
2020工资纳税怎么计算
2020工资纳税怎么计算
2016工资纳税怎么计算
目前我国实行的个人所得税制度受到广泛的诟病,穷人和中产阶层成为了纳税的主力军,富人反而有各种方式免于交税。
而且尽管
要求改革的声音提了很久,却一直没有实质的改变。
个税起征点自1980年确定为800元后历经了三次调整,2006年
提高到1600元,2008年提高到2000元,2011年提高到目前的
3500元。
个人所得税的定义为“个人取得的各项所得征收的所得税”。
那么个人所得税究竟是怎么计算的呢?这里有个计算公式:
1、工资:即初始收入(合同上所写的收入)
3、起征点:自2011年起,起征点由2000元上调至3500元
4、税率:由3%上涨到45%,有7个等级,分别与7个不同区间
的应纳税额对应
5、速算扣除数:由0上涨到13505,也有7个等级,与不同税
率相对应:
举例:
假设您的月工资为6000元,工作地点是广州(这个城市的三险一金标准是养老保险8%、医疗保险2%、失业保险1%、住房公积金8%)。
那么:
应纳税额=6000-6000x(8%+2%+1%+8%)-3500=1360(元)
查上表可知,与1360元对应的税率和速算扣除数分别为3%和0,因此:个税=1360x3%-0=40.8(元)
也就是说,在广州月工资6000元需要缴纳个人所得税40.8元。
虽然最后实际到手只有4000多元,但至少现在知道了,“少了的钱”几乎都用来缴纳五险一金了,只有极少一部分用来缴纳个税而已。
你一辈子要交多少税?(这八种必知)
1、个人所得税
2、印花税
3、车辆购置税
4、关税
5、房产税
6、城镇土地使用税
7、土地增值税
8、契税。
2020个人所得税计算步骤详解(附案例)

专项附加扣除 1.子女教育
标准 每月扣每个子女1000元
要求
(1)3岁以上——全日制学历教育完 成; (2)夫妻1人扣或2人各扣50%;
2.赡养老人
独生子女每月扣2000元; 非独生子女每人每月最多扣1000元
(1)老人60岁以上
3.继续教育
每月400元(每年4800) 取得证书当年一次性3600元
4.特许权使用费所得 5.经营所得
按年计算,按季预缴,自行 申报
分类征收
6.财产租赁所得
按月计算,代扣代缴
7.利息、股息、红利所得
8.财产转让所得
按次计算,代扣代缴
2020/12/29
9.偶然所得
应税三所得、项目税率
1-4项
1.工薪所得
综合所得(居民纳
税人适用)
2.劳务报酬所得
3.特许权使用费所得 4.稿酬所得
按次税率:20%
按月税率:20%(个人出租住房10%)
按次税率:20%
按次税率:20%
四、应纳税所得额(综合所得)
• 按月/按次预缴时 1.工资薪金——按月预缴时: 每月预缴的应纳税所得额=每月收入额-费用5000元-专项扣除-专项附加扣除( 5项, 不考虑大病医疗 )-依法确定的其他扣除 2.劳务报酬所得、特许权使用费所得——按次预缴时: 以每次收入额减除费用800元或20%,为每次预缴的应纳税所得额。 【提示】每次收入:≤4000元扣800元;>4000元扣20%。 3.稿酬所得——按次预缴时: 以每次收入额减除费用800元或20%,减按70%为每次预缴的应纳税所得额。
2020/12/29
• 要求: 根据上述资料, 按照下列序号计算回答问题,每问需计算出合计
2020年最新版个税计算器(含公式,可正算反算)
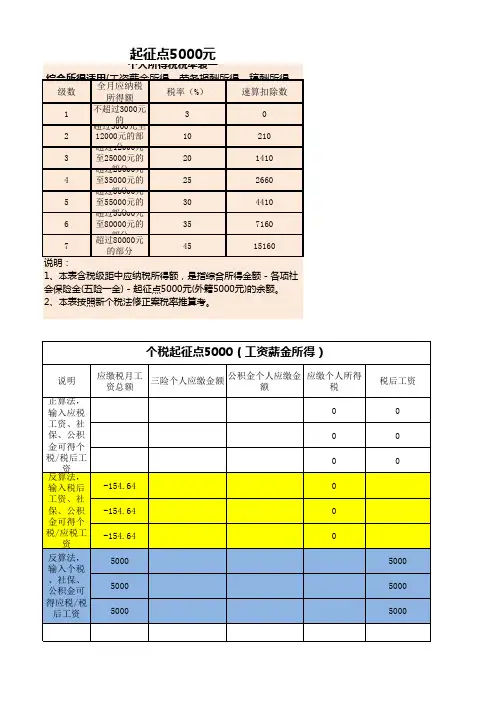
级数
全月应纳税所得额税率(%)
速算扣除数
1不超过3000元
的
302超过3000元至12000元的部
分102103超过12000元至25000元的
部分2014104超过25000元至35000元的
部分
2526605超过35000元至55000元的
部分3044106超过55000元至80000元的
部分3571607
超过80000元的部分
45
15160
起征点5000元
个人所得税税率表一
综合所得适用(工资薪金所得、劳务报酬所得、稿酬所得、
说明:
1、本表含税级距中应纳税所得额,是指综合所得金额 - 各项社会保险金(五险一金) - 起征点5000元(外籍5000元)的余额。
2、本表按照新个税法修正案税率推算考。
应纳税所得额 = 综合所得 – 5000元基本减除费用 – 社保公积金(个人基本养老保险、基本医疗保险、失业保险、住房公积金等专项扣除项目)- 个人购买商业健康险等依法确定的其他扣除项目 – 专项附加扣除项目(子女教育支出、继续教育支出、大病医疗支出、住房贷款利
息或者住房租金、赡养老人支出等)
应纳个人所得税金额 = 应纳税所得额 x 税率%(分级计算税率)
5001210060006030.93
60006030.927835。
2020个人所得税税率表一览

2020个人所得税税率表一览简介个人所得税是指个人所得以及其他与个人所得有关的事项按照国家税法规定,由个人支付的税款。
个人所得税税率表是根据个人收入额确定个人所得税税率的表格。
本文将介绍2020年个人所得税税率表,并提供相应的税率信息。
2020个人所得税税率表个人所得税税率表根据个人年收入额的不同,分为7个不同的档次,每个档次对应不同的税率。
具体税率如下:级数月应纳税所得额税率速算扣除数1 不超过36000 3% 02 超过36000至144000(含)10% 25203 超过144000至300000(含)20% 169204 超过300000至420000(含)25% 319205 超过420000至660000(含)30% 529206 超过660000至960000(含)35% 859207 超过960000 45% 181920计算个人所得税的步骤要计算个人所得税,需要按照以下步骤进行:1.首先,确定个人的年收入额。
年收入包括工资、奖金、股票等各种收入来源。
2.确定个人年收入额在税率表中所属的档次。
根据年收入额找到对应的税率和速算扣除数。
3.计算个人的月应纳税所得额。
根据个人年收入额除以12得到每月应纳税所得额。
4.根据月应纳税所得额和对应的税率,计算个人所得税金额。
根据税率表中对应的税率和速算扣除数,计算出个人所得税金额。
5.最后,减去已缴纳的个人所得税额或扣除税款减免后,得到个人需要支付或退还的个人所得税金额。
示例以下是一个示例,用于解释如何使用2020个人所得税税率表计算个人所得税:假设小明的年收入为200,000元。
首先,根据年收入额,确定其在税率表中属于第3档次。
根据税率表,第3档次的税率是20%,速算扣除数为16,920元。
然后,计算个人的月应纳税所得额。
将年收入额除以12,得到月应纳税所得额为16,667元。
根据税率表中的税率和速算扣除数,计算个人所得税金额。
根据月应纳税所得额(16,667元)和税率表中的税率(20%),计算出个人所得税金额为3,394元。
个人所得税税率表2023最新工资扣税标准表
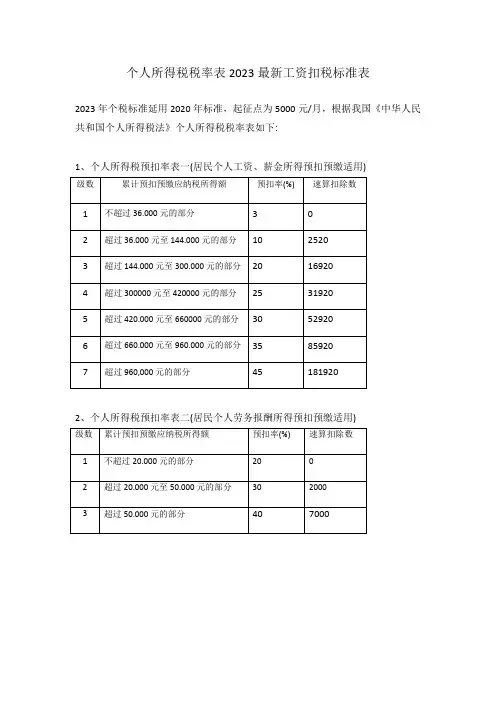
个人所得税税率表2023最新工资扣税标准表2023年个税标准延用2020年标准,起征点为5000元/月,根据我国《中华人民共和国个人所得税法》个人所得税税率表如下:1、个人所得税预扣率表一(居民个人工资、薪金所得预扣预缴适用)2、个人所得税预扣率表二(居民个人劳务报酬所得预扣预缴适用)1、工资范围在1--5k元之间的,包括5000元,个人所得税税率为0%;2、工资范围在5k--8k元之间的,包括8000元,个人所得税税率为3%;3、工资范围在8k--17k元之间的,包括17000元,个人所得税税率为10%;4、工资范围在17k--30k元之间的,包括30000元,个人所得税税率为20%;5、工资范围在30k--40k万元之间的,包括4万元,适用个人所得税税率为25%;一般工资越高,纳税越多。
如果工资低于5000元的话,是不需要缴纳个人所得税的。
2022年工资是按照《中华人民共和国个人所得税法》个人所得税税率表来扣税的,值得注意的是起征点为5000元/月,是指扣除五险一金后,如果扣除五险一金后的部分不高于5000元的,是不用纳税的。
另外值得注意的是个税专项附加扣除包含;1、子女教育。
2、继续教育。
3、大病医疗。
4、住房贷款利息。
5、住房租金。
6、赡养老人这六种。
以住房租金专项附加扣除为例,具体详情如下:每月1500元,直辖市、省会(首府)城市、计划单列市以及国务院确定的.其他城市;每月1100元,除第一项所列城市以外,市辖区户籍人口>100万的城市;每月800元,除第一项所列城市以外,市辖区户籍人口≤100万的城市。
具体规定:纳税人在主要工作城市没有自有住房而发生的住房租金支出可以按照以上标准定额扣除。
纳税人的配偶在纳税人的主要了工作城市有自有住房的,视同纳税人在主要工作城市有自有住房。
纳税人无任职受雇单位的,主要工作城市为受理其综合所得汇算清缴的税务机关所在城市。
【法律依据】《中华人民共和国个人所得税法》第三条个人所得税的税率:(一)综合所得,适用百分之三至百分之四十五的超额累进税率(税率表附后);(二)经营所得,适用百分之五至百分之三十五的超额累进税率(税率表附后);(三)利息、股息、红利所得,财产租赁所得,财产转让所得和偶然所得,适用比例税率,税率为百分之二十。
2020年最新个人所得税税率表

2020年最新个人所得税税率表个税税率表:全月应纳税额不超过1500元的,税率为3%,速算扣除数0;全月应纳税额超过1500元至4500元的部分,税率为10%。
速算扣除数105元;全月应纳税额超过4500元至9000元的部分,税率为20%。
速算扣除数555元。
大家都知道每个月拿到手的工资是扣除了个人所得税的,那么个人所得税是如何扣除的?个人所得税的税率是多少呢?将在“最新个人所得税税率表”一文中为大家介绍相关内容。
一、个人所得税计算公式工资个税的计算公式为:应纳税额=(工资薪金所得-“五险一金”-扣除数)×适用税率-速算扣除数个税起征点是5000,使用超额累进税率的计算方法如下:缴税=全月应纳税所得额*税率-速算扣除数实发工资=应发工资-四金-缴税。
全月应纳税所得额=(应发工资-四金)-5000二、新税法规定主要对四个方面进行了修订:1、工薪所得扣除标准提高到5000元。
2、调整工薪所得税率结构,由9级调整为7级,取消了15%和40%两档税率,将最低的一档税率由5%降为3%。
3、调整个体工商户生产经营所得和承包承租经营所得税率级距。
生产经营所得税率表第一级级距由年应纳税所得额5000元调整为15000元,其他各档的级距也相应作了调整。
4、个税纳税期限由7天改为15天,比现行政策延长了8天,进一步方便了扣缴义务人和纳税人纳税申报。
三、个人所得税征收范围:工资薪金所得;个体工商户生产、经营所得;对企事业单位的承包经营、承租经营所得;劳务报酬所得;稿酬所得;特许权使用费所得;利息、股息、红利所得;财产租赁所得;财产转让所得;偶然所得;经国务院财政部门确定征税其他所得。
每个人的工资收入只要达到了纳税的标准,那么就要缴纳相应的个人所得税,这是每个公民的义务。
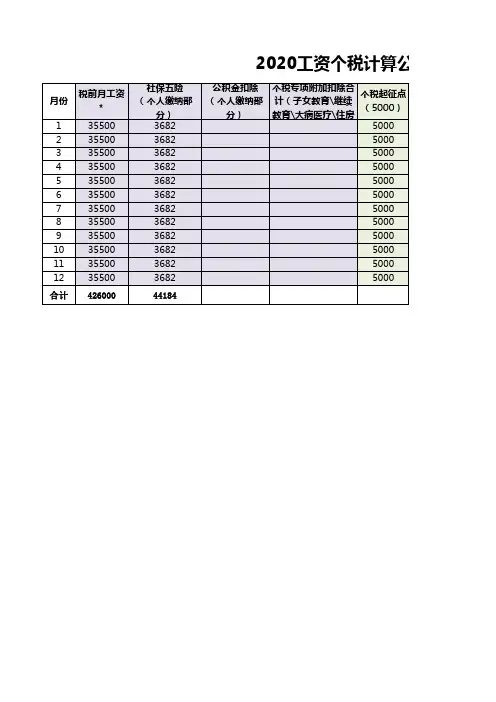
2020工资个税计算公式(带函数公式)
预扣率 3% 10% 20% 25% 30% 35% 45%
速算扣除数 0
2520 16920 31920 52920 85920 181920
年度累计 待缴税金
额 26818 53636 80454 107272 134090 160908 187726 214544 241362 268180 294998 321816
年度缴税累 计
804.54 2843.6 5525.4 8207.2 10889 15261.6 20625.2 25988.8 31352.4 36716 42079.6 48534
当月缴税
当月税后 实发工资
年度累计 税后实发
804.54 2039.06 2681.8 2681.8 2681.8 4372.6 5363.6 5363.6 5363.6 5363.6 5363.6 6454.4
31013.46 29778.94 29136.2 29136.2 29136.2 27445.4 26454.4 26454.4 26454.4 26454.4 26454.4 25363.6
2020工资个税计算公式(含公式)
月份
税前月工资 *
1
35500
2
35500
3
35500
4
35500
5
35500
635500735500835500
9
35500
10
35500
11
35500
12
35500
合计 426000
社保五险 (个人缴纳部
分) 3682 3682 3682 3682 3682 3682 3682 3682 3682 3682 3682 3682
2020年个人所得税最新计算方法
2020年个人所得税最新计算方法
个人所得税计算方法:
缴税=全月应纳税所得额*税率-速算扣除数全月应纳税所得额
=(应发工资-三险一金)-3500实发工资=应发工资-四金-缴税扣除标准:2011年9月份起,个税按3500元/月的起征标准算。
特许权使用费所得、财产租赁所得应纳税额的计算公式:
1.每次收入不足4000元的:
应纳税额=应纳税所得额*适用税率=(每次收入额-800)*20%
2.每次收入在4000元以上的:
应纳税额=应纳税所得额*适用税率=每次收入额*(1-20%)*20%
财产转让所得应纳税额的计算公式:
应纳税额=应纳税所得额*适用税率=(收入总额-财产原值-合理税费)*20%
利息、股息、红利所得和偶然所得应纳税计算公式:
应纳税额=应纳税所得额*适用税率=每次收入额*20%。
2020年最新个人工资所得税税率表
2020年最新个人工资所得税税率表个人所得税率是个人所得税税额与应纳税所得额之间的比例。
个人所得税率是由国家相应的法律法规规定的,根据个人的收入计算。
缴纳个人所得税是收入达到缴纳标准的公民应尽的义务。
2020年6月30日,十一届全国人大常委会第二十一次会议6月30日表决通过了个税法修正案,将个税起征点由现行的 2000元提高到3500元,适用超额累进税率为3%至45%,自2020年9月1日起实施。
【个税计算公式】工资个税的计算公式为:应纳税额=(工资薪金所得-“五险一金”-扣除数)×适用税率-速算扣除数个税起征点是3500,使用超额累进税率的计算方法如下:缴税=全月应纳税所得额*税率-速算扣除数实发工资=应发工资-四金-缴税。
全月应纳税所得额=(应发工资-四金)-3500扣除标准:个税按3500元/月的起征标准算在全体同事的共同努力下,在公司领导的全面支持、关心下,本着一切为客户服务的宗旨,围绕优化服务、拓展xxx和xxx的宣传和信息的功能,从客户的利益角度服务、业务管理、提高企业的知名度和利益最大化,通过扎扎实实的努力,圆满地完成了2020年的工作。
如果某人的工资收入为5000元,他应纳个人所得税为:(5000—3500)×3%—0=45(元)。
【税率表】税率表一:2020年9月1日起调整后,也就是2020年实行的7级超额累进个人所得税税率表应纳个人所得税税额=应纳税所得额×适用税率-速算扣除数扣除标准3500元/月(2020年9月1日起正式执行)(工资、薪金所得适用)个税免征额3500元(工资薪金所得适用)注:1、本表所列含税级距与不含税级距,均为按照税法规定减除有关费用后的所得额;2、含税级距适用于由纳税人负担税款的工资、薪金所得;不含税级距适用于由他人(单位)代付税款的工资、薪金所得。
例如:某人某月工资减去社保个人缴纳金额和住房公积金个人缴纳金额后为5500元,个税计算:(5500-3500)*10%-105=95元税率表二:个体工商户的生产经营所得和对企事业单位的承包经营、承租经营所得适用融会贯通,学以致用。
个人所得税税率表(2020版)
个人所得税税率表(2020版)一、工资、薪金所得适用1.综合所得年度税率和速算扣除数表(适用于年度计算):个人所得税税率表(年度综合所得,适用于2019年及以后取得的综合所得)(注1:本表所称全年应纳税所得额是指依照本法第六条的规定,居民个人取得综合所得以每一纳税年度收入额减除费用六万元以及专项扣除、专项附加扣除和依法确定的其他扣除后的余额。
注2:非居民个人取得工资、薪金所得,劳务报酬所得,稿酬所得和特许权使用费所得,依照本表按月换算后计算应纳税额。
) 年度计算个人所得税:应纳个人所得税税额=应纳税所得额×适用税率-速算扣除数应纳税所得额=年度收入额-准予扣除额准予扣除额=基本扣除费用60000元+专项扣除+专项附加扣除+依法确定的其他扣除2.综合所得月度税率和速算扣除数表(适用于月度计算):个人所得税税率表(月度综合所得,适用于2019年及以后取得的综合所得)(非居民个人工资、薪金所得,劳务报酬所得,稿酬所得,特许权使用费所得适用;2019年1月1日—2021年12月31日期间计算居民个人取得全年一次性奖金适用)月度(包括按月预扣)计算个人所得税:应纳个人所得税税额=应纳税所得额×适用税率-速算扣除数应纳税所得额=月度收入额-准予扣除额准予扣除额=基本扣除费用5000元+专项扣除+专项附加扣除+依法确定的其他扣除3、2018年第四季度工资薪金所得月税率表,适用于2018年第四季度取得的工资薪金个人所得税税率表过渡期(过渡期工资薪金所得适用)注:纳税人在过渡期间取得的工资薪金所得,不扣除个税新法规定的子女教育、赡养老人等六项专项附加扣除费用。
二、经营所得适用个人所得税税率表(适用于2018年10月以后取得的个体工商户的生产、经营所得和对企事业承包经营、承租经营所得)(注:本表所称全年应纳税所得额是指依照本法第六条的规定,以每一纳税年度的收入总额减除成本、费用以及损失后的余额。
2020年最新个人所得税税率表
个人所得税税率表扣缴义务人向居民个人支付工资、薪金所得时,按照累计预扣法计算预扣税款,并按月办理扣缴申报。
根据计算得到累计预扣预缴应纳税所得额,按照对应的预扣率,计算累计应预扣预缴税额,再减除累计减免税额和累计已预扣预缴税额,其余额为本期应预扣预缴税额。
(综合所得)个人所得税预扣率表一(居民个人工资、薪金所得预扣预缴适用)扣缴义务人向居民个人支付劳务报酬所得、稿酬所得、特许权使用费所得时,应当按照以下方法按次或者按月预扣预缴税款:劳务报酬所得、稿酬所得、特许权使用费所得以每次收入减除费用后的余额为收入额。
其中,稿酬所得的收入额减按百分之七十计算。
每次收入不超过四千元的,减除费用按八百元计算;每次收入四千元以上的,减除费用按收入的百分之二十计算。
劳务报酬所得、稿酬所得、特许权使用费所得,以每次收入额为预扣预缴应纳税所得额,计算应预扣预缴税额。
劳务报酬所得适用个人所得税预扣率表二(见下表),稿酬所得、特许权使用费所得适用百分之二十的比例预扣率。
个人所得税预扣率表二扣缴义务人向非居民个人支付工资、薪金所得,劳务报酬所得,稿酬所得和特许权使用费所得时,应当按照以下方法按月或者按次代扣代缴税款:非居民个人的工资、薪金所得,以每月收入额减除费用五千元后的余额为应纳税所得额;劳务报酬所得、稿酬所得、特许权使用费所得,以每次收入额为应纳税所得额,适用个人所得税税率表三(见下表)计算应纳税额。
劳务报酬所得、稿酬所得、特许权使用费所得以收入减除百分之二十的费用后的余额为收入额。
其中,稿酬所得的收入额减按百分之七十计算。
个人所得税税率表三经营所得,以每一纳税年度的收入总额减除成本、费用以及损失后为余额,为应纳税所得额。
( 经营所得)个人所得税税率表四(经营所得适用)其他税率税率1.中华人民共和国个人所得税法2.国家税务总局关于发布《个人所得税扣缴申报管理办法(试行)》的公告(国家税务总局公告2018年第61号)。