
随机过程2.2 随机过程的分布
2) 对任意固定的自然数m<n,均有
电子科技大学
随机过程的分布
04.9.4
φ(t1, t2 , , tm ;θ1,θ2 , ,θm )
φ(t1, t2 , , tm , , tn;θ1,θ2 , ,θm ,0, ,0)
定理2.2.1 (柯尔莫哥罗夫存在定理)
如果有限分布函数族
F {F(t1, t2, , tn; x1, x2,, xn ), t1, t2, , tn T , n 1}
P{X (t1) x1, X (t2 ) x2, , X (tn ) xn}
称为过程的n 维分布函数.
电子科技大学
随机过程的分布
04.9.4
记 F ˆ {F (t1 , t2 , , tn; x1 , x2 ,, xn ) :
ti T , xi Ri , i 1,2, , n, n 1}
x1 π
1 da, a2 x2
x 1;
0
其它 .
电子科技大学
随机过程的分布
04.9.4
1
ln(
1
1 x2 ),
π
x
0,
其 它.
x 1;
思考题:
为什么可以用有限维分布函数族描述 随机过程的统计特性?
电子科技大学
X(t) - 2cost 2cost
p
1/3
2/3
特别
X(0) - 2 2
p 1/3 2/3
p X( 4 ) 2 2
p1/3 2/3来自电子科技大学2) 分析
随机过程的分布
04.9.4
2
2
x(t,ω1)=2cost
2 x(t,ω2)=-2cost
-2
有 (X(0), X(p/4)) (2, 2) (2, 2)
称F为XT 的有限维分布函数族.
XT的任意有 限维分布函
数的全体构
成的集合
定义2.2.3 过程 { X (t),的t nT维} 特征函数定义为
φ(t1 , t2 , , tn;θ1 , θ2 , , θn )
电子科技大学
随机过程的分布
04.9.4
E{e } j[θ1 X (t1 ) θn X (tn )]
满足相容性和对称性,则存在一个概率空间上
的一个随机过程 XT X (t以), tF为T有限维分布
函数族, 即
电子科技大学
随机过程的分布
04.9.4
F (t1, t2 , , tn; x1, x2 ,, xn )
P{ X (t1 ) x1, , X (tn ) xn }.
Ex1.设随机过程 X (t,), t R只有两条样本
F
(
t1
,
t
2
,
, tn; x1,, xm ,
xn )
注 联合分布函数能完全确定边缘分布函数.
类似地,随机过程的有限维特征函数满足:
1) 对1,2,…,n的任一排列j1 , j2 , …, jn 有
φ(t j1 , , t jn ;θ j1 , ,θ jn ) φ(t1, t2 , , tn;θ1,θ2 , ,θn )
随机过程的分布
04.9.4
需研究随机过程与有限维分布函数的关系.
随机过程的有限维分布函数有以下性质:
1) 对称性:对1, 2, …, n的任一排列j1 , j2 , … , jn ,均有
F (t j1 , , t jn ; x j1 , , x jn ) F (t1, t2 , , tn; x1, x2 ,, xn )
注 因事件乘积满足交换律.
2) 相容性:对任意固定的自然数m<n,均有
F t1 , t2 , , tm ; x1 , x2 ,, xm
电子科技大学
随机过程的分布
04.9.4
F (t1, t2 , , tm , , tn; x1, x2 ,, xm , )
lim
xm1 , , xn
04.9.4
t R,
其中ω是正常数, 随机变量A 与Θ相互独立, A~U(0,1), Θ~U(-p, p), 试求过程的一维概率 密度.
解 1) 首先设 Y (t ) acos(t )
其中a 是常数,易求得Y(t)的一维概率密度为
fY
(
y)
π
1, a2 y2
y a;
0,
其它.
电子科技大学
随机过程的分布
04.9.4
2) 因 Y (t ) X (t A a) ,有 fX A( x a) fY ( x)
用连续型全概率公式
f
X
(
x; t )
fX
A(x
a )dFA (a )
f
X
A(
x
a)
f
A (a)da
1
0
f
X
A(x
a)da
6
6
当T/6≤t<5T/6,
P{Y (t,) A} P{t T X t} 1;
6
5
当5T/6≤t<T,
P{Y (t,) A} P{t T X 5T } 6 (T t). 电子6科技大学 6 5T
随机过程的分布
Ex.3 设随机过程
X (t ) Acos(t ),
随机过程的分布
04.9.4
§2.2 随机过程的分布
一、分布函数
定义2.2.1 随机过程 XT X,(t)对, t T
t T , 随机变量X(t)的分布函数
F(t; x) A PX(t) x, x R,
称为过程XT 的一维分布函数. 注 一维分布函数描述了随机过程在各个孤
立时间点处的统计特性, 未给出过程的整体
p
1/3
2/3
电子科技大学
随机过程的分布
04.9.4
服从二维两点分布,余自解.
问题 随机变量X(0)和X(p/4)是否相互独立?
Ex. 2 (脉冲位置调制信号)
P10例14
1)每隔T秒输出宽度为T/6,幅度为A的脉冲;
2)各脉冲开始时间为Xj , j=1,2, …, n,相互独立. 3) Xj~U(0,5/6T).
函数
X (t,1 ) 2cos t, X (t,2 ) 2cos t, t R
且
P {ω1 }
2 3
,
P{ω2 }
1 3
求 1) 一维分布函数F(0; x) 和 F(p/4; x);
2) 二维分布函数F(0, p/4; x, y).
电子科技大学
随机过程的分布
04.9.4
解 1) 对任意实数t∈R,有
解 Xj 的概率密度为
电子科技大学
随机过程的分布
04.9.4
f
X
(
x)
6 5T
,
0,
0 x 5T; 6
其它.
A
0t
T
T
6
当0≤t<T/6, P{Y (t, ) A} P{0 X t} 6t ;
5T
电子科技大学
随机过程的分布
04.9.4
0
t-T/6
t
tT
T
5T
统计特性.
电子科技大学
随机过程的分布
04.9.4
定义2.2.2 随机过程 { X (t),对t 任T给} 的
t1 , t2 , , tn T , 随机向量
X (t1 ), X (t2 ), , X (tn )
的联合分布函数
F (t1, t2 ,L , tn; x1, x2 ,L , xn ) A
称 {φ(t1 , t2 , , tn;θ 1 ,θ 2 , ,θ n ) :
t1 , t2 , , tn T , n 1}
为XT 的有限维特征函数族.
特征函数和分布函数是相互唯一确定.
2. 随机过程存在定理
随机过程的n维分布函数能近似地描述 过程的统计特性, n越大则描述越趋于完善.
电子科技大学
第二章 随机过程总结
图2-2-3 随机过程的均方值、方差
方差、均方值和均值有数学关系式:
(2.2.18) • 方差描述在该时刻对其数学期望的偏离程度。
• 数学期望、均方值和均方差只能描述随机过程孤 立的时间点上的统计特性。
• 随机过程孤立的时间点上的统计特性不能反映随 机过程的起伏程度。
图2-2-4 随机过程的起伏程度
注:一维概率分布描述了随机过程在各个孤 立时刻的统计特性。 3、二维分布函数
与 , , 和 都有直接的关系, 是 ,, 和 的四元函数,记为: (2.2.4) 被称为随机过程的二维分布函数。
4、二维概率密度函数
如果存在四元函数
ቤተ መጻሕፍቲ ባይዱ
,使
(2.2.5)
成立,则称 为随机过程的二维概率密 度函数,是 ,,和 的四元函数,且满足 (2.2.6)
§2.3
平稳随机过程
• 平稳随机过程的定义
• 严平稳随机过程及其性质 • 宽平稳随机过程及其性质
图2-3-1 初相角随机的正弦信号
图2-3-2 幅度随机的正弦信号
图2-3-3 频率随机的正弦信号
图2-3-4 频率、相位和幅度随机的正弦信号
图2-3-5 云层背景下的飞机
2.3.1 随机信号 的统计特性(如概率密度函 数、相关函数),部分或全部在观察点或观察 点组的位置变化时,保持不变或变化。在随机 信号理论中就称该随机信号的相应统计特性具 有平稳或非平稳性。 2.3.2 随机信号统计平稳性有多种情况: (1)对整个观察点位置 变化的平稳性; (2)对观察点中时间位置 变化的时间平稳性; (3)对观察点空间位置 变化的平稳性; (4)对观察点中空间位置的部分坐标变化的平 稳性。
例2.8 设有随机过程 ,式中A是高斯 随机变量, 为确定的时间函数。试判断 是否为严平稳过程。 解:已知A的概率密度函数
2.2随机过程的分布律和数字特征

2.2随机过程的分布律和数字特征
任 意 有 限 个 时 刻 过 程 各个 状 态 的 联 合 概 率 分 布 : 给定随机过程 { X (t), t T }.
对任意n (1)个不同的时刻 t1, ,tn T , 相应
的状态可由 n维随机变量 X (t1), X (t2), , X (tn)
描述 .
a cost
,t
,
其中a
0,
且P1
2 3
,
P2
1 3
,
试求随机过程 X (t),t (,)
的数字特征。
解
mX
EX t a cos t 1 a cos t 2 1 cos t,
3
33
t (,)
RX s,t EX sX t
a coss a cost 1 a cossa cost 2
示一条固定的曲线。如图蓝色曲线
2.2随机过程的分布律和数字特征
2.称 BX(s,t) = E{[X(s) - mX(s)][X(t) - mX(t)]},s,t T
为 XT 的协方差函数;
3.称 DX (t) BX t,t E[X (t) mX (t)]2 ,t T 为 XT
的方差函数;
4.称 RX (s,t) E[X (s)X (t)],s,t T 为 XT
2019级研究生课程
彭晓华
辽宁工大基础部数学教研室
第2章 随机过程的基本概念
2.1随机过程的基本概念 2.2随机过程的分布律和数字特征 2.3 复随机过程 2.4几种重要的随机过程
本章小结 思考题与作业
复习2.1 1.怎样理解随机过程?它与函数及随机变量有何不同?
2.随机过程的五个要素都是什么?
2.2平稳随机过程和各态历经过程
2 2 σ X (t ) = σ A y 2 (t ).
X (t )的一维概率密度为 : f X ( x , t ) =
[ xmA y(t )]2 2 2σ A y2 (t )
1 2π σ X
( xmX )2
2 2σ X
e
1 f X (x, t) = e 2π y(t)σ A
一维概率密度与 时间有关, 时间有关,故不 是严平稳过程。 是严平稳过程。
X (t)平 稳
11
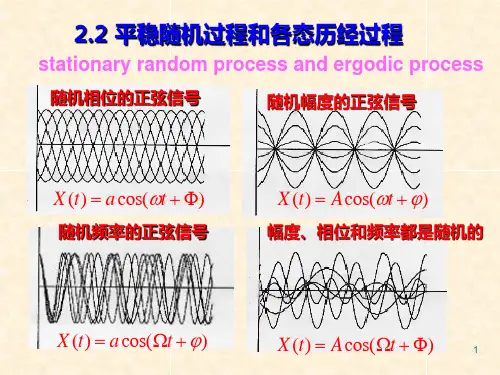
例2.2.2 判断图示的四个随机过 程是否平稳. 表达式中 的a, ω , 是常数, A, ,Φ是互相独立的随机变量. 随机变量Φ在[0,2π ]上均匀分布.
P 图 .6 2 59
X (t ) = A cos(ωt + )
(b ) E[ X (t )] = E[ A] cos(ωt + )
P 图 .6 2 59
( d ) : E[ X (t )] = E[ A cos( t + Φ )]
= E[ A] E[cos(t + Φ )]
X (t ) = A cos(t + Φ )
cos(α + β ) = cosα cos β sin α sin β
E[cos( t ) cos Φ sin( t ) sin Φ ]
2
例 : 正弦型随机相位信号 X (t ) = a cos(ω0t + Φ ), 其中 a和
ω0为常数 , Φ 为[0,2π ]上均匀分布的随机变量 .求X (t )
的均值 , 方差, 和自相关函数 .
RX (t1, t2 ) = a E[cos(ω0t1 + Φ) cos(ω0t2 + Φ)]
第二章 随机过程
T /2
(2-2-7)
16
如果平稳过程使下式成立
a = a
σ
2
=σ
2
(2-2-8)
R (τ ) = R (τ )
称该平稳过程ξ(t)具有各态历经性。 称该平稳过程 具有各态历经性。 具有各态历经性 意义:随机过程中的任一次实现都经历了随机过程的 意义:随机过程中的任一次实现都经历了随机过程的 实现 所有可能状态。 所有可能状态。 具有各态历经性随机过程一定是平稳过程, 具有各态历经性随机过程一定是平稳过程,反之不 一定成立。 一定成立。 求解各种统计平均时(实际中很难获得大量样本), 求解各种统计平均时(实际中很难获得大量样本), 无需作无限多次考察,只要获得一次考察, 无需作无限多次考察,只要获得一次考察,用一次 实现的时间平均值代替过程的统计平均即可。 实现的时间平均值代替过程的统计平均即可。
满足上式则称ξ(t)为广义平稳随机过程或宽平稳随机过 满足上式则称 为广义平稳随机过程或宽平稳随机过 程。 严平稳随机过程(狭义平稳随机过程) 严平稳随机过程(狭义平稳随机过程)只要 Eξ2(t) 均方值有界,它必定是广义平稳随机过程。 均方值有界,它必定是广义平稳随机过程。 反之不一定成立。 反之不一定成立。
C (t1 , t 2 ) = E {[ξ (t1 ) − a (t1 ) ][ξ (t 2 ) − a (t 2 ) ]} =
∞ ∞ −∞ −∞
∫ ∫ [x
1
− a (t1 ) ][ x 2 − a (t 2 ) ] f 2 ( x1 , x2 ; t1 , t 2 ) dx1 x 2
(2-1-5) 2-1-5
互相关函数(针对两个随机过程) 互相关函数(针对两个随机过程)
Cξ ,η (t1 , t2 ) = E {[ξ (t1 ) − a (t1 ) ][η (t2 ) − a (t2 ) ]}
随机过程 第2章
随机变量 随机变量族
e → x(e) (e, t) → xt(e)=x(e, t)
x=xt(ei)
x
e1 e2 e3
e
概率空间和随机对象
样本空间
概率空间
随机变量
随机向量
随机过程
2.1 随机过程的基本概念
定义:设(Ω, ö,P)为概率空间,T是参数集。 若对任意 t ∈T ,有随机变量X(t, e)与之 对应,则称随机变量族{X(t, e), t ∈T } 是(Ω, ö,P)上的随机过程,简记为 {X(t),t ∈T }或{Xt,t ∈T }。 ★ X(t)的所有可能的取值的集合称为状态空 间或相空间,记为I。
由此可将随机过程分为以下四类:
a. 离散参数离散型随机过程; b. 离散参数连续型随机过程; c. 连续参数离散型随机过程; d. 连续参数连续型随机过程。
2. 以随机过程的统计特征或概率特 征分类:
a. 独立增量过程; b. Markov过程; c. d. e. f. g. 二阶矩过程; 平稳过程; 鞅; 更新过程; Poission过程;
称之为随机过程X(t) 的二维概率密度。
2.3 随机过程的分布律
随机过程的二维分布函数比一维分布函数包含了随 机过程变化规律更多的信息,但它仍不能完整地反 映出随机过程的全部特性及变化规律。用同样的方 法,我们可以引入随机过程 X(t) 的 n 维分布函数和 n 维概率密度。
FX ( x1 , x2 , , xn ; t1 , t2 , tn )
• 又如移动某基站每天的通话次数,X 显然不 能确定,即为随机变量,进一步分析知这 个 X 还和时间 t 有关,即 X(t),所以 X(t) 也构成一个过程,即随机过程;类似地, 气温、气压、商店每天的顾客流量等都构 成一个随机过程。
通信原理第2章 随机过程
aa
则称该平稳随机过程具有各态历经性。 R() R()
“各态历经”的含义:随机过程中的任一实现(样本函数) 都经历了随机过程的所有可能状态。因此, 我们无需(实际中 也不可能)获得大量用来计算统计平均的样本函数,而只需从 任意一个随机过程的样本函数中就可获得它的所有的数字特征, 从而使“统计平均”化为“时间平均”,使实际测量和计算的 问题大为简化。
注意: 具有各态历经性的随机过程必定是平稳随机过程, 但平稳随机过程不一定是各态历经的。在通信系统中所遇到的 随机信号和噪声, 一般均能满足各态历经条件。
第2章 随 机 过 程
三、平稳随机过程自相关函数
对于平稳随机过程而言, 它的自相关函数是特别重要的一 个函数。(其一,平稳随机过程的统计特性,如数字特征等, 可通过自相关函数来描述;其二,自相关函数与平稳随机过程 的谱特性有着内在的联系)。因此,我们有必要了解平稳随机 过程自相关函数的性质。
E[(t1)] x1f1(x1,t1)d1x
第2章 随 机 过 程
注意,这里t1是任取的,所以可以把t1直接写为t, x1改为x, 这时 上式就变为随机过程在任意时刻的数学期望,记作a(t), 于是
a(t)E[(t)] x1(fx,t)dx
a(t)是时间t的函数,它表示随机过程的(n个样本函数曲线的) 摆动中心。
第2章 随 机 过 程
3. 相关函数
衡量随机过程在任意两个时刻获得的随机变量之间的关联 程度时,常用协方差函数B(t1, t2)和相关函数R(t1, t2)来表示。
(1)(自) 协方差函数:定义为 B(t1,t2)=E{[ξ(t1)-a(t1)][ξ(t2)-a(t2)]}
= [x1a(t1)]x2[a(t2)f]2(x1,x2; t1,t2)dx1dx2
应用随机过程-期末复习资料
第一章 随机过程的基本概念一、随机过程的定义例1:医院登记新生儿性别,0表示男,1表示女,X n 表示第n 次登记的数字,得到一个序列X 1 , X 2 , ···,记为{X n ,n=1,2, ···},则X n 是随机变量,而{X n ,n=1,2, ···}是随机过程。
例2:在地震预报中,若每半年统计一次发生在某区域的地震的最大震级。
令X n 表示第n 次统计所得的值,则X n 是随机变量。
为了预测该区域未来地震的强度,我们就要研究随机过程{X n ,n=1,2, ···}的统计规律性。
例3:一个醉汉在路上行走,以概率p 前进一步,以概率1-p 后退一步(假设步长相同)。
以X(t)记他t 时刻在路上的位置,则{X(t), t ≥0}就是(直线上的)随机游动。
例4:乘客到火车站买票,当所有售票窗口都在忙碌时,来到的乘客就要排队等候。
乘客的到来和每个乘客所需的服务时间都是随机的,所以如果用X(t)表示t 时刻的队长,用Y(t)表示t 时刻到来的顾客所需等待的时间,则{X(t), t ∈T}和{Y(t), t ∈T}都是随机过程。
定义:设给定参数集合T ,若对每个t ∈T, X(t)是概率空间),,(P ℑΩ上的随机变量,则称{X(t), t ∈T}为随机过程,其中T 为指标集或参数集。
E X t →Ω:)(ω,E 称为状态空间,即X(t)的所有可能状态构成的集合。
例1:E 为{0,1} 例2:E 为[0, 10]例3:E 为},2,2,1,1,0{ -- 例4:E 都为),0[∞+注:(1)根据状态空间E 的不同,过程可分为连续状态和离散状态,例1,例3为离散状态,其他为连续状态。
(2)参数集T 通常代表时间,当T 取R, R +, [a,b]时,称{X(t), t ∈T}为连续参数的随机过程;当T 取Z, Z +时,称{X(t), t ∈T}为离散参数的随机过程。
第二章随机过程的概念与基本讲解
例 6、设 { X i , i 1,2,} 是一独立随机变量序列,且有 相同的两点分布
X i -1 1
pi 1/2 1/2
n
令Y (0) 0,Y (n) X i 。 i 1
试求:随机过程 {Y (n),n 0,1,2,} 的均值函数和相关 函数。
§ 2.3 复随机过程
定义 2.5 设 { X t , t T } ,{Yt , t T } 是取实数值的两
例 2 设随机过程
X (t) Y Zt, t 0
其中,Y,Z 是相互独立的 N(0,1)随机变量,求此随机过 程的一、二维概率密度族。
注:二维正态分布的密度函数:
f (x, y)
1
2σ1σ2 1 ρ2
1
exp
2(1
ρ2
)
(
x
μ1 )2 σ12
2ρ(
第二章 随机过程的概念与基本类型
随机过程---随机信号 随机过程是与确定性过程相对立的一个概念.从信 息论的观点 ,对接收者来讲只有信号表现出某种不可预 测性才可能蕴涵信息.因为如果在信号收到以前接收者 已准确地预测它的一切,则这种信号是毫无用处的.类似 地,若接收者能从信号的过去正确地预测它的将来,将来 的部分信号即成多余。
x
μ1 )( y σ1 σ2
μ2
)
(
y
μ2 σ22
)2
例 3 设 X(t)是实随机过程,x 为任意实数,令
Y
(t)
1, 0,
X (t) X (t)
x, x,
证明随机过程 Y(t)的均值函数和相关函数分别为 X(t)的 一维和二维分布函数。
随机过程的统计特性
2.2.1 随机过程的概率分布 1. 一维概率分布
对于任意的时刻t,X(t)是一个随机
变量F,X设(xx为,t任) 意P实{数X,(t定) 义 x}
为随机过程X(t)的一维分布函数。
若 则定F义X ( x, t)
的一阶偏导数存在,
f
X
(
x,
t)
FX (x, x
t)
为随机过程X(t)的二维概率密度。
对于任意的时刻t1,t2,…, tn, X(t1),X(t2),…, X(tn)是一组随机变量,
PF{X 定过X(x(义程1t,1x这X)2(,组t)x的随1,,nx机X维n;(变t概t12,量)t率2的,分x联2布,,合tn,)分,即X布定(为t义n )随机xn}
4FXY ( x1, x2, y1, y2;t1, t2, t1' , t2 ' ) x1x2y1y2
若两个随机过程互相独立,则有
f XY (x1,, xn, y1,, ym;t1,,tn,t1',,tm' ) f X (x1,, xn;t1,,tn ) fY ( y1,, ym;t1',,tm' )
当
时,
t1 t2
当 CX (t1, t1)时,RX (t1, t1) mX (t1)mX (t1) E[ X (t1) X (t1)] mX 2 (t1) E[ X 2(t1)] E2[ X (t1)]
X 2 (t1)
若对于任意的t1和t2都有CX(t1,t2)=0, 那么随机过程的任意两个时刻状态间 是不相关的。
[x mX (t1)][y mY (t2)] fXY (x, y;t1,t2)dxdy
第二章 随机过程基本概念
第二章 随机过程的基本概念
§2.1 随机过程的定义 §2.2 随机过程的分布与数字特征 §2.3 随机过程的分类
§2.1 随机过程的定义
引入:
初等概率论的研究对象
§2.1 随机过程的定义
引例1
某电话交换台在时间段[0,t]内接到的电话次数记为X(t),
随机现象某个时刻或有限个时刻静态的结果 即一个或有限个随机变量(随机向量). 问 描述随机现象的整个变化过程, 需要多少个随机变量?
Fn ( xi1 , xi2 ,, xin , ti1 , ti2 ,, tin ) Fn ( x1 , x2 ,, xn , t1, t2 ,, tn )
(2)相容性 对任意自然数m<n,随机过程的m维分布函数 与n维分布函数之间有关系:
Fm ( x1 , x2 ,, xm , t1 , t2 ,, tm ) Fn ( x1 , x2 ,, xm , ,, , t1 , t2 ,, tn )
解
X(t ) A (t (T0 kT )), T0 kT t T0 (k 1)T (k 0, 1, 2) T
§2.2 随机过程的分布与数字特征
2、随机过程的二维分布函数
定义 设{ X ( t ), t T }是一个随机过程,对任意固定的
T 故有,T0 X (t ) t kT h( X (t )), T0 kT t T0 (k 1)T A
29 November 2015
随机过程
§2.2 随机过程的分布与数字特征
例1 设X ( t ) X cos(at ), t ,其中a为常数,
X服从标准正态分布,试求X(t)的一维概率密度函数。