
营业收入明细表
酒店开支收入明细【范本模板】
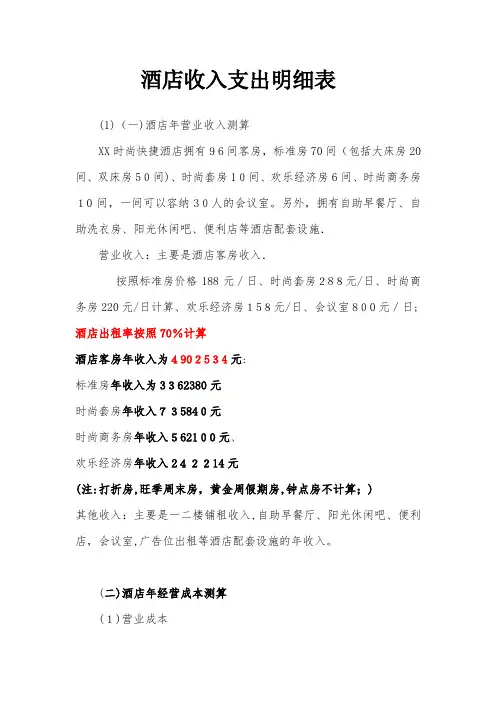
酒店收入支出明细表(1)(一)酒店年营业收入测算XX时尚快捷酒店拥有96间客房,标准房70间(包括大床房20间、双床房50间)、时尚套房10间、欢乐经济房6间、时尚商务房10间,一间可以容纳30人的会议室。
另外,拥有自助早餐厅、自助洗衣房、阳光休闲吧、便利店等酒店配套设施.营业收入:主要是酒店客房收入.按照标准房价格188元/日、时尚套房288元/日、时尚商务房220元/日计算、欢乐经济房158元/日、会议室800元/日; 酒店出租率按照70%计算酒店客房年收入为4902534元:标准房年收入为3362380元时尚套房年收入735840元时尚商务房年收入562100元、欢乐经济房年收入242214元(注:打折房,旺季周末房,黄金周假期房,钟点房不计算;)其他收入:主要是一二楼铺租收入,自助早餐厅、阳光休闲吧、便利店,会议室,广告位出租等酒店配套设施的年收入。
(二)酒店年经营成本测算(1)营业成本主营成本主要是指与酒店客房收入相对应的运营成本,据了解,酒店客房运营成本主要包括客房耗材成本.一般情况下,快捷酒店客房日消耗材料成本9元,那么按照出租率70%计算,XX时尚快捷酒店客房年材料消耗费用约220752元;。
(2)营业费用营业费用主要是指酒店运营的物业管理费支出、基层人员工资及其他费用支出。
场地租用费用每年150万物业管理费支出主要包括酒店设备保养费、设备修理费等等,若按照每平方米月管理费0.6元计算,那么XX时尚快捷酒店物业管理费约为21600元。
另外据了解,快捷酒店年水电等能源消耗费用约50万元。
基层员工工资:根据下文所示的XX时尚快捷酒店岗位设置和人员编制表,我们预编酒店基层员工为27人。
按照目前北海酒店基层员工工资的一般水平(每月平均薪水1200元、含三金),XX时尚快捷酒店基层员工年工资总额约38万元。
其他费用:其他费用主要是酒店运营中的宣传、广告等必须支出的费用。
据了解,酒店年宣传、广告费用约6万元。
A101010一般企业收入明细表填写指引
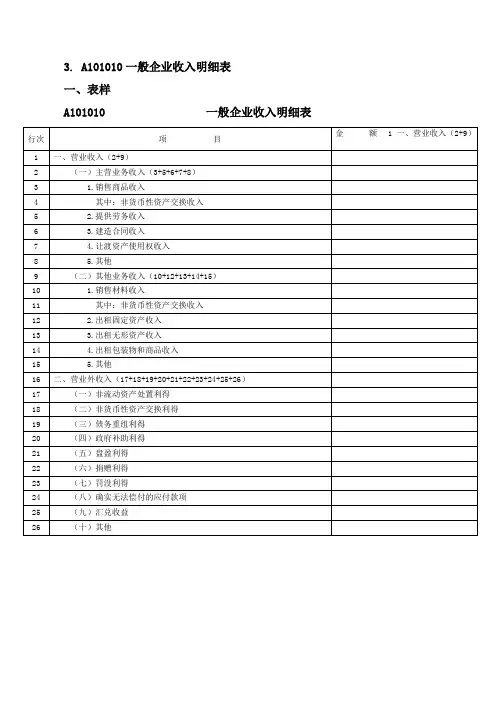
3. A101010一般企业收入明细表一、表样A101010 一般企业收入明细表二、主要政策依据《中华人民共和国企业所得税法》《中华人民共和国企业所得税法实施条例》《国家税务总局关于发布〈中华人民共和国企业所得税年度纳税申报表(A 类,2017年版)〉的公告》(国家税务总局公告2017年第54号)《国家税务总局关于确认企业所得税收入若干问题的通知》(国税函[2008]875号 )三、填写思路本表适用于除金融企业、事业单位和民间非营利组织外的企业填报,小型微利企业可免于填报此表。
收入成本费用表的填报数据全部取自企业财务会计核算数据, 与税收口径数据无关。
纳税人应根据国家统一会计制度的规定,填报“主营业务收入”“其他业务收入”和“营业外收入”。
“营业收入”和“营业外收入”这两行的金额需要跟年度利润表中的对应行次金额一致,不一致的话需要核实申报数据填写是否有误。
收入产生的税会差异通过A105010《视同销售和房地产开发企业特定业务纳税调整明细表》和A105020《未按权责发生制确认收入纳税调整明细表》进行调整。
四、主要项目填报解析(一)营业收入(第1行=第2+9行,第1行=表A100000第1行)第1行“营业收入”:根据主营业务收入、其他业务收入的数额计算填报。
营业收人是一个计算数值项目, 由主营业务收人与其他业务收入组成, 数据分别取自营业务收人与其他业务收人两个不同的会计科目, 在税收上没有对主营业务收入与其他业务收人的划分标准, 企业根据其会计核算要求及经营内容, 划分主营业务收入与其他业务收入进行填报。
1.主营业务收入(第2行=第3+5+6+7+8行)第2行“主营业务收入”:根据不同行业的业务性质分别填报纳税人核算的主营业务收入。
在主营业务收入项目下, 细分销售商品收人, 提供劳务收入、建造合同收人、让渡资产使用权收入四大类, 分类原则主要是参照《企业会计准则》的收入分类方法。
《企业会计准则第14号-收人》规定“本准则所涉及的收入, 包括销售商品收人、提供劳务合同的确认、计量和相关信息的披露的特殊规定, 单独从提供劳务收入中抽取出建造合同收入作为单独一项收人类型进行填报。
《一般企业收入明细表》(A101010)

A101010 一般企业收入明细表【表单说明】本表适用于除金融企业、事业单位和民间非营利组织外的企业填报。
纳税人应根据国家统一会计制度的规定,填报“主营业务收入”“其他业务收入”和“营业外收入”。
一、有关项目填报说明1.第1行“营业收入”:根据主营业务收入、其他业务收入的数额计算填报。
2.第2行“主营业务收入”:根据不同行业的业务性质分别填报纳税人核算的主营业务收入。
3.第3行“销售商品收入”:填报纳税人从事工业制造、商品流通、农业生产以及其他商品销售活动取得的主营业务收入。
房地产开发企业销售开发产品(销售未完工开发产品除外)取得的收入也在此行填报。
4.第4行“其中:非货币性资产交换收入”:填报纳税人发生的非货币性资产交换按照国家统一会计制度应确认的销售商品收入。
5.第5行“提供劳务收入”:填报纳税人从事建筑安装、修理修配、交通运输、仓储租赁、邮电通信、咨询经纪、文化体育、科学研究、技术服务、教育培训、餐饮住宿、中介代理、卫生保健、社区服务、旅游、娱乐、加工以及其他劳务活动取得的主营业务收入。
6.第6行“建造合同收入”:填报纳税人建造房屋、道路、桥梁、水坝等建筑物,以及生产船舶、飞机、大型机械设备等取得的主营业务收入。
7.第7行“让渡资产使用权收入”:填报纳税人在主营业务收入核算的,让渡无形资产使用权而取得的使用费收入以及出租固定资产、无形资产、投资性房地产取得的租金收入。
8.第8行“其他”:填报纳税人按照国家统一会计制度核算、上述未列举的其他主营业务收入。
9.第9行“其他业务收入”:填报根据不同行业的业务性质分别填报纳税人核算的其他业务收入。
10.第10行“销售材料收入”:填报纳税人销售材料、下脚料、废料、废旧物资等取得的收入。
11.第11行“其中:非货币性资产交换收入”:填报纳税人发生的非货币性资产交换按照国家统一会计制度应确认的材料销售收入。
12.第12行“出租固定资产收入”:填报纳税人将固定资产使用权让与承租人获取的其他业务收入。
超市营业外收入与损益明细表

=综合毛利额+其他收入 =净毛利*1.7% =人事费用+基本设施费+行销费+资讯费+维修费+营运费
=总收益-销售税金及附加-可控成本 =固定资产折旧+摊销+租金+营业外支出
店铺按照规定比例提取及团购任务完成的奖惩 =营业贡献-不可控成本-管理费用-配送费用 =税前息前净收益-财务费用
6 总收益 7 销售税金及附加
8 可控成本
a) 人事费用 b) 基本设施费用 c) 行销费用 d) 资讯费用 e) 维修费用 f) 营运费用 9 营业贡献 10 不可控成本 a) 固定资产折旧 b) 摊销 c) 租金 d) 营业外支出 11 管理费用 12 配送费用 13 税前息前净收益 14 财务费用 15 税前净收益
门店因销售烟取得的收入
15 PCD收入
ID 内容
1 未税销售收入
2 净毛利 3 赞返收入 4 综合毛利额 5 其他收入 a) 租赁收入 b) 营业外收入 c) 营销收入
PCD促销位招商收入
项目
损益
逻辑关系
课组销售合计,取数bw系统
=商品毛利额-商品损耗 按照比例分配到门店 =净毛利+赞返收入 =租赁收入+营业外收入+营销收入 招商区域出租取得的收入 水电费收入、废品收入、备品收入、商品补偿收入等 广告位、灯箱广告等收入
指员工违规处罚收入或其他罚款收入
门店输出劳务获得的收入、手机充值收入等。
门店因商品发生内外盗时取得的补偿收入。
门店停车场收费收入 门店向商户收取的培训及资料费、管理费、工服清洗费、宣 传服务费、电话费等 收取加盟店的加盟收入
收取给自愿加盟店配货的配送费、权利金和网费。
政府占地、拆迁补偿及其他政策性补贴收入。 主要指收银长款、长款罚款、捡拾款、固定资产盘盈、发票 差异及其他营业外收入项目。 门店因销售家电商品取得的收入
收入明细表

11 (3)包装物出租收入
12 (4)其他
13 (二)视同销售收入(14+15+16)
14 (1)非货币性交易视同销售收入
15 (2)货物、财产、劳务视同销售收入
16 (3)其他视同销售收入
17 二、营业外收入(18+19+20+21+22+23+24+25+26)
18 1.固定资产盘盈
19 2.处置固定资产净收益
20 3.非货币性资产交易收益
21 4.出售无形资产收益
22 5.罚款净收入
23 6.债务重组收益
24 7.政府补助收入
25 8.捐赠收入
26 9.其他
鉴证标识与说明:详细审核见后附各收入鉴证表 1、 主营业务收入鉴证表 索引号:2B-01; 2、 其他业务收入鉴证表 索引号:2B-02; 3、 营业外收入鉴证表 索引号:2B-04 。
鉴证结论:
金额-宁波中诚税务师事来自所收入明细表行次
项
目
1 一、销售(营业)收入合计(2+13)
2 (一)营业收入合计(3+8)
3 1.主营业务收入(4+5+6+7)
4 (1)销售货物
5 (2)提供劳务
6 (3)让渡资产使用权
7 (4)建造合同
8 2.其他业务收入(9+10+11+12)
9 (1)材料销售收入
10 (2)代购代销手续费收入
企业经营收支明细表

企业经营收支明细表
企业经营收支明细表是一种记录企业经营活动的财务报表,用于展示企业在一定时期内的收入和支出情况。
该表通常包括以下内容:
1. 收入部分:
- 销售收入:包括销售产品、提供服务等所获得的收入。
- 其他收入:除销售收入外的其他收入,如租金收入、利息收入等。
2. 支出部分:
- 成本费用:生产产品或提供服务所发生的直接成本,包括原材料成本、人工成本等。
- 销售费用:销售产品或服务所产生的费用,如广告费、销售员提成等。
- 管理费用:与企业管理活动相关的费用,如办公室租金、员工薪资等。
- 财务费用:与企业财务活动相关的费用,如利息支出、手续费等。
- 税费:企业需要缴纳的各种税费,如所得税、增值税等。
3. 利润部分:
- 营业利润:收入减去成本和费用后的利润。
- 利润总额:在营业利润的基础上加上其他收入和其他费用的差额。
- 净利润:利润总额减去所得税后的净利润。
企业经营收支明细表可以帮助企业管理者了解企业的经营状况,分
析收入和支出的变化趋势,及时发现问题并采取相应的措施。
同时,这也是财务报表中的重要一环,为企业的财务决策提供了重要依据。
一般企业收入明细表及填表说明
A101010 一般企业收入明细表- 1 -A101010 《一般企业收入明细表》填报说明本表适用于除金融企业、事业单位和民间非营利组织外的企业填报。
纳税人应根据国家统一会计制度的规定,填报“主营业务收入”“其他业务收入”和“营业外收入”。
一、有关项目填报说明1.第1行“营业收入”:根据主营业务收入、其他业务收入的数额计算填报。
2.第2行“主营业务收入”:根据不同行业的业务性质分别填报纳税人核算的主营业务收入。
3.第3行“销售商品收入”:填报纳税人从事工业制造、商品流通、农业生产以及其他商品销售活动取得的主营业务收入。
房地产开发企业销售开发产品(销售未完工开发产品除外)取得的收入也在此行填报。
4.第4行“其中:非货币性资产交换收入”:填报纳税人发生的非货币性资产交换按照国家统一会计制度应确认的销售商品收入。
5.第5行“提供劳务收入”:填报纳税人从事建筑安装、修理修配、交通运输、仓储租赁、邮电通信、咨询经纪、文化体育、科学研究、技术服务、教育培训、餐饮住宿、中介代理、卫生保健、社区服务、旅游、娱乐、加工以及其他劳务活动取得的主营业务收入。
6.第6行“建造合同收入”:填报纳税人建造房屋、道路、桥梁、水坝等建筑物,以及生产船舶、飞机、大型机械设备等取得的主营业务收入。
7.第7行“让渡资产使用权收入”:填报纳税人在主营业务收入核算的,让渡无形资产使用权而取得的使用费收入以及出租固定资产、无形资产、投资性房地产取得的租金收入。
8.第8行“其他”:填报纳税人按照国家统一会计制度核算、上述未列举的其他主营业务收入。
9.第9行“其他业务收入”:填报根据不同行业的业务性质分别填报纳税人核算的其他业务收入。
10.第10行“销售材料收入”:填报纳税人销售材料、下脚料、废料、废旧物资等取得的收入。
11.第11行“其中:非货币性资产交换收入”:填报纳税人发生的非货币性资产交换按照国家统一会计制度应确认的材料销售收入。
12.第12行“出租固定资产收入”:填报纳税人将固定资产使用权让与承租人获取的其他业务收入。
财务收支记账明细表
票据号
科目
1 2021/3/11 记字第1号 营业收入
摘要
2 2021/3/11 记字第2号 租金收入
3 2021/3/11 记字第3号 财务收入
4 2021/3/11 记字第4号 销售收入
5 2021/3/11 记字第5号 水电收入
6 2021/3/11 记字第6号 营销费用
7 2021/3/11 记字第7号 其他支出
现金
¥5,000.00
¥19,500.00
工行
¥6,000.00
¥13,500.00
中国银行
¥8,000.00
¥5,500.00
转账
¥9,000.00
微信
¥7,000.00
支付宝
记账人
备注
Байду номын сангаас
¥5,500.00
20
莫恩 达制
作
务收支记账明细表
支出合计:40000 支出金额
剩余合计:148500 剩余金额
收入账户 支出账户 发生部门 经办人
¥4,000.00
招行
¥10,000.00
农行
¥18,000.00
建行
¥24,000.00
微信
¥29,500.00
支付宝
¥5,000.00
¥24,500.00
14 2021/3/11 记字第8号 固定资产
15 2021/3/11 记字第9号 银行存款
16 2021/3/11 记字第10号 管理费用
17 2021/3/11 记字第11号 财务支出
18
19
财务收支记账
收入合计:29500 收入金额 ¥4,000.00
企业收入明细表
企业所得税年度纳税申报表附表一(1)收入明细表附表一(1)《收入明细表》填报说明一、适用范围本表适用于执行企业会计制度、小企业会计制度、企业会计准则以及分行业会计制度的一般工商企业的居民纳税人填报。
二、填报依据和内容根据《中华人民共和国企业所得税法》及其实施条例、相关税收政策,以及企业会计制度、小企业会计制度、企业会计准则,以及分行业会计制度规定,填报“主营业务收入”、“其他业务收入”和“营业外收入”,以及根据税收规定确认的“视同销售收入”。
三、有关项目填报说明1.第1行“销售(营业)收入合计”:填报纳税人根据国家统一会计制度确认的主营业务收入、其他业务收入,以及根据税收规定确认的视同销售收入。
本行数据作为计算业务招待费、广告费和业务宣传费支出扣除限额的计算基数。
2.第2行“营业收入合计”:填报纳税人根据国家统一会计制度确认的主营业务收入和其它业务收入。
本行数额填入主表第1行。
3.第3行“主营业务收入”:根据不同行业的业务性质分别填报纳税人按照国家统一会计制度核算的主营业务收入。
(1)第4行“销售货物”:填报从事工业制造、商品流通、农业生产以及其他商品销售企业取得的主营业务收入。
(2)第5行“提供劳务”:填报从事提供旅游饮食服务、交通运输、邮政通信、对外经济合作等劳务、开展其他服务的纳税人取得的主营业务收入。
(3)第6行“让渡资产使用权”:填报让渡无形资产使用权(如商标权、专利权、专有技术使用权、版权、专营权等)而取得的使用费收入以及以租赁业务为基本业务的出租固定资产、无形资产、投资性房地产在主营业务收入中核算取得的租金收入。
(4)第7行“建造合同”:填报纳税人建造房屋、道路、桥梁、水坝等建筑物,以及船舶、飞机、大型机械设备等取得的主营业务收入。
4.第8行:根据不同行业的业务性质分别填报纳税人按照国家统一会计制度核算的其他业务收入。
(1)第9行“材料销售收入”:填报纳税人销售材料、下脚料、废料、废旧物资等取得的收入。
A101010《一般企业收入明细表》
第15行“其他”:填报纳税人按照国家统一会计制度核算,上述未列举的其他业务收入。
2.1 表单填报情况详解
A101010 一般企业收入明细表
行次
项目
金额
16 二、营业外收入(17+18+19+20+21+22+23+24+25+26)
17 (一)非流动资产处置利得 18 (二)非货币性资产交换利得 19 (三)债务重组利得 20 (四)政府补助利得 21 (五)盘盈利得 22 (六)捐赠利得 23 (七)罚没利得 24 (八)确实无法偿付的应付款项 25 (九)汇兑收益 26 (十)其他
21 (五)盘盈利得
22 (六)捐赠利得
23 (七)罚没利得
24 (八)确实无法偿付的应付款项
25 (九)汇兑收益
26 (十)其他
金额
A101010 一般企业收入明细表
第1行“营业收入”:根据主营 业务收入、其他业务收入的数额 计算填报。
16 第 行“营业外收入”:填报纳 税人计入本科目核算的与生产经 营无直接关系的各项收入。
2.1 表单填报情况详解
第16行“二、营业外收入” 第17行“非流动资产处置利得”:填报纳税人处置固定资产、无形资产等取得的净收益。 第18行“非货币性资产交换利得”:填报纳税人发生非货币性资产交换应确认的净收益。 第19行“债务重组利得”:填报纳税人发生的债务重组业务确认的净收益。 第20行“政府补助利得”:填报纳税人从政府无偿取得货币性资产或非货币性资产应确认的净收益。 第21行“盘盈利得”:填报纳税人在清查财产过程中查明的各种财产盘盈应确认的净收益。
第11行“其中:非货币性资产交换收入”:填报纳税人发生的非货币性资产交换按照国家统一会计制度应确认 的材料销售收入。