
中国注册会计师考试通过率共20页文档
注册会计师参考资料(2009年12月)一近几年通过率的数据:(1)2007年: 2007年全国注册会计师考试通过率与06年相当,经财政部注册会计师考试委员会批准,2007年度注册会计师全国统一考试和英语测试成绩于12月21日正式发布,考生可登录中国注册会计师协会网站进行查询。
2007年度注册会计师全国统一考试共有57万人报名,48万余人次参加了考试。
各科合格人数及合格率分别为:会计16538人,12.66%;审计8083人,13.95%;财务成本管理13466人,18.41%;经济法20636人,17.09%;税法11249人,11.08%。
总体来看,2007年度所有科目的平均合格率为14.64%,与2006年度的平均合格率相当。
注册会计师全国统一考试英语测试共有1049人报名,805人参加考试。
共有311人取得合格成绩,合格率为38.73%。
对于英语测试取得合格成绩的人员将发给合格证书,记入会员档案,并在中国注册会计师协会组织高级人才培训时参考。
2007年度继续采用双重评卷方式,即:对两次评卷分值差异在3分以上的试卷,进行第三次评阅。
2007年度继续对总得分临近60分的试卷,全部选出进行三评。
(2)2006年2006年度所有科目的平均合格率为14.93%,与2005年度的平均合格率相当2006年度注册会计师全国统一考试共有55.98万人报名,29.48万人参加了考试。
各科合格人数及合格率分别为:会计,18505人,12.87%;审计,9395人,13.22%;财务成本管理,11458人,14.50%;经济法,18989人,16.69%;税法,18161人,17.34%。
(3) 2005年度所有科目的平均合格率为13.34%2005年度注册会计师全国统一考试共有58.76万人报名参加此次考试。
各科合格人数及合格率分别为:会计16918人,11.22%,审计7372人,10.93%,财务成本管理11294人,13.92%,经济法14624人,12.47%,税法21498人,18.19%。
(4)2004年注会考试平均合格率11.44%,与2003年的平均合格率基本相当注册会计师全国统一考试共有31.51万人参加,总有效试卷份数为56.8万份。
2004年成绩情况的总体统计,各科合格人数及合格率分别为:会计,16642人,10.32%;审计,6967人,10.04%;财务成本管理,11024人,12.61%;经济法,14780人,12.68%;税法,14983人,11.66%。
(5)2003年度注册会计师全国统一考试共有68.2万人报名参加。
其中,有1478名港澳台地区及外国籍考生报名参加考试,973人在香港应试,505人在北京应试。
各科合格人数及合格率分别为:会计17816人,9.17%;审计5812人,7.48%;财务成本管理11324人,10.36%;经济法16739人,12.82%;税法18653人,12.01%。
(6)2002年五科的平均出考率为44.29%,全国共有91人在这次考试中取得五科的全部合格成绩。
在2002年注册会计师全国统一考试中共有37.4万人、69.8万人科次参加考试(出考率约为:36.845),各科合格人数及合格率分别为:会计,22221人,10.89%,审计,26400人,33.33%;财务成本管理,10233人,9.34%;经济法,47542人,32.06%;税法,18272人,11.65%。
(7)2001年一次性全科合格共41人,占全科报考人数的0.36%。
2001年度参加注册会计师全国统一考试有37.37万人、73.64万人科次参加。
五科平均出考率为47.65%。
按《注册会计师全国统一考试办法》的规定,“考试实行百分制,60分为合格分数线”,各科的合格人数及合格率分别为:会计,11706人,合格率为5.47%;审计,11611人,合格率为13.60%;财务成本管理,11197人,合格率为9.27%;经济法,11733人,合格率为7.86%;税法,11324人,合格率为6.81%。
(8)2000年一次报考5科并全部合格的人数为181人,占报考全科人数的比例为1.65%。
共有133.5875人次报考注册会计师,实际参加考试的有649156人,出考率为48.59%.按照《注册会计师全国统一考试办法》的规定,每科试卷实行百分制,60分为合格成绩分数线。
各科目出考人数及合格人数分别为:会计,193899人参考,18403人合格,合格率为9.49%;审计,70277人参考,14503人合格,合格率为20.14%;财务成本管理,108299人参考,19123人合格,合格率为17.66%;经济法,131749人参考,25448人合格,合格率为19.32%;税法,143192人参考,17105人合格,合格率为11.95%。
二通过率低的原因:为什么注会的通过率低???100个人参加考试实际人能来参加考试的人大概在40人左右在这40人当中有3个是来见识见识的,实际人他可能书才看了20%有6个是书看了50%左右的,想来碰碰运气,能过就过,好歹对得起报名费有7个是把整本书都看完了,很可惜他只看了一遍左右,估计看了后面前面也忘了有4个左右已经把书看了几遍.但由于自身的原因,资质有限没通过有5个已经看得滚瓜烂熟,由于临场发挥以及对学科的理解不足没通过还有剩下的15个人差不多就是及格的人数了.......及格率就是这样出来的.那么,只要你刻苦了,努力了,真正的下决心了.那么你就可能是15个中的一个.再起看来注册会计师的成功率会低吗?三会计专业分析:从会计专业本身来说,它是一个专业性很强的学科,也是几个考研没用专业之一,一方面如果在大学四年期间,你的专业课尤其是财务会计课学的特别的精的话,那么一般的企业就都可以了;另一方面考研后的高级会计等等课程,是很好,很可惜以我们国家目前的财务制度和企业管理整体水平来说是没有用的,所以会计系的考研最好选择考一个管理系的。
不可否认的是会计系的确是经管类能学到实用性强一点的知识的专业之一。
它很繁琐但并不难或者说难点并不多,而且很集中,近几年有很多会计系的和非会计专业的同学也选择了考注册会计师,当然这是一个方向,社会上普遍反映的是该职称考试是几个含金量最高考试之一,而且通过率很低,为什么会这样呢?我觉得大部分原因还是个人方面的。
考该职称的人大致可分为两类,一类是高校及大中专学生,这部分人的优点是脑筋还很活,时间相对来说比较充裕,而且相互之间的考生交流比较方便,但往往这部分人不够用功,或者是自己以为可以没有上好的辅导班(除非你特别特别之聪明),另外就是这部分考生没有工作经验,实务操作能力不强,这些原因是造成他们失败的主要原因。
另一类就是以工作的会计从业人员或其他职业从业人员,这部分人的优点很明显他们的实务操作能力很强,遇见题目后可能很快的就给以数量化,但是这部分人的缺点是大部分人上了年纪,头脑里装了太多的事情,另外他们的时间并不充裕,听课的效果也不是很好,交流上很难,也很容易产生惰性和陷入谜局。
这是造成其失败的主要原因之一。
另外注会考试本身的特点也会使人会有迷惑的感觉,第一,其五年有效的考试制度很容易使人迷惑,容易前两三年很松懈,后两三年过度紧张,五门考试和全科A证的存在也会多多少少的使人迷茫或走错方向;第二,它的考试过程密度是很高的,如果你报了五门,那很不幸你将在那个九月中旬的两天半内全部是该考试,再拿会计单科来说,该科考试你别看有三个半小时,但是你是会相当的紧张的,因为它的题量并不是一个普通考生能在这段时间内能够解决的,监考比你参加的很多考试都松,但是就这样,你抄都抄不完的,因为你很少很少会遇见那么牛X 的人。
四注会对数学英语的要求:注会考得是会计、审计、财务管理、经济法和税法,与英语和数学没有直接关系。
大学经济类本科生的数学基础就足以对付注会考试了。
五关于注会新的考试制度:2009年注会考试改革了,由原来考五门,改为必考6+1门;另外英语测试属于选考。
关于考试动态方面:一、新制度下考试难度与现行五科略有降低新的注册会计师考试是对现行制度考试内容的分拆、补充和整合。
尽管不是简单的拆并,但也不是在原来5门科目之外增加两个新的科目。
这次改革是按照注册会计师胜任能力指南的要求,遵循注册会计师的成长规律,对考试科目的重新设计,很大程度上是对现行考试制度有关考试内容的补充和完善。
相应的,新的考试制度下的会计、审计、财务成本管理、经济法、税法要比现行考试制度下同名科目的综合应用要求相应减少。
值得一提的是,通过科目调整,使两个阶段各科目的考查目的更加清晰,知识理解层次更加单一,复习备考更有针对性,从而有助于考生参加考试。
解读:两个层级的考试分散了注会考试难度。
也就是说原来一步走的过程分为两步来解决,增加了专业阶段证书的过渡政策,该证书取得以后五年内可以参加综合测试拿到全科合格证书。
在没有取得综合阶段证书之前,专业阶段证书可以证明考生具备了注册会计师的专业水平和能力要求。
整体内容更多是现有内容的分类、补充和完善,各个科目进行重新设计,现行五科在新制度下难度略有降低,新的科目基于现行科目的内容体系。
综合测试阶段是专业阶段六科的大综合,考试题目设计很可能是几个科目内容简单的结合,出综合题目的可能性还有待商榷。
二、企业战略与风险管理科目不全是新的内容公司战略与风险管理就是对现行考试制度的财务成本管理科目的分拆,并补充了现代市场环境下风险管理方面的内容和内部控制方面的内容。
这些都是在现行科目下可以看到的内容,另外不可避免地会完善和添加部分内容,该科目要求更加系统,考试目的更明确。
所以要复习新的科目是比较有方向的,主要以审计和财管为主就可以大致上掌握新科目的大部分内容,因此该科目其实并不是十分复杂,也不需要过度惊慌。
六考试报名:一考试方式和时间考试方式为闭卷、笔试。
客观性试题采用填涂答题卡方式解答;主观性试题采用书写文字方式解答。
单科成绩合格者,其合格成绩在取得单科合格成绩后的连续四次考试中有效考试通常于每年9月中旬举行,会计考试时间为210分钟;审计、财务成本管理考试时间各为180分钟;经济法、税法考试时间各为150分钟。
二、考试报名时间2008年度注册会计师全国统一考试报名时间为2008年4月1日至4月30日之间,具体时间由各地方考试委员会确定,一般应不少于20个工作日。
三、报名方法1.报名人员可同时报考五门科目,也可选择报考部分科目。
分科交纳报名费,报名费中包括每科10元试卷费,由地方考试委员会办公室汇交全国考试委员会办公室,用于命题、试卷印制、发放及评阅等工作的支出。
2.报名时,须提交学历证书或专业技术职称证书原件,交纳一寸近期(上年或本年)免冠照片若干张(供准考证等使用),经报名点工作人员审核无误后,填写《2005年度注册会计师全国统一考试××地区报名登记表》,并按报名收费标准交纳报名费。
注册类证书通过率

注册类证书通过率1.引言1.1 概述在撰写关于注册类证书通过率的长文中,我们首先需要对概述部分进行阐述。
概述部分应该对注册类证书通过率进行简要介绍,为读者提供一个全面的认识和了解。
注册类证书通过率是指在特定的领域或行业中,参加相关考试并获得证书的人数与参考总人数之间的比率。
这一比率通常用百分比的形式表示,可以反映出考试的难度和考生的水平。
注册类证书具有重要的意义,它是对个人在某一特定领域的专业能力与素质的认可和证明。
无论是医学、法律、教育还是工程等行业,注册类证书都是衡量专业水平的重要标准。
人们通常通过参加注册类考试来获取相关证书,而通过率则是考生们所关心的重要指标之一。
注册类证书的通过率受多种因素的影响,包括考试内容的难易程度、考试标准的严格性、考生的准备情况等。
高通过率意味着考试相对容易,可能存在着考试的公平性、标准的降低等问题;而低通过率则可能反映了考试的难度较大,对考生的专业能力和素质有更高的要求。
了解并关注注册类证书的通过率对于考生来说具有一定的重要性。
通过率可以帮助考生评估自己在特定领域的竞争力,随着通过率的提升,考生也能更好地了解自身在该领域的专业水平,并相应地制定学习和准备考试的方向和策略。
在接下来的正文部分中,我们将进一步探讨注册类证书通过率的影响因素、现状以及提高通过率的途径和策略。
通过对这些问题的深入分析,我们可以更好地了解注册类证书通过率的背后含义,为考生提供一些建议和借鉴,同时也对相关机构和评价体系进行积极的反思和改进。
1.2文章结构文章结构是指文章的组织和布局方式,它对于读者能否快速理解文章内容、逻辑顺序是否合理至关重要。
本文的结构主要分为引言、正文和结论三个部分。
在引言中,我们将对注册类证书通过率的概述进行介绍,同时说明本文的目的。
通过这部分,读者可以了解到文章所要讨论的主题以及我们想要达到的目标。
接下来是正文部分,我们将依次探讨两个要点。
在2.1小节中,我们将首先讨论注册类证书通过率的影响因素,并进行详细的分析和阐述。
第十二章 社会审计(PPT)

➢ 独立审计(shěn jì)准那么与审计(shěn jì)报告 ➢ 独立审计准那么是用来标准注册会计师执行审计业
务,获取审计证据,形成审计结论,出具审计报告 的专业标准。
第二十三页,共三十九页。
➢ 独立审计准那么性质(xìngzhì): ➢ 是标准注册会计师执业的行为标准。
第二十九页,共三十九页。
2、风险评估以及风险的应对
第1201号——方案(fāng àn)审计工作 第1211号——了解被审计单位及其环境并评估重大错
报风险 第1212号——对被审计单位使用效劳机构的考虑 第1221号——重要性 第1231号——针对评估的重大错报风险实施的程序
第三十页,共三十九页。
分类方法 审计方式
审计对象 实施的手段 审计准则 监督的性质
政府审计 社会审计 政府审计 社会审计
政府审计 社会审计 政府审计 社会审计 政府审计 社会审计
比较
强制审计 受托审计 政府公共资金的收支、运用情况 一切盈利及非营利单位
政府行为,无偿审计 有偿审计
国家审计准则 独立审计准则 审计处理意见 审计意见
息
第三十三页,共三十九页。
6、特殊领域
第1601号——对特殊目的审计业务出具审计报告 第1602号——验资 第1611号——商业银行财务报表审计 第1612号——银行间函证程序 第1613号——与银行监管机构(jīgòu)的关系 第1621号——对小型被审计单位审计的特殊考虑 第1631号——财务报表审计中对环境事项的考虑 第1632号——衍生金融工具的审计 第1633号——电子商务对财务报表审计的影响
➢ 执业准那么按其功能区分为两大类型 ➢ 具有概念框架功能的准那么; ➢ 具有实务操作功能的准那么.
中级各科通过率(3篇)

第1篇随着社会对专业人才需求的不断增长,各类职业资格考试成为许多从业者提升自身竞争力的必经之路。
其中,中级各科考试作为职业发展的重要里程碑,备受关注。
本文将通过对中级各科考试通过率的分析,揭示考试背后的数据与趋势。
一、中级各科考试概述中级各科考试是指针对具有一定工作经验和专业知识的人员,由国家或行业组织举办的职业资格考试。
考试科目主要包括:会计、审计、经济师、统计师、工程师、造价工程师、资产评估师、证券从业、银行从业等。
这些考试旨在检验考生是否具备相应岗位所需的专业知识和技能。
二、中级各科考试通过率分析1. 会计考试通过率会计考试是中级各科考试中最为热门的科目之一。
近年来,会计考试通过率整体呈上升趋势。
以下为近年来会计考试通过率的数据:- 2018年:通过率为38.3%- 2019年:通过率为41.2%- 2020年:通过率为43.5%- 2021年:通过率为45.2%分析:会计考试通过率逐年上升,一方面得益于考生对会计行业的认可度不断提高,另一方面也反映了我国会计行业对专业人才的需求持续增长。
2. 审计考试通过率审计考试作为中级各科考试的重要组成部分,近年来通过率波动较大。
以下为近年来审计考试通过率的数据:- 2018年:通过率为29.6%- 2019年:通过率为32.8%- 2020年:通过率为26.7%- 2021年:通过率为28.5%分析:审计考试通过率波动较大,可能与审计行业的发展阶段、市场需求等因素有关。
尽管如此,审计考试通过率仍保持在较高水平,说明审计专业人才在社会各界的认可度较高。
3. 经济师考试通过率经济师考试是中级各科考试中的另一热门科目。
近年来,经济师考试通过率整体呈上升趋势。
以下为近年来经济师考试通过率的数据:- 2018年:通过率为36.2%- 2019年:通过率为38.7%- 2020年:通过率为40.5%- 2021年:通过率为42.3%分析:经济师考试通过率逐年上升,说明我国经济行业对专业人才的需求不断增长,同时也反映了经济师考试在行业内的认可度较高。
中国注册会计师执业准则(2019年修订版共149页word资料
中国注册会计师执业准则(2019年修订版)江苏兴光会计师事务所JiangSu XingGuang Certified Public Accountants.二〇一一年二月财政部《关于印发〈中国注册会计师审计准则第1101号—注册会计师的总体目标和审计工作的基本要求〉等38项准则的通知》(财会[2019]21号):为了规范注册会计师的执业行为,提高执业质量,维护社会公众利益,促进社会主义市场经济的健康发展,中国注册会计师协会修订了《中国注册会计师审计准则第1101号—注册会计师的总体目标和审计工作的基本要求》等38项准则,现予批准,自2012年1月1日起施行。
《中国注册会计师执业准则》(财会[2019]4号)文中《中国注册会计师审计准则第1101号—财务报表审计的目标和一般原则》等35项准则同时废止。
现将新修订的38项准则和财会[2019]4号文发布,未被财会[2019]21号文废止的13项准则汇编成册,仍按准则编号顺序排列。
其中新修订的38项准则标题以宋体表示,财会[2019]4号文中未被废止的13项准则标题以楷体表示,以示区别。
编者目录关于印发《中国注册会计师审计准则第1101号—注册会计师的总体目标和审计工作的基本要求》等38项准则的通知 (1)中国注册会计师鉴证业务基本准则 (2)中国注册会计师审计准则第1101号——注册会计师的总体目标和审计工作的基本要求 (8)中国注册会计师审计准则第1111号——就审计业务约定条款达成一致意见 (12)中国注册会计师审计准则第1121号——对财务报表审计实施的质量控制 (14)中国注册会计师审计准则第1131号——审计工作底稿 (16)中国注册会计师审计准则第1141号——财务报表审计中与舞弊相关的责任 (19)中国注册会计师审计准则第1142号——财务报表审计中对法律法规的考虑 (23)中国注册会计师审计准则第1151号——与治理层的沟通 (26)中国注册会计师审计准则第1152号——向治理层和管理层通报内部控制缺陷 (28)中国注册会计师审计准则第1153号——前任注册会计师和后任注册会计师的沟通 (29)中国注册会计师审计准则第1201号——计划审计工作 (31)中国注册会计师审计准则第1211号——通过了解被审计单位及其环境识别和评估重大错报风险 (32)中国注册会计师审计准则第1221号——计划和执行审计工作时的重要性 (35)中国注册会计师审计准则第1231号——针对评估的重大错报风险采取的应对措施 (37)中国注册会计师审计准则第1241号——对被审计单位使用服务机构的考虑 (40)中国注册会计师审计准则第1251号——评价审计过程中识别出的错报 (43)中国注册会计师审计准则第1301号——审计证据 (44)中国注册会计师审计准则第1311号——对存货、诉讼和索赔、分部信息等特定项目获取审计证据的具体考虑 (45)中国注册会计师审计准则第1312 号——函证 (47)中国注册会计师审计准则第1313号——分析程序 (49)中国注册会计师审计准则第1314号——审计抽样 (50)中国注册会计师审计准则第1321号——审计会计估计(包括公允价值会计估计)和相关披露 (51)中国注册会计师审计准则第1323号——关联方 (54)中国注册会计师审计准则第1324号——持续经营 (57)中国注册会计师审计准则第1331号——首次审计业务涉及的期初余额 (59)中国注册会计师审计准则第1332号——期后事项 (61)中国注册会计师审计准则第1341号——书面声明 (63)中国注册会计师审计准则第1401号——对集团财务报表审计的特殊考虑 (65)中国注册会计师审计准则第1411号——利用内部审计人员的工作 (70)中国注册会计师审计准则第1421号——利用专家的工作 (72)中国注册会计师审计准则第1501号——对财务报表形成审计意见和出具审计报告 (73)中国注册会计师审计准则第1502号——在审计报告中发表非无保留意见 (77)中国注册会计师审计准则第1503号——在审计报告中增加强调事项段和其他事项段 (79)中国注册会计师审计准则第1511号——比较信息:对应数据和比较财务报表 (81)中国注册会计师审计准则第1521号——注册会计师对含有已审计财务报表的文件中的其他信息的责任 (83)中国注册会计师审计准则第1601号——对按照特殊目的编制基础编制的财务报表审计的特殊考虑 (84)中国注册会计师审计准则第1602号——验资 (85)中国注册会计师审计准则第1603号——对单一财务报表和财务报表特定要素审计的特殊考虑 (88)中国注册会计师审计准则第1604号——对简要财务报表出具报告的业务 (90)中国注册会计师审计准则第1611号——商业银行财务报表审计 (93)中国注册会计师审计准则第1612号——银行间函证程序 (99)中国注册会计师审计准则第1613号——与银行监管机构的关系 (100)中国注册会计师审计准则第1631号——财务报表审计中对环境事项的考虑 (104)中国注册会计师审计准则第1632号——衍生金融工具的审计 (108)中国注册会计师审计准则第1633号——电子商务对财务报表审计的影响 (115)中国注册会计师审阅准则第2101号——财务报表审阅 (119)中国注册会计师其他鉴证业务准则第3101 号——历史财务信息审计或审阅以外的鉴证业务 (122)中国注册会计师其他鉴证业务准则第3111号——预测性财务信息的审核 (129)中国注册会计师相关服务准则第4101号——对财务信息执行商定程序 (133)中国注册会计师相关服务准则第4111号——代编财务信息 (134)质量控制准则第5101号——会计师事务所对执行财务报表审计和审阅、其他鉴证和相关服务业务实施的质量控制 (137)关于印发《中国注册会计师审计准则第1101号—注册会计师的总体目标和审计工作的基本要求》等38项准则的通知财会[2019]21号中国人民银行、审计署、国资委、海关总署、国家税务总局、工商总局、银监会、证监会、保监会、国家外汇管理局,各省、自治区、直辖市财政厅(局):为了规范注册会计师的执业行为,提高执业质量,维护社会公众利益,促进社会主义市场经济的健康发展,中国注册会计师协会修订了《中国注册会计师审计准则第1101号—注册会计师的总体目标和审计工作的基本要求》等38项准则,现予批准,自2012年1月1日起施行。
中级会计证难考吗通过率多少
中级会计证难考吗通过率多少一、中级会计证难考吗通过率多少?中级会计证是我国财务会计人员职业资格考试(以下简称“财会职考”)的其中一个考试科目,对于财务会计人员而言,中级会计证的重要性不言而喻。
那么,中级会计证难考吗?从考试通过率来看,中级会计证的确是一个相对较为难考的职业资格证。
根据中国注册会计师协会官网数据显示,2019年全国中级会计职称考试,全国范围内267311人报名,最终通过人数只有66825人,通过率仅约为25%左右。
而在2019年的中级会计职称考试中,个别省份的通过率甚至未能达到20%,更加具有挑战性。
那么,为什么中级会计证难考呢?首先,在考试内容上,中级会计证涉及多个方面,包括财务会计、管理会计、审计等多个领域的知识体系,考试难度较大,在复习备考上需要花费较长时间进行系统的学习和练习。
其次,在考试策略上,中级会计证的考试要求既有知识积累,也有应用能力和解决问题的能力。
考生要掌握盈利能力、经营能力、财务管理、风险管理、内部控制等方面的考试内容,全面提高自己的应试能力,这也需要进行切实的考试练习和策略调整。
总而言之,中级会计证难考,这不仅是因为考试难度较大,还因为需要考生掌握多个领域的知识,且需要运用各项知识值得考生一较长时间和精力投入在复习备考上。
二、中级会计证考试案例1、阻碍了经济增长的外商投资张某是一家中型企业的首席财务官(CFO),负责管理和监督公司的财务和会计工作。
最近,公司接待了来自美国的外商投资者,但他们发现,在中国的合同执行过程中,存在许多看似无从下手的财务和法律问题,导致投资受到了很大的阻碍。
在这种情况下,张某应如何解决这种财务和法律问题,以便将投资尽快落地?解决思路:这是一道典型的管理会计题目,需要考生掌握以下内容:了解美国投资者所在的行业和市场环境,根据投资者的需求和地域特点,制定适当的投资计划和落地方案;了解中美财务和法律规定、制度和流程等信息,确保公司的财务和法律事务合规稳妥;根据投资需求,整合公司的资源和能力,以提供更优质的投资服务。
CPA历年考试通过率及解读分析
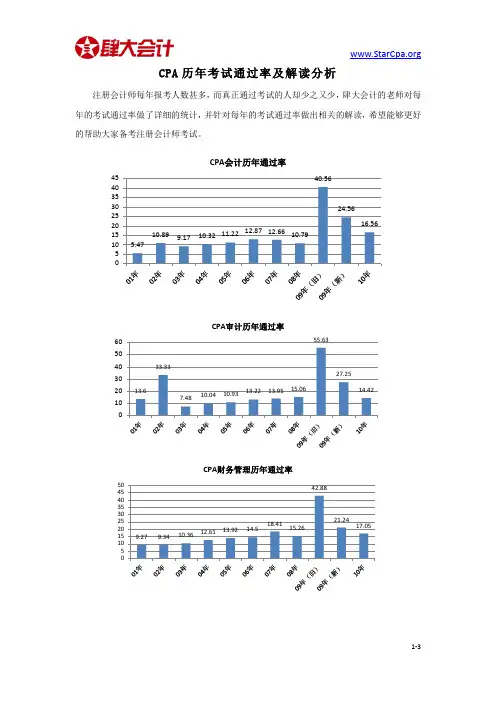
注册会计师每年报考人数甚多,而真正通过考试的人却少之又少,肆大会计的老师对每年的考试通过率做了详细的统计,并针对每年的考试通过率做出相关的解读,希望能够更好的帮助大家备考注册会计师考试。
解读各年的通过率:
年份
通过率情况分析
2010年
2010年度各科的通过率:会计 16.56%,审计 14.42%,财务成本管理 17.05%,经济法 18.62%,税法 15.40%,公司战略与风险管理15.86%。
2008年
2008年度注册会计师全国统一考试共有57万人报名,49万余人次参加了考试。
2008年度各科合格人数及合格率分别为:会计14502人,10.79%;审计9281人,15.06%;财务成本管理9579人,15.26%;经济法20034人,17.98%;税法16498人,13.56%。总体来看,2008年度所有科目的平均合格率为14.53%,与2007年度的平均合格率相当。
从2010年开始,陆续有考生报考综合阶段考试。因为是改革的初期,试题比较容易,从全国范围来看,2010年度考试通过率超过了80%。
2009年
2009年是注会新旧考试制度改革和并行的一年,报名参加旧制度考试的考生为6.6万人,合计报考科次为17万科次;报名参加新考试制度的考生为49万余人,合计报考科次为112万科次,相比2008年总报名人数57.4万人,合计报考科次121万科次,报考总体水平略有下降。
总体来看,2007年度所有科目的平均合格率为14.64%,与2006年度的平均合格率相当。注册会计师全国统一考试英语测试共有1049人报名,805人参加考试。共有311人取得合格成绩,合格率为38.73%。
2Байду номын сангаас06年
2023年注会《审计》考情分析及2024年考情猜想
2023年注会《审计》考情分析及2024年考情猜想注会审计考试已落下帷幕,走出考场是不是感觉大脑CPU已经烧干?题目做起来都似曾相识,但选择答案的那•刻乂觉得AmaZing?下而就本次考试情况进行抽丝剥理:的分析,希望对考生们有所帮助.一、考试壑体情况分析1.题型、题量及分值2023年《审计》考试时间与超型胭量与去年相同,具体即型和分值分布见下表:说明:简答题共6题,其中一道题5分,但可以选用中文或英文解答,如使用英文解答,须全部使用英文,答题正确的,增加5分:另外4道题5分,1道题6分。
2.难度分析从号生反馈来看,今年试题难度较高,题目考查较偏,个别选项很少见到。
客观题考杳的知识点大部分是常见知识点,但是题目选项考查的较细致,部分题目考查的内容在平时学习时容易忽略,如重大事项概要。
荷答题部分,考查的章节是常见章节,但具体题目考查角度有新意,比较灵活,需要考生运用较多的职业判断,综合题部分,识别重大错报风险相关的题目难度较高,与会计知识索密结合,如考查了销售返利、抵债等会计处理。
3.试卷分析2023年注册会计师G审计3考试整体考忒难度较高,考查的知识点大部分为常规知识点,但是因考核思路更灵活,出题角度更细节,对考生的判断和分析能力要求更得。
据考生反馈,由于题目表述较长,整套试卷很少有"一眼瞄出答案”的题目,这相较以往年度,难度有所提升。
另外,考点覆盖全面,二十三个章节中共考查r十八个章节。
其中,第14章、第7章、第1377章、第21章、第23章,仍是高频考点集中地。
结合学员的反馈情况总结,今年试题延续了往年“重拧恒重”“逢新必号”的出题规律,如考查了历年来常考的“审计的前提条件”“审计固有限制”等知识点。
对于2023年教材变动较大的第七章和第十七章,今年考查r非常多的题目,据学员回忆,第七章至少考查五道客观题,笫十七章变动较大的会计估计,考杳了一道完整的简答题:可见,教材发生变化的知识点,是备考中的选中之I Re二、考点展示三、考试规律总结1,重者恒重自实行无纸化机考以来,考点覆盖面逐渐扩大,甚至可广泛地覆盖教材的每一个角落,但不同考点的命题概率依然不同,"重:者恒歪”的命胭特点仍然很明显。
ー伊豆の踊り子
一、川端康成(かわばたやすなり)日本人初のノーベル文学賞の受賞者要旨:⒈川端康成は幼くして近親者を亡くす。
苦しい生活がした。
⒉中学2年から作家を志した。
ほかの人とたくさんの雑誌を創刊した。
⒊ノーベル文学賞とほかの賞を受賞した。
⒋72歳自殺した。
作家紹介小説家(1899 - 1972)。
大阪市生まれ。
幼くして両親や一人の姉と祖母を失い、16歳で祖父に死別して孤児となった。
この環境が彼の人格形成と、彼の文学資質の形成に決定に影響力を与えた。
彼は13歳ごろより文学書を乱読し、小説化を心するようになり、18歳の年には短編が新聞や雑誌などに掲載される。
1920年東京帝国大学英文学科に入学し、いよいよ文学先進しようと『新思潮』を創刊。
同誌二号に発表した『招魂祭一景』は彼の文壇出発ともなた。
1926年、孤児根性の歪みから脱出した『伊豆の踊り子』を新感覚派の拠点となった雑誌『文芸時代』に発表して、新進作家として衆目の認めを得た。
この期の彼は創作のみならず、理論活動でも新感覚の支柱となり、また掌小説のような詩的作品でも新分野を開拓している。
30歳から34歳までの創作は川端文学にとっては浅草もの時代である。
浅草の踊り子らと知り、『浅草紅団』など後に浅草ものと呼ばれる作品、踊り小物と呼ばれる系列の作品を書いた。
またこの期は新心理主義的作風の佳編『水晶幻想』を生み、後の『みづうみ』の手法につながっていく。
『禽獣』、エッセー『末期の目』あたりを境に「現実そのもののどう変えようもない形を始めて直視、日本の風土の奥深くのがれて作品世界の成就しよう」と変わり始める。
その変化の頂点として『雪国』(1937)を生む。
戦後の代表作には、『千羽鶴』、『山の音』、『名人』、『古都』などがあり、川端文学の美の世界を深めた。
1961年文化勲章、1968年には日本人初のノーベル文学賞を受賞し、日本美の精髄を表現したことと,東西精神の架橋が高く評価された。
20230913-中国注册会计师协会:2022年度会计师事务所综合评价百家排名信息
附件:2022年度会计师事务所综合评价百家排名信息(公示稿, 2023年9月12日)会计师事务所名称名次得分2022年度事务所本身业务收入(万元)注册会计师数量(人)执业超过5年且年龄在60周岁以下的注册会计师数量(人)与事务所统一经营的其他专业机构业务收入(万元)分所数量(家)信息技术人员数量(人)事务所收入分部信息事务所所在的同一国际会计网络或国际会计联盟的成员情况事务所专业贡献度事务所及注册会计师最近三年内受到的处理处罚情况为事务所提供年度报表审计服务的机构普华永道中天会计师事务所(特殊普通合伙)1980.86792,470.501,6935740.0023189请点击立信会计师事务所(特殊普通合伙)安永华明会计师事务所(特殊普通合伙)2966.49664,587.141,8186120.002379请点击中兴华会计师事务所(特殊普通合伙)毕马威华振会计师事务所(特殊普通合伙)3923.35511,686.731,1134050.002075请点击天职国际会计师事务所(特殊普通合伙)德勤华永会计师事务所(特殊普通合伙)4914.43515,036.621,1804750.0015252请点击立信会计师事务所(特殊普通合伙)立信会计师事务所(特殊普通合伙)5913.04491,474.742,2751,17473,710.313154请点击上海安元会计师事务所(普通合伙)天健会计师事务所(特殊普通合伙)6893.58402,968.402,078781116,296.081442请点击杭州萧然会计师事务所有限公司容诚会计师事务所(特殊普通合伙)7867.38266,330.911,26751740,124.451645请点击中审亚太会计师事务所(特殊普通合伙)信永中和会计师事务所(特殊普通合伙)8840.11307,478.451,49472185,898.362853请点击中兴华会计师事务所(特殊普通合伙)致同会计师事务所(特殊普通合伙)9839.38264,883.771,22964455,586.432653请点击中审华会计师事务所(特殊普通合伙)天职国际会计师事务所(特殊普通合伙)10834.26312,258.311,06734650,874.272546请点击中准会计师事务所(特殊普通合伙)大华会计师事务所(特殊普通合伙)11818.18336,471.141,614873115,018.733023请点击中喜会计师事务所(特殊普通合伙)中审众环会计师事务所(特殊普通合伙)12805.68213,207.931,26572654,195.713613请点击湖北德承会计师事务所有限公司大信会计师事务所(特殊普通合伙)13804.88157,930.9494853582,651.423314请点击中审亚太会计师事务所(特殊普通合伙)中兴华会计师事务所(特殊普通合伙)14800.98184,515.028*******,570.013520请点击亚太(集团)会计师事务所(特殊普通合伙)中汇会计师事务所(特殊普通合伙)15765.72102,896.0863027798,519.74116请点击浙江恒惠会计师事务所有限公司上会会计师事务所(特殊普通合伙)16732.2374,000.064712614,518.272511请点击立信会计师事务所(特殊普通合伙)中审华会计师事务所(特殊普通合伙)17694.6383,659.4051932234,163.38212请点击天职国际会计师事务所(特殊普通合伙)苏亚金诚会计师事务所(特殊普通合伙)18692.2644,389.7232717416,887.42106请点击南京鹏宇联合会计师事务所众华会计师事务所(特殊普通合伙)19679.8654,763.883191632,865.82108请点击大信会计师事务所(特殊普通合伙)利安达会计师事务所(特殊普通合伙)20678.9544,890.8236118614,618.44287请点击信永中和会计师事务所(特殊普通合伙)北京中天恒会计师事务所(特殊普通合伙)21676.8729,397.1716899324.391610请点击北京陆宇文会计师事务所(普通合伙)中勤万信会计师事务所(特殊普通合伙)22675.1345,355.97356186681.61164请点击中证天通会计师事务(特殊普通合伙)北京兴华会计师事务所(特殊普通合伙)23672.9782,053.144142209,270.99305请点击北京中名国成会计师事务所(特殊普通合伙)中喜会计师事务所(特殊普通合伙)24667.1931,604.783482043,843.97286请点击亚太(集团)会计师事务所(特殊普通合伙)河北分所中审亚太会计师事务所(特殊普通合伙)25666.7277,391.224192151,508.25275请点击天圆全会计师事务所(特殊普通合伙)北京大地泰华会计师事务所(特殊普通合伙)26666.1030,425.57104479,131.4625请点击青岛辰和会计师事务所(普通合伙)中瑞诚会计师事务所(特殊普通合伙)27665.2928,403.52206108127,069.172622请点击中兴华会计师事务所(特殊普通合伙)立信中联会计师事务所(特殊普通合伙)28665.2433,455.202561500.001471请点击天津国财有限责任会计师事务所天衡会计师事务所(特殊普通合伙)29665.1359,250.874091896,288.77186请点击江苏兴瑞会计师事务所中证天通会计师事务所(特殊普通合伙)30658.8839,085.8123712713,232.511811请点击中天运会计师事务所(特殊普通合伙)会计师事务所名称名次得分2022年度事务所本身业务收入(万元)注册会计师数量(人)执业超过5年且年龄在60周岁以下的注册会计师数量(人)与事务所统一经营的其他专业机构业务收入(万元)分所数量(家)信息技术人员数量(人)事务所收入分部信息事务所所在的同一国际会计网络或国际会计联盟的成员情况事务所专业贡献度事务所及注册会计师最近三年内受到的处理处罚情况为事务所提供年度报表审计服务的机构中天运会计师事务所(特殊普通合伙)31653.5268,183.8641523611,155.30256请点击四川华信(集团)会计师事务所(特殊普通合伙)湘能卓信会计师事务所(特殊普通合伙)32651.5224,059.321254914,170.66612请点击湖南天源会计师事务所有限责任公司公证天业会计师事务所(特殊普通合伙)33651.2033,052.473071737,129.34154请点击无锡东华会计师事务所有限责任公司华兴会计师事务所(特殊普通合伙)34649.8942,663.923261812,448.94103请点击立信中联会计师事务所(特殊普通合伙)新联谊会计师事务所(特殊普通合伙)35647.7324,990.7313279166.2591请点击中兴华会计师事务所(特殊普通合伙)和信会计师事务所(特殊普通合伙)36645.9931,595.902621500.00111请点击山东长恒信会计师事务所有限公司亚太(集团)会计师事务所(特殊普通合伙)37644.7984,306.42507279243.25354请点击北京国府嘉盈会计师事务所(普通合伙)广东中职信会计师事务所(特殊普通合伙)38641.6617,902.51116442,809.6265请点击广东智合会计师事务所有限公司永拓会计师事务所(特殊普通合伙)39640.9935,821.1833118349,433.082736请点击广东中职信会计师事务所(特殊普通合伙)中兴财光华会计师事务所(特殊普通合伙)40639.95131,323.39808474178,035.423511请点击中审华会计师事务所(特殊普通合伙)希格玛会计师事务所(特殊普通合伙)41638.6547,905.7426411923,845.62112请点击中审众环会计师事务所(特殊普通合伙)鹏盛会计师事务所(特殊普通合伙)42633.8830,049.7237019658,897.134326请点击深圳亚太国邦会计师事务所(普通合伙)广东中天粤会计师事务所(特殊普通合伙)43629.4113,957.59122556,279.08429请点击广东南方天元会计师事务所(普通合伙)广东诚安信会计师事务所(特殊普通合伙)44627.8315,134.23127713,115.1054请点击广东岭南智华会计师事务所(特殊普通合伙)四川华信(集团)会计师事务所(特殊普通合伙)45617.8916,535.711375824,803.2442请点击中证天通会计师事务所(特殊普通合伙)浙江至诚会计师事务所(特殊普通合伙)46603.897,487.2678450.0020请点击东阳明鉴会计师事务所有限公司会计师事务所名称名次得分2022年度事务所本身业务收入(万元)注册会计师数量(人)执业超过5年且年龄在60周岁以下的注册会计师数量(人)与事务所统一经营的其他专业机构业务收入(万元)分所数量(家)信息技术人员数量(人)事务所收入分部信息事务所所在的同一国际会计网络或国际会计联盟的成员情况事务所专业贡献度事务所及注册会计师最近三年内受到的处理处罚情况为事务所提供年度报表审计服务的机构北京国富会计师事务所(特殊普通合伙)47603.0523,864.902261371,866.572110请点击北京东审鼎立国际会计师事务所有限责任公司中准会计师事务所(特殊普通合伙)48601.9620,992.67228131674.00155请点击中审华会计师事务所(特殊普通合伙)祥浩(广西)会计师事务所(特殊普通合伙)49598.535,596.0368422,319.2133请点击中众益(广西)会计师事务有限公司浙江天平会计师事务所(特殊普通合伙)50595.2810,245.14107680.0062请点击浙江中会会计师事务所(特殊普通合伙)北京中路华会计师事务所有限责任公司51594.698,876.68152862,012.911014请点击北京中会仁会计师事务所有限责任公司天圆全会计师事务所(特殊普通合伙)52593.3914,266.36172898,723.3693请点击大信会计师事务所(特殊普通合伙)重庆康华会计师事务所(特殊普通合伙)53592.047,753.52853711,288.9165请点击重庆潜硕会计师事务所四川中衡安信会计师事务所有限公司54591.518,477.2798475,286.3591请点击四川金玺会计师事务所有限责任公司中天浩会计师事务所有限公司55590.588,414.653470.0008请点击四川亚通会计师事务所有限责任公司天津中审联有限责任会计师事务所56584.119,656.8493433,487.0580请点击天津津永会计师事务所(普通合伙)上海玛泽会计师事务所(普通合伙)57582.636,711.121480.0003请点击华实会计师事务所湖南建业会计师事务所(特殊普通合伙)58582.475,059.9565343,957.2430请点击湖南中和有限责任会计师事务所上海财瑞会计师事务所有限公司59578.206,419.5950230.0000请点击上海锦瑞会计师事务所有限公司江苏华星会计师事务所有限公司60577.458,668.166027701.4520请点击吴江华正会计师事务所有限公司云南中天正和会计师事务所有限公司61575.915,055.0525132,997.8708请点击云南路达会计师事务所有限公司山东天元同泰会计师事务所(特殊普通合伙)62575.418,393.39794810,564.7836请点击山东德泉会计师事务所(普通合伙企业)会计师事务所名称名次得分2022年度事务所本身业务收入(万元)注册会计师数量(人)执业超过5年且年龄在60周岁以下的注册会计师数量(人)与事务所统一经营的其他专业机构业务收入(万元)分所数量(家)信息技术人员数量(人)事务所收入分部信息事务所所在的同一国际会计网络或国际会计联盟的成员情况事务所专业贡献度事务所及注册会计师最近三年内受到的处理处罚情况为事务所提供年度报表审计服务的机构恒信弘正会计师事务所有限责任公司63574.368,518.6074315,142.5541请点击湖南广联有限责任会计师事务所上海公信会计师事务所有限公司64574.318,063.7274432,752.0300请点击上海华诚会计师事务所有限公司中一会计师事务所有限责任公司65573.897,374.31152593,398.89142请点击北京中泽永诚会计师事务所有限公司江苏苏港会计师事务所(特殊普通合伙)66573.117,184.559640310.8281请点击江苏天元会计师事务所有限公司浙江科信会计师事务所(特殊普通合伙)67572.255,016.94631929,014.8700请点击余姚中诚会计师事务所有限公司天华(宁夏)会计师事务所(特殊普通合伙)68572.216,478.2971210.0017请点击宁夏瑞衡联合会计师事务所江苏益诚会计师事务所(普通合伙)69571.995,015.1540151,479.9400请点击江苏正中会计师事务所有限公司上海上咨会计师事务所有限公司70571.616,131.0680403,818.6602请点击上海申北会计师事务所有限公司湖南天平正大会计师事务所(特殊普通合伙)71571.505,364.4288533,546.0860请点击湖南求臻会计师事务所有限公司山西天正会计师事务所(有限公司)72569.345,141.8627100.0007请点击山西元亨会计师事务所宁波世明会计师事务所有限公司73565.895,062.76471713,530.2200请点击天台天信会计师事务所有限公司上海沪港金茂会计师事务所有限公司74565.527,099.58552438,694.4100请点击上海新正光会计师事务所有限公司浙江中兴会计师事务所(特殊普通合伙)75564.106,963.026030983.3400请点击诸暨天阳会计师事务所有限公司北京和兴会计师事务所有限责任公司76563.778,684.4840270.00010请点击北京华明会计师事务所有限公司上海文汇会计师事务所有限公司77563.494,999.3659290.0014请点击上海众和会计师事务所有限公司北京中名国成会计师事务所(特殊普通合伙)78562.5413,528.221829243,163.862015请点击中北成会计师事务所(北京)有限公司会计师事务所名称名次得分2022年度事务所本身业务收入(万元)注册会计师数量(人)执业超过5年且年龄在60周岁以下的注册会计师数量(人)与事务所统一经营的其他专业机构业务收入(万元)分所数量(家)信息技术人员数量(人)事务所收入分部信息事务所所在的同一国际会计网络或国际会计联盟的成员情况事务所专业贡献度事务所及注册会计师最近三年内受到的处理处罚情况为事务所提供年度报表审计服务的机构广东中恒信会计师事务所(特殊普通合伙)79562.035,618.9361375,927.7900请点击广州信瑞知仁会计师事务所有限公司北京中光华会计师事务所有限责任公司80561.546,111.031090.0000请点击哈尔滨信达信会计师事务所(普通合伙)浙江同方会计师事务所有限公司81560.276,778.16371610,520.04011请点击上会会计师事务所(特殊普通合伙)浙江分所北京中天银会计师事务所(特殊普通合伙)82558.254,694.9810450799.2462请点击北京天沐会计师事务所(普通合伙)浙江德威会计师事务所(特殊普通合伙)83557.224,847.02643619,090.2122请点击宁波恒联会计师事务所有限公司北京东审鼎立国际会计师事务所有限责任公司84557.0111,356.4927110.0009请点击北京大华国际会计师事务所(普通合伙)广东岭南智华会计师事务所(特殊普通合伙)85555.437,550.807548482.5302请点击广州市光领有限责任会计师事务所天津倚天会计师事务所有限公司86553.464,743.6481493,974.9981请点击中审亚太会计师事务所(特殊普通合伙)天津分所北京恒诚信会计师事务所有限公司87553.255,477.3939200.0002请点击北京中煜诚会计师事务所(普通合伙)徐州方正会计师事务所有限公司88552.533,747.161660.0000请点击公证天业会计师事务所(特殊普通合伙)徐州分所河北金诚会计师事务所有限公司89551.004,164.6268331,668.4137请点击文安志诚会计师事务所有限责公司江苏天宏华信会计师事务所有限公司90550.784,307.7750260.0015请点击南京天正会计师事务所有限公司上海华安会计师事务所有限公司91550.713,453.972860.0000请点击上海华炬会计师事务所有限公司上海琳方会计师事务所有限公司92549.895,060.3073312,088.6800请点击上海建信八达会计师事务所有限公司新疆驰远天合有限责任会计师事务所93549.517,549.9768467,215.6042请点击乌鲁木齐金丝玉会计所师事务所新疆宏昌天圆有限责任会计师事务所94549.356,217.3470396,995.2963请点击新疆君宇会计师事务所(普通合伙)会计师事务所名称名次得分2022年度事务所本身业务收入(万元)注册会计师数量(人)执业超过5年且年龄在60周岁以下的注册会计师数量(人)与事务所统一经营的其他专业机构业务收入(万元)分所数量(家)信息技术人员数量(人)事务所收入分部信息事务所所在的同一国际会计网络或国际会计联盟的成员情况事务所专业贡献度事务所及注册会计师最近三年内受到的处理处罚情况为事务所提供年度报表审计服务的机构湖南天信兴业会计师事务所有限责任公司95547.286,667.463067,109.5800请点击湖南筠泰会计师事务所(普通合伙)上海瑞德会计师事务所有限公司96547.073,526.4916111,434.3001请点击众华会计师事务所(特殊普通合伙)浙江中永中天会计师事务所有限公司97546.444,941.2935240.0000请点击浙江华诚会计师事务所有限公司浙江浙经天策会计师事务所有限公司98546.396,223.7861303,930.5020请点击杭州容诚会计师事务所尤尼泰振青会计师事务所(特殊普通合伙)99545.5510,669.731881033,208.72245请点击和信会计师事务所(特殊普通合伙)青岛分所山西中强审计事务所(有限公司)100544.153,848.752090.0002请点击中喜会计师事务所(特殊普通合伙)山西分所北京兴昌华会计师事务所(普通合伙)101542.193,673.2745220.0000请点击大信会计师事务所(特殊普通合伙)安徽分所北京东审会计师事务所(特殊普通合伙)102541.713,722.7369260.0014请点击北京大华国际会计师事务所(普通合伙)天津广信有限责任会计师事务所103535.564,408.9149304,468.1810请点击天津倚天会计师事务所有限公司广东司农会计师事务所(特殊普通合伙)104534.1410,254.09127595,814.0200请点击大信会计师事务所(特殊普通合伙)广东分所陕西西秦金周会计师事务所有限责任公司105533.554,460.102490.003请点击安康中圆有限责任会计师事务所注:本公示稿中披露的事务所业务收入为2022年度事务所增值税纳税申报表收入。
注册会计师的考试难度排名
注册会计师的考试难度排名注册会计师考试难度排名作为会计领域中的最高荣誉,注册会计师(Certified Public Accountant,CPA)的考试难度自然可以想象。
不同的国家有着不同的考试标准和难度排名。
本文将以专业会计师的角度,从各国CPA考试科目数量、考试难度以及通过率等多个方面,分析全球CPA考试的难度排名。
一、美国CPA考试美国是全球最著名的CPA考试国家之一,美国CPA考试分州考和全国考两种方式。
美国CPA考试分4门科目,分别是审计与审计服务、财务会计与报告、调查以及战略及运营管理。
通过率较低,约55%左右。
二、中国CPA考试中国CPA考试从2017年开始,逐步推出新教材和新考试科目。
目前中国CPA考试共有6门科目,分别是会计学、财务管理、审计学、税法、公司战略与风险管理、综合实战。
通过率较低,约20%左右。
三、日本CPA考试日本CPA考试从2006年开始,共有6门必考科目和1门选考科目。
必考科目有:会计、财务、管理、税法、审计、部门会计学。
选考科目为:公司金融、战略及案例分析、信息系统审计、社会财务、会计师法及道德。
通过率较低,约30%左右。
四、英国ACCA考试英国ACCA考试不仅含有会计、审计等传统科目,还涵盖财务管理、投资等专业领域。
ACCA考试由14门科目构成。
其中,极具特色的是ACCA核心目标——财务管理。
通过率较高,约40%左右。
五、澳大利亚CPA考试澳大利亚CPA考试分为四个层次。
第一层是基本级,包含核算方法、税法和基本商业法律。
第二层是管理会计,包含预算、成本/绩效/资本投资分析、财务管理,结构较为清晰。
第三层是高级财务,包含企业中的财务和非财务建议,包括对企业的税务、并购、重组管理、风险管控等。
第四层是运营级,需要各类难度较高的高级考试,如董事会监管、银行法律规定、钱荒、股权融资等。
通过率较低,约20%左右。
从上文可以看出,不同国家的CPA考试在科目数量、考试难度和通过率等方面存在明显差异。