
2015年企业绩效评价标准值(国务院国资委财务监督与考核评价局制定)
共包括10个大类、48个中类和102个小类(完整版)
行业一级 全国国有企业 工业 工业 工业 工业 工业 工业 工业 工业 工业 工业 工业 工业 工业 工业 工业 工业 工业 工业 工业 工业 工业 工业 工业 工业 工业 工业 工业 工业 工业 工业 工业 石油石化工业 石油石化工业 石油石化工业 石油石化工业 石油石化工业 石油石化工业 石油石化工业 石油石化工业 石油石化工业 石油石化工业 石油石化工业 石油石化工业 石油石化工业 石油石化工业 石油石化工业 石油石化工业 石油石化工业 石油石化工业 石油石化工业 石油石化工业 石油石化工业 石油石化工业 石油石化工业 石油石化工业 石油石化工业 石油石化工业 石油石化工业 石油石化工业 石油石化工业 石油石化工业 石油石化工业 石油加工及炼焦业 石油加工及炼焦业 石油加工及炼焦业 石油加工及炼焦业 石油加工及炼焦业 石油加工及炼焦业 石油加工及炼焦业 石油加工及炼焦业 石油加工及炼焦业 石油加工及炼焦业 石油加工及炼焦业 石油加工及炼焦业 石油加工及炼焦业 石油加工及炼焦业 石油加工及炼焦业 石油加工及炼焦业 石油加工及炼焦业 石油加工及炼焦业 石油加工及炼焦业 石油加工及炼焦业 石油加工及炼焦业 石油加工及炼焦业 石油加工及炼焦业 石油加工及炼焦业 石油加工及炼焦业 石油加工及炼焦业 石油加工及炼焦业 石油加工及炼焦业 石油加工及炼焦业 石油加工及炼焦业 石油加工及炼焦业 行业二级 行业三级 行业四级 行业五级 范围 全行业 全行业 全行业 全行业 全行业 全行业 全行业 全行业 全行业 全行业 全行业 全行业 全行业 全行业 全行业 全行业 全行业 全行业 全行业 全行业 全行业 全行业 全行业 全行业 全行业 全行业 全行业 全行业 全行业 全行业 全行业 全行业
总资产报酬率(%) 主营业务利润率(%) 盈余现金保障倍数 成本费用利润率(%) 资本收益率(%) 二、资产质量状况 总资产周转率(次) 应收账款周转率(次) 不良资产比重(%) 流动资产周转率(次) 资产现金冋收率(%) 三、债务风险状况 资产负债率(%) 已获利息倍数 速动比率(%) 现金流动负债比率(%) 带息负债比率(%) 或有负债比率(%) 四、经营增长状况 销售(营业)增长率(%) 资本保值增长率(%) 销售(营业)利润增长率(%) 总资产增长率(%) 技术投入比率(%) 五、补充资料 存货周转率(次) 两金占流动资产比重(%) 成本费用占主营业务收入比重 (%) 经济增加值率(%) EBITDA率(%) 资本积累率(%) 一、盈利能力状况 净资产收益率(%) 总资产报酬率(%) 主营业务利润率(%) 盈余现金保障倍数 成本费用利润率(%)
石油加工及炼焦业 石油加工及炼焦业 石油加工及炼焦业 石油加工及炼焦业 石油加工及炼焦业 石油加工及炼焦业 石油加工及炼焦业 石油加工及炼焦业 石油加工及炼焦业 石油加工及炼焦业 石油加工及炼焦业 石油加工及炼焦业 石油加工及炼焦业 石油加工及炼焦业 石油加工及炼焦业 石油加工及炼焦业 石油加工及炼焦业 石油加工及炼焦业 石油加工及炼焦业 石油加工及炼焦业 石油加工及炼焦业 石油加工及炼焦业 石油加工及炼焦业 石油加工及炼焦业 石油加工及炼焦业 石油加工及炼焦业 石油加工及炼焦业 石油加工及炼焦业 石油加工及炼焦业 石油加工及炼焦业 石油加工及炼焦业 石油加工及炼焦业 石油加工及炼焦业 石油加工及炼焦业 石油加工及炼焦业 石油加工及炼焦业 石油加工及炼焦业
15.1 41.1 63.3 8 24.4 31.3
11.7 59.4 80.5 6.5 22.6 23.5
7.5 69.7 93.3 3.6 9.7 9
3.7 71.3 99.3 0.3 1.7 2.8
1.5 79 104.8 -1.9 -5.2 -7.6
6.7
4
1.9
-5.6
-10.8
工业 工业 工业 工业 工业 工业 工业 工业 工业 工业 工业 工业 工业 工业 工业 工业 工业 工业 工业 工业 工业 工业 工业 工业 工业 工业 工业 工业 工业 工业 工业 工业 工业 工业 工业 工业 工业
11.9 58.4 80.7 5
7.5 69.5 93.5 2.4
4.9 71.4 99.6 0.2
1.3 79.1 104.8 -1.8
工业 工业 工业 工业 工业 工业 工业 工业 工业 工业 工业 工业 工业 工业 工业 工业 工业 工业 工业 工业 工业 工业 工业 工业 工业 工业 工业 工业 工业 工业 工业 工业 工业 工业 工业 工业 工业
优秀值
良好值
平均值
较低值
较差值
10.3 8 12.2 4.4 8.7 10.4
6.1 3.2 5.1 2.5 4.3 6.3
2.5 0.3 0.4 0.8 2.2 3
-5.6 -4.9 -3.4 -0.9 -10.8 -4.1
-10.1 -9.4 -8.5 -2.9 -15 -12.4
1.1 31.1 0.5 5.3 17.1
石油加工及炼焦业 石油加工及炼焦业 石油加工及炼焦业 石油加工及炼焦业 石油加工及炼焦业 石油加工及炼焦业 石油加工及炼焦业 石油加工及炼焦业 石油加工及炼焦业 石油加工及炼焦业 石油加工及炼焦业 石油加工及炼焦业 石油加工及炼焦业 石油加工及炼焦业 石油加工及炼焦业 石油加工及炼焦业 石油加工及炼焦业 石油加工及炼焦业 石油加工及炼焦业 石油加工及炼焦业 石油加工及炼焦业 石油加工及炼焦业 石油加工及炼焦业 石油加工及炼焦业 石油加工及炼焦业 石油加工及炼焦业 石油加工及炼焦业 石油加工及炼焦业 石油加工及炼焦业 石油加工及炼焦业 石油加工及炼焦业 石油加工及炼焦业 石油加工及炼焦业 石油加工及炼焦业 石油加工及炼焦业 石油加工及炼焦业 石油加工及炼焦业
4.8 9.9 4.6 3.1 6.8
2.6 4.6 3 1.4 4.2
0.1 0.4 1.5 0.2 2.1
-5.4 -3.3 -0.7 -10.4 -10.3
-10.3 -8.1 -2.4 -16.1 -18.3
价标准值
核评价局制定
项目 一、盈利能力状况 净资产收益率(%) 总资产报酬率(%) 主营业务利润率(%) 盈余现金保障倍数 成本费用利润率(%) 资本收益率(%) 二、资产质量状况 总资产周转率(次) 应收账款周转率(次) 不良资产比重(%) 流动资产周转率(次) 资产现金冋收率(%) 三、债务风险状况 资产负债率(%) 已获利息倍数 速动比率(%) 现金流动负债比率(%) 带息负债比率(%) 或有负债比率(%) 四、经营增长状况 销售(营业)增长率(%) 资本保值增长率(%) 销售(营业)利润增长率(%) 总资产增长率(%) 技术投入比率(%) 五、补充资料 存货周转率(次) 两金占流动资产比重(%) 成本费用占主营业务收入比重 (%) 经济增加值率(%)
石油石化工业 石油石化工业 石油石化工业 石油石化工业 石油石化工业 石油石化工业 石油石化工业 石油石化工业 石油石化工业 石油石化工业 石油石化工业 石油石化工业 石油石化工业 石油石化工业 石油石化工业 石油石化工业 石油石化工业 石油石化工业 石油石化工业 石油石化工业 石油石化工业 石油石化工业 石油石化工业 石油石化工业 石油石化工业 石油石化工业 石油石化工业 石油石化工业 石油石化工业 石油石化工业 石油石化工业 石油石化工业 石油石化工业 石油石化工业 石油石化工业 石油石化工业 石油石化工业
EBITDA率(%) 资本积累率(%) 一、盈利能力状况 净资产收益率(%) 总资产报酬率(%) 主营业务利润率(%) 盈余现金保障倍数 成本费用利润率(%) 资本收益率(%) 二、资产质量状况 总资产周转率(次) 应收账款周转率(次) 不良资产比重(%) 流动资产周转率(次) 资产现金冋收率(%) 三、债务风险状况 资产负债率(%) 已获利息倍数 速动比率(%) 现金流动负债比率(%) 带息负债比率(%) 或有负债比率(%) 四、经营增长状况 销售(营业)增长率(%) 资本保值增长率(%) 销售(营业)利润增长率(%) 总资产增长率(%) 技术投入比率(%) 五、补充资料 存货周转率(次) 两金占流动资产比重(%) 成本费用占主营业务收入比重 (%) 经济增加值率(%) EBITDA率(%) 资本积累率(%) 一、盈利能力状况 净资产收益率(%)
85 -5.2 21.6 -15.2 67.4 16.5
19.8 108 1.7 17 1.1
15.2 105.4 0.3 12.9 0.9
8.6 丨02.0 -0.4 8.8 0.7
-1.3 95.5 -1.4 5.2 0.5
-8 92.3 -5.6 -4.4 0.2
16.1 39.9 62.9 7.5
全行业 全行业 大型企业 大型企业 大型企业 大型企业 大型企业 大型企业 大型企业 大型企业 大型企业 大型企业 大型企业 大型企业 大型企业 大型企业 大型企业 大型企业 大型企业 大型企业 大型企业 大型企业 大型企业 大型企业 大型企业 大型企业 大型企业 大型企业 大型企业 大型企业 大型企业 大型企业 大型企业 大型企业 大型企业 中型企业 中型企业
0.8 22.4 2.4 4.4 9.5
0.6 13 3.8 2.9 2.5
0.5 7.3 7.1 1.8 -0.7
0.3 3.9 13.3 1 -2.3
50 3.3 103.4 18.6 29.1 0.2
55 1.8 78.7 15.2 38.6 0.5
60 0.3 43.3 10 50 1.3
70 -3.4 24.1 -12.1 61 8.6
中型企业 中型企业 中型企业 中型企业 中型企业 中型企业 中型企业 中型企业 中型企业 中型企业 中型企业 中型企业 中型企业 中型企业 中型企业 中型企业 中型企业 中型企业 中型企业 中型企业 中型企业 中型企业 中型企业 中型企业 中型企业 中型企业 中型企业 中型企业 中型企业 中型企业 中型企业 小型企业 小型企业 小型企业 小型企业 小型企业 小型企业
企业绩效评价标准值(最新完整版).xls

4.5 55.2 96.9 0.3 5.9 8.5
1.9 66.1 99.5
-4 -1 -4.3
0.5 76.2 102.4 -10
-4 -15.7
全国国有企业 全国国有企业 全国国有企业 全国国有企业 全国国有企业 全国国有企业 全国国有企业 全国国有企业 全国国有企业 全国国有企业 全国国有企业 全国国有企业 全国国有企业 全国国有企业 全国国有企业 全国国有企业 全国国有企业 全国国有企业 全国国有企业 全国国有企业 全国国有企业 全国国有企业 全国国有企业 全国国有企业 全国国有企业 全国国有企业 全国国有企业 全国国有企业 全国国有企业 全国国有企业 全国国有企业 全国国有企业 全国国有企业 全国国有企业 全国国有企业 全国国有企业 全国国有企业 全国国有企业 全国国有企业 全国国有企业
12.9 9.5 23.2 10.9 13.2 15
1.5 25.1 0.1 2.7 21.4
50 6.1 145.2 29.1 21.8 0.2
24.6 113.6 16.5
18 4.2
20.6 30.9 87.7 10.2 24.2 39.3
11.5 7.1 21 12 12.6 12.9
10.2 8
5.7
3.8
0.4
-6.4
12.7
7.9
1.2
-6.5
4.9
0.7
-1.5
-4.3
7.5
4
0.4
-5.9
8.3
5.5
0.7
-6.5
1
0.5
0.3
0.1
12.2
7.7
3.4
1.3
0.8
2.5
5.4
企业效绩评价重点标准值

座无虚席的图书馆静态之美作文
我喜欢在书的王国里遨游,这既能学习知识,又能增长见识,开拓视野。
我还记得我第一次去图书馆的情形。
那是暑假里的一天,骄阳似火,人们都恨不得躲在家避日,而我却急着要去图书馆看书。
到图书馆时,那里已经座无虚席了,看来和我一样喜欢读书的人还真不少呢。
我迫不及待地找到喜欢的《名侦探柯南》一书,就站在原位津津有味地看了起来。
看着看着,我仿佛变成了柯南,正在思考一件奇怪的案件。
忽然,我差点被挤倒了,书掉在了地上,我赶紧捡起书,继续我的“侦探之旅”。
看书的时间过的真快,不知我站了多久了,只觉得站得腰酸腿疼的,只好不停地交替双腿支撑着。
好不容易等到有座位了,我赶紧跑过去舒舒服服地坐着看书。
虽然这时觉得很口渴,但又怕出去买水时座位被别人占了、书被别人拿去看了,所以只好忍着,我安慰自己:先把书看完再说。
书的情节很快又把我吸引住了,直到翻到书的最后一页,我才又觉得口渴难耐。
我这才把书放回原处,依依不舍地离开图书馆。
莎士比亚说过:“书籍是全世界的营养品。
”读书给我带来了很多乐趣,我喜欢看书。
2015企业绩效评价标准值
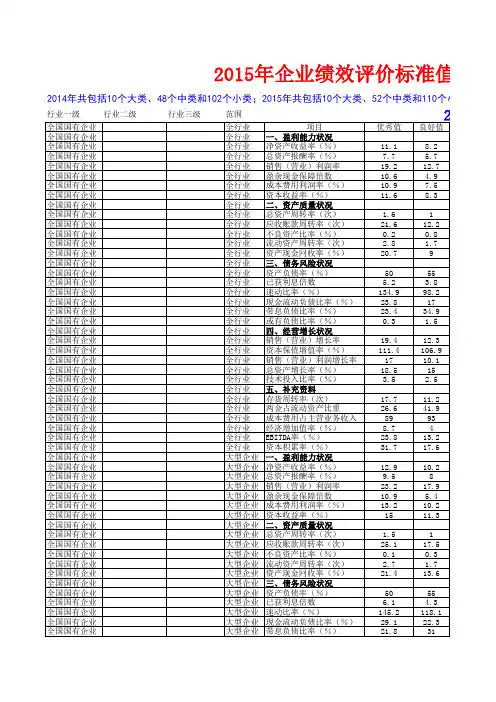
或有负债比率(%) 0.2 四、经营增长状况 销售(营业)增长率(%) 24.6 资本保值增值率(%) 113.6 销售(营业)利润增长率(%)16.5 总资产增长率(%) 18 技术投入比率(%) 4.2 五、补充资料 存货周转率(次) 20.6 两金占流动资产比重(%) 30.9 87.7 成本费用占主营业务收入 经济增加值率(%) 10.2 EBITDA率(%) 24.2 资本积累率(%) 39.3 一、盈利能力状况 净资产收益率(%) 11.5 总资产报酬率(%) 7.1 销售(营业)利润率(%) 21 盈余现金保障倍数 12 成本费用利润率(%) 12.6 资本收益率(%) 12.9 二、资产质量状况 总资产周转率(次) 1.6 应收账款周转率(次) 25.2 不良资产比率(%) 0.2 流动资产周转率(次) 3.5 资产现金冋收率(%) 19.1 三、债务风险状况 资产负债率(%) 50 已获利息倍数 4 速动比率(%) 126.3 现金流动负债比率(%) 25.1 带息负债比率(%) 24.2 或有负债比率(%) 0.3 四、经营增长状况 销售(营业)增长率(%) 23.4 资本保值增值率(%) 110.5 销售(营业)利润增长率(%)19.1 总资产增长率(%) 20.4 技术投入比率(%) 3.1 五、补充资料 存货周转率(次) 16.2 两金占流动资产比重(%) 30.2 89.4 成本费用占主营业务收入 经济增加值率(%) 8 EBITDA率(%) 20.9 资本积累率(%) 42.3 一、盈利能力状况 净资产收益率(%) 8.8 总资产报酬率(%) 5.4 销售(营业)利润率(%) 17.1 盈余现金保障倍数 10.1 成本费用利润率(%) 8.9 资本收益率(%) 9.4 二、资产质量状况 总资产周转率(次) 1.8 应收账款周转率(次) 20.2 不良资产比率(%) 0.3 流动资产周转率(次) 3.1
企业绩效评价标准值
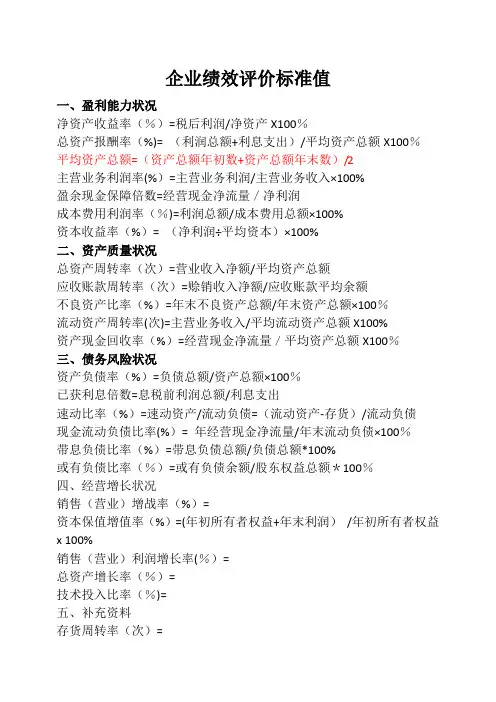
企业绩效评价标准值一、盈利能力状况净资产收益率(%)=税后利润/净资产X100%总资产报酬率(%)= (利润总额+利息支出)/平均资产总额X100%平均资产总额=(资产总额年初数+资产总额年末数)/2主营业务利润率(%)=主营业务利润/主营业务收入×100%盈余现金保障倍数=经营现金净流量/净利润成本费用利润率(%)=利润总额/成本费用总额×100%资本收益率(%)= (净利润÷平均资本)×100%二、资产质量状况总资产周转率(次)=营业收入净额/平均资产总额应收账款周转率(次)=赊销收入净额/应收账款平均余额不良资产比率(%)=年末不良资产总额/年末资产总额×100%流动资产周转率(次)=主营业务收入/平均流动资产总额X100%资产现金回收率(%)=经营现金净流量/平均资产总额X100%三、债务风险状况资产负债率(%)=负债总额/资产总额×100%已获利息倍数=息税前利润总额/利息支出速动比率(%)=速动资产/流动负债=(流动资产-存货)/流动负债现金流动负债比率(%)= 年经营现金净流量/年末流动负债×100%带息负债比率(%)=带息负债总额/负债总额*100%或有负债比率(%)=或有负债余额/股东权益总额*100%四、经营增长状况销售(营业)增战率(%)=资本保值增值率(%)=(年初所有者权益+年末利润)/年初所有者权益x 100%销售(营业)利润增长率(%)=总资产增长率(%)=技术投入比率(%)=五、补充资料存货周转率(次)=资本积累率(%)=三年资本平均增战率(%)=三年销售平均增长率(%)=不良资产比率(旧制度)(%)=13.33%(即(2亿元/15亿元)*100%)。
意义获利能力就比较适宜。
如果说净资产收益率的年度目标值是2.8%,目前至4月末,净资产收益率为1.6%合理;净资产收益率会随着时间的推移而增长(假定各月净利润均为正数)。
企业绩效评价行业标准值

0.2
11
7
4.2
2.9
0.8
2.4
6.4
12.2
2.8
1.8
1
0.5
9.6
4
-3.4
-8.1
50 5.7 133.3 27 25.4 0.2
55
60
4.2
3
107.7
73
18.6
9.5
35.1
48
1
5
70 1 50 -6.8 60.6 12.2
85 -1.4 27.3 -12.8 73.7
21
20.1 112.7 16.5 21.1
优秀值 良好值 平均值 较低值 较差值
12.3 8.7 19.9 10.4 12.4 13.4
8.8
6
-0.6
-8.8
6.3
4.6
-0.5
-4.3
13.7
8.8
1.2
-5.1
5
1
0.3
-2.3
8.6
4.8
0.2
-9.1
9.8
6.2
1.3
-7.6
1.6 17.9 0.1 4.1 13.7
1.1
0.6
0.4
工业
全行业
工业
全行业
工业
全行业
工业
全行业
工业
全行业
工业
全行业
工业
全行业
工业
全行业
工业
全行业
工业
全行业
工业
全行业
工业
全行业
工业
全行业
工业
全行业
工业
全行业
工业
全行业
国资委企业绩效评价值说明

国资委企业绩效评价值说明一、盈利能力状况:1、净资产收益率:是净利润与平均股东权益的百分比,是公司税后利润除以净资产得到的百分比率,该指标反映股东权益的收益水平,用以衡量公司运用自有资本的效率。
指标值越高,说明投资带来的收益越高。
计算公式如下:净资产收益率=净利润*2/(本年期初净资产+本年期末净资产)或净资产收益率=销售净利率*总资产周转率*权益乘数2、总资产报酬率:是指企业一定时期内获得的报酬总额与资产平均总额的比率。
它表示企业包括净资产和负债在内的全部资产的总体获利能力。
计算公式如下:总资产报酬率=(利润总额+利息支出)/平均资产总额X100%3、销售利润率:是指净利润与销售收入的比率。
计算公式为:销售净收入润率=(净利润÷销售收入)×100%4、盈余现金保障倍数:是指企业一定时期经营现金净流量同净利润的比值,反映了企业当期净利润中现金收益的保障程度,真实地反映了企业的盈余的质量。
盈余现金保障倍数从现金流入和流出的动态角度,对企业收益的质量进行评价。
计算公式为:盈余现金保障倍数=经营现金净流量/净利润5、成本费用利润率:是企业一定期间的利润总额与成本、费用总额的比率。
成本费用利润率指标表明每付出一元成本费用可获得多少利润,体现了经营耗费所带来的经营成果。
该项指标越高,反映企业的经济效益越好。
计算公式为:成本费用利润率=利润总额/成本费用总额×100%6、资本收益率:是指企业净利润(即税后利润)与股本(或实收资本,即在工商部门注册的资金)的比率。
计算公式为:资本收益率= 净利润/股本或平均股本二、资产质量状况:1、总资产周转率:是指企业在一定时期业务收入净额同平均资产总额的比率。
计算公式为:总资产周转率(次)=主营业务收入净额/平均资产总额X100%2、应收帐款周转率:是反映公司应收帐款周转速度的比率。
它说明一定期间内公司应收帐款转为现金的平均次数。
计算公式为:应收账款周转率(次)=净赊销值(所有销售收入中赊销的那部分)÷平均应收账款3、不良资产比率:不良资产率是指不良资产占全部资产的比率。
2015年企业绩效评价标准值
注:划分企业类型时其下限必须同时满足两条件,上限至少满足一个条件,农林牧渔业与其他未列明行业除外。
本规定适用的行业包括:农、林、牧、渔业,工业(包括采矿业,制造业,电力、热力、燃气及水生产和供应业
业),仓储业,邮政业,住宿业,餐饮业,信息传输业(包括电信、互联网和相关服务),软件和信息技术服务业,房地产开未列明行业(包括科学研究和技术服务业,水利、环境和公共设施管理业,居民服务、修理和其他服务业,社会工作,文化、
准
供应业),建筑业,批发业,零售业,交通运输业(不含铁路运输件和信息技术服务业,房地产开发经营,物业管理,租赁和商务服务业,其他其他服务业,社会工作,文化、体育和娱乐业等)。
除外。
企业绩效评价标准值
企业绩效评价标准值一、盈利能力状况净资产收益率(%)=税后利润/净资产X100%总资产报酬率(%)= (利润总额+利息支出)/平均资产总额X100% 平均资产总额=(资产总额年初数+资产总额年末数)/2主营业务利润率(%)=主营业务利润/主营业务收入×100%盈余现金保障倍数=经营现金净流量/净利润成本费用利润率(%)=利润总额/成本费用总额×100%资本收益率(%)= (净利润÷平均资本)×100%二、资产质量状况总资产周转率(次)=营业收入净额/平均资产总额应收账款周转率(次)=赊销收入净额/应收账款平均余额不良资产比率(%)=年末不良资产总额/年末资产总额×100%流动资产周转率(次)=主营业务收入/平均流动资产总额X100%资产现金回收率(%)=经营现金净流量/平均资产总额X100%三、债务风险状况资产负债率(%)=负债总额/资产总额×100%已获利息倍数=息税前利润总额/利息支出速动比率(%)=速动资产/流动负债=(流动资产-存货)/流动负债现金流动负债比率(%)= 年经营现金净流量/年末流动负债×100%带息负债比率(%)=带息负债总额/负债总额*100%或有负债比率(%)=或有负债余额/股东权益总额*100%四、经营增长状况销售(营业)增战率(%)=资本保值增值率(%)=(年初所有者权益+年末利润) /年初所有者权益x 100%销售(营业)利润增长率(%)= 总资产增长率(%)=技术投入比率(%)=五、补充资料存货周转率(次)=资本积累率(%)=三年资本平均增战率(%)=三年销售平均增长率(%)=不良资产比率(旧制度)(%)=13.33%(即(2亿元/15亿元)*100%)。
意义公司获利能力就比较适宜。
如果说净资产收益率的年度目标值是2.8%,目前至4月末,净资产收益率为1.6%合理;净资产收益率会随着时间的推移而增长(假定各月净利润均为正数)。
企业绩效评价标准值
企业绩效评价标准值企业绩效评价是企业管理中的重要环节,通过对企业绩效进行科学、全面的评价,可以帮助企业了解自身的发展状况,找出存在的问题,并采取有效的措施进行改进,从而提高企业的竞争力和盈利能力。
而企业绩效评价标准值作为评价的依据和参照,对于确保评价的客观性和准确性具有重要意义。
首先,企业绩效评价标准值应当具有科学性和客观性。
科学性是指评价标准值应当建立在科学的理论基础之上,充分考虑企业所处的行业环境、市场竞争状况、内外部资源配置等因素,客观性则要求评价标准值不受主观因素的干扰,能够客观地反映企业的实际情况。
因此,在确定企业绩效评价标准值时,需要充分调研分析,结合实际情况,确保评价标准值的科学性和客观性。
其次,企业绩效评价标准值应当具有全面性和综合性。
企业的绩效不仅包括财务绩效,还包括市场绩效、客户满意度、内部业务流程等多个方面。
因此,评价标准值应当充分考虑各个方面的指标,不能仅仅局限于财务数据。
只有全面考量企业各个方面的表现,才能真实地反映企业的整体绩效水平。
此外,企业绩效评价标准值应当具有可操作性和可比性。
可操作性是指评价标准值应当具有一定的操作性,能够为企业提供明确的改进方向和措施,帮助企业实现绩效提升。
可比性则要求评价标准值能够与同行业、同类型企业进行比较,帮助企业了解自身在同行业中的地位和差距。
因此,在确定评价标准值时,需要充分考虑指标的可操作性和可比性,确保企业能够根据评价结果有针对性地进行管理和改进。
最后,企业绩效评价标准值应当具有动态性和灵活性。
企业的发展是一个动态过程,绩效评价标准值也需要随着企业的发展而不断调整和完善。
因此,评价标准值应当具有一定的灵活性,能够及时调整和更新,以适应企业发展的需要。
总之,企业绩效评价标准值是企业绩效评价的基础和前提,其科学性、客观性、全面性、综合性、可操作性、可比性、动态性和灵活性对于保证评价的准确性和有效性至关重要。
企业应当根据自身的实际情况,合理确定绩效评价标准值,并不断完善和调整,以确保评价的科学性和实用性,推动企业持续健康发展。
2015企业绩效评价标准值
电力供应业 热力生产和供应业 燃气生产和供应业 (十四)水生产与供应业 (十五)轻工工业 采盐业 酒和饮料制造业 白酒制造业 啤酒制造业 制茶业 服装鞋帽制造业 皮革毛皮羽绒及其制品业 家具制造业 造纸及纸制品业 印刷业记读媒介复制业 文教体育用品制造业 工艺品及几他制造业 (十六)其他工业 二、建筑业 (一)房屋工程建筑业 房屋建筑业 土木工程建筑业 (二)建筑安装业 (三)建筑装饰业 三、交通运输仓储及邮政业 (一)铁路运输业 地方铁路 (二)道路运输业 高速公路 (三)城市公共交通业 公共电汽车客运业 轨道交通业 (四)水上运输业 港口业 (五)航空运输业 机场 (六)仓储业 四、信息技术服务业 (一)电信业 (二)计算机服务与软件业 五、批发和零售贸易业 (一)商业贸易 食品、饮料及烟草制品批发与零售 纺织、服装及日用品批发与零售
包括各种酒类、碳酸饮料、天然矿泉水、果菜汁饮料、服装制造、制帽、制鞋业、纸浆、造纸、纸制品、书报刊印刷、记 录媒介的复制、文化、体育、乐器及其他文娱用品等制造业 包括海盐、湖盐、井盐、矿盐业 包括各种酒类、碳酸饮料、天然矿泉水、果菜汁饮料等制造
包括服装、制帽、制鞋等制造 包括制革、皮革制品、皮鞋制造、革皮服装、皮箱、皮包等制造 包括木制、竹藤、金属、塑料家具等制造 包括纸浆、造纸、纸制品等制造 包括印刷业、书报刊印刷、包装装潢、记录媒介的复制等的制造 包括文具、本册、笔制造、体育用品等制造 包括工业技术用、光学、玻璃仪器、日用玻璃、波璃保温容器等制造
包括砖瓦、石材、建筑陶瓷、隔热保温材料等的生产 包括建筑用金属结构、金属门窗等的制造 包括建筑小五金、水暖管道零件制造业 包括化学矿采选、化学原料及化学制品制造、橡胶、塑料制品等 包括无机酸、无机碱、无机盐及其他有机化工原料的制造业 包括氮磷钾复合肥料等制造业 肥皂、合成洗涤剂制造,香料、香精、化妆品、口腔清洁用品、火柴等的制造业 包括纤维索、纤维合成、纤维渔具及渔具材料制造业 包括轮胎、力车胎、橡胶板、管、带、日用橡胶制品等制造业 包拈塑料薄膜、板、管、棒材、丝、绳及编织品等制造业 包括化学农药、生物农药制造 包括锯材、木片加工、人造板制造、木制品、竹藤制品业 包括食品加工、制造业 包括粮食及饲料加工、植物油、制糖、屠宰及肉类蛋类、水产品、蔬菜水果等加工业 包括糕点、糖果、乳制品、罐头食品、方便食品、发酵制品、调味品等制造业 包括烟叶复烤、卷烟制造等 包括各种卷烟、雪茄烟的生产及烟用滤嘴棒成形的生产 包括纤维原料加工,棉、毛、麻、丝绢等纺织业 包括棉纺、化纤纺织与印染加工 包括毛条加工、毛织、毛染等 包括苎麻、亚麻等纺织业 包括缫丝、绢纺、丝印染、好制品、棉,毛、丝等针织品业 包括化学药品原药、化学药品制剂、中药、兽药、生物制品、医用品制造业 指供医药制剂厂进—步加工制剂的药品原药的生产