
中国肉制品发展趋势精
中国肉制品发展趋势一一肉制品 前言
近年来,通过推行 HACCP体系及强制QS认证,肉制品加工行业发展较为规范,各地区涌 现了不少运作良好、逐渐成规模化生产经营、知名度较高的品牌企业。但随着竞争的加剧及 行业的扩张,新品研发越来越成为成为制约企业发展的瓶颈 ,肉品研发方向将剑指何处 ?
1肉品人才优势日益展现
在技术服务过程中,我们遇到不少企业新品研发跟不上、人才断层现象。企业要做大做强, 首先是人的因素。未来的肉制品行业,人才竞争将达白热化,优秀的技术、管理人才为各企 业急需。。因此一个好人、一套好机制、一个或几个好产品不仅在过去成就了不少地方名牌 企业,而且企业要做大做强需要更多好人、更多好机制 ,才能出更多好产品,来助推企业的快速
发展,而今,企业不发展就意味倒退。
2、 肉品研发日益呈现区域化
区域化也即特色化,首先表现在先入为主,即有一定规模的企业,一些产品在进入适销的市场后 抢先占领大部,并在一定时间内保持较好品质 ,销量明显超过同行同类产品,西式肉品发展的初 期,主要为三文治火腿销量较好随肉品工业的发展 ,现今各种产品、各种包装、许多种风味甚
至融合各种时尚理念的产品溢满肉品市场 ,具有明显企业烙印的特色。
产品彰显品牌的魅力,而细心挖掘这些产品风味特色”结合独特的区域独特的饮食习惯,将对新 品开发大有裨益。
特色产品也是各家企业成功的法宝,如双汇的王中王、金双汇、马可 •波罗等产品,台烤、
玉米热狗、QQ肠等,雨润的高档酒店产品,超汇的台烤、众品的台烤产品,天津国顺的注 射类纯肉火腿等。做好自己的特色产品,根据产品特点及市场需求调整成本及配料,使特色 产品在同类产品做到品质最好、成本最低、质量最稳定。
3、 中高档产品日益增多
随人们消费意识的增强及市场竞争的发展,具有良好工艺条件并严格按 QS要求的企业产品
将在市场畅销,低成本、低附加值、低利用值的肉制品不仅造成能源及资源的浪费,而由此 引发的一系列安全问题造成公众对食品的恐慌。因此为较合理的成本及附加值的中档肉制品 取代是必然。随肉制品加工企业级别的分化,有着良好品牌的企业将成为消费者首选。随不 少外资企业的涉足,中国的肉食品档次将逐步提高。从双汇等肉品加工企业研发方向来看, 中高档产品特别是中档产品生命力日益显现,并且中高档次肉食品越来越多,不少发酵类肉 食品将进入超市,并在高档消费区域占有相当分额。
各地都有体现民情民俗的特色风味产品如广式腊肠、山东莱芜香肠、哈尔滨红肠、青岛火 腿、天津的老火腿、玫瑰肠等等主要以中高档为主,各地特色风味产品的开发、发展及衍生 将成为主流,肉品企业,做好本地特色产品并在本地特色产品上多下功夫,并保证该类产品 一定的优势。实际上,各地现阶段发展较良好的不少企业都是从做特色产品起家并发展壮大 的,因此保持产品的特色性、稳定现有的优势产品、改进完善工艺,将成为工作重点,保持 特色产品的稳定性才能抗衡竞争,这也是企业成长及生存的关键。
4、传统产品工艺改进及餐饮风味化愈来愈明显
传统产品改进最初较明显的是哈尔滨红肠,通过西式工艺的改进,加入新的辅料,最终形成 了现今销量极大的蒜味烤肠。实际上对台式烤肠的成本及工艺的改进成就了更多的台烤企 业,并在现今休闲肠类消费中占据仍有极大潜力的市场地位。象传统的广式腊肠、川味腊 肠、莱芜香肠、北京烤鸭及外来的高档油煎肠等均可改进,以适应不同的市场需求。现今较 流行的泡椒风味产品是在泡椒类川菜基础上研发而成的,并随餐饮业的发展,肉食品行业与 餐饮业越来越紧密,将会给肉食开发提供更多的思路。
低温肉制品的发展趋势 相对于高温肉制品而言,低温肉制品具有更好的风味和更高的营养价 值。
而低温肉制品对加工技术和卫生条件的要求较高,如稍有不慎,便会引发腐败变质。有关专 家认为,采用高效的防腐保鲜剂及合理的技术,可以有效提高低温肉制品的卫生质量、延长 此类产品的保质期。
低温肉制品是肉类产品的发展趋势
由于世界各国、各地区的气候、物产、民族、宗教、经济、饮食习惯和嗜好的不同,肉制品 的品种五
花八门,且风味各异,至今还没有国际通用的分类方法。
德国将肉制品分成两大类,然后再按照生、熟状态分成小类。香肠类产品是将肉经过绞碎、 斩碎、乳化等工序处理后而制得的产品;而火腿腌制类产品是用整块或者大块肉制成的产 品,分类比较严谨。 德国的肉制品主要分为这些类别: 1香肠类,又分为:(1)生香肠
类,包括发酵香肠类和新鲜香肠类;( 2)蒸煮香肠类,包括小香肠、煎香肠、肉馅肠、肉
干酪、肉卷;(3)熟香肠类,包括血香肠、肝香肠、肉冻。 2 •火腿腌制品类,又分为:
(1)生腌制品类,包括生火腿、生熏烤肉;( 2)熟腌制品类,
包括熟火腿、熟熏烤肉。
美国学者R. E • RUST对香肠也有一个较好的分类: 1.鲜香肠;2.干和半干香肠;3.熟
香肠;4.
蒸煮、烟熏香肠;5.生烟熏肠;6.特殊熟肉制品。
日本的火腿加工企业,一般将肉制品分成火腿、培根、香肠三大类。日本学者高坂和久在他
的《肉制品加工工艺及配方》一书中,按照是否加热来分类,其分类方法是: 1.肉块制
品,包括非加热制品、加热
制品、焙烤制品。2.细切肉制品,包括非加热制品、加热制品、焙烤制品。
上述罗列欧美主要国家的肉制品分类方法,是想说明至今尚未看到有按照肉制品加工过程中 加热温度的高低来作为分类依据的。目前,国内每年大约生产 200多万吨、用PVDC薄膜作
为肠衣的火腿肠,加热温度高达 121 C。它虽然只是西式肉制品的一种,但目前它在我国的
产销量已经远远超过其他各类西式肉制品的总和。这种火腿肠实际上是一种 高温肉制品”。
因而业内人士认为,对应于这种 高温肉制品”,还应该有一类 低温肉制品”。其实,在世界
现有的各类加热肉制品中,大多数都是 100 C以下的低温或者中温加
热的肉制品。
按照加热温度来划分,世界范围内的肉制品可以分为以下几类:
1. 非加热肉制品,又分为:(1)销售时的生肉制品。中国的腌腊制品(咸肉、腊肉、板鸭 等)、中国火腿(金华火腿、宣威火腿、如皋火腿)、腊肠(广东腊肠、南京香肚、正阳楼 风干肠等)和西式产品中的生鲜香肠
( FreshSausage等,大都是以生的状态销售,在食用 之前,都得由消费者进一步加热熟化。现在,这些产品已有不少是在加热熟化之后再销售, 它们不再是生的食品,因而,严格地讲,上述产品不属于非加热肉制品。( 2)食用时的生
肉制品。这是真正的非加热肉制品,如西式制品中的发酵生肉品,目前,这类产品在我国市 场上还相当少见。如生色拉米香肠、帕尔玛生火腿等。它们经过了较长时间的发酵 成熟,在成熟过程中,已将微生物杀死,因而,这类食品可以生吃。
2•低温加热肉制品(68C— 72C)。低温加热,更确切地讲,是低温消毒,或称为 巴氏消
毒(Pasteurization) ”。从理論上讲,当加热温度达到 68 °C — 72C就可以了,此时,大多数微
生物和旋毛虫都可以被杀死,已经可以延长肉制品的货架期。由于我国肉类原料及加工过程 的卫生状况还不尽如人意, 因而,专家建议将巴氏消毒的加热温度提高到 80 C。
3•中温加热肉制品(温度在巴氏消毒值和沸点之间)。( 1) 一般中温加热肉制品(温度在
75C— 80C之间)。我国的许多肠类制品,如大腊肠、小腊肠、蒜肠、豌豆肠等,大都是在 水温为90
C— 95 C时下
锅,然后在85C— 88C的水温下保持一段时间,使中心温度达到 75 C— 80C。( 2)中温加
热肉制品(温度在 85C— 90C之间)。中温加热的温度是 85C— 90 C ,我国的许多肝类制
品,过去大多都是在这个温 度下加热的,如北京的粉肠、小肚、桂花肚以及西式产品中的肝酱、血肠和猪头肉冻等。
4.高温加热的肉制品(加热温度高于沸点,如 121 C)。在加热过程中,只有从外部施加压
力,才能使产品的温度超过沸点,通常采用 121C的高温高压加热方式,这也是一种灭菌
(Steriliza — tio n)方式。采用高温高压的方式加热,其优点是可以杀灭所有潜在的细菌,包 括孢子。因而,在常温下,这类产品能够保存很长的时间而不变质,保质期可达 6到12个
月,甚至两年。肉类金属罐头、肉类软罐头和用 PVDC
薄膜作为肠衣的火腿肠等肉食品,都可以采用 121 C的高温高压加热方式进行灭菌。
对肉制品进行加热,可以起到杀菌等作用,肉的内在成分也会因受热而发生多种变化。
1•加热的目的。主要有这样几方面:杀死病原菌、一般细菌和寄生虫,确保制品的食用安 全性和提高制品的保存性;使蛋白质变性,达到可食用性;使肉品产生特有的风味、香味以 及稳定肉的颜色,给消费 者以独特的嗜好性。
2. 加热的变化。肉在加热过程中的变化十分复杂,很多学者曾对此做过大量的研究。例 如,肉在加热之后,硬度会增大,会发生烹饪损失,能够杀死细菌和寄生虫,改变肉的风味 和色泽,引起营养价值的变 化等。
肉在加热时,首先是微生物会发生变化。当制品中心温度达到 63C、加热时间达到30分
钟,一般可以将进入肉中的普通病原菌杀死,但对于会导致食物中毒的细菌如沙门氏菌、肉 毒杆菌及其毒素,则需要
采用更高的温度,才能将其杀灭。杀死孢子的温度要超过 100C,至少也要达到90C。
肉经加热后,会出现熟肉的香味。在 3小时内,随着加热时间的延长,香味也越浓厚,如果
再继续加热,则熟肉的香气浓度会降低。加热到 60C — 70C,肉的热变性已经基本结束,当
加热温度达到80C以上时,肉中会产生硫化氢,超过 90C时,硫化氢会急剧增加。硫化氢
是一种具有臭鸡蛋气味的气体,它和蛋白质中的含硫氨基酸的分解产物,会使肉品的香味降 低。当加热温度过高时,肉中往往会产生一种众所
周知的罐头食品的味道。
3•肉的营养价值主要是指肉中含有人体必需的氨基酸和维生素等营养物质。肉品蛋白质中 的氨基酸有半胱氨酸、蛋氨酸、色氨酸、赖氨酸等。但肉品在受到高温加热时,特别是在
121 C下长时间受热时,肉
中含有的人体必需氨基酸会遭到严重破坏,肉中蛋白质的营养价值会大大降低。
肉中的维生素包括维生素 B1 (硫氨素)、维生素 B2 (核黄素)、烟酸、维生素 B6、叶酸
等,这些维生素在受热时,也会受到一定的损失;特别是维生素 B1,在中性及碱性溶液中遇
热,很容易受到破坏,在受热过程中,会损失 15%— 25 % (而在酸性溶液中,可以耐受
120C的高温。)。当猪肉和牛肉在 100C的水中受热蒸煮1— 3小时,吡多酸(维生素 B6的
组成成分之一)的损失较多。在 121 C的情况下受热1小时后,猪肉中的吡多酸的损失率将
达61. 5%,牛肉中的吡多酸的损失率将达 63. 0%。在长时间受热
或者制作罐头时,叶酸也会有较大的损失。
我国肉类工业的特点、问题与前景
一、中国畜牧业的持续健康快速发展,推动了中国肉类工业的发展
十五”期间,我国畜牧业经济发展取得巨大成就,畜产品产量和质量稳步提高,发展速度和 经济效益同步增长,逐步成为我国农业经济的支柱产业。畜牧业生产方式逐步转变。各地认 真落实科学发展观,围绕加快现代畜牧业发展和促进农民增收两大主题,努力克服重大动物 疫病带来的不良影响,全国畜牧业生产继续保持平稳发展的良好态势。 2005年全国实现肉类
肉制品加工行业国家政策

肉制品加工行业国家政策
一是持续深入实施“三品”(品种、品质、品牌)专项行动。鼓励和引导包括猪肉制品生产企业在内的食品生产企业积极丰富花色品种,满足人民群众多元化消费需求。推动猪肉制品与新一代信息技术融合创新,加快智能制造模式应用推广,不断提升产品品质。增强猪肉制品生产企业品牌意识,支持企业加大宣传力度并推动品牌国际化发展。
二是支持生猪产业集群建设。2018年以来,累计安排中央财政资金超过12亿元,统筹建设以生猪为主导产业的优势特色产业集群6个、农业产业强镇40个。通过项目带动,优化资源要素配置,促进企业升级技术工艺装备,推动猪肉精深加工发展。
三是促进猪肉产品加工技术集成研究。建设生鲜猪肉加工技术集成科研基地1个,聚焦猪肉加工技术工艺和装备研发,加大研发投入和技术攻关,为猪肉产品精深加工提供技术支持。
国内肉类行业总体情况

行业总体情况:(包括平均利润、发展趋势、行业壁垒等。调研地点在东莞市某一区域内,不少于1000字)
近几年来,我国肉类食品产业加速改革发展步伐,通过多种融资渠道,加大投入力度,一批不同类型的畜禽屠宰和肉制品加工企业陆续建成投产,一批老企业通过改建与扩建扩大了生产规模,还有一批国外资本迅速进入我国肉类生产流通领域,加速了我国肉类产业现代化进程,生产与市场规模不断扩大,经济效益和社会效益明显提高。肉类产品已达世界肉类总产量的27%。从1990年开始,已成为世界第一产肉大国,同时亦是世界最大的消费国。从1994年开始, 肉类人均占有量已超过世界人均水平,不仅满足了国内的需要,而且对世界肉类工业做出了巨大的贡献。2006年,屠宰及肉制品加工业规模以上企业实现销售收入已达2701亿元,行业规模以上企业实现利润总额75.6亿元,行业毛利率和利润水平分别达到10.08%和3.90%,呈现良好的发展态势。
2005—2012年我国熟食食品行业产品产量走势预测(案例示意图)
虽然我国肉类总产量稳居世界首位,但是我国熟肉制品的产量占肉类总产量的比例不足10%,而同期发达国家熟肉制品已占到肉类总产量的50%以上,而且这个行业的壁垒比较薄弱,为何熟食食品如此难做?除了行业竞争中有双汇、无穷等较大规模的企业做对手以外,还有过多的是,由于食品监控比较薄弱,导致消费者对于熟食信心大大减低,并不是因为熟食的质量不过关,而是因为很多无良商家采用低成本,不合规格的生产方式去生产.在食品中添加有害物质 ,去年以来,导致检验检疫局食品检验科不少国家对我国出口食品设置了严格的贸易壁垒,在检验标准上百般挑剔。肉制品产销还有着广阔的发展空间。同时我国肉制品及屠宰产业非常分散,全国肉类行业有3万多家畜禽定点屠宰企业,其中规模以上企业2531家,行业集中度比较低。双汇、金锣、雨润三家肉类行业龙头企业屠宰生猪仅占我国生猪屠宰总量的4%不足,而美国前三家肉类加工企业总体市场份额已超过65%。随着我国肉类生产的发展和肉类消费水平的提高,我国肉类生产、加工、贮藏、保鲜、包装、运输等方面都有了很大发展,肉类加工科技水平和质量显著提高。我国是一个发展中国家,肉类加工业也是一个发展中行业,在深加工、精加工、综合利用、产品包装、质量和技术含量等方面仍存在一些问题,需要依靠科技进步,提高企业管理水平、产品档次和质量,加快我国肉类加工业的发展。
我国屠宰肉制品行业市场现状及发展趋势分析(2021年)
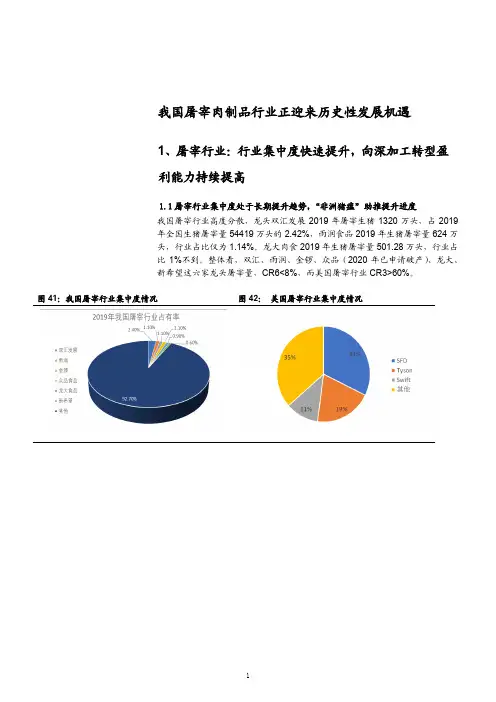
我国屠宰肉制品行业正迎来历史性发展机遇
1、屠宰行业:行业集中度快速提升,向深加工转型盈
利能力持续提高
1.1屠宰行业集中度处于长期提升趋势,“非洲猪瘟”助推提升进度
我国屠宰行业高度分散,龙头双汇发展2019年屠宰生猪1320万头,占2019
年全国生猪屠宰量54419万头的2.42%,雨润食品2019年生猪屠宰量624万
头,行业占比仅为1.14%。龙大肉食2019年生猪屠宰量501.28万头,行业占
比1%不到。整体看,双汇、雨润、金锣、众品(2020年已申请破产)、龙大、
新希望这六家龙头屠宰量,CR6<8%,而美国屠宰行业CR3>60%。 图41:我国屠宰行业集中度情况 图42: 美国屠宰行业集中度情况
1从我国生猪屠宰规模化程度来看,虽然规模以上生猪定点屠宰量占全国生猪总
屠宰量比重逐年提高,但到2019年,仍然只有33%的水平,仍然处于规模化
程度较低的水平。 图43:我国规模以上生猪定点屠宰量占全国生猪总屠宰量比重
高度分散的行业,也蕴藏着龙头企业具备潜在的整合机会和巨大的发展空间。
从趋势来看,国家政策、行业环境,尤其是非洲猪瘟的影响,等多项因素助推
行业集中度快速提升。
环保和社保政策趋严,部分小企业失去成本优势而陆续退出。随着政府加强监
管,国内政策对生猪产业链的环保要求趋严,农业部加快畜禽屠宰法治化建设,
重点加强小型生猪屠宰场点的资格清理,大量无法达到污染排放标准的小屠宰
场关停并转。而在过去,由于环保管理不严格,很多屠宰场存在环保治理疏漏
和员工社保不交,成本反而低于大型屠宰场。随着环保和社保等国家政策趋严,
部分小型屠宰企业昔日不规范下的成本优势渐失,公司竞争力也逐渐失去而陆
续退出。
2图44:供给端和需求端都推动我国屠宰行业集中度提高
“非洲猪瘟”影响下,政府定人定点严格监管,高监管成本更需要大屠宰企业
来整合规范。“非洲猪瘟”后,存在小的屠宰场私下宰杀病猪而造成病猪肉市场
流通的隐患和病猪排污周边辐射扩散的隐患。由此,带来政府的监管更加严格。
我国肉制品加工业的现状与发展趋势

.. ̄市场分析与前景.》 由・囊工业
MEAT INDUSTRY 2008年第7期 总第327期
我国肉制品加工业的现状与发展趋势
张运芳西南大学食品学院重庆400716
徐洲 贵州大学生命科学学院 贵州贵阳550025
摘要 随着我国经济的发展,肉制品加工业在国民经济中占据了重要的地位。阐述了我国肉制品加工业的
现状,分析了我国肉制品加工业存在的问题,并提出了相应的解决措施,最后展望了我国肉制品加工业的发展趋势。
关键词 肉制品现状解决措施发展趋势
Present situation and development trend of meat processing industry in China
Abstract With the development of Chinag economy,the meat processing industry played an important role in the Ha—
tional economy.The present situation,problems and corresponding solving measures and the development trend of China's
meat processing industry were elaborated in this paper
Key words meat products;present situation;solving measures;development trend
随着国民经济的发展,我国的肉类供给已经形
成了以市场消费为主导的总体格局,部分肉制品还
出口到13本、东南亚等国家和地区,肉制品加工业在
国民经济中占据了十分重要的地位。同时,我国肉
制品加工业也存在着许多问题和不足,加入世贸组
织后,我国肉制品加工又面l临着全球市场一体化的
巨大挑战,肉制品加工业发展的主要矛盾已经由加
肉制品行业发展的新思路

哼行业发展论坛
肉制品行业发展的新思路
白 洁 解新周 (国家农业标准化监测与研究中心哈尔滨150036)
1肉制品的前景
当前,肉制品加工业的发展趋势为:低温肉制品
稳步上升,中式肉制品成熟发展,西式肉制品迅猛强
势,保健肉制品有待提高,牛羊禽肉制品市场潜力巨
大,我国肉制品产业与市场将走更新的时代。但突出
问题仍有待解决,如牛羊肉的产量仍然不足,且价格
一直居高不下。国际、国内经济形势变幻莫测,很难
掌握其走势。就肉类行业而言,我国目前的矛盾依然
尖锐,制约着产业发展。同时,也给2013年我国肉类
工业的发展提出了新的课题。
2肉类产品的突出问题
国家的整体经济在发展,肉类产品生产饲养这
一块也在稳步提升,但需要解决的问题也逐渐突现
出来。牛羊饲养农户越来越少,甲型H1N1流感的盛
行;城市化产业加大,环境污染进一步恶化;饲料成
本的大幅度上涨等因素,都制约着牛羊饲养业的发
展。自2012年9月份以来,牛羊肉价格日渐走高。
2012年12月,牛羊肉各省份的价格基本在60元/
千克左右。当前牛羊肉的价格持续走高,这是由于供
需矛盾突出和成本增加所导致。猪肉方面,目前我国
肉类加工结构不合理,突出的主要矛盾表现在冷冻
肉比重大,分割肉和冷却肉的品种少;生肉制品多,
熟肉制品少;熟肉制品质量参差不齐,小作坊多,大
企业成规模的产品少;高温制品多,低温制品少;加
工技术陈旧落后;粗加工产品多,精深加工产品少;
卫生条件不过硬;老产品和中低档产品多,新产品和
高档优质产品少。
3发展行业优势的解决办法
面对国内形势的新变化和国际市场的波动,新
的一年要想夺取肉类行业生产经营的新胜利,必须
居安思危,增强忧患意识,注重提高肉类工业质量和
效益,推动肉类工业发展方式的转变和肉类行业结
构调整,关注低碳环保和自主创新,统筹国内、国际
市场,拓展市场,以改善供求矛盾,开创肉类工业发
展新局面。展望新的一年,肉类行业发展前景乐观。
从熟肉制品的市场走势,看肉制品香精的发展方向

从熟肉制品的市场走势,看肉制品
香精的发展方向
■侯志山(天津春发食品配料有限公司天津300300)
现在熟肉制品的香精同质化比较严重。香精
厂家为了提高竞争能力,只能用仿制、不断降价和
大量赊销来应对。由于熟肉制品的香精是为熟肉
制品服务的,只有正确判断熟肉制品的发展趋势,
提前做出反应,才有可能研制出有特色的香精。为
此,本文提出一些自己的观点,希望能对香精的下
一步开发有所启示。
1熟肉制品的(按照加工工艺)分类
r中式肉制品
肉制品 r西式火腿 L西式肉制品 西式香肠
中式肉制品 l中式香肠、香肚:有生、熟制之分 腌腊肉制品{中式火腿:金华火腿.宜威火腿、如皋火腿
L咸肉,腊肉、风干肉、板鸭
r白卤类:白切鸡、盐水鸭、白切肉等 l
酱卤类 酱卤类:卤内.烧鸡、扒鸡等 l L糟肉类:糟肉、糟鸡等(白煮后糟制)
r叉烧类;烤叉烧、油炯叉烧等
南味类 蜜汁类:糖排、酱汁肉、樱桃肉等 l L烧烤类:烤乳猪、烤大排(通脊)等
千制品类:肉松、肉千、肉脯
其他类;肉糕、肉冻、油炸内制品、肉粉肠、肉类罐头
2熟肉制品配方结构的演进过程
2.1配方结构演进的四个阶段
熟肉制品的配方演进是随中国市场经济的发
展历程不断演进,是社会需求的综合表现,是人们
生活质量逐步提高的必然需求,这里把它分成四
个阶段。 2.1.1第一阶段:92年以前,传统经典的配方组
成阶段。改革开放初期,我国从1 988年逐步放开
生猪的统购统销政策,国有商业食品在熟肉制品
市场上一统天下,熟肉制品供不应求。
主要特点:
1)国有食品企业处于市场垄断地位,肉制品的
生产工艺和生产配方较为传统,产品的定价受政
府控制。不少企业对产品配方等技术文件重视不
够,一些有心人很容易搞到熟肉制品的配方、工
艺。
2)产品的出品率低,除粉肠出品率低不超过
200%。肉制品生产所使用的原料以猪肉为主,且选
料精细,那时也没有目前市场上流行的碎肉原料,
2023年牛肉制品行业市场环境分析
2023年牛肉制品行业市场环境分析
牛肉制品是指以牛肉为原料,经过加工、调味等一系列过程制作而成的各种食品,包括牛肉干、牛肉脯、牛肉丝、牛肉酱、牛肉粉等多种品种。近年来,随着消费者对健康食品的不断追求和热爱,牛肉制品行业逐渐崛起,市场极具潜力。本文将从市场环境、竞争格局、发展趋势3个方面对牛肉制品行业进行分析。
一、市场环境分析
1.政策环境:政府对肉制品行业实施自上而下的监管和政策指导,重点关注产品质量合规、企业规范经营等方面。同时,随着环保、食品安全等议题的持续升温,相关法规和标准也在不断调整完善。这对企业在产品创新、质量控制、服务水平等方面提出了更高的要求。
2.消费环境:消费者对食品安全、营养健康等问题日益关注,这为牛肉制品行业的发展提供了机遇。然而,随着消费者的个性化需求的不断增多,产品的差异化、创新、品牌化管理等方面也不断被提出。
3.技术环境:现代科技对于牛肉制品行业的发展具备很大的推动作用。包括生产技术、包装技术、营销技术等方面的创新,能够为湿热食品保鲜、防腐和方便加工提供较好的技术支持。
二、竞争格局分析
当前,牛肉制品行业面临激烈的竞争,其中最大的竞争压力是来自同行企业的竞争。牛肉制品行业的竞争主要集中在以下几个方面: 1.品牌竞争:知名品牌厂家把自己的品牌标签建设得十分醒目、吸引消费者,形成了比较大的品牌效应,从而提高了自己的市场份额,建立自己的品牌认知度,而非品牌厂家则要想获得一定的市场份额,则必须注重产品质量的提高、包装精美化。
2.产品质量竞争:质量是手中掌握的最好武器,高品质的产品制作可以吸引消费者,获得更高的市场份额。每一种产品的质量都会影响到每一个厂家的口碑,而顾客的口碑,又是建立厂家品牌、提高市场占有率的最关键因素。
3.价格竞争:市场上的消费者都非常看重实惠,而牛肉制品行业的竞争也在部分围绕着这个环节展开。其中,知名品牌厂家通常价格较高,而非品牌厂家往往通过降价、促销等手段获取对市场的一部分份额。
肉鸡加工工厂设计及运营
1 肉鸡加工工厂设计及运营
1.1项目概况
1.1.1我国肉鸡产品的现状
我国投入市场的肉鸡产品主要有三大类,第一类是去头去内脏的“西装鸡”。第二类是分割鸡,即鸡腿、鸡翅、鸡脯、鸡爪等,分别包装计价,供应超市、炸鸡店等,因此要求大小、重量基本相同;第三类是深加工鸡,主要是一些传统的加工产品(如烧鸡等)和西式快餐,但总的数量不多。然而,就整个肉鸡加工行业来讲,仍然存在诸如产品卫生质量不高,加工增值程度低,农业生产专业化、现代化和标准化程度不高,加工工艺和设备相对滞后等问题;鸡肉制品也普遍存在整装产品多、分割产品少,普通产品多、名特优产品少,高温制品多、低温制品少,初级产品多、精深加工产品少,科技含量低的产品多、高科技含量产品少,餐桌食品多、旅游休闲制品少,加工企业中杂牌军多、正规企业少等问题,绝大部分鸡肉产品仅以初级加工品或以原料的形式进入市场。而且我国出口的产品目前也主要是分割鸡。
我国的深加工鸡肉制品不仅数量少,而且主要以传统高温制品为主。虽然菌效果较好、常温下货架期较长,但是由于处理后肉制品的风味等食用品质都有所下降,营养成分也受到一定的破坏。而随着超高压技术的应用,中、低温鸡肉制品因其加热温度一般控制在巴氏消毒温度范围内,能够很好地保留着营养成分,风味口感也较好,现在已经成为世界鸡肉制品发展的主流,而我国肉鸡产业也将向着精深加工的方向发展。
1..1.2 我国肉鸡加工业的发展趋势
2 我国目前仍处于从分割鸡向深加工鸡的过渡时期,分割鸡有150 多个品种,占整个肉鸡产品的60 % 左右,冻鸡出口的品种、规格也有好几百种;尽管如此,我国的深加工鸡肉产品却只占到总量的15 % 左右,与发达国家70 % 以上及世界50 % 的平均水平相比,加工程度还很低,而且加工的品种也非常单调,熟食品种更是少之又少。世界肉鸡加工业的发展大致经历了三个阶段:整鸡—分割鸡—深加工鸡。在畜牧业和食品工业发达的国家如美国,早在1990 年分割鸡和深加工鸡肉产品就分别占销售总量的45.9 % 和30.7 %,鸡肉的深加工产品种类繁多、琳琅满目;现在早已进入了深加工鸡的最高层次——熟食鸡阶段,鸡肉的加工率在70 % 以上。因此在未来几年,我国肉鸡加工产业将进一步发掘自身优势,抓紧机遇拓展世界肉鸡深加工市场。
我国羊肉加工业的现状及发展趋势
肉类研究3年第3期总第期肉类研究2008.3
羊肉属于高蛋白、低脂肪、低胆固醇类营养保健食品。作为一种优良的畜肉,它有着悠久的食用历史。随着社会的发展、人们生活水平不断的提高,以及畜牧业结构逐步的调整优化,肉羊产业已经成为我国畜牧业发展的一大亮点[1]。而羊肉加工业作为肉羊产业的后续产业有着很大的发展空间及潜力,逐渐为人们所重视,目前肉羊产业已成为一个黄金产业。本文在回顾总结我国羊肉加工业现状的基础上,对我国羊肉加工业的未来发展趋我国羊肉加工业的现状及发展趋势方梦琳1,张德权2,张柏林1,李淑荣2,李庆鹏2(1.北京林业大学 北京 100083;2.中国农业科学院农产品加工研究所 北京 100094)摘 要:我国是羊肉生产大国,但不是加工强国。本文在分析我国肉羊产业及羊肉加工业发展现状的基础上,提出了我国羊肉加工业的未来发展趋势,并在借鉴国外发达国家羊肉加工业和我国在猪肉、牛肉加工业方面取得的成功经验的基础上,提出了加快我国羊肉加工业发展的对策建议。关键词:肉羊,羊肉,加工ThePresentSituationandTrendsoftheMuttonProcessinginChinaFangMeng-lin1,ZhangDe-quan2,ZhangBo-lin1,LiShu-rong2,LiQing-peng2(1.BeijingForestryUniversity,Beijing,100083,China;2.InstituteofAgro-FoodScienceandTechnology,ChineseAcademyofAgriculturalScience,Beijing,100083)Abstract:TheyieldofmuttoninChinaranksfirstallovertheworld,butprocessingtechnologyisnotadvanced.Theprocessingtrendsofmuttonwaspointedoutonthebasisofthereviewofthepresentsituationofmuttonproduction,andtheadviceonacceleratingthedevelopmentofmuttonprocessingindustrywasputforwardinthereferenceofourcountry’ssuccessfulexperiencesinpork,beefprocessingindustry.Keywords:Sheep,Mutton,Processing中图分类号:TS251.2 文献标识码:A 文章编号:1001-8123(2008)03-0003-05势进行了预测,并提出了加快发展我国羊肉加工业的对策建议,以期为我国羊肉加工业的健康稳步发展提供参考。1我国肉羊产业的发展现状我国养羊业有着极其悠久的历史。由于其繁殖率高、适应性强、易管理等特点,养羊业至今仍广泛存在于中国广大的农区和牧区,为肉羊产业的发展打下了坚实的基础。改革开放以来,在政府及地方优惠政策的推动下,在良好稳定的养殖效益的基金项目:科研院所社会公益研究专项(5DI35)作者简介:方梦琳,女,(3),浙江衢洲人,主要从事肉品科学研究工作。2008109200A4J0198-
我国猪肉生产与加工现状及发展趋势
我国猪肉生产与加工 _囵 两网!一● Meal p u Pme ̄qinn
现状及发展趋势
李兴民 中国农业大学食品科学与营养工程学院北京 100083 本文从生产和加工两个方面分析了我国猪肉工业的现状, 及其与国外先进国家的差距.并对今后的发展趋势进行了展 望。 1我国猪肉生产和JJU:I:现状 1.1猪内生产情况 1.1.1猪肉产量不断增长。在肉类总产量中的比重逐渐下降 近年来,我国猪肉产量不断增长,2004年达到了4775 万吨。并且已连续多年位居世界首位,猪肉已成为我国居民 膳食中重要的优质蛋白质来源。 猪肉产量增长的同时。在肉类总产量中所占的比重却逐 年下降。1980年以前,猪肉产量占肉类总产量的95%以上, 随着国家大力提倡和发展草食家畜和禽肉生产,到2004年, 猪肉的比例已经下降至65%左右.牛羊肉、禽肉的比例明显 上升,分别为12%和20%(见下表)。肉类结构越来越符合世 界肉类发展的趋势。 我国近年来的肉类产量情况 单位:万吨
1.1.2饲养方式仍以分散饲养为主 我国生猪主要以分散饲养为主。比例高达80%,只有少 数的大型肉制品加工厂建立了自己的规模化饲养场;而发达 国家的生猪业规模化养殖程度均很高,如美国,1998年出栏 的生猪中37%来自大型猪场(年出栏5万头以上的猪场)。其 中年出栏5O万头的特大型猪场共18家。其生猪销售量占全 美生猪销售量的24%。丹麦1968 ̄1995年间,猪场的数量减 少了75%,而养殖规模却不断扩大。全国80%的生猪由占总 数18%的养猪场提供。 1.1.3出栏率和胴体重较低,与发达国家存在差距 出栏率和胴体重是衡量生产效率的重要指标。目前,我 国生猪出栏率为128%左右,与发达国家的差距较大,如丹麦 为172.3%,美国为169.9%;生猪平均胴体重也比美国低7kg。 1.1.4疫病防制体系仍不完善 在猪疫病防制方面,我国已经建立了从中央到乡镇的各 级疫病防疫机构,但是由于饲养分散,不能保证全面防疫, 疫病时有发生;而发达国家对猪的疫病防制要求很严格,对 发生疫病的生猪采取全部销毁的做法。防止疾病的发生和传 播。 1.2生猪屠宰和猪内加工业的现状度存在的主要问题 1.2.1技术和装备水平逐步提高 我国生猪屠宰和猪肉加工业从无到有。从小到大。其工 业化装备与技术水平逐步接近国际水平。猪肉产品的品质与 屠宰加工设备是密不可分的,我国在不断引进消化吸收的基 础上. 已经能够设计和制造多种适合我国国情的生猪屠宰和 猪肉加工设备,逐步实现了国产化,改善了猪肉生产的卫生 条件,提高了猪肉产品的品质和安全。但是,我国目前只有 中国猪业匝200