
第八章 分步法习题
多项选择题
3、采用平行结转分步法,每一步骤的生产费用也要
在其完工产品和月末在产品之间进行分配。如果 某产品生产分三步骤在三个车间进行,则第二车 间的在产品包括( )。 A、第一车间尚未完工产品 B、第二车间尚未完工产品 C、第三车间尚未完工产品 D、第三车间完工产品 答案:BC
多项选择题
4、以下关于成本计算分步法的表述中,正确 的有( )。
多项选择题
9、分步法中能够直接反映产成品成本的原 始构成项目的成本计算方法有( ) A、逐步结转分步法 B、逐步综合结转方式 C、平行结转分步法 D、逐步分项结转方式 答案:CD
多项选择题
10、所谓成本还原就是将完工产品所耗用 的上一步骤半成品的综合成本分解还原为 原始的( )等项目的一种成本计算工作。 A、直接支出 B、直接人工 C、直接材料 D、制造费用 答案:BCD
单项选择题
9、采用平行结转分步法计算成本,不论半 成品是在各生产步骤之间直接结转,还是 通过半成品库收发结转,都( )科目进行 总分类核算。
A、不通过“自制半成品” B、 通过“自制半成品” C、不通过“库存商品” D、通过“库存商品” 答案:A
单项选择题
10、平行结转分步法的优点是( )。 A.能够提供各步骤的半成品成本资料 B.有利于加强半成品的实物管理 C.有利于加强各步骤的成本管理 D.各步骤可以同时计算产品成本,加快成本 计算速度 答案:D
多项选择题
7、平行结转分步法的特点是( ) A、不计算各步骤半成品的成本 B、半成品实物转移但是成本不结转 C、在产品是指广义在产品 D、在产品是指狭义在产品 答案:ABC
多项选择题
8、半成品成本的计算和结转,可以采用 ( )方式。 A、综合结转 B、逐步结转 C、分项结转 D、平行结转 答案:AC
判断题
8、在平行结转分步法下,各步骤完工产品和在产品之间的 费用分配,都是指完工产品和广义在产品之间的费用分配。 ( )对 9、平行结转分步法能够直接提供原始的成本项目资料( ) 错 10、分步法可进一步细分为单步骤结转分步法和多步骤结转 分步法两种方法。( )错 11、逐步结转分步法主要适用于按照成本管理的要求,需要 提供各个生产步骤半成品成本资料的企业采用。( )对 12、逐步结转分步法按照半成品是否入半成品库的标准,可 划分为综合结转和分项结转两种方法。( ) 13、平行结转分步法各步骤不计算半成品成本。( )对 14、平行结转分步法半成品成本的结转与其半成品实物的流 转相互分离。( )对
单项选择题
7、平行结转分步法的特点是(
)。
A、各步骤只对本步骤生产的半成品进行平行结转 B、各步骤只计算本步骤自己所发生的各种生产费 用以及这些费用中应计入完工产品成本的“份 额” C、各步骤只计算本步骤发生的各种费用 D、各步骤不生产半成品,因而不需计算半成品成 本 答案:B
单项选择题
8、综合结转分步法实际上就是各生产步骤 相互间多个( )的连接应用。 A、品种法 B、分批法 C、分步法 D、定额法 答案:A
单项选择题
Байду номын сангаас
3、在产品的费用不按其所在的地点登记, 而按其发送的地点登记的成本计算方法是 ( )。 A、品种法 B、分批法 C、逐步结转分步法 D、平行结转分步法 答案:D
单项选择题
4、在平行结转分步法下,其完工产品与在产品之 间的费用分配,是指下列( )两者之间的费用 分配。 A、各步骤完工半成品与月末加工中的在产品 B、产成品与月末各步骤尚未加工完成的在产品 C、各步骤完工半成品与月末各步骤尚未完工的在产 品 D、产成品与月末各步骤尚未加工完成的在产品和各 步骤已完工但尚未最终完成的产品 答案:D
第8章 产品成本计算分步法
单选题 多选题 判断题
判断题
1、逐步结转分步法有利于各步骤在产品的实物管理和成本管 理( )。对 2、在实际工作中,分步法产品成本计算的分步与产品的实际 生产步骤应完全一致。( )错 3、在平行结转分步法,各步骤应转出的份额应以最终的完工 产品的数量为基数计算( )错 4、在大量大批多步骤生产下,都应该采用分步法计算成本 ( )错 5、分步法都可以进行成本还原( )错 6、综合结转分步法能够提供各生产步骤的半成品成本资料, 而分项结转分步法却不能。( )错 7、完工产品的各成本项目,其成本还原后的合计与成本还原 前的合计应该是相等的。( )对
多项选择题
1、下列各种分步法中,不必进行成本还原 的有( ) A、平行结转分步法 B、分项结转分步法 C、综合结转分步法 D、逐步结转分步法
答案: ABD
多项选择题
2、关于平行结转分步法,下列说法中正确 的有( ) A、成本结转工作量较大 B、能全面地反映各生产步骤的生产耗费水平 C、不能提供各个步骤的半成品成本资料 D、在产品的费用在最后完工前以前,不随实 物转出而转出 答案:CD
多项选择题
13、分步法可进一步细分为( )等多种 方法。 A、逐步结转分步法 B、多步结转分步法 C、同步结转分步法 D、平行结转分步法 答案:AD
单项选择题
1、甲企业是一个多步骤生产企业,不能提 供各个生产步骤的半成品成本资料,则可 判断其所采用的分步法是( )。 A、逐步结转分步法 B、平行结转分步法 C、综合结转分步法 D、分项结转分步法
答案:B
单项选择题
2、某种产品由三个生产步骤组成,采用逐步结转 分步法计算成本。本月第一生产步骤转入第二生 产步骤的生产费用为2300元,第二生产步骤转入 第三生产步骤的生产费用为4100元。本月第三生 产步骤发生的费用为2500(不包括上一生产步骤 转入的费用),第三步骤月初在产品费用为800元, 月末在产品费用为600元,本月该种产品的产成品 成本为( )元。 A、10900 B、6800 C、6400 D、2700 答案:B,2500+4100+800-600=6800
A、平行结转分步法不能提供各个步骤半成品的资料 B、平行结转分步法不能更好地满足各步骤成本管理 的要求 C、逐步结转分步法适用于大量大批连续式复杂生产 的企业 D、逐步结转分步法需要进行成本还原 答案:ABC
多项选择题
5、逐步结转分步法计算成本的优点是(
)。 A、能直接提供按原始成本项目反映的产成品 资料 B、能全面反映各该步骤产品的生产耗用水平 C、能为各生产步骤在产品的实物管理和资金 管理提供资料 D、能提供各个生产步骤的半成品成本资料 答案:BCD
多项选择题
11、逐步结转分步法的特征有( )。 A、管理上要求计算半成品成本 B、最后生产步骤计算的是产成品成本 C、半成品实物转移成本随之结转 D、期末在产品指狭义在产品 答案:ABCD
多项选择题
12、采用逐步结转分步法的目的是 ( )。 A、在同行业中进行半成品成本指标比较 B、提供不同品种完工产品所耗用的同一种 半成品的成本数据 C、计算对外销售半成品的损益 D、考核和分析各步骤的生产耗费和资金占用 水平 答案:ABCD
单项选择题
成本还原是从( )生产步骤的前一个 生产步骤开始,将其耗用的上一步骤自制 半成品的综合成本,按照上一步骤完工半 成品的成本构成,还原成原始成本项目。 A、最前 B、最后 C、中间 D、任意 答案:B
单项选择题
6、采用平行结转分步法,第二生产步骤的 广义在产品不包括( )。 A、 第一生产步骤正在加工的在产品 B、 第二生产步骤正在加工的在产品 C、 第二生产步骤完工入库的半成品 D、 第三生产步骤正在加工的在产品 答案:A
多项选择题
6、下列有关产品成本计算分步法的说法正确的有( )。 A、逐步结转分步法下半成品成本随着半成品实物的转移而 结转,平行结转分步法下半成品成本不随着成品实物的转 移而结转 B、逐步结转分步法能为半成品的实物管理和生产资金管理 提供资料,平行结转分步法不能为半成品的实物管理和生 产资金管理提供资料 C、逐步结转分步法下各步骤不能同时计算完工产品成本, 成本计算的及时性差;平行结转分步法下各步骤能同时计 算完工产品成本,成本计算的及时性强 D、平行结转分步法能全面反映各步骤完工产品所耗上一步 骤半成品费用水平和本步骤加工费用水平 答案:ABC
第八章练习题及答案
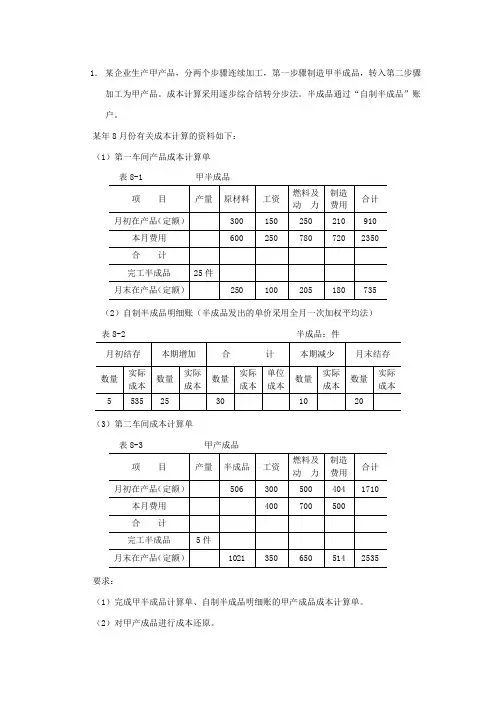
1.某企业生产甲产品,分两个步骤连续加工,第一步骤制造甲半成品,转入第二步骤加工为甲产品。
成本计算采用逐步综合结转分步法。
半成品通过“自制半成品”账户。
某年8月份有关成本计算的资料如下:(1)第一车间产品成本计算单表8-1 甲半成品(2)自制半成品明细账(半成品发出的单价采用全月一次加权平均法)表8-2 半成品:件(3)第二车间成本计算单表8-3 甲产成品要求:(1)完成甲半成品计算单、自制半成品明细账的甲产成品成本计算单。
(2)对甲产成品进行成本还原。
2.目的:练习采用平行结转分步法计算产品成本新华工厂的甲产品是连续经过一车间、二车间制造的,采用平行结转分步法计算产品成本,生产经费用在完工产品与在产品间的分配采用定额比例法。
表8-4 产品成本计算单一车间:甲产品表8-5 产品成本计算单二车间:甲产品表8-6 产品成本汇总表甲产品要求:(1)计算第一车间材料、工资、费用分配率。
(2)计算第一车间转入产品的成本和月末在产品成本。
(3)编制甲产品成本汇总表。
3.目的:练习综合结转法的成本还原资料:某种产品某月部分成本资料如下:表8-7要求:(1)计算成本还原分配率(保留一位小数)。
(2)对产品成本中的半成品费用进行成本还原。
(3)计算按原始成本项目反映的产品成本(列出算式)。
4.目的:练习逐步结转分步法(按实际成本综合结转)资料:某工业企业大量生产甲产品。
生产分两个步骤,分别由第一、第二两个车间进行。
第一车间为第二车间提供半成品,第二车间将半成品加工为产成品。
采用逐步结转分步法计算成本。
该企业本月(8月份)第一和第二车间的生产费用(不包括所耗半成品的费用)为:第一车间:原材料费用12000元,工资及福利费6000元,制造费用2100元。
第二车间:工资及福利费6100元,制造费用11000元。
本月初半成品库结转半成品600件,其实际总成本12500元。
本月第一车间完工半成品800件,第二车间从半成品库领用1260件。
综合结转分步法与分项结转分步法例题
综合结转分步法与分项结转分步法例题综合结转分步法与分项结转分步法 1、综合逐步结转分步法举例例:某企业200×年6月份生产甲产品,该产品顺序经过第一、二、三加工步骤,第一步骤投入原材料后生产A半成品,交第二步骤生产B半成品,再交第三步骤加工成甲产成品,原材料在第一步骤开始生产时一次投入,各步骤的加工程度逐步发生,各步骤月末在产品的完工程度均为50%,该企业采用综合逐步结转分步法计算产品成本,自制半成品通过半成品库收发,发出自制半成品的计价采用加权平均法。
(1)产量资料项目月初在产品本月投入本月完工月末在产品第一步骤 50 300 240 110第二步骤 30 250 200 80第三步骤 80 190 250 20 (2)期初在产品成本项目直接材料自制半成品直接人工制造费用合计第一步骤 3500 690 1400 5590 第二步骤 4190 430 1380 6000 第三步骤 18250 7100 3950 29300 合计 3500 22440 8220 6730 40890 (3)期初库存:A半成品月初库存60件,实际成本8700元,B半成品月初无库存。
(4)本月生产费用:项目直接材料直接人工制造费用合计第一步骤 28000 5800 9810 43610第二步骤 10850 10620 21470第三步骤 21500 19450 40950合计 28000 38150 39880 106030第一步骤基本生产成本明细账车间名称:第一步骤完工产量:240件产品名称:A半成品200×年 6月金额单位:元项目直接材料直接人工制造费用合计月初在产品成本 3500 690 1400 5590 本月生产费用 28000 5800 9810 43610合计 31500 6490 11210 49200 installation to be familiar with the drawings, and to be familiar with to order materials, know exactly what each part of the mullions used to avoid misattribution. Checks include the following the color is correct, oxide films if requested;section conforms to design including the height, angle, thickness, etclength requirementis easier to control, and therefore work both from a technical as well as management are particularly valued. 2. technology process: checks for vertical models, specifications, check the box in place, ferrule fixed Liang Xiaduan, and top bolted beam three dimensional adjustment. 3. basic operation: (1) check the vertical type and specification: before单位产品成本 90 22 38 150 完工半成品成本 21600 5280 9120 36000 月末在产品成本 9900 1210 2090 13200 (5)第一步骤成本计算直接材料=31500?(240+110)=90直接人工=6490?(240+110×50%)=22制造费用=11210?(240+110×50%)=38根据完工入库半成品成本作如下会计分录:借:自制半成品——A半成品 36000贷:生产成本——基本生产成本——A半成品 36000半成品明细分类账名称:A半成品单位:元收入发出结存摘要数量/件单价金额数量/件单价金额数量/件单价金额期初余额 60 145 8700一车间交库 240 150 36000二车间领用 250 149 37250 50 149 7450第二步骤基本生产成本明细账车间名称:第二步骤完工产量:200件产品名称:B半成品200×年6月金额单位:元项目自制半成品直接人工制造费用合计月初在产品成本 4190 430 1380 6000 本月生产费用 37250 10850 10620 58720合计 41440 11280 12000 64720 单位产品成本 148 47 50 245 完工半成品成本 29600 9400 10000 49000 月末在产品成本 11840 1880 2000 15720 (6)第二步骤成本计算直接材料=41440?(200+80)=148直接人工=11280?(200+80×50%)=47制造费用=12000?(200+80×50%)=50installation to be familiar with the drawings, and to be familiar with to order materials, know exactly what each part of the mullions used to avoid misattribution. Checks include the following the color is correct, oxide films if requested;section conforms to design including the height, angle, thickness, etclength requirementis easier to control, and therefore work both from a technical as well as management are particularly valued. 2. technology process: checks for vertical models,specifications, check the box in place, ferrule fixed Liang Xiaduan, and top bolted beam three dimensional adjustment. 3. basic operation: (1) check the vertical type and specification: before根据完工入库半成品成本作如下会计分录:借:自制半成品——B半成品 49000贷:生产成本——基本生产本——B半成品 49000半成品明细分类账名称:B半成品单位:元收入发出结存摘要数量/件单价金额数量/件单价金额数量/件单价金额期初余额二车间交库 200 245 49000三车间领用 190 245 46550 10 245 2450 (7)第三步骤成本计算直接材料=64800?(250+20)=240直接人工=28600?(250+20×50%)=110制造费用=23400?(250+20×50%)=90根据完工入库产成品成本作如下会计分录:借:库存商品——甲产品 110000贷:生产成本——基本生产本——B半成品 110000第三步骤基本生产成本明细账产品名称:甲产成品200× 年6月金额单位:元项目自制半成品直接人工制造费用合计月初在产品成本 18250 7100 3950 29300 本月生产费用 46550 21500 19450 87500合计 64800 28600 23400 116800 单位产品成本 240 110 90 440 完工半成品成本 60000 27500 22500 110000 月末在产品成本 4800 1100 900 6800 2、分项逐步结转分步法的计算举例例:某企业有三个基本生产车间,大量生产乙产品,其生产过程是:原材料在第一车间一次性投入,并将原材料加工成A半成品;第二车间将A半成品加工成B半成品;第三车间将B半成品加工成乙产品。
成本核算方法(品种法,分步法,分批法)与答案

分配率 10.05357143
制造费用
基本生产车间
工时(小 金额
时)
1000
10053.57143
管理费用
管理部门
工时(小 金额
时)
120
1206.428571
制造费用 明细账 车间名 称:
单位:元
×年
月
日
凭证号数 摘 要
费用 项目
制造 费用分配 表
×××× 年月 单位:元
应借账户
生产成本 甲产品
项
借方科目 目
固定资产原 值
基本生 500000
制造费用 产车间
辅助生产 辅助生产 100000
成本
车间
管理部 200000
管理费用 门
合计
800000
本月折旧额 5000 1000 2000 8000
④动力费。月末根据电表度数和单位电价计算,本月应付外购电费计4000元,其中,甲、乙产品用电3000元(按甲、乙 800小时,乙产品机器工时1200小时);基本生产车间照明用电300元;机修车间用电500元;厂部管理部门用电200元。
生产步骤 月初在产 本月投产 品
本月完工
月末在产品
第一步骤 200
1100
1050
250
第二步骤 250
950
1000
200
第三步骤 150
1000
900
250
(5)各生产步骤月末在产品的单位定额成本如下:
生产步骤 直接材料 直接人工 制造费用 合计
第一步骤 40.5
8
5
53.5
第二步骤 40.4
27.6
材料费用 分配表
分步法习题

2、某企业甲产品经过三个车间连续加工制成,一车间生 产A半成品,直接转入二车间加工制成B半成品,B半成 品直接转入三车间加工成甲产品。原材料于生产开始 时一次投入,各车间月末在产品完工率分别为60%、 50%和40%。各车间生产费用在完工产品和在产品之间 的分配采用约当产量法。该企业某年3月份有关资料如 下表所示。 要求:(1)根据上述资料开设甲产品三个生产步骤的基 本生产成本明细账,并过入期初在产品成本和本月生 产费用。 (2)根据上述资料采用逐步结转法的综合结转法 计算各步骤半成品或完工产品成本,计算过程直接在 账上进行,并作出转账的会计分录。
直接材料
直接人工
制造费用
合计
11160 148340 15080
1440 23808 7400
1700 24600 9760
14300 196748 32240
本月生产 费用
第三车间 月初在产 品成本 本月生产 费用
46600
12040 5600 24100
85280
7000 24900
131880
表8:产品产量记录
单位:台
摘要
一车间
二车间
60 750 600 210
三车间
210 600 750 60
月初在产品 150 本月投产 本月完工 900 750
月末在产品 300
表9:各项成本费用资料
摘要 车间类 别 直接材 料 13500 半成品 直接人 工 1650 9000 52500 81000 1440 11550 18150 32400
产品成本计算方法
好好练习
题题过关
1、资料:设某企业大量生产A产品,该产品顺序经过三个生产步 骤连续加工,最后形成产成品。原材料在生产开始时一次投入 ,其他费用陆续发生,各步骤完工的半成品直接交下步骤加工 ,不通过半成品库收发。该企业采用逐步结转分步法计算产品 成本,半成品成本按实际成本综合结转,各步骤在产品成本采 用约当产量法计算,在产品完工程度均为50%。2003年6月A产 品的产量记录和有关费用资料如表8、表9所示。 要求(1)采用逐步结转分步法按实际成本综合结转,计算A产品 成本; (2)根据资料计算各车间产品成本并登记产品生产成本明细 账; (3)编制结转完工产品成本的会计分录。
分步法作业题1及答案

直接人工费用分配率=——————=2
72+6
完工A半成品直接人工费用=72×2=144(元)
月末在产品直接人工费用=6×2=12(元)
(3)制造费用的分配
390
制造费用分配率=————=5
72+6
完工A半成品制造费用=72×5=360(元)
月末在产品制造费用=6×5=30(元)
第二步骤产品成本明细账
产品名称:甲产品 2003年3月 金额单位:元
项目 月初在产品成本 本月发生费用 生产费用合计 完工产品数量 在产品约当产量 总约当产量 单位成本 转出甲产品成本 月末在产品成本
半成品 200
1520 1720
80 6 86 20 1600 120
直接人工 40
292 332
80 3 83 4 320 12
6
6
78
78
2
5
144 360
12
30
080 138
说明
(1)直接材料费用的分配
672
直接材料费用分配率=————=8
72+12
完工A半成品直接材料费用=72×8=576(元)
月末在产品直接材料费用=12×8=96(元)
(2)直接人工费用的分配
156
制造费用
25 135 160
76 4 80 2 152 8
合计
223 1437 1660
20 1520
140
说明
(1)A半成品费用的分配
1 260
半成品费用分配率=———=15
76+8
完工B半成品的A半成品费用=76×15=1 140(元)
月末在产品A半成品费用=8×15=120(元)
成本会计实务7.8 模块2学习情景8产品成本计算分步法习题及答案

模块2 产品成本计算方法习题学习情景8 产品成本计算分步法一、单项选择题1.甲产品分三个生产步骤,采用逐步结转分步法计算成本。
本月第一车间转入第二车间的生产费用2300元,第二车间转入第三车间的生产费用为4100元。
本月第三车间发生加工费2000元,第三生产步骤月初在产品费用为1000元,月末在产品费用为800元。
本月该种产品的产成品成本为()。
A.10200 B.6300 C.2200 D.45002.采用逐步结转分步法时,半成品入库应借记()科目。
A.基本生产B.半成品C.辅助生产D.制造费用3.采用平行结转分步法时,完工产品与在产品之间的费用分配是()。
A.各生产步骤完工半成品与月末加工中在产品之间的费用分配B.产成品与月末狭义在产品之间的费用分配C.产成品与月末广义在产品之间的费用分配D.产成品与月末加工中在产品之间的费用分配4.下列()方法下需要进行成本还原。
A.平行结转分步B.分项结转分步C.逐步结转分步D.综合结转分步5.在大量大批的生产产品,管理上又要求分步计算成本的多步骤生产企业里,应采用的成本计算方法是()。
A.品种法B.分批法C.分步法D.分类法6.某产品由两个生产步骤组成,采用分项结转分步法计算产品成本时,需要进行成本还原的次数是()。
A.1次B.2次C.3次D.4次7.综合结转分步法与分项结转分步法对比,其主区别在于()。
A.本月完工产品成本构成不同B.管理上要求不同C.有利于反映各步骤完工产品所耗上一步骤半成品费用水平和本步骤加工费用水平D.从整个企业角度考核和分析产品成本计划的执行情况8.成本还原的对象是()。
A.在产品成本中“原材料或自制半成品”成本项目B.各步骤所耗上一步骤半成品的综合成本C.最后步骤的产成品成本中的“自制半成品”项目D.各步骤半成品成本9.逐步结转分步法与平行结转分步法比较,最大区别在于()。
A.在产品的含义不同B.半成品成本结转不同C.产成品成本计算方法不同D.成本计算的及时性不同10.按分项结转分步法结转的半成品成本,反映()。
财务管理《单元八习题 产品成本计算的分步法》
单元八产品本钱计算的分步法一、单项选择题1.采用逐步结转分步法,在完工产品与在产品之间分配费用,是指〔〕之间分配费用。
A.完工产品与月末在产品B.完工半成品与月末加工中在产品C.完工产品与广义在产品D.前几个步骤完工半成品与加工中在产品及最后步骤完工产品与加工中在产品。
2.本钱复原的对象是〔〕。
A.完工产品B.倒数第二步骤本月所产半成品本钱C.最后步骤完工产品本钱D.各步骤半成品本钱3.本钱复原,应以本钱复原分配率分别乘以〔〕进行。
A.本月所产各半成品本钱工程额B.本月所耗各半成品本钱工程额C.本月所产该种半成品各个本钱工程额D.本月所耗该种半成品各个本钱工程额4.采用平行结转分步法,〔〕。
A.不能反映各步骤的生产消耗水平B.能反映各步骤的生产消耗水平C.能反映第一步骤的生产消耗水平D.能反映最后的生产消耗水平。
5.以下方法中,应该进行本钱复原的是〔〕。
A.平行结转分步法B.逐步结转分步法C.综合结转法D.分项结转法6.本钱复原就是对产品本钱从最后一个生产步骤开始,逐步将产品所耗用的上一步骤半成品的综合本钱按照〔〕分解复原为其原来的构成工程,直至成为原始本钱工程为止的一种本钱计算工作。
A.本月所耗半成品的本钱工程结构B.本月完工产品的本钱工程结构C.上一步骤所产该种半成品的本钱工程结构D.上一步骤月末在产品的本钱工程结构7本钱复原分配率的计算公式为〔〕。
A本月生产半成品本钱合计/本月完工产品本钱耗用该种半成品本钱B本月完工产品耗用上一步骤半成品本钱合计/本月生产的该种半成品本钱合计C本月完工产品本钱合计/本月完工成品耗用半成品本钱D本月完工产品耗用半成品本钱/本月完工成品本钱合计8.综合结转分步法实际上就是各生产步骤相互间多个〔〕的连接应用。
A.品种法B.分批法C.分步法D.定额法9.采用平行结转分步法计算本钱,不管半成品是在各生产步骤之间直接结转,还是通过半成品库收发结转,都〔〕科目进行总分类核算。
分步法例题1
[例7-1] 假定某工业企业的甲种产品生产分两个步骤,分别由两个车间进行。
第一车间生产A半成品,交半成品库验收;第二车间按照所需加工数量向半成品库领用。
该企业以甲产品及其所经过的生产步骤的A半成品为成本核算对象,按成本核算对象设置的产品成本明细账有甲产成品(第二车间)、甲产品的A半成品(第一车间)。
产品成本明细账按照直接材料(或半成品)、直接人工和制造费用三个成本项目设置专栏组织核算。
该企业经过半成品仓库收发的A半成品,设置“自制半成品——A半成品”明细账组织收入、发出和结存的核算。
送交半成品仓库的半成品,按实际成本综合结转;半成品仓库发出的A半成品采用全月一次加权平均法计算其实际成本。
该企业某年6月份有关资料如下:1.第一和第二车间发生的费用已经在各成本核算对象之间进行了分配。
两个车间月末在产品均按定额成本计价。
2.月初、月末在产品定额成本以及本月生产费用发生额如表7-1所示。
表7-1 成本资料单位:元该企业某年6月份有关资料如下:3.本月初半成品库结存A半成品800件,其实际成本总额为206 000元。
本月第一车间完工入库A半成品1 000件,第二车间从半成品库领用A半成品1 400件。
本月完工入库甲产成品1 600件。
成本计算程序如下:(1)计算第一车间本月生产A半成品的实际成本。
第一车间为生产甲产品的第一生产步骤,没有上步骤转入费用,将A半成品月初在产品定额成本和本月发生的生产费用记入第一车间产品成本明细账后,即可用生产费用合计数扣减月末在产品定额成本,从而计算出完工A半成品的成本。
其计算过程见表7-2所示。
表7-2 产品成本计算表车间名称:第一车间产品名称:半成品A 单位: 元(2)根据计价后的第一车间半成品入库单和第二车间半成品领用单,登记“自制半成品明细账”见表7-3所示。
表7-3 自制半成品明细账半成品名称:A 单位:元(3)计算第二车间本月生产甲产成品的实际成本。
第二车间生产的甲产成品成本,包括本步骤发生的生产费用和从半成品库领用的A半成品成本。
成本会计第八章练习1
E.生产控制难F.劳动定额的制定有粗有细7.下列哪些是成批生产类型的特征()。
A.产品品种单一B.产品成本低C.工序数很多D.设备利用率低E.生产控制难F.劳动定额的制定有粗有细8.下列哪些是单件小批生产类型的特征()。
A.产品品种单一B.产品成本低C.工序数很多D.设备利用率低E.生产控制难F.劳动定额的制定有粗有细9.某汽车的老产品—--某名牌汽车的生产,以及正在试制或者刚刚试制成功但尚未大量投入生产的新产品—--某种新型节能汽车,分别应用()、()的基本成本计算方法。
A.定额法B.分类法C.分步法D.分批法E.品种法10.下列哪些属于大量大批装配型通用产品的复杂生产的特点()。
A.集中制定计划,大量应用经过优化的标准计划;B.监控生产的成套性,保证产品的交货期C.合理确定生产批量和生产间隔期,科学地各种产品的生产;D.随着产品的变化,分析计划期生产资源的不平衡情况,抓住瓶颈环节,提高瓶颈环节的生产能力;E.保证原材料、动力不间断地连续供应11.下列哪些属于成批装配型通用产品的复杂生产的特点()。
A.优化产品组合,在满足市场需求和生产约束的条件下,寻求最佳经济效益;B.监控生产的成套性,保证产品的交货期C.合理确定生产批量和生产间隔期,科学地各种产品的生产;D.随着产品的变化,分析计划期生产资源的不平衡情况,抓住瓶颈环节,提高瓶颈环节的生产能力;E.保证原材料、动力不间断地连续供应12.下列哪些属于单件小批装配型专用产品复杂生产的特点()。
A.优化产品组合,在满足市场需求和生产约束的条件下,寻求最佳经济效益;B.监控生产的成套性,保证产品的交货期C.合理确定生产批量和生产间隔期,科学地各种产品的生产;。
分步法实训手册答案
一、不定项选择题1.分步法按各生产步骤成本结转方式不同,分步法又分为( CD )。
A 逐步综合结转分步法B 逐步分项结转分步法C逐步结转分步法 D平行结转分步法2.逐步结转分步法按照结转完工半成品成本的方式和各步骤成本项目构成的内容不同,可分为( AB )A 逐步综合结转分步法B 逐步分项结转分步法C逐步结转分步法 D平行结转分步法3.在逐步综合结转分步法下,一般设置( ABCD )成本项目。
A 自制半成品B 直接材料C 直接人工D 制造费用4.逐步综合结转分步法与逐步分项结转分步法的区别在于:( ABC )A结转方式不同 B 结转方法不同C需要进行成本还原 D 结转步骤不同5.常用的成本还原方法一般有: ( CD )A 直接分配法B 交互分配法C 半成品实际成本结构比例法D 半成品定额成本结构比例法二、判断题1.分步法主要适用于大量大批的多步骤生产的产品成本计算。
(√)2.逐步结转分步法也称顺序结转分步法,是指按照产品生产加工步骤的先后顺序,逐步计算各步骤的完工半产品成本并结转到下一步骤,直至计算最后步骤产品生产成本的一种方法。
(√)3.逐步综合结转分步法是指上一生产步骤的半成品成本转入下一生产步骤时,以“半成品”或“直接材料”综合项目记入下一生产步骤生产成本明细账的一种方法。
(√)4.逐步分项结转分步法是指将上一步骤半成品成本按各成本项目的实际金额分别转入下一步骤的相应的成本项目。
(√)5.在逐步分项结转分步法下,一般需要进行成本还原。
(×)6.平行结转分步法是指各步骤的生产成本不随半成品实物的转移而结转,而是将各生产步骤发生的应计入最终完工产品成本的份额,平行结转到完工产品成本的计算方法。
(√)7.平行结转分步法适用于多步骤复杂生产,并且要求提供各步骤半成品成本的产品成本计算。
(×)三、实务操作题(逐步综合结转分步法)【企业背景】南华市嘉莉服装有限公司是大批量生产皮夹克的小型企业,一般纳税人。