
2011年7月济南房地产市场月报-世联怡高
2011年7月济南房地产市场月报——世联信立怡高第一章土地市场【监测范围】:济南市区和长清。
【样本选取标准】:济南市国土资源局、中国土地市场网公开招拍挂土地(工业用地除外)。
【区域划分】:根据济南城市规划及发展特征,并结合济南房地产市场的发展,将监测范围划分为“东、西、南、北、中”五大区域(详细划分参见附录Ⅰ)。
【内容综述】2011年7月,济南市供应土地5宗,供应总面积为59.58万平米,较前两个月增加明显。
其中居住用地4宗,商服用地1宗。
本月土地成交5宗,共18.25万平米,均为前期超过最高限价而“流拍”的国有建设用地,且均被要求配建一定比例的公租房。
同时,从本次土地竞拍过程来看,开发商的拿地热情较之前有所下降,其中有两宗以底价成交。
◎供应土地基本情况★7月土地供应5宗,供地面积59.58万平米7月,济南市供应土地5宗,供地面积59.58万平米,同比分别增加150.00%和1683.83%,环比面积增加233.56%,宗数减少28.57%,其中居住用地4宗,57.08万平米;商服用地1宗,2.50万平米。
本月供应的土地,全部来自天桥区大桥镇104国道以北。
★ 7月供应土地明细◎成交土地基本情况★7月土地成交5宗,18.25万平米7月土地成交5宗,均为居住用地,成交面积为18.25万平米,同比增长217.94%,环比下降23.06%。
本月无商服用地成交。
此次成交的土地均为前期超过最高限价而“流拍”的5宗国有建设用地。
其中有2宗以底价成交,另外3宗土地虽也经多轮竞价,但激烈程度明显低于上次竞拍。
值得关注的是,本次成交的5宗土地被明确要求配建一定比例的公租房。
需配建公租房的规定或将对土地市场起到一定的“降温”作用。
★ 2011年7月成交土地明细第二章各物业市场分析【监测时间】:2011年7月1日-7月31日。
【监测范围】:南北以绕城高速为边界;东部以济南市与章丘市行政划分为边界;西部以济南市区与长清区行政划分为边界。
【区域划分】:写字楼物业按照其特有的板块特点进行区域划分(详细划分参见附录Ⅱ),其余物业区域划分同土地市场。
【指标解释】:1.“供应量”指对市场形成实际供应的可售房源数量,未推出房源不在统计之列;2.“成交量”以实际签订协议为准;3.“均价”,对具体楼盘来说,是指打折优惠后的楼盘整体均价,它不受剩余房源楼层高低的影响;对区域来说,该指标为区域内各在售楼盘“均价”的算术平均值,用于分析区域房价的走势。
4.“成交均价”,指住宅市场的实际成交价格,其计算方式为总成交额除以总成交面积所得数值。
【数据来源】:本章数据,均来自我司研究人员实地采集的一手信息。
第一节普通住宅【样本选取标准】:建筑面积在2万平米以上或者具有一定代表性的普通住宅项目;尚未开盘项目不在监测范围之内。
“普通住宅”区别于别墅,主要指70年产权的住宅产品。
市场上也存在产权50年,但规划和产品完全按照居住功能进行设计、建造的项目,本文将类似项目纳入“普通住宅”类别。
【内容综述】7月,市场供应量充足,仍保持较高的新增供应,成交量依然维持高位。
从成交结构来看,低价刚需盘仍是市场成交的主力,高端市场表现较为平淡。
开发商通过各种让利措施(如特价房、起价等),以促销暗战的手段吸引客户关注,实现“以优惠换取走量”的目的;新开项目多以平价或低价入市。
由此,市场价格增速趋缓,整体基本保持稳定。
◎供应量及区域分布★市场供应量月度变化7月住宅总供应量为7909套,88.4万平米,同比上升50.9%和56.2%,环比上升1.1%和0.1%,市场整体供应依然充足。
7月,新增供应2537套,29.3万平米,同比上升16.0%和30.8%,环比下降34.0%和27.7%。
下半年对于开发商来说是关键性的时期,加大供应、快速回笼资金是开发商下半年的首要目标。
7月新增供应虽较上月有所下降,但市场整体仍然保持较高的新增供应量。
三个新项目入市,多个刚需大盘加推房源,一线品牌开发商在市场中唱主角。
★各区域供应情况7月,住宅各区域供应发生较大变化,北部因新项目的入市带动,区域供应明显增加,东部、西部仍是市场的供应主力区域。
区域供应中,西部供应最多,供应量为2255套,占总供应量的29%;东部位列第二,供应量为2082套,占总供应量的26%;北部位列第三,供应量为1504套,占总供应量的19%;中部供应量为1325套,占总供应量的17%;南部供应量为743套,占总供应量的9%。
7月,新增供应呈现全面开花的局面,北部因两个新项目的入市带动,更是一跃成为新增供应量最大的区域,共新增899套,占新增供应总量的35%;西部位居第二位,仍旧保持充足的新增供应,共新增831套,占新增供应总量的33%;东部位居第三,共新增477套,占新增供应总量的19%;南部新增330套,占新增供应总量的13%;中部无新增。
◎成交量及区域分布★市场成交量月度变化7月,住宅成交量为2686套,30.4万平米,同比上升38.7%和53.5%,环比上升2.1%和4.5%。
7月,市场成交依然保持高位,开发商采取“特价房”“起价”等多种促销让利的暗战方式,以低价、优惠拉动销量,新开项目,多以平价或低价入市。
从成交结构来看,低价刚需盘仍是市场成交的保障,高端市场表现不温不火。
★各区域成交情况7月,北部因两新项目的入市带动,区域成交明显增多,成交比例与东部、西部基本相当。
本月西部是市场成交的主力,共成交805套、8.3万平米,套数、面积分别占总成交的29%和27%;北部位居第二,共成交688套、7.3万平米,套数、面积分别占总成交的26%和24%;东部位居第三,共成交639套、8.5万平米,套数、面积分别占总成交的24%和28%;其余两区域成交量均少于350套。
◎价格及变化趋势★均价注:自2010年6月起,住宅市场整体均价由原来的各区域均价之和,除以区域数量,调整为住宅市场每月在售项目价格之和,除以在售项目数量。
诚基中心和万豪君悦府住宅为LOFT产品,因其产品的特殊性,计算住宅均价时,将两项目价格扣除,不计算在内。
7月,市场整体均价为9906元/平米,同比上涨14.3%,环比上涨0.07%。
市场整体均价上涨速度减缓,价格保持平稳。
7月,济南住宅市场仅个别项目价格微涨,多数项目价格保持不变,新入市项目多采取低价或平价入市,市场整体价格保持稳定。
这是由于,第一,高价位项目的售罄退出,低价位项目入市,使得整体市场价格保持平稳。
第二,7月市场上打折促销的项目虽有所增多,但多数都是以促销暗战的手段吸引客户关注,实现“以优惠换取走量”的目的。
目前市场上表现活跃的仍为一线品牌开发商,他们已然成为济南市场的风向标和引领者。
★成交均价注:“成交均价”,指住宅市场的实际成交价格,其计算方式为总成交额除以总成交面积所得数值。
7月,市场整体成交价格为9273元/平米,同比下降1.0%,环比上涨2.0%。
随着高价位项目的入市热销,带动市场整体成交均价小幅上涨。
第二节写字楼【样本选取标准】:总体量不小于1.5万平米的写字楼项目。
【内容综述】7月,写字楼市场有明显回暖迹象,供应成交均有大幅增加;由于新项目入市带动,供应量较之前几个月上升明显,总供应量达8.93万平米,其中新增供应量为4.36万平米,约占总供应的一半;成交量为4.35万平米,达年内成交最高值;市场均价为13538元/平米,整体价格走势仍保持平稳。
◎供应量及区域分布★市场供应量月度变化7月,写字楼市场供应量为8.93万平米,同比下降13.6%,环比上升55.3%。
本月新增供应为4.36万平米,同比上升107.6%,环比增加4.03万平米。
银座中心两栋写字楼的入市,一改写字楼市场数月的沉寂,新供应量出现大幅增加,有效填补市场供给不足的空白。
★各板块供应量情况7月,经十路板块由于银座中心的开盘带动,跃居写字楼市场供应首位,供应量为4.39万平米,占总供应的49.2%;其次为高新区板块,供应量为3.27万平米,占总供应的36.6%;再次是纬二路板块,供应量为0.64万平米,占总供应的7.2%;泺源大街板块和其他零星分布的写字楼,供应量较少,均不超过总供应的5%;其余板块,目前无市场供应。
◎成交量及区域分布★市场成交量月度变化7月,写字楼市场共成交4.35万平米,达年内最高值,同比上升195.9%,环比上升275.0%。
从成交情况来看,多数在售项目成交量高于上月。
本月银座中心的入市,有效填补西部高品质写字楼不足的空缺,加上项目本身优越的位置、开发商品牌效应及项目配套商业的带动,使得银座中心入市热销,拉升了市场整体成交量。
★各板块成交量情况7月,经十路板块由于新项目的入市热销,成交量位居第一,共成交3.62万平米,占总成交的83.2%,其中该板块中约97%的成交量来自新开盘的银座中心;其次为纬二路板块,共成交0.33万平米,占总成交的7.6%;再次为高新区板块,共成交0.31万平米,占总成交的7.0%;泺源大街板块和其他零星分布的写字楼,成交量分别为0.07万平米和0.02万平米,均不足总成交的2%;其余板块,无供应无成交。
◎价格及变化趋势★报盘均价注:报盘均价的计算为写字楼市场每月在售项目对外报价之和,除以在售项目数量。
7月,写字楼市场整体均价为13538元/平米,同比上升13.4%,环比下降1.3%。
从各板块情况来看,经十路板块受新项目影响,区域均价有小幅下降。
高新区板块因中铁汇展国际价格上涨带动,板块均价较上月有所增加,其余板块价格均无变动,从整体市场来看,价格走势趋于平稳。
★成交均价注:“成交均价”,指写字楼市场的实际成交价格,其计算方式为总成交额除以总成交面积所得数值。
7月,写字楼市场整体成交均价为12071元/平米,同比下降2.1%,环比下降7.5%,从市场整体来看,本月成交均价较之前有小幅下降,主要原因是,低于市场均价的银座中心入市热销,占据本月市场成交主导,从而拉低市场整体成交均价。
第三节商业【样本选取标准】:在售商业分为底商和纯商业进行研究,底商样本选取标准为:住宅监测范围内所有含商业的项目、住宅部分销售完毕但底商部分在售的项目以及底商面积在15000平方米以下的写字楼及综合体底商项目;纯商业样本中,除泉乐坊、红尚坊等此类纯商业项目外,还包含底商面积在15000平方米以上的写字楼及综合体底商,如:晶都国际、鲁商广场等。
【内容综述】7月济南商业市场可谓冰火两重天。
底商市场新增供应量连续4个月递增,本月更是有两个新项目入市,推动底商供应量继续保持上涨势头。
区域条件好、升值潜力大的底商项目受到追捧,接近售罄,使得成交量大幅上涨,接近本年度的最高值。
而纯商业市场则较为沉寂,7个月来仅两个月有新增供应,供应量一直处于递减状态。
济南市楼盘分析报告(市场调研报告)

230000 平方米
一期已售 高层
3
40%
银座中 心
槐荫经十路、经 七路、纬十二路 三条核心主干道 的围合之处
550000 平方米
目前在售 写字楼
12500元/ 平米
高层写 字楼
1201400 ㎡
4.2
25%
案例分析
宏瑞国际星城 一、项目基本情况: 项目基本情况: 项目地址:市中白马山南路以东,后 龙窝村以北 开发商:香港宏润实业集团 建筑面积: 520000平方米 占地面积: 266800平方米 容积率: 1.7 绿化率: 40% 开盘时间: 2011年3月 均价: 8300元/㎡ 香港宏润实业集团房地产开发项目,位于七贤街道办事处后龙窝村,占地393.982 亩,规划建筑面积40余万平方米。由其投资成立了注册资金600万美元的外商独资 企业——山东宏瑞置业有限公司,意图开发建设高档住宅社区,总投资10亿元。 为推进该项目尽快实施,区委、区政府专门成立了重点项目领导小组,本着招商 引资和稳定大局的原则,历经两年多艰苦、细致的工作,在充分保障村民切身利 益的基础上,重新明晰了征地款、补偿费及其他相关事项。
二、项目优劣势分析 优势: 优势: 1.项目位置比较好,交通方便位于二环东路与文化东路交界处。 2.周边配套设施完善有学校、超市、银行等 3.小区主要以高层为主,视野宽阔。 4.楼间距大采光好。 劣势: 劣势: 1.靠着燕山立交桥过往车辆多噪音大。 2.社区主要以高层为主户数多密度大。 3.户型设计不合理,多数户型浪费面积。
三、推盘时间: 推盘时间: 建中大学仕花园定于8月底9月初开盘销售,这样可以躲过夏季房地产营销淡季,也可躲过宏 瑞国际星城低价开盘与之竞争,再加上七贤学仕广场刚施工完不久没有多少人气。 四、营销策略: 营销策略: 1.价格策略 :建中大学仕花园目前正在认筹,单价8000元左右,一次性付款96折,折合 7600元左右。 2.产品策略:项目东临济南大学西校区,属学区房,再加上七贤学仕广场,形成了一个产品 地段优势。 五、营销手段: 营销手段: 建中大学仕花园目前正在认筹,入会即享3万抵5万,一次性付款96折。项目由于资金限制, 不可能采取全方位的广告攻势,至多能拿了十几套房以成本或微利价发售,由于数量太少, 难以聚集人气,更难打响品牌,余下的房屋销售依然困难。由于项目小不可能拿出很多钱来 做广告,花几百万元广告费发展商就很心疼,物业品牌和开发商名声都难打响,必须精打细 算,尽量少做广告。
济南房地产市场概况2011.10.17
数据来源:山东中原数据库
受调控政策影响,近三年商品住宅供应量比往年有所增加,但成交量受政策影响有所放缓, 供过于求的差距正逐渐拉大;
近几年以来,济南商品住宅价格平均涨幅为13%,但2011年价格为8581元/平方米,与去年 基本持平,略有下降。
© Copyright Centaline Group, 2010
中部区域
•济南房价最高的区域。 •区域房地产开发时间较早,原开 发楼盘多集中于千佛山附近。可供 开发土地资源少,在售供应量和潜 在供应量均较小。
南部区域
•自然环境优美,是高档住宅和别墅的聚集地,区域消费能力强。 •2004年银丰山庄及当时济南最大的旧村改造项目伟东新都的开发,使阳光 舜城片区成为济南市热点开发区域;自2005年以来鲁能领秀城、外海蝶泉山 庄等大规模楼盘的开发及区域内舜耕路等道路的修建,使市中区二环南路沿 线板块成为济南近年来持续的热点开发区域。
各区域住宅市场发展特征
西部区域
•位置较偏,基础设施 及房地产发展较为落 后,市民对该区域地 段认同感差,房地产 开发起步较晚 •随着绿地国际花都、 银座中心、阳光100、 凯旋新城等大规模楼 盘的开发及区域内道 路等基础设施的修建, 拉动了区域房地产的 发展水平,未来随着 高铁西客站的开通使 用及西部新城核心区 的建设,开发潜力很 大。
在售项目
92
名泉春晓 鑫苑名家
在售项目
99
海尔绿城全运 村
绿城百合花园 济高舜奥华府
天桥 区
待售项目
422 261
北大时代 绿地滨河国际城
未立项项目 在售项目 历城 区
69
266
374
235
290
绿地国际花都 阳光100 外海中央花园 三期
2011年中国70大城市房价
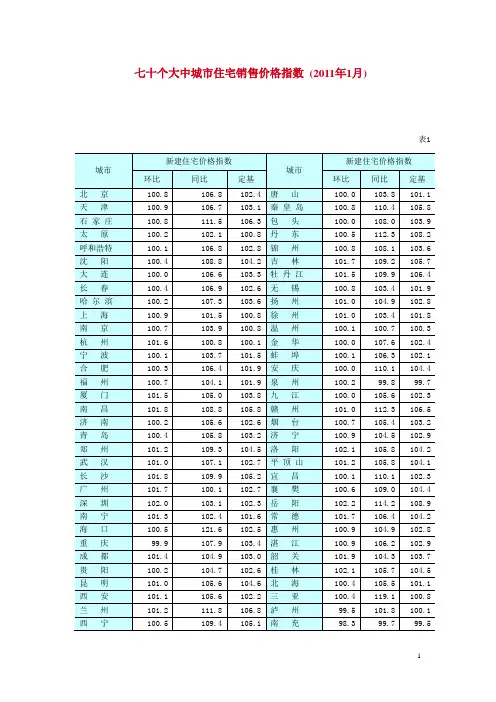
七十个大中城市住宅销售价格指数(2011年1月)表1城市新建住宅价格指数城市新建住宅价格指数环比同比定基环比同比定基北京100.8106.8102.4唐山100.0103.8101.1天津100.9106.7103.1秦皇岛100.8110.4105.8石家庄100.8111.5106.3包头100.0108.0103.9太原100.2102.1100.8丹东100.5112.3108.2呼和浩特100.1106.8102.8锦州100.8108.1103.6沈阳100.4108.8104.2吉林101.7109.2105.7大连100.0106.6103.3牡丹江101.5109.9106.4长春100.4106.9102.6无锡100.8103.4101.9哈尔滨100.2107.3103.6扬州101.0104.9102.8上海100.9101.5100.8徐州101.0103.4101.8南京100.7103.9100.8温州100.1100.7100.3杭州101.6100.8100.1金华100.0107.6102.4宁波100.1103.7101.5蚌埠100.1106.3102.1合肥100.3106.4101.9安庆100.0110.1104.4福州100.7104.1101.9泉州100.299.899.7厦门101.5105.0103.8九江100.0105.6102.3南昌101.8108.8105.8赣州101.0112.3106.5济南100.2105.6102.6烟台100.7105.4103.2青岛100.4105.8103.2济宁100.9104.5102.9郑州101.2109.3104.5洛阳102.1105.8104.2武汉101.0107.1102.7平顶山101.2105.8104.1长沙101.8109.9105.2宜昌100.1110.1102.3广州101.7100.1102.7襄樊100.6109.0104.4深圳102.0103.1102.3岳阳102.2114.2108.9南宁101.3102.4101.6常德101.7106.4104.2海口100.5121.6102.5惠州100.9104.9102.8重庆99.9107.9103.4湛江100.9106.2102.9成都101.4104.9103.0韶关101.9104.3103.7贵阳100.2104.7102.6桂林102.1105.7104.5昆明101.0105.6104.6北海100.4105.5101.1西安101.1105.6102.2三亚100.4119.1100.8兰州101.2111.8106.8泸州99.5101.8100.1西宁100.5109.4105.1南充98.399.799.5银川100.8102.9101.4遵义101.0104.6103.4乌鲁木齐101.6109.2105.5大理100.0102.8101.1注:同比以去年同月价格为100,环比以上月价格为100,定基以2010年为100。
济南市2011年国民经济和社会发展统计公报

2011年,面对各种复杂严峻的困难和挑战,在市委、市政府的坚强领导下,全市上下牢牢把握“主题主线”,坚决贯彻落实中央、省各项决策部署,以大力实施四大战略为强劲动力,全力推进“调结构、稳物价、保民生、促改革”工作,结构转型取得积极进展,发展动力和活力不断增强,城市规模、总体实力、功能形象、文化品位继续提升,社会民生事业全面进步,实现了“十二五”良好开局。
(注1)一、综合经济持续平稳较快发展。
初步核算,2011年全市生产总值4406.29亿元,比上年增长10.6%,其中:第一产业增加值 237.86亿元,增长4.4%;第二产业增加值1828.97亿元,增长11.7%;第三产业增加值2339.46 亿元,增长10.3%。
按常住人口计算人均生产总值64331元,增长8.9%,折合9960美元。
全市地域财政收入和地方公共财政预算收入分别达到1387.4亿元和325.4亿元,分别增长7.96%和22.3%(注2)。
全部税收653.5亿元(含海关代征、出口退税共计50.4亿元),增长23.8%;税收占生产总值比重14.8%,提高1.3个百分点。
转方式调结构步伐加快。
三次产业比例由上年的5.5:41.9:52.6调整为5.4:41.5:53.1,第三产业比重提高0.5个百分点。
经济外向度(注3)15.04%,比上年提高2.44个百分点。
工业结构优化提升。
高新技术产业产值1979.7亿元,增长12.2%,占规模以上工业总产值的比重为38.66%,提高1.01个百分点。
新一代信息技术、高端装备制造、生物医药、新能源等战略性新兴产业实现主营业务收入2310.8亿元,增长10.6%。
自主创新能力增强。
当年新增高新技术企业87家,年末累计达到353家。
新增国家级企业技术中心2家、国家地方联合工程实验室1家、省级工程实验室2家。
中科院量子技术研究中心、国家级千万亿次超级计算济南中心正式建成挂牌。
节能减排和环保力度加大。
严格落实节能减排目标责任制,分别淘汰炼铁、电解铝产能280万吨和4万吨。
(房地产市场分析)年月济南房地产市场月报_信立怡高_

2010年12月济南房地产市场月报——信立怡高第一章土地市场【监测范围】:济南市区和长清。
【样本选取标准】:济南市国土资源局公开招拍挂土地(工业用地除外)。
【区域划分】:根据济南城市规划及发展特征,并结合济南房地产市场的发展,将监测范围划分为“东、西、南、北、中”五大区域(详细划分参见附录Ⅰ)。
【内容综述】2010年12月,济南市仅有3宗土地供应,供应面积1.70万平米。
本月共成交土地16宗,居住用地7宗,商服用地8宗,总成交面积19.09万平米。
◎供应土地基本情况★12月土地供应3宗,供应面积1.70万平米12月济南市供应土地3宗,其中居住用地1宗,面积1.60万平米,商服用地2宗,面积0.10万平米。
◎成交土地基本情况★12月共成交土地15宗,成交面积为19.09万平米。
12月,济南市成交居住和商服用地15宗,总成交面积19.09万平米。
其中居住用地7宗,成交面积6.76万平米;商服用地8宗,成交面积12.33万平米。
本月成交土地主要在东部与中部,多处于片区核心位置,地块面积较小。
东部两宗商服用地大幅溢价成交,其中2010—G132地块整个拍卖过程举牌达130余次,成交溢价超过80%。
年末成交再现小高潮,可见开发商对2011年房地产市场充满信心。
第二章各物业市场分析【监测时间】:2010年12月1日-12月31日。
【监测范围】:南北以绕城高速为边界;东部以济南市与章丘市行政划分为边界;西部以济南市区与长清区行政划分为边界。
【区域划分】:写字楼物业按照其特有的板块特点进行区域划分(详细划分参见附录Ⅱ),其余物业区域划分同土地市场。
【指标解释】:1.“供应量”指对市场形成实际供应的可售房源数量,未推出房源不在统计之列;2.“成交量”以实际签订协议为准;3.“均价”,对具体楼盘来说,是指打折优惠后的楼盘整体均价,它不受剩余房源楼层高低的影响;对区域来说,该指标为区域内各在售楼盘“均价”的算术平均值,用于分析区域房价的走势。
济南市2011年1-8月份房地产市场概况
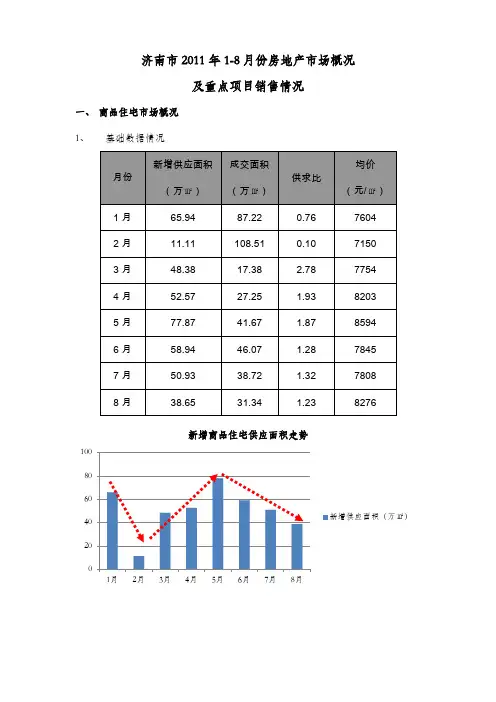
济南市2011年1-8月份房地产市场概况及重点项目销售情况一、 商品住宅市场概况 1、基础数据情况204060801001月2月3月4月5月6月7月8月新增商品住宅供应面积走势新增供应面积(万㎡)204060801001201月2月3月4月5月6月7月8月商品住宅成交面积走势成交面积(万㎡)2、结论济南市2011年3月1日正式执行限购政策,由于前期济南市延迟备案情况严重,导致2011年1月、2月出现集中补备案的情况,并伴有部分项目抢开盘/加推、客户恐慌性购房的情况,1、2月份成交量激增。
3月份开始市场迅速跌入低谷,经过一个月的市场政策消化,5月份开始回暖,市场供应量和成交量双双走高。
6月底开始,银行政策持续收紧,国家调控信号不断发出,市场再次陷入胶着,伴有大量项目打折促销,客户对于市场的预期下行明显。
0.000.50 1.00 1.50 2.00 2.50 3.00 1月2月3月4月5月6月7月8月商品住宅供求关系走势供求比700075008000850090001月2月3月4月5月6月7月8月商品住宅成交均价走势/㎡)二、 重点项目2011年销售情况⏹ 鲁能〃领秀城【销售分析】鲁能〃领秀城项目自2010年4月份开始大幅上调价格后,销售情况一直比较低迷,月成交金额在5000-9000万之间,成交均价近万元。
2011年7月份开始,项目调整销售策略,主打“88折”的促销信息,推出300套准现房,价格让利1000元/㎡,取得了立竿见影的效果,7月份网签备案达2.5亿元。
⏹ 万象新天50,000,000100,000,000150,000,000200,000,000250,000,000300,000,0001-7月份成交金额走势(元)【销售分析】万象新天项目2011年1季度仅有部分尾房销售,应对恒大城的开盘冲击,做出了吊高多层房源价格、扰乱市场、掩护4月份新推高层的策略调整。
4月份、6月份、7月份均有新货源(与恒大城的差异化产品)推出,且配套落实情况较好,加之不惜成本的广告推广,特别是推出分期付款政策后,取得了不错的销售业绩。
2011年10月济南房地产市场研究报告--
2011年10月济南房地产市场研究报告济南思源房地产经纪有限公司2011年10月08日目录一、市场综述 (4)二、土地市场分析 (4)1、土地市场月度变化分析 (5)2、区域土地市场分析 (6)3、土地供应结构分析 (7)4、每亩土地价格和楼面地价 (8)三、济南整体市场概况 (12)(一)普通住宅 (12)1、住宅市场整体监测情况及板块划分 (12)2、市场供应情况 (14)3、市场成交情况 (16)4、价格走势 (18)5、开盘信息 (20)(二)别墅 (25)1、项目分布 (25)2、项目概况 (26)3、产品信息 (26)4、销售情况 (27)5、重点项目动态 (28)(三)公寓 (29)1、项目分布 (29)2、项目概况 (29)3、产品信息 (30)4、销售情况 (31)(四)写字楼 (32)1.项目分布 (32)2.项目概况 (32)3.产品信息 (33)4.销售情况 (33)(五)商业 (34)1.项目分布 (34)2.项目概况 (34)3.产品信息 (35)4.销售情况 (35)四、宏观政策及市场资讯 (36)1、宏观政策 (36)2、市场资讯 (37)一、市场综述10月份,土地方面,市场依然较为活跃,虽然土地供应及成交较上月有所下滑,但整体仍维持在高位,并且商服用地成交宗数首次超过住宅用地;从价格方面来说,在目前整体市场低迷的情况下,低价成交也成为开发商拿地的主流。
普宅方面,整体市场依旧呈现黄色预警信号;市场供应再创新高,而成交再次下滑,新盘认购率跌至历史低点,整体市场呈现供大于求的局面,金九银十黯然收场。
未来市场形势仍不明朗,购房者观望情绪持续加重。
别墅市场,由于受新政的持续影响,本月成交量较小,这也对高端项目下一步的营销模式提出了很大的挑战。
公寓、写字楼和商业方面,除写字楼无新增房源成交量有所下跌外,公寓和商业都有新增房源,成交量有所上升。
商业物业不受限购政策影响,预计下一步公寓、写字楼和商业市场将进一步活跃。
济南市2011年房地产市场分析
2010年上半年的分析报告,希望对你有帮助2010年上半年商品房批准预售总面积为179万平方米,商品房供应主要集中在历下区、高新区和槐荫区,该部分房源的推出加大了市场供应量,缓解了去年下半年严重供不应求的局面。
宏观调控政策要求获得预售证后需一次性推出所有房源,禁止捂盘惜售,受此影响部分开发商将原打算在上半年推出的房源延至下半年,预计下半年新增供应量将有所上升。
商品房批准预售总量分析2010年上半年商品房批准预售面积统计分析表时间开盘楼盘(个)住宅面积(万平方米)非住宅面积(万平方米)商品房总面积(万平方米)2010年上半年148 115.87 63.21 179.1(数据xx建设网)2010年上半年商品房批准预售总面积为179万平方米。
因为开发商把上半年推迟开盘的项目放到下半年开盘,预计下半年新增供应量将有所上升。
商品住宅新增供应分析2010年上半年商品住宅新增供应统计分析表月份开盘楼盘(个)开盘面积(万平方米)供应套数成交套数开盘成交率2010年上半年48 95.7 9581 4879 51%2009年上半年25 66.2 7003 5091 73%2009年下半年47 77.45 7473 3512 59%同比涨幅92% 45% 37% -4% -30%环比涨幅2% 24% 28% 39% -14%(数据xxxx投资xx部注:成交量为开盘当日成交量)相比于去年同期,济南市2010年上半年供应量大幅上涨,但在房价坚挺、严厉的政策环境引起浓厚观望的背景下,成交量及开盘成交量下降明显。
2010年上半年共有48个项目开盘,其中5月份的推盘量最大,达到17个项目,32.2万平方米,其余各月除2月份外均有6-9个项目推盘,推盘量较为平均。
从开盘成交率来看,3月份在中端项目大量上市的刺激下,开盘成交率最高;整体来看,中端项目的新增供应量市场消化最快,高端项目中的顶端潜在客户群购买能力最强,受政策性影响最小。
济南房地产市场易居市场监测周报11.28~12.4
易居市场监测周报2011年11月28日—2011年12月4日本周导读●11月28日,济南市国土资源局国有土地使用权招拍挂出让公示;●中国3年来首下调存款准备金率,幅度0.5个百分点;●山东省鼓励民资投资蓝色经济区;●11月全国主要城市楼市价跌量减;●济南新规:三类市民可享受房产登记“上门服务”;●本周仅有天鸿万象新天一个项目选择加推或开盘,由于项目价格合理,优惠力度较大,户型分布较全面,客户选择余地较大,成交表现尚可21、11月28日,济南市国土资源局国有土地使用权招拍挂出让公示2011年11月28日来源:济南日报编号土地位置土地面积(m2)出让年限(年)竞买保证金(万元)容积率建筑密度绿地率用途实施规划要求2011-G122 大学科技园紫薇路南侧,团山西侧,瓦特路以北37496 40 3000 地上≤3.5地下≤1.6≤40%≥20%商业金融业每百平方米建筑面积须配建不少于1.0个停车位。
规划高层建筑应沿紫薇路布局,规划建筑主体高度控制在80米左右。
规划方案须处理好与周边规划城市道路、团山的空间景观关系,须一并实施用地内规划公用道路,并保证对外开放使用。
规划建设时须满足团山南侧地球站净空保护要求。
在满足城济南金岳房地产经纪有限公司3市道路、市政管线敷设需要的前提下,地块B-1、B-2、B-3地下空间须统一规划,不需后退相互地界,可相互连通,共享使用。
2011-G123 团山南侧,瓦特路东北侧30006(地下空间使用权面积)40 750 地下≤1.6商业金融业每百平方米建筑面积须配建不少于1.0个停车位。
地下空间开发建设须满足绿地、道路及市政管线铺设的建设要求。
规划方案须处理好与周边规划城市道路、团山的空间景观关系,须一并实施用地内规划公用道路,并保证对外开放使用。
规划建设时须满足团山南侧地球站净空保护要求。
在满足城市道路、市政管线敷设需要的前提下,地块B-1、B-2、B-3地下空间须统一规划,不需后退相互地界,可相互连通,共享使用。
2011年最新中国城市房价排名
中国城市房价排行榜(2011年6月)2011-07-11 14:49:37| 分类:【两岸四地】| 标签:|字号大中小订阅中国百城房价排行榜2010年6月-2011年6月中国百城房价排行榜主要对中国100个城市的房价进行调查,通过房地产指数系统,反映主要城市的房价变动情况。
中国房地产指数系统(CREIS)是1994年由国务院发展研究中心、中国房地产协会、中国房地产开发集团等联合发起形成的全国及各重要城市房地产市场监控系统。
它以价格指数的形式,每月对全国及各重要城市房地产市场走势进行系统分析,揭示全国及各重要城市房地产发展和变化轨迹。
百城房价排行榜(按2011年6月房价排序)排名—城市——2010年6月—9月—12月/2011年3月/6月——增长率1 深圳 23465 24366 24902 25253 25699 9.522 上海 23883 23113 23305 23586 23752 -0.553 北京 21867 22161 22535 22893 22884 4.654 杭州 19950 20441 20571 20800 20684 3.685 三亚 19473 19153 19217 19193 19069 -2.076 温州 15677 15657 15933 16115 16239 3.587 广州 13926 14054 14574 15123 15252 9.528 宁波 14288 14145 13801 13915 13921 -2.579 福州 11828 11995 12289 12667 12855 8.6810 南京 11892 12017 12014 12329 12274 3.2111 天津 11822 11765 11815 12120 12053 1.9512 苏州 11368 11450 11532 11754 11662 2.5913 大连 10893 11205 11351 11399 11395 4.6114 厦门 10859 10852 10928 10985 11189 3.0415 绍兴 10830 11077 11166 11195 11188 3.3116 珠海 10054 10138 10230 10438 10519 4.6317 台州 9104 9524 9761 9873 9948 9.2718 昆山 9143 9319 9389 9589 9744 6.5719 张家港 9266 9386 9492 9583 9726 4.9620 青岛 7935 8230 9448 9508 9554 20.4021 济南 8656 8728 9000 9227 9304 7.4922 湖州 8161 8208 8646 8884 9139 11.9823 嘉兴 8765 8807 8997 9070 9129 4.1524 佛山 8650 8679 8765 9090 9084 5.0225 吴江 7966 8523 8650 8855 9033 13.3926 无锡 8350 8579 8525 8701 8854 6.0427 常熟 7581 7657 7942 8183 8359 10.2628 江阴 7907 7794 8083 8315 8336 5.4329 金华 7583 7663 7858 8038 8303 9.4930 扬州 7348 7496 7851 8106 8269 12.5331 成都 7524 7528 7887 8090 8080 7.3932 哈尔滨 7412 7573 7740 7703 7714 4.0733 南通 7143 7250 7270 7575 7616 6.6234 常州 7116 7002 7167 7438 7516 5.6235 昆明 6899 7049 7324 7397 7506 8.8036 镇江 6562 6780 7068 7130 7433 13.2737 武汉 6820 6873 7086 7283 7379 8.2038 汕头 6948 6939 7064 7289 7345 5.7139 西安 6550 6740 6980 7170 7299 11.4440 东莞 6948 6614 6782 6894 7057 1.5741 海口 7232 7042 7112 7136 7056 -2.4342 呼和浩特 5962 6171 6528 6781 6985 17.1643 泉州 6772 6614 6683 6767 6940 2.4844 秦皇岛 5891 6271 6542 6752 6895 17.0445 郑州 5834 6091 6451 6663 6891 18.1246 江门 6392 6596 6685 6815 6840 7.0147 重庆 6325 6328 6525 6708 6703 5.9848 廊坊 5503 5907 6106 6214 6398 16.2649 烟台 5902 5931 6069 6130 6389 8.2550 沈阳 5561 5745 5907 6103 6385 14.8251 徐州 5374 5497 5845 6076 6338 17.9452 惠州 5877 5804 6058 6129 6239 6.1653 南宁 6147 6103 6199 6222 6227 1.3054 兰州 5613 5842 5963 6083 6222 10.8555 长春 6012 5944 5928 5975 6197 3.0856 鄂尔多斯 5432 5756 5830 5885 6024 10.9057 长沙 5588 5459 5712 5825 6021 7.7558 合肥 5941 5798 5920 5954 5989 0.8159 中山 5511 5533 5575 5773 5901 7.0860 芜湖 5566 5587 5862 5894 5877 5.5961 宜昌 5559 5559 5777 5888 5876 5.7062 石家庄 5781 5726 5731 5823 5870 1.5463 银川 5281 5496 5514 5581 5700 7.9364 太原 5174 5329 5517 5574 5654 9.2865 日照 5062 5201 5322 5390 5574 10.1166 鞍山 5154 5356 5447 5494 5572 8.1167 包头 5089 5270 5341 5412 5498 8.0468 马鞍山 5124 5121 5276 5311 5447 6.3069 洛阳 4487 4630 4947 5120 5344 19.1070 连云港 4815 4884 5029 5139 5340 10.9071 唐山 5204 5163 5153 5251 5330 2.4272 南昌 4750 4719 5002 5155 5292 11.4173 湛江 4698 4797 4999 5179 5207 10.8374 北海 5225 5219 5146 5202 5135 -1.7275 乌鲁木齐 4441 4586 4833 4915 5082 14.4376 泰州 4410 4638 4942 5013 5029 14.0477 贵阳 4694 4680 4802 4851 4955 5.5678 淄博 4419 4461 4575 4682 4841 9.5579 柳州 4346 4501 4607 4754 4829 11.1180 威海 4503 4539 4582 4646 4794 6.4681 东营 4617 4628 4697 4693 4772 3.3682 吉林 4400 4377 4538 4657 4769 8.3983 赣州 4306 4420 4577 4623 4678 8.6484 西宁 4267 4351 4449 4521 4671 9.4785 邯郸 4214 4287 4400 4470 4620 9.6386 营口 4012 4149 4309 4393 4488 11.8687 桂林 4115 4228 4240 4347 4420 7.4188 聊城 3898 4020 4147 4197 4371 12.1389 保定 3727 3812 4020 4205 4203 12.7790 德州 3895 4008 4161 4132 4141 6.3291 淮安 3700 3781 3916 4007 4048 9.4192 潍坊 3436 3492 3596 3802 4020 17.0093 绵阳 3809 3848 3891 3932 3947 3.6294 宿迁 3380 3454 3572 3738 3848 13.8595 株洲 3182 3264 3436 3572 3652 14.7796 宝鸡 3217 3262 3387 3487 3488 8.4297 湘潭 2975 3096 3247 3301 3447 15.8798 菏泽 3176 3147 3237 3280 3382 6.4999 新乡 2851 2865 2879 2959 3127 9.68 100 衡水 2769 2807 2933 3000 3107 12.21。