
综合单价法的内容(一)
综合单价法的内容(一)
综合单价法的内容
什么是综合单价法
综合单价法是一种常用的计价方式,主要用于工程项目的成本控
制和合同管理。
它通过将工程项目划分为若干部分,并为每个部分确
定相应的单价,从而计算出整个项目的总造价。
综合单价法的基本原理
综合单价法主要基于两个基本原理:
1. 分部分项计价原理
将工程项目细分为多个分部分项,并为每个分项确定相应的单价。
这样可以更精确地控制每个分项的成本,进而影响整个项目的总造价。
2. 分级计价原理
根据分部分项的性质和工作内容,将其分为不同的计价等级。
不
同的等级对应不同的计价方式和单价,从而更好地反映工程项目的实
际情况。
综合单价法的优点
综合单价法在工程项目的成本管理中具有如下优点:
•精确性:通过细分工程项目并确定相应的单价,可以更准确地控制每个分项的成本,从而提高成本控制的精度。
•灵活性:综合单价法允许根据实际情况对分项进行调整和变更,便于应对项目变化和需求调整。
•可比性:不同项目可以采用相同的计价原则和单价,便于对比不同项目的成本情况,从而更好地进行成本分析和决策。
综合单价法的应用范围
综合单价法主要适用于工程项目的成本管理和合同管理,包括但
不限于以下领域:
•建筑工程
•水利工程
•电力工程
•交通工程
•环保工程等
综合单价法的步骤
使用综合单价法进行工程项目计价时,一般需要按照以下步骤进
行操作:
1.划分分部分项:将工程项目按照不同的性质和工作内
容划分为若干个分部分项。
2.确定单价:为每个分部分项确定相应的单价,可以参
考历史数据、市场行情和专家评估等方式。
3.计算总价:根据每个分部分项的单价和工程量,计算
出整个工程项目的总价。
4.调整和审核:根据需要,对分部分项的单价进行调整
和审核,确保计价结果的准确性和可靠性。
总结
综合单价法是一种常用的计价方式,通过分部分项计价和分级计价原理,可以更精确地控制工程项目的成本。
它具有精确性、灵活性和可比性等优点,并适用于各种工程项目的成本管理和合同管理。
在实际应用中,需要按照一定的步骤进行操作,确保计价结果的准确性和可靠性。
工程造价之综合单价法
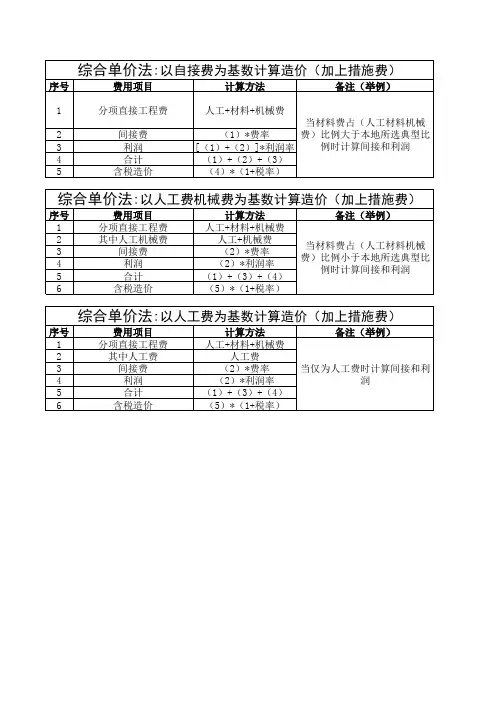
序号 1 2 3 4 5 费用项目 分项直接工程费 间接费 利润 合计 含税造价 计算方法 人工+材料+机械费 当材料费占(人工材料机械 费)比例大于本地所选典型比 (1)*费率 例时计算间接和利润 [(1)+(2)]*利润率 (1)+(2)+(3) (4)*(1+税率) 备注(举例)
综合单价法:以人工费机械费为基数计算造价(加上措施费)
序号 1 2 3 4 5 6 费用项目 分项直接工程费 其中人工机械费 间接费 利润 合计 含税造价 计算方法 人工+材料+机械费 人工+机械费 (2)*费率 (2)*利润率 (1)+(3)+(4) (5)*(1+税率) 备注(举例) 当材料费占(人工材料机械 费)比例小于本地所选典型比 例时计算间接和利润
综合单价法:以人工费为基数计算造价(加上措施费)
序号 1 2 3 4 5 6 费用项目 分项直接工程费 其中人工费 间接费 利润 合计 含税造价 计算方法 人工+材料+机械费 人工费 (2)*费率 (2)*利润率 (1)+(3例)
当仅为人工费时计算间接和利 润
综合单价法
定额人工单价和市场人工单价的区别1、组成内容不同前面已经说过,建设工程定额人工单价是指支付给从事工程施工的生产工人包括基本工资、工资性津贴、辅助工资、劳动保护费、职工福利费等费用。
定额人工单价是根据在建制施工企业的全员劳动力和人工工资的组成内容,按照定额测算期国家和省市自治区的有关人工工资的规定计算的,是某一时期的静态价格,具有很强的稳定性和政策性。
而建设工程市场人工单价是一个笼统的概念,只是支付给从事现场施工工人的完成一定实物量的劳动报酬。
市场人工单价是按照工程所在地当时的建筑市场人工单价行情,以不同的工种、不同的级别、施工时间、施工条件及施工难易程度,经双方协商确定的实物量劳务价格,具有建设工程市场价格的时效性和动态性。
定额人工单价中还包括国家规定的法定节假日(11天)和休息日(104天)以及建筑工人特定的劳保福利待遇。
市场人工单价不考虑假期、节假日等因数,在必要的时候还要无条件加班加点。
2、范围基数不同建设工程定额人工单价是按照企业在建制配置的全员生产工人和常年的工作状态为基础计算的,其实质上与施工企业承包的工程项目没有太大的关系。
而建设工程市场人工单价是针对某一特定的工程在施工期内要完成一定的实物工程量按照“忙来用”的原则计算的,随用随找、随干随叫、随时雇佣、随时清退,不占用施工企业的人员编制,不用长期支付工资报酬。
如某一施工企业自有工人的工资为50元/工日,折合成一年的工资是50元/工日×250工日=12500元。
而雇佣一相同级别的工人的工资是100元/天,按照该工人完成某一实物量需要工作60天,应该支付该雇佣工人工资为100元/天×60天=6000元。
施工企业既有工人工资12500元要比雇佣工人的工资6000元多12500-6000=6500元。
可以看出,完成相同实物工程量时,即使是雇佣工人的工资是既有工人工资单价的2倍,该项工程在某一实物量工作完成时也可以节省人工工资支出6500元。
综合单价的计算方法

按照基价来组综合单价数量:定额量÷清单量单价中的人工费:基价中的人工费×(1+52.8%)单价中的材料费:基价中的材料费×(1+0.24%)单价中的机械费:基价中的机械费管理费费率和利润率:按照工程类别记取(管理费费率+利润率)合价中的人工费:单价中的人工费×数量合价中的材料费:单价中的材料费×数量合价中的机械费:单价中的机械费×数量管理费和利润:(合价中的人工费+合价中的机械费)×(管理费费率+利润率)人工费调整:所有合价中的人工费合计×人工费调整系数(30%)材料费价差调整:实物法调整材料价差+系数法调整价差1)实物法调整材料价差:要调差的材料的数量=该材料的消耗量×数量价差=指导价-预算价或者暂估价-预算价价差中的合价=要调差的材料的数量×价差2)系数法调整价差计算基数=合价中的材料费合计价差=计算基数×二类材差调整系数(根据题意给定)按照市场价来组综合单价数量:定额量÷清单量单价中的人工费:人工消耗量×市场人工价单价中的材料费:各种材料消耗量×材料的市场价×(1+0.24%)单价中的机械费:各种机械消耗量×机械的市场价管理费费率和利润率:按照工程类别,查出管理费率和利润率,管理费费率+利润率合价中的人工费:单价中的人工费×数量合价中的材料费:单价中的材料费×数量合价中的机械费:单价中的机械费×数量管理费和利润:(合价中的人工费+合价中的机械费)×(管理费费率+利润率)人工费调整:因采用市场价,所以人工费再不调整材料费价差调整:因采用市场价,所以材料费再不调整按照基价来组综合单价数量:定额量÷清单量单价中的人工费:基价中的人工费×(1+52.8%)单价中的材料费:基价中的材料费×(1+0.24%)单价中的机械费:基价中的机械费管理费费率和利润率:按照工程类别记取(管理费费率+利润率)合价中的人工费:单价中的人工费×数量合价中的材料费:单价中的材料费×数量合价中的机械费:单价中的机械费×数量管理费和利润:(合价中的人工费)×(管理费费率+利润率)人工费调整:所有定额项目的人工消耗量×各自的数量×(市场人工单价-综合工日单价×1.528)材料费价差调整:实物法调整材料价差+系数法调整价差2)实物法调整材料价差:要调差的材料的数量=该材料的消耗量×数量价差=指导价-预算价或者暂估价-预算价价差中的合价=要调差的材料的数量×价差2)系数法调整价差计算基数=合价中的材料费合计价差=计算基数×二类材差调整系数(根据题意给定)按照市场价来组综合单价数量:定额量÷清单量单价中的人工费:人工消耗量×市场人工价单价中的材料费:各种材料消耗量×材料的市场价×(1+0.24%)单价中的机械费:各种机械消耗量×机械的市场价管理费费率和利润率:按照工程类别,查出管理费率和利润率,管理费费率+利润率合价中的人工费:单价中的人工费×数量合价中的材料费:单价中的材料费×数量合价中的机械费:单价中的机械费×数量管理费和利润:(合价中的人工费)×(管理费费率+利润率)人工费调整:因采用市场价,所以人工费再不调整材料费价差调整:因采用市场价,所以材料费再不调整。
土石方清单计价综合单价

土石方清单计价综合单价引言概述:
土石方工程是建筑工程中一个重要的环节,它涉及到道路、桥梁、水利等工程的施工。
而土石方清单计价综合单价是土石方工程中常用的一种计价方法。
本文将对土石方清单计价综合单价进行详细的介绍和解析。
正文内容:
1.清单计价的概念和作用
1.1清单计价的定义
1.2清单计价的作用和意义
1.3清单计价在土石方工程中的应用
2.综合单价的构成要素
2.1综合单价的定义和计算方法
2.2综合单价的构成要素及其作用
2.3综合单价的调整和变更原则
3.土石方清单计价的基本原理
3.1土石方清单计价的基本概念
3.2土石方清单计价的工作程序
3.3土石方清单计价的计算方法
4.土石方清单计价综合单价的计算方法
4.1清单计价综合单价的计算公式
4.2清单计价综合单价的计算案例
4.3清单计价综合单价的调整和修订
5.土石方清单计价综合单价的应用
5.1土石方清单计价综合单价的应用范围
5.2土石方清单计价综合单价的使用注意事项
5.3土石方清单计价综合单价的实际案例分析
总结:
土石方清单计价综合单价是土石方工程中常用的一种计价方法,它对于工程项目的经济评估和施工管理具有重要意义。
本文对土石方清单计价综合单价的概念、构成要素、基本原理、计算方法和应用进行了详细的阐述,希望能对读者有所启发和帮助。
在实际应用中,需要根据具体情况进行合理调整和修订,并注意其使用的注意事项,以确保计价的准确性和公正性。
综合单价与工料单价的区别

综合单价实质就是那个清单法差不多,就是按照清单计价的模式和计算规则进行计算;工料法就是一般最常用的,就是定额编制,按照定额规则计算。
1、工料单价法,是以分部分项工程量乘以单价后合计为直接工程费,直接工程费以人工、材料、机械的消耗量及相应价格确定(只是人、材、机)`。
直接工程费汇总后;另加间接费、利润、税金生成建、安工程造价。
2、综合单价法的分部分项单价为全费用单价,全费用单价经综合计算后生成,其内容包括直接工程费、间接费、利润和风险因素。
各分项工程量乘以综合单价合计后在加计规费和税金生成建、按工程造价。
3、简单的区分办法是:从取费的先后次序去理解掌握工料单价计价与工程量清单计价的异同分析作为中华人民共和国国家标准的《建设工程工程量清单计价规范》于2003年7月起实施。
为了在内蒙古自治区贯彻执行计价规范,自治区建设厅组织编制了新一届建筑安装工程造价计价依据,并于2004年4月份颁发执行。
这标志着工程量清单计价方法在我区已全面推行。
实行工程量清单计价,是深化工程造价管理改革的重要内容,是规范建筑市场秩序的重要措施。
同时,实行工程量清单计价,有利于建立自由市场形成工程造价机制,有利于促进政府职能转变。
尤其是我国加入世贸组织后,将融入世界大市场,工程造价更应与国际惯例接轨,建立健全与国际通行计价方法相一致的工程造价计价方法体系。
可见,实行工程量清单计价是十分重要的。
一、工料单价法与工程量清单计价法的概念1工料单价法对于我国沿用了几十年的传统计价方法,按照中华人民共和国建设部第107号令《建筑工程施工发包计价管理办法》的解释,应该叫做工料单价计价法。
工料单价法是应概预算专业人员根据施工图计算工程量,分部分项工程量单价(预算定额基价)乘以工程量计算直接费,再以直接费(或其中人工费)为基础,计算间接费、利润、税金。
分部分项工程单价中,只包括人工费、材料费、机械台班使用费,不包括管理费、利润等。
因为分部分项工程单价中只包括人工、材料、机械费用,故起名工料和单价计价法,简称工料单价法。
工程造价计算、综合单价法及计算基数等分析汇总

综合单价法。
工料单价就是定额计价,综合单价法就是清单计价。
采用定额计价招标,标底的计算与投标报价的计算是按同一定额,同一工程量,同一计算程序进行计价,因而评标时对人工、材料、机械消耗量和价格的比较是静态的,是工程造价计算准确度的比较,而非投标企业的施工技术、管理水平、企业优势等综合实力的比较。
工程量清单报价采用的是市场计价模式,投标单位根据招标人统一给出的工程量清单,按国家统一发布的实物消耗量定额,结合企业本身的实际消耗定额进行调整,以市场价格进行计价,完全由施工单位自行定价,充分实现投标报价与工程实际和市场价格相吻合,作到科学、合理的反映工程造价。
评标时对报价的评定,不在以接近标底为最优,而是以“合理低价标价,不低于企业成本价”的标准进行评定。
评标的重点是对报价的合理性进行判断,找出不低于企业成本的合理低标价,将合同授予合理低标者。
这样一来,可促使投标单位把投标的重点转移到如何合理的确定企业的标价上来,有利于招投标的公平竟争、优胜劣汰。
以内蒙古2009年费用定额为例,供参考:费用计算程序一、适用于工料单价计价法的取费程序序号费用项目计算方法1直接费(含措施项目费)按预算定额和费用定额计算2直接费中的人工费+机械费按预算定额和费用定额计算3企业管理费、利润2×费率4价差调整、总承包服务费按合同约定或相关规定计算5规费(1+3+4)×费率6税金(1+3+4+5)×税率7工程造价1+3+4+5+6二、适用于工程量清单计价法(综合单价法)的取费程序1、综合单价的计算序号费用项目计算方法1分部分项直接工程费或措施项目费按预算定额和费用定额计算2分部分项工程或措施项目中的人工费+机械费按预算定额和费用定额计算3管理费、利润2×费率4风险费按招标文件要求由投标人自定5综合单价1+3+42.单位工程费用的计算程序序号费用项目计算方法1分部分项工程量清单项目费∑(分部分项工程量清单×综合单价)2措施项目清单费∑(措施项目清单×综合单价)3其他项目清单费按招标文件和清单计价要求计算4规费(1+2+3)×费率5税金(1+2+3+4)×税率6工程造价(1+2+3+4+5)工料单价法属于定额计价法,而综合单价法属于工程量清单计价法不管是哪种方法,计算工程造价的公式都是:先求出各个分部分项工程量,然后乘以相应的分部分项单价,得出分部分项工程费用,然后求和得出工程的总费用这里工料单价法和综合单价法的区别在于“分部分项工程单价”的构成不同!在工料单价法中,分部分项工程的单价仅仅包括工、料、机的单价,我们称之为此种单价为“不完全单价”而在综合单价法中,分部分项工程的单价不仅仅包括工、料、机的单价,还包括为完成此种分部分项工程所消耗的间接费、措施费、利润、风险费等,这样的分部分项工程的单价我们称之为“综合单价或者完全单价”。
综合单价分析
政府及所属机构 2.2 综合单价的影响因素
1、工程的使用功能:住宅、综合楼、厂房,同一项目编码,不同的受力,不同的 断面,附属的含量就不同。 2、地质、环境因素:如混凝土基础、地质条件差的、垫层的厚度就相应增加。 3、当地的习惯做法不同:如基础垫层等。 4、各企业的技术管理水平不同,影响着管理费、利润等的取定。 5、施工的时间不同:如挖土方,工程内容中包括排地表水,在雨季施工时,地表 水的含量就大,费用就要增大。
案例
例如:“砖基础”综合单价的确定,清单工程量为V砖基=66.25 m3。
解:第一步:直接套用清单工程量V砖基=66.25 m3 。
第二步:计算直接费。 直接费=人工费+材料费+机械费=清单工程量×人工、材料、机械单价 =8.026×66.25=579.6元。(直接费为8.026元/m3 )
第三步:计算管理费及利润。(管理费率为4%,利润率为1.5%)
综合单价的确定方法(2)
重新计算工程量组价
指工程量清单给出的分项项目的单位,与所用消耗量定额的单位不同, 或工程量计算规则不同,需要按消耗量定额的计算规则重新计算工程 量来组价综合单价。 1)特点:内容比较复杂,《计价规范》与所使用的消耗量定额的计量单 位或计算规则不同。 2)组价方法。 1.重新计算工程量,根据所使用工程定额中的工程量计算规则计算工 程量。
政府及所属机构 2.1 综合单价的编制依据
1.工程量清单:是表现拟建工程的分部分项工程项目、措施项目、其他项目 名称和相应数量的明细清单。 2.工程定额:是指消耗量定额或企业定额,消耗量定额是在编制标底时确定综合 单价的依据,企业定额是在编制投标报价时确定综合单价的依据,若投标企业 没有企业定额时可参照消耗量定额确定综合单价。 3.预算定额单价(或单位估价表)。 4.计价规范:分部分项工程费的综合单价所包括的范围应符合《计价规范》中 项目特征及工程内容中规定的要求。 5.招标文件:综合单价包括的内容应满足招标文件的要求,如工程招标发包、甲 方供应材料的方式、甲方预留金等。 6.施工图纸及图纸答疑 7.施工组织设计:是计算脚手架、模板等施工技术措施费的重要资料。
分部分项工程量清单综合单价的确定
(1)影响公司管理费的主要因素有预期营业额、市场条件、利率的变化、办公设施的需求、人员数量与职工工资等。 (2)经常采用的预测方法有图解法与经验估计法。 图解法:把每年的经费对每年的营业额会成曲线,然后目测,可以绘出一条最佳平均趋势线,与纵坐标的交点表示固定费用,该线的斜率表示可变费用。 经验估计法:根据历年企业管理费费率和目前经营管理现状,直接估计下年度的企业管理费费率。
现场管理费的测算
现场管理费的测算可采用以下几种方法: (1)根据上年或过去几年同类工程现场管理费统计值预测 现场管理费费率=∑上年类似工程现场管理费支出额/ ∑上年类似工程直接费产值 现场管理费=现场管理费费率*拟建工程直接费 (2)根据已完类似工程资料确定现场管理费 现场管理费费率=已完类似工程管理费*拟建工程直接费*(1+通货膨胀率)/(拟建工程人工费、材料费、机械费合计值*类似工程直接费) 现场管理费=现场管理费费率*拟建工程人工费、材料费、机械费合计值
管理费的组成
(2)现场管理费组成项目及其各项费用得构成比例
2-3
工具用具使用费
3-5
其他费用
3-4
固定资产使用费
15-20
招待费
5-6
差旅交通费
10-15
工程审计费
4-6
现场办公费
5-6
工程保修费
10-12
生产工人辅助工资
2-4
保险费
15-20
现场管理人员工资
百分比(%)
项目名称
百分比(%)
项目名称
《计价规范》规定:综合单价法是工程量清单的计价方法。 综合单价是完成分部分项工程量清单项目全费用的单价,它包括人工费、材料费、机械使用费、管理费、利润,并考虑风险因素等的单价。 措施费也可以按此方法生成全费用价格。
单价合同风险费用的计算方法
单价合同风险费用的计算方法摘要:一、风险费用的概念与作用二、综合单价的组成三、风险费用在综合单价中的体现四、风险费用的计算方法五、总价合同风险范围的计算方法正文:一、风险费用的概念与作用风险费用是投标人考虑的以标的额的一定百分比取费添加到投标报价中的费用,一般不再单独列出,而是计算在综合单价中。
它属于一种公允的费用,因为招标人一般不确定这个项目的风险程度,而是由投标人考虑。
在合同实施阶段,风险费用有利于招标人的风险控制,同时督促投标人提高管理水平从而降低风险。
二、综合单价的组成综合单价是指完成一个规定清单项目所需的人工费、材料和工程设备费、施工机具使用费和企业管理费、利润,以及一定范围内的风险的费用。
综合单价法是分部分项工程单价为全费用单价,全费用单价经综合计算后生成。
其内容包括直接工程费、间接费、利润和税金(措施费也可按此方法生成全费用价格)。
三、风险费用在综合单价中的体现在计算综合单价时,风险费用被纳入其中。
一般软件都有综合单价这个计算按钮。
综合单价分析是以定额为基础,分析细目单价中所含人工、材料、机械、企业管理费和利润各项费用的过程,其成果就是综合单价分析。
四、风险费用的计算方法风险费用的计算方法根据风险的来源和项目特点进行评估。
通常采用百分比法、参数法、经验法等方法。
投标人需要根据项目实际情况,合理评估风险费用,并在投标报价时予以体现。
五、总价合同风险范围的计算方法总价合同风险范围主要根据施工招标时的要求和条件计算。
当施工内容和有关条件不发生变化时,业主付给承包商的价款总额就不发生变化。
风险范围的计算方法包括已标价工程量清单、施工图纸等。
在合同执行过程中,若工程量清单钢筋用量与图纸计算量不符,可能导致风险范围的变动。
总之,风险费用在综合单价中的计算和体现,对于招标人和投标人都具有重要意义。
投标人需要充分评估项目风险,合理计算风险费用,并在投标报价中予以体现。
综合单价讲解与实例计算(绝对实用)
工程量清单报价过程的五个步骤
拆分清单,对清单中主要材料进行多方询价, 让专业分包商对专业项目进行报价
材料价格及人工在总造价中占有重要比重。让材料供应商、劳务公司、以及 防水、油漆等各专业分包商分别进行报价并草签协议,汇总这些价格并综合 考虑管理费用、利润税金等再计算出报价。这样做有以下两点好处:一是可 以找到信誉好的专业分包;二是分包价格合理。
由此可见:施工企业应该加强自身管理,提高技术水平,才能降 低实体工程量中人工、及机械的消耗。并且准确掌握材料市场价 格信息,使材料的价格波动影响降到最低。
(四) 非实体工程报价
非实体工程消耗的工程材料不是项目实体的构成 部分,它的投入量与施工方案有很大关系,因此施工企 业报价也是根据拟采用的方案计算实际投入量,单独 计算该部分的材料费用。至于非实体工程部分的人工 费用,可以按照工程计算规则计算相应的工程量作为 人工费的计算基础。
组织投标报价班子
研究招标文件
准备与投标有关的所有资料
工程现场调查
收集投标信息 调查询价
复核工程量
各种询价
制定项目管理规划
分部分项工程项目
措施项目
其他项目
计算分部分项综合单价及措施费 报价编制
确定基础标价
适当调整标价,选择报价策略
最终确定投标报价,编制投标文件
施工投标工程量清单报价的程序
(二) 工程量清单项目必须是实体工程项目
采用工程量清单报价体现了“量、价分离原则”有利于实现风险的 合理分担、明确承发包双方的责任。
工程量清单计价方式下价格的形成过程
投标总价
工程项目投标报价汇总表
… ...
单项工程投标报价汇总表
… ...
… ...