
东方园林2020年一季度财务分析结论报告
东方园林2020年一季度财务分析综合报告东方园林2020年一季度财务分析综合报告
一、实现利润分析
2020年一季度实现利润为负33,580.59万元,与2019年一季度负28,273.37万元相比亏损有较大幅度增加,增加18.77个百分点。
企业亏损的主要原因是内部经营业务,应当加强经营业务的管理。
营业收入大幅度下降,经营亏损继续增加,企业经营形势进一步恶化,应迅速调整经营战略。
二、成本费用分析
2020年一季度营业成本为34,183.83万元,与2019年一季度的
72,426.32万元相比有较大幅度下降,下降52.8%。
2020年一季度销售费用为254.38万元,与2019年一季度的750.1万元相比有较大幅度下降,下降66.09%。
2020年一季度在销售费用大幅度下降的同时营业收入也出现了较大幅度的下降,企业市场销售形势迅速恶化,并引起盈利能力的下降,应当采取措施,调整销售力量和战略。
2020年一季度管理费用为14,299.4万元,与2019年一季度的28,428.6万元相比有较大幅度下降,下降49.7%。
2020年一季度管理费用占营业收入的比例为32.4%,与2019年一季度的28.05%相比有较大幅度的提高,提高4.35个百分点。
2020年一季度财务费用为20,459.93万元,与2019年一季度的23,437.73万元相比有较大幅度下降,下降12.71%。
三、资产结构分析
2020年一季度企业资金不合理占用数额较大,企业经营活动资金紧张,资产结构不太合理。
与2019年一季度相比,2020年一季度存货占营业收入的比例明显下降。
应收账款出现过快增长。
从流动资产与收入变化情况来看,流动资产增长的同时收入却在下降,资产的盈利能力明显下降,与2019年一季度相比,资产结构趋于恶化。
四、偿债能力分析
内部资料,妥善保管第1 页共3 页。
东方园林2020年一季度财务分析详细报告
内部资料,妥善保管
第 4 页 共 37 页
东方园林2020年一季度财务分析详细报告
6.资产结构的变动情况
东方园林2020年一季度负债总额为3,204,318.66万元,资本金为 268,546.2万元,所有者权益为1,244,802.11万元,资产负债率为72.02%。
内部资料,妥善保管
第 5 页 共 37 页
东方园林2020年一季度财务分析详细报告
在负债总额中,流动负债为2,359,009.79万元,占负债和权益总额的 53.02%;短期借款为405,916.23万元,非流动负债为845,308.87万元, 金融性负债占资金来源总额的28.12%。
东方园林2020年一季度财务分析详细报告
东方园林2020年一季度财务分析详细报告
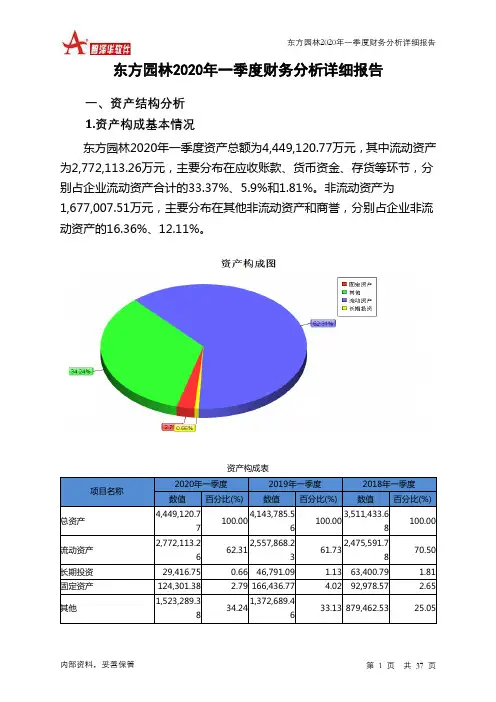
一、资产结构分析 1.资产构成基本情况 东方园林2020年一季度资产总额为4,449,120.77万元,其中流动资产 为2,772,113.26万元,主要分布在应收账款、货币资金、存货等环节,分 别占企业流动资产合计的33.37%、5.9%和1.81%。非流动资产为 1,677,007.51万元,主要分布在其他非流动资产和商誉,分别占企业非流 动资产的16.36%、12.11%。
2020年一季度
2019年一季度
2018年一季度
数值 增长率(%) 数值 增长率(%) 数值 增长率(%)
2,772,113.2
2,557,868.2
2,475,591.7
8.38
东方园林股份有限公司财务分析报告
——东方园林股份有限公司财务分析报告摘要:本文以东方园林股份有限公司为研究对象,根据财务分析的方法,以行业分析为逻辑起点,对公司的财务状况、经营成果及发展前景进行剖析找出公司存在的问题,并提出自己的建议,为公司的各利益方提供可靠的参考意见。
关键词:朝阳产业;财务分析;前景分析;一、行业分析东方园林属园林绿化行业,经营范围主要包括:研究、开发、种植、销售园林植物;园林环境景观的设计;园林绿化工程和园林维护等。
本公司主要从事园林环境景观设计和园林绿化工程施工,主要为各类重点市政公共园林工程、高端休闲度假园林工程、大型生态湿地工程及地产景观等项目提供园林环境景观设计和园林工程施工服务。
就世界范围而言,园林绿化行业已被公认为“永远的朝阳产业”,其独特的绿色环保和生态概念已经获得愈来愈多的认同,展现出越来越广阔的市场前景。
近年来,随着我国经济的快速发展,我国园林行业也得到了长足的发展。
我国园林绿化行业是一个竞争比较充分的行业,除园林养护尚未完全市场化之外,园林工程、园林设计、园林苗木都已经完全放开。
由于市场规模大、行业进入门槛较低、园林绿化行业集中度很低,还未出现具有绝对优势,处于垄断或支配地位的企业。
但在各区域市场内,已经出现了一些地区性行业领先企业,市场占有率较高,具有较强的影响力。
一体化的全产业链业务模式,奠定了公司园林绿化行业的龙头地位。
东方园林是国内同时拥有甲级设计资质和一级施工资质的10家园林绿化企业之一。
作为行业内少数具有跨区域竞争能力的企业,其全国性的业务布局,经营地域已经覆盖到华北、华东、西南、华南等地区,获得了市场的高度认可,未来将进一步向全国重点目标市场进行业务扩张。
作为国内能够提供全方位园林工程服务的企业,其园林工程业务涵盖了市政、休闲度假、生态湿地和地产景观四大领域。
其目标定位高端客户的优质项目,能够使公司在充分发挥设计、施工、营销等多方面优势的同时,有效避免了经营风险。
其大型项目的施工能力突出,是行业中的佼佼者,尤其最近几年施工的大型项目所创造的产值占收入的比重已经超过了70%。
东方园林2020年一季度现金流量报告

东方园林
2020年一季度现金流量报告 内部资料,妥善保管 第 1 页 共 4 页 东方园林2020年一季度现金流量报告
一、现金流入结构分析
2020年一季度现金流入为928,306.46万元,与2019年一季度的
653,919.79万元相比有较大增长,增长41.96%。
企业当期新增借款总额为804984.86万元,它是企业当期现金流入的最大项目,占企业当期现金流入总额的86.72%。
但这部分新增借款有76.94%用于偿还旧债。
2020年一季度经营现金收益率为-189.29%,与2019年一季度的-26.11%相比有较大幅度的降低,降低163.18个百分点,效益进一步下降。
二、现金流出结构分析
2020年一季度现金流出为881,943.61万元,与2019年一季度的
650,096.79万元相比有较大增长,增长35.66%。
最大的现金流出项目为购买商品和接受劳务所支付的现金,占现金流出总额的12.52%。
东方财富2020年一季度财务分析详细报告

内部资料,妥善保管
第 4 页 共 37 页
东方财富2020年一季度财务分析详细报告
6.资产结构的变动情况
与2019年一季度相比,2020年一季度存货占营业收入的比例明显下 降。应收账款占营业收入的比例下降。预付货款占收入的比例下降。从流 动资产与收入变化情况来看,流动资产增长慢于营业收入增长,并且资产 的盈利能力有所提高。因此与2019年一季度相比,资产结构趋于改善。
负债及权益构成表
3,495,628.6
16.91
126.59 1,542,717.7
0
7
6
二、负债及权益结构分析 1.负债及权益构成基本情况
东方财富2020年一季度负债总额为5,295,722.73万元,资本金为 671,560.87万元,所有者权益为2,321,259.79万元,资产负债率为69.53%。
内部资料,妥善保管
4.97 -10,801.44
-0.26
2.流动资产构成特点
内部资料,妥善保管
第 1 页 共 37 页
东方财富2020年一季度财务分析详细报告
企业持有的货币性资产数额较大,约占流动资产的57.97%,表明企业 的支付能力和应变能力较强。但应当关注货币性资产的投向。
项目名称
流动资产 存货 应收账款 其他应收款 交易性金融资产 应收票据 货币资金
内部资料,妥善保管
第 3 页 共 37 页
东方财富2020年一季度财务分析详细报告
14,592.04万元,共计减少19,989.88万元。增加项与减少项相抵,使资产 总额增长614,496.64万元。
5.资产结构的合理性评价 从资产各项目与营业收入的比例关系来看,2020年一季度应收账款所 占比例较高。2020年一季度企业不合理资金占用项目较少,资产的盈力能 力较强,资产结构合理。
东方财富2020年一季度财务分析结论报告

东方财富2020年一季度财务分析综合报告东方财富2020年一季度财务分析综合报告一、实现利润分析2020年一季度实现利润为104,553.22万元,与2019年一季度的45,902.24万元相比成倍增长,增长1.28倍。
实现利润主要来自于内部经营业务,企业盈利基础比较可靠。
在市场份额迅速扩大的同时,营业利润也迅猛增加,但这主要是应收账款的贡献,应当关注应收账款的质量。
二、成本费用分析2020年一季度营业成本为16,138.32万元,与2019年一季度的9,564.72万元相比有较大增长,增长68.73%。
2020年一季度销售费用为9,597.25万元,与2019年一季度的8,147.27万元相比有较大增长,增长17.8%。
2020年一季度销售费用增长的同时营业收入也有较大幅度的增长,并且收入增长明显快于销售费用增长,企业销售活动取得了非常理想的市场效果。
2020年一季度管理费用为31,689.11万元,与2019年一季度的26,938.84万元相比有较大增长,增长17.63%。
2020年一季度管理费用占营业收入的比例为48.8%,与2019年一季度的83.92%相比有较大幅度的降低,降低35.13个百分点。
管理费用支出得到了有效控制,营业利润明显上升,管理费用支出的效率显著提高。
2020年一季度财务费用为1,501.05万元,与2019年一季度的3,276.39万元相比有较大幅度下降,下降54.19%。
三、资产结构分析2020年一季度企业不合理资金占用项目较少,资产的盈力能力较强,资产结构合理。
与2019年一季度相比,2020年一季度存货占营业收入的比例明显下降。
应收账款占营业收入的比例下降。
预付货款占收入的比例下降。
从流动资产与收入变化情况来看,流动资产增长慢于营业收入增长,并且资产的盈利能力有所提高。
因此与2019年一季度相比,资产结构趋于改善。
四、偿债能力分析内部资料,妥善保管第1 页共3 页。
园林类上市公司财务分析

财务数据一、主要财务数据由于业务结构、经营模式和IPO时间的不同,三家公司的资产构成差别比较明显(见表1)。
东方园林在09年11月进行了IPO,募集的资金还没有进行投资,因而货币资金占其总资产的比例高达59.22%,绿大地和棕榈园林分别为13.8%和17.67%。
绿大地的存货比重为14.52%,显著低于另外两家的22.97%和33.86%。
但是绿大地的固定资产、无形资产和总资产的比值分别是18.90%、21.67%,远超东方(1.41%和0.02%)以及棕榈(7.98%和0.25%)。
这几个财务指标的巨大差异主要是因为绿大地的业务中花木种植销售的比重最大,而东方和棕榈主要为绿化工程施工。
花木种植销售要求公司有充足的建筑施舍、土地资源或者土地使用权,从而公司的固定资产和无形资产值比较大。
表1 2009年度资产构成单位:元从图2可知,绿大地、东方园林和棕榈园林三家公司流动负债的比重分别为41.78%、24.88%、46.69%,非流动负债的比例则非常小,分别仅为0.96%、0.01%和0。
其中流动负债主要来自于短期借款和应付账款,但公司之间两者的比例有明显差别。
表2 2009年度负债以及所有者权益构成单位:元在2009年度,东方园林和棕榈园林的净利润率分别为14.34%和11.77%,而绿大地在2009年遭受了重大损失,净利润率为-30.67%。
比较2009年度三家公司的利润构成(表3)可以发现,绿大地的资产减值以及营业外支出的大幅增加是导致其大幅亏损的主要原因。
表3 2009年度利润构成单位:元2009年东方园林IPO后募集大量资金,使其资产负债率(24.90%)远低于另外两家公司(42.74%和46.69%),同时权益乘数也最低(1.33)。
同样的,由于业务构成的原因,绿大地和另外两家公司在流动资产/总资产和有形资产/总资产的比例上差别巨大,其两者比例分别为53.03%和29.16%。
由三家公司的主营业务收入增速(见表5)可以看到,该行业目前正处于快速发展期。
东方园林2020年财务指标报告
东方园林2020年财务指标报告一、实现利润分析实现利润增减变化表(万元)2020年利润总额为负56,270.46万元,与2019年的7,821.96万元相比,2020年出现较大幅度亏损,亏损56,270.46万元。
企业亏损的主要原因是内部经营业务,应当加强经营业务的管理。
成本构成变动情况表(占营业收入的比例)(万元)二、盈利能力分析盈利能力指标表(%)项目名称2018年2019年2020年营业毛利率33.52 29.12 16.84 营业利润率13.95 0.89 -6.5 成本费用利润率16.85 1.05 -6.56 总资产报酬率 6.58 2.05 0.55 净资产收益率13.11 0.34 -3.77东方园林2020年的营业利润率为-6.50%,总资产报酬率为0.55%,净资产收益率为-3.77%,成本费用利润率为-6.56%。
企业实际投入到企业自身经营业务的资产为4,458,218.88万元,经营资产的收益率为-1.27%,而对外投资的收益率为6.08%。
2020年营业利润为负56,699.08万元,与2019年的7,255.45万元相比,2020年出现较大幅度亏损,亏损56,699.08万元。
以下项目的变动使营业利润增加:资产减值损失增加272.31万元,投资收益增加5,550.22万元,管理费用减少34,273.85万元,销售费用减少1,035.49万元,共计增加41,131.87万元;以下项目的变动使营业利润减少:财务费用增加717.76万元,营业税金及附加增加4,641.94万元,营业成本增加144,493.59万元,共计减少149,853.29万元。
各项科目变化引起营业利润减少63,954.53万元。
三、偿债能力分析偿债能力指标表2020年流动比率为1.18,与2019年的1.07相比有所增长,增长了0.11。
2020年流动比率比2019年提高的主要原因是:2020年流动资产为2,777,121.79万元,与2019年的2,781,701.63万元相比变化不大,变化幅度为0.16%。
东方园林财务分析报告
东方园林财务分析报告一、公司概况东方园林是一家专注于园林景观设计、施工和维护的公司。
成立于2005年,总部位于中国。
公司拥有一支专业的团队,具备丰富的行业经验和技术实力。
多年来,东方园林凭借卓越的设计能力和高质量的施工服务,赢得了广大客户的信赖和好评。
二、财务分析1. 资产负债表分析根据公司最近一年的资产负债表数据,公司总资产为X万元,其中流动资产占总资产的XX%,固定资产占总资产的XX%。
公司总负债为X万元,其中短期负债占总负债的XX%,长期负债占总负债的XX%。
净资产为X万元,净资产收益率为XX%。
2. 利润表分析根据公司最近一年的利润表数据,公司总收入为X万元,其中主营业务收入占总收入的XX%。
净利润为X万元,净利润率为XX%。
公司的销售费用占总收入的XX%,管理费用占总收入的XX%,财务费用占总收入的XX%。
3. 现金流量表分析根据公司最近一年的现金流量表数据,公司经营活动产生的现金净流量为X万元,投资活动产生的现金净流量为X万元,筹资活动产生的现金净流量为X万元。
公司期末现金及现金等价物余额为X万元。
三、财务指标分析1. 偿债能力分析根据资产负债表数据计算得出,公司的流动比率为X,快速比率为X,现金比率为X。
这些指标显示了公司偿还短期债务的能力,数值越高越好。
2. 盈利能力分析根据利润表数据计算得出,公司的毛利率为X%,净利率为X%,这显示了公司在销售产品或提供服务时的盈利能力。
3. 运营能力分析根据利润表和资产负债表数据计算得出,公司的总资产周转率为X次,固定资产周转率为X次。
这些指标反映了公司资产的利用效率。
4. 成长能力分析根据利润表数据计算得出,公司的营业收入增长率为X%,净利润增长率为X%。
这些指标显示了公司的成长潜力和发展能力。
四、风险分析1. 市场风险东方园林所处的园林景观设计和施工行业受市场需求和经济环境的影响较大。
如果市场需求下降或经济不景气,公司的订单和收入可能会受到影响。
东方园林2020年上半年财务分析详细报告
存货
1,409,098.2 6
35.09 1,438,328.3 9
35.29 51,105.22
1.14
非流动资产 其他29.93 232,348.98 183,658.74
35.27 1,445,403.8 6
19.43 996,286.67
-12245.78 898,848.88
37,339.07 21,398.53 40,587.58 -2611.98
4,225.33 -6496.27 0 -2379.74
6.资产结构的变动情况
2020年上半年存货占营业收入的比例明显下降。应收账款出现过快增 长。其他应收款增长过快。从流动资产与收入变化情况来看,流动资产增 长的同时收入却在下降,资产的盈利能力明显下降,与2019年上半年相比, 资产结构偏差。
项目名称
资产主要项目变动情况表(万元)
2019年上半年
数值
项目名称 流动资产
流动资产构成表(万元)
2018年上半年
2019年上半年
数值 百分比(%) 数值 百分比(%)
2020年上半年 数值 百分比(%)
2,598,996.4 9
100.00 2,629,893.0 2
100.00 2,795,436.8 8
100.00
内部资料,妥善保管
第 2 页 共 40 页
5.79 156,147.44
4.57 99,201.94
35.47 1,692,004.0 1
24.45 280,980.89
3.83 202,684.13
2.43 126,334.16
37.71 6.26 4.52 2.82
2.流动资产构成特点 企业流动资产中被别人占用的、应当收回的资产数额较大,约占企业 流动资产的34.6%,应当加强应收款项管理,关注应收款项的质量。
东方园林财务分析报告
学院:会计学院专业:财务管理学生姓名:学号:指导教师:目录一、公司基本情况介绍.............................................................................................................1、简介 ...............................................................................................................................2、公司运营情况及财务状况说明 ...................................................................................二、财务报表分析.....................................................................................................................(一)、资产负债表分析 .................................................................................................1、水平分析 ...............................................................................................................2、垂直分析 ...............................................................................................................(二)东方园林利润水平分析 .........................................................................................(三)东方园林现金流量结构分析 .................................................................................(四)东方园林所有者权益变动表的规模分析 .............................................................(五)东方园林所有者权益变动构成分析表 .................................................................三、财务利率分析.....................................................................................................................1、盈利能力分析 ...............................................................................................................2、偿债能力分析 ...............................................................................................................(1)短期偿债能力析 ...............................................................................................(2)长期偿债能力分析 ...........................................................................................3、营运能力分析 ...............................................................................................................4、企业能力分析 ...............................................................................................................四、综合评价.............................................................................................................................1、评价 ...............................................................................................................................2、建议 ...............................................................................................................................一、公司基本情况介绍1、简介北京东方园林股份有限公司,成立于1992年,是中国园林第一股,全球景观行业市值最大的公司。