
Gartner预测全球手机游戏市场2014年将达114亿美元
n r预 测 全球 手机 游戏 市 场 e
年 将 达 n4亿 美 元
} 科技 5月 2 讯 8日报道 , 国 G r e 咨询公 司预测今 年年 内全球 手机 游戏 产业 的产值将 达 到 5 美 anr t 6亿
晤达到 1 % ; 9 与此 同时 , 司表示 到 2 1 公 0 4年 , 一数字 将突破 14亿 美元 。 这 1
:
4 面的数 据 , 上 最令人 惊讶 的是谷歌 和 苹果 这 两 大 5年前 还 和 手机 沾 不上 边
已经抢 占了手机 业 的未来—— 智 能手 机 市场 近 半 的份 额 。智 能手机 市场 到
} ?早年 大 家或 许 认 为 那 只是 少数 高端 消 费者 的玩 意 儿 , 要 而如今 , 着硬 随
、D的统计 数据 则显示 , 4 P 今年一 季度 A dod手机 在 美 国 已经超 过 了 ihn 。投 行 瑞银 近 日亦 发 表 nri Poe 称 ,nri A dod正处 于高速上 升期 , 苹果 的客户 粘性则 依然 占优 , 统手 机制造 商诺基 亚 的潜力 则被 大 传
『 同时 , . 。 瑞银 也毫不 客气地 点 出 了智 能手 机 的 “ 家 ” 输 —— 联 发科 技 ( 下称 MT 和 刚 刚被 惠 普 收 K) m, 因是 这两 家企业 将错过 下一 轮智能 手机发 展 的高潮 。 原
1 的急剧 下 滑 , 件 和服 务 变得 炙手 可热 , 润 软 而智 能手 机 就 是 载 体 。正 如 瑞
, 述 , 手机 行业 正在 经历一 场最剧 烈 的 变革 , 战 线将 在软 件 和服 务 领 域 所 “ 新
智 能手机 来说 , 粘” 用 户是 最 重要 的 , 个 良好 的智 能手机 系统 带来 的 “ 住 一 } 习惯和 配套 软 件 的 粘 性 是 吸 引用 户 继 续 购 买 同一 系统 手 机 的主 要 原 因。 各 大操 作 系统 , 有一款 是 国人 研 发 的 , 没 而在 国 内最 红 火的是 山寨机 , 寨 山 致 力在 硬件之 外赚软 件 和服 务 的钱 , 只是 他 们 选择 的是 一 条 “ ”Fra bibliotek, 供 歪 路 提
网游的红 火程度 远 超 欧 关, 目前 市面 上 大 概 有 10款 左右 的客 户 端 类 网游 产 5 品, 国内的一个 成熟 C P一般会有 3~ 5款 游戏 处 于运 营状 态 , 2—3款 处 于 开发
状 态。 目前 国内比较 好 的 网游 C P有 : 阔、 拉 掌上 明珠 、 掌 、 手互 动 、 字顽 仙 随 数
服 务” —— 今年 3・ 5消 费者 权益 日期 间 , 1 手机 固化 吸 费软件 问题 被 频频 曝 费软件本 身就是 一种硬 件 以外 的盈 利 点。这 显 然 不是 一条 可持 续发展 的道
机一味追 求低成 本 高回报 的运 作模 式 已注定 了其 在软件 领域 的“ 短视 ” 。
; , 机游 戏 的涵盖范 围十分 广泛 , 中包 括 了诸 如 F usur 上 手 其 or a q e的定 位 游戏 , 以及新 兴 的扩 增 实境 g ne ely 。 目前手机 用户 下载 的应用 软 件 中有 7 % 到 8 % 都是 手 机 游戏 , 这 其 中有 6 % metdrai ) t 0 0 而 0 芒 免费 , 公 司预计这 一趋 势还将 持续两 到三 年 。 全 该
点评:
随着苹 果和 A do n ri d的在线 商店 的 流行 , 们 可 以随 时 随地 下载 游 戏安 装 人 到 自己手机上 , 而且 随着 小额 支付 系统 的发展 , 支付 方 式也 多种 多样 , 来越 方 越
便 。 目前 的手机 游 戏 中, 了单机 游 戏 , 有手 机 网游正在 兴 起 , 国 内 , 除 还 在 手机
石等 , 手机 网游上 的代表 产品 有《 国 0 》、 契约 O ) 《 神 0 》 《口袋精 在 帝 L 《 L 、诛 L、
灵》 。 等
( 元勤 ) 李
一
Dl TAL CO MMUNl GI CAT1 N/ 1 6 0 20 0.
eHoorayBizPlan中文(1)

•通过此次调查,非常可喜的发现,中国移动互联网用户对手机游戏产品的认知度的加深,加之智能手 机终端及触摸屏的普及,乃至用户对手机内置广告接受度的提升,这些都成为手机游戏发展的热土, 也是资本不容错过的机会。
Business Revenue Model
Users prefers free to play
业内预计手机移动游戏2014年市场将破百亿 2012-7-4 9:55:43 广州日报 网络游戏 手机游戏 截至今年6月底中国手机网民达到3.88亿人,比个人电脑网民 多3.8亿,这些现象将更快推进手机跟网络游戏新兴业态的创 新。 预计中国移动游戏玩家2012年底将超PC玩家 据市场研究公司Niko Partners预计,中国移动游戏玩家数量将 在今年底达到1.92亿人。 “全球有70亿人口,12亿台计算机,55亿部手机。用户已经 加速从PC向手机上迁移,因此在移动互联网完成10亿用户的 规模,是一个能够完成的任务。”俞永福说,UC在5年之内会 打造一个超过10亿用户的移动互联网入口服务平台。尽管目前 达到这一用户量级的,只有Facebook.法国Gameloft公司CEO Michel Guillemot表示,手机将会成为全球最主要的大众市场
艾瑞视点:2011年全球25-34岁用户对移动免费增值游戏 具备最强消费意愿
2012-1-16 9:12:22 艾瑞咨询 移动互联网 移动增值 助理分析师 严华雯
艾瑞咨询根据Flurry Analytics 2011年9月的数据整理 发现,2011年,全球iOS和Android平台用户中,相对于 其他年龄段,介于13-34岁的年轻人更愿意花费时间在免 费增值游戏上,占比达到83%;而25-54岁的使用者消费 能力更强,占到77%。 1)移动游戏具有轻量级和便捷性的特点,年轻用户拥有 更多的可支配时间,因此黏度也较高 2)具有工作能力的成年用户有一定的消费能力,他们乐 于付出金钱享受更为优质的游戏体验 3)免费增值游戏的门槛较低,后续的增值服务有所差异 ,用户可以根据自己的需求进行选择。
2013年末2014年初手游产品市场分析预测
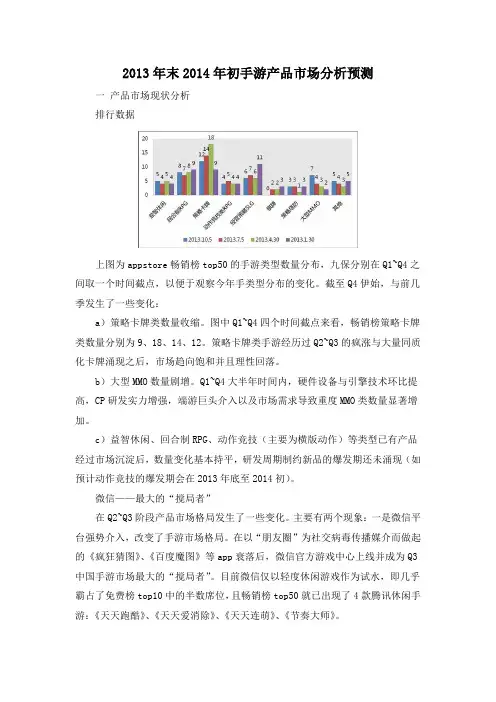
2013年末2014年初手游产品市场分析预测一产品市场现状分析排行数据上图为appstore畅销榜top50的手游类型数量分布,九保分别在Q1~Q4之间取一个时间截点,以便于观察今年手类型分布的变化。
截至Q4伊始,与前几季发生了一些变化:a)策略卡牌类数量收缩。
图中Q1~Q4四个时间截点来看,畅销榜策略卡牌类数量分别为9、18、14、12。
策略卡牌类手游经历过Q2~Q3的疯涨与大量同质化卡牌涌现之后,市场趋向饱和并且理性回落。
b)大型MMO数量剧增。
Q1~Q4大半年时间内,硬件设备与引擎技术环比提高,CP研发实力增强,端游巨头介入以及市场需求导致重度MMO类数量显著增加。
c)益智休闲、回合制RPG、动作竞技(主要为横版动作)等类型已有产品经过市场沉淀后,数量变化基本持平,研发周期制约新品的爆发期还未涌现(如预计动作竞技的爆发期会在2013年底至2014初)。
微信——最大的“搅局者”在Q2~Q3阶段产品市场格局发生了一些变化。
主要有两个现象:一是微信平台强势介入,改变了手游市场格局。
在以“朋友圈”为社交病毒传播媒介而做起的《疯狂猜图》、《百度魔图》等app衰落后,微信官方游戏中心上线并成为Q3中国手游市场最大的“搅局者”。
目前微信仅以轻度休闲游戏作为试水,即几乎霸占了免费榜top10中的半数席位,且畅销榜top50就已出现了4款腾讯休闲手游:《天天跑酷》、《天天爱消除》、《天天连萌》、《节奏大师》。
九保想起前阵子微信新上架一个收费表情,导致微信畅销榜排名上升几十位的案例,加上目前微信试水手游情况来看,明年微信吃下国内手游市场1/4的份额、达到全年60亿的营收确实可能性极大。
重度手游“圈地运动”2012~2013Q2期间的重度MMO产品,主要集中于新兴手游开发商,如包括神奇时代《忘仙》、艾格拉斯《英雄战魂》、美峰《君王2》等等,在2013年上半年重度MMO类手游基本被这几款产品垄断着。
但至2013Q2~Q3间,这一现象被打破。
2014年网络游戏市场发展状况
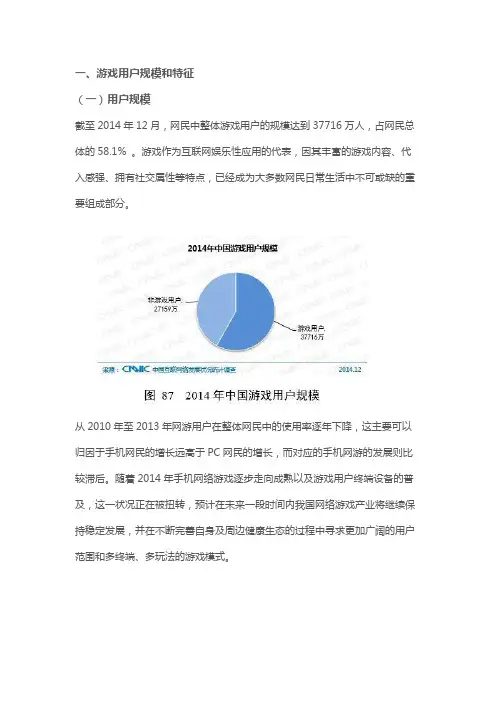
一、游戏用户规模和特征(一)用户规模截至2014年12月,网民中整体游戏用户的规模达到37716万人,占网民总体的58.1% 。
游戏作为互联网娱乐性应用的代表,因其丰富的游戏内容、代入感强、拥有社交属性等特点,已经成为大多数网民日常生活中不可或缺的重要组成部分。
从2010年至2013年网游用户在整体网民中的使用率逐年下降,这主要可以归因于手机网民的增长远高于PC网民的增长,而对应的手机网游的发展则比较滞后。
随着2014年手机网络游戏逐步走向成熟以及游戏用户终端设备的普及,这一状况正在被扭转,预计在未来一段时间内我国网络游戏产业将继续保持稳定发展,并在不断完善自身及周边健康生态的过程中寻求更加广阔的用户范围和多终端、多玩法的游戏模式。
(二)网游用户的上网设备和游戏设备使用网游用户对上网设备的使用表现得更为前沿和多样化,对平板电脑和电视上网的使用高于网民平均水平。
台式机/笔记本电脑和手机/平板电脑是网游用户最主要使用的游戏设备,而以电视游戏主机和手持游戏机为代表的专业游戏设备使用率仍然不高。
随着游戏主机政策的进一步完善,9月29日Xbox One于国内正式发售而PS4国行版也预期于2015年初发售,使得国内游戏用户的设备选择进一步拓宽,为未来的家庭娱乐中心和主机游戏市场的发展拉开了序幕。
二、游戏用户行为特征和偏好(一)PC网游用户行为特征和偏好1.1 PC网游用户游龄结构PC网游游龄在3年以上的老用户占到50.6%,而半年及以内的新增用户为7.3%,从游龄的分布也可以看出PC网游增长放缓的趋势。
1.2 PC网游游戏时长PC网游用户游戏日均在线时长集中在2小时以内,2小时以上的占比仅为35.5% 。
而作为重度游戏的PC端游用户的日均在线时长明显高于平均水平,2小时以上的占比达到50.6% 。
1.3 PC网络游戏付费情况PC网游用户中,付费用户占到24.9%,月均付费集中于11元-300元之间。
PC 端游用户的付费率则达到了48.3%,且月均付费在300元以上的用户在所有PC 端游付费用户中占比超过30%,可见端游依然以其强大的代入感和丰富细致的游戏体验扮演着PC网游收入支柱的角色。
2014年度全球手游报告:中国公司遍地开花

2014年度全球手游报告:中国公司遍地开花【GameLook专稿,转载请注明出处】GameLook报道/最近,App Annie发布了《2014年热门趋势报告》,GameLook针对其中的手游数据进行了整理解读,该报告显示,猎豹移动的《别踩白块儿》成为2014年度全球手游下载榜第9名,腾讯成为2014年度全球手游发行商第5名。
另外,GameLook还对全球各地区的年度手游和发行商排行榜进行了解读,请看 GameLook带来的详细内容(中国区统计数据仅包括iOS):2014全球热门应用趋势2014年,Google Play全球应用下载量比iOS超出近60%,但是iOS在收入方面依然保持着压倒性的优势,2014年的应用总收入比Google Play超出70%多,不过,双平台的收入都在2014年出现了比较大的增长。
2014年Google Play和iOS下载量(上)和收入(下)增长榜成熟应用市场收入在2014年大幅增长,而金砖四国的应用收入也将在2015年出现质的飞跃。
日本、韩国和美国三个地区应用收入超过了全球所有地区收入的总和,在成熟市场日益饱和的情况下,这几个地区依然保持了高速增长态势。
而金砖四国(巴西、俄罗斯、印度和中国)的应用下载量增长势头良好,巴西在 Google Play下载榜排名增长3位至第二名,中国在收入方面居四国之首,成为2014年iOS收入榜第三,仅次于美国和日本。
2014年,金砖四国应用总收入同比增长了120%,App Annie认为在2015年,印度尼西亚、墨西哥、土耳其和越南等地也将出现不错的增长,这些新兴市场的电信基础设施建设方面的投资将会加快对应地区应用市场的增长。
各国iOS和Google Play表现通信类应用增长强势,成为流量入口在2014年,通信类应用增长持续强劲,下载量同比增长了53%,WhatsApp被Facebook以190亿美元的价格收购,扎克伯格希望借此在移动端抗衡LINE和微信之类的平台。
2014年移动游戏手游行业分析报告
2014年移动游戏手游行业分析报告2014年2月目录一、全球移动浪潮来袭,引爆移动应用产业革命 (3)二、全球移动游戏消费重心将向东亚转移,未来三年中国移动游戏市场将呈井喷式增长 (4)1、全球移动游戏消费重心将向东亚转移 (4)2、2013年中国移动游戏高速成长,收入增幅近250% (5)(1)2013年我国手游用户量、市场实际销售收入、市占率三大指标直逼页游 (5)(2)2013年我国手游用户黏性不断提升,已成为网民第四大重点娱乐工具 (7)3、2013年手游市场竞争格局:研发环节集中度提升,发行及运营环节寡头垄断 (9)(1)研发环节市场总体集中度有所提升,竞争格局波动较大 (9)(2)手机游戏发行环节:市场集中度较高,前三大发行商份额超50% (10)(3)运营环节寡头垄断,强者恒强 (11)①Android系统中,360手机助手与百度旗下渠道贡献超过54%用户量 (12)②iOS系统中,App Store贡献约69%用户量 (14)4、益智类、动作类、策略类及角色扮演类类型产品最受欢迎 (15)三、手游市场并购不断,单品盈利能力不断提升 (16)1、2013年手游并购整合不断,涉及金额近170亿元 (16)2、2013年中国手游单品盈利能力不断提升,月流水过亿产品出现 (18)(1)2013年中国手游市场排名情况 (18)(2)盈利能力不断提升,月流水过亿时代来临 (19)3、互联网巨头加大对移动互联网领域布局力度 (20)四、投资思路:把握2014年手游市场投资行情 (21)五、主要风险 (22)一、全球移动浪潮来袭,引爆移动应用产业革命继硬件革命、软件革命、PC互联网革命之后,全球IT产业正迎来一场轰轰烈烈的移动互联网革命。
在逐步普及的3G网络环境下,传统的功能机逐步被智能终端取代,移动支付、移动游戏、移动视频等移动应用层出不穷,正逐步改造着受众的信息接收与文娱生活方式;也带来了新的产业机会。
中国2014年手游市场年度数据分析报告
CNG:2014年中国手游市场年度数据分析报告7881平台手游交易数据、中国音数协游戏工委研究数据、互联网消费调研中心数据、腾讯数据开放平台等渠道联合发布了《2014年手游市场年度数据分析报告》。
在报告中,对2014年手游市场基本概况、手游用户行为分析、手游地域分布和手游发展趋势预测进行了详细说明和研究。
一、2014年手游市场基本概况1、2014年中国游戏市场份额分布:客户端游戏仍是游戏市场主导,移动游戏暂时无法取代。
据中国音数协游戏工委发布的《2014年1-6月中国游戏产业报告》显示,2014年上半年,中国游戏(包括网络游戏市场、移动游戏市场、单机游戏市场等)用户数量4亿人,同比增长9.5%。
中国游戏市场(包括网络游戏市场、移动游戏市场、单机游戏市场等)实际销售收入达到496.2亿元,同比增长46.4%。
其中,客户端游戏市场实际销售收入255.7亿元,网页游戏市场实际销售收入91.8亿元,移动游戏市场实际销售收入125.2亿元,社交游戏市场实际销售收入23.4亿元,单机游戏市场实际销售收入0.1亿元。
2014年1月至11月,移动游戏市场份额在不断增加,客户端游戏市场份额在不断减少。
截至2014年11月中旬,客户端游戏的市场份额占比减少至53.3%,移动游戏市场份额增加至33%,虽然客户端游戏的市场份额有所减少,但客户端游戏仍是2014年游戏市场的主导,移动端游戏暂时还无法取代客户端游戏的市场地位。
2、2014年移动游戏用户规模:2014年年底,手机游戏用户规模超过5亿,近半数中国人在玩手游2013年被普遍认为是中国手机游戏元年,2014年则是手游行业爆发年,2014年移动游戏的用户规模比2013年增长62.3% 。
截至2014年11月中旬,手机网络游戏用户规模为5.04亿,使用率从2013年底提升至62.3%,增长规模达193.5百万。
中国人口13亿,2014年,有超过5亿的用户在玩手机游戏,说明手机游戏已经在中国得到大范围普及,手机游戏已成为中国人娱乐的重要方式之一,其中尤以休闲益智类游戏、社交类游戏最受欢迎。
神州泰岳收购天津壳木
神州泰岳收购天津壳木一、案例简述上市公司神州泰岳成立于2001年5月,2002年6月整体变更为股份有限公司,2009年10月作为首批创业板企业之一,成功登陆国内创业板。
经过多年的业务实践,神州泰岳已形成了以运维管理、互联网运营服务为核心,并兼具电子商务、物联网的业务架构。
在运维管理业务领域,主要向国内电信、金融、能源等行业的大中型企业和政府部门提供IT运维管理的整体解决方案,涵盖了网络管理、服务流程管理、信息安全管理、面向电信网络的综合网络管理、网络优化管理等方面。
神州泰岳为进一步拓展业务线,决定收购移动游戏开发商天津壳木软件有限责任公司100%的股权,企业价值为12.15亿元,其中现金对价合计42 750.00万元,公司计划使用超募资金21 669.28万元和节余募集资金21 080.72万元进行支付。
同时,由于天津壳木存在海外关联企业Camel Game Inc.,为避免增加上市公司神州泰岳的关联交易,其境外联营公司神州泰岳(香港)同时开展了对Camel Game Inc.的收购。
该交易于2014年3月31日获得中国证监会批准,2014年4月10日完成标的资产的过户。
此交易为我国首次境内企业投资收购由境内自然人建立的境外企业,通过创新性的方案设计和灵活的解决思路,填补了我国在相关法律法规方面的空缺,也为之后的类似案例提供了一个经典范式。
二、交易各方(一)神州泰岳(上市公司)基本情况1.企业基本信息2.股权结构在收购天津壳木前,神州泰岳主要股东情况和股权结构如下表:其中王宁、李力为神州泰岳实际控制人,各持有神州泰岳13.78%的股份。
3.主营业务及生产经营情况神州泰岳的主要业务范围涵盖运维管理、互联网,并兼具电子商务、物联网的相关业务,在移动互联网方面已经形成了强大的产品能力和运营能力。
近三年来,神州泰岳在经营规模不断增长的同时,产品线也得到了进一步丰富、业务结构得到进一步优化,整体呈现出“互联网运营服务业务稳步发展、运维管理业务快速提升”的态势,形成了以运维管理、互联网运营服务为重点,并兼具电子商务、物联网的业务架构。
2014年运营商游戏业务的几个趋势分析
在过去的2013年,以《捕鱼达人》为代表的游戏使得运营商的计费通道开始受到人们的重视,但是运营商渠道的流量和360、91等主流渠道相比仍然有较大差距。
2013年中国移动手机游戏基地的安卓手机游戏收入大概在20亿左右,其中大部分是单机休闲游戏。
我们看到,目前功能机游戏仍然占到运营商手游业务的很大比重,预计2014年这块业务会变得很小。
因此在2014年,移动游戏基地开始逐渐的涉足游戏精细化运营、版权合作、IDC 支持、客服支持、支付通道进行深挖,从而摆脱管道化的阴影。
游戏基地基础数据目前移动游戏基地旗下游戏业务“和游戏”在2013年已经有超过1.5亿的MAU,平台整体付费人数超过5000W,安卓业务收入过亿。
2013年,和游戏的总体收入份额占据总格游戏行业的34%。
人均玩游戏支付10.9元。
新政策:1、结合4G开始推动流量消费和游戏消费绑定的策略。
未来利用高速的4G网络,跟游戏厂商合作,推出下载游戏包免流量的合作,同时对合作的游戏给出更好的推荐资源。
2、个人用户月度付费限额从目前300提升到1000元,同时研究大额付费。
3、推出多种计费方式,通过付费额度控制+付费号码数控制+受信用户库+实时监控,主动预防手机和PC网游的坏账发生。
4、开放动漫基地和音乐基地版权,同时引进其他的版权提供给游戏研发商使用。
5、帮助游戏推广到海外,首批完成拉美和东南亚渠道。
我们总结了2014年运营商游戏业务的几个趋势1)网游化。
运营商将开始重点推网游业务,其潜力不容小视2)大包化。
4G开始普及后,游戏包的大小将会变得不重要,移动游戏基地。
中国移动游戏基地宣布开始征集大包游戏500M级别的作为测试用,另外会逐渐在首页开始推荐大包的网游3)重计费化。
个人用户月度付费限额目前已经提高从300提高到1000 大额付费正在研究基地已经意识到大额付费的需求4)坏账率正在想办法改善,2014年年内应该会出台措施改善这一问题新平台:1、利用4G网速游戏,推出云游戏服务,逐步打造家庭娱乐中心。
360:2014年手游行业趋势报告
360:2014年手游行业趋势报告360手机助手发布《2014手游行业趋势报告》,该报告以360手机助手的海量数据为依据,通过对游戏用户的行为习惯及偏好进行分析,总结出手游行业十大趋势。
趋势1:中国手游市场步入高速轨道,预计2014年全年收入将达260亿元2014年上半年,中国手游行业收入规模为125亿元,同比2013年上半年增长83%,预计2014年全年收入将达260亿元,同比增长75%,2015年全年收入将达到370亿元,同比增长42%。
从手游行业收入规模来看,中国手游市场步入高速轨道,主要得益于拥有优质IP的精品游戏,不仅拥有快速聚拢用户的能力,还表现出持续时间较长的盈利能力。
例如《秦时明月》、《开心消消乐》和《放开那三国》等,月流水均突破千万大关。
趋势2:2014年上半年手游行业留存率平稳,其中动作类游戏留存率最高2014年Q1季度整体次日留存为30.9%,Q2季度上涨1.4%,达到32.3%,上半年手游行业整体次日留存率相对平稳。
但在不同游戏类型的平均次日留存占比上,存在较大差异,其中动作类玩家次日留存率最高,达到42%,棋牌类和消除类分别以38%和35%的留存率位居其后。
和其他类型的游戏相比,动作类游戏由于偏重度,研发周期相对较长,设置情节更为丰富,玩法又能和卡牌、角色扮演互相结合,既有新意又有挑战性,对玩家具有持久的吸引力,因而留存率也就更高。
今年上半年,手游市场出现的精品动作类游戏不在少数,如《格斗江湖》、《仙侠》、《剑魂之刃》等作品都登上过360手机游戏排行榜TOP10。
其中3D国战ARPG手游《仙侠》在360手游平台上线后,通过一系列预热活动及全方位资源投放及宣传推广,实现单平台首日充值36万,渠道占比超过40%。
趋势3:有IP的游戏在下载量和收入方面较无IP的游戏有明显优势360手机助手报告显示,通过抽取游戏排行榜有IP和无IP的游戏统计发现,有IP的游戏下载转化率是无IP的游戏的2.4倍,对于吸量有明显优势;并且有IP的游戏整体收入水平高于无IP游戏,是无IP游戏收入的2倍,而在留存率方面,有IP的游戏略高于无IP游戏,但二者差距不大。
2014年手游行业研究报告
2014年手游行业研究报告2014年3月目录一、手游市场现状和趋势:爆发增长,潜力巨大 (5)1、手游市场规模爆发增长,增速远超端游和页游,逐渐成为游戏市场主要力量 (5)2、手游用户:爆发增长,手游成为全民性娱乐活动 (7)(1)智能手机迅速普及带动手游用户迅猛增长,渗透率47.2%,尚有发展空间.. 8(2)移动互联网浪潮刺激碎片化时间娱乐,3G/4G提速降费解决Wifi网络依赖,重度游戏更受青睐 (9)(3)用户画像:用户教育初步完成,游戏品质决定用户选择,重度用户比例大增,ARPPU值提升空间巨大 (12)3、游戏类型:单机轻度游戏人气高,卡牌和RPG等重度网络游戏贡献大部分收入 (14)4、游戏系统:安卓安装量和收入全面超越iOS,iOS 用户质量高 (16)二、手游产业链:竞争激烈,相互依存 (17)1、产业链各方利益分享:渠道分成超过四成,CP和发行商各得两成 (18)(1)支付通道:支付宝成本低效果好,充值卡和虚拟币费率高 (18)(2)渠道平台:分成收入超四成 (19)(3)发行商:分成收入约二成 (19)(4)研发商:实际收入约二成 (20)2、游戏发行商:集中度提高,国内总流水30-40亿,市占率约三分之一 . 21(1)集中度提升明显,2013年前五大发行商合计占比达71.3% (21)(2)发行业务:资金门槛提高,与渠道平台的平均分成比例约为58.12% (23)(3)发行产品:自研+代理,国外精品单机+国内重度网游,千万月流水产品多 (24)(4)触控科技:核心游戏引擎自主,游戏+广告提升盈利预期 (25)3、游戏研发商:竞争激烈行业分散,国内总流水约100亿 (25)(1)游戏研发:发展初期,行业高度分散,资本青睐 (26)(2)游戏产品:精品游戏自研自发 (26)4、渠道平台:竞争加剧,产品和用户是核心竞争力 (27)(1)用户分布:AppStore和360手机助手分别是iOS和安卓的最大用户来源 (28)(2)中国移动“和”游戏:单机轻度游戏占据绝对份额 (29)(3)360手机游戏:用户和CP两手抓,安卓强势分发渠道 (31)(4)腾讯游戏:微信、QQ和应用宝联合发力,培育用户带来增量市场,2014年流水预期达150亿 (33)三、手游产品:核心在数值,数据分析提升运营效果 (35)1、产品核心指标:用户成本、留存率、活跃度和付费转化 (35)2、行业指标:用户成本上涨,付费率偏低,ARPU值提升空间大 (36)(1)游戏付费率和ARPPU:卡牌和RPG盈利能力强 (37)(2)游戏产品:数量剧增,精品游戏稀缺 (38)3、优质产品:自然用户多,留存高,付费转化高 (40)(1)91助手的顶级游戏标准:7日留存超过50%,月付费率超4% (41)(2)360平台的顶级游戏标准:注册转化率超35%,次日留存超35% (42)(3)关注测试数据:留存率是游戏产品能否成功的风向标 (42)4、产品收入:游戏内付费是主流,“细水长流”收益方式利于行业发展 (43)(1)核心思路:“洗用户”还是细水长流 (44)(2)案例解析《时空猎人》:压低ARPPU,提高转化率,通过用户体验提高MAU (45)(3)行业情况:中小公司急功近利,1个月内榨干用户价值 (47)四、行业趋势展望 (47)1、资本助力手游发展,多家公司预计将上市 (47)2、行业发展趋势 (49)(1)增量红利:智能手机渗透率尚有余地,三四线用户和“三低”用户空间广阔,14年移动游戏用户或达5亿 (50)(2)存量用户:精细化运营,深度挖掘,ARPU和ARPPU提升潜力大 (51)(3)产业融合:发行商发力自研,研发商筹集资金代理发行,渠道方投资或培养的研发团队 (53)(4)用户争夺加剧:成本走高,渠道竞争白热化,抢夺分发入口 (54)(5)游戏产品:重度化和IP版权,端游营销+渠道营销 (55)五、主要相关上市公司简况 (56)1、掌趣科技:内生+外延,“研发、发行、平台”三位一体战略 (59)(1)内生发展稳健,重点关注《黑暗光年》和《3D坦克世界》 (59)(2)外延发展效果显著,大幅提升盈利能力 (59)(3)涉足影视剧业务,意在IP资源 (60)2、博瑞传播:游戏和小贷业务提升盈利水平,《龙之守护》值得关注 (60)(1)传统媒体业务深耕细作,重构传统商业模式,奠定转型基础 (61)(2)游戏业务外延发展效果显著,成为新的利润增长点 (61)3、凤凰传媒 (64)(1)传统业务:教材教辅龙头,内容优势难以撼动 (64)(2)率先探索中国式“文化MALL”,构建粘性“文化消费终端网” (65)(3)电影+游戏+X,建立综合教育娱乐集团 (65)4、天舟文化 (66)(1)原有业务基数小,转型力度最大 (66)(2)神奇时代后续大作值得关注 (66)5、神州泰岳 (67)(1)新业务亮点不少 (67)(2)与360的合作有望成为下一个亮点 (68)(3)14年新业务有望贡献较大 (68)6、奥飞动漫 (69)一、手游市场现状和趋势:爆发增长,潜力巨大30年前日本和美国开创了电视游戏市场,中国没有跟进,差距30年。