
企业会计报表 资产负债表模板
资产负债表
会企01表编制单位:年月单位:元
资产行
次
年初数期末数
负债和所有者权益
(或股东权益)
行
次
年初数期末数
流动资产:流动负债:
货币资金 1 短期借款68
短期投资 2 应付票据69
应收票据 3 应付账款70
应收股利 4 预收账款71
应收利息 5 应付工资72
应收账款 6 应付福利费73
其他应收款7 应付股利74
预付账款8 应交税金75
应收补贴款9 其他应付款80
存货10 其他应付款81
待摊费用11 预提费用82
一年内到期的长期债权投资21 预计负债83
其他流动资产24 一年内到期的长期负债86
流动资产合计31 其他流动负债90
长期投资:
长期股权投资32 流动负债合计100
长期债权投资34 长期负债:
长期投资合计38 长期借款101
固定资产:应付债券102
固定资产原价39 长期应付款103
减:累计折旧40 专项应付款106
固定资产净值41 其他长期负债108
减:固定资产减值准备42 长期负债合计110
固定资产净额43 递延税项:
工程物资44 递延税款贷项111
在建工程45 负债合计114
固定资产清理46
固定资产合计50 所有者权益(或股东权益):
无形资产及其他资产:实收资本(或股本)115
无形资产51 减:已归还投资116
长期待摊费用52 实收资本(或股本)净额117
其他长期资产53 资本公积118
无形资产及其他资产合计60 盈余公积119
其中:法定公益金120
递延税项:未分配利润121
递延税款借项61 所有者权益(或股东权益)合计122
资产总计67 负债和所有者权益(或股东权益)总计135
企业负责人:主管会计:制表:报出日期:年月日。
财务报表模板
财务报表模板财务报表是企业向内外部利益相关者提供的一种重要的财务信息披露方式,能够反映企业的财务状况和经营成果。
为了使财务报表更加规范和易读,许多企业会采用模板来进行财务报表的编制。
本文将介绍一种常见的财务报表模板,以便企业能够根据具体情况进行参考和应用。
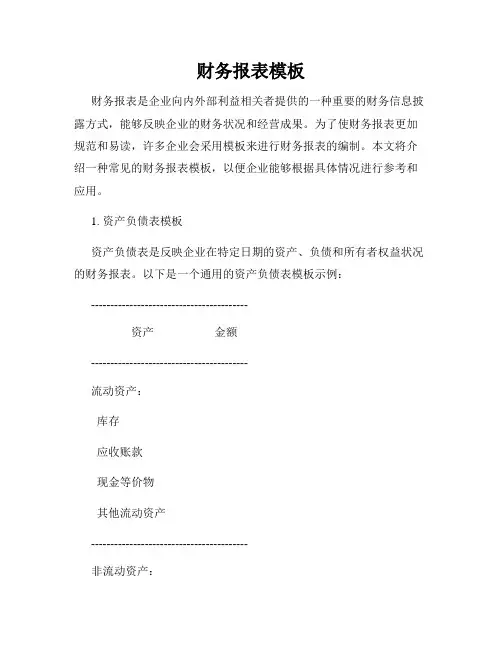
1. 资产负债表模板资产负债表是反映企业在特定日期的资产、负债和所有者权益状况的财务报表。
以下是一个通用的资产负债表模板示例:-----------------------------------------资产金额-----------------------------------------流动资产:库存应收账款现金等价物其他流动资产-----------------------------------------非流动资产:固定资产长期投资无形资产其他非流动资产-----------------------------------------总资产----------------------------------------------------------------------------------负债和所有者权益金额-----------------------------------------流动负债:短期借款应付账款预收账款其他流动负债-----------------------------------------非流动负债:长期借款应付债券其他非流动负债-----------------------------------------所有者权益:股本其他权益-----------------------------------------总负债和所有者权益-----------------------------------------2. 利润表模板利润表是反映企业在特定会计期间内经营成果的财务报表。
以下是一个通用的利润表模板示例:-----------------------------------------利润及损失金额-----------------------------------------营业收入销售收入其他收入营业成本销售成本其他成本-----------------------------------------毛利润-----------------------------------------营业费用销售费用管理费用财务费用其他费用-----------------------------------------利润总额-----------------------------------------所得税费用-----------------------------------------净利润3. 现金流量表模板现金流量表是反映企业在特定会计期间内现金流量状况的财务报表。
工业企业会计准则报表模板

以下是一个工业企业会计准则报表模板的示例,仅供参考:企业名称:XXXXXX公司资产负债表时间:XXXX年XX月XX日货币资金:XXX元交易性金融资产:XXX元应收款项:XXX元预付款项:XXX元存货:XXX元其他应收款:XXX元固定资产:XXX元无形资产:XXX元递延所得税负债:XXX元所有者权益(或股东权益)实收资本(或股本):XXX元资本公积:XXX元盈余公积:XXX元未分配利润:XXX元负债及所有者权益(或股东权益)总计:XXX元利润表(损益表)时间:XXXX年XX月XX日营业收入:XXX元营业成本:XXX元营业费用:XXX元管理费用:XXX元财务费用:XXX元投资收益:XXX元营业利润:XXX元加:营业外收入:XXX元减:营业外支出:XXX元利润总额:XXX元减:所得税费用:XXX元净利润(或净亏损):XXX元现金流量表(附表)一、经营活动产生的现金流量:1. 销售商品、提供劳务收到的现金:XXX元。
其中收到的预收款项XXXXX。
收到的税费返还XXXX元。
期末现金及现金等价物余额XXXX。
此部分不作披露。
否则应该如实填写有关信息,数据不做填列。
如下填写才属于真实的“经营活动产生的现金流量”的组成部分。
例如“处置固定资产、无形资产和其他长期资产所收回的现金净额”和“期末现金及现金等价物余额”。
并在此处进行说明。
以下内容略。
本部分不做披露。
如果有数据请如实填写。
如果填写内容超过上述格式,请以表格形式粘贴附件上传,例如其他收入等支出等填写项超过以上格式需要以附件形式上传至申报系统补充数据信息部分填报并附以文字说明说明详见说明“企业应当严格按照格式内容规范附以相关数据的粘贴情况说明格式(表格),并根据需要自行裁剪”的经营活动所产生的现金流量表如超出该部分填报,则视为不符合规范要求。
二、投资活动产生的现金流量:(一)收回投资所收到的现金;(二)取得投资收益所收到的现金;(三)处置固定资产、无形资产和其他长期资产所收回的现金净额;(四)处置子公司及其他营业单位收到的现金净额;(五)收到其他与投资活动有关的现金;(六)购建固定资产、无形资产和其他长期资产所支付的现金;(七)投资所支付的现金;(八)取得子公司及其他营业单位支付的现金净额;(九)支付其他与投资活动有关的现金;(十)期末现金及现金等价物余额。
资产负债表分析模板

资产负债表分析模板资产负债表是一份会计报表,它展示了企业或个人在特定时间内的资产、负债和所有者权益的情况。
资产负债表通过分析财务情况,帮助人们了解一个实体的财务健康状况以及潜在的风险和机会。
本文将为你介绍一个常见的资产负债表分析模板。
1. 资产部分分析1.1 流动资产流动资产是指在一年之内可以转换为现金或现金等价物的资产。
常见的流动资产包括现金、应收账款、存货等。
在资产负债表中,流动资产一般按照流动性的高低排列。
将每个流动资产的金额列在负债后面,计算总和。
1.2 非流动资产非流动资产是指在一年之后才能转换为现金或现金等价物的资产,例如固定资产、无形资产等。
同样地,按照非流动资产的金额将其列在流动资产之后,计算总和。
1.3 资产总计将流动资产和非流动资产的总和列在该部分的末尾,得到资产总计。
2. 负债部分分析2.1 流动负债流动负债是指在一年之内到期需要偿还的债务,例如应付账款、短期借款等。
按照流动负债的金额将其列在资产总计的下方,计算总和。
2.2 长期负债长期负债是指在一年之后到期需要偿还的债务,例如长期借款、应付债券等。
按照长期负债的金额将其列在流动负债之后,计算总和。
2.3 所有者权益所有者权益是企业实体剩余资产的权益部分,它表示了企业的净资产。
计算方法是资产总计减去负债总计。
将所有者权益的金额列在长期负债之后。
2.4 负债和所有者权益总计将流动负债、长期负债和所有者权益三者的总和列在该部分的末尾,得到负债和所有者权益总计。
3. 资产负债表分析资产负债表的分析可以帮助人们了解企业的偿债能力、财务稳定性以及经营效率等方面的情况。
下面是一些常用的资产负债表分析指标。
3.1 流动比率流动比率是流动资产与流动负债之间的比例,计算公式为流动资产总额除以流动负债总额。
该指标可以反映企业的短期偿债能力,一般来说,流动比率越高,表明企业的偿债能力越强。
3.2 速动比率速动比率是除去存货后的流动资产与流动负债之间的比例,计算公式为(流动资产总额-存货)除以流动负债总额。
(完整版)财务报表模板
(完整版)财务报表模板1. 摘要本文档提供了一个完整的财务报表模板,旨在帮助企业和个人快速准确地生成财务报表。
该模板适用于多种行业和公司规模,并包含了主要的财务报表项目。
2. 财务报表模板结构以下是本模板所包含的财务报表及其结构:2.1 资产负债表资产负债表是一份反映企业在特定日期的财务状况的报表。
其结构如下:- 资产- 流动资产- 现金及现金等价物- 应收账款- 存货- ...- 非流动资产- 不动产、厂房和设备- 商誉- 长期投资- ...- 负债与所有者权益- 流动负债- 短期借款- 应付账款- 应付工资- ...- 非流动负债- 长期借款- 递延所得税负债- ...- 所有者权益- 股本- 盈余公积- ...2.2 利润表利润表是一份反映企业在一定期间内的经营业绩的报表。
其结构如下:- 销售收入- 营业成本- 毛利润- 营业费用- 销售费用- 管理费用- 财务费用- 利润税前- 所得税费用- 净利润2.3 现金流量表现金流量表是一份反映企业在特定期间内现金流动情况的报表。
其结构如下:- 经营活动现金流量- 销售收入- 营业成本- 运营费用- ...- 投资活动现金流量- 购买固定资产- 投资收益- ...- 筹资活动现金流量- 股本回购- 财务负债- ...3. 使用方法为了使用以上财务报表模板,您需要按照以下步骤进行操作:2. 打开模板并根据您的业务情况和财务数据填写各个报表项目。
3. 根据需要,可以自行调整报表的格式和样式,以符合您的需求。
4. 保存并导出生成的财务报表,以便进行后续分析和展示。
4. 注意事项在使用财务报表模板时,请注意以下几点:- 确保填写的数据准确无误,以避免信息失真或误导。
- 确保使用一致的单位和时间周期,以保持财务报表的一致性。
- 根据具体需求,可以从财务报表中选择特定的项目进行分析和展示。
- 在使用模板时,建议参考相关财务、会计等领域的专业知识,以确保正确理解和适用于您的情况。
资产负债表(适用执行小企业会计准则的企业)
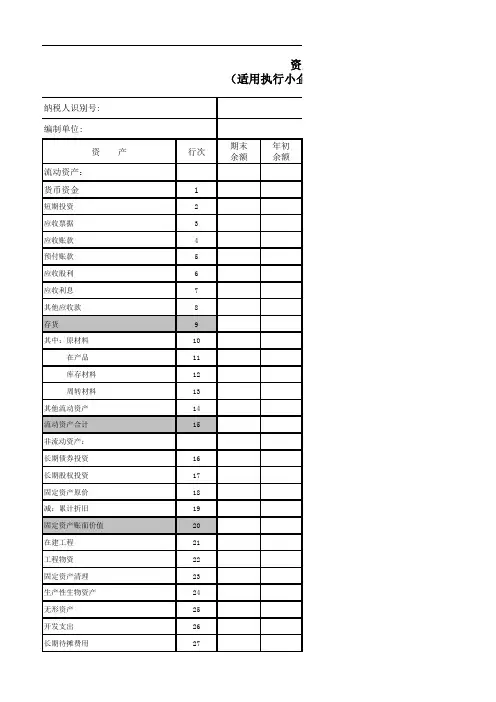
资 产行次期末余额年初余额货币资金1短期投资2应收票据3应收账款4预付账款5应收股利6应收利息7其他应收款8存货9其中:原材料10 在产品11 库存材料12 周转材料13其他流动资产14流动资产合计15非流动资产:长期债券投资16长期股权投资17固定资产原价18减:累计折旧19固定资产账面价值20在建工程21工程物资22固定资产清理23生产性生物资产24无形资产25开发支出26长期待摊费用27纳税人识别号:编制单位:资产负(适用执行小企业会计准则的企业)流动资产:其他非流动资产28非流动资产合计29资产合计30填表说明:1、纳税人识别号和编制单位请严格按照税务登记时的纳税人识别号和纳税人名称填写;2、除了填写报表相应的输入项外,请不要修改此模板的任何其他地方。
负债和所有者权益(或股东权益)行次期末余额年初余额短期借款31应付票据32应付账款33预收账款34应付职工薪酬35应交税费36应付利息37应付利润38其他应付款39其他流动负债40流动负债合计41非流动负债:长期借款42长期应付款43递延收益44其他非流动负债45非流动负债合计46负债合计47所有者权益(或股东权益):实收资本(或股本)48资本公积49盈余公积50流动负债:单位: 元 年 月 日会小企01表资产负债表用执行小企业会计准则的企业)未分配利润51所有者权益(或股东权益)合计52负债和所有者权益(或股东权益)合计53的纳税人识别号和纳税人名称填写;板的任何其他地方。
企业会计制度报表模板

企业会计制度报表模板报表名称:财务报表财务报表是企业会计制度中重要的一项内容,用于反映企业在一定期间内财务状况、经营成果和现金流量等重要信息。
下面是企业会计制度报表的一个模板,用于标准化和规范企业的财务报表编制过程。
报表内容:1. 资产负债表资产负债表是反映企业在特定日期上的资产、负债和所有者权益的报表。
以下是资产负债表的模板:资产负债表日期:_____________| |年初余额|期间变动|期末余额||--------------|-------|-------|-------||流动资产 | | | || 货币资金 | | | || 短期投资 | | | || 应收账款 | | | || 存货 | | | || 合计 | | | ||固定资产 | | | || 无形资产 | | | || 长期投资 | | | || 其他长期资产| | | || 合计 | | | || 其他资产 | | | || 合计 | | | ||--------------|-------|-------|-------|| 资产总计 | | | ||--------------|-------|-------|-------|| |年初余额|期间变动|期末余额| |--------------|-------|-------|-------||流动负债 | | | || 短期借款 | | | || 应付账款 | | | || 应付工资 | | | || 其他流动负债| | | || 合计 | | | ||长期负债 | | | || 长期借款 | | | || 应付债券 | | | || 其他长期负债| | | || 合计 | | | || 其他负债 | | | || 合计 | | | ||--------------|-------|-------|-------|| 负债总计 | | | ||--------------|-------|-------|-------|| |年初余额|期间变动|期末余额| |--------------|-------|-------|-------||所有者权益 | | | || 实收资本 | | | || 资本公积 | | | || 未分配利润 | | | || 合计 | | | ||--------------|-------|-------|-------|| 权益总计 | | | ||--------------|-------|-------|-------||--------------|-------|-------|-------|| 负债和权益合计| | | ||--------------|-------|-------|-------|2. 利润表利润表是反映企业在特定期间内收入、费用和利润的报表。
2019年新版企业财务报表——资产负债表_月报(适用执行小企业会计准则的企业)零申报模板
年初余额
负债和所有者权益
流动负债:
0.00 短期借款
0.00 应付票据
0.00 应付账款
0.01 预收账款
0.00 应付职工薪酬
0.00 应交税费
0.00 应付利息
0.00 应付利润
0.00 其他应付款
0.00 其他流动负债
0.00 流动负债合计
长期股权投资
17
固定资产原价
18
减:累计折旧
19
固定资产账面价值
20
在建工程
21
资产负债表
(适用执行小企业会计准则的企业) 税款所属时间:2019年06月01日至2019年06月30日
期末余额
0.00 0.00 0.00 0.01 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.01
0.00 非流动负债
0.00 长期借款
0.00 长期应付款
0.01 递延收益
其他非流动负债
0.00 非流动负债合计
0.00 负债合计
0.00
0.00
0.00
0.00
会小企01表
单位: 元
行次
期末余额
31
0.00
32
0.00
33
0.01
34
0.00
35
0.00
36
0.00
37
0.00
38
0.00
39
0.00
年初余额
0.00 0.00 0.01 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.01
2021年准则资产负债表表式
2021年准则资产负债表表式英文回答:IASB (International Accounting Standards Board) has provided the following guidance on the Statement of Financial Position (Balance Sheet) as of 2021:IAS 1 Presentation of Financial Statements.Provides the overall requirements for the presentation of financial statements, including the statement of financial position.IAS 32 Financial Instruments: Presentation.Specifies the presentation and disclosure requirements for financial instruments, including their classification and measurement.IFRS 7 Financial Instruments: Disclosures.Provides additional disclosure requirements for financial instruments, including information about theirrisk and liquidity characteristics.Other relevant standards that may impact the presentation of the statement of financial position include:IAS 16 Property, Plant and Equipment.IAS 36 Impairment of Assets.IAS 37 Provisions, Contingent Liabilities and Contingent Assets.IAS 38 Intangible Assets.IFRS 10 Consolidated Financial Statements.IFRS 11 Joint Arrangements.中文回答:2021 年准则资产负债表表式。
《财务报表模板:利润表和资产负债表范例》
财务报表模板:利润表和资产负债表范例概述财务报表是企业向外部用户提供的重要财务信息,通常包括利润表(income statement)和资产负债表(balance sheet)。
利润表展示了企业在一定时间内的经营成果和盈利能力,而资产负债表则展示了企业在特定时点上的资源、权益和负债状况。
在这篇文档中,我们将为您提供一些关于利润表和资产负债表的模板范例,以帮助您更好地理解和编制自己的财务报表。
利润表模板利润表通常按照以下结构来呈现:项目金额销售收入XXXX销售成本XXXX确定销售毛利额XXXX营业费用XXXX管理费用XXXX财务费用XXXX税前利润XXXX所得税XXXX净利润XXXX这是一个基本的利润表模板,您可以根据自身需要进行扩展或调整。
销售收入指的是企业通过销售产品或提供服务所获得的总收入;销售成本是与实际销售相关的成本,如原材料、人工、制造费用等;确定销售毛利额是指减去销售成本后的利润额。
营业费用包括企业经营过程中产生的各项费用,如租金、员工工资等;管理费用是指与公司管理层面有关的费用,如行政人员薪酬、办公开支等;财务费用包括利息支出、手续费等。
税前利润是减去所有费用后的利润额,而所得税是根据当地法规计算并支付的税款。
净利润则是剩余金额。
资产负债表模板资产负债表通常按照以下结构来呈现:资产金额流动资产XXXX长期投资和不动产投资XXXX无形资产XXXX固定资产XXXX应收款项XXXX其他长期应收款XXXX总资产XXXX负债和所有者权益金额流动负债XXXX长期负债XXXX应付款项XXXX所有者权益XXXX总负债和所有者权益XXXX资产负债表以企业的资产、负债和所有者权益为基础,反映了特定时点上的企业状况。
资产分为流动资产、长期投资和不动产投资、无形资产以及固定资产等不同类别。
流动资产是指可以在一年内(通常是一年或一经济周期)内转换为现金的资源,如现金、应收账款等;长期投资包括长期股权投资和固定收益投资;无形资产指那些没有实物形态但具有经济价值,并且可用于生产或提供商品或服务的资源,如专利、商标等;固定资产包括土地、建筑物、设备等。
最新财务报表模板(全)
最新财务报表模板(全)一、资产负债表模板1. 资产部分(1)流动资产:现金及现金等价物、应收账款、存货、预付账款等;(2)非流动资产:长期投资、固定资产、无形资产、递延所得税资产等。
2. 负债及所有者权益部分(1)流动负债:短期借款、应付账款、预收账款、应付职工薪酬等;(2)非流动负债:长期借款、长期应付款、递延所得税负债等;(3)所有者权益:实收资本、资本公积、盈余公积、未分配利润等。
二、利润表模板1. 营业收入:主营业务收入、其他业务收入;2. 营业成本:主营业务成本、其他业务成本;3. 营业利润:营业收入营业成本营业税金及附加销售费用管理费用财务费用;4. 利润总额:营业利润 + 投资收益 + 营业外收入营业外支出;5. 净利润:利润总额所得税费用。
三、现金流量表模板1. 经营活动产生的现金流量:(1)销售商品、提供劳务收到的现金;(2)购买商品、接受劳务支付的现金;(3)支付给职工以及为职工支付的现金;(4)支付的各项税费;(5)经营活动产生的现金流量净额。
2. 投资活动产生的现金流量:(1)收回投资收到的现金;(2)取得投资收益收到的现金;(3)处置固定资产、无形资产和其他长期资产收回的现金净额;(4)投资支付的现金;(5)投资活动产生的现金流量净额。
3. 筹资活动产生的现金流量:(1)吸收投资收到的现金;(2)取得借款收到的现金;(3)偿还债务支付的现金;(4)分配股利、利润或偿付利息支付的现金;(5)筹资活动产生的现金流量净额。
四、附注模板1. 主要会计政策(1)会计准则:本报表遵循的是《企业会计准则》;(2)会计年度:采用公历年度,即每年的1月1日至12月31日;(3)货币资金:采用人民币为记账本位币;(4)计价和分摊:存货采用先进先出法,固定资产采用年限平均法计提折旧。
2. 重大会计估计变更(1)坏账准备的计提比例;(2)固定资产折旧年限及残值率的调整;(3)无形资产摊销年限的调整。