
年收入超过12万要交个人所得税
年收入超过12万要交个人所得税!这里的12万已交税,还需要叫个人
所得税吗?
解决时间:2010-02-03 11:57
满意答案
好评率:100% 还要在申报,至于要不要交,看你要不要补
回答人的补充2010-02-01 15:35
年收入超过12万个人所得税的计算方法三字体大小:大-中-小zhanglh发表于07-04-17 15:38 阅读(5853)评论(1)
《个人所得税自行纳税申报办法》各类申报情形例解例解三
2006年12月18日
【大字体】【中字体】【小字体】
例解三、2006年,林女士每月都从北京市的A、B两家金融公司拿工资。
这两家金融公司一家位于海淀区,一家位于西城区,两家公司每月支付给林女士的工资情况见
除此之外,2006年林女士还有以下几项收入:
(1)按国务院规定发放的政府特殊津贴200元/月;
(2)客串B电视台某法律节目,每月取得劳务收入5000元,电视台按规定扣缴税款800元;
(3)出版一科技专著,取得收入50000元,出版社已代扣税款5600元;同年,该专著被12家部委联合评选为XX大奖赛特等奖,奖金30000元;又被某市(地级市)评选得奖,奖金10000元,已代扣税款2000元。
(4)位于海淀区的家中被盗,保险公司根据林女士所购买的财产险,赔偿3万元。
则林女士应如何按《办法》的规定办理自行纳税申报?
答:林女士全年的收入来源渠道较多,适用的应税项目有“工资、薪金所
得”、“劳务报酬所得”、“稿酬所得”、“偶然所得”四个项目。
由于林女士每月同时从两处取得工资、薪金所得,应在次月7日内办理自行纳税申报;2006 年度终了,由于林女士的年所得达到12万元,她应该按照《办法》的规定,向税务机关办理年所得12万元以上的自行纳税申报。
具体如下:
(一)平常取得收入时,林女士应按以下方法计算应纳税款,并办理自行纳税申报
1、工薪收入
虽然A、B两个公司在每月支付林女士工资、薪金所得时都扣缴了个人所得税,但是按照个人所得税法及其实施条例和《办法》的规定,从中国境内二处或二处以上取得工资、薪金所得的个人,应当将两处收入合并计税,并在取得收入的次月7日内自行到主管税务机关办理纳税申报。
以1月份为例(其他月份同1
月份):
(1)应纳税款的计算
应纳税所得额=A公司应发工资+B公司应发工资-“三费一金” -1600
=16000+5600-3200-1600=16800 元
应纳个人所得税额=应纳税所得额x税率-速算扣除数
=16800 x 20%375 = 2985 元
A、B二公司已扣缴林女士个人所得税=1865+475=2340元
故林女士应补税款=2985-2340=645元
(2)申报表的填写
申报时,林女士应填《个人所得税月份申报表》(表2)。
具体填写方法见下表:
(3)申报期限:2月1日一7日。
按照《办法》第十九条的规定,纳税人应在取得所得的次月7日内向主管税务机关办理纳税申报。
(4)申报地点:A或B公司所在地主管地税机关
根据《办法》的规定,纳税人从两处或者两处以上取得工资、薪金所得的,选择并固定向其中一处单位所在地主管地税机关申报。
因此,林女士可以从两个
公司所在地主管地税机关中选择一个税务机关进行申报(假定林女士选择的是 A 公司所在地主管地税机关)。
(5)申报方式:网上申报、邮寄申报,或直接到主管税务机关申报;也可委托有税务代理资质的中介机构或者他人代为办理纳税申报。
2、按国务院规定发放的政府特殊津贴,根据个人所得税法实施条例第十三条的规定,免征个人所得税。
3、每月客串电视节目取得的收入,属于“劳务报酬所得”项目,由电视台在支付时代扣代缴个人所得税。
4、出版专著所得,属于“稿酬所得”项目,由出版社支付收入时代扣代缴个人所得税。
同时,对参加XX大奖赛取得的奖金,因其符合个人所得税法第四条第一项规定,免征个人所得税。
但是,对于某地级市发放的奖金,不符合免税规定,应按“偶然所得”项目缴纳个人所得税,税款由奖金发放单位代扣代缴。
5、因家中被盗取得的保险赔款,根据个人所得税法第四条第五项的规定,免征个人所得税。
(二)年度终了,林女士应如何办理年所得12 万元以上的自行纳税申报?
1、年所得的计算
年所得=年工资、薪金所得+年劳务报酬所得+年稿酬所得-《办法》第七条规定可剔除的所得
其中:
(1)工资、薪金所得,按照未减除法定费用及附加减除费用的收入额计算。
同时,按照《办法》第七条第三项的规定,个人所得税法实施条例第二十五条规定的按照国家规定单位为个人缴付和个人缴付的“三费一金”不包含在年所得之内,由于林女士缴付的“三费一金”均在税法规定的允许扣除的额度内,因此,在计算年所得时,这部分收入可全额剔除。
年工资、薪金所得=A公司全年应发工资+B公司全年应发工资-全年个人缴付的“三费一金” =192000+67200-38400=220800 元
(2)200元/ 月的政府特殊津贴,按照《办法》第七条第一项的规定,不包含在年所得的范围内。
(3)劳务报酬所得,按照未减除费用的收入额计算。
年劳务报酬所得=5000X12=60000元
(4)出版专著的稿酬所得,按照未减除费用的收入额计算。
年稿酬所得=50000元
(5)出版专著获得大奖赛的50000元奖金,按照《办法》第七条第一项的规定,不包含在年所得范围之内。
但是,所获某地级市评比的奖金,按偶然所得计税。
偶然所得,按照未减除费用的收入额计算。
年偶然所得=10000元
(6)保险赔款,按照《办法》第七条第一项的规定,不包含在年所得范围之内。
综上:
2006年度林女士的年所得=220800+60000+50000+10000
=340800〉120000 元
故林女士应该进行自行纳税申报
2、申报表的填写
假定林女士委托涛涛税务师事务所代理年所得12 万元以上的纳税申报。
申
报时,应向主管税务机关报送《个人所得税纳税申报表(适用于年所得12 万元以上的纳税人申报)》(见表3)和身份证复印件,以及林女士与该税务师事务所签订的委托代理协议书等资料。
申报表有关项目计算方法如下:
(1)全年工资薪金应纳税额的计算
各个月份工资薪金所得应纳税所得额=A、B公司工资收入-个人缴付“三费
一金” -费用扣除标准=(16000+5600)-3200-1600=16800 元
各个月份应纳个人所得税=应纳税所得额X税率-速算扣除数
=16800X 20%375 =2985 元
则全年应纳税额=2985X 12=35820元
(2)全年客串电视节目劳务报酬所得应纳税款的计算:
每月劳务报酬所得应纳税额=每月应纳税所得额X 20%=(每月收入额-减除
费用)X 20%=[5000 5000X 20%]X 20%=800元
全年劳务报酬所得应纳税额=800X 12=9600元
( 3)出版专著稿酬所得应纳税款的计算:
稿酬所得应纳税额=应纳税所得额X 20%<( 1-30%)
=(收入额-减除费用)X 20%<( 1-30%)
=[50000- 50000X 20%]X 20%X( 1-30%) =5600元
( 4)出版专著所获某地级市奖金偶然所得应纳税款的计算:
偶然所得应纳税额=收入额X 20%=1000X 20%=2000元经审核,林女士申报缴纳的税款无误。
3、申报地点:A或B公司所在地主管地税机关。
因为林女士有二处任职、受雇单位,所以林女士可选择并固定向其中一处单
位所在地主管地税机关申报。
4、申报期限:2007年1 月1 日—3 月31 日。
5、申报方式:网上申报、邮寄申报,或直接到主管税务机关申报;也可委托有税务代理资质的中介机构或者他人代为办理纳税申报。
受理人:受理时间:年月日受理申报机关:
(Responsible tax officer) (Time: Date/Month/Year) (Responsible tax office)
[ 注:以上举例,如果题目中未标注说明,在计算过程中均不考虑其他税费、滞纳金等。
]。
年薪12万以上个人所得税计算方法

0
全月应纳税所得额超过1500元至4500元
10%
105
全月应纳税所得额超过4500元至9000元
20%
555
全月应纳税所得额超过9000元至35000元
25%
1005
全月应纳税所得额超过35000元至55000元
30%
2755
全月应纳税所得额超过55000元至8000超过80000元
Nur für den persönlichen für Studien, Forschung, zu kommerziellen Zwecken verwendet werden.
Pour l 'étude et la recherche uniquement à des fins personnelles; pas à des fins commerciales.
толькодля людей, которые используются для обучения, исследований и не должны использоваться в коммерческих целях.
以下无正文
仅供个人用于学习、研究;不得用于商业用途。
For personal use only in study andresearch; not for commercial use.
Nur für den persönlichen für Studien, Forschung, zu kommerziellen Zwecken verwendet werden.
Pour l 'étude et la recherche uniquement à des fins personnelles; pas à des fins commerciales.
年所得12万元以上纳税申报个人所得税自行申报有关问题的解答

年所得12万元以上纳税申报个人所得税自行申报有关问题的解答一、“年所得12万元以上的”应如何样把握?都包括哪些内容?答:《个人所得税自行纳税申报方法(试行)》(以下简称《方法》)规定,年所得12万元以上的,是指一个纳税年度内以下11项所得合计达到12万元:“工资、薪金所得”、“个体工商户的生产、经营所得”、“对企事业单位的承包经营、承租经营所得”、“劳务酬劳所得”、“稿酬所得”、“特许权使用费所得”、“利息、股息、红利所得”、“财产租赁所得”、“财产转让所得”、“偶然所得”、以及“其他所得”。
二、哪些所得能够不运算在年所得中?答:在运算12万元年所得时,对个人所得税法及事实上施条例中规定的免税所得以及承诺在税前扣除的有关所得,能够不运算在年所得中。
要紧包括以下三项:(一)个人所得税法第四条第一项至第九项规定的免税所得,即:1.省级人民政府、国务院部委、中国人民解放军军以上单位,以及外国组织、国际组织颁发的科学、教育、技术、文化、卫生、体育、环境爱护等方面的奖金;2.国债和国家发行的金融债券利息;3.按照国家统一规定发给的补贴、津贴,即个人所得税法实施条例第十三条规定的按照国务院规定发放的政府专门津贴、院士津贴、资深院士津贴以及国务院规定免纳个人所得税的其他补贴、津贴;4.福利费、抚恤金、救济金;5.保险赔款;6.军人的转业费、复员费;7.按照国家统一规定发给干部、职工的安家费、退职费、退休工资、离休工资、离休生活补助费;8.依照我国有关法律规定应予免税的各国驻华使馆、领事馆的外交代表、领事官员和其他人员的所得;9.中国政府参加的国际公约、签订的协议中规定免税的所得。
(二)个人所得税法实施条例第六条规定能够免税的来源于中国境外的所得。
(三)个人所得税法实施条例第二十五条规定的按照国家规定单位为个人缴付和个人缴付的差不多养老保险费、差不多医疗保险费、失业保险费、住房公积金(简称“三费一金”)。
三、各个所得项目的年所得如何样运算呢?答:《方法》依照2005年个人所得税法修订的精神,将“年所得”界定为纳税人在一个纳税年度内取得须在中国境内缴纳个人所得税的11项应税所得的合计数额;同时,从方便纳税人和简化运算的角度动身,在不违抗上位法的前提下,明确了各个所得项目所得的具体运算方法:(一)工资,薪金所得,是指未减除费用及附加减除费用的收入额。
年收入超过12万个人所得税的申报计算方法

个人所得税是根据个人的年收入来计算的,不同的收入水平有不同的税率和扣除标准。
对于年收入超过12万元的人来说,个人所得税的申报计算方法如下:其次,个人所得税的计算是按照累进税率计算的。
目前,中国的个人所得税分为7个等级,分别是3%、10%、20%、25%、30%、35%和45%。
再次,个人所得税的计算还要考虑个人的扣除标准。
根据《个人所得税法实施条例》的规定,个人可以享受起征点、基本减除费用、专项附加扣除、依法确定的其他扣除等。
起征点是指个人年收入超过一定标准后开始征收个人所得税的点。
目前,中国的个人所得税起征点为每年12万元。
也就是说,年收入超过12万元的人才需要申报缴纳个人所得税。
专项附加扣除是指个人可以享受的一些特殊扣除项目,例如子女教育、赡养老人、住房贷款利息等。
符合条件的个人可以根据相关规定享受相应的扣除额度。
最后,个人所得税的计算公式如下:应纳税所得额=年收入-6万元-专项附加扣除应纳税额=应纳税所得额×适用税率-速算扣除数其中,适用税率和速算扣除数根据个人的应纳税所得额确定。
具体的税率和速算扣除数可以参考《个人所得税税率表》。
需要注意的是,在申报个人所得税时,个人应及时准确地向税务机关申报纳税事项,并按照国家规定的缴税期限和方式缴纳个人所得税。
综上所述,年收入超过12万元的个人所得税的申报计算方法是根据个人的年收入减去基本减除费用和专项附加扣除等项费用后,按照适用税率和速算扣除数计算所得的应纳税额。
不同的收入水平有不同的税率和扣除标准,个人应及时准确地向税务机关申报纳税事项,并按照国家规定的缴税期限和方式缴纳个人所得税。
年所得12万元个人所得税申报(PPT 35张)

70
60
50
40 全国税收收入 个人所得税收入 单位:千亿元
30
20
10
0
2006年
2007年
2008年
2009年
6.52%
6.44%
6.86%
6.25%
纳税申报的要点:
Who:申报的对象
What:申报的内容
Where:申报的地点 When:申报的时间
1.工资、薪金所得:(3700-200-100-400) ×12=36000元 2.劳务报酬所得:5000+4000×10=45000元 3.财产转让所得:350000-300000=50000元 年收入:36000+45000+50000=131000元
申报表的填写:
国税函〔2007〕1087号
(一)工资、薪金所得
1.概念
是指个人因任职或受雇而取得的工资、薪金、奖金、 年终加薪、劳动分红、津贴、补贴以及与任职或受 雇有关的其他所得。
2.年所得12万申报额
按照未减除费用(每月2000元)及附加减除费用 (每月4800元)的收入额计算。
可以扣除的项目:
1.“五险一金” 2.补贴、津贴 3.福利费、救济金 4.通讯费补助
税务人员滥用职权,故意刁难纳税人的,依 照税收征管法第八十二条第二款的规定处理。 税务机关和税务人员未依法为纳税人保密的, 依照税收征管法第八十七条的规定处理。
Hale Waihona Puke 内蒙古自治区地税局某局长答记者问:
谢谢大家!
• • • • • • • • •
• • • •
• • • • •
1、不是井里没有水,而是你挖的不够深。不是成功来得慢,而是你努力的不够多。 2、孤单一人的时间使自己变得优秀,给来的人一个惊喜,也给自己一个好的交代。 3、命运给你一个比别人低的起点是想告诉你,让你用你的一生去奋斗出一个绝地反击的故事,所以有什么理由不努力! 4、心中没有过分的贪求,自然苦就少。口里不说多余的话,自然祸就少。腹内的食物能减少,自然病就少。思绪中没有过分欲,自然忧就少。大悲是无泪的,同样大悟 无言。缘来尽量要惜,缘尽就放。人生本来就空,对人家笑笑,对自己笑笑,笑着看天下,看日出日落,花谢花开,岂不自在,哪里来的尘埃! 5、心情就像衣服,脏了就拿去洗洗,晒晒,阳光自然就会蔓延开来。阳光那么好,何必自寻烦恼,过好每一个当下,一万个美丽的未来抵不过一个温暖的现在。 6、无论你正遭遇着什么,你都要从落魄中站起来重振旗鼓,要继续保持热忱,要继续保持微笑,就像从未受伤过一样。 7、生命的美丽,永远展现在她的进取之中;就像大树的美丽,是展现在它负势向上高耸入云的蓬勃生机中;像雄鹰的美丽,是展现在它搏风击雨如苍天之魂的翱翔中;像江 河的美丽,是展现在它波涛汹涌一泻千里的奔流中。 8、有些事,不可避免地发生,阴晴圆缺皆有规律,我们只能坦然地接受;有些事,只要你愿意努力,矢志不渝地付出,就能慢慢改变它的轨迹。 9、与其埋怨世界,不如改变自己。管好自己的心,做好自己的事,比什么都强。人生无完美,曲折亦风景。别把失去看得过重,放弃是另一种拥有;不要经常艳羡他人, 人做到了,心悟到了,相信属于你的风景就在下一个拐弯处。 10、有些事想开了,你就会明白,在世上,你就是你,你痛痛你自己,你累累你自己,就算有人同情你,那又怎样,最后收拾残局的还是要靠你自己。 11、人生的某些障碍,你是逃不掉的。与其费尽周折绕过去,不如勇敢地攀登,或许这会铸就你人生的高点。 12、有些压力总是得自己扛过去,说出来就成了充满负能量的抱怨。寻求安慰也无济于事,还徒增了别人的烦恼。 13、认识到我们的所见所闻都是假象,认识到此生都是虚幻,我们才能真正认识到佛法的真相。钱多了会压死你,你承受得了吗?带,带不走,放,放不下。时时刻刻发 悲心,饶益众生为他人。 14、梦想总是跑在我的前面。努力追寻它们,为了那一瞬间的同步,这就是动人的生命奇迹。 15、懒惰不会让你一下子跌倒,但会在不知不觉中减少你的收获;勤奋也不会让你一夜成功,但会在不知不觉中积累你的成果。人生需要挑战,更需要坚持和勤奋! 16、人生在世:可以缺钱,但不能缺德;可以失言,但不能失信;可以倒下,但不能跪下;可以求名,但不能盗名;可以低落,但不能堕落;可以放松,但不能放纵;可以虚荣, 但不能虚伪;可以平凡,但不能平庸;可以浪漫,但不能浪荡;可以生气,但不能生事。 17、人生没有笔直路,当你感到迷茫、失落时,找几部这种充满正能量的电影,坐下来静静欣赏,去发现生命中真正重要的东西。 18、在人生的舞台上,当有人愿意在台下陪你度过无数个没有未来的夜时,你就更想展现精彩绝伦的自己。但愿每个被努力支撑的灵魂能吸引更多的人同行。
年收入12万包括年终奖怎么计税

年收入12万包括年终奖怎么计税年底的时候很多的职工都能领取到年终奖,有的甚至能有12万元,那年终奖是怎么计税的呢?以下是店铺为你整理的年收入12万包括年终奖怎么计税相关资料,希望大家喜欢!收入12万包括年终奖计税方法根据《国家税务总局关于纳税人取得不含税全年一次性奖金收入计征个人所得税问题的批复》(国税函〔2005〕715号)规定,对于年终奖个人所得税由单位负担的,如果个人当月工资薪金所得高于(或等于)规定费用扣除额的,其个人所得税的计算公式如下:(一)按照不含税的全年一次性奖金收入除以12的商数,查找相应适用税率A和速算扣除数A;(二)含税的全年一次性奖金收入=(不含税的全年一次性奖金收入一速算扣除数A)÷(1一适用税率A);(三)按含税的全年一次性奖金收入除以12的商数,重新查找适用税率B和速算扣除数B;(四)应纳税额=含税的全年一次性奖金收入×适用税率B一速算扣除数B.假设某单位为每个员工发放不含税全年一次性奖金10825元,单位为每个人支付的个人所得税为1175元。
计算过程为:按照不含税的全年一次性奖金收入除以12的商数,查找相应适用税率A和速算扣除数A;10825÷12=902.08元,对应适用税率A为10%,速算扣除数A 为25;按第一步确定的税率和速算扣除数,将不含税年终奖换算成含税的年终奖,即含税的年终奖收入=(不含税的年终奖收入-速算扣除数A)÷(1-适用税率A);12000=(10825-25)÷(1-10%)按含税的年终奖收入除以12的商数,重新查找适用税率B和速算扣除数B;12000÷12=1000元,对应适用税率B为10%,速算扣除数B为25;按确定的税率和速算扣除数,计算应纳税额,应纳税额=含税的年终奖收入×适用税率B-速算扣除数B.应纳税额=12000×10%-25=1175元如果纳税人取得的当月工资薪金所得低于税法规定的费用扣除额2000元,应先将不含税年终奖减去当月工资薪金所得低于税法规定费用扣除额的差额部分后,再按照上述方式处理。
年收入超过12万要交个人所得税
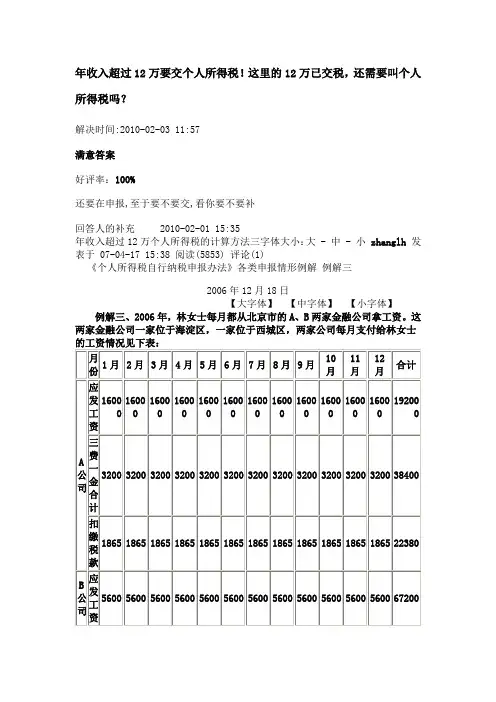
年收入超过12万要交个人所得税!这里的12万已交税,还需要叫个人所得税吗?解决时间:2010-02-03 11:57满意答案好评率:100%还要在申报,至于要不要交,看你要不要补回答人的补充2010-02-01 15:35年收入超过12万个人所得税的计算方法三字体大小:大 - 中 - 小zhanglh发表于 07-04-17 15:38 阅读(5853) 评论(1)《个人所得税自行纳税申报办法》各类申报情形例解例解三2006年12月18日【大字体】【中字体】【小字体】例解三、2006年,林女士每月都从北京市的A、B两家金融公司拿工资。
这两家金融公司一家位于海淀区,一家位于西城区,两家公司每月支付给林女士(1)按国务院规定发放的政府特殊津贴200元/月;(2)客串B电视台某法律节目,每月取得劳务收入5000元,电视台按规定扣缴税款800元;(3)出版一科技专著,取得收入50000元,出版社已代扣税款5600元;同年,该专著被12家部委联合评选为XX大奖赛特等奖,奖金30000元;又被某市(地级市)评选得奖,奖金10000元,已代扣税款2000元。
(4)位于海淀区的家中被盗,保险公司根据林女士所购买的财产险,赔偿3万元。
则林女士应如何按《办法》的规定办理自行纳税申报?答:林女士全年的收入来源渠道较多,适用的应税项目有“工资、薪金所得”、“劳务报酬所得”、“稿酬所得”、“偶然所得”四个项目。
由于林女士每月同时从两处取得工资、薪金所得,应在次月7日内办理自行纳税申报;2006年度终了,由于林女士的年所得达到12万元,她应该按照《办法》的规定,向税务机关办理年所得12万元以上的自行纳税申报。
具体如下:(一)平常取得收入时,林女士应按以下方法计算应纳税款,并办理自行纳税申报1、工薪收入虽然A、B两个公司在每月支付林女士工资、薪金所得时都扣缴了个人所得税,但是按照个人所得税法及其实施条例和《办法》的规定,从中国境内二处或二处以上取得工资、薪金所得的个人,应当将两处收入合并计税,并在取得收入的次月7日内自行到主管税务机关办理纳税申报。
所得12万元以上个人所得税自行申报指南
所得12万元以上个⼈所得税⾃⾏申报指南2017年所得12万元以上个⼈所得税⾃⾏申报指南 根据我国税法规定,每年1⽉1⽇⾄3⽉31⽇,上年年所得超过12万元的个⼈要向主管税务机关办理个⼈所得税⾃⾏申报。
地税机关提醒相关纳税⼈及时办理个⼈所得税⾃⾏申报。
下⾯是yjbys⼩编为⼤家带来的关于年所得12万元以上个⼈所得税⾃⾏申报指南的知识,欢迎阅读。
尊敬的纳税⼈: 按《个⼈所得税⾃⾏纳税申报办法》第⼆条的规定,凡在中国境内负有个⼈所得税纳税义务的纳税⼈,具有以下五种情形之⼀的,应当按照规定⾃⾏向税务机关办理纳税申报: (⼀)年所得12万元以上的; (⼆)从中国境内两处或两处以上取得⼯资、薪⾦所得的; (三)从中国境外取得所得的; (四)取得应税所得,没有扣缴义务⼈的; (五)国务院规定的其他情形。
以上五种情形中,第⼀种和第五种情形是修订后的个⼈所得税法新增加的规定。
第⼀种情形的纳税⼈,不包括在中国境内⽆住所,且在⼀个纳税年度中在中国境内居住不满1年的个⼈。
在此,⼩税恭喜您的收⼊超过⼤多数,并整理编辑《年所得12万元以上个⼈所得税⾃⾏申报指南》奉上,提醒您在2017年3⽉31⽇前⾃⾏申报哦~ 年所得12万元以上个⼈所得税⾃⾏申报指南 ⼀、 “年所得12万元以上”是指什么? 年所得12万元以上,是指纳税⼈在⼀个纳税年度取得以下各项所得的合计数额达到12万元,具体为: (⼀)⼯资、薪⾦所得:是指未减除费⽤(每⽉3500元)及附加减除费⽤(每⽉1300元)的收⼊额。
上述减除费⽤,是指在⼯资薪⾦所得个⼈所得税计算过程中的扣除标准,⼈们常说的“⽉收⼊3500元以上才要缴个⼈所得税”,实际上指的就是这个。
附加减除费⽤主要适⽤于外籍个⼈、华侨和⾹港、澳门、台湾同胞以及在中国境内有住所⽽在中国境外任职或者受雇取得⼯资、薪⾦所得的个⼈。
实践中最常见的情况是,中⽅员⼯计算个⼈所得税时扣除的是3500元,⽽外籍员⼯则是扣除4800元(3500+1300=4800)。
建筑业劳务合同个税计算
在建筑行业,劳务合同是建筑企业与农民工之间建立合作关系的重要法律文件。
根据我国税法规定,建筑劳务合同中的个人所得税计算有着一定的规则和方法。
以下是对建筑业劳务合同个税计算的详细介绍:一、劳务报酬所得个税计算1. 每次收入不超过4000元:应纳税额=(每次收入额-800元)×20%。
2. 每次收入超过4000元:应纳税额=(每次收入额-5000元)×30%-2000元。
二、综合所得个税计算1. 年收入不超过12万元:应纳税额=(年收入额-5000元×12个月)×3%。
2. 年收入超过12万元:应纳税额=(年收入额-5000元×12个月)×10%-2520元。
三、个税退税条件1. 综合所得年收入额不足6万元,但平时预缴过个人所得税。
2. 符合专项附加扣除条件,但预缴税款时没有及时或没有申报扣除的。
3. 因年中就业、退职或者部分月份没有收入等原因,减除费用6万元、专项扣除、专项附加扣除、企业年金以及商业健康保险、税收递延型养老保险等扣除不充分的。
4. 没有任职受雇单位,仅取得劳务报酬、稿酬、特许权使用费所得,需要通过年度汇算办理税前扣除的。
5. 取得的劳务报酬、稿酬、特许权使用费所得,年度中间适用的预扣率高于全年综合所得年适用税率的。
6. 预缴税款时未申报享受或未足额享受综合所得税收优惠的。
7. 有符合条件的公益慈善事业捐赠支出,但预缴税款时未办理扣除的。
四、建筑业劳务合同个税筹划1. 合同签订:在签订劳务合同时,注意明确劳务报酬的支付方式、支付时间、支付比例等,为后续个税计算提供依据。
2. 预缴税款:根据税法规定,建筑企业应代扣代缴农民工的个人所得税。
企业应按时足额代扣代缴,避免因未代扣代缴而产生的法律责任。
3. 专项附加扣除:根据税法规定,农民工可以享受专项附加扣除。
企业应指导农民工及时申报专项附加扣除,降低其税负。
4. 年度汇算:在年度汇算时,农民工可以根据实际情况申请退税。
[年收入12万个税申报]年收入超过12万个人所得税的申报计算方法
[年收入12万个税申报]年收入超过12万个人所得税的申报计算方法篇一: 年收入超过12万个人所得税的申报计算方法年收入超过12万个人所得税的申报计算方法转载▼标签:杂年收入超过12万个人所得税的申报计算方法转载标签:杂谈例解一、年所得中是否包含单位为个人缴付的“三费一金”?答:根据《个人所得税自行纳税申报办法》第七条规定,例解二、小赵是×市M区A公司的技术骨干并拥有公司的股份。
+?++36000=158160元利息、股息、红利所得,按照收入额全额计算。
针对小赵的情况,主要有、财产转让所得,按照应纳税所得额计算,即按照以转让财产的收入额减除财产原值年财产转让所得=房屋出售收入+股票转让收入=+60000=117000+60000=177000元财产租赁所得,按照未减除费用和修缮费用的收入额计算。
年财产租赁所得=3500×12=42000元特许权使用费所得,按照未减除费用的收入额计算。
年特许权使用费所得=40000元偶然所得,按照收入额全额计算。
年偶然所得=9000元综上:2006年小赵的年所得=158160+25700+177000+42000+40000+9000=451860>120000元故小赵应该进行年所得12万元以上的自行申报。
2、申报表的填写申报时,小赵应报送《个人所得税纳税申报表由于申报表上需要填写小赵的年所得,以及各个所得项目的应纳税额、已缴税额、应补年工资、薪金所得应纳税额①各个月份发放的工资应纳税额的计算各个月份工资薪金所得应纳税所得额=工资收入-个人缴付“三费一金”-费用扣除标准=年利息、股息、红利所得应纳税款的计算:利息、股息、红利所得应纳税额=×20%+3000×50%×20%=4840元小赵取得的企业债券利息收入1500元,没有扣缴个人所得税,所以,小赵在申报时应补缴年财产转让所得应纳税款的计算:财产转让所得应纳税额=股票转让应纳税额+住房转让应纳税额=0+住房转让应纳税所得额×20%=0+117000×20%=23400元[注:境内A股股票转让所得,暂免征收个人所得税。
个税扣除标准2024
个税扣除标准2024个税扣除标准2024是怎样的呢?个人所得税(personalincometax)是调整征税机关与自然人(居民、非居民人)之间在个人所得税的征纳与管理过程中所发生的社会关系的法律规范的总称。
下面是我给大家带来的个税扣除标准2024,希望能够帮到你哟!个税扣除标准20241、累计预扣预缴应纳税所得额=本年度累计应发税前工资—累计个税起征点—累计五险一金个人部分—累计专项附加扣除2、本期应预扣预缴税额=(累计预扣预缴应纳税所得额__预扣率速算扣除数)—累计已预扣预缴税额二、新个税税率表1、工资范围在15000元之间的,包含5000元,适用个人所得税税率为0%;2、工资范围在50008000元之间的,包含8000元,适用个人所得税税率为3%;3、工资范围在800017000元之间的,包含17000元,适用个人所得税税率为10%;4、工资范围在1700030000元之间的,包含30000元,适用个人所得税税率为20%;5、工资范围在3000040000元之间的,包含40000元,适用个人所得税税率为25%;6、工资范围在4000060000元之间的,包含60000元,适用个人所得税税率为30%;7、工资范围在6000085000元之间的,包含85000元,适用个人所得税税率为35%;8、工资范围在85000元以上的,适用个人所得税税率为45%。
通过上文的解释,我们可以了解到就是个人所得税的新个税计算是依据职工的收入多少依照确定的比例计算的,一般收入比较高的时候那么所需要缴纳的税款就比较多了。
为什么个人所得税可以退税个人所得税退税并非全部人都有,通常情况下,显现退税紧要是由于各种原因导致多预缴了税款。
譬如,有符合享受条件的专项附加扣除,但预缴税款时没有申报扣除,或者是未申报享受或者未足额享受综合所得税收优惠等。
下面就让我们来看紧要的几种常见的实在情形。
【1】综合所得年收入额不足6万元,但平常预缴过个人所得税的。