
信汇、电汇和票汇的概念、程序及其异同点
信汇、电汇和票汇的概念、程序及其异同点发表于2007-7-23 15:09:00
*信汇、电汇和票汇的概念、程序及其异同点
汇款(Remittance)是指进口人按约定的条件和时间将货款通过银行付给出口人的支付方式。
在国际贸易结算中,它是一种最简便的方式,只是利用国际银行间相互划拨款项的便利,并不涉及银行的信用、买卖双方能否履行合同,完全取决于彼此的信用。
因此它纯属商业信用。
汇款所使用的票据的传递方向与资金的流向是一致的,所以属于顺汇法。
一汇款的种类
1、信汇(Mail Transfer,简称M/T)
是进口人(即债务人或称汇款人)将汇款及手续费交付给汇款地的一家银行(汇出行),委托该银行利用信件转托受款人所在地的银行(汇入行),将货款付给出口人(即债权人或称受款人)。
这种汇付方法,需要一个地区间的邮程的时间,一般航邮约为7-15天,视地区远近而异。
如用快递(Express)可以加速3-5天。
2、电汇(Telegraphic Transfer,简称T/T)
是汇款人将一定金额的汇款及汇付手续费付给当地一家银行(汇出行),要求该银行用电传或电报通知其国外受款人所在地的分支行或代理行(汇入行)将汇款付给受款人。
这种汇款将时差计入,一般当天或隔天可到,最为快捷,但电讯费用比较高。
3、票汇(Demand Draft,简称D/D)
是汇款人向其当地银行(汇出行)购买银行即期汇票,并直接寄给受款人,受款人收到该汇票即可凭以向指定的付款银行取款。
这种银行汇票和逆汇法的商
业汇票不同,银行汇票用于银行的代客拨款,故受票人和付款人是同一银行(或代理行)。
二三种汇付方式的程序:
1、电汇:
债务人为了清偿债务,把款项以电汇方式汇给债权人,在汇出汇款时:1)汇款人填写电汇申请书,并交款付费给汇出行,取得电汇回执;
2)汇出行以加押电报或电传作为结算工具支付命令,发电委托汇入行解付汇款;3)汇入行收到电报,核对密押相符后,缮制电汇通知书,通知受款人取款;
4)受款人持通知书一式两联到汇入行取款;
5)同时,汇入行将付讫款项的借记通知寄给汇出行,完成一笔电汇汇款。
2、信汇:
信汇的处理与电汇大致相同,所不同的是汇出行应汇款人的申请,不用电报而以信汇委托书或支付委托书加其签章作为结算工具,邮寄给汇入行,委托后者凭以解付汇款。
后者核验签章相符后,即行解付,亦以借记通知给汇出行划帐。
3、票汇:
债务人(汇款人)为了清偿债务,将款项以票汇方式汇给债权人(受款人)。
1)汇款人填写票汇申请书,并交款付费给汇出行;
2)汇出行开立银行即期汇票交给汇款人,由汇款人寄给受款人;
3)同时,汇出行将汇票xx寄汇入行;
4)受款人持汇票向汇入行取款时,汇入行将汇票与原根(汇票通知书)核对无误后,解付票款给受款人。
三三种汇付方式的共同点和不同点以及任何正确运用
1、共同点:
汇款人在委托汇出行办理汇款时,均要出具汇款申请书,这就形成汇款人和汇出行之间的一种契约。
三者的传送方向与资金流向相同,均属顺汇。
2、不同点:
电汇是以电报或电传作为结算工具;信汇是以信汇委托书或支付委托书作为结算工具;票汇是以银行即期汇票作为结算工具。
票汇与电汇、信汇的不同在于票汇的汇入行无须通知受款人取款,而由受款人持票登门取款,汇票除有限制转让和流通者外,经受款人背书,可以转让流通,而电汇、信汇委托书则不能转让流通。
3、如何正确运用:
电汇是收款较快、费用较高的一种汇款方式,汇款人必须负担电报费用,所以通常以金额较大或有急用的汇款使用电汇方式。
信汇、票汇都不需发电,以邮递方式传送,所以费用较电汇低廉,但因邮递关系,收款时间较晚。
汇款的种类及其业务程序
国际结算
A支行经办人员通过代表处工作人员的口述,在 支行领导的监督下,“修改”了电脑程序,并开 始对外签发汇票。之后,陆续有汇款人持票前往 A支行,称国外来函,汇票没有付款行,该汇票 无效,因而耽误了其所办业务的进展,要求赔偿 损失。此时A支行才想到要与代表处联系核对汇 票格式。结果据代表处告知,该支行的自行程序 调试失败,这样就造成了A支行先后共开出去付 款行的汇票1933份,涉及643位付款人。
• 思考:在填写汇款申请书时要注意什么问题?
二、信汇
• 信汇(Mail Transfer,M/T)是指汇出 行应汇款人要求,通过邮寄信汇委托书的方 式通知汇入行,授权其解付一定款项给收款 人的一种汇款方式。
汇入行收到通知后,先核对签字的真实性,审 核无误后通知收款人取款。汇入行借记汇出 行帐户,取出头寸,解付汇款给收款人 。
假设对发往美国的300字(约50个单词): 电报(CABLE):50字
*CNY3.60=CNY180 电传(TELEX):1分钟
XCNY25.00=CNY25 SWIFT:以每325个字为一个收费单位,每
一个收费单位的价格为EUR0.315,约 CNY2.27
案例:上海A银行某支行有一笔美元汇出汇款通过 其分行汇款部办理汇款,分行经办人员在审查时 发现汇款申请书中收款银行一栏只填写了 “HONG KONG AND SHANGHAI BANKING CORP. LTD.,(汇丰银行)”,而 没有具体的城市名和国家名,由于汇丰在世界各 地有众多的分支机构,汇出行的海外账户行收到 这个汇款指令时肯定无法执行。为此,经办人员 即以电话查询该支行的经办人员,后者答称当然 是香港汇丰银行,城市名称应该是香港。本行经 办人员即以汇丰银行香港分行作为收款人向海外 账户行发出了付款指令。事隔多日,上海汇款人 到支行查询称收款人告知迄今尚未收到该笔款项, 请查阅于何日汇出。
国外汇兑业务简介
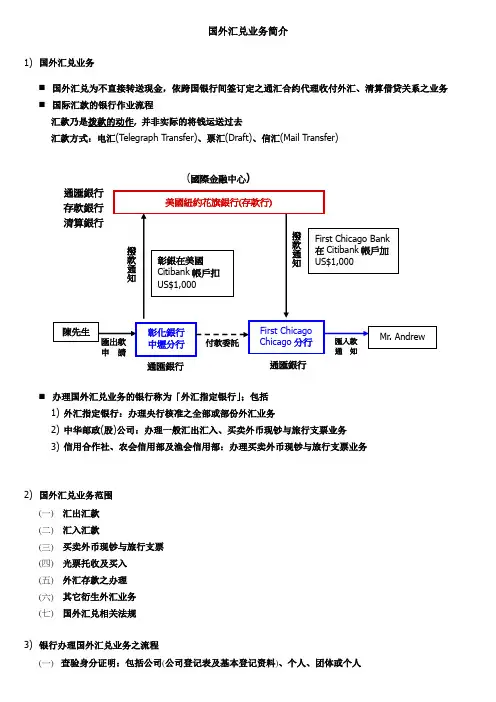
国外汇兑业务简介1)国外汇兑业务⏹国外汇兑为不直接转送现金,依跨国银行间签订定之通汇合约代理收付外汇、清算借贷关系之业务⏹国际汇款的银行作业流程汇款乃是拨款的动作, 并非实际的将钱运送过去汇款方式:电汇(Telegraph Transfer)、票汇(Draft)、信汇(Mail Transfer)⏹办理国外汇兑业务的银行称为「外汇指定银行」;包括1)外汇指定银行:办理央行核准之全部或部份外汇业务2)中华邮政(股)公司:办理一般汇出汇入、买卖外币现钞与旅行支票业务3)信用合作社、农会信用部及渔会信用部:办理买卖外币现钞与旅行支票业务2)国外汇兑业务范围(一)汇出汇款(二)汇入汇款(三)买卖外币现钞与旅行支票(四)光票托收及买入(五)外汇存款之办理(六)其它衍生外汇业务(七)国外汇兑相关法规3)银行办理国外汇兑业务之流程(一)查验身分证明:包括公司(公司登记表及基本登记资料)、个人、团体或个人(二)制发单证:⏹卖汇水单(汇出款以台币结购)、买汇水单(汇入款以结售为台币)、其它交易凭证(汇款未以台币结购或结售台币者)⏹单证得以电子文件制作⏹电汇方式:买汇水单、其它交易凭证应加注汇款人及汇款银行名称;卖汇水单、其它交易凭证加注受款人、账号及受款银行名称(三)填具「外汇收支或交易申报书」:⏹以台币结购或结售台币交易达台币五十万元以上时(含)应填具。
⏹以台币结购填写「结购外汇申报书」、结售台币填写「结售外汇申报书」⏹得利用网络向央行申报(四)提供相关交易证明文件:大额结汇时⏹公司、行号每笔结购达一百万美元以上;团体、个人每笔结购达五十万美元以上⏹提供该笔交易有关合约、核准函等证明文件(五)每日营业结束时列报外汇交易日报,并同单证与申报书余次营业日送央行外汇局(可采媒体申报)4)结汇款性质⏹依汇款类别以英文或数字组合成三码编号:分为「汇出汇款分类编号」、「汇入汇款分类编号」p.224⏹银行制发交易水单与交易凭证时,依客户汇款性质将分类编号注记于单证上p.7⏹申报书之性质:1)进出口货款;2)对非居住民提供劳务收入或公司、行号、团体偿付非居住民劳务支出;3)其它p.85)结汇额度⏹对居住民有结汇额度,公司、行号每年累积结购或结售金额不超过五千万美元;团体、个人每年累积结购或结售金额不超过五百万美元⏹依结汇性质,可将额度区分为:(一)无需查询额度1)未满台币五十万元之结汇或未以台币结汇者2)达台币五十万元以上时(含)须填写申报书性质属第一及第二项者3)已核准之直接投资与证券投资汇款4)汇入款系以自有额度下原汇出款之汇回款5)投审会核准赴海外投资(含大陆及第三地区)厂商向海外子公司借入本金与还本付息之结汇(二)需查询额度1)达台币五十万元以上时(含)须填写申报书性质属第三项者(三)单笔金额限制1)非居住民每笔结购或结售不得超过十万美元(或其等值)汇款,在额度内银行径行办理。
电汇和信汇的使用流程

电汇和信汇的使用流程1. 概述电汇和信汇是两种常见的国际汇款方式,用于实现国际间的资金转移。
本文将介绍电汇和信汇的定义、使用流程以及注意事项。
2. 电汇使用流程电汇是一种通过银行或金融机构将资金从一个账户转移到另一个账户的方式。
以下是电汇的使用流程:1.联系银行:与自己的银行联系,咨询电汇服务相关信息。
2.准备所需材料:准备必要的电汇所需材料,包括受益人账户信息、电汇金额等。
3.填写申请表格:将提供的电汇申请表格填写完整,包括自己的账户信息、受益人的账户信息等。
4.缴纳手续费:根据银行要求,缴纳电汇手续费。
5.提交申请:将填写完整的电汇申请表格及相关材料提交给银行柜员。
6.确认信息:银行柜员会核对申请表格上的信息,并要求确认无误。
7.转账处理:银行会进行电汇转账处理,将资金从自己的账户转移到受益人的账户上。
8.确认到账:通过银行提供的交易记录查询等方式,确认资金已到达受益人的账户。
3. 信汇使用流程信汇是一种通过邮局或其他机构进行的国际资金汇款方式。
以下是信汇的使用流程:1.联系邮局或其他机构:与当地邮局或其他机构联系,了解信汇服务以及相关流程。
2.准备所需材料:准备必要的信汇所需材料,包括受益人账户信息、汇款金额等。
3.填写申请表格:根据邮局或机构提供的信汇申请表格,填写完整相关信息。
4.缴纳手续费:根据邮局或机构要求,缴纳相应的信汇手续费。
5.提交申请:将填写完整的信汇申请表格及相关材料提交给邮局或机构。
6.确认信息:邮局或机构工作人员会核对申请表格上的信息,并要求确认无误。
7.汇款处理:邮局或机构会进行信汇的处理,将资金汇至受益人指定的账户。
8.确认到账:通过邮局或机构提供的跟踪查询等方式,确认资金已到达受益人的账户。
4. 注意事项在使用电汇和信汇进行国际汇款时,需要注意以下几点:•准确填写申请表格:确保填写申请表格上的信息准确无误,避免因填写错误导致的资金转移失败或延迟。
•注意手续费:在使用电汇和信汇时,需要缴纳相应的手续费。
电汇概念及操作流程

1.特 点: 2.(1)从支付工具来看,电 汇方式使用电报、电传,或 SWIFT;信汇方式使用信汇 委托书或支付委托书;票汇 方式使用银行即期汇票 3.(2)从汇款人的成本费用 来看,电汇收费较高 4.(3)从安全方面来看,电 汇比较安全(4)从汇款速度 来看,电汇最为快捷(5)从 使用范围来看,电汇是目前 使用最广泛的方式;信汇方 式很少使用;票汇介于二者3 中间。
行。
2 如发报行要求收报行借记发报行的账户并 贷记方发报行开在
另一账户行的几个账户中的一个账户,栏 位“58A”必须列
明应贷记的帐号和发报行名。
3 如发报行要求收报行将发报行的头寸在发 报行开立在收报行
的几个账户之间调拨,栏位“53B“必须列
明应借记的帐号,
a
11
谢谢观 看2020/6/
21
LOG O
目前广泛使用的是SWIFT方式,电传、电报也已经 基本被淘汰。
a
4
电汇的优劣势
优势:
• 1、手续简 便
• 2、覆盖面 广
• 3、资金到 账快
风险:
• 1、电汇诈 骗
• 2、传真风 险
• 3、电汇凭 证欺诈
a
5
2、电汇的业务流程
• (一)汇款人填写电汇申请书, 并向汇出行付款
• (二)汇出行向汇款人出具电汇 回执
• (三)汇出行拍发电传、电报或 SWIFT给汇入行
• (四)汇入行核对密押后将电汇 通知书送达收款人
• (五)收款人将a收款收据盖章,
6
7 6 5
2 3
汇款人 收款人
、 请、 受电 理汇 电申 汇
1、签订合同
款
、知 通书
、 提
、 解
电汇信汇票汇三种方式的比较

电汇、信汇、票汇三种方式的比较
1、从支付工具来看,电汇使用的方式是电报、电传或SWFIT,用密押证实。
信汇使用的方
式是信汇委托书或是支付委托书,用签字证实。
票汇使用的银行即期汇票,用签字证实。
2、从汇款人的成本费用来看,电汇的收费较高,信汇与票汇较电汇低。
3、从安全方面来看,电汇比较安全,而且在短时间内能够收到汇款。
信汇没有电汇安全。
票汇虽然有灵活性的优点,但是容易丢失或者损坏,陷入汇票纠纷,如果遗失,挂失或者止付程序都比较繁琐。
4、从汇款速度来看,电汇是一种最快捷的方式,也是目前使用最广泛的方式。
信汇方式由
于资金在途时间较长,操作手续多,故日趋落后,很少使用。
票汇是由汇款人邮寄给收款人,或者自己携带至付款行所在地要求提示付款,比较灵活简便,适合邮购或者支付各种费用,或者当礼券馈赠亲友,其使用量仅此于电汇。
汇付方式:电汇、信汇、票汇

汇付方式:电汇、信汇、票汇(2007-07-28 11:39:38)转载▼分类:国际贸易知识集锦汇付方式:电汇(T/T,Telegraghic Transfer)结算手段:委托汇出以电报、电传等电讯手段以出付款委托通知书优点:安全、可靠、结算时间短、收款快缺点:费用高电汇用途:A,用于定金支付;在现付交易中采用预付货款时,进口方为了减少预付风险,可使用凭单付款(Remittance Against Documents),即:指示汇入行在向收款人付款时,以收款人提供某些指定单据和装运凭证为前提;B,用于货款尾数支付;C,用于佣金、费用的支付;D,用于赊帐交易(Open Account Trade,O/A);E,大宗交易使用的分期付款或延期付款;电汇流程:A,“汇款人”将汇付申请、款项及有关费用交给“汇出行”;B,“汇出行”电汇委托通知到“汇入行”;C,“汇入行”向“汇出行”发出付借记通知;汇付方式:信汇(M/T,Mail Transfer)结算手段:委托汇出以信件方式寄发信汇委托书或支付通告书优点:费用较低缺点:结算时间长、收款慢信汇流程:A,“汇款人”将汇付申请、款项及有关费用交给“汇出行”;B,“汇出行”用邮政航空信件方式寄发委托通知;C,“汇入行”向“汇出行”发出付借记通知;汇付方式:票汇(D/D,Remittance by the banker’s Demand Draft)结算手段:以银行即期汇票为支付工具,由汇款人自行寄交收款人特点:A,支付工具由汇款人自行传递;B,经收款人背书后,汇票可在市场上流通;C,收款人可自行持票向汇入行收款;票汇流程:A,汇款人交付汇款申请、款项及有关费用;B,银行即期汇票;C,寄票汇通知(票根);D,寄交银行即期汇票;E,汇入行凭银行即期汇票向收款人付款;F,付讫借记通知。
信汇、电汇和票汇三种汇付方式的异同点
信汇、电汇和票汇三种汇付方式的异同点汇款(Remittance)是指进口人按约定的条件和时间将货款通过银行付给出口人的支付方式。
在国际贸易结算中,它是一种最简便的方式,只是利用国际银行间相互划拨款项的便利,并不涉及银行的信用、买卖双方能否履行合同,完全取决于彼此的信用。
因此它纯属商业信用。
汇款所使用的票据的传递方向与资金的流向是一致的,所以属于顺汇法。
一汇款的种类1、信汇(MailTransfer,简称M/T)是进口人(即债务人或称汇款人)将汇款及手续费交付给汇款地的一家银行(汇出行),委托该银行利用信件转托受款人所在地的银行(汇入行),将货款付给出口人(即债权人或称受款人)。
这种汇付方法,需要一个地区间的邮程的时间,一般航邮约为7-15天,视地区远近而异。
如用快递(Express)可以加速3-5天。
2、电汇(TelegraphicTransfer,简称T/T)是汇款人将一定金额的汇款及汇付手续费付给当地一家银行(汇出行),要求该银行用电传或电报通知其国外受款人所在地的分支行或代理行(汇入行)将汇款付给受款人。
这种汇款将时差计入,一般当天或隔天可到,最为快捷,但电讯费用比较高。
第1页3、票汇(DemandDraft,简称D/D)是汇款人向其当地银行(汇出行)购买银行即期汇票,并直接寄给受款人,受款人收到该汇票即可凭以向指定的付款银行取款。
这种银行汇票和逆汇法的商业汇票不同,银行汇票用于银行的代客拨款,故受票人和付款人是同一银行(或代理行)。
二三种汇付方式的程序:1、电汇:债务人为了清偿债务,把款项以电汇方式汇给债权人,在汇出汇款时:1)汇款人填写电汇申请书,并交款付费给汇出行,取得电汇回执;2)汇出行以加押电报或电传作为结算工具支付命令,发电委托汇入行解付汇款;3)汇入行收到电报,核对密押相符后,缮制电汇通知书,通知受款人取款;4)受款人持通知书一式两联到汇入行取款;5)同时,汇入行将付讫款项的借记通知寄给汇出行,完成一笔电汇汇款。
[工作]几种汇付方式和票据的区别
几种汇付方式和票据的区别电汇是由汇款人以定额本国货币交于本国外汇银行换取定额外汇,并述明受款人之姓名与地址,再由承办银行(汇出行)折发加押电报式电传给另一国家的分行或代理行(汇入行)指示解付给收款人的一种汇款方式。
电汇是以电报作为结算工具,其传送方向与资金流动方向相同,所以电报是顺汇的一种。
电汇是收款较快、费用较高的一种汇款方式,汇款人必须负担电报费用,所以通常只有金额较大或有急用的汇款才用电汇方式。
信汇实际上是:客户将款项委托给银行,由银行通过邮寄方式将款项汇入到客户指定的收款人的当地银行转入收款人手中。
这种汇款方式很慢,现在客户要求办理的较少。
银行汇款是要收费的。
单位私人汇款手续费和邮费的收取不同。
信汇:个人汇款5000元以下按1%收取,5000元以上统一收取50元;在银行开户的单位通过购买汇款通过帐户汇款,收费标准相对低一点。
信用证(Letter of Credit,L/C) ,是指开证银行应申请人的要求并按其指示向第三方开立的载有一定金额的,在一定的期限内凭符合规定的单据付款的书面保证文件。
信用证是目前国际贸易中最主要、最常用的支付方式。
信用证方式的一般收付程序:(1)开证申请人根据合同填写开证申请书并交纳押金或提供其他保证,请开证行开证。
(2)开证行根据申请书内容,向受益人开出信用证并寄交出口人所在地通知行。
(3)通知行核对印鉴无误后,将信用证交受益人。
(4)受益人审核信用证内容与合同规定相符后,按信用证规定装运货物、备妥单据并开出汇票,在信用证有效期内,送议付行议付。
(5)议付行按信用证条款审核单据无误后,把货款垫付给受益人。
(6)议付行将汇票和货运单据寄开证行或其特定的付款行索偿。
(7)开证行核对单据无误后,付款给议付行。
(8)开证行通知开证人付款赎单。
信用证支付方式的特点:1.开证行承担第一性的、而且是独立的付款责任。
2.信用证是一项自足文件。
信用证虽然是根据买卖合同开立的,但信用证一经开出,就成为独立于买卖合同以外的一项约定。
国际贸易结算方式知识点整理
国际贸易结算方式知识点整理在国际贸易中,结算方式是至关重要的环节,它直接关系到贸易双方的利益和风险。
了解并掌握不同的国际贸易结算方式,对于从事国际贸易的企业和个人来说,是必不可少的。
一、汇付(Remittance)汇付是最简单的结算方式之一,指付款人通过银行或其他途径,主动将款项汇给收款人。
1、电汇(Telegraphic Transfer,T/T)电汇是汇付中最常用的方式。
汇款人填写电汇申请书,向汇出行交款付费,汇出行通过加押电报或电传等方式将款项汇给汇入行,汇入行向收款人解付汇款。
其特点是速度快、安全性高,但费用相对较高。
2、信汇(Mail Transfer,M/T)信汇是指汇款人向汇出行提出申请,同时交存一定金额及手续费,汇出行将信汇委托书以邮寄方式寄给汇入行,授权汇入行向收款人解付一定金额的一种汇款方式。
信汇的速度相对较慢,且安全性不如电汇。
3、票汇(Demand Draft,D/D)票汇是指汇出行应汇款人的申请,代汇款人开立以其分行或代理行为解付行的银行即期汇票,支付一定金额给收款人的一种汇款方式。
收款人凭票向汇入行取款。
汇付方式在国际贸易中的应用,通常用于小额交易、预付款、货到付款等情况。
对于出口商来说,采用汇付方式存在一定的风险,比如在货到付款的情况下,如果进口商违约不付款,出口商可能会遭受损失。
二、托收(Collection)托收是指出口商(委托人)出具汇票委托银行向进口商(付款人)收取货款的一种结算方式。
1、光票托收(Clean Collection)光票托收是指出口商仅开具汇票而不附带任何货运单据,委托银行收取款项的托收方式。
这种方式通常用于收取货款尾数、佣金、样品费等小额款项。
2、跟单托收(Documentary Collection)跟单托收是指出口商将汇票连同货运单据一起交给银行,委托银行向进口商收取货款的托收方式。
根据交单条件的不同,跟单托收又可以分为付款交单(Documents against Payment,D/P)和承兑交单(Documents against Acceptance,D/A)。
国际结算方式之一汇款
其特点是资金流向和结算支付工具的流向不相 同。(如托收、信用证)
付款人
合同
收款人
银行甲 2021/8/进22 口方银行
银行乙
整理课件
出口方银行
4
二、汇款方式的基本概念及当事人
(一)汇款的基本概念
2021/8/22
整理课件
24
第三节 汇款头寸的调拨和退汇
一、汇款的解付与偿付 1、汇款的解付
是汇入行向收款人付款的行为。 为了保证付款的正确,解付行往往都很慎重,特别是当
汇出行的汇出汇款还未到达汇入行的帐户,此时解付行 就是垫付了货款,因而更加慎重。 为了正确验定每笔汇款的真实性,解付行根据每种汇款 的特点,采取不同的查验方法。
整理课件
11
案例
出口合同规定的支付条款为装运月前十五天 电汇付款,买方延至装运中始从邮局寄来银行 汇票一纸,为保证按期交货,出口企业收到 汇票次日即将货物托运,同时委托银行代收 票款,一个月后,接银行通知,因该汇票是 伪造,已被退票。此时,货已到目的地,并 已被买方凭出口企业自行寄去的单据提走。 事后追账,对方早已人去楼空。对此次损失, 我方主要教训是什么?
支行领导的监督下,“修改”了电脑程序,并开始对
2021/外8/22签发汇票。
整理课件
21
1999年1月中旬,陆续有汇款人持票前往该支 行,称国外来函,汇票没有付款行,该汇票 无效,因而耽误了其所办业务的进展,要求 赔偿损失。此时该支行才想到要与代表处联 系核对汇票格式。结果据代表处告知,该支 行的自行程序调制失败,这样就造成了该支 行先后共开出无付款行的汇票1933份,涉及 643位汇款人。