
2008年度注册会计师注册申请汇总表
李正茂
女
国嘉联合(北京)会计师事务所
B06070648
袁丽
女
国嘉联合(北京)会计师事务所
B01070483
刘玉双
女
国嘉联合(北京)会计师事务所
B06071050
王艳秋
女
国嘉联合(北京)会计师事务所
B03070352
吴恒军
男
国嘉联合(北京)会计师事务所
B06070526
白巧英
女
国嘉联合(北京)会计师事务所
北京森和光会计师事务所有限责任公司
B04070850
附件:
2008年度注册会计师注册申请汇总表
姓 名
性别
事务所名称
全科合格证或
考核批准文号
梁艳辉
女
北京中天永勤会计师事务所有限公司
B02071261
黄冲
男
信永中和会计师事务所有限责任公司
B06070884
李丽艳
女
信永中和会计师事务所有限责任公司
B06060008
杜鹃
女
信永中和会计师事务所有限责任公司
B04180036
B00070733
李瑾
女
安永华明会计师事务所
B03070213
何琰
女
安永华明会计师事务所
B99071113
汪鑫
女
安永华明会计师事务所
B02070700
马慧琴
女
北京德和会计师事务所
B06070273
张静
女
北京中泽永诚会计师事务所有限公司
B06071037
谢丹
女
北京中泽永诚会计师事务所有限公司
A98070033
B07070480
翁珺
女
北京全企会计师事务所有限公司
B06070754
张金苗
男
北京全企会计师事务杰
女
中瑞岳华会计师事务所有限公司
B02020082
刘世伟
男
万隆会计师事务所有限公司
会协字(1994)146号
尹建其
男
北京诚得信会计师事务所
B07070247
傅少军
男
北京高商万达会计师事务所有限公司
邵翠娟
女
北京中永信会计师事务所有限公司
B06070977
赵玮玮
女
北京森和光会计师事务所有限责任公司
B06071070
徐雪林
女
北京森和光会计师事务所有限责任公司
B05070186
宋莹
男
北京森和光会计师事务所有限责任公司
B06070564
陈梅芳
女
北京森和光会计师事务所有限责任公司
B05070435
刘伟
男
会协(1994)第46号
许春艳
女
北京高商万达会计师事务所有限公司
B06070699
吴山
女
北京金诚立信会计师事务所有限责任公司
B06070081
郭建科
男
北京泳泓胜会计师事务所有限责任公司
会协字(1997)28号
张嘉晖
女
北京曲信会计师事务所有限责任公司
B06070756
刘寅龙
男
中嘉友谊会计师事务所有限责任公司
陈焕成
男
北京兴中海会计师事务所有限公司
B07070277
杨连军
男
北京兴中海会计师事务所有限公司
B06070124
张学松
男
北京兴中海会计师事务所有限公司
B06070272
肖毅
男
北京兴中海会计师事务所有限公司
B07070061
李玉荣
女
北京中天恒会计师事务所有限责任公司
B06070517
彭琳
女
安永华明会计师事务所
韩英杰
男
信永中和会计师事务所有限责任公司
B06040071
李海军
男
信永中和会计师事务所有限责任公司
B05090076
盛凝岩
女
信永中和会计师事务所有限责任公司
B06070817
孙培
女
信永中和会计师事务所有限责任公司
B06070122
叶聿稳
男
北京京都会计师事务所有限责任公司
B05070414
陈艳
女
国嘉联合(北京)会计师事务所
B02020297
刘婷丽
女
北京华审会计师事务所有限公司
B07070239
林文辉
男
利安达信隆会计师事务所有限责任公司
B04070731
苏亚平
女
华寅会计师事务所有限责任公司
B06070598
白艳娟
女
华寅会计师事务所有限责任公司
B07070280
褚景嵘
男
北京京佳信会计师事务所有限公司
会协字(1997)28号
注册会计师管理办法
附件:山西省注册会计师管理办法为了加强和规范我省注册会计师行业的管理工作,提高工作效率,依据《中华人民共和国注册会计师法》、《注册会计师注册办法》(财政部令第25号)、《注册会计师任职资格检查办法》(会协[2008]9号)、《注册会计师转所规定》(会协[2008]105号)、《中国注册会计师协会非执业会员登记办法》(会协[2009]51号)等相关法律、法规的规定,结合我省实际,制定本办法。
一、执业注册会计师管理(一)注册审批1、申请注册的条件(1)具备下列条件之一,并在中国境内从事审计业务工作2年以上者,可申请注册:A、参加注册会计师全国统一考试成绩合格;B、依法认定或考核具有注册会计师资格。
(2)注册申请人有下列情形之一的,不予注册:A、不具有完全民事行为能力的;B、受刑事处罚,自刑罚执行完毕之日起至申请注册之日止不满5年的;C、在财务、会计、审计、企业管理或者其它经济管理工作中犯有严重错误受行政处罚、撤职以上处分,自处罚、处分决定之日起至申请注册之日止不满2年的;D、受吊销注册会计师证书的处罚,自处罚决定生效之日起至申请注册之日止不满5年的;E、以欺骗、贿赂等不正当手段取得注册会计师证书被撤销注册,自撤销注册决定生效之日起至申请注册之日止不满3年的;F、不在会计师事务所专职执业的;G、年龄超过70周岁的。
2、注册申请人应提交的材料及网上操作(1)注册申请应由本人到省注册会计师协会(以下简称省注协)提交下列材料:参照《全科合格人员或非执业会员申请执业注册会计师审核流程表》(见附表1)A、《山西省注册会计师注册申请表》1份(见附表2);B、《注册申请人从事审计业务2年以上证明表》1份,(须由2名注册会计师证明,见附表3);C、持身份证、注册会计师全国统一考试全科合格证,并提交复印件各1份;考核人员须提供考核文件号;注册申请人是注册会计师非执业会员的,则需交回注册会计师非执业会员证书,同时提交非执业会员证书复印件1份;D、与所在会计师事务所签订的劳动合同原件1份;E、有效人事档案托管证明及退休、内退等证明原件(证明必须是正式文件),并提交复印件1份;F、会计师事务所为注册申请人缴纳“五险一金”证明的原件,并提交复印件1份;G、近期免冠1寸白底彩色照片2张;H、注册申请人为中共党员的,需提交《会计师事务所评估机构中共党员基本情况表》1份,并将党组织关系转到注册的会计师事务所党支部、省行业党委或市党支部。
审计学复习题3答案
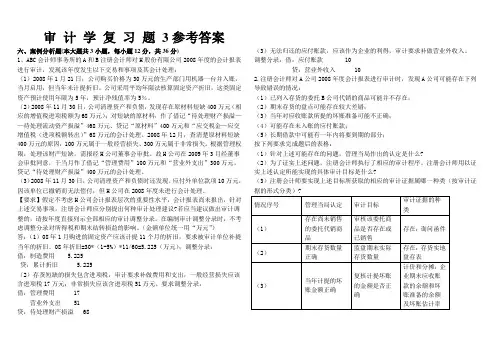
审计学复习题3参考答案六、案例分析题(本大题共3小题,每小题12分,共36分)1、ABC会计师事务所的A和B注册会计师对H股份有限公司2008年度的会计报表进行审计,发现该年度发生以下交易和事项及其会计处理:(1)2008年1月21日,公司购买价格为30万元的生产部门用机器一台并入账,当月启用,但当年未计提折旧。
公司采用平均年限法核算固定资产折旧,这类固定资产预计使用年限为5年,预计净残值率为5%。
(2)2008年11月30日,公司清理资产和负债,发现存在原材料短缺400万元(相应的增值税进项税额为68万元);对短缺的原材料,作了借记“待处理财产损溢——待处理流动资产损溢”468万元、贷记“原材料”400万元和“应交税金—应交增值税(进项税额转出)”68万元的会计处理。
2008年12月,查清楚原材料短缺400万元的原因:100万元属于一般经营损失、300万元属于非常损失。
根据管理权限,处理该财产短缺,需报经H公司董事会审批。
故H公司在2009年3月经董事会审批同意,于当月作了借记“管理费用”100万元和“营业外支出”300万元,贷记“待处理财产损溢”400万元的会计处理。
(3)2008年11月30日,公司清理资产和负债时还发现,应付外单位款项10万元,因该单位已撤销而无法偿付,但H公司在2008年度未进行会计处理。
【要求】假定不考虑H公司会计报表层次的重要性水平,会计报表尚未报出,针对上述交易事项,注册会计师应分别提出何种审计处理建议?若应当建议做出审计调整的,请按年度直接列示全部相应的审计调整分录。
在编制审计调整分录时,不考虑调整分录对所得税和期末结转损益的影响。
(金额单位统一用“万元”)答:(1)08年1月购进的固定资产应该计提11个月的折旧,要求被审计单位补提当年的折旧。
08年折旧=30*(1-5%)*11/60=5.225(万元);调整分录:借:制造费用 5.225贷:累计折旧 5.225(2)存货短缺的损失包含进项税,审计要求补做费用和支出,一般经营损失应该含进项税17万元;非常损失应该含进项税51万元。
注册会计师情况汇总表
注册会计师情况汇总表关键信息项:1、注册会计师姓名:____________________________2、注册资格获取日期:____________________________3、专业领域:____________________________4、工作经历:____________________________5、参与的重大项目:____________________________6、获得的专业奖项:____________________________7、继续教育情况:____________________________8、违规记录:____________________________11 注册会计师基本信息111 注册会计师的姓名应准确填写,确保其与相关资格证书上的一致。
112 注册资格获取日期将作为衡量其从业经验和专业水平的重要依据。
12 专业领域121 明确注册会计师所擅长的专业领域,如审计、税务、财务咨询等。
122 详细说明在各专业领域的具体专长和取得的成果。
13 工作经历131 按时间顺序罗列注册会计师的工作单位及工作岗位。
132 描述在每个工作单位所承担的主要职责和取得的业绩。
14 参与的重大项目141 详细列举注册会计师参与的具有重大影响力的项目名称。
142 说明在项目中所扮演的角色和对项目成功的贡献。
15 获得的专业奖项151 记录注册会计师获得的与专业相关的各类奖项名称。
152 注明奖项的颁发机构和获奖时间。
16 继续教育情况161 汇总注册会计师参加的各类继续教育课程、培训活动。
162 记录完成继续教育的时间和获得的相应学分。
17 违规记录171 如实填写注册会计师在从业过程中是否存在违规行为。
172 若有违规,详细说明违规的具体情况和处理结果。
21 汇总表的更新与维护211 明确汇总表的更新频率,确保信息的及时性和准确性。
212 规定负责更新和维护汇总表的责任人员。
2018年度第十批注册会计师注册申请汇总表
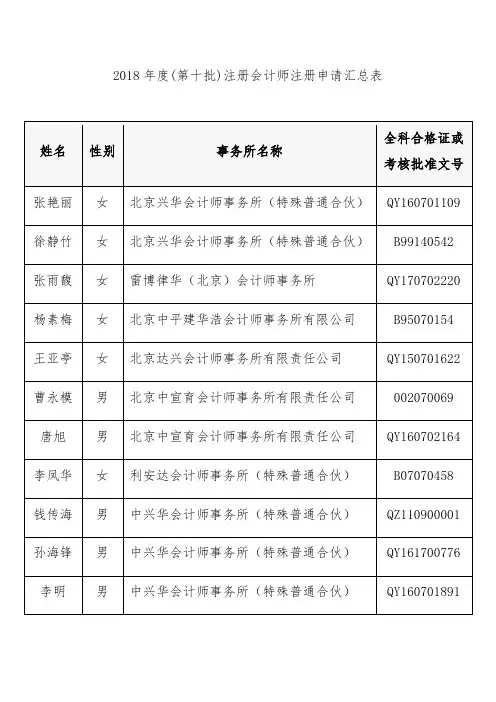
男
天职国际会计师事务所(特殊普通合伙)
QY170700512
彭泽
男
天职国际会计师事务所(特殊普通合伙)
QY170700895
丁景玉
女
天职国际会计师事务所(特殊普通合伙)
QY170700610
李凯
女
天职国际会计师事务所(特殊普通合伙)
QY160701621
白浩杰
男
天职国际会计师事务所(特殊普通合伙)
邹凯
男
信永中和会计师事务所(特殊普通合伙)
QY170702096
付羊意
男
信永中和会计师事务所(特殊普通合伙)
QY172600186
史雪娇
女
信永中和会计师事务所(特殊普通合伙)
QY133000022
蒋森萌
男
大信会计师事务所(特殊普通合伙)
QY170702044
刘晓雯
女
大华会计师事务所(特殊普通合伙)
QY170701360
QZ110900001
孙海锋
男
中兴华会计师事务所(特殊普通合伙)
QY161700776
李明
男
中兴华会计师事务所(特殊普通合伙)
QY160701891
柴鹏
男
中喜会计师事务所(特殊普通合伙)
QY170700471
杨红亮
男
中一会计师事务所有限责任公司
B09040450
赵荣敏
男
中天运会计师事务所(特殊普通合伙)
郭文静
女
普华永道中天会计师事务所(特殊普通合伙)北京分所
QY160700533
李淼
女
普华永道中天会计师事务所(特殊普通合伙)北京分所
04注册会计师情况表
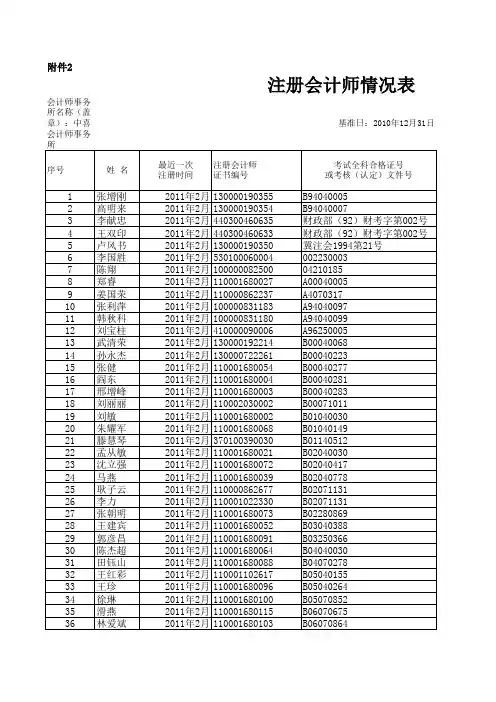
2010年5月 2011年1月 1997年5月 1999年6月 2003年12月 2003年12月 2004年6月 2007年12月 2005年11月 2010年12月 1999年6月 1999年11月 2003年5月 1997年11月 1997年11月 2003年12月 2005年6月 2007年12月 2007年12月 2007年12月 2008年6月 2008年6月 2007年12月 2005年11月 1997年11月 2003年5月 2004年11月 1999年6月 2003年5月 2000年2月 2006年11月 2004年11月 2007年12月 2007年12月 2008年6月 2008年6月 2008年6月 2001年5月 2008年12月 2008年12月 2009年8月 2004年 2005年 2004年 2004年 2004年 2002年
毕婧 王建光 祁卫红 刘新培 杜丽艳 郝素花 高桂玲 张海龙 吴伶伶 张美丽 王英伟 白靖华 史艳萍 侯卫星 王和平 王爱英 金华鹏 王 欣 赵艳丽 何英敏 吴 琼 刘会英 马文艳 刘新学 辛荣亮 万 琴 吴建玲 孙增敏 马 静 张海燕 张浩芬 武俊斌 蹇福霞 王彩玲 王 月 付军辉 张艳荣 杨会青 齐俊娟 郑媛媛 蔡秀丽 赵俊卿 苗志华 刘文军 常 伟 张英强 马国林
110001680136 110001680156 130000190364 130000190382 110001680036 110001680038 110001680044 110001680113 110001680074 110001680152 130000190384 130000100299 110001680023 130000190359 130000190372 110001680037 110001680065 110001680112 110001680106 110001680109 110001680119 110001680118 110001680111 110001680075 130000190356 110001680024 110001680053 130000190380 110001680017 130000192195 130000290573 130100080004 110001680107 110001680114 110001680121 110001680117 110001680122 130000192212 110001680127 110001680126 110001680130 110001680076 130000751174 110001680069 110001680070 110001680071 110001680025
新编审计原理与实务大连理工大学出版社答案马春静。。版
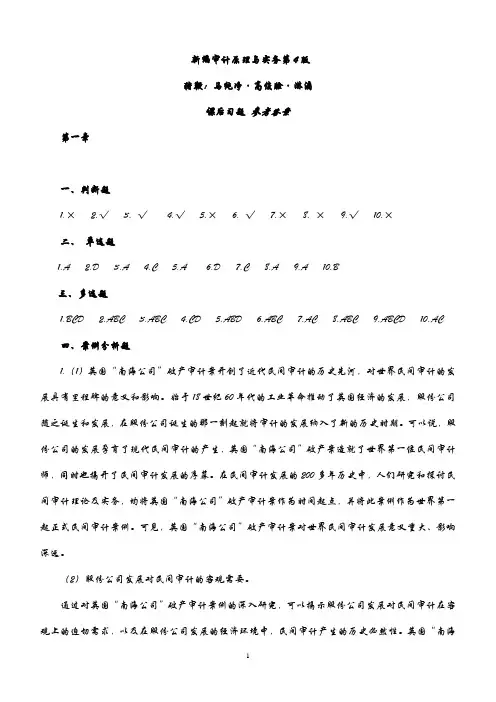
新编审计原理与实务第4版猪鞭:马纯净·高俊脸·淋漓课后习题参考答案第一章一、判断题1.×2.√3. √4.√5.×6. √7.×8. ×9.√10.×二、单选题1.A2.D3.A4.C5.A6.D7.C8.A9.A 10.B三、多选题1.BCD2.ABC3.ABC4.CD5.ABD6.ABC7.AC8.ABC9.ABCD 10.AC四、案例分析题1.(1)英国“南海公司”破产审计案开创了近代民间审计的历史先河,对世界民间审计的发展具有里程碑的意义和影响。
始于18世纪60年代的工业革命推动了英国经济的发展,股份公司随之诞生和发展,在股份公司诞生的那一刻起就将审计的发展纳入了新的历史时期。
可以说,股份公司的发展孕育了现代民间审计的产生,英国“南海公司”破产案造就了世界第一位民间审计师,同时也揭开了民间审计发展的序幕。
在民间审计发展的200多年历史中,人们研究和探讨民间审计理论及实务,均将英国“南海公司”破产审计案作为时间起点,并将此案例作为世界第一起正式民间审计案例。
可见,英国“南海公司”破产审计案对世界民间审计发展意义重大、影响深远。
(2)股份公司发展对民间审计的客观需要。
通过对英国“南海公司”破产审计案例的深入研究,可以揭示股份公司发展对民间审计在客观上的迫切需求,以及在股份公司发展的经济环境中,民间审计产生的历史必然性。
英国“南海公司”破产审计案例的发生,说明建立在所有权与经营权分离基础上的股份公司,其经营具有委托性质。
由于受种种原因和条件的限制,投资者即公司股东和债权人不可能直接接触公司经营的各个方面,要了解公司经营的详细情况必须借助于其会计报告。
但是股东和债权人要得到公司真实,准确、客观的会计信息决非易事,这在客观上要求与公司无利益关系的熟悉会计语言的第三者就公司会计报告的真实性和准确性提出证明,以便将客观、可信的会计信息提供给公司股东及债权人。
2008年度注册会计师全国统一考试
价值 为( ) 元 。 万
A . {0 B.2 1 0 C 2 2 0 D . 00 2 1 ) 3 3 22
一
、
单 项 选 择 题
9 A、 。 B公 司均 为增 值 税 一般 纳 税 企 业 , 适 的增 值 税 税 率 为 1%。 公 司 销 僻 给 B公 司 一批 库 存 商 品 , 收 账 款 为 禽 7 A 应 税 价 款 8 0万 元 , 项 尚未 收 到 。 期 时 B 公 司 l 法 按 合 同 0 款 到 无 规 定 偿 还 债 务 ,经 双 方 协 商 , 公 司 同意 B 公 司 用 存 货 抵 偿 A 该 项 债 务 , 产 品 的 公 允 价 值 为 6(万 元 ( 禽 增 值 税 ) 增 该 01 不 ,
年利 率为 5 %,每 年 1月 5日支 付 上 年 度 的 利 息 , 期 日 为
21 0 0年 1月 1 F 到 期 日一 次 归还 本 金 和最 后 一期 的 利 息 。 t, A
公 司购 入 债 券 的 面 值 为 2 0) 元 , 际 支 付 价 款 为 22(万 (万 0 实 0) i 元 ,另 支付 相 关 费 用 3 元 。 公 司购 入 债 券 后 将 其 划 分 为 0万 A
l . 股 份 有 限 公 司 对 外 币 业 务 采 用 业 务 发 生 时 的汇 率 0某 进 行 折 算 , 季计 算 汇 兑损 益 。 按 3月 2) 《 日收 到 一 张 期 限 为三 个 月 的 不带 息 的 外 币应 收 票 据 , 面 金 额 为 6 0万 美 元 , 日 的 票 0 当
已 提 折 旧 3 0 00 0元 。 资 产 置 换 具 有 商 业 实 质 。 换 时 , 、 该 置
注册会计师情况汇总表
注册会计师情况汇总表注册会计师作为财务领域的专业人士,在经济活动中扮演着至关重要的角色。
为了对注册会计师的情况有一个全面清晰的了解,我们编制了这份情况汇总表。
一、注册会计师的总体数量及分布截至目前,我国注册会计师的总人数呈现出逐年增长的趋势。
在地域分布上,经济发达地区如北京、上海、广东等地的注册会计师数量相对较多,这与当地经济的繁荣以及企业对专业财务服务的高需求密切相关。
而在一些中西部地区,注册会计师的数量相对较少,但随着经济的发展和对财务规范的重视,其数量也在逐步增加。
二、注册会计师的性别与年龄结构从性别比例来看,注册会计师队伍中女性所占比例逐渐上升,男女比例趋于平衡。
在年龄结构方面,呈现出多元化的特点。
既有经验丰富的资深注册会计师,他们在行业中拥有多年的实践经验,为行业的稳定发展提供了坚实的基础;也有不少年轻的注册会计师,他们充满活力和创新精神,为行业带来了新的理念和技术。
三、注册会计师的学历背景注册会计师的学历背景日益提高。
大多数注册会计师拥有本科及以上学历,其中不乏来自知名高校的毕业生。
专业方面,除了财务、会计相关专业外,还涵盖了经济、金融、管理等多个领域,这种多元化的学历背景为注册会计师在处理复杂的财务问题时提供了更广阔的视角和综合分析能力。
四、注册会计师的从业领域注册会计师的从业领域广泛。
他们不仅在会计师事务所从事审计、验资、咨询等业务,还在各类企业的财务部门担任重要职务,负责财务管理、预算编制、财务分析等工作。
此外,一些注册会计师还在金融机构、政府部门等发挥着重要作用,为经济的健康发展提供专业支持。
五、注册会计师的职业发展路径注册会计师的职业发展路径较为清晰。
一般来说,他们可以从初级审计员逐步晋升为项目经理、合伙人。
在企业中,也可以从财务专员晋升为财务经理、财务总监等高层管理职位。
此外,一些注册会计师还选择自主创业,成立自己的会计师事务所或财务咨询公司。
六、注册会计师的专业技能与资质注册会计师需要具备扎实的专业知识和技能,包括财务会计、审计、税法、财务管理等方面。
审计
简答题一、简答题第三章1.ABC会计师事务所对D有限责任公司(以下简称D公司)进行了设立验资。
D公司成立一个月后,E公司在阅读了验资报告后判断D公司财务状况良好,由此E公司借给D公司人民币500万元(假设还款期限为借款后的半年内归还)。
在合同约定还款期限时,D公司无法归还E公司上述借款,E公司得知D公司当时设立验资时出资不实,现完全失去偿债能力。
E公司以ABC会计师事务所出具的验资报告为不实报告且因注册会计师的过失使E公司遭受了损失为由向人民法院提起诉讼,要求ABC会计师事务所的承担民事赔偿责任。
要求:(1)如果E公司直接对会计师事务所提起诉讼,请问人民法院如何确定诉讼当事人?(2)ABC会计师事务所在诉讼过程中,为了证明自己没有过错,该向人民法院提交何证据?(3)请简要说明注册会计师侵权责任的法律构成要件。
(4)假设在法院受理案件前出资人已补足出资,ABC会计师事务所是否可以以“出资人在登记后已补足出资”作为免责的抗辩理由?(5)注册会计师事务所是否可以“验资报告中已明确了验资报告仅供被审验单位设立登记及据此向出资人签发出资证明时使用”作为免责的抗辩理由?(6)在本案中,如果E公司胜诉,假设法院认定E公司损失金额为500万元,对被审验单位、出资人的财产依法强制执行赔偿总金额为100万元,设立验资时不实出资金额为300万元,请问,ABC会计师事务所应付赔偿金额为多少?并请说明理由。
二、简答题第四章1.ABC会计师事务所于2008年2月15日承接了北方股份有限公司2007年度财务报表审阅工作。
在执行本次审阅业务过程中,有如下与业务质量控制相关的事项:(1)ABC会计师事务所委派A注册会计师担任本次审阅业务的项目负责人,为了保证审阅工作质量,委派B注册会计师负责组织实施本次审阅业务的指导、监督、复核。
(2)ABC会计师事务所在执行业务时是否执行项目质量控制复核是根据项目负责人的专业判断而定的,A注册会计师在执行本次审阅过程中,根据专业判断向ABC会计师事务所提出本次业务需要实施项目质量控制复核。
天大考试《审计学》离线作业考核试题【标准答案】
审计学要求:一、独立完成,下面已将五组题目列出,请按照学院平台指定..的做题组数作答,每人只....,满分100分;....,多答无效...答.一组题目平台查看做题组数操作:学生登录学院平台→系统登录→学生登录→课程考试→离线考核→离线考核课程查看→做题组数,显示的数字为此次离线考核所应做哪一组题的标识;例如:“做题组数”标为1,代表学生应作答“第一组”试题;二、答题步骤:1.使用A4纸打印学院指定答题纸(答题纸请详见附件);2.在答题纸上使用黑色水笔....按题目要求手写..作答;答题纸上全部信息要求手写,包括学号、姓名等基本信息和答题内容,请写明题型、题号;三、提交方式:请将作答完成后的整页答题纸以图片形式依次粘贴在一个...........Word文档中...上传(只粘贴部分内容的图片不给分),图片请保持正向、清晰;1.上传文件命名为“中心-学号-姓名-科目.doc”2.文件容量大小:不得超过20MB。
提示:未按要求作答题目....0.分记.....,成绩以..!........的作业...及雷同作业题目如下:第一组:一、问答题(30分)A注册会计师接受甲公司的委托,对甲公司管理层编制的下属子公司乙公司IT系统运行有效性的评价报告(管理层的认定)进行鉴证(再认定)。
甲公司拟将该评价报告提交给其他预期使用者。
要求:(1)指出该项鉴证业务属于下表中何种业务类型,直接在答题卷表格中相应位置打“√”。
第一问:答案(2)请指出该项鉴证业务的责任方,并简要说明甲公司管理层、乙公司管理层和A注册会计师各自的责任。
(3)在评价乙公司IT系统运行有效性时,甲公司使用的是其自行制定的标准。
请简要说明A注册会计师应当从哪些方面评价标准的适当性。
(4)在承接业务后,如果发现标准不适当,A注册会计师应当出具何种类型的鉴证报告?二、业务题(30分)某注册会计师正在对甲公司的应付帐款和银行存款项目进行审计,根据需要,决定对两个项目实施函证,有关资料如下:“应付帐款”有关资料供应商年末余额(元)本年进货总额(元)A公司 12650 42100B公司 0 225800C公司 6500 7500D公司 36000 83863“银行存款”有关资料开户行及帐号银行存款余额(元)E中国工商银行***1 8036000F中国农业银行***2 5130G中国建设银行***3 587500H民生银行*****4 0试问:(1)若决定对二家供应商进行函证,应选择哪二家?为什么?函证的内容及方式是什么?(2)应选择哪几家银行进行函证?为何?函证的内容及方式是什么?三、案例分析题(40分)审计人员对某公司2004年度会计报表实施审计,审计中对该公司的货币资金内部控制进行了解和测试,发现以下情况:1.公司货币资金开支均由总经理杜岚“一支笔”审核批准,其他人员无权审批。