
期末计量经济学公式
序号 公式名 称 计 算 公式
1 真实的回归模型 y t = ?0 + ?1 x t + u t
2 估计的回归模型 y t =+
x t +
3 真实的回归函数 E(y t ) = ?0 + ?1 x t
4 估计的回归函数 =
+
x t
5
最小二乘估计公式
()()()
∑∑∑∑∑∑--=---==
-=2
22
2
221X n X Y X n Y X X X Y Y X X x y x b X b Y b i
i i i
i
i
i
i i
6
和的方
差
7 ? ? 的无偏估
计量
= s 2
=
8
和估计
的方差
?
9
总平方和TSS
? (y t -) 2
10 回归平方和
RSS ? (
-
) 2
11 误差平方和
ESS ? (y t -)2 = ? (
)2
12 可决系数(确
定系数)
=RSS/TSS
13 检验?0,?1 是
否为零的t 统计量
14 ?1的置信区间
-t ? (T -2) ??1 ?
+
t ? (T -2)
15 单个y T +1的点
预测
=
+
x T +1
16E(y T+1)的区间
预测
17单个y T+1的区
间预测
18样本相关系数
表 ?多元线性回归模型的主要计算公式
序号公式名称计算公式
1 真实的回归模型Y= X ?+ u
2 估计的回归模型Y = X+
3 真实的回归函数E(Y) = X ?
4 估计的回归函数= X
5 最小二乘估计公式= (X 'X)-1X 'Y
6 回归系数的方差Var() = ? 2(X 'X)-1
7 ? ? 的无偏估计量= s2 ='/ (T - k)
8 回归系数估计的方差() =(X 'X)-1
9 回归平方和SSR = = '- T
10 总平方和SST = Y 'Y - T
11 残差平方和SSE = '
12 可决系数
13 调整的可决系数
14 F统计量
15 t统计量
C = (1 x T+1 1 x T+1 2… x T+1 k-1 )
16 点预测公式
= C =
+
1
x T +1 1 + … +
k -1
x T +1 k -1
17 E(y T +1) 的置信区间预
测
C ? t ?/2 (1, T -k ) s 18 单个y T +1的置信区间预
测 C
? t ?/2 (T -k ) s
19 预测误差 e t = - y t , t = 1, 2, …, T
20 相对误差
PE =
, t = 1, 2, …, T
21
误差均方根
22 绝对误差平均
23 相对误差绝对值平均
24 Theil 系数
25 偏相关系数
是控制z t 不变条件下的x t , y t 的简单相关系数。
26
y t 与x t 1,x t 2,…,x tk –1的
复相关系数
是y t 与
的简单相关系数。
其中
是y t 对x t 1,x t 2,…x tk –1
回归的拟合
2:随机误差项的性质
(1)误差项代表了未纳入模型变量的影响;(2)即使模型中包括了决定数学分数的所有变量,其内在随机性也不可避免,这是做任何努力都无法解释的;(3)u 代表了度量误差; (4)“奥卡姆剃刀原则”,即描述应该尽可能简单,只要不遗漏重要的信息。
3:解释回归结果的步骤
(1)看整个模型的显着性,看F 统计量的值;(2)看单个参数的显着性; (3)解释斜率的经济含义;(4)解释R2。
4:古典线性回归模型的基本假定(同多元线性回归模型的基本假定相同) (1)所有自变量是确定性变量; (2)
(3)自变量之间不存在完全多重共线性。
12:样本回归方程,i e 为残差项,
i i i e X b b Y ++=21
总体回归方程,i u 为随机误差项
i i i u X B B Y ++=21
5:
样本回归函数:
随机样本回归函数: 总体回归函数:
随机总体回归方程:
观察值可表示为:
6:普通最小二乘法就是要选择参数1b 、2b ,使得参差平方和最小。
()()()
∑∑∑∑∑∑--=---==
-=2
22
2
221X n X Y X n Y X X X Y Y X X x y x b X b Y b i
i i i
i
i
i
i i
7:R2的计算公式:( R2度量了回归模型对Y 变异的解释比例)
TSS :总离差平方和ESS :回归平方和RSS :残差平方和
(1)
(2)
(3)
8:F 检验
)
3,2(~)
3(2
)(.
...23322--+=
=∑∑∑n F n e
x y b x y b f d RSS f d ESS F t
t t t t
()1
//1/1/1P ..-------⋅=n TSS
k
n RSS k n RSS p
k
n RSS k ESS k ESS k ESS F f
d SS MSS f d 总离差
来自残差来自回归值值自由度平方和方差来源
9:F 与判定系数R2之间的重要关系 当R2=0,F =0,当R2=1,F 值为无穷大
10:校正的判定系数R2
21ESS RSS
TSS TSS ESS
R TSS =+
=RSS ESS TSS +=i
i i i i i i i i i i i
i i
i i u X Y E Y e Y
Y u X B B Y X B B X Y E e X b b Y X b b Y
+=+=++=+=++=+=)|(ˆ)|(ˆ21212121)()1()
1(2
2
k n R k R F ---=
(
)k
n n R R ----=1
112
2
11:普通最小二乘估计量的一些重要性质:
∑∑∑====+=0
ˆ00
21i
i i i i Y e X e n e e X b b Y
13:不同函数形式的总结。
计量经济学公式推导

一、最小二乘估计式推导过程:由方程组0ˆ)(112=∂∂∑=βnt t e (1)0ˆ)(212=∂∂∑=βnt t e …………………(2) ,得(注意:根据导数运算法则,若)(x f 和)(x g )在一个共同的区间),(b a 上有定义,并且在每一点),(b a x ∈都可导,则有)()(])()([x g x f x g x f '±'='±;)()()()(])()([x g x f x g x f x g x f '*+*'='*;对于常数c ,则)(])([x f c x cf '=';当0)(≠x g 时,2)]([)()()()(])()([x g x g x f x g x f x g x f '-'=')因此,由(1)式得,0ˆ)(ˆ)(112112=∂∂=∂∂∑∑==nt t nt t e e ββ (3)由(2)式得,0ˆ)(ˆ)(122212=∂∂=∂∂∑∑==nt t nt t e e ββ (4)根据复合函数微商定理:若对于)(y g z =,)(x f y =,若)(x f y =在一点0x 可导,且)(y g z =在相应的点)(00x f y =处可导,则复合函数))((x f g 在0x 可导,且有公式)()())((000x f y g dx x f dg x x ''==因此,依复合函数微商定理,由(3)式得,0)ˆ)()()((ˆ)(112112=∂∂*∂∂=∂∂∑∑==n t t t t nt t e e e e ββ…………(5)又依据微商运算公式:1)(-='m m mxx ,又tt t t t t t t X Y e e X e Y Y 2121ˆˆˆˆˆββββ--=⇒++=+= 可得,0ˆ)1(2)ˆ)()()((ˆ)(1)11(1)12(112112=⇒-*=∂∂*∂∂=∂∂∑∑∑∑=--==t nt t n t t t t nt t e e e e e e βββ………(7) 同理根据复合函数微商定理,由(4)式得,0))ˆ()()()((ˆ)(122122=∂∂*∂∂=∂∂∑∑==n t t t t nt t e e e e ββ……………(6) 同理又依据1)(-='m m mxx ,及tt t t t t t t X Y e e X e Y Y 2121ˆˆˆˆˆββββ--=⇒++=+= 可得,0)ˆ1)(2())ˆ()()()((ˆ)(11)11(2)12(122122=⇒⋅⋅-*⋅=∂∂*∂∂=∂∂∑∑∑∑==--==n t t t n t t t n t t tt nt t X e X e e e e e βββ……(8) 同样根据:tt t t t t t t X Y e e X e Y Y 2121ˆˆˆˆˆββββ--=⇒++=+=, 可以得到方程组: 0)ˆˆ(1211=--=∑∑==nt ttn t t X Ye ββ……………………(9) 0)ˆˆ(1211=--=∑∑==nt tt tnt ttX X YX e ββ………………(10) 方程(9)、(10)称为正规方程,合起来组成的方程组称为正规方程组。
计量经济学常用公式___概述说明以及解释
计量经济学常用公式概述说明以及解释1. 引言1.1 概述计量经济学是经济学领域中的一门重要分支,通过运用统计方法和数学模型来研究经济现象,并进行数据分析和预测。
在计量经济学中,常常使用一系列公式来描述经济现象和建立经济模型,以便深入理解和解释实际问题。
本文旨在对计量经济学常用公式进行概述说明和解释。
1.2 文章结构本文主要分为五个部分进行论述,各部分内容如下:(1)引言:介绍文章的背景和目的;(2)常用公式概述:简要介绍什么是计量经济学常用公式以及其重要性和应用领域;(3)具体公式解释与应用:详细阐述几种常见的计量经济学公式类型及其解释与使用方法;(4)公式的限制和注意事项:探讨一些常见的限制条件以及处理方法,如多重共线性、异方差和遗漏变量问题;(5)结论:总结全文内容并展望进一步研究该主题的可能发展方向。
1.3 目的本文旨在对计量经济学中常用公式进行系统的概述和解释,以帮助读者更好地理解这些公式的应用和限制条件。
通过深入了解这些公式,读者可以更准确地分析经济数据、构建经济模型,并能够对实际问题进行预测和政策制定。
此外,本文还将对计量经济学常用公式的重要性进行总结并展望未来研究的方向,以期为相关领域的研究提供一定参考。
2. 常用公式概述:2.1 什么是计量经济学常用公式计量经济学常用公式是在计量经济学领域内被广泛使用的数学表达式,用于描述和分析经济现象中的关系和变动。
这些公式基于统计理论和经济学原理,通过对数据进行建模和分析,帮助研究者从观察到的现象中提取经济规律和洞察。
计量经济学常用公式通常涉及到回归模型、工具变量法、时间序列模型等。
2.2 公式的重要性和应用领域计量经济学常用公式在实证经济学研究中具有重要意义。
首先,通过建立数学模型,并运用相应的计量经验方法,可以从大规模的现实数据中揭示出变量之间相互影响的本质规律。
其次,这些公式可以作为检验理论假设合理性和预测现象发展趋势的有效工具。
最后,在政策评估与决策制定过程中,利用这些公式可以为决策者提供参考依据。
计量经济学公式概念

计量经济学概念公式第1章一、数据类型:截面、时间序列、面板1. 横截面数据(cross-sectional data set)定义:对给定的某个时间点的个人、家庭、企业、城市、洲、国家或者一系列其他单位采集的样本所构成的数据集。
常被用于劳动经济学、健康经济学和农村经济学中。
重要特征:数据假定是从总体中通过随机抽样而得到。
2. 时间序列数据(time series data)定义:在不同时间点上收集到的数据,这类数据反映了某一事物、现象等随时间的变化状态或程度。
如我国国内生产总值从1949到2015的变化就是时间序列数据。
3. 面板或纵列数据(panel data)定义:由数据集中每个横截面单位的一个时间序列组成与混合横截面数据区别:面板数据的同一横截面数据单位都被跟踪了一段特定的时期。
面板数据前后年份的样本是相同的,具有可比性。
但是混合横截面数据前后年份的样本很可能大部分不相同,不具有可比性。
面板数据的优点:对同一单位的多次观测,使我们能控制观测单位的某些观测不到的特征使我们能研究决策行为或结果中滞后的重要性。
四、用数据度量因果效应,其他条件不变的概念1. 因果效应经济学家的目标就是要推定一个变量对另一个变量具有因果关系我们希望去解释:什么导致一些事情发生?是这个因素还是那个因素?假设在现实世界中,X(自变量,一个可能的原因)确实是Y(因变量,被解释的变量),那我们就能预见数据分析支持以下假设:如果X的数值增加,Y的数值也增加。
但由于存在误差或数据不足,统计检验可能出错或被错误地解释。
2. 其他条件不变(ceteris paribus)意味着“其他(相关)因素保持不变”。
在因果关系中,其他条件不变是具有重要作用的。
多元回归中,所得到的“其他因素不变的效应”,并非是通过在实际抽样中,固定其他因素不变。
多元回归分析的优势,在于它使我们能在非实验环境中去做自然科学家在受控实验中所能做的事情:保持其它因素不变。
计量经济学主要公式
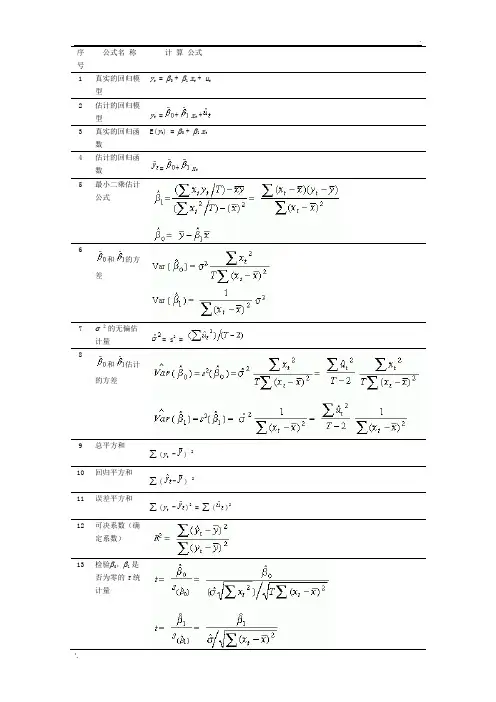
序公式名称计算公式号y t = β0 + β1 x t + u t1真实的回归模型2估计的回归模型y t =+x t +3真实的回归函E(y t) = β0 + β1 x t数4估计的回归函数=+x t5最小二乘估计公式6和的方差7σ2的无偏估计量= s2 =8和估计的方差9总平方和∑(y t -) 210回归平方和∑(-) 211误差平方和∑(y t -)2 = ∑()2 12可决系数(确定系数)13检验β0,β1 是否为零的t统计量14β1的置信区间-tα(T-2) ≤β1≤+tα(T-2)15单个y T+1的点预测=+x T+116E(y T+1)的区间预测17单个y T+1的区间预测18样本相关系数表3.4 多元线性回归模型的主要计算公式序号公式名称计算公式1 真实的回归模型Y= X β+ u2 估计的回归模型Y = X+3 真实的回归函数E(Y) = X β4 估计的回归函数= X5 最小二乘估计公式= (X 'X)-1X 'Y6 回归系数的方差Var() = σ2(X 'X)-17 σ2的无偏估计量= s2 ='/ (T - k)8 回归系数估计的方差() =(X 'X)-19 回归平方和SSR = = '- T10 总平方和SST = Y 'Y - T11 残差平方和SSE = '12 可决系数13 调整的可决系数14 F统计量15 t统计量16 点预测公式C = (1 x T+1 1 x T+1 2… x T+1 k-1 )= C = 0 +1 x T+1 1 + … + k-1 x T+1 k-117 E(y T+1) 的置信区间预测C±tα/2 (1, T-k)s18 单个y T+1的置信区间预测C±tα/2 (T-k)s19 预测误差e t = - y t, t= 1, 2, …, T20 相对误差PE = , t= 1, 2, …, T21 误差均方根22 绝对误差平均23 相对误差绝对值平均24 Theil系数25 偏相关系数是控制zt不变条件下的x t, y t的简单相关系数。
期末:计量经济学公式

序号 公式名 称 计 算 公式1 真实的回归模型 y t = β0 + β1 x t + u t2 估计的回归模型 y t =+x t +3 真实的回归函数 E(y t ) = β0 + β1 x t4 估计的回归函数 =+x t5最小二乘估计公式()()()∑∑∑∑∑∑--=---==-=2222221X n X Y X n Y X X X Y Y X X x y x b X b Y b ii i iiiii i6和的方差7 σ 2 的无偏估计量= s 2=8和估计的方差9总平方和TSS∑ (y t -) 210 回归平方和RSS ∑ (-) 211 误差平方和ESS ∑ (y t -)2 = ∑ ()212 可决系数(确定系数)=RSS/TSS13 检验β0,β1 是否为零的t 统计量14 β1的置信区间-t α (T -2) ≤β1 ≤+t α (T -2)15单个y T+1的点预测=+x T+116E(yT+1)的区间预测17单个yT+1的区间预测18样本相关系数表3.4 多元线性回归模型的主要计算公式+= X= (X 'X)-1X 'YVar(= s2 ='/ (T - k)() =(X 'X)-1= '= '= +… +C s==是控制z t不变条件下的x t, y t的简单相关系数。
是y t与的简单相关系数。
其中是y t对x t1,x t2,…x tk–12:随机误差项的性质(1)误差项代表了未纳入模型变量的影响;(2)即使模型中包括了决定数学分数的所有变量,其内在随机性也不可避免,这是做任何努力都无法解释的;(3)u代表了度量误差;(4)“奥卡姆剃刀原则”,即描述应该尽可能简单,只要不遗漏重要的信息。
3:解释回归结果的步骤(1)看整个模型的显著性,看F统计量的值;(2)看单个参数的显著性;(3)解释斜率的经济含义;(4)解释R²。
计量经济学主要公式一览表
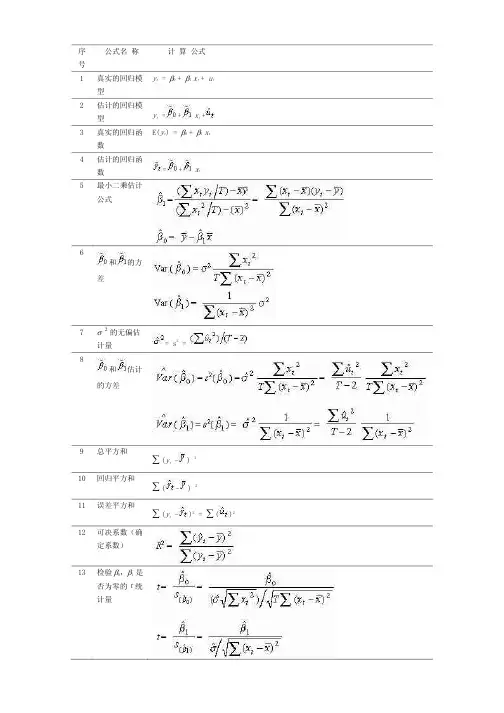
数系关相复 与 ty 是 的 1–ktx,…,2tx,1tx 与 ty 数系关相偏
x…,2tx,1tx 对 ty 是
中其。数系关相单简的
62 52
。数系关相单简的 ty ,tx 的下件条变不 tz 制控是
数系 liehT
42
均平值对绝差误对相
32
均平差误对绝
22
根方均差误
12 02 91 81 71
+
X = Y
u + � X = Y
式 公 算 计
式公算计要主的型模归回性线元多 4.3 表
数系关相本样
81
测预间 区的 1+Ty 个单 71
测预 间区的)1+Ty(E
1+T
61
x
+
=
测预 点的 1+Ty 个单 51
)2-T(
�t
+
� 1�� )2-T( �t
间区信置的 1�
41
合拟的归回
1– kt
1
+
0
C =
式公测预点
61
)
1 -k 1+T
x …
2 1 +TFra bibliotekx1 1+T
x 1( = C
量计统 t
51
量计统 F
41
t
x 1� + 0� = )ty(E
+ tx + = ty
t
u + tx 1� + 0� = ty
式公 算 计
称 名式公
序
数系决可的整调
31
数系决可 ' = ESS 和方平差残 和方平总 = RSS = )
(完整word版)计量经济学主要公式
序公式名称计算公式号y t = β0 + β1 x t + u t1真实的回归模型2估计的回归模型y t =+x t +E(y t) = β0 + β1 x t3真实的回归函数4估计的回归函数=+x t5最小二乘估计公式6和的方差7σ2的无偏估计量= s2 =8和估计的方差9总平方和∑(y t -) 210回归平方和∑(-) 211误差平方和∑(y t -)2 = ∑()212可决系数(确定系数)13检验β0,β1 是否为零的t统计量14β1的置信区间-tα(T-2) ≤β1≤+tα(T-2)15单个y T+1的点预测=+x T+116E(yT+1)的区间预测17单个yT+1的区间预测18样本相关系数表3.4 多元线性回归模型的主要计算公式+= X= (X 'X)-1X 'YVar(= s2 ='/ (T - k)() =(X 'X)-1= '= '= +… +C s==是控制z t不变条件下的x t, y t的简单相关系数。
是y t与的简单相关系数。
其中是y t对x t1,x t2,…x tk–12:随机误差项的性质(1)误差项代表了未纳入模型变量的影响;(2)即使模型中包括了决定数学分数的所有变量,其内在随机性也不可避免,这是做任何努力都无法解释的;(3)u代表了度量误差;(4)“奥卡姆剃刀原则”,即描述应该尽可能简单,只要不遗漏重要的信息。
3:解释回归结果的步骤(1)看整个模型的显著性,看F统计量的值;(2)看单个参数的显著性;(3)解释斜率的经济含义;(4)解释R²。
4:古典线性回归模型的基本假定(同多元线性回归模型的基本假定相同)(1)所有自变量是确定性变量; (2)(3)自变量之间不存在完全多重共线性。
12:样本回归方程,i e 为残差项,i i i e X b b Y ++=21总体回归方程,i u 为随机误差项i i i u X B B Y ++=215:样本回归函数:随机样本回归函数:总体回归函数:随机总体回归方程:观察值可表示为: 6:普通最小二乘法就是要选择参数1b 、2b ,使得参差平方和最小。
计量经济学主要公式
9 总平方和' (P t-〕)2回归平方10 和1 误差平方'(P tJ)2「(Q21 和1 可决系数S2 (确定系数)1检验9, 肓―3 J是否为零的t统计量1 M的置信n ;* * ;*⑴t :(T-2W 一+ ⑴t :.(T-2)4 区间1单个P T+1 l 二=二 + £ i G T+1 5 的点预测1E(P T+1)的6 区间预测1 单个P T+1「+宀如…f左‘ 丫応-壬)27 的区间预测1样本相关8 系数表3.4多元线性回归模型的主要计算公式2 :随机误差项的性质(1)误差项代表了未纳入模型变量的影响;(2 )即使模型中包括了决定数学分数的所有变量,其内在随机性也不可避免,这是做任何努力都无法解释的;(3)u代表了度量误差;(4)“奥卡姆剃刀原则”,即描述应该尽可能简单,只要不遗漏重要的信息。
3 :解释回归结果的步骤(1)看整个模型的显著性,看F统计量的值;(2 )看单个参数的显著性;(3)解释斜率的经济含义;(4)解释R2。
4 :古典线性回归模型的基本假定(同多元线性回归模型的基本假定相同)(1)所有自变量是确定性变量;(2)(3)自变量之间不存在完全多重共线性。
12 :样本回归方程,e为残差项,Y -b1 b2X i e总体回归方程,U i为随机误差项ESS/k-1 RSS/n — kY = B 1B 2X iuE(Y| X i)= B i+ B 2X i总体回归函数:Y = B i + B 2X i + U i随机总体回归方程: 观察值可表示为:d:j 普通最小二乘法就是要选择参数XQ i、u i,使得参差平方和最小。
TSS:总离差平方和ESS:回归平方和 RSS:残差平方和 TSS^ESS RSS(1),ESS RSSTSS TSS(2)R2_ ESS TSS(3) 牛:FE 检Sbf方差来来源Sd.平方和自由度d.f. MSS 竺◎ '力乂玄 b/ y t xG 2 d f---- =—2 〜F(2, n_3) 来自回归 、ESS n —3)k —1 ESS/k -1来自残差判定系RSS R2之间的重要关系RSS/ n-k 总离差 T SSn -1F = R (k -1)(1 _R 2) (n_k)当R2 = 0, F = 0,当R2= 1 , F 值为无穷大 10 :校正的判定系数R222n -1 R =1 - 1 - Rn 「k11 :普通最小二乘估计量的一些重要性质:样本回归函数:Y 二 b 2X ie i5:b i b 2X i随机样本回归函数: b 2 7: Z xy i 送(X i —X jY —Y ) 送 X i Y — nXYY =b i b2X o =送e / n = o '、eXi =0:不同函数形式的总结。
《计量经济学》期末重点知识归纳整理
计量经济学期末重点知识归纳1.普通最小二乘法:已知一组样本观测值{}n i Y X i i ,2,1:),(⋯=,普通最小二乘法要求样本回归函数尽可以好地拟合这组值,即样本回归线上的点∧i Y 与真实观测点Yt 的“总体误差”尽可能地小。
普通最小二乘法给出的判断标准是:被解释变量的估计值与实际观测值之差的平方和最小。
2.广义最小二乘法GLS :加权最小二乘法具有比普通最小二乘法更普遍的意义,或者说普通最小二乘法只是加权最小二乘法中权恒取1时的一种特殊情况。
从此意义看,加权最小二乘法也称为广义最小二乘法。
3.加权最小二乘法WLS :加权最小二乘法是对原模型加权,使之变成一个新的不存在异方差性的模型,然后采用普通最小二乘法估计其参数。
4.工具变量法IV :工具变量法是克服解释变量与随机干扰项相关影响的一种参数估计方法。
5.两阶段最小二乘法2SLS, Two Stage Least Squares :两阶段最小二乘法是一种既适用于恰好识别的结构方程,以适用于过度识别的结构方程的单方程估计方法。
6.间接最小二乘法ILS :间接最小二乘法是先对关于内生解释变量的简化式方程采用普通小最二乘法估计简化式参数,得到简化式参数估计量,然后过通参数关系体系,计算得到结构式参数的估计量的一种方法。
7.异方差性Heteroskedasticity :对于不同的样本点,随机干扰项的方差不再是常数,而是互不相同,则认为出现了异方差性。
8.序列相关性Serial Correlation :多元线性回归模型的基本假设之一是模型的随机干扰项相互独立或不相关。
如果模型的随机干扰项违背了相互独立的基本假设,称为存在序列相关性。
9.多重共线性Multicollinearity :对于模型i k i i X X X Y μββββ++⋯+++=i k 22110i ,其基本假设之一是解释变量X 1,X 2,…,Xk 是相互独立的。
如果某两个或多个解释变量之间出现了相关性,则称为存在多重共线性。
计量经济学r2公式
计量经济学r2公式
(2)
计量经济学r2 公式是由经济学家研发出来的一种用于确定变量之间存在关系的重要工具,它主要用来评估非实验性研究变量之间的潜在影响,这对从理论上获得正确的结论和决策结果非常重要。
计量经济学中的r2,也称作决定系数,通常用来衡量一变量能够量度另一变量的能力。
在r2中,r表示相关系数,即变量之间的关系强度;2表示平方,说明平方预测变量的能力,是一种估计变量的可靠性的指标。
计量经济学r2公式被广泛应用于高校和高等教育领域,其枢纽在于对变量间的关系进行确定的准确性和可靠性。
高校一般使用r2处理数据和从中得出结论,以确定某个学术课题的有效性,比如可以使用r2分析某种教学方法对学生成绩的影响,使用r2可以得出正确的结论。
此外,由于r2能够清楚地展示变量之间的关系,高校也可以拿它来分析学生的正常表现和不良表现的相关因素,从而有针对性地采取措施,改善学生学习情况。
另外,高校也可以针对学生分析其就业情况,并通过计量经济学r2公式客观地展示学生在高等教育就业方面的使用效果,提出更有效的改进措施,为学生创造更多更有价值的就业机会。
总而言之,计量经济学r2公式在高校和高等教育领域中极为重要,它既可以用于研究学术课题,又能用于分析学生在就业方面的情况,同时还可以提高学校的运营效率,帮助学校有效解决各种问题。