
债券现值估价模型
【 例4-2】某公司拟发行债券融资,债券面值为2 000元,息票 率为12%,期限为20年,每年付息一次,到期偿还本金。债券 契约规定,5年后公司可以2 240元价格赎回。目前同类债券的 利率为10%,分别计算债券被赎回和没有被赎回的价值。
如果债券被赎回,债券价值计算如下:
Pb=2 000×12%×(P/A,10%,5)+2 240×(P/F,10%,5) =240×3.7908+2 240×0.6209 =2 300.6(元)
解析
Pb
1003.73%3 100 1.053
96.05元
P=F(P/F, r, n)=(100×3.73%×3+100) ×(P/F,5%,3) =111.19×0.8638=96.05
上述计算表明,由于该国债提供的息票率3.73%小于市场收 益率5%,使得其价值96.05元小于其面值100元。
【 例】某公司准备购买债券,该债券票面面值为100 元,每年计息一次,票面利率为8%,期限为3年,分期 付息到期一次还本 。已知具有相同风险的其他有价证 券的利息为10%。要求计算该债券的价值。
债券的构成要素 票面利率
到期日
一、债券现值估价模型
(一)债券估价基本模型
▲ 债券内在价值等于其预期现金流量的现值。
Pb
n t 1
CFt 1 rb
t
每期利息 (I1,I2,……In )
到期本金(F)
Pbቤተ መጻሕፍቲ ባይዱ
I1
1 rb
I2
1 rb
2
In
1 rb
n
F
1 rb n
若:I1= I2= I3= =In-1=In
Pb I P / A, rb , n F P / F, rb , n
【 例4-1】 2010年3月1日我国发行的3年期凭证式国债,面值100
元,票面年利率3.73%。本期国债从购买之日开始计息,到期一 次还本付息,不计复利,逾期兑付不加计利息。假设某投资者 决定购买,那么在市场平均收益率为5%的情况下, 根据公式 (4.2),债券的现值或内在价值计算如下:
证券价值评估
让我们实现自己的财富梦想!
价值投资,简而言之,就是在一家公司股票的市 场价格相对于其内在价值有较大折扣时买入。
“价值投资并不能充分保证我们投资盈利,因为 我们不仅要在合理的价格上买入,而且我们买入 的公司的未来业绩还要与我们的估计相符。” ----巴菲特
巴菲特价值投资三原则:
0
1
2
3
V
8
8
8+100
V
3 t 1
8 (1 10%)t
100 (1 10%)3
8 2.487 100 0.751 9( 5 元)
【 例】 ASS公司5年前发行一种面值为1 000元的25 年期债券,息票率为11%,同类债券目前的收益率为 8%(折现率-市场利率)。
假设每年付息一次,计算ASS公司债券的价值。
解析
ASS公司债券价值:
Pb
20 t 1
110 (1 8%)t
1 000 (1 8%)20
1 294 .54(元)
(二)可赎回债券估价
如果债券契约中载明允许发行公司在到期日前 将债券从持有者手中赎回的条款,则当市场利率下 降时,公司会发行利率较低的新债券,并以所筹措 的资金赎回高利率的旧债券。在这种情况下,可赎 回债券持有者的现金流量包括两部分: (1)赎回前正常的利息收入 (2)赎回价格(面值+赎回溢价)。
内在价值、安全边际和市场波动
什么是证券的内在价值?如何确定其内在价值? 证券估价正确与否对证券持有者的投资决策和证 券发行者的融资决策都具有重要影响。
内在价值在理论上的定义就是一家企业在其余下 的寿命中可以产生的现金的折现值。
学习目标
掌握债券价值评估的方法 掌握普通股价值评估的方法 熟悉股权自由现金流量、公司自由
如果债券没有被赎回,持有债券至到期日时债券的价值为:
Pb= 2 000×12%×(P/A,10%,20)+2 000×(P/F,10%,20) =240×8.5136+2 000×0.1486 =2 340.46(元)
在上述计算结果中,2 300.6元表示如果债券被赎回,该 公司承诺的现金流量的现值;2340.46元表示如果债券不被 赎回,该公司承诺的现金流量的现值。这两者之间的差额表 示如果债券被赎回该公司将节约的数额。
如果5年后利率下跌,债券被赎回的可能性很大,因此 与投资者相关的最可能价格是2 300.6元。
现金流量的确定方法 掌握价格收益乘数估价方法
知识点
一、债券现值估价模型 二、债券收益率估价模型 三、股利折现模型 四、股票收益率与股利增长率 五、自由现金流量模型 六、价格乘数法
一、债券现值估价模型
债券是由公司、金融机构或政府发行 的,承诺按约定的日期承担还本付息 义务的一种债务性证券。 票面价值
dcf估值模型
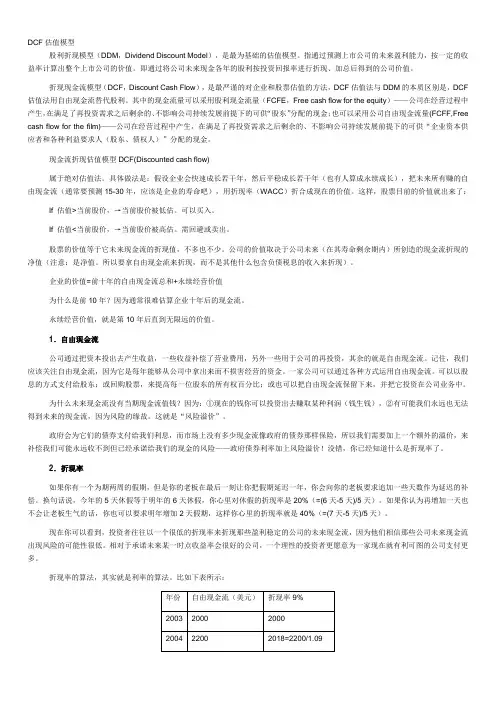
DCF估值模型股利折现模型(DDM,Dividend Discount Model),是最为基础的估值模型。
指通过预测上市公司的未来盈利能力,按一定的收益率计算出整个上市公司的价值。
即通过将公司未来现金各年的股利按投资回报率进行折现、加总后得到的公司价值。
折现现金流模型(DCF,Discount Cash Flow),是最严谨的对企业和股票估值的方法,DCF估值法与DDM的本质区别是,DCF 估值法用自由现金流替代股利。
其中的现金流量可以采用股利现金流量(FCFE,Free cash flow for the equity)——公司在经营过程中产生,在满足了再投资需求之后剩余的、不影响公司持续发展前提下的可供“股东”分配的现金;也可以采用公司自由现金流量(FCFF,Free cash flow for the film)——公司在经营过程中产生,在满足了再投资需求之后剩余的、不影响公司持续发展前提下的可供“企业资本供应者和各种利益要求人(股东、债权人)”分配的现金。
现金流折现估值模型DCF(Discounted cash flow)属于绝对估值法。
具体做法是:假设企业会快速成长若干年,然后平稳成长若干年(也有人算成永续成长),把未来所有赚的自由现金流(通常要预测15-30年,应该是企业的寿命吧),用折现率(WACC)折合成现在的价值。
这样,股票目前的价值就出来了:If 估值>当前股价,→当前股价被低估。
可以买入。
If 估值<当前股价,→当前股价被高估。
需回避或卖出。
股票的价值等于它未来现金流的折现值,不多也不少。
公司的价值取决于公司未来(在其寿命剩余期内)所创造的现金流折现的净值(注意:是净值。
所以要拿自由现金流来折现,而不是其他什么包含负债税息的收入来折现)。
企业的价值=前十年的自由现金流总和+永续经营价值为什么是前10年?因为通常很难估算企业十年后的现金流。
永续经营价值,就是第10年后直到无限远的价值。
债券和股票估价的基本模型
债券和股票估价的基本模型
债券和股票的估价的基本模型主要包括以下几种:
1、债券估价的基本模型:
●平息债券模型:包含平价、折价和溢价。
其基本形式为:PV=I×(P/A,
i,n)+M×(P/F,i,n)。
其中,PV代表债券的价值,I代表票面利息,M代表到期的本金(债券面值),i代表折现率,n代表债券期数。
●纯贴现债券模型:折现发行模型为V=M×(P/F,i,n)。
一次还本
付息,单利计息模型为V=(M+M×i×n)×(P/F,i,n)。
●永久债券模型:永久债券的价值计算公式为PV=利息额/必要报酬
率。
●流通债券模型:先计算未来的现金流量折现到整数计息期,再折
现到估价时点。
2、股票估价的基本模型:
●固定增长股票模型:股利增长率固定不变,未来股利D1、D2、…、
Dn是呈等比关系。
●多阶段增长模型:假设股票未来股利的增长是变动的,通常采用
两阶段增长模型或多阶段增长模型。
请注意,以上模型的具体应用可能会因实际情况而有所不同。
在评估债券和股票的价值时,还需要考虑其他因素,如市场风险、公司的财务状况等。
第五章__债券定价及

等式两边同乘以(1+i): S(1+i)=A(1+i)+A(1+i)^2+…+A(1+i)^n …… (2)
上式两边相减可得:
S(1+i)-S=A(1+i)^n-A
S=A[(1+i)^n-1]/i
式中[(1+i)^n-1]/i为普通年金、利率为i,经过n期的年金 终值记作(S/A,i,n),可查普通年金终值系数表.
货币的时间价值
就是指当前所持有的一定量货币比未来获得的等 量货币具有更高的价值。
从经济学的角度而言,现在的一单位货币与未来 的一单位货币的购买力之所以不同,是因为要节 省现在的一单位货币不消费而改在未来消费,则 在未来消费时必须有大于一单位的货币可供消费, 作为弥补延迟消费的贴水。
货币的时间价值主要有两种表现形式:终值和现 值。
货币时间价值产生的原因
1、货币时间价值是资源稀缺性的体现
货币是商品的价值体现,现在的货币用于支配现在的商品,将来的货币用 于支配将来的商品,所以现在货币的价值自然高于未来货币的价值。
市场利息率是对平均经济增长和社会资源稀缺性的反映,也是衡量货币时 间价值的标准。
2、货币时间价值是信用货币制度下,流通中货币的固有特征
第五章 债券定价与风险分析
第一节 债券的收益率
债券的收益率 是债券收益与投入本金的比率。
根据不同的目的,一般有五种衡量债券的 收益率的计算方法: 一、名义收益率 二、现期收益率 三、到期收益率 四、赎回收益率 五、已实现收益率
证券价值评估
D0是指t=0期的股利
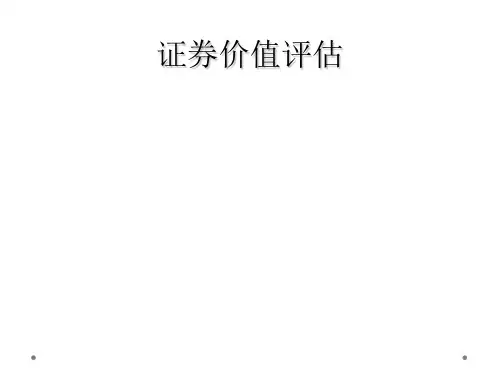
P0
D0(1 g) re g
D1 re g
※ 每股股票的预期股利越高,股票价值越大;
※ 每股股票的必要收益率越小,股票价值越大;
※ 每股股票的股利增长率越大,股票价值越大。
【例】假设一个投资者正考虑购置X公司的股票,预期1年后公司支付的股 利为3元/股,该股利预计在可预见的将来以每年8%的比例增长,投资者基 于对该公司风险的评估,要求最低获得12%的投资收益率,据此计算该公司 的股票价格。
解析:
X公司股票价格为: P0 12%38%75(元)
2.非固定增长股
根据公司将来的增长情况,非固定增长股可分为两阶段模型或三阶 段模型。现以两分阶段模型加以说明。两阶段模型将增长分为两个阶段: 股利高速增长阶段和随后的稳定增长阶段。在这种情况下,公司价值由 两部分构成:即高速增长阶段(n)股利现值和固定增长阶段股票价值的现 值。其计算公式为:
〔元〕 假如债券没有赎回条款,持有债券至到期日时债券的价值为:
Pb=2 000×12%×〔P/A,10%,20〕 +2 000×〔P/F,10%,20〕
〔元〕
一、现值估价模型
在上述计算结果中,元表示假如债券被赎回,该公司承诺的现 金流量的现值;元表示假如债券不被赎回,该公司承诺的现金流量 的现值。这两者之间的差额表示假如债券被赎回该公司将节约的数 额。假如5年后利率下跌,债券被赎回的可能性很大,因此与投资 者相关的最可能价格是元。
一、现值估价模型
〔二〕可赎回债券估价 假如债券契约中载明有允许发行公司在到期日前将债券 从持有者手中赎回的条款,则当市场利率下降时,公司会 发行利率较低的新债券,并以所筹措的资金赎回高利率的 旧债券。在这种情况下,可赎回债券持有者的现金流量包 括两部分: 〔1〕赎回前正常的利息收入 〔2〕赎回价格〔面值+赎回溢价〕。
第七章+利率和债券估价
每半年付息一次的到期收益率
假设一种债券的票面利息为 假设一种债券的票面利息为10% ,每半年 付息一次,该债券的面值为1000美元, 20 美元, 付息一次,该债券的面值为 美元 年到期,它的售价为1197.93美元。 美元。 年到期,它的售价为 美元
– 该债券的到期收益率会超过 该债券的到期收益率会超过10%吗? 吗 – 每半年计息一次,该债券的票面利息是多少? 每半年计息一次,该债券的票面利息是多少? – 该债券总共分为多少期? 该债券总共分为多少期? – N = 40; PV = -1197.93; PMT = 50; FV = 1000; I/Y = 4% (这是到期收益率吗?) 这是到期收益率吗? 这是到期收益率吗 – YTM = 4%*2 = 8%
二、债券估价模型
问题:对于某种资产,你如何判断投资的 问题:对于某种资产, 合理性?对于债券呢? 合理性?对于债券呢? 1、估价模型 资产价值(或理论价格) 资产价值(或理论价格) =资产带来的未来现金流的贴现值 债券价值 =票面利息的现值 + 面值的现值
1 1 (1 + r) t 债券价值 = C r F + (1 + r) t
分期付息债估价
A A A A+ M V= + + + ... 1 2 3 n (1 + i ) (1 + i ) (1 + i ) (1 + i )
A为每期利息=票面利率╳票面值M 为每期利息=票面利率╳票面值M i为利率或贴现率 问题:到期一次还本付息债券价值如何 问题: 组成?零息债券呢? 组成?零息债券呢? M nA + M V = V = n n (1 + i ) (1 + i )
第8章 债券价值分析

投资学第8章
35
利率的期限结构( 一、利率的期限结构(term to structure) )
不同期限债券其到期收益率是不同的, 不同期限债券其到期收益率是不同的,它们之间是什么关 为什么呈现这种关系呢? 系?为什么呈现这种关系呢? (一)利率期限结构含义:仅在期限长短方面存在差异的 利率期限结构含义: 含义 债券的到期收益率 到期期限之间的关系 到期收益率与 债券的到期收益率与到期期限之间的关系 一般以国债为研究对象
债券的价值=利息的现值+ 债券的价值=利息的现值+本金的现值
投资学第8章
4
(一)附息债券定价公式
Cn + F C1 C2 V0 = + + , ..., + n (1 + i1 ) (1 + i1 )(1 + i2 ) ∏ (1 + i j )
j =1
其 中 , V 0为 债 券 的 现 值 (内 在 价 值 ) C t为 第 t期 债 券 的 利 息 it 为 t 期 的 市 场 利 率 (短 期 利 率 ) F 为 债 券 的 面 值 ( Face value )
P0 = ∑
t =1
n
C
(1 + y )
t
+
F
(1 部 按既定价格投资债券的内部 报酬率即到期收益率
投资学第8章 16
某附息债券票面金额为1000 1000元 票面利率为6% 6%, 例:某附息债券票面金额为1000元,票面利率为6%, 期限为3 该债券的现行市场价格为900 900元 期限为3年。该债券的现行市场价格为900元,投 资者认为它的必要收益率为9% 9%, 资者认为它的必要收益率为9%,该债券是否值得 以当前价格投资? 以当前价格投资? 方法一:计算债券内在价值、比较内在价值与市场 方法一:计算债券内在价值、 价格
课件:第七章 债券价格评估
(六)预期收益率E(HPR)
• 在分析债券投资时,投资者必须考虑每一 种债券的预期收益率。如果债券存在违约 风险,并且不是持有至偿还期,收益水平 将随着不同的持有期而发生变化,因此, 需要对其进行细致的分析。
• 例: 对有履约风险公司债券的E(HPR)的计算
债券特点与市场状况 面值 利率(一年支付) 成熟期 债券等级 市场价格 直接收益率
三、债券收益率分析
• 直接收益率 • 到期收益率(YTM) • 准到期收益率 • 可回购债券到期收益率 • 持有期收益率(HPR) • 预期收益率
(一)直接收益率
• 直接收益率是只考虑当期利息收入的收益率又称 当期收益率。
• 是投资者当时投资所获得的收益(年利息)与其 投资支出(市场价格)的比率。
800 750 110 0.2133 750
总结:
• 市场价格、到期收益率与债券面值、票面 利率之间的关系
– 债券价格=债券面值到期收益率=票面利率 – 债券价格<债券面值到期收益率>票面利率 – 债券价格>债券面值到期收益率<票面利率
四、债券的定价原理 (债券的性质)
第六章 债券价格评估与风险管理
• 影响债券定价的因素 • 债券内在价值评估模型(债券估价) • 债券收益率分析 • 债券定价原理 • 债券投资风险分析 • 即期利率与远期利率 • 利率的期限结构 • 债券投资风险管理策略 • 思考题
• 例:一个债券,现价为900元,面值为 1000元,三年到期,息率为6%。得到
• 或改写为:
V
C 2
1
1
1 i / 22n
i/2
M
1 i / 22n
• 以上面为例一年支付两次利息,债券价值为:
股票和债券的定价模型36页PPT
金融市场学 Financial Markets
第十二章:股票与债券的定价
折现率(k):
✓是经过风险调整后的收益率, 可把预期收益率作为折现率, 而预期收益率可从SML求得。
即: K= E(Ri ) R f [E(Rm ) R f ] • i
金融市场学 Financial Markets
一般的说,债券价格变动有以下规律:
定理1:债券的价格与市场利率成反方向变化。
定理2:一般情况下,给定市场利率的波动幅度,偿还期越长,债券价 格波动的幅度越大。但价格变动的相对幅度随期限的延长而缩小。
定理3:在市场利率波动幅度给定的条件下,票面利率较低的债券价格 波动幅度较大。
定理4:对同一债券,市场利率下降一定幅度而引起的债券价格上升幅 度要高于由于市场利率上升同一幅度而引起的债券价格下跌幅度。
i为票面利率,k为市场利率或相应的收益率,
n为
付息年数。
金融市场学 Financial Markets
第十二章:股票与债券的定价
二、贴现债券的估价模型
➢ 贴现债券,又称零息票债券,面值是投资者未来惟一的 现金流。
P
M (1 k)n
➢例2:假定某种贴现债券的面值为$100万,期限为20年,
利率为10%,那么它的内在价值为:
金融市场学 Financial Markets
第十二章:股票与债券的定价
➢解: V D0 (1 g) 1.8(1 0.05) 31.50(美元)
k g 0.11 0.05
金融市场学 Financial Markets
第十二章:股票与债券的定价
三、变动型普通股评价模型
➢假设股利增长率在一定时期内维持在一个异
债券的定价分析
固定收益证券分析
➢
对利率可能随时间而变化的情况加以分析和说明
的模型,被称为利率模型(Interest Rate Model)。
➢
通过假定短期利率与利率波动性之间的关系,如
假定利率和利率的波动符合正态分布,从而构造出某
一时间段后,利率的变化分布,如利率树(Interest
40
4、远期利率对二叉树的修正:无套利分析 对理论推测进行修正的基本思路,是引入无套利分析法
39
这种估计远期利率分布的方法使用很少,主要原因是这 一方法所假定的未来利率分布呈上涨和下跌概率不变的二项 分布,缺乏根据市场变化对所推导利率进行修正或调整,从 而可能使理论与实际的市场情况存在较大误差的可能。
对于大多数较为成熟的金融市场,都有利率期限结构等 市场对远期市场的预期,完全可以作为推算远期利率的修正 基础。
11
Vasicek模型在利率期限结构模型中,形式相对较为简 单,也比较容易使用。
但这一模型无法避免负利率问题,因为Vasicek模型假 定利率变化呈正态分布;而且假定了所有的债券之间都是完 全正相关的。
这一模型另一个不足之处是,无法用该模型直接推导出 实际的期限结构曲线。在对以债券为基础的欧式期权定价时 ,这一模型还是有用的。
d ln rt ( a ln rt )dt tdzt
其中:
当a 0, t不变时,为Salomom模型; 当a 0, t可变时,为Black Derman Toy模型
6
2、Rendleman和Bartter模型 Rendleman和Bartter模型中,利率被假定为服
从几何布朗运动,具有常数期望增长率μ和常数波 动率σ,其风险中性过程可以表示为:
第2章第三节证券估价债券、股票估价
第一步:计算非正常增长期的股利现值 V 1 = 2(1+20%) /(1+15%) +2(1+20%) 2 /(1+15%) 2 +2(1+20%) 3/(1+15%)3
第二步:计算第三年年底的股票内在价值 V 2 = 2(1+20%)3(1+12%) /(15%12%)(1+15%)3
第三步:计算股票目前的内在价值
1000=1000 ×8%× PVIFA I,5 + 1000× PVIF I,5
试误法求得i=8%,即平价发行或购买的每年付息一
次的债券,其到期收益率等于票面利率。
若买价或发行价格是1105元,
1150=1000 ×8%× PVIFA I,5 + 1000× PVIF
I,5
i=5.55%
即溢价发行或购买的债券,其到期收益率小于票面利
1. 长期持有股票,股利稳定不变的股票估价模 型。
Vd K
2.长期持有股票,股利固定增长的股票估价模型。
V d1 K g
3. 短期持有股票、未来准备出售的股票估价模型。
V
t
n
1
d (1
t k
)t
Vn (1 k)n
4、非固定成长股票(阶段性增长)
有一些股票(例如高科技企业)的价值会在短短 几年内飞速增长(甚至g>K),但接近成熟期时会减 慢其增长速度,即股票价值从超常增长率到正常增长 率(固定增长)之间有一个转变。这种非固定成长股 票价值的计算,可按下列步骤进行:
率.
练习
1 有一笔国债,5年期,平价发行,票面利率 12.22%,单利计息,到期一次还本付息,到期 收益率(复利按年计息)是多少?