
汉盛海装2019年经营成果报告
内部资料,妥善保管
第 页 共 1 页 汉盛海装2019年经营成果报告 一、实现利润分析 1、利润总额 2019年实现利润为317.81万元,与2018年的82.15万元相比成倍增长,增长2.87倍。实现利润主要来自于对外投资取得的收益和营业外收入。 2、营业利润 2019年营业利润为158.42万元,与2018年的46.91万元相比成倍增长,增长2.38倍。以下项目的变动使营业利润增加:营业收入增加522.16万元,投资收益增加151.92万元,营业税金及附加减少8.13万元,管理费用减少17.15万元,资产减值损失减少32.88万元,财务费用减少109.29万元,共计增加841.53万元;以下项目的变动使营业利润减少:营业成本增加556.74万元,销售费用增加111.48万元,共计减少668.22万元。增加项与减少项相抵,使营业利润增长173.3万元。 内部资料,妥善保管
第 页 共 1 页 3、投资收益 2019年投资收益为151.92万元。 4、营业外利润 2019年营业外利润为159.4万元,与2018年的35.24万元相比成倍增长,增长3.52倍。 5、经营业务的盈利能力 从营业收入和成本的变化情况来看,2019年的营业收入为7,673.88万
中国长城2019年经营成果报告
中国长城2019年经营成果报告
内部资料,妥善保管 第 1
页 共 9 页 中国长城2019年经营成果报告
一、实现利润分析
1、利润总额
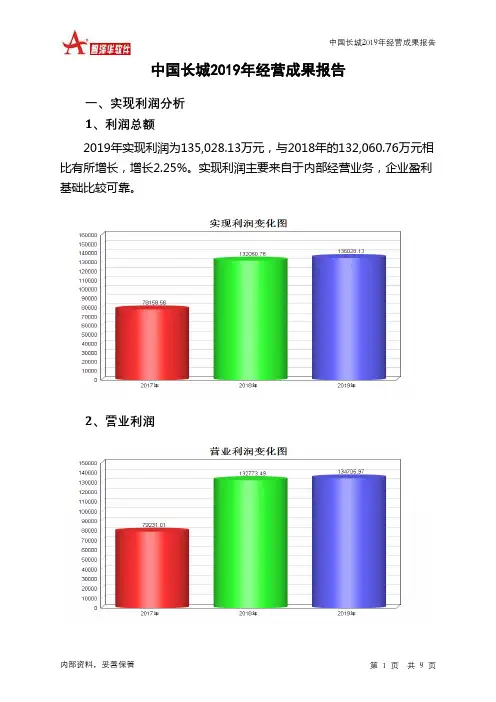
2019年实现利润为135,028.13万元,与2018年的132,060.76万元相
比有所增长,增长2.25%。实现利润主要来自于内部经营业务,企业盈利
基础比较可靠。
2、营业利润
中国长城2019年经营成果报告
内部资料,妥善保管 第 2 页 共 9 页 3、投资收益
2019年投资收益为882.7万元,与2018年的81,252.69万元相比有较
大幅度下降,下降98.91%。
4、营业外利润
2018年营业外利润亏损712.73万元,2019年扭亏为盈,盈利322.16
万元。
5、经营业务的盈利能力
从营业收入和成本的变化情况来看,2019年的营业收入为
1,084,378.46万元,比2018年的1,000,948.35万元增长8.34%,营业成本
为816,912.38万元,比2018年的781,468.54万元增加4.54%,营业收入和
营业成本同时增长,但营业收入增长幅度大于营业成本,表明企业经营业
务盈利能力提高。
实现利润增减变化表 项目名称 2019年 2018年 2017年
数值 增长率(%) 数值 增长率(%) 数值 增长率(%)
营业收入 1,084,378.4
6 8.34 1,000,948.3
5 5.29 950,683.88 0
实现利润 135,028.13 2.25 132,060.76 68.97 78,158.56 0 中国长城2019年经营成果报告
内部资料,妥善保管 第 3 页 共 9 页 营业利润 134,705.97 1.46 132,773.49 67.58 79,231.01 0
投资收益 882.7 -98.91 81,252.69 163.56 30,828.72 0
营业外利润 322.16 145.2 -712.73 33.54 -1,072.44 0
纳川股份:2019年度财务决算报告
2019年度财务决算报告
福建纳川管材科技股份有限公司 - 1 - 证券代码:300198 证券简称:纳川股份 公告编号:2020-044
福建纳川管材科技股份有限公司
2019年度财务决算报告
本公司及董事会全体成员保证信息披露内容的真实、准确和完整,没有虚假
记载、误导性陈述或重大遗漏。
一、年度财务决算审计情况
2019年度公司合并报表范围包括母公司福建纳川管材科技股份有限公司及
全资子公司天津纳川管材有限公司、武汉纳川管材有限公司、福建纳川管业科技
有限责任公司、江苏纳川管材有限公司、北京纳川管道设备有限公司、惠州广塑
管业有限公司、四川纳川管材有限公司、福建纳川贸易有限公司及其全资子公司
纳川(香港)国际投资有限公司、福建纳川基础设施建设有限公司、惠安纳川基
础设施投资有限公司、永春纳川基础设施投资有限公司和泉州市泉港纳川基础设
施投资有限公司、福建昊川贸易有限公司、泉州市川远房地产开发有限公司、长
泰县纳川基础设施投资有限公司、福建万润新能源科技有限公司及其福建万润全
资子公司福建万润新能源汽车工业有限公司、黄石市铁山区纳川水务有限公司、
福建金居建设有限公司;控股子公司上海耀华玻璃钢有限公司、上海纳川核能新
材料技术有限公司、福建川流新能源运营服务有限公司及其全资子公司厦门市绿
川汽车租赁有限公司、龙岩市永定区纳川水环境有限公司、连城县城发水环境发
展有限公司、武平县纳川水环境发展有限公司、厦门纳川恒洲投资管理有限公司、
龙岩市河洛水环境发展有限公司、泉州市泉港中建川投资有限公司、龙岩市永定
区纳川路桥投资有限公司、泉州市泉港绿川新能源汽车服务有限公司、大理剑湖
纳川环境科技有限公司、富源县纳川环境科技有限公司、泉州洛江纳川污水处理
有限公司。2019年度财务决算报表也已经华兴会计师事务所(特殊普通合伙)
审计验证,并于2020年4月27日出具了华兴所(2020)
审字E-013号标准无保
留意见的审计报告。
二、主要财务指标完成情况
海尔智家2019年财务分析详细报告
海尔智家
2019年财务分析详细报告
内部资料,妥善保管 第 1 页 共 38 页 海尔智家2019年财务分析详细报告
一、资产结构分析
1.资产构成基本情况
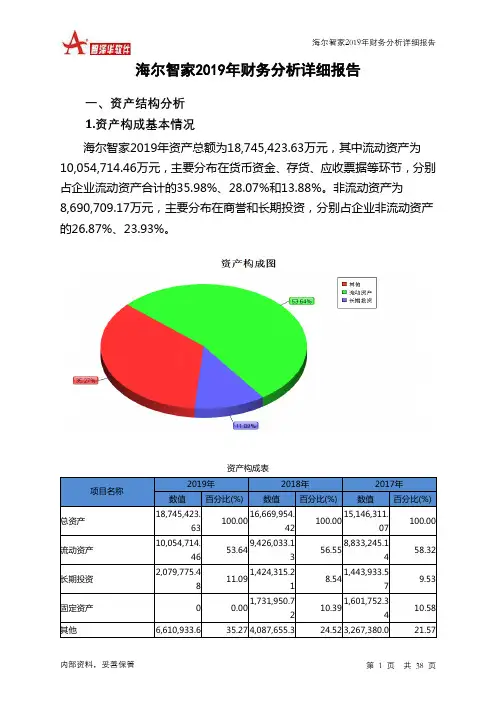
海尔智家2019年资产总额为18,745,423.63万元,其中流动资产为
10,054,714.46万元,主要分布在货币资金、存货、应收票据等环节,分别
占企业流动资产合计的35.98%、28.07%和13.88%。非流动资产为
8,690,709.17万元,主要分布在商誉和长期投资,分别占企业非流动资产
的26.87%、23.93%。
资产构成表 项目名称 2019年 2018年 2017年
数值 百分比(%) 数值 百分比(%) 数值 百分比(%)
总资产 18,745,423.
63 100.00 16,669,954.
42 100.00 15,146,311.
07 100.00
流动资产 10,054,714.
46 53.64 9,426,033.1
3 56.55 8,833,245.1
4 58.32
长期投资 2,079,775.4
8 11.09 1,424,315.2
1 8.54 1,443,933.5
7 9.53
固定资产 0 0.00 1,731,950.7
2 10.39 1,601,752.3
4 10.58
其他 6,610,933.635.27 4,087,655.324.52 3,267,380.021.57
海尔智家2019年财务分析详细报告
内部资料,妥善保管 第 2 页 共 38 页 9 6 2
2.流动资产构成特点
企业持有的货币性资产数额较大,约占流动资产的50.16%,表明企业
的支付能力和应变能力较强。但应当关注货币性资产的投向。
流动资产构成表 项目名称 2019年 2018年 2017年
数值 百分比(%) 数值 百分比(%) 数值 百分比(%)
流动资产 10,054,714.
46 100.00 9,426,033.1
ST康美2019年度财务分析报告

原点参数报告
1 ST康美[600518]2019年度财务分析报告
目录
一. 公司简介 ............................................................................................................................................. 3
二. 公司财务分析 ..................................................................................................................................... 3
2.1 公司资产结构分析 ............................................................................................................................ 3
2.1.1 资产构成基本情况 ..................................................................................................................... 3
2.1.2 流动资产构成情况 ..................................................................................................................... 4
2.1.3 非流动资产构成情况 ................................................................................................................. 6
中远海控公司2019年财务分析研究报告
中远海控公司2019年财务分析研究报告
1 CONTENTS目录
CONTENTS目录 ................................................... 1
前 言 ................................................... 1
一、中远海控公司实现利润分析 ................................. 2
(一).利润总额 ......................................................................................................................... 2
(二).主营业务的盈利能力 ...................................................................................................... 3
(三).利润真实性判断.............................................................................................................. 3
(四).利润总结分析.................................................................................................................. 4
二、中远海控公司成本费用分析 ................................. 4
(一).成本构成情况.................................................................................................................. 4
海澜之家2019年年度报告
2019年年度报告
1 / 186
公司代码:600398 公司简称:海澜之家
债券代码:110045 债券简称:海澜转债 海澜之家股份有限公司
2019年年度报告
2019年年度报告
2 / 186 致股东信
尊敬的各位股东:
2020年全球疫情冲击给宏观经济带来了巨大挑战,尤其实体零售无疑是受到了重创,接下来
服装行业将会有缓慢复苏的过程。我们认为挑战永远存在,疫情只是个放大镜用来检验我们过往
的沉淀是否扎实。在当前形势下,海澜之家作为中国男装行业龙头,保证健康良性的自有现金流、
保障各方合作伙伴利益显得尤为重要。
2019年度公司实行了“聚焦主品牌”的战略优化,以海澜之家为核心,将主品牌重塑升级,
进行了从“男人的衣柜”到“中国男装,全球价值”的内核升级,为男性顾客提供全场景需求的
高价值力服装产品。而对众多非核心品牌果断瘦身调整,公司在多品牌发展优胜劣汰的同时加强
了风险可控性。这一轮优化策略将让海澜之家在2020年更好的“轻装上阵”,下半年效果会更加
明显。
面对2020年新局面虽倍感压力,但信心不减,我们既正视一季度因疫情影响的不佳表现,同
时也看到了品牌在四月份以来的强力复苏,无论是电商的增长还是实体店复苏情况显著优于行业
的表现,印证了品牌生命力的顽强。
2020年度的新形势下,服装市场存货较多,行业由于生存需要促销价格紊乱,品牌要长续经
营必须稳住阵脚,海澜之家既会一如既往把控住产品方向准确度、供应链快反速度、产品性价比
与品质,更会用数字化的经营管理来挖掘消费者多渠道、多层次的消费需求。零售的本质是供应
链产品与各渠道消费者之间的精准连接,而实体店零售渠道、传统电商渠道、微商渠道、新兴的
直播渠道等亦要差别对待,海澜之家将把单品牌多渠道“控场、分货、定价”的管理能力发挥到
极致,我们追求带货的结果,也重点有效区分哪些带货能增益品牌力,哪些带货却容易透支品牌
力,在销售额和品牌维护之间不断取舍、平衡。
奥特佳:对公司2019年年报问询函的复函
1
奥特佳新能源科技股份有限公司
对公司2019年年报问询函的复函
深圳证券交易所中小板公司管理部:
贵部发给我公司的2019年年报问询函收悉。收函后,公司高度
重视,我们立即组织年审会计师认真分析,组织材料,充分论证,形
成了答复意见,现函复如下:
问题1:报告期内,你公司营业收入32.11亿元,同比下降21.52%;
净利润1.02亿元,同比增加156.35%。请结合你公司主营业务汽车
空调压缩机、空调系统及汽车热管理、同行业可比上市公司情况,说
明你公司营业收入与净利润变动方向不匹配的原因及合理性。
答复:本公司是一家为汽车热管理提供整体解决方案的企业,主
要产品是汽车空调压缩机、汽车空调系统及相关技术产品。报告期内,
汽车空调压缩机业务收入约占公司主营业务总收入的69.6 %,汽车
空调系统业务收入约占公司主营业务总收入的30.4%。
本公司属汽车零部件行业,生产经营情况与汽车整车市场的状态
息息相关。本公司报告期的经营业绩有所下滑,主要原因是国内外乘
用车市场总体销量连续下降,终端需求下滑带动下游客户采购量降低,
公司主营业务收入及利润相应出现明显下滑。公司近两年的业绩指标
如下:
单位:万元 项 目 2019年 2018年 本年比上年增减
营业收入 321,064.83 409,083.10 -21.52%
其中:汽车空调压缩机 223,443.58 271,854.18 -17.81%
汽车空调系统 97,621.26 109,777.35 -11.07%
服装 27,451.57
毛利率 16.90% 19.33% -2.43%
其中:汽车空调压缩机 21.02% 22.28% -1.26% 2
项 目 2019年 2018年 本年比上年增减
汽车空调系统 7.47% 12.04% -4.57%
归属于上市公司股东的净利润 10,203.17 3,980.22 156.35%
归属于上市公司股东的扣除非经常性损益的净利润 -20,458.02 2,276.47 -998.67%
北控水务2019年实现营收281.92亿港元同比增14.62%
北控水务2019年实现营收281.92亿港元同比增14.62%
3月30日,北控水务集团2019年全年业绩报告发布。截至2019年12月31日,北控水务实现营业收入281.92亿港元,同比增加14.62%,其中,污水及再生水处理及建造服务实现收入230.19亿港元,供水服务实现收入25.99亿港元,技术及咨询服务以及设备销售25.75亿港元。全年股东应占溢利49.26亿港元,同比增加10.16%;基本每股盈利49.77港仙,拟末期现金派发每股7.8港仙。
公告称,截止2019年末,北控水务的业务已覆盖中国大陆20个省、5个自治区及3个直辖市。
水处理服务方面,公司合共1252座水厂(其中包括 1,058座污水处理厂、162座自来水厂、30座再生水处理厂及2座海水淡化厂)订立服务特许权安排及委托协议。年内新项目的每日总设计能力为413.18万吨。由于项目到期等不同原因,集团于年内退出项目的每日设计能力合共为156.75万吨。因此,年内每日总设计能力净增加256.42万吨。于2019年12月31日,每日总设计能力为3938.89万吨(2018年:3682.46万吨)。
水环境治理方面,北控水务于年内有25项综合治理项目正在建设。该等项目主要位于浙江杭州、成都简阳、马来西亚登嘉楼、内蒙古、四川泸州及河北衡水。于去年,集团于佛山三水、四川遂宁、内蒙古、成都简阳、广东鹤山、云南临沧、马来西亚登嘉楼、四川泸州及北京通州有23项综合治理项目在建中。水环境治理技术服务及设备销售方面,营业收入占集团总营业收入9%。此外,公司还在浙江、湖南、广东、四川及内蒙古等地有在建BOT水务项目。
顺丰速运财务分析性报告
顺丰控股
财务分析报告
2019年度
目录
第一部分 前言.............................................................................................................. 1
第二部分 财务报表数据.............................................................................................. 1
(一) 资产负债表 .................................................................................................... 1
(二) 利润表 ............................................................................................................ 3
(三) 现金流量表 .................................................................................................... 4
第三部分 财务报表分析.............................................................................................. 6
(一) 资产负债表 ........................................................................................................... 6
海南矿业 2019 第三季度财报
2019年第三季度报告
1 / 28 公司代码:601969 公司简称:海南矿业
债券代码:143050 债券简称:17海矿01
海南矿业股份有限公司
2019年第三季度报告 2019年第三季度报告
2 / 28 目录
一、 重要提示 .................................................................. 3 二、 公司基本情况 .............................................................. 3 三、 重要事项 .................................................................. 6 四、 附录 ..................................................................... 10 2019年第三季度报告
3 / 28 一、 重要提示
1.1 公司董事会、监事会及董事、监事、高级管理人员保证季度报告内容的真实、准确、完整,
不存在虚假记载、误导性陈述或者重大遗漏,并承担个别和连带的法律责任。
1.2 公司全体董事出席董事会审议季度报告。
1.3 公司负责人刘明东、主管会计工作负责人颜区涛及会计机构负责人(会计主管人员)颜区涛
保证季度报告中财务报表的真实、准确、完整。
1.4 本公司第三季度报告未经审计。
二、 公司基本情况
2.1 主要财务数据 单位:千元 币种:人民币
本报告期末 上年度末 本报告期末比上年度末增减(%) 调整后 调整前
总资产 8,633,218.35 9,896,196.56 7,053,956.20 -12.76
归属于上市公司股东的净资产 3,890,254.61 5,333,177.67 4,140,440.13 -27.06