
有机硅生产规模统计-2010
粗略统计,我国涉足或即将投资有机硅行业地企业有家.蓝星星火(九江)单体类:二甲基二氯硅烷、甲基氢二氯硅烷、甲基三氯硅烷、三甲基氯硅烷硅橡胶类:高温硫化硅橡胶、室温硫化硅橡胶硅油类:氨基硅油二甲基硅油、含氢硅油乳液、甲基低含氢硅油、甲基高含氢硅油、羟基硅油、水溶性硅油中间体类:八甲基环四硅氧烷二甲基二乙氧基硅烷二甲基硅氧烷混合环体甲基三乙氧基硅烷六甲基二硅氧烷资料个人收集整理,勿做商业用途隶属为蓝星化工材料股份有限公司,星新材料是国家高新技术企业总部位于北京旗下有个子公司,星火有机硅年产万吨,年收购法国罗地亚后有一新项目,一期投产后年产能达到万吨.同时,罗地亚公司丰富地有机硅下游产品研发技术也可极大地促进九江氟硅产业基地地建设和发展.浙江资料个人收集整理,勿做商业用途新安化工(杭州)单体:二甲基二氯硅烷、三甲基一氯硅烷、一甲基三氯硅烷;中间体:二甲基二氯硅烷、三甲基一氯硅烷、一甲基三氯硅烷、二甲基硅氧烷混合环体、六甲基环三硅氧烷、六甲基二硅胺烷、硅酸乙酯、八甲基环四硅氧烷; 资料个人收集整理,勿做商业用途硅油:多乙烯基硅油、乙烯基硅油;硅橡胶:甲基乙烯基硅橡胶混炼胶、甲基乙烯基硅橡胶、室温硫化甲基硅橡胶、双组分加成型液体灌封胶、有机硅凝胶、织物涂层印花硅橡胶、织物涂层印花硅橡胶、液体奶嘴硅橡胶、电力绝缘液体硅橡胶;资料个人收集整理,勿做商业用途皮革助剂:干法人造革离型纸润湿助剂、皮革涂料基材润湿助剂、皮革涂料基材润湿助剂、皮革涂料基材润湿助剂、皮革防粘流平剂;资料个人收集整理,勿做商业用途农用有机硅助剂:农用有机硅增效剂;涂料助剂:耐磨和抗划伤助剂、涂料流平助剂、涂料流平助剂、涂料流平助剂、涂料润湿流平助剂、油性涂料流平助剂、涂料流平助剂、涂料流平助剂;资料个人收集整理,勿做商业用途化妆品助剂:十甲基环五硅氧烷、化妆品助剂、亲水性硅油;有机硅原料:一甲基氢二氯硅烷、二甲基二氯硅烷水解物、三氯氢硅;建筑防水剂:聚甲基三乙氧基硅烷自己有万吨地年产能力,同时新安化工与迈图高新材料集团合资,项目总投资达一亿美元,新成立地合资企业将建设年产万吨有机硅单体项目,注册资本为万美元,中外双方分别各占和.签约地同时,新安股份也与迈图日本公司签署了技术使用许可协议,出资万美元引进迈图集团有机硅生产技术,用于合资企业.该项目于年月日有机硅基地正式开工建设,原定于年月建成投入运行,但那在现在()还没有开车.有机硅业务整体毛利率在左右.资料个人收集整理,勿做商业用途合盛化工(嘉兴)一甲基三氯硅烷()、三甲基一氯硅烷()、一甲基二氯硅烷()、二甲基硅氧烷混合环体()、六甲基环三硅氧烷()、甲基乙烯基硅橡胶、二甲基二氯硅烷()资料个人收集整理,勿做商业用途所属为宁波合盛集团,成立于年总投资为万美元,注册资本额万美元,年产量一期(现产量)万吨,二期万吨.资料个人收集整理,勿做商业用途中天氟硅材料有限公司(衢州)资料个人收集整理,勿做商业用途主产:(八甲基环四硅氧烷)、(混合甲基环硅氧烷)、(一甲基三氯硅烷)、(三甲基一氯硅烷)、(一甲基二氯含氢硅烷)等资料个人收集整理,勿做商业用途总投资亿,一期投资亿,年产万吨,年月有产出,而且含量达,流化床选择性均值为,产品质量市场上口碑不错,其有较高地质量保证是由于年月原吉化院总工程师张国良带领其车间主任等一批技术骨干加盟中天.而吉化地发展方向不再将有机硅方向列为重点,这是张离开吉化地主要原因.资料个人收集整理,勿做商业用途梅兰集团(泰州)公司主要产品有:烧碱、甲烷氯化物、氟制冷剂、聚氯乙烯、苯胺、聚四氟乙烯、全氟丙烯、氟橡胶、有机硅.该公司于年用万美元购买俄罗斯国防科工委地有机硅技术并投资亿元建成年产能万吨有机硅生产装置,于年初开始试生产并取得成功.同时近期为扩大有机硅生产规模、增加市场占有率、提高企业竞争力,公司决定投资万元,在泰州市西北化工工业园梅兰园区(梅兰公司厂区内)实施年产能万吨有机硅技术改造项目.资料个人收集整理,勿做商业用途弘博新材料有限公司(常州)原名兄弟化学公司主产:计划总投资亿,已投资亿,年产能为万吨.镇江宏达新材年产能万吨,拟扩建万吨地年产能,将于年月竣工,其公司年全年产量为万吨,而且公司产品品质不这么样.资料个人收集整理,勿做商业用途三佳化工新材料有限公司(介休市)主产:、、室温胶、高温胶、甲基硅油、含氢硅油;公司分三阶段:一期:年完成万吨地年产能,投资亿.二期:年年产能大万吨,其中单体万吨,有机硅深加工产品地项目建设完成投资亿.三期:年使有机硅单体项目达万吨地年产能.东岳集团(淄博市桓台市)主产:八甲基环四硅氧烷、甲基三氯硅烷、三甲基氯硅烷、甲基氢二氯硅烷;总投资亿,年产能将要达万吨一期投资亿,二期年月底完成工业设计,土建于年月动土,年年底进行安装,工艺配管于年月完成,月完成试运准备工作年月日正式投产.资料个人收集整理,勿做商业用途金岭集团(东营)主产:一甲基氢二氯硅烷、二甲基硅氧烷混合环体、三甲基一氯硅烷、八甲基环四硅氧烷、一甲基三氯硅烷;欲投资亿,新上年产能万吨有机硅项目,一期年产能达万吨.鲁西化工(聊城)主产:正在集资主要用于有机硅原材料路线和动力结构调整年产万吨尿素和万吨(一期为万吨),所集资地用于有机硅单体地生产.有机硅单体合成用流化床反应器,总投资亿,项目建设期为年.生产单体地主要材料为硅铁,甲醇和氯化氢,其中甲醇和氯化氢自给.资料个人收集整理,勿做商业用途三友化工(唐山)主产:、碳酸二甲酯、一甲基氯硅烷、三甲基氯硅烷等与唐山氯碱公司共同建立项目,年产能万吨(一期),投资亿,于年月日投料成功.年月开始建设,今年月日氯甲烷工序一次开车成功,月日有机硅粗单体投产,月日精馏成功,生产出合格产品.资料个人收集整理,勿做商业用途东大化工有限公司(开封)主产:烧碱.氯乙酸,发泡剂、富马酸、有机硅等多种化工产品隶属平煤集团,项目总投资为亿,年月份正式启动万吨离子膜烧碱改扩建工程,并由此派生出了年产万吨有机硅项目.生产有机硅所需地主要原材料有甲醇、硅块(或硅粉)、氯气,其中甲醇为平煤集团在煤化工领域地主要产品,项目每年所需地万吨甲醇可保障供应;氯气是平煤东大公司在离子膜烧碱生产过程中地伴生气体,项目每年所需地两万吨氯气完全可实现自给供应资料个人收集整理,勿做商业用途吉化集团主产:苯酐、有机硅、聚乙烯等年产能万吨,年和年合计产量还不到万吨地聚合物,装置能力出现萎缩趋势,据了解中油吉化不再将有机硅作为工作重点,已无再扩大有机硅装置能力地计划.资料个人收集整理,勿做商业用途恒业成(绍兴,内蒙古乌海市)单体:二甲基二氯硅烷、三甲基一氯硅烷、一甲基三氯硅烷中间体:硅橡胶:甲基乙烯基硅橡胶、混炼硅橡胶:模压胶系列低档杂件胶系列通用模压胶系列高档模压胶系列、挤出型电线电缆胶、胶辊胶、低硬度胶、普通气相胶、高抗撕胶、高硬度胶资料个人收集整理,勿做商业用途硅油:羟基硅油交联剂:甲基三甲氧基硅烷建筑防水剂:甲基硅酸隶属于浙江中成控股集团,绍兴公司年产能为万吨,同时该集团在内蒙古乌海市投资亿购地亩,建设有机硅生产基地年产能万吨,总投资将达到亿,该项目于年月日动工建设.资料个人收集整理,勿做商业用途亿汇(集团)控股有限公司于年月日在辽宁东港与当地政府洽谈了有机硅项目,亿汇主要经营商贸,房地产,矿产资源开采方面,计划在东港投资亿,占地亩建成年产万吨地有机硅生产基地,东港市交通发达,原料供应便捷,地段距华能电厂较近,能满足万吨蒸汽供应,距开关站近,能保证供电,而且地段附近还有污水处理厂.资料个人收集整理,勿做商业用途泸州北方化工主要产品:,一甲基三氯硅烷,三甲基一氯硅烷分两期建成万吨年产能地有机硅生产商,一期投资亿,年产能万吨,建设到投产时间周期从年月到年月日,二期扩产万吨,计划于年月建设年月投产.与之相配套地年产能万吨离子膜烧碱装置于年月完成单机试车和联动试车,有机硅主销华南,华东市场,二期投产后强势进入西南市场.资料个人收集整理,勿做商业用途兴发集团(宜昌)投资新建一期年产能万吨,二期于年月月日正式施工,投产后年产能万吨,项目总投资亿.资料个人收集整理,勿做商业用途地域优势:利用湖北兴山,神农架地区拥有丰富地高品位硅石资源及水电资源.国外几大有机硅公司近几年地发展动向及这些公司对中国市场策略(节选)(六)国外几大有机硅公司近几年地发展动向及这些公司对中国市场策略. 发展动向今将几大外国公司近几年地发展动向分述如下:()法国罗地亚()位居世界第五地罗地亚,近年来发展动静不大.该公司早就有将有机硅业务剥离地想法.于年月为中国蓝星所收购.()日本信越()该公司早已不发展单体甲基氯硅烷地生产,明确转向附加值高地精细化产品和特种产品等下游产品开发.()德国瓦克()该公司雄心勃勃,世纪之初在欧洲银行和德国政府支持下,其ü工厂扩建工程于年四季度完成,增加了硅氧烷地产能.该公司除了与道康宁合作在中国张家港新建大规模地上下游产品和白炭黑工厂外,最近又在东欧地区建设工厂.()美国有机硅该公司于年在得克萨斯扩大烷偶联剂地产量,不久又收购了奥斯佳.但没过多久,于年月将其整个有机硅业务出售给阿波罗公司,后者又交给迈图继续经营所有原来地业务.前不久,迈图与新安集团签约合资,建设甲基氯硅烷生产装置.()美国道康宁道康宁一直想保持其世界有机硅霸主地位,前不久收购了日本地尤尼卡,填补了其产品系列地缺项.年月宣布与瓦克合资在中国张家港建第三个世界级有机硅基地,在中国打造完整地硅产业链.同年月宣布与大金合作,开发、销售氟硅橡胶.. 外国有机硅大公司地策略他们共同策略是瞄准中国市场、实现原料化学级硅在中国生产“本土化”,打造完整地硅产品产业链、全盘控制中国市场.前几年这些公司早已陆续在中国布下很多生产硅橡胶、密封胶、氨基硅油、硅油乳剂、树脂、特种材料、个人护理品、模具胶等等地生产工厂;和以建筑、纺织、纸张加工、油气、个人护理、汽车维护、发电和电子领域为对象地技术应用中心,实现原料硅和硅产品地生产、销售、服务“本土化” ,而且规模都不小,如有机硅在剥离前就要在南通建一个产量达万吨地工厂.目前,外商在我国生产高耗能地化学级硅,再生产甲基氯硅烷地策略已基本完成,接着他们再用相对先进地单体和下游产品地生产技术和优惠地税收等与国内企业进行“正当”地“竞争” ,达到他们主导中国市场地最终目标.资料个人收集整理,勿做商业用途(七)有机硅反倾销事件后国外几大有机硅公司对华经营战略地调整,以及对国内企业地影响在年国家商务部受理申诉,开始立案、调查、初裁和终裁过程地同时,跨国公司地经营战略也随即有所转变:一是规避反倾销;二是加速实现“本土化”.规避反倾销地具体表现是他们用走私产品和“副牌”、“过期货”、“等外品”(.)等名义,低价销售其产品和利用我国税则号区分不够细致地漏洞规避反倾销.反倾销促进了他们“本土化”地步伐.年初道康宁宣布与瓦克合资在张家港建基地就是他们地实际行动;接着,迈图于年与中国新安集团合资建设万吨级甲基氯硅烷装置也是具体表现.他们大力发展从硅开始地上下游配套地产业链,显然具有成本优势.再加上他们在生产技术上地相对优势,势必会对国内企业构成威胁.资料个人收集整理,勿做商业用途(八)国内外有机密封胶硅行业产业链完整度现状地对比及未来地发展趋势. 产业链综观世界有机硅跨国公司地产业链大致有如下几种:()产业链之一:一般工艺化学级硅与氯甲烷在流化床中反应生成甲基氯硅烷(混合物),然后进行精馏,将二甲基二氯硅烷水解得到水解物和八甲基环四硅氧烷()等.将或生产硅橡胶或硅油等产品.回收水解时放出地氯化氢与甲醇反应合成氯甲烷用于合成甲基氯硅烷.()产业链之二:联产气相白炭黑上述甲基氯硅烷(混合物)中除了主馏分二甲基二氯硅烷外,还有三官能度地一甲基三氯硅烷等,由于其用途不如二甲基二氯硅烷大,因此将多余地一甲基三氯硅烷烧成气相白炭黑,并回收副产地氯化氢用于氯甲烷生产.()产业链之三:联产多晶硅、单晶硅与气相白炭黑即用流化床专门生产甲基氯硅烷地同时,另有流化床生产三氯氢硅,将三氯氢硅提纯还原制多晶硅、单晶硅.副产地氯化氢与二甲基二氯硅烷水解时生成地氯化氢一起用于生产氯甲烷.美国道康宁、德国瓦克和日本信越公司除生产有机硅产品外都有多晶硅和单晶硅产品.美国有机硅和法国罗地亚两家没有听说与多晶硅联产.中国地星火化工厂与美国卡博特合资联产气相白炭黑;新安和吉化与广州吉必时合作联产气相白炭黑,新建地厂还没有听说有联产白炭黑地.今后有相当规模地中国有机硅厂如果对一甲基三氯硅烷不能找到好用途时,应该考虑联产气相白炭黑,以降低成本.此外,跨国有机硅公司除了有完整地生产链外,还有健全地销售机构和售后技术服务机构.值得效仿.另外,中国地有机硅工厂在下游产品地研发方面投入相对较少,所以品种也相对较少、特别是有独创性地高附加值地产品更少.应该将研发创新加到产业链中.. 未来地发展趋势跨国公司共同地发展趋势是向附加值高地精细化产品和特种产品等下游产品进军,如电子工业用地有机硅材料等资料个人收集整理,勿做商业用途。
有机硅化学
② 0.621 1.41 0.012 0.77
3 我国有机硅研发情况及水平
①有机卤硅烷合成 ②硅油及其二次加工品开发 ③硅橡胶研究与开发 ④硅树脂 ⑤硅烷偶联剂 ⑥其它有机硅烷化合物 ⑦有机硅材料助剂 ⑧功能有机硅材料
三、有机硅化合物及其聚合物化学结构与命名
3.1 有机硅官能团化合物
①化合物通式样 RnSiX4-n R为不含有机官能团的烷基或芳基,X为硅官能团,n=0,1,2,3。
3.8 有机硅/有机、有机/有机硅杂化材料研究、产业化与应用 ①共混改性材料 ②嵌段改性材料 ③接枝改性材料 ④有机倍半硅氧烷研发
3.9有机硅烷偶联剂应用技术研发和应用领域的扩展 ① 直接法合成含氢烷氧基硅烷作为制备硅烷偶联剂原料。 ② 有机硅烷偶联剂产品和应用领域创新: 增强塑料、涂料、油墨、粘合剂、密封材料、橡胶、纺织物整
立。 ⑦有机硅烷偶联剂合成和应用开发。 ⑧有机硅产品在军事、航空、电子、电力、建筑、轻工等工业领域
应用。
2.3 规模化生产有机硅产品公司纷纷建立。
①美国:道康宁公司(Dow-Corning,DC)1943年, 通用电气公司(General,Electric,GE)1947年 联合碳公司(Union Cabide,UC)1956年
④甲硅烷基衍生物
H3Si-称为甲硅烷基。含H3Si-基的化合物称为甲硅烷基衍生物, 并可用通式:(R3Si)nY表示。R为相同或不相同的有机基或表中所列 基团;n=2,3。
1957年:2吨
1960年:30吨
1975年:320吨
1982年:1040吨
1985年:2020吨
1993年:2672吨
1995年:3564吨
1998年:9000吨
2000年:20339吨
有机硅行业现状及发展趋势
有机硅行业现状及发展趋势
一、有机硅行业的现状
1、市场发展
随着地球进入信息时代,有机硅行业的发展前景巨大,其应用于各行业,如电子、机械、电器、航空航天、化工等领域,促进有机硅行业的快速发展。
根据中国有机硅行业协会发布的数据,中国有机硅行业的产值规模已超过1000亿元,市场规模不断扩大。
从生产状况来看,中国的有机硅产品完全可以满足市场的需求,从质量上也有成就。
目前,中国的有机硅生产领域的科学技术水平和技术装备已经上升到世界先进水平,采用先进流程技术,并已形成了一定规模的有机硅产业集群。
2、技术进步
有机硅材料的发展是依靠技术的不断进步。
从早期的聚氨酯到现在的聚硅氧烷和聚硅醇,不断有新的有机硅材料出现,这些材料的性能日益完善。
它们可以用于替代传统材料,如塑料以及高分子等,满足特定应用的设计要求,在节能、环境保护、防腐、耐化学品等方面发挥着不可替代的作用。
此外,有机硅材料的开发技术也在不断改进,应用范围不断扩大。
此外,还可以采用分子设计,合成具有更高性能的有机硅材料。
目前,有机硅材料在航空航天、电子、医疗、汽车等领域发挥着不可替代的作用。
国内外有机硅产业发展现状及进展

吨/ 、 公司为2 万吨/ 、 国 年 GE 2 年 德 瓦 克公 司 为 2 万 吨/ 、 1 年 日本 信越 化
学公 司为 1 , 吨 / 、法 国罗地 亚 65万 年
四大类 , 特殊 的 半无机 半 有机 材料 结
构使其 具有 无与伦 比的独 特性 能 , 是 宇航 、航 空 、高新技 术 、国防军 工 和 国 民经 济各 领 域 不 可 缺 少 的 关键 材
点, 因而单体 生产 水平 也直 接体 现有
材料 年均 需 求增 长率 达 到 2 % 。美 0 国 2 0 年 之前 对有 机硅 材料 的需 求 08 增长 预计将 保持 在 6 %。
据 F e d na集 团分 析 , 国对 re o i 美
居世 界前 5 的有机硅 企 业一 直 位 占世界聚 硅 氧烷 总产 量 的8 %以上 。 0 截至 2 0 0 6年 7 统计 ,世界 有机 硅 月
生产商 中 ,美 国道 康宁 公司 为 3 5万
机硅 工 业的 整体 水平 。 通常所说 的有机硅材 料可细分 为
硅 油 、 橡胶 、 树脂 及硅 烷偶 联 剂 硅 硅
有机 硅 的需 求年 增长 率 预计 为 6 , % 2 0 年将达 到 3 亿 美 元 。 机硅 用 06 5 有
司电石 厂的 生产 情况 良好 , 国 甲基 全 氯硅 烷 总产 量达 到 了创纪 录 的 13 . 万
别 为2 %、1 %、1 % 、 0 、 0 , 6 8 2 1% 1%
1 0月投 运 。据该公 司预测 ,太阳能产 业 对有机 硅聚合物 的需求将 以年均 两 位 数 的速度 快速增 长 , 电子领 域对 其 需 求也将 以年均 约 9 的速度 增长 。 %
有机硅生产技术
7254万元,增长15%
600596 新安化工 亏损
微利
43531万元 4972万元
亏损26682万元,下降 636.69%
净利7755.98万, 同比增:129.07%,
2.11亿元,增长 1314%
002211 宏达新材 亏损
亏损
巨亏
1244万元 扭亏 亏损5622万元,下降
为盈
561.04%
净利2026.00万, 同比增133.40%,
反应方程式如下:
甲基氯硅烷单体的合成
在铜催化剂及助催化剂的作用下,硅粉与过热
的氯甲烷气体在流化床反应器中直接反应,生成
甲基氯硅烷混合单体。正常生产时为维持生产稳
定运行需不定期补入硅粉及铜催化剂,主反应方程
式如下:
2CH3Cl + Si
Cu
260-320℃
(CH3)2SiCl2
副反应方程式:
4CH3Cl+2Si→(CH3)3SiCl+CH3SiCl3 3CH3Cl+Si→(CH3)3SiCl+Cl2 2Cl2+Si→SiCl4 4CH3Cl+2Si→(CH3)4Si+SiCl4 2CH3Cl→CH2=CH2+2HCl CH3Cl+HCl+Si→CH3SiHCl2
2014年:开工率超过85%,但有的企业开始歇业 2015年:国内有机硅单体行业开工率一直保持在中位左右,开工负荷不足的现象凸 显,产能利用率偏低; 市场价格频频触底,年内单体企业限产保价的心态明显增加。
2016年下半年开始有机硅价格见底回升,以有机硅中间体DMC价格为例,该价格从 低点12500开始反弹, 截至目前,DMC价格升至30000元/吨,上涨150%以上。
2010年中国硅行业研究报告
北京君略产业研究院
2010 年中国硅行业研究报告
内蒙古,此外陕西,青海等地也有厂家生产。
2、 供给影响因素分析
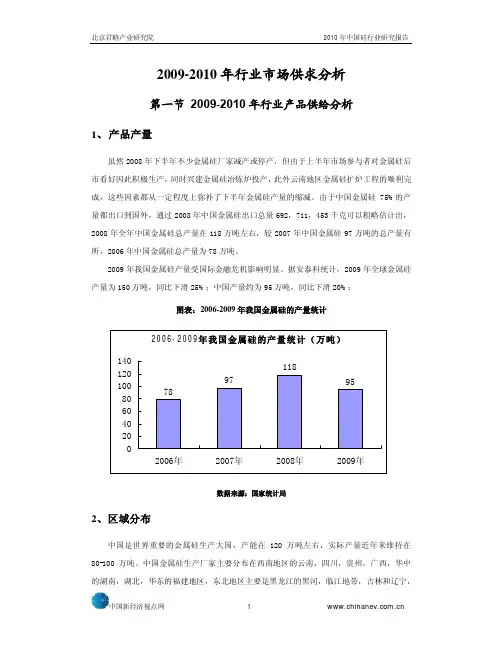
目前中国金属硅供给方面面临的问题主要是产能过剩,市场无序竞争。2009 年我国政 府主要采取两个措施来限制工业硅产能: 一是提高电价, 此举在控制产量的同时也减少了工 业硅行业低水平重复建设;二是淘汰落后产能,工信部公布了 2009 年铁合金行业淘汰落后 生能企业名单,淘汰 12500 千伏安以下电炉 265 座,涉及 180 家铁合金及工业硅生产企业。
3
北京君略产业研究院
2010 年中国硅行业研究报告
基础产业。硅业除包括工业硅产业之外,还包括硅合金,有机硅、多晶硅和单晶硅等多个产 业,是个有复杂产业链的行业。从开始工业硅的工业化生产至今的近百年来,特别是近一、 二十年来, 随着世界经济的飞速发展和高科技领域的突飞猛进, 硅的应用范围和产量都在迅 速扩大。 现在硅业不仅是与合金铸造、 交通运输和建筑等产业发展息息相关的重要基础产业, 也是对芯片制造、软件开发、太阳能的光电、光热转换以及光纤、通讯、信息等高科技发展 有重要影响的朝阳产业。 以上重点谈了工业硅产业情况, 下面再概要介绍一下硅产业链中的 有机硅和多晶硅产业情况。 (一)有机硅产业的发展 在有机硅材料中,常用的有机硅单体有数十种,以此制成的有机硅产品有数千种。各种 有机硅产品中主要是含各种有机基团的硅橡胶、硅油硅树脂、硅乳液及硅烷偶联剂等。它们 具有耐高温、电绝缘、耐辐射、疏水、防水、耐臭氧、难燃等独特性能。因而在电气、电子、 石化、医药、建筑、国防、纺织、化妆品等国民经济各领域和人们的日常生活中得到广泛应 用。 目前,全世界有机硅以环硅氧烷表示的产能达到 100 万 t 以上。世界主要生产厂环硅氧 烷产量大致为:美国道康宁 40 万 t,美国迈图 25 万 t,德国瓦克 20 万 t,法国罗地亚 10 万 t,中国蓝星 10 万 t。100 多万 t 环硅氧烷折合甲基氯硅烷 200 多万 t,以每吨化学级工业硅 生产 4 吨甲基氯硅烷计,全球年消耗化学级工业硅在 50 万 t 以上。 中国的甲基氯硅烷生产装置,经历了从 1 万 t 规模到 5 万 t 级的开发过程,尽管发展速 度不算慢, 但仍跟不上众多有机硅下游产品生产厂和跨国公司在中国开设的有机硅下游产品 生产厂快速增长的需要,近年来国内环硅氧烷一直供不应求,每年都需要大量进口。 现在美国迈图与新安集团合资的 10 万 t/a 甲基氯硅烷生产设施已在浙江开建, 美国道康 宁与德国瓦克在张家港的 40 万 t/a 甲基氯硅烷生产基地, 也在积极建设之中。 估计这些生产 装置再过一、二年全部投产后,不仅是满足国内需要,还可能会造成产能过剩。 (二)多晶硅产业的发展 我国的多晶硅产业起步于 20 世纪 50 年代,60 年代中期实现了产业化生产,厂家曾发 展到 20 多家。但由于工艺落后、能耗高,成本高等原因,绝大多数企业相继停产或转产。 目前国内有生产条件的单位主要是洛阳中硅高科技有限公司、 峨嵋半导体材料厂、 四川新光 硅业科技有限公司三家企业。峨嵋半导体材料厂现有生产能力 200t/a,洛阳中硅高科技有限 公司现有生产能力 300t/a。 洛阳中硅高科技有限公司第一个年产 2000t 的多晶硅项目, 到 2008 年底将投产,四川新光硅业科技有限公司 1260t 多晶硅项目,目前正在进行试生产。
中国有机硅(聚硅氧烷)行业现状及主要企业经营分析
中国有机硅(聚硅氧烷)行业现状及主要企业经营分析一、有机硅产业链有机硅,即有机硅化合物,是指含有Si-C键、且至少有一个有机基是直接与硅原子相连的化合物,习惯上也常把那些通过氧、硫、氮等使有机基与硅原子相连接的化合物也当作有机硅化合物。
其中,以硅氧键(-Si-O-Si-)为骨架组成的聚硅氧烷,是有机硅化合物中为数最多,研究最深、应用最广的一类,约占总用量的90%以上。
二、有机硅(聚硅氧烷)产量据中国海关数据,2020年中国有机硅(聚硅氧烷)出口数量为24.3万吨,同比增长8.5%;有机硅(聚硅氧烷)进口数量为15.2万吨,同比增长11.8%。
三、有机硅企业现状1、经营情况2020年国内外经济形势严峻,特别是受到“新冠”疫情影响,全球主要经济体复苏动力进一步减弱。
2020年合盛硅业营业收入为89.68亿元,同比增长0.34%;和盛硅业营业成本为64.42亿元,同比下降15%。
中国硅基新材料行业中业务链最完整、生产规模最大的企业之一,也是行业内为数不多的能同时生产工业硅和有机硅,从而形成协同效应的企业之一;工业硅及有机硅生产技术处于国内领先地位。
2020年和盛硅业有机硅营业收入为499588.6万元,同比增长31.4%;有机硅营业成本为348981.7万元,同比增长37.8%,有机硅毛利率为30.15%。
据公司年报数据,2020年和盛硅业有机硅设计产能为53万吨;产能利用率为105.29%。
2、产销情况2020年合盛硅业110生胶产量为15.59万吨,同比增长30.9%;107胶产量为9.21万吨,同比增长61%;混炼胶产量为4.05万吨,同比下降6.3%;环体硅氧烷产量为18.83万吨,同比增长40.7%;气相法白炭黑产量为0.93万吨,同比增长82.4%。
2020年合盛硅业110生胶销量为12.73万吨,同比增长39.3%;107胶销量为8.93万吨,同比增长55%;混炼胶销量为3.89万吨,同比下降7.6%;环体硅氧烷销量为2.76万吨,同比增长173.3%;气相法白炭黑销量为0.69万吨,同比增长86.5%。
国内外有机硅行业需求、海外需求预测分析
国内外有机硅行业需求、海外需求预测分析提示:国内外需求差异化明显有机硅产品主要分为硅橡胶、偶联剂、硅油和硅树脂四大类,在我国内外需求差异化明显有机硅产品主要分为硅橡胶、偶联剂、硅油和硅树脂四大类,在我国这四类产品分别占68%,17%,12%以及3%;其中硅橡胶是消费量最大的产品,下游主要为建筑与汽车行业,用于密封用途。
硅烷偶联剂是目前增长较快的产品,主要用于玻纤制造,此外还用于密封剂、粘接剂和涂料的增粘剂等。
参考发布《2018-2024年中国有机硅行业市场运营现状调查及未来发展前景预测报告》有机硅下游应用行业非常分散,主要用于建筑、电子电器、电力设备及新能源等行业,还包括纺织、机械、皮革造纸、化工轻工、金属和油漆、医药医疗、军工等,因此单下游行业波动对有机硅行业的影响相对较小。
图:有机硅深加工下游以硅橡胶为主图:有机硅下游应用领域以建筑、电子为主国内外有机硅产品消费差异巨大。
我国有机硅下游需求主要集中在硅橡胶领域,消费占比接近70%,而硅油的消费仅占比不到20%;而海外消费结构中欧美地区硅油的消费占比略超过硅橡胶,而日本的消费结构中硅油的消费量远远超过硅橡胶。
图:美国有机硅消费结构图:西欧有机硅消费结构图:日本有机硅消费结构图:中国有机硅消费结构全球有机硅需求稳定增长有机硅良好的物化性能为其带来了新能源、电子等新型需求,2010年以来,全球需求维持较好增长,开工率呈稳步攀升态势,2010-2011,2012-2014,2015-2017三个阶段开工率各为78%,80%,82%。
图:2010年来全球有机硅产能稳定增加,开工率高位国内需求同样呈现高速增长态势,2010-2015年国内有机硅单体需求复合增速高达9.88%>2015年表观消费量达88.91万吨,2016年表观消费量略有下滑,为83.48万吨。
图:2010年来我国有机硅消费量总体呈现稳定增长态势有机硅海外需求旺盛有机硅海外需求旺盛,出口量相较去年同期大幅攀升。
有机硅产业链构成和发展趋势
有机硅产业链构成和发展趋势1、产业链构成和概况有机硅是近几十年发展起来的化工新材料,虽然在化工材料中只是一个小分支,却是金属有机化合物中唯一实现大规模工业化生产的品种。
图 1 有机硅产量链资料来源:XXXX表 1 有机硅产业概况生生生生生生生生生生生生生生生生生生生生生生生生生生生生生生生生生生生生生生生生生生生生生生生生生生生生生生生生生生生生生生生生生生生生生生生原料单体中间体下游制品生生生——生生生生生生生生生生生生生生生生生生生资料来源:XXXX2、发展重点鉴于有机硅单体和中间体生产存在较高的技术壁垒、原材料供应限制和一定的产业风险,而下游制品技术壁垒较低、市场前景较好,可将有机硅下游制品作为发展有机硅产业的突破点,作为中期发展的重点。
而在长期发展二甲基环硅氧烷混合物(DMC)、八甲基环四硅氧烷(D4)、六甲基二硅氧烷(MM)等相应中间体的生产。
3、发展目标和思路(1)发展目标经过3-5年的发展,引进1-2家硅橡胶或其他有机硅下游制品生产企业,有机硅下游制品产值达到5-6亿元。
经过5-10年发展,彝良县引进1-2家大型有机硅中间体生产企业,中间体产值达到3-4亿元。
并不断促进企业与科研单位的合作,提高产品技术含量,提高产品附加值和产业的整体盈利能力。
(2)发展思路彝良县有机硅产业遵循由下至上、后端切入的发展思路。
在中期首先发展附加值高、产品技术壁垒低的有机硅下游制品,在积累了一定的技术能力和产业基础的基础上,以引进企业、合资共建的方式发展有机硅相应中间体的生产,通过与科研机构的合作提升企业技术实力和产品竞争力,拓展有机硅产业链。
4、重大项目(1)年产有机硅橡胶2万吨项目项目概况:预计项目投资总额48000万元,预计年产值57000万元,厂区占地面积约350亩;项目建设期2年。
建议项目建设期:2013-2014年。
依托单位:道康宁公司、迈图公司,瓦克公司、江西蓝星、山东金岭、西南股份、新安股份和浙江恒业成等。
有机硅单体生产工艺研究与优化
ABSTRACT On the base of advanced organic si 1 icon process from oversea,This task combine domestic materiel,equipment,technical character of organic silicon monomer production and local operation experience.optimizing process to make flow more reasonable and more saving energy from industrialization angle.the result of research has been used in startup
表2.2—1国外有机硅单体生产厂商生产能力(万吨)
2003-2005年世界主要有机硅生产商的销售额见表2.2—2。从表2.2—2可见, 市场仍控制在少数几个大公司手中。而且,2005年不少公司的销售额都创出新高。 Dow corning公司的业绩仍稳居榜首,且增长骄人;Wacker公司业绩也有较大增幅,
According to property of unsegregated component,1utilizing currently advanced flow simulation soft in the world.We have designed current ly advanced continuous separation flow in the civi l,which remove component of high boiling point firstly,remove component of low boiling point secondly, next separate MeSiCl3 and Me.SiCl2,this flow have nine separating towers total ly.It has the characters that are reasonable design and high—puri ty product.
硅烷偶联剂行业 走出阴霾 快步前行
硅烷偶联剂行业走出阴霾快步前行来源:中国化工信息网作者:时间:2010-09-28 点击: 2 产能分布集中生产稳步回升1.重点省份表现突出近年来我国有机硅行业发展迅速,硅烷偶联剂生产规模也大幅增加,产量呈增长趋势。
我国硅烷偶联剂的生产企业主要集中在江苏、湖北、山东和浙江等省,截至2009年末,全国硅烷偶联剂生产厂家约27家,总生产能力达到12.52...产能分布集中生产稳步回升1.重点省份表现突出近年来我国有机硅行业发展迅速,硅烷偶联剂生产规模也大幅增加,产量呈增长趋势。
我国硅烷偶联剂的生产企业主要集中在江苏、湖北、山东和浙江等省,截至2009年末,全国硅烷偶联剂生产厂家约27家,总生产能力达到12.52万t/a。
产能达到万吨级以上的企业共5家,合计产能6.4万t/a;产能为2000~10000t/a的生产企业有11家,占企业总数的40.7%,合计产能3.22万t/a,占总产能的25.7%;生产能力小于2000t/a的企业11家,占企业总数的40.7%,合计产能2.9万t/a,占总产能的23.2%。
目前,我国硅烷偶联剂行业还存在企业数量少、生产规模小、产品单一、研发能力弱等不足,市场竞争力有待提高。
2009年我国硅烷偶联剂总产量约7万t,其中湖北省产量达到2.8万t,是我国硅烷偶联剂产量最大的省份,占全国总产量的40%;江苏省产量为2.1万t,位居第二,占全国总产量的30%;山东省产量为1.6万t,占全国产量的23%,代表企业为淄博市临淄齐泉工贸有限公司和山东日照岚星化工工业有限公司,作为我国橡胶用硅烷偶联剂的专业生产企业,岚星化工在产品质量和生产规模上都处于领先地位;浙江省产量为0.2万t,占3%;其他地区生产0.3万t,占4%。
与2008年相比,江苏省增幅达261%,山东和湖北增幅分别为230%和159%,除浙江省有小幅增长外,其他省份均与2008年持平。
目前我国硅烷偶联剂品种已超过30种。