
应收账款明细表
应收账款表格(9张)

(一)应收账款登记表
年度
审核:制表:
(二)应收账款明细表
编制单位:年月日单位:元(旬表)
审核:制表:
(三)应收账款日报表
年月日
审核:制表:
(四)应收账款月报表
审核:制表:
(五)应收帐款分析表
年度
审核:制表:
(六)应收账款异动表
核准:主管:制表:说明:1.表达每一位客户当月应收账的增减变化情形;
(七)应收账款控制表
年月日
总经理:主管:制表:
(八)应收账款账龄分析表
年月日单位:元
(九)应收账款催款通知单
年月日
填写说明:本表由财务部填写两份,一份备查、一份送业务部门。
应收账款跟踪明细表
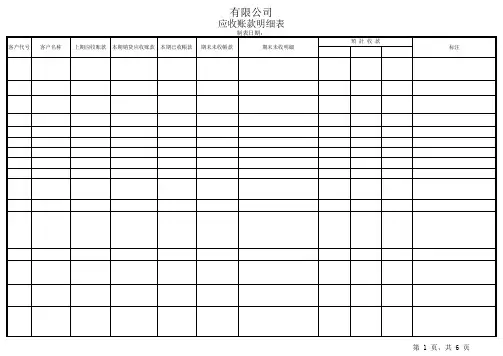
应收账款明细表
制表日期:
預 計 收 款 客户代号 客户名称 上期应收账款 本期销货应收账款 本期已收帳款 期末未收帳款 期末未收明細 标注
第 1 页,共 6 页
預 計 收 款 客户代号 客户名称 上期应收账款 本期销货应收账款 本期已收帳款 期末未收帳款 期末未收明細 标注
第 2 页,共 6 页
預 計 收 款 客户代号 客户名称 上期应收账款 本期销货应收账款 本期已收帳款 期末未收帳款 期末未收明細 标注
第 3 页,共 6 页
預 計 收 款 客户代号 客户名称 上期应收账款 本期销货应收账款 本期已收帳款 期末未收帳款 期末未收明細 标注
第 4 页,共 6 页
預 計 收 款 客户代号 客户名称 上期应收账款 本期销货应收账款 本期已收帳款 期末未收帳款 期末未收明細 标注
第 5 页,共 6 页
預 計 收 款 客户代号 客户名称 上期应收账款 本期销货应收账款 本期已收帳款 期末未收帳款 期末未收明細 标注
合计
0.00
0.00
0.00
第 6 页,共 6 页
期末应收账款余额前五名单位明细表

期末应收账款余额前五名单位明细表
对于企业领导者来说,并不需要了解应收账款中每一个客户的应收账款情况,他们更关注的是在企业的应收账款中,哪些客户的余额最大,这些客户是否都有还款能力,公司的应收账款收回的可能性大不大,他们更关心企业的资产的质量,因此企业还应编制一个应收账款余额前五名单位明细表出来,不过这个表,企业不一定要在每个月末都编制的,一般每年度末出具一份就可以了。
当然如果企业要向银行贷款的话,银行一般也会要求企业出具一份应收账款前几名的明细表,以便他们做出判断,企业将来是否有能力还款,这时企业就应该根据银行的要求出具相应的表格。
期末应收账款余额前五名单位明细表里面主要包括欠款客户的名称,期初金额,本期发生额和期末余额,以及占企业所有应收账款总额的比例。
格式如下:
表1-9期末应收账款余额前五名单位明细表
上表反映的是企业在20××年1月底应收账款余额前五名单位的明细情况,这也与前面的1月份的应收账款客户余额表相一致。
从上表中我们可以看出,这五家单位的应收账款合计数占了应收账款总额的84%左右,其中,E公司所欠款项最多,占了27.78%,其次是A公司,也有20%以上。
有了这样一张表,企业就可以分析一下这些欠款额比较大的单位的信誉营状况以此来判断企业的应收账款是否可以收回。
合同应收账款明细表模板

合同应收账款明细表模板1. 简介合同应收账款明细表是一种用于记录和跟踪公司与客户之间的合同应收账款的工具。
它提供了一个清晰的概览,包含了每笔合同的相关信息,如合同编号、客户名称、金额、付款方式等。
通过使用该模板,公司可以更好地管理和控制其应收账款,并及时采取适当措施来确保款项的回收。
2. 模板结构合同应收账款明细表模板分为多个部分,每个部分记录不同的信息。
下面是各个部分的详细说明:(1) 合同基本信息合同编号合同名称客户名称签订日期合同金额C001 产品销售合同客户A 2022-01-01 100,000.00元该部分记录了每笔合同的基本信息,包括合同编号、合同名称、客户名称、签订日期和合同金额等。
(2) 应收账款信息应收账款编号合同编号应收日期应收金额A001 C001 2022-01-15 50,000.00元该部分记录了每笔应收账款的相关信息,包括应收账款编号、对应的合同编号、应收日期和应收金额等。
(3) 付款信息应收账款编号收款日期收款金额收款方式A001 2022-01-20 50,000.00元银行转账该部分记录了每笔应收账款的付款情况,包括对应的应收账款编号、收款日期、收款金额和收款方式等。
3. 使用说明使用合同应收账款明细表模板非常简单。
根据实际情况,按照以下步骤操作:1.在”合同基本信息”部分,填写每笔合同的基本信息,包括合同编号、合同名称、客户名称、签订日期和合同金额等。
2.在”应收账款信息”部分,填写每笔应收账款的相关信息,包括应收账款编号、对应的合同编号、应收日期和应收金额等。
3.在”付款信息”部分,填写每笔应收账款的付款情况,包括对应的应收账款编号、收款日期、收款金额和收款方式等。
4.根据需要,在模板中添加新的行来记录更多的合同应收账款信息。
4. 数据分析与控制通过合同应收账款明细表模板,公司可以进行一些数据分析和控制,以更好地管理和控制其应收账款。
下面是一些常见的数据分析和控制方法:•合同金额统计:通过对合同金额进行累加,可以得到公司当前的总合同金额。
应收账款明细表-账龄分析
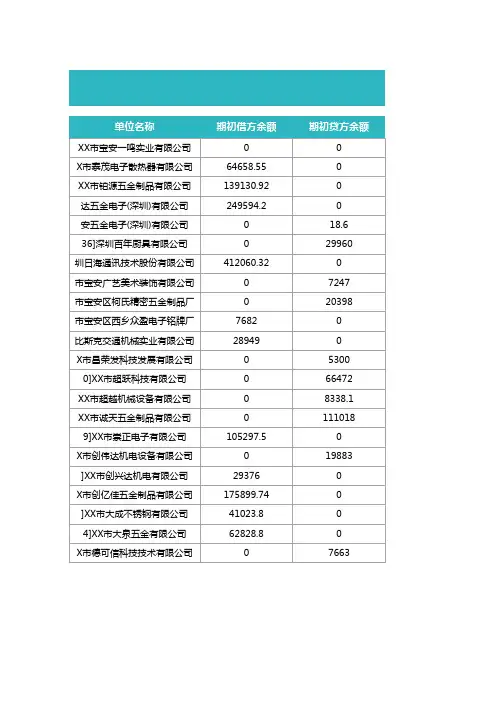
0 0 5300 66472 8338.1 111018 0 19883 0 0 0 0 7663
应收账款明细表-账龄分析
本年借方累计 689327.3 0 873954.6 1146203.5 0 0 377031.09 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0
本年贷方累计 594817.21 0 867959 1303363.7 0 0 391098.86 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0
期初借方余额 0
64658.55 139130.92 249594.2
0 0 412060.32 0 0 7682 28949 0 0 0 0 105297.5 0 29376 175899.74 41023.8 62828.8 0
应收账款明细
期初贷方余额 0 0 0 0
18.6 29960
0 7247 20398
单位名称 XX市宝安一鸣实业有限公司 X市泰茂电子散热器有限公司 XX市铂源五金制品有限公司 达五金电子(深圳)有限公司 安五金电子(深圳)有限公司 36]深圳百年厨具有限公司 圳日海通讯技术股份有限公司 市宝安广艺美术装饰有限公司 市宝安区柯氏精密五金制品厂 市宝安区西乡众盈电子铭牌厂 比斯克交通机械实业有限公司 X市昌荣发科技发展有限公司 0]XX市超跃科技有限公司 XX市超越机械设备有限公司 XX市诚天五金制品有限公司 9]XX市崇正电子有限公司 X市创伟达机电设备有限公司 ]XX市创兴达机电有限公司 X市创亿佳五金制品有限公司 ]XX市大成不锈钢有限公司 4]XX市大泉五金有限公司 X市德可信科技技术有限公司
0 0 5300 66472 8338.1 111018 0 19883 0 0 0 0 7663
应收账款明细表
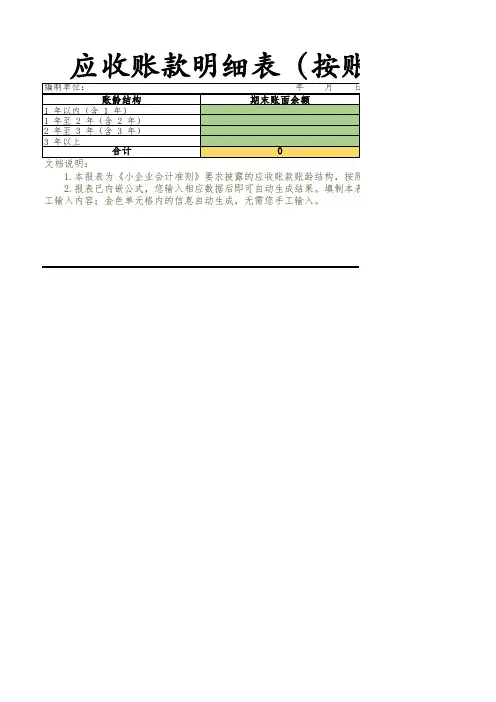
工输入内容;金色单元格内的信息自动生成,无需您手工输入。
按账龄结构)
月日
单 年初账面余额
0
结构,按照《准则》要求的格式编制。 。填制本表时,绿色单元格内的信息需要您手 。
应收账款明细表(按账龄结构)
编制单位:
年月日
单
账龄结构
1 年以内(含 1 年)
1 年至 2 年(含 2 年)
2 年至 3 年(含 3 年)
3 年以上
合计
期末账面余额 0
文档说明:
1.本报表为《小企业会计准则》要求披露的应收账款账龄结构,按照《准则》要求的格式编制。
2.报表已内嵌公式,您输入相应数据后即可自动生成结果。填制本表时,绿色单元格内的信息需要您
内账应收应付明细表模板
内账应收应付明细表模板
说明:
1."日期"列表示交易发生的日期。
2."客户/供应商名称"列表示交易对方的名称。
3."摘要"列简要描述了交易的内容。
4."借方金额"列表示应收账款或应付账款的增加金额。
5."贷方金额"列表示应收账款或应付账款的减少金额。
6."余额"列表示应收账款或应付账款的当前余额。
请注意,这只是一个简单的模板示例,实际的内账应收应付明细表可能需要根据具体情况进行调整和扩展,以适应不同的业务需求。
年、月份应收帐款明细表
年、月份应收帐款明细表年、月份应收帐款明细表是企业财务管理的重要工具之一,它可以反映企业的应收账款情况,及时掌握企业的收款情况,对未来的经营决策提供数据支持。
以下是对年、月份应收账款明细表的介绍。
一、年、月份应收账款明细表的定义年、月份应收账款明细表是指记录了企业某一年,某一月份内的所有应收账款数据,它包含了客户名称、账款金额、账款收取方式、收取时间等信息,能够清晰反映出企业收款的情况,是财务管理的一个重要工具。
二、年、月份应收账款明细表的重要性1. 反映企业的收款情况应收账款是企业收入的重要组成部分,年、月份应收账款明细表能够反映企业的收款情况,及时掌握收入情况,为企业做出正确的经营决策提供数据支持。
2. 帮助企业分析客户信用状况年、月份应收账款明细表中包含客户名称等信息,可以帮助企业对客户信用状况进行分析,及时对信用较差的客户采取措施,保证企业资金的安全性。
3. 有效控制账款回收周期通过年、月份应收账款明细表,企业能够及时掌握应收账款的回收情况,有效控制账款回收周期,避免资金占用过长时间,提高资金利用率,增强企业的经济效益。
三、年、月份应收账款明细表的编制流程1. 确定编制对象:选择需要编制年、月份应收账款明细表的对象,如某一业务部门、某一客户等。
2. 收集应收账款信息:收集所选对象的应收账款信息,包括客户名称、账款金额、账款收取方式、收取时间等信息。
3. 归类整理数据:对收集到的数据进行归类整理,按照年、月份的顺序进行排列,便于管理人员对企业的收款情况进行分析。
4. 编制报表:根据整理好的数据,编制年、月份应收账款明细表,并在表格中加入所需的各项指标和统计数据。
5. 汇总统计:对所有需要编制年、月份应收账款明细表的对象进行汇总统计,形成企业的全年、全月份应收账款明细表,以支持全面的财务管理决策。
四、年、月份应收账款明细表的应用实例以某电子商务公司为例,2019年7月份应收账款明细表如下:| 客户名称| 账款金额| 账款收取方式| 收取时间|| --------|---------|-------------|------------|| A公司| 10000 | 预付款| 2019/7/8 || B公司| 15000 | 货到付款| 2019/7/12 || C公司| 8000 | 电汇|2019/7/16 || D公司| 20000 | 双方约定|2019/7/21 |通过这份年、月份应收账款明细表,该公司可以清晰地看到在2019年7月份其共有4家客户,A公司用了预付款方式支付了10000元,B公司选择了货到付款的方式支付15000元,C公司采用电汇方式支付了8000元,而D公司与该电子商务公司通过双方约定的方式支付了20000元。
应收账款清查明细表
序 号
债务方名称
与本企业关系
账面数 1=sum(2-7)
账 1年内 2
合 计
单位负责人: 填报日期:
说明: 1、账面数指账面金额,按登记账填列 2、应收账款必须按规定函证或取得相应法律证据。函证格式由会计师提供
1-2年 3
账面数按账龄划分 2-3年 3-4年 4 5
4-5年 6
5年以上 7
会计技术性差 错 8
供
基准数 9=1-8
预计残值 10
清查出有问题 的资产数 11
损失原因 12
应收账款清查明细表
基准日:
发生时间 13
企业申报损失数 小计 列损益 14=15+16 15
中介审核数 核权益 16 小计 17=18+19
— %d —
中介审核数 列损益 18
核权益 19
关键证据描述 20
财务负责人:
底Байду номын сангаас索引号 21
清查值 22=9-10-17
清查数按账龄划分 1年内 23 1-2年 24
制表人:
清查数按账龄划分 2-3年 3-4年 25 26
4-5年 27
5年以上 28
个别认定法计 提坏账数 29
对方记录 30
基础表11 单位: 元
核对差异 31
备注 32
KM