
2020注册会计财务管理300个公式
财务管理110条公式
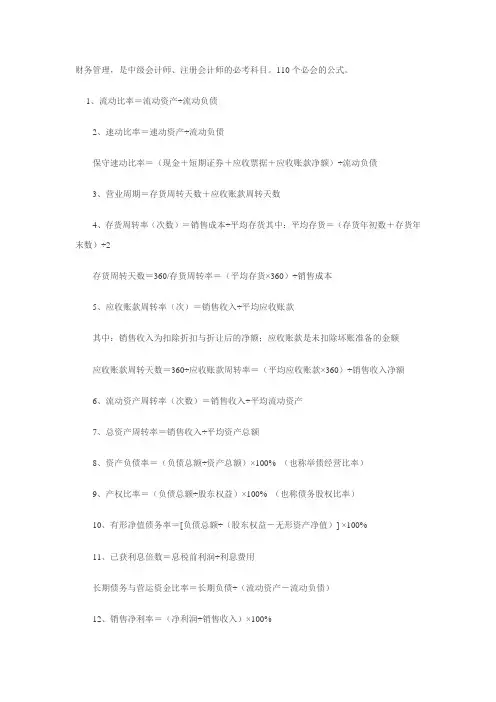
财务管理,是中级会计师、注册会计师的必考科目。
110个必会的公式。
1、流动比率=流动资产÷流动负债2、速动比率=速动资产÷流动负债保守速动比率=(现金+短期证券+应收票据+应收账款净额)÷流动负债3、营业周期=存货周转天数+应收账款周转天数4、存货周转率(次数)=销售成本÷平均存货其中:平均存货=(存货年初数+存货年末数)÷2存货周转天数=360/存货周转率=(平均存货×360)÷销售成本5、应收账款周转率(次)=销售收入÷平均应收账款其中:销售收入为扣除折扣与折让后的净额;应收账款是未扣除坏账准备的金额应收账款周转天数=360÷应收账款周转率=(平均应收账款×360)÷销售收入净额6、流动资产周转率(次数)=销售收入÷平均流动资产7、总资产周转率=销售收入÷平均资产总额8、资产负债率=(负债总额÷资产总额)×100% (也称举债经营比率)9、产权比率=(负债总额÷股东权益)×100% (也称债务股权比率)10、有形净值债务率=[负债总额÷(股东权益-无形资产净值)] ×100%11、已获利息倍数=息税前利润÷利息费用长期债务与营运资金比率=长期负债÷(流动资产-流动负债)12、销售净利率=(净利润÷销售收入)×100%13、销售毛利率=[(销售收入-销售成本)÷销售收入]×100%14、资产净利率=(净利润÷平均资产总额)×100%15、净资产收益率=净利润÷平均净资产(或年末净资产)×100%或=销售净利率×资产周转率×权益乘数16、权益乘数=资产总额÷所有者权益总额=1÷(1-资产负债率)=1+产权比率17、平均发行在外普通股股数=∑(发行在外的普通股数×发行在外的月份数)÷1218、每股收益=净利润÷年末普通股份总数=(净利润-优先股利)÷(年末股份总数-年末优先股数)19、市盈率(倍数)=普通股每市价÷每股收益20、每股股利=股利总额÷年末普通股股份总数21、股票获利率=普通股每股股利÷普通股每股市价22、市净率=每股市价÷每股净资产23、股利支付率=(每股股利÷每股净收益)×100%股利保障倍数=股利支付率的倒数24、留存盈利比率=(净利润-全部股利)÷净利润×100%25、每股净资产=年末股东权益(扣除优先股)÷年末普通股数(也称每股账面价值或每股权益)26、现金到期债务比=经营现金净流入÷本期到期的债务(指本期到期的长期债务与本期应付票据)现金流动负债比=经营现金净流入÷流动负债现金债务总额比=经营现金净流入÷债务总额(计算公司最大的负债能力)27、销售现金比率=经营现金净流入÷销售额每股营业现金净流量=经营现金净流入÷普通股数全部资产现金回收率=经营现金净流入÷全部资产×100%28、现金满足投资比=近5年经营活动现金净流入÷近5年资本支出、存货增加、现金股利之和现金股利保障倍数=每股营业现金净流入÷每股现金股利29、净收益营运指数=经营净收益÷净收益=(净收益-非经营收益)÷净收益现金营运指数=经营现金净流量÷经营所得现金(经营所得现金=经营活动净收益+非付现费用)财务预测与计划30、外部融资额=(资产销售百分比-负债销售百分比)×新增销售额-销售净利率×计划销售额×(1-股利支付率)31、销售增长率=新增额÷基期额或=(计划额÷基期额)-132、新增销售额=销售增长率×基期销售额33、外部融资销售增长比=资产销售百分比-负债销售百分比-销售净利率×[(1+增长率)÷增长率]×(1-股利支付率)34、可持续增长率=股东权益增长率=股东权益本期增加额÷期初股东权益=销售净利率×总资产周转率×收益留存率×期初权益期末总资产乘数或=权益净利率×收益留存率÷(1-权益净利率×收益留存率)财务估价(P-现值i-利率I-利息S-终值n—时间r—名义利率m-每年复利次数)35、复利终值复利现值36、普通年金终值:或37、年偿债基金:或A=S(A/S,i,n)(36与37系数互为倒数)38、普通年金现值:或P=A(P/A,i,n)39、投资回收额:或A=P(A/P,i,n)(38与39系数互为倒数)40、即付年金的终值:或S=A[(S/A,i,n+1)-1]41、即付年金的现值:或P=A[(P/A,i,n-1)+1]42、递延年金现值:第一种方法:第二种方法:43、永续年金现值:44、名义利率与实际利率的换算:45、债券价值:分期付息,到期还本:PV=利息年金现值+本金复利现值纯贴现债券价值PV=面值÷(1+必要报酬率)n (面值到期一次还本付息的按本利和支付)平息债券PV=I/M×(P/A,i/M,M×N)+本金(P/S,i/M,M×N)(M为年付息次数,N为年数)永久债券46、债券到期收益率=或(V-股票价值P-市价g-增长率D-股利R-预期报酬率Rs-必要报酬率t-第几年股利)47、股票一般模式:零成长股票:固定成长:48、总报酬率=股利收益率+资本利得收益率或49、期望值:50、方差:标准差:变异系数=标准差÷期望值51、证券组合的预期报酬率=Σ(某种证券预期报酬率×该种证券在全部金额中的比重)即:m-证券种类Aj-某证券在投资总额中的比例;-j种与k种证券报酬率的协方差-j种与k种报酬率之间的预期相关系数Q-某种证券的标准差证券组合的标准差:52、总期望报酬率=Q×风险组合期望报酬率+(1-Q)×无风险利率总标准差=Q×风险组合的标准差53、资本资产定价模型:①COV为协方差,其它同上②直线回归法③直接计算法54、证券市场线:个股要求收益率投资管理55、贴现指标:净现值=现金流入现值-现金流出现值现值指数=现金流入现值÷现金流出现值内含报酬率:每年流量相等时用―年金法‖,不等时用―逐步测试法‖56、非贴现指标:回收期不等或分几年投入=n+n年未回收额/n+1年现金流出量会计收益率=(年均净收益÷原始投资额)×100%57、投资人要求的收益率(资本成本)=债务比重×利率×(1-所得税)+所有者权益比重×权益成本58、固定平均年成本=(原值+运行成本-残值)/使用年限(不考虑时间价值)或=(原值+运行成本现值之和-残值现值)/年金现值系数(考虑时间价值)59、营业现金流量=营业收入-付现成本-所得税(根据定义)=税后净利润+折旧(根据年末营业成果)=(收入-付现成本)×(1-所得税率)+折旧×税率(根据所得税对收入和折旧的影响)60、调整现金流量法:(α-肯定当量)61、风险调整折现率法:投资者要求的收益率=无风险报酬率+β×(市场平均报酬率-无风险报酬率)(β—贝他系数)项目要求的收益率=无风险报酬率+项目的β×(市场平均报酬率-无风险报酬率)62、净现值=实体现金流量/实体加权平均成本-原始投资净现值=股东现金流量/股东要求的收益率-股东投资63、β权益=β资产×(1+负债/权益)β资产=β权益÷(1+负债/权益)流动资金管理64、现金返回线H=3R-2L(上限=3×现金返回线-2×下限)65、收益增加=销量增加×单位边际贡献66、应收账款应计利息=日销售额×平均收现期×变动成本率×资本成本平均余额=日销售额×平均收现期占用资金=平均余额×变动成本率67、折扣成本增加=(新销售水平×新折扣率-旧销售水平×旧折扣率)×享受折扣的顾客比例68、订货成本=订货固定成本+年需要量/每次进货量×订货变动成本取得成本=订货成本+购置成本储存成本=固定成本+单位变动成本×每次进货量/2存货总成本=取得成本+储存成本+缺货成本TC=TCa+TCc+TCs(K-每次订货成本D-总需量Kc-单位储存成本N-订货次数U-单价p-日送货量d-日耗用量)69、经济订货量总成本最佳订货次数经济订货量占用资金最佳订货周期陆续进货的经济订货量总成本经济订货量占用资金=70、再订货点(R)=交货时间(L)×平均日需求量(d)+保险储备(B)R=L×d+B(Ku-单位缺货成本;S-一次订货缺货量;N-年订货次数;Kc-单位存货成本)保险储备总成本=缺货成本+保险储备成本=单位缺货成本×缺货量×年订货次数+保险储备×单位存货成本即:TC(S、B)=Ku × S × N + B × Kc筹资管理72、实际利率(短期借款)=名义利率/(1-补偿性余额比率)或=利息/实际可用借款额73、可转换债券转换比例=债券面值÷转换价格股利分配74、发放股票股利后的每股收益(市价)=发放前每股收益(市价)÷(1+股票股利发放率)资本成本和资本结构通用模式:资本成本=资金占用费/筹资金额×(1-筹集费率)75、银行借款成本:(K1-银行借款成本;I-年利息;L-筹资总额;T-所得税税率;R1-借款利率;F1-筹资费率)考虑时间价值的税前成本(K):(P-本金)税后成本(K1):(K1)=K×(1-T)76、债券成本:(Kb-债券成本;I-年利息;T-所得税率;Rb–债券利率;B-筹资额(按发行价格);Fb-筹资费率)考虑时间价值的税前成本(K):(P-面值)税后成本(Kb)(Kb)=K×(1-T)77、留存收益成本:第一种方法:股利增长模型:第二种方法:资本资产定价模型:第三种方法:风险溢价法:(Kb-债务成本;RPc -风险溢价)78、普通股成本:(式中:D1—第1年股利;P0—市价;g—年增长率)优先股成本=年股息率/(1-筹资费率)79、筹资突破点=可用某一特定成本筹集到的资金额÷该种资金在资本结构中所占的比重80、加权平均资金成本:(Kw为加权平均资金成本;Wj为第j种资金占总资金的比重;Kj为第j种资金的成本)81、筹资突破点=可用某一特定成本筹集到的某种资金额/该种资金所占比重82、(p-单价V-单位变动成本F-总固定成本S-销售额VC-总变动成本Q-销售量N-普通股数)经营杠杆:公式一:公式二:财务杠杆:或(D—优先股息;T—所得税率)总杠杆:DTL=DOL×DFL 或83、(EPS-每股收益;SF-偿债基金;D-优先股息;VEPS-每股自由收益)每股收益无差别点:或:每股自由收益无差别点:当EBIT大于无差别点时,负债筹资有利;当EBIT小于无差别点时,普通股筹资有利。
财务管理学公式整理最全版
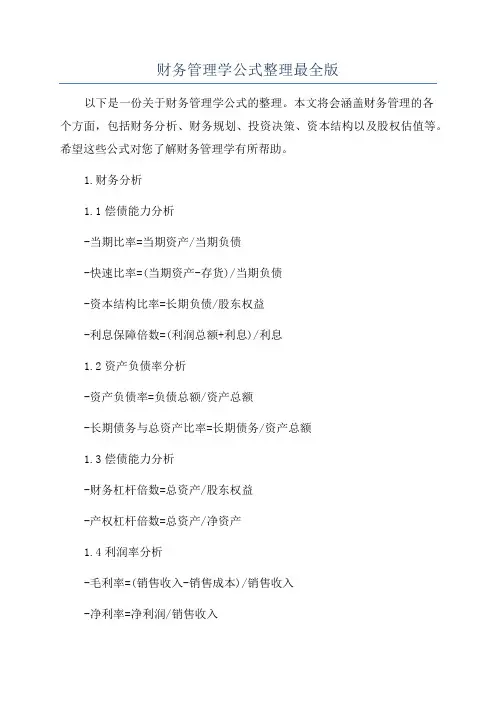
财务管理学公式整理最全版以下是一份关于财务管理学公式的整理。
本文将会涵盖财务管理的各个方面,包括财务分析、财务规划、投资决策、资本结构以及股权估值等。
希望这些公式对您了解财务管理学有所帮助。
1.财务分析1.1偿债能力分析-当期比率=当期资产/当期负债-快速比率=(当期资产-存货)/当期负债-资本结构比率=长期负债/股东权益-利息保障倍数=(利润总额+利息)/利息1.2资产负债率分析-资产负债率=负债总额/资产总额-长期债务与总资产比率=长期债务/资产总额1.3偿债能力分析-财务杠杆倍数=总资产/股东权益-产权杠杆倍数=总资产/净资产1.4利润率分析-毛利率=(销售收入-销售成本)/销售收入-净利率=净利润/销售收入1.5股东回报率-股东权益报酬率=净利润/股东权益-总资产报酬率=净利润/总资产2.财务规划2.1现金流量-净运营资本=当期资产-当期负债-非利息性负债-自由现金流量=净利润+折旧-资本支出-净负债增加2.2预算-产量预算=单位产品预算×产量-能源预算=单位产量能源成本×产量-员工薪酬预算=单位员工薪酬×员工数量2.3资本收益率-净资本收益率=净利润/股东权益-总资本回报率=(净利润+利息)/总资本3.投资决策3.1现金流量评估-净现值=现金流入-现金流出-内部收益率=NPV=0时的折现率3.2风险分析-投资回收期=投资金额/年现金流入-赢利指数=现值/投资额4.资本结构4.1杠杆效应-杠杆倍数=总资产/净资产-杠杆系数=净资产/股东权益4.2财务风险-利息保障倍数=(净利润+利息)/利息-其他息税前利润(EBIT)/利息4.3权益乘数-股权乘数=总资产/股东权益-销售增长率×净利润率×滚动权益消耗率5.股权估值5.1价值评估-每股收益=净利润/发行股数-每股股息=现金股息/发行股数5.2基本估值模型-股权价值=每股收益×增长率/(折现率-增长率)以上仅是对财务管理学公式的一部分整理,您可以根据自己的需求进一步深入研究和学习。
最强最全的注册会计师考试财务管理的110个公式(新)
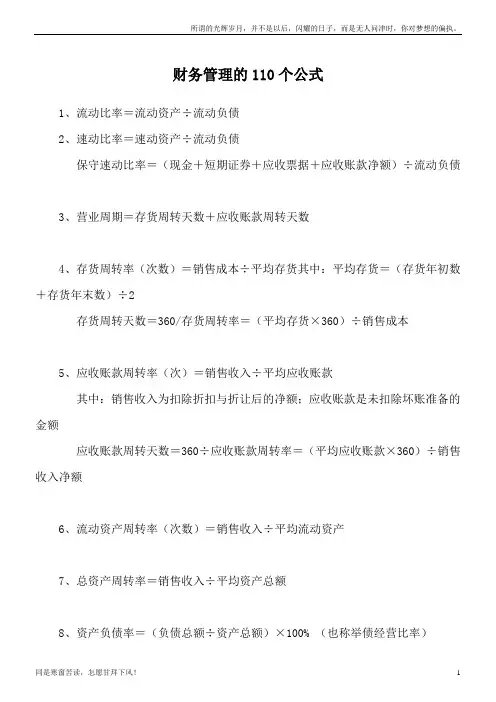
财务管理的110个公式1、流动比率=流动资产÷流动负债2、速动比率=速动资产÷流动负债保守速动比率=(现金+短期证券+应收票据+应收账款净额)÷流动负债3、营业周期=存货周转天数+应收账款周转天数4、存货周转率(次数)=销售成本÷平均存货其中:平均存货=(存货年初数+存货年末数)÷2存货周转天数=360/存货周转率=(平均存货×360)÷销售成本5、应收账款周转率(次)=销售收入÷平均应收账款其中:销售收入为扣除折扣与折让后的净额;应收账款是未扣除坏账准备的金额应收账款周转天数=360÷应收账款周转率=(平均应收账款×360)÷销售收入净额6、流动资产周转率(次数)=销售收入÷平均流动资产7、总资产周转率=销售收入÷平均资产总额8、资产负债率=(负债总额÷资产总额)×100% (也称举债经营比率)9、产权比率=(负债总额÷股东权益)×100% (也称债务股权比率)10、有形净值债务率=[负债总额÷(股东权益-无形资产净值)] ×100%11、已获利息倍数=息税前利润÷利息费用长期债务与营运资金比率=长期负债÷(流动资产-流动负债)12、销售净利率=(净利润÷销售收入)×100%13、销售毛利率=[(销售收入-销售成本)÷销售收入×100%14、资产净利率=(净利润÷平均资产总额)×100%15、净资产收益率=净利润÷平均净资产(或年末净资产)×100%或=销售净利率×资产周转率×权益乘数16、权益乘数=资产总额÷所有者权益总额=1÷(1-资产负债率)=1+产权比率17、平均发行在外普通股股数=∑(发行在外的普通股数×发行在外的月份数)÷1218、每股收益=净利润÷年末普通股份总数=(净利润-优先股利)÷(年末股份总数-年末优先股数)19、市盈率(倍数)=普通股每市价÷每股收益20、每股股利=股利总额÷年末普通股股份总数21、股票获利率=普通股每股股利÷普通股每股市价22、市净率=每股市价÷每股净资产23、股利支付率=(每股股利÷每股净收益)×100%股利保障倍数=股利支付率的倒数24、留存盈利比率=(净利润-全部股利)÷净利润×100%25、每股净资产=年末股东权益(扣除优先股)÷年末普通股数(也称每股账面价值或每股权益)26、现金到期债务比=经营现金净流入÷本期到期的债务(指本期到期的长期债务与本期应付票据)现金流动负债比=经营现金净流入÷流动负债现金债务总额比=经营现金净流入÷债务总额(计算公司最大的负债能力)27、销售现金比率=经营现金净流入÷销售额每股营业现金净流量=经营现金净流入÷普通股数全部资产现金回收率=经营现金净流入÷全部资产×100%28、现金满足投资比=近5年经营活动现金净流入÷近5年资本支出、存货增加、现金股利之和现金股利保障倍数=每股营业现金净流入÷每股现金股利29、净收益营运指数=经营净收益÷净收益=(净收益-非经营收益)÷净收益现金营运指数=经营现金净流量÷经营所得现金(经营所得现金=经营活动净收益+非付现费用)财务预测与计划30、外部融资额=(资产销售百分比-负债销售百分比)×新增销售额-销售净利率×计划销售额×(1-股利支付率)31、销售增长率=新增额÷基期额或=(计划额÷基期额)-132、新增销售额=销售增长率×基期销售额33、外部融资销售增长比=资产销售百分比-负债销售百分比-销售净利率×[(1+增长率)÷增长率×(1-股利支付率)34、可持续增长率=股东权益增长率=股东权益本期增加额÷期初股东权益=销售净利率×总资产周转率×收益留存率×期初权益期末总资产乘数或=权益净利率×收益留存率÷(1-权益净利率×收益留存率)财务估价(P-现值 i-利率 I-利息 S-终值 n—时间 r—名义利率 m-每年复利次数)35、复利终值复利现值36、普通年金终值:或37、年偿债基金:或A=S(A/S,i,n)(36与37系数互为倒数)38、普通年金现值:或 P=A(P/A,i,n)39、投资回收额:或 A=P(A/P,i,n)(38与39系数互为倒数)40、即付年金的终值:或 S=A[(S/A,i,n+1)-41、即付年金的现值:或 P=A[(P/A,i,n-1)+42、递延年金现值:第一种方法:第二种方法:43、永续年金现值:44、名义利率与实际利率的换算:45、债券价值:分期付息,到期还本:PV=利息年金现值+本金复利现值纯贴现债券价值PV=面值÷(1+必要报酬率)n (面值到期一次还本付息的按本利和支付)平息债券PV=I/M×(P/A,i/M,M×N)+本金(P/S,i/M,M×N)(M为年付息次数,N为年数)永久债券46、债券到期收益率=或(V-股票价值 P-市价 g-增长率 D-股利 R-预期报酬率 Rs-必要报酬率t-第几年股利)47、股票一般模式:零成长股票:固定成长:48、总报酬率=股利收益率+资本利得收益率或49、期望值:50、方差:标准差:变异系数=标准差÷期望值51、证券组合的预期报酬率=Σ(某种证券预期报酬率×该种证券在全部金额中的比重)即:m-证券种类 Aj-某证券在投资总额中的比例;-j种与k种证券报酬率的协方差-j种与k种报酬率之间的预期相关系数 Q-某种证券的标准差证券组合的标准差:52、总期望报酬率=Q×风险组合期望报酬率+(1-Q)×无风险利率总标准差=Q×风险组合的标准差53、资本资产定价模型:① COV为协方差,其它同上②直线回归法③直接计算法54、证券市场线:个股要求收益率投资管理55、贴现指标:净现值=现金流入现值-现金流出现值现值指数=现金流入现值÷现金流出现值内含报酬率:每年流量相等时用“年金法”,不等时用“逐步测试法”56、非贴现指标:回收期不等或分几年投入=n+n年未回收额/n+1年现金流出量会计收益率=(年均净收益÷原始投资额)×100%57、投资人要求的收益率(资本成本)=债务比重×利率×(1-所得税)+所有者权益比重×权益成本58、固定平均年成本=(原值+运行成本-残值)/使用年限(不考虑时间价值)或=(原值+运行成本现值之和-残值现值)/年金现值系数(考虑时间价值)59、营业现金流量=营业收入-付现成本-所得税(根据定义)=税后净利润+折旧(根据年末营业成果)=(收入-付现成本)×(1-所得税率)+折旧×税率(根据所得税对收入和折旧的影响)60、调整现金流量法:(α-肯定当量)61、风险调整折现率法:投资者要求的收益率=无风险报酬率+β×(市场平均报酬率-无风险报酬率)(β—贝他系数)项目要求的收益率=无风险报酬率+项目的β×(市场平均报酬率-无风险报酬率)62、净现值=实体现金流量/实体加权平均成本-原始投资净现值=股东现金流量/股东要求的收益率-股东投资63、β权益=β资产×(1+负债/权益)β资产=β权益÷(1+负债/权益)流动资金管理64、现金返回线 H=3R-2L(上限=3×现金返回线-2×下限)65、收益增加=销量增加×单位边际贡献66、应收账款应计利息=日销售额×平均收现期×变动成本率×资本成本平均余额=日销售额×平均收现期占用资金=平均余额×变动成本率67、折扣成本增加=(新销售水平×新折扣率-旧销售水平×旧折扣率)×享受折扣的顾客比例68、订货成本=订货固定成本+年需要量/每次进货量×订货变动成本取得成本=订货成本+购置成本储存成本=固定成本+单位变动成本×每次进货量/2存货总成本=取得成本+储存成本+缺货成本 TC=TCa+TCc+TCs(K-每次订货成本D-总需量 Kc-单位储存成本 N-订货次数U-单价 p-日送货量 d-日耗用量)69、经济订货量总成本最佳订货次数经济订货量占用资金最佳订货周期陆续进货的经济订货量总成本经济订货量占用资金=70、再订货点(R)=交货时间(L)×平均日需求量(d)+保险储备(B) R=L×d+B(Ku-单位缺货成本; S-一次订货缺货量; N-年订货次数; Kc-单位存货成本)保险储备总成本=缺货成本+保险储备成本=单位缺货成本×缺货量×年订货次数+保险储备×单位存货成本即:TC(S、B)=Ku × S × N +B × Kc 筹资管理72、实际利率(短期借款)=名义利率/(1-补偿性余额比率)或=利息/实际可用借款额73、可转换债券转换比例=债券面值÷转换价格股利分配74、发放股票股利后的每股收益(市价)=发放前每股收益(市价)÷(1+股票股利发放率)资本成本和资本结构通用模式:资本成本=资金占用费/筹资金额×(1-筹集费率)75、银行借款成本:(K1-银行借款成本;I-年利息;L-筹资总额;T-所得税税率;R1-借款利率;F1-筹资费率)考虑时间价值的税前成本(K):(P-本金)税后成本(K1):(K1)=K×(1-T)76、债券成本:(Kb-债券成本;I-年利息;T-所得税率;Rb–债券利率;B-筹资额(按发行价格);Fb-筹资费率)考虑时间价值的税前成本(K):(P-面值)税后成本(Kb)(Kb)=K×(1-T)77、留存收益成本:第一种方法:股利增长模型:第二种方法:资本资产定价模型:第三种方法:风险溢价法:(Kb-债务成本;RPc -风险溢价)78、普通股成本:(式中:D1—第1年股利;P0—市价;g—年增长率)优先股成本=年股息率/(1-筹资费率)79、筹资突破点=可用某一特定成本筹集到的资金额÷该种资金在资本结构中所占的比重80、加权平均资金成本:(Kw为加权平均资金成本;Wj为第j种资金占总资金的比重;Kj为第j种资金的成本)81、筹资突破点=可用某一特定成本筹集到的某种资金额/该种资金所占比重82、(p-单价 V-单位变动成本 F-总固定成本 S-销售额 VC-总变动成本 Q -销售量 N-普通股数)公式二:财务杠杆:或(D—优先股息;T—所得税率)总杠杆:DTL=DOL×DFL 或83、(EPS-每股收益; SF-偿债基金;D-优先股息;VEPS-每股自由收益)每股收益无差别点:或:每股自由收益无差别点:当EBIT大于无差别点时,负债筹资有利;当EBIT小于无差别点时,普通股筹资有利。
财务管理的公式大全
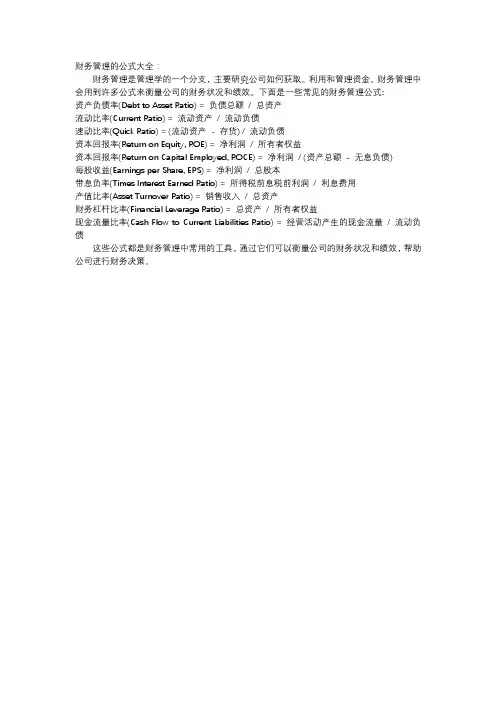
财务管理的公式大全:
财务管理是管理学的一个分支,主要研究公司如何获取、利用和管理资金。
财务管理中会用到许多公式来衡量公司的财务状况和绩效。
下面是一些常见的财务管理公式:
资产负债率(Debt to Asset Ratio) = 负债总额/ 总资产
流动比率(Current Ratio) = 流动资产/ 流动负债
速动比率(Quick Ratio) = (流动资产- 存货) / 流动负债
资本回报率(Return on Equity, ROE) = 净利润/ 所有者权益
资本回报率(Return on Capital Employed, ROCE) = 净利润/ (资产总额- 无息负债)
每股收益(Earnings per Share, EPS) = 净利润/ 总股本
带息负率(Times Interest Earned Ratio) = 所得税前息税前利润/ 利息费用
产值比率(Asset Turnover Ratio) = 销售收入/ 总资产
财务杠杆比率(Financial Leverage Ratio) = 总资产/ 所有者权益
现金流量比率(Cash Flow to Current Liabilities Ratio) = 经营活动产生的现金流量/ 流动负债
这些公式都是财务管理中常用的工具,通过它们可以衡量公司的财务状况和绩效,帮助公司进行财务决策。
2020年(财务知识)财务管理公式大全

(财务知识)财务管理公式大全07财务管理公式(按章节进行划分)财务管理公式大全第二章:1、单期资产的收益率=利息(股息)收益率+资本利得收益率2、方差=∑(随机结果-期望值)2×概率(P26)3、标准方差=方差的开平方(期望值相同,越大风险大)4、标准离差率=标准离差/期望值(期望值不同,越大风险大)5、协方差=关联系数×俩个方案投资收益率的标准差俩项资产收益率的协方差=俩资产收益率的关联系数×第壹项资产标准差×第二项资产的标准差某资产的贝他系数=该资产和市场组合的协方差/市场组合的方差6、β=某项资产收益率和市场组合收益率的关联系数×该项资产收益率标准差÷市场组合收益率标准差(P34)7、必要收益率=无风险收益率+风险收益率8、风险收益率=风险价值系数(b)×标准离差率(V)9、必要收益率=无风险收益率+b×V=无风险收益率+β×(组合收益率-无风险收益率)其中:(组合收益率-无风险收益率)=市场风险溢酬,即斜率第三章:P-现值、F-终值、A-年金10、单利现值P=F/(1+n×i)‖单利终值F=P×(1+n×i)‖二者互为倒数11、复利现值P=F/(1+i)n=F(P/F,i,n)――求什么就把什么写于前面12、复利终值F=P(1+i)n=P(F/P,i,n)13、年金终值F=A(F/A,i,n)――偿债基金的倒数偿债基金A=F(A/F,i,n)14、年金现值P=A(P/A,i,n)――资本回收额的倒数资本回收额A=P(A/P,i,n)15、即付年金终值F=A〔(F/A,i,n+1)-1〕――年金终值期数+1系数-116、即付年金现值P=A〔(P/A,i,n-1)+1〕――年金现值期数-1系数+17、递延年金终值F=A(F/A,i,n)――n表示A的个数18、递延年金现值P=A(P/A,i,n)×(P/F,i,m)先后面的年金现再前面的复利现19、永续年金P=A/i20、内插法瑁老师口诀:反向变动的情况比较多同向变动:i=最小比+(中-小)/(大-小)(最大比-最小比)反向变动:i=最小比+(大-中)/(大-小)(最大比-最小比)21、实际利率=(1+名义/次数)次数-1股票计算:22、本期收益率=年现金股利/本期股票价格23、不超过壹年持有期收益率=(买卖价差+持有期分得现金股利)/买入价持有期年均收益率=持有期收益率/持有年限24、超过壹年=各年复利现值相加(运用内插法)25、固定模型股票价值=股息/报酬率――永续年金26、股利固定增长价值=第壹年股利/(报酬率-增长率)债券计算:27、债券估价=每年利息的年金现值+面值的复利现值28、到期壹次仍本=面值单利本利和的复利现值29、零利率=面值的复利现值30、本期收益率=年利息/买入价31、不超过持有期收益率=(持有期间利息收入+买卖价差)/买入价持有期年均收益率=持有期收益率/持有年限(按360天/年)32、超过壹年到期壹次仍本付息=√(到期额或卖出价/买入价)(开持有期次方)33、超过壹年每年末付息=持有期年利息的年金现值+面值的复利现值和债券估价公式壹样,这里求的是i,用内插法第四章:34、固定资产原值=固定资产投资+资本化利息35、建设投资=固定资产投资+无形资产投资+其他36、原始投资=建设投资+流动资产投资37、项目总投资=原始投资+资本化利息项目总投资=固定资产投资+无形资产投资+其他+流动资产投资+资本化利息38、本年流动资金需用数=该年流动资产需用数-该年流动负债需用数39、流动资金投资额=本年流动资金需用数-截至上年的流动资金投资额=本年流动资金需用数-上年流动资金需用数40、运营成本=外购原材料+工资福利+修理费+其他费用=不包括财务费用的总成本费用-折旧-无形和开办摊销单纯固定资产投资计算:41、运营期税前净现金流量=新增的息税前利润+新增的折旧+回收残值42、运营期税后净现金流量=税前净现金流量-新增的所得税完整工业投资计算:43、运营期税前净现金流量=税前利息+折旧+摊销+回收-运营投资44、运营期税后净现金流量=息税前利润(1-所得税率)+折旧+摊销+回收-运营投资更新改造投资计算:45、建设期净现金流量=-(新固投资-旧固变现)46、建设期末的净现金流量=旧固提前报废净损失递减的所得税47、运营期第壹年税后净现金流量=增加的息税前利润(1-所得税率)+增加的折旧+旧固提前报废净损失递减的所得税48、运营期税后净现金流量=增加的息税前利润(1-所得税率)+增加的折旧+(新固残值-旧固残值)建设期为0,使用公式45、47、48建设期不为0,使用公式45、46、48静态指标计算:投资回收期PP/PP`、投资收益率ROI49、不包括建设期的回收期=原始投资合计/投产后每年相等的净现金流量50、包括件设计的回收期=不包括建设期的回收期+建设期51、包括建设期的回收期=最后壹个累计负值的年份+|最后壹个累计负值|/下年净现金流量52、投资收益率=息税前利润/项目总投资动态指标计算:净现值NPV、净现值率NPVR、获利指数PI、内部收益率IRR53、净现值=NCF0+净现金流量的复利现值相加54、净现金流量相等,净现值=NCF0+净现金流量的年金现值55、终点有回收,净现值=NCF0+净现金流量n-1的年金现值+净现金流量n的复利现值或=NCF0+净现金流量n的年金现值+回收额的复利现值54、建设期不为0的时候,按递延年金来理解55、净现值率=项目的净现值/|原始投资的现值合计|56、获利指数=投产后净现金流量的现值合计/原始投资的现值合计或=1+净现值率57、(P/A,IRR,n)=原始投资/投产后每年相等的净现金流量NPV、NPVR、PI、IRR四指标同向变动第五章:58、基金单位净值=基金净资产价值总额/基金单位总份数59、基金认购价(卖出价)=基金单位净值+首次认购费60、基金赎回价(买入价)=基金单位净值+基金赎回费61、基金收益率=(年末持有份数×年末净值-年初持有分数×年初净值)/(年初持有分数×年初净值)――(年末-年初)/年初62、认股权证价值=(股票市价-认购价格)×每份认股权证可认购股数63、附权认股权价值=(附权股票市价-新股认购价)/(1+每份认股权证可认购股数)64、除权认股权价值=(除权股票市价-新股认购价)/每份认股权证可认购股数65、转换比率=债券面值/转换价格=股票数/可转换债券数66、转换价格=债券面值/转换比率第六章:现金管理:67、机会成本=现金持有量×有价证券利率(或报酬率)68、最佳现金持有量Q=√2×需要量×固定转换成本/利率(开平方)69、最低现金管理关联成本TC=√2×需要量×固定转换成本×利率(开平方)持有利率于下,关联利率于上70、转换成本=需要量/Q×每次转换成本71、持有机会成本=Q/2×利率72、有价证券交易次数=需要量/Q73、有价证券交易间隔期=360/次数74、分散收帐收益净额=(分散前应收投资-分散后应收投资)×综合资金成本率-增加费用――小于0不宜采用应收账款管理:75、应收账款平均余额=年赊销额/360×平均收帐天数76、维持赊销所需资金=应收平均余额×变动成本/销售收入77、应收机会成本=维持赊销所需资金×资金成本率存货管理:78、经济进货批量Q=√2×年度进货量×进货费用/单位储存成本(开平方)79、经济进货关联总成本T=√2×年度进货量×进货费用×单位储存成本(开平方)80、平均占用资金W=进货单价×Q/281、最佳进货批次N=进货量/Q82、存货关联总成本=进货费用+储存成本83、试行数量折扣时,存货关联总成本=进货成本+进货费用+储存成本84、允许缺货的经济进货批量=√2×(存货需要量×进货费用/储存成本)×〔(储存+缺货)/缺货成本〕(开平方)85、平均缺货量=允许缺货进货批量×〔(储存/(储存+缺货)允许缺货:经济量Q×缺货于下;平均量储存于上86、再订货点=每天消耗原始材料数量(原始材料使用率)×于途时间87、订货提前期=预期交货期内原材料使用量/原材料使用率)88、保险储备量=1/2×(最大耗用×最长提前期-正常量×正常提前期)89、保险储备下的再订货点=再订货点+保险储备量第七章:90、对外筹资需要量=〔(随收入变动的资产-随收入变动的负债)/本期收入〕×收入增加值-自留资金91、资金习性函数y=a+bx92、高低点法:b=(最高收入对应资金占用-最低收入对应资金占用)/(最高收入-最低收入)93、回归直线法:结合P179页例题中的表格和数字来记忆a=(∑x2∑y-∑x∑xy)/[n∑x2-(∑x)2]b=(n∑xy-∑x2∑y)/[n∑x2-(∑x)2]――注意,a、b的分子壹样=(∑y-na)/∑x普通股筹资:94、规定股利筹资成本=每年股利/筹资金额(1-筹资费率)95、固定增长率筹资成本=〔第壹年股利/筹资金额(1-筹资费率)〕+增长率96、资本资产定价模型K=无风险收益率+β(组合收益率+无风险收益率)97、无风险+风险溢价法K=无风险收益率+风险溢价留存收益筹资:无筹资费率98、股利固定筹资成本=每年股利/筹资金额99、固定增长率筹资成本=(第壹年股利/筹资金额)+增长率负债筹资:有低税效应100、长期借款筹资成本=年利息(1-所得税率)/筹资总额(1-筹资费率)101、融资租赁:后付租金用年资本回收额公式,先付租金用即付年金现值公式102、补偿性余额实际利率=名义利率/(1-补偿性余额比例)103、贴现贷款实际利率=利息/(贷款金额-利息)104、加息贷款实际利率=贷款额×利息率/贷款额÷2105、现金折扣成本=折扣百分比/1-折扣百分比)×360/(信用期-折扣期)信用期指最长付款期,折扣期指折扣百分比对应的天数第八章:综合资金成本的公式参考第七章106、筹资总额分界点=某筹资方式成本分界点/该筹资方式所占比重杠杆公式:107、边际贡献M=销售收入px-变动成本bx=单位边际贡献m×产销量x108、息税前利润EBIT=边际贡献M-固定成本a固定成本和变动成本中不应包括利息费用109、运营杠杆=M/EBIT=M/(M-a)110、财务杠杆=EBIT/(EBIT-利息I)111、复合杠杆=运营杠杆×财务杠杆=M/(EBIT-I-融资租赁租金)112、每股收益无差别点法:每股收益的计算方法参见课件P229例8-12113、瑁老师总结的每股利润无差别点公式EBIT加线=(股方案股数×债方案利息-债方案股数×股方案利息)/(股方案股数-债方案股数)114、X公司价值=长期债务现值+X公司股票现值115、X公司股票现值=(M-I)(1-T)/普通股资金成本率普通股资金成本率见公式95、96、97第十章:本章公式需和例题结合记忆116、成本的弹性预算=固定成本预算+Σ(单位变动成本预算×预计业务量)日常业务预算之壹销售预算的编制公式:117、预计销售收入=预计单价×预计销售量118、预计销项税额=预计销售总额×增值税税率119、含税销售收入=117预计销售收入+118预计销项税额120、第壹期运营现金收入=该期含税销售收入×比率+该期回收以前的应收账款121、某期运营现金收入=该期含税销售收入×收现率+前期剩余应收121、预算期末应收账款余额=期初应收余额+含税销售收入合计-运营期现金收入合计日常业务预算之二生产预算的编制公式:122、预计生产量=预计销售量+预计期末存货-预计期初存货日常业务预算之三直接材料预算的编制公式:123、某产品耗用某直接材料需用量=某产品耗用该材料的消耗定额(已知)×预计产量124、某材料直接采购量=123预计需用量+期末库存-期初库存125、某材料采购成本=该材料单价×124预计采购量126、预计采购金额=125采购成本+进项税额127、采购现金支出=某期预计采购金额×付现率+前期剩余应付128、预算期末应付账款余额=期初应付余额+预计采购金额合计-预计采购支出合计日常业务预算之四应交税金及附加预算的编制公式:129、应交税金及附加=130营业税金及附加+增值税130、营业税金及附加=营业税+消费税+资源税+城建税+教育费附加注:城建税+教育费附加=(营业税+消费税+增值税)×税率日常业务预算之五直接人工预算的编制公式:131、某产品直接人工工时=单位产品工时定额(已知)×产量132、某产品耗用直接工资=单位工时工资率(已知)×131该产品直接人工工时总数133、某产品其他直接费用=132某产品耗用直接工资×计提标准(已知)134、某产品直接人工成本=132某产品耗用直接工资+133某产品其他直接费用135、直接人工成本现金支出=直接工资总额+其他直接费用总额日常业务预算之六制造费用预算的编制公式:136、变动性制造费用预算分配率=制造费用预算总额(已知)/Σ直接人工工时总数137、变动性制造费用现金支出=变动性制造费用预算分配率×131直接人工工时138、固定性制造费用现金支出=固定性制造费用-年折旧费139、制造费用现金支出=137变动性制造费用+138固定性制造费用日常业务预算之七产品成本预算的编制公式:140、单位生产成本=141单位直接材料成本+142单位直接人工成本+143单位变动性制造费用141、单位耗用直接材料成本=平均采购单价×平均单位耗用材料数量142、单位产品直接人工成本=平均单位工时直接人工成本×平均产品工时定额143、单位变动性制造费用制造费用=136变动性制造费用预算分配率×平均产品工时定额144、直接材料成本=全部直接材料成本+耗用直接人工成本+耗用变动性制造费用145、耗用某直接材料成本=141单位耗用直接材料成本×产量146、产品生产成本=本期发生生产成本+于产品期初余额-于产品期末余额147、产品销售成本=146产品生产成本+产成品期初余额-产成品期末余额日常业务预算之九销售费用预算的编制公式:148、变动性销售费用现金支出=单位变动性销售费用分配额×预计销售量日常业务预算之十管理费用预算的编制公式:149、管理费用现金支出=管理费用-年折旧-年摊销现金预算公式:150、可运用现金=期初现金余额+121运营现金收入151、运营现金支出=144直接材料+135直接人工+139制造费用+148销售费用+149管理费用+129税金及附加+预交所得税+预分股利152、现金支出合计=151运营现金支出+资本性现金支出153、现金余缺=150可运用现金合计-152现金支出合计154、资金筹措及运用=短期借款+普通股+债券-短期借款利息-长期借款利息-债券利息-归仍贷款-购买有价证券155、期末现金余额=现金余缺+154资金筹措及运用第十壹章:156、成本变动额=实际责任成本-预算责任成本(注意课件P328例1上面的那句话)157、成本变动率=156成本变动额/预算责任成本(费用的计算方法壹致)157、利润中心边际贡献总额=销售收入总额-变动成本总额158、利润中心责任人可控利润总额=157边际贡献总额-责任人可控固定成本159、利润中心可控利润总额=158责任人可控利润总额-责任人不可控固定成本160、X公司利润总额=159利润中心可控利润总额-X公司不可分摊的费用投资中心考核指标:161、投资利润率=利润/投资额投资额是投资中心的总资产扣除负债后的余额,即净资产,也就是所有者权益。
财务管理计算公式整理汇总

1、流动比率=流动资产÷资产负债2、速动比率=(流动资产-存货)÷流动负债3、保守速动比率=(现金+短期证券+应收票据+应收账款净额)÷流动负债1、营业周期=存货周转天数+应收账款周转天数2、存货周转天数=销售成本÷平均存货存货周转天数=360÷存货周转率3、应收账款周转天数应收账款周转率=销售收入÷平均应收账款应收账款周转天数=360÷应收账款周转率“销售收入”数据来自利润表,是指扣除折扣和折让后的销售净额。
4、流动资产周转率=销售收入÷平均流动资产5、总资产周转率=销售收入÷平均资产总额(三)负债比率1、资产负债率=(负债总额÷资产总额)×100%2、产权比率=(负债总额÷股东权益)×100%3、有形净值债务率=[负债总额÷(股东权益-无形资产净值)]×100%4、已获利息倍数=息税前利润÷利息费用长期债务与营运资金比率=长期负债÷(流动资产-流动负债)5、影响长期偿债能力的其他因素(1)长期租赁(2)担保责任(3)或有项目(四)盈利能力比率1、销售净利率=(净利润÷销售收入)×100%2、销售毛利率=[(销售收入-销售成本)÷销售收入]×100%3、资产净利率=(净利润÷平均资产总额)×100%4、净资产收益率=净利润÷平均净资产×100%(一)杜帮财务分析体系1、权益乘数=1÷(1-资产负债率)2、权益净利率=资产净利率×权益乘数=销售净利率×资产周转率×权益乘1、每股收益=净利润÷年末普通股份总数=(净利润-优先股股利)÷(年度股份总数-年度末优先股数)2、市盈率倍数=普通股每股市价÷普通股每股收益3、每股股利=股利总额÷年末普通股股份总数4、股票获利率=普通股每股股利÷普通股每股市价×100%5、股利支付率=(普通股每股股利÷普通股每股净收益)×100%6、股利保障倍数=普通股每股净收益÷普通股每股股利=1÷股利支付率7、每股净资产=年度末股东权益÷年度末普通股数8、市净率(倍数)=每股市价÷每股净资产、(三)现金流量分析1、流动性分析(1现金到期债务比=经营现金流量净额÷本期到期的债务(2)现金流动负债比=经营现金流量净额÷流动负债(3)现金债务总额比=经营现金流量净额÷债务总额2、获取现金能力分析1)销售现金比率=经营现金流量净额÷销售额(2)每股经营现金流量净额=经营现金流量净额÷普通股股数(3)全部资产现金回收率=经营现金流量净额÷全部资产×100%3、财务弹性分析(1)现金满足投资比率=近5年经营现金流量净额之和÷近5年资本支出、存货增加、现金股利之和(2)现金股利保障倍数=每股经营现金流量净额÷每股现金股利一、财务预测的步骤1、销售预测:财务预测的起点是销售预测。
CPA财务管理110个公式
财务管理的110个公式1、流动比率=流动资产÷流动负债2、速动比率=速动资产÷流动负债保守速动比率=(现金+短期证券+应收票据+应收账款净额)÷流动负债3、营业周期=存货周转天数+应收账款周转天数4、存货周转率(次数)=销售成本÷平均存货,其中:平均存货=(存货年初数+存货年末数)÷2存货周转天数=360/存货周转率=(平均存货×360)÷销售成本5、应收账款周转率(次)=销售收入÷平均应收账款其中:销售收入为扣除折扣与折让后的净额;应收账款是未扣除坏账准备的金额应收账款周转天数=360÷应收账款周转率=(平均应收账款×360)÷销售收入净额6、流动资产周转率(次数)=销售收入÷平均流动资产7、总资产周转率=销售收入÷平均资产总额8、资产负债率=(负债总额÷资产总额)×100% (也称举债经营比率)9、产权比率=(负债总额÷股东权益)×100% (也称债务股权比率)10、有形净值债务率=[负债总额÷(股东权益-无形资产净值)] ×100%11、已获利息倍数=息税前利润÷利息费用, 长期债务与营运资金比率=长期负债÷(流动资产-流动负债)12、销售净利率=(净利润÷销售收入)×100%13、销售毛利率=[(销售收入-销售成本)÷销售收入×100%14、资产净利率=(净利润÷平均资产总额)×100%15、净资产收益率=净利润÷平均净资产(或年末净资产)×100%或=销售净利率×资产周转率×权益乘数16、权益乘数=资产总额÷所有者权益总额=1÷(1-资产负债率)=1+产权比率17、平均发行在外普通股股数=∑(发行在外的普通股数×发行在外的月份数)÷1218、每股收益=净利润÷年末普通股份总数=(净利润-优先股利)÷(年末股份总数-年末优先股数)19、市盈率(倍数)=普通股每市价÷每股收益20、每股股利=股利总额÷年末普通股股份总数21、股票获利率=普通股每股股利÷普通股每股市价22、市净率=每股市价÷每股净资产23、股利支付率=(每股股利÷每股净收益)×100%, 股利保障倍数=股利支付率的倒数24、留存盈利比率=(净利润-全部股利)÷净利润×100%25、每股净资产=年末股东权益(扣除优先股)÷年末普通股数(也称每股账面价值或每股权益)26、现金到期债务比=经营现金净流入÷本期到期的债务(指本期到期的长期债务与本期应付票据)现金流动负债比=经营现金净流入÷流动负债现金债务总额比=经营现金净流入÷债务总额(计算公司最大的负债能力)27、销售现金比率=经营现金净流入÷销售额每股营业现金净流量=经营现金净流入÷普通股数全部资产现金回收率=经营现金净流入÷全部资产×100%28、现金满足投资比=近5年经营活动现金净流入÷近5年资本支出、存货增加、现金股利之和现金股利保障倍数=每股营业现金净流入÷每股现金股利29、净收益营运指数=经营净收益÷净收益=(净收益-非经营收益)÷净收益现金营运指数=经营现金净流量÷经营所得现金(经营所得现金=经营活动净收益+非付现费用)财务预测与计划30、外部融资额=(资产销售百分比-负债销售百分比)×新增销售额-销售净利率×计划销售额×(1-股利支付率)31、销售增长率=新增额÷基期额或=(计划额÷基期额)-132、新增销售额=销售增长率×基期销售额33、外部融资销售增长比=资产销售百分比-负债销售百分比-销售净利率×[(1+增长率)÷增长率×(1-股利支付率)34、可持续增长率=股东权益增长率=股东权益本期增加额÷期初股东权益=销售净利率×总资产周转率×收益留存率×期初权益期末总资产乘数或=权益净利率×收益留存率÷(1-权益净利率×收益留存率)财务估价(P-现值 i-利率 I-利息 S-终值 n—时间 r—名义利率 m-每年复利次数)35、复利终值复利现值36、普通年金终值:或37、年偿债基金:或A=S(A/S,i,n)(36与37系数互为倒数)38、普通年金现值:或 P=A(P/A,i,n)39、投资回收额:或 A=P(A/P,i,n)(38与39系数互为倒数)40、即付年金的终值:或 S=A[(S/A,i,n+1)-41、即付年金的现值:或 P=A[(P/A,i,n-1)+42、递延年金现值:第一种方法:第二种方法:43、永续年金现值:44、名义利率与实际利率的换算:45、债券价值:分期付息,到期还本:PV=利息年金现值+本金复利现值纯贴现债券价值PV=面值÷(1+必要报酬率)n (面值到期一次还本付息的按本利和支付)平息债券PV=I/M×(P/A,i/M,M×N)+本金(P/S,i/M,M×N)(M为年付息次数,N为年数)永久债券46、债券到期收益率=或(V-股票价值 P-市价 g-增长率 D-股利 R-预期报酬率 Rs-必要报酬率t-第几年股利)47、股票一般模式:零成长股票:固定成长:48、总报酬率=股利收益率+资本利得收益率或49、期望值:50、方差:标准差:变异系数=标准差÷期望值51、证券组合的预期报酬率=Σ(某种证券预期报酬率×该种证券在全部金额中的比重)即:m-证券种类 Aj-某证券在投资总额中的比例;-j种与k种证券报酬率的协方差-j种与k种报酬率之间的预期相关系数 Q-某种证券的标准差证券组合的标准差:52、总期望报酬率=Q×风险组合期望报酬率+(1-Q)×无风险利率总标准差=Q×风险组合的标准差53、资本资产定价模型:① COV为协方差,其它同上②直线回归法③直接计算法54、证券市场线:个股要求收益率投资管理55、贴现指标:净现值=现金流入现值-现金流出现值现值指数=现金流入现值÷现金流出现值内含报酬率:每年流量相等时用“年金法”,不等时用“逐步测试法”56、非贴现指标:回收期不等或分几年投入=n+n年未回收额/n+1年现金流出量会计收益率=(年均净收益÷原始投资额)×100%57、投资人要求的收益率(资本成本)=债务比重×利率×(1-所得税)+所有者权益比重×权益成本58、固定平均年成本=(原值+运行成本-残值)/使用年限(不考虑时间价值)或=(原值+运行成本现值之和-残值现值)/年金现值系数(考虑时间价值)59、营业现金流量=营业收入-付现成本-所得税(根据定义)=税后净利润+折旧(根据年末营业成果)=(收入-付现成本)×(1-所得税率)+折旧×税率(根据所得税对收入和折旧的影响)60、调整现金流量法:(α-肯定当量)61、风险调整折现率法:投资者要求的收益率=无风险报酬率+β×(市场平均报酬率-无风险报酬率)(β—贝他系数)项目要求的收益率=无风险报酬率+项目的β×(市场平均报酬率-无风险报酬率)62、净现值=实体现金流量/实体加权平均成本-原始投资净现值=股东现金流量/股东要求的收益率-股东投资63、β权益=β资产×(1+负债/权益)β资产=β权益÷(1+负债/权益)流动资金管理64、现金返回线 H=3R-2L(上限=3×现金返回线-2×下限)65、收益增加=销量增加×单位边际贡献66、应收账款应计利息=日销售额×平均收现期×变动成本率×资本成本平均余额=日销售额×平均收现期占用资金=平均余额×变动成本率67、折扣成本增加=(新销售水平×新折扣率-旧销售水平×旧折扣率)×享受折扣的顾客比例68、订货成本=订货固定成本+年需要量/每次进货量×订货变动成本取得成本=订货成本+购置成本储存成本=固定成本+单位变动成本×每次进货量/2存货总成本=取得成本+储存成本+缺货成本 TC=TCa+TCc+TCs(K-每次订货成本D-总需量 Kc-单位储存成本 N-订货次数U-单价 p-日送货量 d-日耗用量)69、经济订货量总成本最佳订货次数经济订货量占用资金最佳订货周期陆续进货的经济订货量总成本经济订货量占用资金=70、再订货点(R)=交货时间(L)×平均日需求量(d)+保险储备(B) R=L×d+B (Ku-单位缺货成本; S-一次订货缺货量; N-年订货次数; Kc-单位存货成本)保险储备总成本=缺货成本+保险储备成本=单位缺货成本×缺货量×年订货次数+保险储备×单位存货成本即:TC(S、B)=Ku × S × N + B × Kc筹资管理72、实际利率(短期借款)=名义利率/(1-补偿性余额比率)或=利息/实际可用借款额73、可转换债券转换比例=债券面值÷转换价格股利分配74、发放股票股利后的每股收益(市价)=发放前每股收益(市价)÷(1+股票股利发放率)资本成本和资本结构通用模式:资本成本=资金占用费/筹资金额×(1-筹集费率)75、银行借款成本:(K1-银行借款成本;I-年利息;L-筹资总额;T-所得税税率;R1-借款利率;F1-筹资费率)考虑时间价值的税前成本(K):(P-本金)税后成本(K1):(K1)=K×(1-T)76、债券成本:(Kb-债券成本;I-年利息;T-所得税率;Rb–债券利率;B-筹资额(按发行价格);Fb-筹资费率)考虑时间价值的税前成本(K):(P-面值)税后成本(Kb)(Kb)=K×(1-T)77、留存收益成本:第一种方法:股利增长模型:第二种方法:资本资产定价模型:第三种方法:风险溢价法:(Kb-债务成本;RPc -风险溢价)78、普通股成本:(式中:D1—第1年股利;P0—市价;g—年增长率)优先股成本=年股息率/(1-筹资费率)79、筹资突破点=可用某一特定成本筹集到的资金额÷该种资金在资本结构中所占的比重80、加权平均资金成本:(Kw为加权平均资金成本;Wj为第j种资金占总资金的比重;Kj为第j种资金的成本)81、筹资突破点=可用某一特定成本筹集到的某种资金额/该种资金所占比重82、(p-单价 V-单位变动成本 F-总固定成本 S-销售额 VC-总变动成本 Q-销售量 N-普通股数)经营杠杆:公式一:公式二:财务杠杆:或(D—优先股息;T—所得税率)总杠杆:DTL=DOL×DFL 或83、(EPS-每股收益; SF-偿债基金;D-优先股息;VEPS-每股自由收益)每股收益无差别点:或:每股自由收益无差别点:当EBIT大于无差别点时,负债筹资有利;当EBIT小于无差别点时,普通股筹资有利。
CPA《财管》所有公式2023
(2)根据期末股东权益计算
基于传统报表:
=, 营业净利率×期末总资产周转次数×期末总资产权益乘数×本期利润留存率 1-营业净利率×期末总资产周转次数×期末总资产权益乘数×本期利润留存率
【提示】该公式适用于任何情况,不受是否发行新股(回购股票)的限制。
用化利息,还包括计入资产负债表的资本化利息,即“全部利息”。
6.现金流量利息保障倍数=经营活动现金流量净额÷利息支出
【提示】此处分母的利息支出,和利息保障倍数的分母相同,即“全部利息”。
7.现金流量与负债比率=经营活动现金流量净额÷负债总额
(三)营运能力比率
1.应收账款周转率(次)=营业收入÷应收账款
【提示】企业没有可动用的金融资产,并不打算或不能从外部融资,只靠内部积累所达到的销售增长率即
为内含增长率。
2.可持续增长率的测算
(1)根据期初股东权益计算 可持续增长率=营业净利率×期末总资产周转次数×期末总资产期初权益乘数×利润留存率
【提示】以上公式需要满足“不增发新股,也不回购股票”的条件,如果把该条件放开(即增发新股),
【提示】资本支出=净经营长期资产增加+折旧与摊销
债务现金流量=税后利息费用 净负债增加;股权现金流量=股利分配-股权资本净增加 实体现金流量=股权现金流量+债务现金流量 净利润=税后经营净利润一税后利息费用
【提示】对于管理用财务报表所涉及到的公式,请务必熟练掌握,这是后面第八章企业价值评估的基础内
净利润=经营损益+金融损益
=税后经营净利润一税后利息费用
=税前经营利润×(1一所得税税率)一利息费用×(1一所得税税率)
(三)管理用现金流量表的相关公式
注册会计师考试财务管理300个夺分公式
������������
税后利息费用 净负债 税后经营净利润 股东权益 净利润 营业收入
×
营业收入 总资产
×
总资产 股东权益
= 营业净利率×总资产周转次数×权
杠杆
53.外部融资额=经营资产销售百分比×营业收入增加-经营负债销售百分比×营业收入 增加-预计营业收入×预计营业净利率×(1-预计股利支付率) 54.外部融资销售增长比=经营资产销售百分比-经营负债销售百分比-[(1+增长率)÷
×
=净经营资产净利率+(净经营资产净利率-税后利息率)×净财务 股东权益
净负债
−
税后利息费用 股东权益
=
税后经营净利润 净经营资]×预计营业净利率×(1-预计股利支付率) 55.内含增长率=[(预计净利润/预计净经营资产)×预计利润留存率]/[1-(预计净利润/ 预计净经营资产)×预计利润留存率]
本期净利润/期末股东权益×本期利润留存率 期末权益净利率×本期利润留存率
×
本期营业收入 期末总资产
×
×本期利润留存率 期初股东权益
期末总资产
= = =
1−期末权益净利率×本期利润留存率
1−本期净利润/期末股东权益×本期利润留存率 营业净利率×期末总资产周转次数×期末总资产权益乘数×本期利润留存率
58.可持续增长率=营业净利率×期末净经营资产周转次数×期末净经营资产期初权益 乘数×本期利润留存率 59.可持续增长率= (营业净利率×期末净经营资产周转次数×期末净经营资产权益乘数 ×本期利润留存率) /(1-营业净利率×期末净经营资产周转次数×期末净经营资产权益乘数 ×本期利润留存率)
2020年财务管理公式汇总
2020年财务管理公式汇总财务管理公式汇总第二章财管基础一、一次支付的终值和现值1、单利模式下的终值和现值单利终值:F=P*(1+i*n)单利现值:P=F/(1+i*n)2、复利模式下的终值和现值复利终值:F=P*(1+i)n其中,(1+i)n称为复利终值系数,用符号(F/P,i,n)表示复利现值:P=F/(1+i)n其中1/(1+i)n称为复利现值系数,用符号(P/F,i,n)表示复利终值和复利现值互为逆运算;复利终值系数和复利现值系数互为倒数。
二、年金的终值和现值1、年金终值(1)普通年金终值(2)即付年金终值方法一:先求普通年金终值,再调整(先看为普通年金,再加预付的一期)F=A(F/A,i,n)×(1+i)方法二:先调时间差,再求普通年金终值(把期数看为n+1,再减预付第一期的A)F=A(F/A,i,n+1)-A整理得F=A[(F/A,i,n+1)-1](3)递延年金终值计算递延年金终值和计算普通年金终值基本一样,只是注意扣除递延期即可。
F=A (F/A,i,n)注意式中“n”表示的是A的个数,与递延期无关。
2、年金现值(1)普通年金现值,其中被称为年金现值系数,记作(P/A,i,n)。
(2)预付年金现值(方法一好记)方法一:先求普通年金现值,然后再调整P=A×(P/A,i,n)(1+i)方法二:先调整时间差,然后求普通年金现值P=A×(P/A,i,n-1)+AP=A×[(P/A,i,n-1)+1](3)递延年金现值(方法一好记)方法一:先求普通年金现值,然后再按“复利现值”折现(先算n期折现,再折现,两次折现)P=A×(P/A,i,n)×(P/F,i,m)方法二:假定是普通年金模式,求现值后相减。
P=A×(P/A,i,m+n)-A×(P/A,i,m)方法三:先求已有的年金终值,然后再按“复利现值”折现(先求终值,再折现)P=A×(F/A,i,n)×(P/F,i,m+n)注:第5年年初,即为期限为3年的普通年金(4)永续年金现值P=A/i3、年偿债基金①偿债基金和普通年金终值互为逆运算;②偿债基金系数和年金终值系数是互为倒数的关系。