
资产负债表(适用于执行小企业会计准则财务报表)_2016
行次 1 2 3 4 5 6 7 8 9 10 11 12 13 14 15 16 17 18 19 20 21 22 23 24 25 26 27 28 29 30
期末余额 6,767,265.49 0.00 0.00 1,181,801.71 0.00 0.00 0.00 92,847.83 3,360.00 0.00 0.00 0.00 0.00 0.00 8,045,275.03 0.00 0.00 1,801,921.38 47,860.46 1,754,060.92 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 1,754,060.92 9,799,335.95
年初余额 6,865,341.69 0.00 0.00 932,134.21 0.00 0.00 0.00 14,447.83 3,360.00 0.00 0.00 0.00 0.00 2,953.34 7,818,237.07
0.00 0.00 1,801,921.38 47,860.46 1,754,060.92 0.00 0.00 0.00 0.00 所有者权益(或股东权益): 0.00 实收资本(或股本) 48 0.00 资本公积 49 0.00 盈余公积 50 0.00 未分配利润 51 1,754,060.92 所有者权益(或股东权益)合计 52 9,572,297.99 负债和所有者权益(或股东权益)总计 53
10,000,000.00 0.00 0.00 -581,308.93 9,418,691.07 9,799,335.95
10,000,000.00 0.00572,297.99
资产负债表 适用执行小企业会计准则的企业
纳税人识别号: 编制单位: 资产 流动资产: 货币资金 短期投资 应收票据 应收账款 预付账款 应收股利 应收利息 其他应收款 存货 其中:原材料 在产品 库存商品 周转材料 其他流动资产 流动资产合计 非流动资产: 长期债券投资 长期股权投资 固定资产原价 减:累计折旧 固定资产账面价值 在建工程 工程物资 固定资产清理 生产性生物资产 无形资产 开发支出 长期待摊费用 其他非流动资产 非流动资产合计 资产总计 税款所属期:2016年03月01日 至 2016年03月31日 填表日期:2016年04月13日 负债和所有者权益 行次 期末余额 流动负债: 短期借款 31 0.00 应付票据 32 0.00 应付账款 33 0.00 预收账款 34 0.00 应付职工薪酬 35 0.00 应交税费 36 21,351.88 应付利息 37 0.00 应付利润 38 0.00 其他应付款 39 3,500.00 其他流动负债 40 355,793.00 流动负债合计 41 380,644.88 非流动负债: 长期借款 42 0.00 长期应付款 43 0.00 递延收益 44 0.00 其他非流动负债 45 0.00 非流动负债合计 46 0.00 负债合计 47 380,644.88 会小企01表 单位: 元 年初余额 0.00 0.00 0.00 0.00 0.00 17,481.64 0.00 0.00 3,500.00 0.00 20,981.64 0.00 0.00 0.00 0.00 0.00 20,981.64
2016年资产负债表

550,000.00 550,000.00 50,000.00 5,000.00 45,000
540,000.00 540,000.00 50,000.00 7,500.00 42,500.00
长期负债: 长期借款 专项应付款 长期负债合计 负债合计
40 41 42 43
债表
编制单位:隆德县启明苗木专业合作社 资产 流动资产 货币资金 应收帐款 存货 流动资产合计 行次 1 5 6 10 年初数 52,500.00 年末数 475,000.00 2016年12月31日 行次 30 31 32 33 35 36 年初数 单位:元 年末数 负债及所有者权益 流动负债 短期借款 应付款项 应付工资 应付盈余返还 应付剩余盈余 流动负债合计
-316,500 -334,000.00 551,000.00 536,000.00 647,500.00 630,000.00 编制日期:2016年12月31日
525,000.00
475,000.00
长期资产: 对外投资 11 农业资产: 牲畜(禽)资产 12 林木资产 13 农业资产合计 15 固定资产 固定资产原值 16 减:累计折旧 17 固定资产净值 20 固定资产清理 21 在建工程 22 固定资产合计 25 其他资产 无形资产 27 长期资产合计 28 资产总计 29 制表人:罗天德
94,000.00
94,000.00
45,000
647,500
所有者权益: 股金 专项基金 42,500.00 资本公积 盈余公积 未分配盈余 所有者权益合计 630,000 负债和所有者权益总计 财务主管:马芳
44 45 46 47 50 51 54
870,000.00
870,000.00
新小企业会计准则资产负债表

行次 31 32 33 34 35 36 37 38 39 40 41 42 余额
所有者权益(或股东权益) 实收资本(或股本) 资本公积 盈余公积 未分配利润 所有者权益(或股东权益)合计
48 49 50 51 52
负债和所有者权益(或股东权益)总计 53
行次 1 2 3 4 5 6 7 8 9 10 11 12 13 14 15 16 17 18 19 20 21 22 23 24 25 26 27 28 29 30
期末余额
年初余额
负债和所有者权益 流动负债: 短期借款 应付票据 应付账款 预收账款 应付职工薪酬 应交税费 应付利息 应付利润 其他应付款 其他流动负债 流动负债合计 非流动负债: 长期借款 长期应付款 递延收益 其他非流动负债 非流动负债合计 负债合计
小企业资产负债表
金额单位:元(列至角分) 年初余额
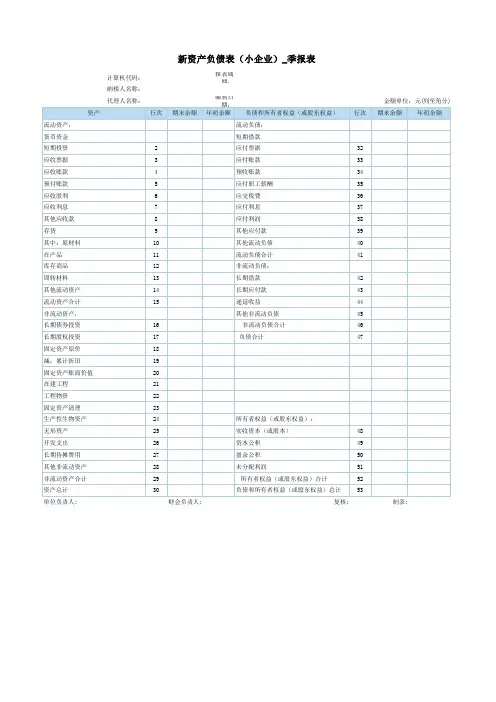
新资产负债表(小企业)_季Fra bibliotek表计算机代码: 纳税人名称: 代理人名称: 资产 流动资产: 货币资金 短期投资 应收票据 应收账款 预付账款 应收股利 应收利息 其他应收款 存货 其中:原材料 在产品 库存商品 周转材料 其他流动资产 流动资产合计 非流动资产: 长期债券投资 长期股权投资 固定资产原价 减:累计折旧 固定资产账面价值 在建工程 工程物资 固定资产清理 生产性生物资产 无形资产 开发支出 长期待摊费用 其他非流动资产 非流动资产合计 资产总计 单位负责人: 16 17 18 19 20 21 22 23 24 25 26 27 28 29 30 财会负责人: 所有者权益(或股东权益): 实收资本(或股本) 资本公积 盈余公积 未分配利润 所有者权益(或股东权益)合计 负债和所有者权益(或股东权益)总计 复核: 48 49 50 51 52 53 制表: 2 3 4 5 6 7 8 9 10 11 12 13 14 15 行次 期末余额 编制日期: 年初余额 负债和所有者权益(或股东权益) 流动负债: 短期借款 应付票据 应付账款 预收账款 应付职工薪酬 应交税费 应付利息 应付利润 其他应付款 其他流动负债 流动负债合计 非流动负债: 长期借款 长期应付款 递延收益 其他非流动负债 非流动负债合计 负债合计 42 43 44 45 46 47 32 33 34 35 36 37 38 39 40 41 行次 金额单位:元(列至角分) 期末余额 报表属期:
小企业会计准则财报资产负债表0.1零申报
小企业会计准则财报资产负债表1.概述在企业日常经营管理中,财务报表是一项至关重要的工作。
其中,资产负债表作为财务报表的重要组成部分,对于小企业来说尤为重要。
本文将围绕小企业会计准则财报资产负债表展开深入探讨,帮助读者更好地理解和应用这一概念。
2.小企业会计准则简介小企业会计准则是为了适应小型企业的特点而制定的会计准则。
相比于一般的会计准则,小企业会计准则更加灵活和简化,旨在降低小企业的会计成本,并提高财务报表的可理解性和可比性。
3.财报资产负债表的重要性资产负债表是企业财务状况的重要反映,通过资产负债表,我们可以清晰地了解企业的资产、负债和所有者权益的状况。
特别是对于小企业来说,财报资产负债表更是直接关系到企业的经营和发展。
4.详解财报资产负债表在小企业会计准则下,财报资产负债表并不像大型企业的资产负债表那样复杂。
它主要包括资产和负债两部分,而且更加注重企业的经营实际和简化会计处理。
4.1 资产部分在资产部分,小企业会计准则要求列示企业的现金、应收账款、存货、固定资产等。
这些资产的核算方法相对简单,例如存货可以使用加权平均法核算,固定资产可以按照成本模式进行核算。
4.2 负债部分负债部分同样是小企业财报资产负债表的重要组成部分。
在小企业会计准则下,负债包括了应付账款、短期借款、长期借款等。
与资产部分类似,负债部分的核算同样简化了会计处理,例如应付账款可以直接按照实际发生额列示。
5.零申报的意义与应对措施零申报是指企业在某项税收申报事项上没有应纳税额或减免税额的情况。
对于小企业而言,零申报可能是一种正常现象,但它不仅体现了企业的税收合规,也对企业的财务状况有所反映。
在小企业会计准则下,应对零申报,企业需要仔细核算自己的财报资产负债表,确保每项账目的真实性和准确性。
6.总结与展望财报资产负债表作为企业经营管理中不可或缺的组成部分,需要得到足够的重视。
特别是在小企业会计准则下,企业需要结合自身实际,恰当地填制财报资产负债表,并定期进行审计和核对,以确保财务报表的真实可靠。
小企业会计准则资产负债表重分类
小企业会计准则资产负债表重分类一、引言在小企业会计准则中,资产负债表是一个重要的财务报表,用于反映企业在特定日期的财务状况。
资产负债表重分类是指将某些项目从原有分类重新划分到其他分类,以更准确地反映企业的财务状况和经营情况。
本文将对小企业会计准则资产负债表重分类进行详细探讨。
二、资产负债表的基本结构资产负债表通常由资产、负债和所有者权益三个部分组成。
其中,资产部分反映了企业拥有的资源和权益,负债部分反映了企业对外部债权人的债务,所有者权益部分反映了企业对所有者的权益。
资产负债表的基本结构如下:2.1 资产部分资产部分通常按流动性和非流动性分类,主要包括:•流动资产:指企业预计在一年内变现、消耗或经营过程中使用的资产,如货币资金、应收账款、存货等。
•非流动资产:指企业预计在一年内无法变现、消耗或经营过程中使用的资产,如长期投资、固定资产、无形资产等。
2.2 负债部分负债部分通常按偿还期限分类,主要包括:•流动负债:指企业预计在一年内到期偿还的债务,如应付账款、短期借款等。
•非流动负债:指企业预计在一年内无法偿还的债务,如长期借款、应付债券等。
2.3 所有者权益部分所有者权益部分通常包括:•实收资本:指企业所有者投入的资本。
•盈余公积:指企业从事经营活动所形成的利润转化而来的资本。
•未分配利润:指企业累计的未分配利润。
三、资产负债表重分类的目的资产负债表重分类的目的是提高财务报表的准确性和可比性,更好地反映企业的财务状况和经营情况。
通过重新划分项目,可以更清晰地展示企业的资产和负债的性质、金额和期限,帮助投资者、债权人和其他利益相关者更好地理解企业的财务状况。
四、资产负债表重分类的常见项目资产负债表重分类涉及的项目较多,下面将对其中的几个常见项目进行详细介绍。
4.1 长期股权投资的重分类长期股权投资是指企业持有的其他企业股权,通常按照长期投资进行分类。
然而,在一些特殊情况下,长期股权投资可能需要进行重分类。
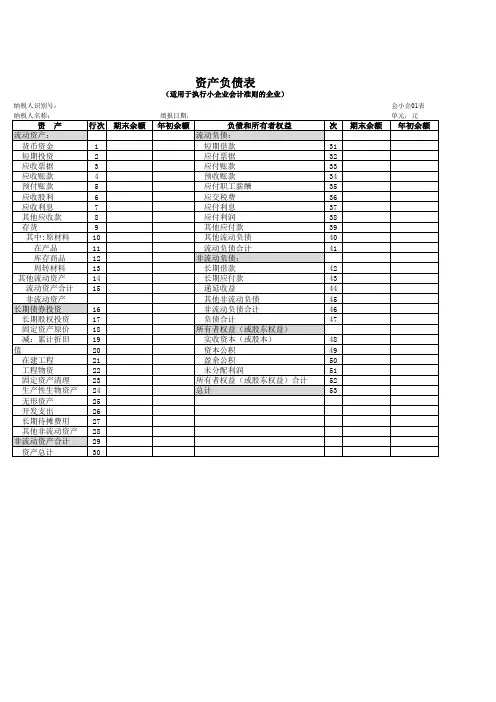
资产负债表(适用小企业会计准则)
期末余额
年初余额
行次 1 2 3 4 5 6 7 8 9 10 11 12 13 14 15 16 17 18 19 20 21 22 23 24 25 26 27 28 29 30
期末余额
年初余额
负债和所有者权益 行次 流动负债: 短期借款 31 应付票据 32 应付账款 33 预收账款 34 应付职工薪酬 35 应交税费 36 应付利息 37 应付利润 38 其他应付款 39 其他流动负债 40 流动负债合计 41 非流动负债: 长期借款 42 长期应付款 43 递延收益 44 其他非流动负债 45 非流动负债合计 46 负债合计 47 所有者权益(或股东权益) 实收资本(或股本) 48 资本公积 49 盈余公积 50 未分配利润 51 所有者权益(或股东权益)合计 52 负债和所有者权益(或股)
纳税人识别号: 纳税人名称: 填报日期: 会小企01表 单元:元
资 产 流动资产: 货币资金 短期投资 应收票据 应收账款 预付账款 应收股利 应收利息 其他应收款 存货 其中:原材料 在产品 库存商品 周转材料 其他流动资产 流动资产合计 非流动资产 长期债券投资 长期股权投资 固定资产原价 减:累计折旧 固定资产账面价值 在建工程 工程物资 固定资产清理 生产性生物资产 无形资产 开发支出 长期待摊费用 其他非流动资产 非流动资产合计 资产总计
2016年度资产负债表
单位:千元
资 产 行次 1 2 年初数 期末数 比率% 负债及所有者权益 流动负债: 短期借款 应付票据 应付帐款 应付工资 应交税金 应付股利 预收货款 其他应付款 预提费用 职工奖励及福利基金 一年内到期的长期借款 流动负债合计 长期负债: 长期借款 应付公司债 应付公司债溢价(折价) 其他负债: 筹建期间汇兑收益 递延投资收益 负债合计 所有者权益: 资本总额(货币名称及金额 行次 41 42 43 44 45 46 47 48 49 50 51 53 54 55 56 57 58 ) 60 年初数 期末数 比率% 流动资产: 现金 银行存款 其中:可动用存款 受限制存款 有价证券 应收票据 应收帐款 减:坏帐准备 预交所得税 预付货款 其他应收款 待摊费用 存货 减:存货变现损失准备 流动资产合计 长期投资: 长期投资 拨付所属资金 固定资产: 固定资产原价 减:累计折旧 固定资产净值 固定资产清理 待处理财产损溢 在建工程: 在建工程 无形资产: 场地使用权 工业产权及专有技术 其他无形资产 无形资产合计 其他资产: 开办费 筹建期间汇兑损失 其他递延支出 其他资产合计 资产总计
3 4 5 6 7 8 9 10 11 12 13 15 16 17 18 19
ห้องสมุดไป่ตู้
实收资本(非人民币资本期末余额 ) 其中:中方投资(非人民币资本期末余额 外方投资(非人民币资本期末余额 ) 减:已归还投资 资本公积 公司拨入资金 储备基金 企业发展基金 利润归还投资 本年利润 未分配利润 所有者权益合计 负债及所有者权益总计 ) 61 62 63 64 65 66 67 68 69 70 71 72
21 22 23 24 25 26 27 31 32 35
办税指南-财务报表报送与信息采集(小企业会计准则)
财务报表报送与信息采集(小企业会计准则)一、事项名称财务报表报送与信息采集(小企业会计准则)二、事项类别➢发起方式:纳税人➢办结方式:即办➢全省通办:是➢网上办理:是➢适用层级:县(市、区)级➢最多跑一次:是三、办理条件在中华人民共和国境内依法设立的、符合《中小企业划型标准规定》所规定的小型企业标准,执行《小企业会计准则》的企业,应依照《小企业会计准则》要求编制《资产负债表》、《利润表》、《现金流量表》。
1.执行《小企业会计准则》的纳税人原则上仅需报送《资产负债表》和《利润表》。
2.纳税人财务会计报表报送期间原则上按季度和年度报送。
3.符合规定的小企业,可以执行《小企业会计准则》,也可以执行《企业会计准则》。
4.执行《小企业会计准则》的小企业,发生的交易或者事项本准则未作规范的,可以参照《企业会计准则》中的相关规定进行处理。
但执行《企业会计准则》的小企业,不得在执行《企业会计准则》的同时,选择执行《小企业会计准则》的相关规定。
四、设定依据1.《中华人民共和国税收征收管理法》第二十五条第(一)款“纳税人必须依照法律、行政法规规定或者税务机关依照法律、行政法规的规定确定的申报期限、申报内容如实办理纳税申报,报送纳税申报表、财务会计报表以及税务机关根据实际需要要求纳税人报送的其他纳税资料。
”2.《中华人民共和国税收征收管理法实施细则》(中华人民共和国国务院令第362号)第三十四条第(一)款“纳税人办理纳税申报时,应当如实填写纳税申报表,并根据不同的情况相应报送下列有关证件、资料:(一)财务会计报表及其说明材料;”3.《国家税务总局关于印发〈纳税人财务会计报表报送管理办法〉的通知》(国税发〔2005〕20号)全文(附件2失效)4.《财政部关于修改〈企业会计准则--基本准则〉的决定》(中华人民共和国财政部令第76号)附列《企业会计准则第30号——财务报表列报》、《企业会计准则第31号——现金流量表》5.《财政部关于印发〈小企业会计准则〉的通知》(财会〔2011〕17号)全文五、办理材料填报需知:1.报送条件为未标注的,表示申请材料必须报送。
各类财务报表填表说明
各类财务报表填表说明1、一般企业会计准则:资产负债表:期末余额:累计数;年初余额:上年年末数利润表:本期金额:指从年初到本期期末的累计发生额;上期金额:指上年同期数,即从上年年初到上年同期期末的累计发生额。
现金流量表:本期金额:指从年初到本期期末的累计发生额;上期金额:指上年同期数,即从上年年初到上年同期期末的累计发生额。
所有者权益(股东权益)变动表:本年金额:指从本年年初到本年年末的累计发生额或累计余额;上年金额:指从上年年初到上年年末的累计发生额或累计余额2、适用执行企业会计制度财务报表:资产负债表:年初数:上年年末数期末数:累计数利润表:本期数:指本期的发生额(按月报送财务报表的为本月数,按季报送财务报表的为本季数);本年累计数:本年年初到本期期末的累计发生额。
上年实际数:上年同期现金流量表:金额:从年初到本期期末的累计发生额。
3、适用执行小企业会计准则财务报表:资产负债表:年初余额:上年末资产负债表“期末余额”栏内所列数字填写,期末余额:本年年初到本期期末的累计发生额。
利润表:本月金额:本月的发生额(按月报送财务报表的为本月数,按季报送财务报表的为本季数);本年累计数:本年年初到本期期末的累计发生额;现金流量表:本年累计金额:从年初到本期期末的累计发生额,本月金额:本月实际发生额(按月报送财务报表的为本月数,按季报送财务报表的为本季数);4、保险类财务报表:资产负债表:期末余额:累计数年初余额:上年年末数利润表:上年金额:上年同期现金流量表:本期金额:累计数上年金额:上年同期所有者权益(股东权益)变动表:本年金额:累计数上年金额:上年同期5、担保类财务报表:资产负债表:年初数:上年年末数年末数:累计数利润表:上年数:上年同期本年数:累计数所有者权益(股东权益)变动表:金额:累计数6、银行类财务报表资产负债表:期末余额:累计数年初余额:上年年末数利润表:本期金额:累计数上年金额:上年同期现金流量表:本期金额:累计数上年金额:上年同期所有者权益(股东权益)变动表:本年金额:累计数上年金额:上年同期7、证券类财务报表:资产负债表:期末余额:累计数年初余额:上年年末数利润表:本期金额:累计数上年金额:上年同期现金流量表:本期金额:累计数上年金额:上年同期所有者权益(股东权益)变动表:上年金额:上年同期。
资产负债表(适用执行小企业会计准则的企业)
资 产行次期末余额年初余额货币资金1短期投资2应收票据3应收账款4预付账款5应收股利6应收利息7其他应收款8存货9其中:原材料10 在产品11 库存材料12 周转材料13其他流动资产14流动资产合计15非流动资产:长期债券投资16长期股权投资17固定资产原价18减:累计折旧19固定资产账面价值20在建工程21工程物资22固定资产清理23生产性生物资产24无形资产25开发支出26长期待摊费用27纳税人识别号:编制单位:资产负(适用执行小企业会计准则的企业)流动资产:其他非流动资产28非流动资产合计29资产合计30填表说明:1、纳税人识别号和编制单位请严格按照税务登记时的纳税人识别号和纳税人名称填写;2、除了填写报表相应的输入项外,请不要修改此模板的任何其他地方。
负债和所有者权益(或股东权益)行次期末余额年初余额短期借款31应付票据32应付账款33预收账款34应付职工薪酬35应交税费36应付利息37应付利润38其他应付款39其他流动负债40流动负债合计41非流动负债:长期借款42长期应付款43递延收益44其他非流动负债45非流动负债合计46负债合计47所有者权益(或股东权益):实收资本(或股本)48资本公积49盈余公积50流动负债:单位: 元 年 月 日会小企01表资产负债表用执行小企业会计准则的企业)未分配利润51所有者权益(或股东权益)合计52负债和所有者权益(或股东权益)合计53的纳税人识别号和纳税人名称填写;板的任何其他地方。