
采购进价毛利润计算
采购常用公式表
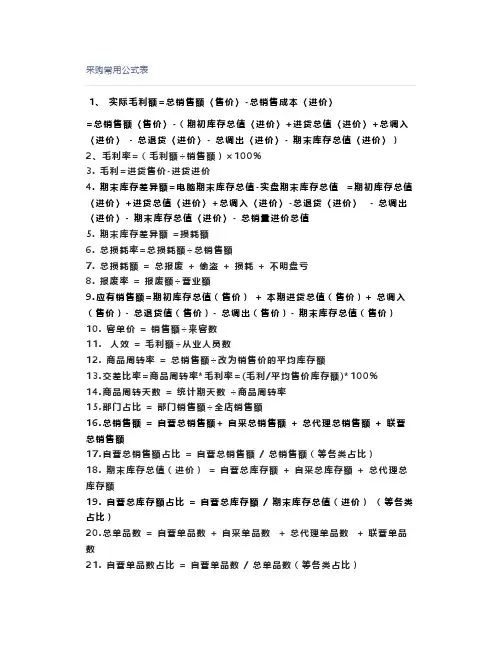
采购常用公式表1、实际毛利额=总销售额〈售价〉-总销售成本〈进价〉=总销售额〈售价〉-(期初库存总值〈进价〉+进货总值〈进价〉+总调入〈进价〉-总退货〈进价〉-总调出〈进价〉-期末库存总值〈进价〉)2、毛利率=(毛利额÷销售额)×100%3.毛利=进货售价-进货进价4.期末库存差异额=电脑期末库存总值-实盘期末库存总值=期初库存总值〈进价〉+进货总值〈进价〉+总调入〈进价〉-总退货〈进价〉-总调出〈进价〉-期末库存总值〈进价〉-总销量进价总值5.期末库存差异额=损耗额6.总损耗率=总损耗额÷总销售额7.总损耗额=总报废+偷盗+损耗+不明盘亏8.报废率=报废额÷营业额9.应有销售额=期初库存总值(售价)+本期进货总值(售价)+总调入(售价)-总退货值(售价)-总调出(售价)-期末库存总值(售价)10.客单价=销售额÷来客数11.人效=毛利额÷从业人员数12.商品周转率=总销售额÷改为销售价的平均库存额13.交差比率=商品周转率*毛利率=(毛利/平均售价库存额)*100%14.商品周转天数=统计期天数÷商品周转率15.部门占比=部门销售额÷全店销售额16.总销售额=自营总销售额+自采总销售额+总代理总销售额+联营总销售额17.自营总销售额占比=自营总销售额/总销售额(等各类占比)18.期末库存总值(进价)=自营总库存额+自采总库存额+总代理总库存额19.自营总库存额占比=自营总库存额/期末库存总值(进价)(等各类占比)20.总单品数=自营单品数+自采单品数+总代理单品数+联营单品数21.自营单品数占比=自营单品数/总单品数(等各类占比)纸箱价格:(长+宽+2)*(宽+高+1)*单价*2 /1000纸板价格: (长+1)*(宽+1)*单价/1000保力龙:长*宽*高*单价/648000胶袋价格:长*宽*厚度*0。
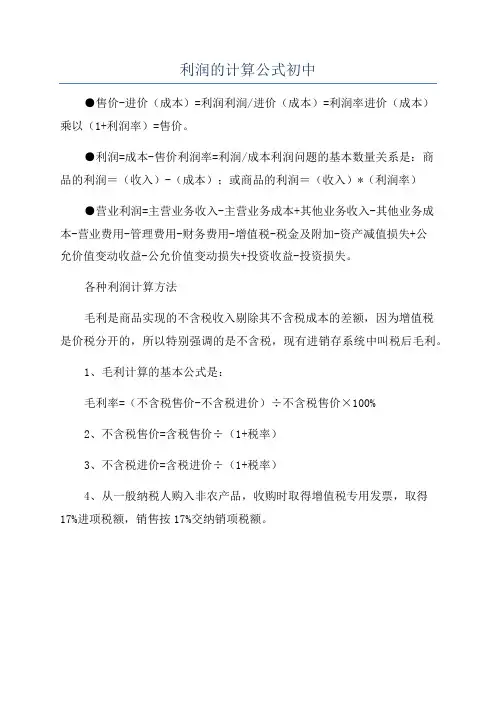
利润的计算公式初中
利润的计算公式初中
●售价-进价(成本)=利润利润/进价(成本)=利润率进价(成本)
乘以(1+利润率)=售价。
●利润=成本-售价利润率=利润/成本利润问题的基本数量关系是:商
品的利润=(收入)-(成本);或商品的利润=(收入)*(利润率)
●营业利润=主营业务收入-主营业务成本+其他业务收入-其他业务成
本-营业费用-管理费用-财务费用-增值税-税金及附加-资产减值损失+公
允价值变动收益-公允价值变动损失+投资收益-投资损失。
各种利润计算方法
毛利是商品实现的不含税收入剔除其不含税成本的差额,因为增值税
是价税分开的,所以特别强调的是不含税,现有进销存系统中叫税后毛利。
1、毛利计算的基本公式是:
毛利率=(不含税售价-不含税进价)÷不含税售价×100%
2、不含税售价=含税售价÷(1+税率)
3、不含税进价=含税进价÷(1+税率)
4、从一般纳税人购入非农产品,收购时取得增值税专用发票,取得17%进项税额,销售按17%交纳销项税额。
【会计实操经验】毛利润计算公式是什么?

只分享有价值的知识点,本文由梁志飞老师精心收编,大家可以下载下来好好看看!【会计实操经验】毛利润计算公式是什么?毛利润又称为“毛利率”,其概念是建立在“毛利”概念的基础之上的。
毛利是“净利”的对称,又称“商品进销差价”,是商品销售收入减去商品进价后的余额。
某特定时期内的净利/ 纯利 = 该时期内的毛利 - 该时期内发生的相关支出(包括折旧)。
毛利润=(销售收入-销售成本)/销售收入×100%。
在中国,工业品进销差价系指同种产品的出厂价与批发价之间的差额,这是批发商的毛利;批发价与零售价之间的差额称批零差价,这是零售商的毛利。
农副产品进销差价是指同种农副产品的产地收购价格与产地批发或零售价格之间的差额。
若毛利不足以补偿流通费用和税金,销售商就会发生亏损。
毛利润是指毛利占商品销售收入或营业收入的百分比。
毛利润一般分为综合毛利润、分类毛利润和单项商品毛利润,它们分别反映企业经营的全部、大类、某种商品的差价水平,是核算企业经营成果和价格制订是否合理的依据。
毛利是商品实现的不含税收入剔除其不含税成本的差额。
因为增值税是价税分开的,所以特别强调的是不含税。
1、毛利润计算的基本公式是:毛利润=(不含税售价-不含税进价)÷不含税售价×100%。
2、不含税售价=含税售价÷(1+税率)。
3、不含税进价=含税进价÷(1+税率)。
4、从一般纳税人购入非农产品,收购时取得增值税专用发票,取得17%进项税额,销售按17%交纳销项税额。
5、从小规模纳税人购进非农产品,其从税务局开出增值税专用发票,取得4%进税额,销售按17%交纳销项税额。
6、从小规模纳税人购进非农产品,没有取得增值税专用发票,销售时按 17%交纳销项税额。
7、总的来说,增值税是。
会计常识:毛利润的概念以及计算公式
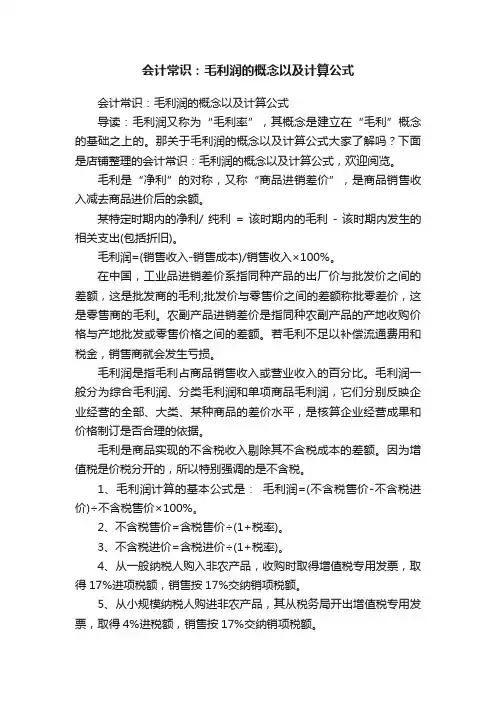
会计常识:毛利润的概念以及计算公式会计常识:毛利润的概念以及计算公式导读:毛利润又称为“毛利率”,其概念是建立在“毛利”概念的基础之上的。
那关于毛利润的概念以及计算公式大家了解吗?下面是店铺整理的会计常识:毛利润的概念以及计算公式,欢迎阅览。
毛利是“净利”的对称,又称“商品进销差价”,是商品销售收入减去商品进价后的余额。
某特定时期内的净利/ 纯利= 该时期内的毛利- 该时期内发生的相关支出(包括折旧)。
毛利润=(销售收入-销售成本)/销售收入×100%。
在中国,工业品进销差价系指同种产品的出厂价与批发价之间的差额,这是批发商的毛利;批发价与零售价之间的差额称批零差价,这是零售商的毛利。
农副产品进销差价是指同种农副产品的产地收购价格与产地批发或零售价格之间的差额。
若毛利不足以补偿流通费用和税金,销售商就会发生亏损。
毛利润是指毛利占商品销售收入或营业收入的百分比。
毛利润一般分为综合毛利润、分类毛利润和单项商品毛利润,它们分别反映企业经营的全部、大类、某种商品的差价水平,是核算企业经营成果和价格制订是否合理的依据。
毛利是商品实现的不含税收入剔除其不含税成本的差额。
因为增值税是价税分开的,所以特别强调的是不含税。
1、毛利润计算的基本公式是:毛利润=(不含税售价-不含税进价)÷不含税售价×100%。
2、不含税售价=含税售价÷(1+税率)。
3、不含税进价=含税进价÷(1+税率)。
4、从一般纳税人购入非农产品,收购时取得增值税专用发票,取得17%进项税额,销售按17%交纳销项税额。
5、从小规模纳税人购进非农产品,其从税务局开出增值税专用发票,取得4%进税额,销售按17%交纳销项税额。
售时按 17%交纳销项税额。
7、总的来说,增值税是一种价外税,它本身并不影响毛利润,影响毛利润的.是不含税的进价和售价。
要正确计算毛利润,只要根据其商品的属性,按公式换算成不含税进价和售价就可以了。
毛利计算方法

毛利率”的概念是建立在“毛利”概念的基础之上的。
毛利是“净利”的对称,又称“商品进销差价”,是商品销售收入减去商品进价后的余额。
某特定时期内的净利/纯利 =该时期内的毛利 -该时期内发生的相关支出(包括折旧)毛利率=(销售收入-销售成本)/销售收入×100%.毛利率计算的基本公式是:毛利率=(不含税售价-不含税进价)÷不含税售价×100%2.不含税售价=含税售价÷(1+税率)3.不含税进价=含税进价÷(1+税率)1、毛利计算公式?1.毛利率=(不含税售价-不含税进价)/不含税售价×100%2.毛利率=(1-不含税进价/不含税售价)×100%2、已知某商品不含税进价13.5元,不含税售价15元。
请问该商品的毛利率是多少?1.毛利率=(不含税售价-不含税进价)/不含税售价×100%2.毛利率=(15-13.5)/15*100%=10%3、已知某商品不含税进价800元,含税售价990元,增值税率10%。
请问该商品的毛利率是多少?1.不含税售价=含税售价/(1+增值税)=990/(1+10%)=900元2.毛利率=(不含税售价-不含税进价)/不含税售价×100%=(900-800)/900=11%4、已知某商品不含税进价30元,厂商折扣5%,增值税率5%,毛利率设定为10%。
请问该商品的含税售价是多少?1.扣除折扣,得到不含税进价=30-30×5%=28.5元2.含税售价=不含税进价×(1+增值税率)/(1-毛利率)=28.5×(1+5%)/(1-10%)=33.25元5、已知某商品含税进价100元,厂商折扣5%,运输费用2元/件,增值税率5%,含税售价110元。
采购常用公式表1111

采购常用公式表1、实际毛利额=总销售额〈售价〉–总销售成本〈进价〉=总销售额〈售价〉-(期初库存总值〈进价〉+进货总值〈进价〉+总调入〈进价〉 -总退货〈进价〉-总调出〈进价〉-期末库存总值〈进价〉)2、毛利率=(毛利额÷销售额)×100%3.毛利=进货售价-进货进价4.期末库存差异额=电脑期末库存总值–实盘期末库存总值=期初库存总值〈进价〉+进货总值〈进价〉+总调入〈进价〉-总退货〈进价〉 -总调出〈进价〉-期末库存总值〈进价〉-总销量进价总值5.期末库存差异额 =损耗额6.总损耗率=总损耗额÷总销售额7.总损耗额 = 总报废 + 偷盗 + 损耗 + 不明盘亏8.报废率= 报废额÷营业额9.应有销售额=期初库存总值(售价)+ 本期进货总值(售价)+ 总调入(售价)-总退货值(售价)- 总调出(售价)- 期末库存总值(售价)10.客单价= 销售额÷来客数11.人效= 毛利额÷从业人员数12.商品周转率= 总销售额÷[(期初库存总值〈售价〉+ 期末库存总值〈售价〉)÷2]13.交差比率=商品周转率*毛利率=(毛利/平均售价库存额)*100%14.商品周转天数= 统计期天数÷商品周转率15.部门占比= 部门销售额÷全店销售额16.总销售额 = 自营总销售额 + 自采总销售额 + 总代理总销售额 + 联营总销售额17.自营总销售额占比 = 自营总销售额 / 总销售额(等各类占比)18.期末库存总值(进价) = 自营总库存额 + 自采总库存额 + 总代理总库存额19.自营总库存额占比 = 自营总库存额 / 期末库存总值(进价)(等各类占比)20.总单品数 = 自营单品数 + 自采单品数 + 总代理单品数 + 联营单品数21.自营单品数占比 = 自营单品数 / 总单品数(等各类占比)1)与销售额相关计划毛利=售价-进价计划销售额=最初售价*数量=实际销售额+减价额(-加价额)+损失额计划毛利率=(计划毛利/售价)*100%%进价率=(进价/售价)*100%%计划毛利率+进价率=1毛利=销售额-进价额毛利率=(毛利/实际销售额)*100%%减(加)价率=(减(加)价额/实际销售额)*100%%损失率=(损失额/实际销售额)*100%%计划毛利率=(毛利率+减(加)价率+损失率)/(1+减(加)价率+损失率)期首库存金额+售价进货额=计划销售额+期末库存金额=实际销售额+减(加)价额+损失额+期末库存金额销售额=客数*客单价客单价=总销售额/客数购买率=(通过收银机的顾客数量/入店客数)*100%入店率=入店客数/路过人数*100%2)与效率相关劳动分配率=(人事费/毛利)*100%%劳动生产率=毛利/职员人数=毛利/人事费MH(人时)=工作的人数*所花费的时间商品周转率=销售额/平均售价库存额平均售价库存额=(期首售价库存+期末售价库存)/2商品周转天数=计算期间天数/商品周转率交差比率=商品周转率*毛利率=(毛利/平均售价库存额)*100%每平米销售额=实际销售额/销售场地面积(平米)3)与损益分歧点有关的变动费用与销售额成比例增长的费用(也可将变动费用仅视为销售的进价额)固定费用与销售额无关,固定的费用。
毛利计算方法
1、该商场的盈亏平衡点是多少?
2、假如1个月零售为18万元,该月盈利或
2.毛利率=(不含税售价-不含税进价)/不含税售价×100%
=(900-800)/900=11%
4、 已知某商品不含税进价30元,厂商折扣5%,增值税率5%,毛利率设定为10%。
请问该商品的含税售价是多少?
1.扣除折扣,得到不含税进价=30-30×5%=28.5元
2.含税售价=不含税进价×(1+增值税率)/(1-毛利率)
营销活动数值:
“ 满300元送100元”的活动如何加扣供应商的扣率?
(1)、满300元送100元相当于原价商品75%折扣
300 ÷400×100%=75%
(2)、XX商场同供应商扣率是18%,要想保证此次活动平蘅,我们需要再加扣几个点?
1-75%-18%=7%
=1150元/ ㎡(不含税)
含税销售额/ ㎡=1150×1.17=1345.5元
保底销售:
按各品牌的经营面积和商场每平方米盈利的坪效,制定出来的目标销售额和毛利额。
如:XX一店PUMA 签约面积75㎡,基础扣率20%,每平方米毛利额坪效 300元,保底销售额是多少?
X=300 ÷20%×75=112500元
=52200元
毛利=180000*(1-55%)
=81000元
利润=毛利-成本
=81000-52200
=28800元
倒扣毛利率= 零售额-成本 = 100-55 =45%
毛利润怎么算
问:毛利润怎么计算?毛利润计算公式是什么?答:毛利润又称为“毛利率”,其概念是建立在“毛利”概念的基础之上的。
毛利是“净利”的对称,又称“商品进销差价”,是商品销售收入减去商品进价后的余额。
某特定时期内的净利/ 纯利 = 该时期内的毛利 - 该时期内发生的相关支出(包括折旧)。
毛利润=(销售收入-销售成本)/销售收入×100%。
在中国,工业品进销差价系指同种产品的出厂价与批发价之间的差额,这是批发商的毛利;批发价与零售价之间的差额称批零差价,这是零售商的毛利。
农副产品进销差价是指同种农副产品的产地收购价格与产地批发或零售价格之间的差额。
若毛利不足以补偿流通费用和税金,销售商就会发生亏损。
毛利润是指毛利占商品销售收入或营业收入的百分比。
毛利润一般分为综合毛利润、分类毛利润和单项商品毛利润,它们分别反映企业经营的全部、大类、某种商品的差价水平,是核算企业经营成果和价格制订是否合理的依据。
毛利是商品实现的不含税收入剔除其不含税成本的差额。
因为增值税是价税分开的,所以特别强调的是不含税。
1、毛利润计算的基本公式是:毛利润=(不含税售价-不含税进价)÷不含税售价×100%。
2、不含税售价=含税售价÷(1+税率)。
3、不含税进价=含税进价÷(1+税率)。
4、从一般纳税人购入非农产品,收购时取得增值税专用发票,取得17%进项税额,销售按17%交纳销项税额。
5、从小规模纳税人购进非农产品,其从税务局开出增值税专用发票,取得4%进税额,销售按17%交纳销项税额。
6、从小规模纳税人购进非农产品,没有取得增值税专用发票,销售时按 17%交纳销项税额。
7、总的来说,增值税是一种价外税,它本身并不影响毛利润,影响毛利润的是不含税的进价和售价。
要正确计算毛利润,只要根据其商品的属性,按公式换算成不含税进价和售价就可以了。
超市毛利率计算公式举例(3篇)
第1篇在超市的经营中,毛利率是衡量商品销售盈利能力的重要指标。
毛利率反映了商品售价与成本之间的差额比例,是超市管理者进行成本控制、定价策略制定和库存管理的重要依据。
以下将详细介绍超市毛利率的计算公式,并通过具体例子进行说明。
一、超市毛利率计算公式1. 商品毛利率公式:商品毛利率 = (售价 - 成本) / 售价× 100%2. 盘点毛利率公式:盘点毛利率 = (本期销售 - 本期成本) / 本期销售× 100%3. 超市整体毛利率公式:超市整体毛利率 = (营业总收入 - 营业总成本) / 营业总收入× 100%其中,成本包括采购成本、仓储物流成本、损耗成本等;营业总收入是指超市在一定时期内所有商品的销售收入;营业总成本是指超市在一定时期内所有商品的成本总和。
二、超市毛利率计算公式举例1. 商品毛利率计算举例假设某超市销售一款商品,售价为100元,成本为70元,那么该商品的毛利率计算如下:商品毛利率 = (100 - 70) / 100 × 100% = 30%这意味着,每销售一件该商品,超市可获得30元的毛利润。
2. 盘点毛利率计算举例假设某超市在一个月内销售了100件该商品,销售收入为10000元,成本为7000元,那么该商品的盘点毛利率计算如下:盘点毛利率 = (10000 - 7000) / 10000 × 100% = 30%这表明,该商品在一个月内的销售过程中,毛利率保持不变。
3. 超市整体毛利率计算举例假设某超市在一个月内营业总收入为100万元,营业总成本为70万元,那么该超市的整体毛利率计算如下:超市整体毛利率 = (100 - 70) / 100 × 100% = 30%这意味着,该超市在一个月内的整体销售过程中,毛利率为30%。
三、影响超市毛利率的因素1. 采购成本:采购成本是影响毛利率的主要因素之一。
降低采购成本可以增加毛利率。
商品毛利率的计算和控制
商品毛利率的计算和控制 1、毛利率的简单介绍毛利率=售价-进价/售价=1-进价/售价进价=售价(1-毛利率)售价=进价/(1-毛利率)目前超市一般采用毛利率来计算商场的利润。
一些落后的百货商场还有在用加成率的。
加成率=售价-进价/进价=售价/进价-1进价=售价/(1+加成率)售价=进价(加成率+1)经过比较可知,毛利率最高不超过100%,而加成率却可达到100%、200%等。
试比较:某商品进价为1元,售价为4元,则其毛利率和另成率分别为:毛利率=1-进价/售价=1-1/4=75%加成率=售价/进价-1=4/1-1=300%2、如何有效提升毛利率一家店内左右毛利率的商品部门,由下列的异质商品组而成:毛利率虽低,可是销路快,销售额大的商品;毛利率虽高,可是销路迟钝的商品;毛利率虽低,可是呈现稳定销售的商品。
以上的相乘比计算其步骤为:算出各部门的毛利率与销售构成比之积;合计各部门之相乘比,成为总合毛利率。
为了提高总合的毛利率,应采取如下的对策:A、提高高毛利率部门的构成比。
B、降低低毛利率部门的构成比。
C、提升高销售构成部门的毛利率。
D、若有构成比相同的部门,应发展高毛利率的商品。
下面以具体的例子给予说明。
附表相乘比计算表(1)附表相乘比计算表(2)附表(1)的例子是,全部门的毛利率均同为20%,但是销售构成比就不同。
这场合的各部门或多或小的销路,其毛利率均系不变的20%。
但是依商品部门的成长力或充实度,对于总销售额的成长或毛利额有所影响。
附表(2)来说,商品部门间都有毛利率的差异,毛利率高的B、C形成高销售构成比。
这样的组合,其总合毛利率成为21.6%。
在商品的组合中,包括:毛利率虽高,可是销售期间受制于季节性的商品;毛利率虽低,可是因属名牌,不得不经销的商品;毛利率虽然高,但是成为切货或损耗多,具有危险性的商品。
如此各类有个性、特征、不同用途的商品之组合,能够应付顾客的多样需求。
异质商品的组合有了互补的作用,可用于销售额或毛利率之获得,因此不级只顾高毛利率的商品就可以。