
国际贸易——出口成本预算表
总保费率:0.9%
加一成投保金额:38660.0445
CIF成本(本币):(=C+F+I)=3475667.6445
佣金C:(本币)117151.65
佣金率:3%
计佣基数:3905055
CIFC成本(外币/本币):(=C+F+I+C)=3592819.2945
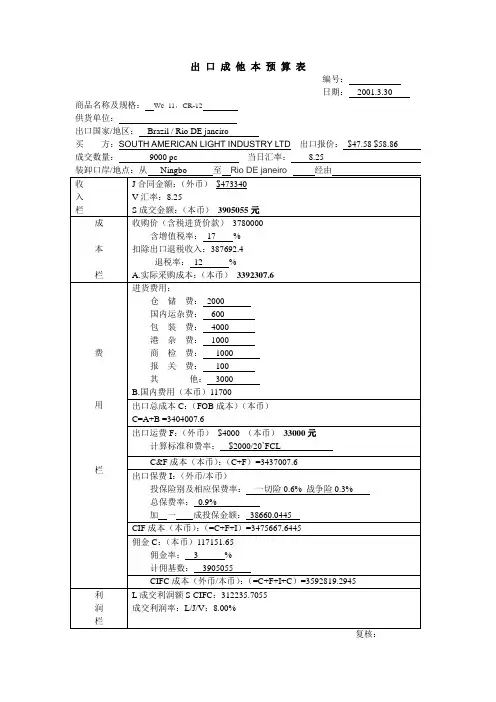
出口成他本预算表
编号:
日期:2001.3.30
商品名称及规格:Wc_11,CR-12
供货单位:
出口国家/地区:Brazil/Rio DE janeiro
买方:South American light industry ltd出口报价:$47.58$58.86
成交数量:9000pc当日汇率:8.25
装卸口岸/地点:从Ningbo至Rio DE janeiro经由
收
入
栏
J合同金额:(外币)$473340
V汇率:8.25
S成交金额:(本币)3905055元
成
本
栏
收购价(含税进货价款)3780000
含增值税率:17%
扣除出口退税收入:387692.4
退税率:12%
A.实际采购成本:(本币)3392307.6
费
用
栏
进货费用:
仓储费:2000
国内运杂费:600
包装费:4000
港杂费:1000Leabharlann 商检费:1000报关费:100
其他:3000
B.国内费用(本币)11700
出口总成本C:(FOB成本)(本币)
C=A+B=3404007.6
出口运费F:(外币)$4000(本币)33000元
计算标准和费率:$2000/20’FCL
C&F成本(本币):(C+F)=3437007.6
出口保费I:(外币/本币)
利
润
栏
L成交利润额S-CIFC:312235.7055
成交利润率:L/J/V:8.00%
复核:
主管部门意见:财务部门意见:总经理批示:
simtrade进出口预算[1]

消费税是价内税,增值税是价外税
simtrade进出口预算[1]
(七)出口商的利润核算
利润=合同金额-采购成本-内陆运费-报检费-报关费 -核销费-其他费用-公司综合费用-银行费用-海 运费-保险费+退税收入
两者相比较,取体积运费 总运费 12.384×6.2721 = CNY77.674
simtrade进出口预算[1]
(三)保险费的计算
出口交易中,在CIF成交时,出口商需要到"淘金网"中"保险 费"页查询保险费率,用以核算保险费。如用CFR或FOB方式,此 栏填"0"。
公式:保险费= CIF货价 ×(1+保险加成率)× 保险费率 在进出口贸易中,根据有关的国际惯例,保险加成率通常为 10%,出口商也可按进口商要求与保险公司约定不同的保险加成率 例:EUR 60 per bottle CIF Oslo 进口商要求按成交价格的 110%投保协会货物保险条款(A)(保险费率0.8%)和战争险(保险费率 0.08%), 解:保险金额=60×1000×110%=EUR 66,000
simtrade进出口预算[1]
(六)出口商退税收入
商品出口退税收入=应退增值税 + 应退消费税 = 采购成本/(1+增值税率)×出口退税率 + 采购成本×消费税税率 = 350/(1+17%)×17% + 350×30% = 50.855+105= 155.855 一共1000瓶,共退税CNY155.855×1000=CNY 15585.5
SimTrade出口预算表的填写

出口交易中,采用CFR、CIF贸易术语成交的条件下,出口商需核算海运费。如为FOB方式,则此栏填"0"。
在出口交易中,集装箱类型的选用,货物的装箱方法对于出口商减少运费开支起着很大的作用。集装箱的尺码、重量,货物在集装箱内的配装、排放以及堆栈都有一定的讲究,需要在实践中摸索。
(一)运费计算的基础
解:每20'集装箱:
按体积算可装箱数=25÷0.025736=971.402
按重量算可装箱数=17.5÷20.196×1000=866.51
取两者中较小的值,因此最大可装箱数取整866箱
由于销售单位与包装单位相同,该商品的报价数量为866箱。
B 拼箱装:由船方以能收取较高运价为准,运价表上常注记M/W或R/T,表示船公司将就货品的重量吨或体积吨二者中择其运费较高者计算。
拼箱装时计算运费的单位为:
1. 重量吨(Weight Ton):按货物总毛重,以一公吨(1 TNE=1000KGM)为一个运费吨;
2. 体积吨(Measurement Ton):按货物总毛体积,以一立方公尺(1 Cubic Meter;简称1MTQ或1CBM或1CUM;又称一才积吨)为一个运费吨。
运费单位(Freight Unit),是指船公司用以计算运费的基本单位。由于货物种类繁多,打包情况不同,装运方式有别,计算运费标准不一。
A 整箱装:以集装箱为运费的单位,在SimTrade中有20'集装箱与40'集装箱两种。20'集装箱的有效容积为25CBM,限重17.5TNE,40'集装箱的有效容积为55CBM,限重26TNE,其中1TNE=1000KGS;
在计算重量时,对销售单位与包装单位相同的产品(如食品类产品),可直接用交易数量×每箱的毛(净)重;对销售单位与包装单位不同的产品(如玩具类、服装类产品),须先根据单位换算计算出单件的毛(净)重,再根据交易数量计算总毛(净)重。
国际贸易——出口成本预算表
装卸口岸/地点:从Ningbo至Rio DE janeiro经由
收
入
栏
J合同金额:(外币)$473340
V汇率:8.25
S成交金额:(本币)3905055元
成
本
栏
收购价(含税进货价款)3780000
含增值税率:17%
扣除出口退税收入:387692.4
退税率:12%
计算标准和费率:$2000/20’FCL
C&F成本(本币):(C+F)=3437007.6
出口保费I:(外币/本币)
投保险别及相应保费率:一切险0.6%战争险0.3%
总保费率:0.9%
加一成投保金额:38660.0445
CIF成本(本币):(=C+F+I)=3475667.6445
佣金C:(本币)117151.65
佣金率:3%
计佣基数:3905055
CIFC成本(外币/本币):(=C+F+I+C)=3592819.2945
利
润
栏
L成交利润额S-CIFC:312235.7055
成交利润率:L/J/V:8.00%
复核:
主管部门意见:财务部门意见:总经理批示:
本币3905055收购价含税进货价款3780000含增值税率
出口成他本预算表
编号:
日期:2001.3.30
商品名称及规格:Wc_11,CR-12
供货单位:
出口国家/地区:Brazil/Rio DE janeiro
买方:South American light industry ltd出口报价:$47.58$58.86
A.实际采购成本:(本币)3392307.6
国际贸易实验指导—出口预算表的填写
出口预算表的填写在进出口贸易中,商品的价格是买卖双方磋商的焦点,有时也是成交的决定性因素。
正确掌握进出口商品价格构成,合理采用各种作价方法,选用有利的计价货币和贸易条件,准确核算成本、利润,具有十分重要的意义。
在SimTrade中,当出口商起草合同完毕,发送给对方时,必须先填写出口预算表,预估各项费用;交易完成后,实际发生的金额将列于右侧栏中,供学生核对自己计算得正确与否。
以下就出口预算表中各项费用的计算加以说明,便于学生填写时参考。
注意出口预算表填入的数字全部为本位币,且都保留两位小数。
如需换算,汇率请参考"淘金网"中的"银行"页面,如没有该项费用发生,请填"0"。
请选择以下主题查看相关内容:基本计算一、合同金额二、采购成本三、FOB总价四、内陆运费五、报检费六、报关费七、海运费八、保险费九、核销费十、银行费用十一、其他费用十二、退税收入十三、利润基本计算(一)毛重、净重、体积计算首先到"淘金网"的"产品展示"中记下产品每箱的重量、体积,其次查询产品的销售单位与包装单位是否相同。
在计算重量时,对销售单位与包装单位相同的产品(如食品类产品),可直接用交易数量×每箱的毛(净)重;对销售单位与包装单位不同的产品(如玩具类、服装类产品),须先根据单位换算计算出单件的毛(净)重,再根据交易数量计算总毛(净)重。
在计算体积时,对销售单位与包装单位相同的产品(如食品类产品),可直接用交易数量×每箱的体积;对销售单位与包装单位不同的产品(如玩具类、服装类产品),须先根据单位换算计算出包装箱数,再计算总体积。
(注意:包装箱数有小数点时,必须进位取整箱。
)例1:玩具类产品08001项,销售单位是UNIT(辆),包装单位是CARTON(箱),单位换算显示是每箱装6辆,每箱毛重23KGS,每箱净重21KGS,每箱体积0.08052CBM。
出口合同预算模板表

出口合同预算模板表合同编号:______签订日期:______甲方(出口方):________乙方(进口方):________签订双方为了明确各自责任,并便于合作顺利进行,特制定本出口合同预算模板表,具体内容如下:一、项目概况:1. 项目名称:2. 项目类型:3. 项目规模:4. 项目地点:5. 项目周期:二、合同总金额:1. 总金额:2. 付款方式:(1)首付款比例及金额:(2)中期付款比例及金额:(3)尾款比例及金额:三、项目预算明细:序号项目名称金额(人民币)备注1 产品采购费用2 运输费用3 保险费用4 关税及税费5 包装费用6 人工费用7 租赁费用8 安装调试费用9 技术服务费用10 其他费用合计四、支付方式:1. 首付款支付:(1)支付时间:(2)支付方式:2. 中期付款支付:(1)支付时间:(2)支付方式:3. 尾款支付:(1)支付时间:(2)支付方式:五、质量保证金:1. 质量保证金比例:2. 质量保证金金额:3. 缴纳时间及方式:4. 项目验收合格后退还时间及方式:六、违约责任:1. 甲方违约责任:(1)违约行为:(2)违约金额:2. 乙方违约责任:(1)违约行为:(2)违约金额:七、争议解决:1. 双方如就本合同条款有任何争议,应协商解决;2. 如协商不能解决,则应提交______仲裁委员会进行仲裁。
八、其他条款:1. 本合同自双方签字盖章之日起生效;2. 本合同一式两份,甲乙双方各执一份,具有同等法律效力。
合同双方确认无误:甲方(出口方):______ 乙方(进口方):______签字:______ 签字:______日期:______ 日期:______以上为出口合同预算模板表,双方签署后生效。
如有其他变更或补充,须另行签订补充协议。
合同编号:______签订日期:______。
【精品推荐】出口预算表

【精品推荐】出口预算表精品推荐:出口预算表随着国际贸易的不断发展,出口预算表在国际贸易中扮演着越来越重要的角色。
出口预算表是企业在制定出口战略和计划时的重要工具,它可以帮助企业预测未来的出口业务情况,从而更好地管理出口业务。
本文将详细介绍出口预算表的编制方法和优点,并推荐一款实用的出口预算表模板。
一、出口预算表的编制方法出口预算表通常由企业根据自身实际情况编制,主要包括以下内容:1.确定出口目标市场和产品:在编制出口预算表前,企业需要明确自己的出口目标市场和产品,以便更好地进行市场分析和预测。
2.收集市场数据:收集目标市场的相关数据,包括市场规模、市场需求、竞争对手情况等。
这些数据可以通过市场调研、海关数据、互联网等途径获取。
3.分析市场趋势:根据收集到的市场数据,分析目标市场的趋势和变化,以便更好地预测未来的市场需求。
4.确定出口计划:根据市场分析和预测结果,制定具体的出口计划,包括出口时间、数量、价格等。
5.编制预算表:将出口计划和相关费用纳入预算表,包括直接成本、运费、保险费、关税等,同时还要考虑汇率波动等因素。
6.调整预算表:在执行出口计划的过程中,需要根据实际情况对预算表进行调整和修正,以确保预算的准确性。
二、出口预算表的优点出口预算表具有以下优点:1.帮助企业预测未来市场趋势和需求变化,提高决策的科学性和准确性。
2.帮助企业合理规划出口业务,避免盲目扩张和过度竞争。
3.帮助企业控制成本和风险,提高出口业务的盈利能力和稳定性。
4.帮助企业评估业务绩效,及时调整和优化出口战略和计划。
三、实用的出口预算表模板下面是一份实用的出口预算表模板,供企业参考:1.基本信息:包括企业名称、产品名称、目标市场等。
2.销售数据:包括历史销售数据、目标销售额、销售渠道等。
3.成本数据:包括直接成本、运费、保险费、关税等。
4.利润数据:包括毛利润、净利润等。
5.市场分析:包括市场规模、市场需求、竞争对手情况等。
探析SIMTRADE操作中进出口预算表的填写方法
联系, 以更好地了解其学生个性特征, 探讨学生就业方向, 以 的舆论导向为独立学院毕业生就业创造良好的社会环境。 保证为每个学生制定符合 自 身特色的职业生涯规划, 同时学
同时, 独立学院愿意接受社会媒体的监督, 学校可以通
校可以向家长讲明学校的发展方针、 办学特色 , 取得学生家 过 社会评价为学校的发展提供信息 , 社会可以通过独立学
订 舱、 办理保险、 报检报关和制单结汇等外贸业务。 其中, 在 1方法1 : 先商议价格再核算利润和利润率 进出1 : 1 商签订合同之前, 需要 由进出口商分别添加和填 写进 出口预算表, 而预算表是 S I MT RA DE 整个操作流程中, 唯
一 一
1 . 1出口预算表填写的方法 首先 , 确定出口商品的合同总金额。 出重要组成部分, 是实 会健康发展。 施教 育教学改革的前沿阵地 , 也是提高我国办学活力的重
要 保证。 但社会对于民办教育的怀疑和 否定依然存在。 所 参考文献 1 ]陈忠平 , 王朝霞 , 杜品 . 提升 大学生 就业 核心竞争 力的 以, 需要国家在办学政策、 财政支持等方面扶持民办教育的 [ 几点思考[ J ] . 中国成人教育 , 2 0 1 2 ( 0 5 ) . 发展 , 以激活中国教育的改革与发展。
学术论坛 I F o r u m
探析S I M T R A D E 操作 中进 出口预算表的填写方法
青岛理工大学琴 岛学院 孙智贤
摘 要: 在S I M T R A D E 软件操 作中 , 进 出口预算表的填制非常关键 , 事关贸易的盈亏和最终得分。 在填写进 出口预算表时
有两种不同方法, 这两种方法有相同之处, 也存在明显的不同。 两种方法各有利弊, 均可以使用, 但是 第二种方法更加
进出口成本预算表3
商品名称及数量:编号:
供货单位:日期:
要货单位:出口国家或地区:
价格条件:装卸港口:从经至
成交价(外币)/同意价:结算汇率:
标号
项 目
1
FOB成交价
2
国外运费:
包装
毛重
尺码
计费标准和费率
3
CFR成交价
4
国ห้องสมุดไป่ตู้保费:
投保险不及相应保率
总保率
加( )成投保金额
5
CIF成交价
6
进口税:
完税价格
关税税率
7
完税成本(=5+6)
8
手续费(含佣金)
佣金率
代理进口手续费率
9
银行费用
开征保证金比例及数额
拟开征行
开征渠道
远期付款下开征利息
付款方式
银行利率
贷款利息
付款资金来源
标号
项 目
9
借款时刻
放贷利率
汇票贴现利息
发票款
贴现期
贴现利率
L/C不符点费用
10
总成本
11
调汇成本
12
回报率
13
备注:
国际贸易实务中出口预算表的填写
解:毛重的计算: 单件的毛重=23÷6=3.833KGS 总毛重=3.8333×1000=3833.3KGS
净重的计算: 单件的净重=21÷6=3.5KGS 总净重=3.5×1000=3500KGS
体积的计算: 包装箱数=1000÷6=166.6,取整167箱 总体积=167×0.08052=13.447CBM
基本计算
(一)毛重、净重、体积计算
例2:食品类产品01001项,销售单位是 CARTON(箱),包装单位也是CARTON(箱), 每箱毛重11.2KGS,每箱净重10.2KGS,每箱 体积0.014739CBM。如果交易数量为2000箱, 试分别计算毛、净重、体积? 解:毛重=2000×11.2=22400KGS 净重=2000×10.2=20400KGS 体积=2000×0.014739=29.478CBM 注意:因该类产品销售单位与包装单位相 同,故计算时可不考虑单位换算的内容。
解:每20'集装箱
▪
按体积算可装箱数为25÷0.0576=434.028
▪
按重量算可装箱数为17.5÷21×1000=833.33
▪
取两者中较小的值,因此最大可装箱数取整434箱,
相应销售数量=434×6=2604辆
▪
每40'集装箱
▪
按体积算可装箱数为55÷0.0576=954.861
▪
按重量算可装箱数为26÷21×1000=1238.095
▪
取两者中较小的值,因此最大可装箱数取整954箱,
日本出口预算表和合同模板
日本出口预算表和合同模板1. 销售额预算- 2022年销售目标:100万美元- 2022年度销售费用:5%- 预期销售额:105万美元2. 成本预算- 生产成本:50万美元- 运输费用:5万美元- 关税及其他费用:2万美元- 预期总成本:57万美元3. 净利润预算- 预期销售额:105万美元- 预期总成本:57万美元- 预期净利润:48万美元4. 税务预算- 所得税率:30%- 预期净利润:48万美元- 预期所得税:14.4万美元5. 现金流预算- 预期销售额:105万美元- 预期总成本:57万美元- 预期净利润:48万美元- 预期所得税:14.4万美元- 预期净现金流:33.6万美元6. 汇率预算- 1美元=110日元- 预期销售额:105万美元- 预期销售额(日元):1.155亿日元日本出口合同模板合同编号:XXX-XXX-XXX甲方:(公司名称)地址:(公司地址)联系人:(联系人姓名)电话:(联系人电话)乙方:(公司名称)地址:(公司地址)联系人:(联系人姓名)电话:(联系人电话)1. 产品描述甲方同意向乙方出口以下产品:- 产品名称:(产品名称)- 规格:(产品规格)- 数量:(产品数量)- 价格:(产品价格)2. 付款条件- 金额:XXX美元- 支付方式:预付XXX%,余款货到付清- 付款期限:XX天- 付款方式:电汇/信用证3. 发货日期- 交货地点:(交货地点)- 发货日期:XX年XX月XX日- 运输方式:海运/空运4. 质量标准- 产品质量符合乙方要求- 质量检验由乙方承担- 不合格产品退回或替换5. 运输安排- 运输费用由甲方承担- 保险费用由乙方承担- 出口手续由甲方办理6. 不可抗力- 如因不可抗力导致交货延迟,应及时通知对方- 对方应理解并协商解决7. 法律适用- 本合同适用日本法律- 任何争议应在协商后解决,否则提交仲裁解决甲方(盖章):乙方(盖章):日期:日期:以上为日本出口预算表和合同模板,希望对您有所帮助。