
利息计算方法及例题
各种利息计算方法例题
利息计算基本公式:利息=本金×利率×存期=本金×天数×日利率=本金×月数×月利率
税后利息=利息×80%
天数计算=月×30天+另头天数(如4月24日即为144天)
利率表示法:%代表年利率,‰代表月利率,万分比代表日利率。
1、活期储蓄存单:按实际存期有一天算一天,大小月要调整。
现行日利率为每天元。
例:2006年2月18日存入的活期存单一张,金额为1000元,于06年05月08日支取。
问应实付多少利息?
解:(158-78-1)天×万×元×80%=元
2、定期存款利息计算:
A、提前支取按活期存单的计算方法计算。
B、到期支取的利息=本金×年利率×年数
C、过期支取的利息=到期息+过期息(到期息参照B,过期息参照A)
实付利息=应付利息×80%
例:※2006年03月16日存入一年期存款一笔,金额为50000元,于2006年9月3日支取,利率为%,问应付给储户本息多少?
解:实付息=(273-106+4)天×5万×元×80%=元
本息合计=50000+=元
※2001年6月16日存入五年期存款一笔,金额为20000元,利率为%,于2006年6月16日支取,问应实付多少利息?
解:实付息=20000×%×5年×80%=2304元.
※2003年01年27日存入三年期存款一笔,金额为12000元,利率%,于2006年6月16日支取,问实付利息为多少?
解:到期息=12000×%×3年=元
过期息=(196-57+1)×万×元=元
实付利息=(到期息+过期息)×80%=+×=元.
3、利随本清贷款利息计算:方法与活期存单一样,按头际天数有一天算一天。
逾期归还的,
逾期部分按每天3/万计算。
(现行计算方法是按原订利率的50%计算罚息)
※例:某户于2006年2月3日向信用社借款30000元,利率为‰,定于2006年8月10日归还,若贷户于2 006年7月3日前来归还贷款时,问应支付多少利息?
解:利息=(213-63+0)天׉÷30)×30000元=1620元.
※例:某户于2005年10月11日向信用社借款100000元,利率为‰,定于2006年5月10日到期,贷户于2 006年6月15日前来归还贷款,问应支付多少利息?
解:利息=(160+360-311+2)天×100000元׉÷30)+(195-160+1)天×100000元׉÷30×=+=元
4、定活两便利息计算:存期不足三个月按活期存款利率计算。
三个月以上六个月以下的整个存期按定期三个月的利率打六折计算,六个月以上一年以下的整个存期按定期六个月的利率打六折计算,超过一年的整个存期都按一年期利率打六折算。
日期有一天算一天.
例:某存款户于2005年3月1日存入10000元定活两便存款,分别于2005年8月4日、2005年9月15日、2006年6月16日支取,问储户支取时分别能得多少利息?(三个月利率为%,半年利率为%,一年利率为%)
解:2005年8月4日支取时可得利息=(244-91+3)天×%÷360)×10000元×60%×80%=元.
2005年9月15日可得利息=(285-91+4)天×%÷360)×10000元×60%×80%=元.
2006年6月16日支取时可得利息=(196+360-91+7)天×%÷360)×10000元×60%×80%=元.
定活两便的公式中可以进行简化:
一年以上的实付利息=存期天数×本金×万
半年以上一年以下的实付利息=存期天数×本金×万
三个月以上半年以下的实付利息=存期天数×本金×万
5、活期存折户、贷款按季结息:
发生日期存入金额支取金额余额天
数积数
2006.01.10 50000 50,000 26 1300,0 00
2006.02.05 10000 40,000 9 360,00 0
2006.02.14 45000 85,000 15 1275,0 00
2006.03.01 60000 25,000 20 500,0 00
积数合计:3,435,000
应付利息:利息税:实付利息:
6、零存整取利息计算:采用月积数办法计算
零整一年的到期实付利息=月存本金×78×月利率×80%
零整三年的到期实付利息=月存本金×666×月利率×80%
零整五年的到期实付利息=月存本金×1830×月利率×80%
例:2005年1月1日存入200元零存整取的存款,问到期能支取应实付多少利息?(假定一年期零整利率为%)
解:实付息=200×78×%÷12=元
7、存本取息利息计算:存本取息的取息日、到期日均为开户日的对日。
开户时按约定存期和分次支取利息的期次,预先算出每次应取的利息,计算公式为:
每次支取的利息=(本金×存期(月)×月利率)/支取利息次数
储户在支取日未取利息时,以后可随时支取,如特殊情况需提前支取时,以实存期按支取日挂牌公告的活期储蓄存款利率计算应付利息,实行差额支付,已付利息超过应付利息的差额在本金中扣回。
例:2004年2月20日存入三年期存本取息5000元,并约定每月取息,于2004年7月1日办理提前支取,假如客户每月均到网点办理取息,问应付储户本息合计为多少?(利率%)
解:已付利息=(5000元×36个月×%÷12)÷36期×80%×已支4期=元
提前支取应实付利息=(211-80)天×万×元×80%=元
可得本息合计=本金+实付利息-已付利息=5000+元
8、整存零取定期储蓄利息计算:
到期应付利息=(全部本金+每次支以本金)÷2×存期(月)×月利率
整存零取定期储蓄分期支取中如有逾期或提前支取,其逾期或期满后逾期支取部分,均按支取日挂牌公告的活期储蓄存款利率计算。
例:如某户98年10月5日存整存零取三年期3000元,月利率‰,约定每半年支取本金500元,到期支取时实付利息是多少?
解:实付利息=(3000+500)÷2×36月׉×80%=元。
三种利息计算方法的例题

三种利息计算方法的例题假设我们需要计算一笔投资的利息,以了解不同的利息计算方法,并比较它们之间的差异。
在这篇文章中,我们将介绍三种常见的利息计算方法,并提供相应的例题进行说明。
一、简单利息计算方法简单利息计算方法是最基本和最简单的计算利息的方法。
它的计算公式如下:利息= 本金 ×年利率 ×时间举个例子,假设我们投资了1000元,年利率为5%,投资期为3年。
根据简单利息计算方法,我们可以得到:利息= 1000 × 0.05 × 3 = 150元所以,投资三年后我们将获得150元的利息。
二、复利计算方法复利是指利息在每一个计息期结束后都会被重新投资,加入到本金中,因此每个计息期的利息都会变得更大。
复利计算方法可以分为两种:年复利和周期复利。
1. 年复利年复利是指利息每年计算一次,并在下一年重新投资。
计算公式如下:利息= 本金 × (1 + 年利率)^时间 - 本金继续以上面的例子为例,本金为1000元,年利率为5%,投资期为3年。
根据年复利的计算方法,我们可以得到:利息= 1000 × (1 + 0.05)^3 - 1000 = 157.63元所以,投资三年后我们将获得157.63元的利息。
2. 周期复利周期复利是指利息在每个计息周期结束后重新投资,并在下一个计息周期开始时计算新的利息。
计算公式如下:利息= 本金 × [(1 + 期利率)^计息周期数 - 1]继续以上面的例子为例,本金为1000元,年利率为5%,计息周期为每半年一次,投资期为3年。
根据周期复利的计算方法,我们可以得到:利息= 1000 × [(1 + 0.05/2)^(2×3) - 1] = 158.38元所以,投资三年后我们将获得158.38元的利息。
三、贴现计算方法贴现是指将未来的现金流折算成现在的价值。
贴现计算方法的公式如下:现值= 未来现金流 / (1 + 贴现率)^时间举个例子,假设我们将在3年后获得1000元的现金流。
各种利息计算方法例题

.各种利息计算方法例题利息计算基本公式:利息=本金×利率×存期=本金×天数×日利率=本金×月数×月利率税后利息=利息×80%天数计算=月×30天+另头天数(如4月24日即为144天)利率表示法:%代表年利率,‰代表月利率,万分比代表日利率。
1、活期储蓄存单:按实际存期有一天算一天,大小月要调整。
现行日利率为每天0.2元。
例:2006年2月18日存入的活期存单一张,金额为1000元,于06年05月08日支取。
问应实付多少利息?解:(158-78-1)天×0.1万×0.2元=1.58元2、定期存款利息计算:A、提前支取按活期存单的计算方法计算。
B、到期支取的利息=本金×年利率×年数C、过期支取的利息=到期息+过期息(到期息参照B,过期息参照A)实付利息=应付利息×80%例:※2006年03月16日存入一年期存款一笔,金额为50000元,于2006年9月3日支取,利率为2.25%,问应付给储户本息多少?解:实付息=(273-106+4)天×5万×0.2元=171元本息合计=50000+171=50171元※2001年6月16日存入五年期存款一笔,金额为20000元,利率为2.88%,于2006年6月16日支取,问应实付多少利息?解:实付息=20000×2.88%×5年=2880元.※2003年01年27日存入三年期存款一笔,金额为12000元,利率2.52%,于2006年6月16日支取,问实付利息为多少?解:到期息=12000×2.52%×3年=907.2元过期息=(196-57+1)×1.2万×0.2元=33.60元实付利息=(到期息+过期息)=(907.2+34.08)=940.08元.3、利随本清贷款利息计算:方法与活期存单一样,按头际天数有一天算一天。
利息计算方法及例题【范本模板】
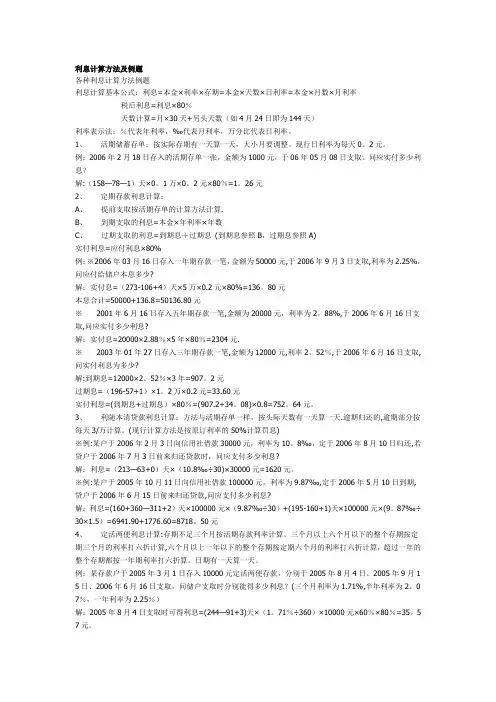
利息计算方法及例题各种利息计算方法例题利息计算基本公式:利息=本金×利率×存期=本金×天数×日利率=本金×月数×月利率税后利息=利息×80%天数计算=月×30天+另头天数(如4月24日即为144天)利率表示法:%代表年利率,‰代表月利率,万分比代表日利率。
1、活期储蓄存单:按实际存期有一天算一天,大小月要调整。
现行日利率为每天0。
2元。
例:2006年2月18日存入的活期存单一张,金额为1000元,于06年05月08日支取。
问应实付多少利息?解:(158—78—1)天×0。
1万×0。
2元×80%=1。
26元2、定期存款利息计算:A、提前支取按活期存单的计算方法计算.B、到期支取的利息=本金×年利率×年数C、过期支取的利息=到期息+过期息(到期息参照B,过期息参照A)实付利息=应付利息×80%例:※2006年03月16日存入一年期存款一笔,金额为50000元,于2006年9月3日支取,利率为2.25%,问应付给储户本息多少?解:实付息=(273-106+4)天×5万×0.2元×80%=136。
80元本息合计=50000+136.8=50136.80元※ 2001年6月16日存入五年期存款一笔,金额为20000元,利率为2。
88%,于2006年6月16日支取,问应实付多少利息?解:实付息=20000×2.88%×5年×80%=2304元.※ 2003年01年27日存入三年期存款一笔,金额为12000元,利率2。
52%,于2006年6月16日支取,问实付利息为多少?解:到期息=12000×2。
52%×3年=907。
2元过期息=(196-57+1)×1。
2万×0.2元=33.60元实付利息=(到期息+过期息)×80%=(907.2+34。
贷款的还款方式以及利息的计算
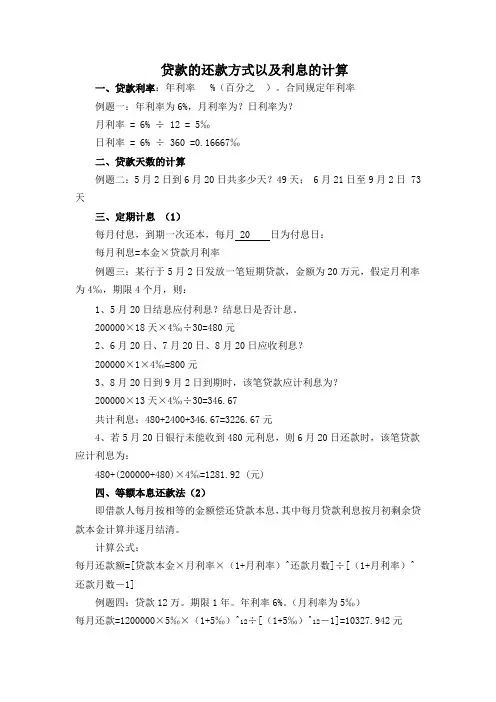
贷款的还款方式以及利息的计算一、贷款利率:年利率 %(百分之)。
合同规定年利率例题一:年利率为6%,月利率为?日利率为?月利率 = 6% ÷ 12 = 5‰日利率 = 6% ÷ 360 =0.16667‰二、贷款天数的计算例题二:5月2日到6月20日共多少天?49天; 6月21日至9月2日 73天三、定期计息(1)每月付息,到期一次还本,每月 20 日为付息日:每月利息=本金×贷款月利率例题三:某行于5月2日发放一笔短期贷款,金额为20万元,假定月利率为4‰,期限4个月,则:1、5月20日结息应付利息?结息日是否计息。
200000×18天×4‰÷30=480元2、6月20日、7月20日、8月20日应收利息?200000×1×4‰=800元3、8月20日到9月2日到期时,该笔贷款应计利息为?200000×13天×4‰÷30=346.67共计利息:480+2400+346.67=3226.67元4、若5月20日银行未能收到480元利息,则6月20日还款时,该笔贷款应计利息为:480+(200000+480)×4‰=1281.92 (元)四、等额本息还款法(2)即借款人每月按相等的金额偿还贷款本息,其中每月贷款利息按月初剩余贷款本金计算并逐月结清。
计算公式:每月还款额=[贷款本金×月利率×(1+月利率)^还款月数]÷[(1+月利率)^还款月数-1]例题四:贷款12万。
期限1年。
年利率6%。
(月利率为5‰)每月还款=1200000×5‰×(1+5‰)^12÷[(1+5‰)^12-1]=10327.942元五、等额本金还款法(利随本清)(3)是指贷款人将本金分摊到每个月内,同时付清上一交易日至本次还款日之间的利息。
例题五:某行贷款12万元,贷款期为1年,年利率为6%每月还款额=贷款本金÷贷款期月数+(本金-已归还本金累计额)×月利率1、第一个月利息及还款额为?每月等额归还本金:120000÷12=10000元第一个月利息:120000×(6%÷12)=600元则第一个月还款额为10000+600=10600元;2、第二月利息及还款额为?第二个月利息:(120000-10000×1)×(6%÷12)=550元则第二个月还款额为10000+550=10550元3、第三月利息及还款额为?第三个月利息:(120000-10000×2)×(6%÷12)=500元则第三个月还款额为 10000+500=10500……第12个月利息:(120000-10000×11)×(6%÷12)=50元则第12个月(最后一期)的还款额为10000+50=10050元比较:等额本息还款法和等额本金还款法等额本息还款本息共 10327.942×12=123935.3元等额本金还款本息共 120000+3900=123900元有人认为等额本金还款比等额本息还款法优惠。
借款中的利息计算方法及相关注意事项

借款中的利息计算方法及相关注意事项在借贷交易中,利息是贷款人向借款人收取的费用,是借贷双方达成一致的报酬方式。
利息的计算方法以及相关注意事项对于借贷双方都至关重要。
本文将讨论借款中的利息计算方法,并提供一些注意事项供参考。
一、利息计算方法1. 简单利息法简单利息法是利息计算中的一种常见方法。
它基于以下公式进行计算:利息 = 本金 ×利率 ×时间其中,本金指的是借款的原始金额,利率是年化利率,时间是借款的期限(单位:年)。
举例来说,如果某人借入了10000元,年利率为5%,借款期限为3年,那么根据简单利息法计算出的利息为:利息 = 10000 × 0.05 × 3 = 1500元2. 复利法复利法是一种更精确的计算利息的方法,它将利息周期内的利息加入到本金中,形成新的本金,并在下一个利息周期内继续计算利息。
复利法的计算公式为:利息 = 本金 × (1 + 利率)^时间 - 本金其中,本金、利率、时间的含义同上述简单利息法中的定义。
继续上例的计算,按照复利法计算的利息为:利息 = 10000 × (1 + 0.05)^3 - 10000 ≈ 1576.25元可以看出,复利法会生成稍微多一些的利息,因此在借贷交易中较为常见。
二、相关注意事项1. 利率的确定在借款中,利率的确定有多种方式。
如果是与银行等金融机构进行借贷交易,通常会根据市场利率和借款人的信用状况来确定利率。
而与个人借贷时,双方可以自行协商利率,并在协议中进行明确约定。
2. 原始金额与实际到账金额的区别在借贷交易中,有时候银行或金融机构会收取一些手续费用,这样就会导致实际到账金额少于借款的原始金额。
因此,在计算利息时,应该以实际到账金额来作为本金,并根据实际到账金额计算利息。
3. 约定还款方式与时间借贷交易中,还款方式和时间的约定对于利息计算非常重要。
不同的还款方式对应着不同的利息计算方法。
利息积数的计算方法及应用

利息积数的计算方法及应用
利息积数是指资金按照一定利率积累一定周期后的总数额。
计算方法如下:
1.简单利息积数计算方法:利息积数=本金×利率×时间
这种方法适用于复利率为0或者计算周期较短的情况。
2.复利利息积数计算方法:利息积数=本金×(1+利率)^时间
这种方法适用于复利率大于0且计算周期较长的情况。
由于复利计算中利息收入会再次产生利息,因此利息积数会比简单利息积数更高。
1.存款利息计算:银行利用利息积数来计算储户的存款利息,从而确定储户在存款到期后能够获得的总金额。
2.贷款利息计算:银行利用利息积数来计算贷款人每月还款金额中的利息部分,并根据积数确定贷款到期后需要还款的总金额。
3.退休金计算:利息积数被用来计算退休金的累计金额,以确定退休人员在退休后能够获得的每月养老金金额。
4.投资回报率计算:利息积数被投资者用来计算投资回报率,从而了解投资在一定周期后可能获得的总收益。
5.资产增长预测:利息积数可以被用来预测资产在未来其中一时间点的增长情况,帮助个人或企业做出相应的决策。
6.保险赔付计算:在计算保险赔付时,利息积数可以帮助保险公司确定赔付金额,以保障被保险人的利益。
利息积数的计算方法和应用在金融领域中具有重要的意义,对个人资产的增长和保障,以及金融机构的风险控制和业务决策都具有重要影响。
同时,在个人理财和投资中,了解利息积数的计算方法和应用也有助于合理规划和获得最佳投资回报。
利息计算方法及例题
利息计算方法及例题各种利息计算方法例题利息计算基本公式:利息=本金×利率×存期=本金×天数×日利率=本金×月数×月利率税后利息=利息×80%天数计算=月×30天+另头天数(如4月24日即为144天)利率表示法:%代表年利率,‰代表月利率,万分比代表日利率。
1、活期储蓄存单:按实际存期有一天算一天,大小月要调整。
现行日利率为每天0、2元。
例:2006年2月18日存入的活期存单一张,金额为1000元,于06年05月08日支取。
问应实付多少利息?解:(158-78-1)天×0、1万×0、2元×80%=1、26元2、定期存款利息计算:A、提前支取按活期存单的计算方法计算。
B、到期支取的利息=本金×年利率×年数C、过期支取的利息=到期息+过期息(到期息参照B,过期息参照A)实付利息=应付利息×80%例:※2006年03月16日存入一年期存款一笔,金额为50000元,于2006年9月3日支取,利率为2、25%,问应付给储户本息多少?解:实付息=(273-106+4)天×5万×0、2元×80%=136、80元本息合计=50000+136、8=50136、80元※ 2001年6月16日存入五年期存款一笔,金额为20000元,利率为2、88%,于2006年6月16日支取,问应实付多少利息?解:实付息=20000×2、88%×5年×80%=2304元、※ 2003年01年27日存入三年期存款一笔,金额为12000元,利率2、52%,于2006年6月16日支取,问实付利息为多少?解:到期息=12000×2、52%×3年=907、2元过期息=(196-57+1)×1、2万×0、2元=33、60元实付利息=(到期息+过期息)×80%=(907、2+34、08)×0、8=752、64元、3、利随本清贷款利息计算:方法与活期存单一样,按头际天数有一天算一天。
银行利率计算公式及例题
银行利率计算公式及例题银行利率计算通常有几种方式,具体的计算方式取决于银行的计息方式和所使用的利率单位。
下面是一些常见的利率计算方式和例题:1. 年利率计算如果银行使用年利率计息,则可以使用下面的公式计算利息:利息 = 本金 × 年利率 × 计息天数/365例如,如果你在银行存入10000元,年利率为3%,存款期限为180天,则利息为:利息 = 10000 × 3% × 180/365 = 50元2. 月利率计算如果银行使用月利率计息,则可以使用下面的公式计算利息:利息 = 本金 × 月利率 × 计息天数/30例如,如果你在银行存入10000元,月利率为0.25%,存款期限为180天,则利息为:利息 = 10000 × 0.25% × 180/30 = 100元3. 日利率计算如果银行使用日利率计息,则可以使用下面的公式计算利息:利息 = 本金 × 日利率 × 计息天数例如,如果你在银行存入10000元,日利率为0.01%,存款期限为180天,则利息为:利息 = 10000 × 0.01% × 180 = 184. 到期利率计算到期利率是指在存款期结束之后一次性支付所有利息的方式。
使用到期利率计息时,可以使用下面的公式计算利息:利息 = 本金 × 到期利率例如,如果你在银行存入10000元,到期利率为3%,则利息为:利息 = 10000 × 3% = 300元5. 协议利率计算协议利率是指银行与客户协商确定的利率。
协议利率的计算方式可能会有所不同,因此应当根据银行的具体规定进行计算。
例如,如果你在银行存入10000元,协议利率为3%,存款期限为180天,则利息为:利息 = 10000 × 3% × 180/365 = 50元注意,以上计算方式均基于等额本息还款方式。
利息的计算方法
利息的计算方法3.利息的计算方法利息的计算方法有单利法和复利法两种。
1)单利法单利法是指只对本金计息,不对利息计息的方法。
因此,每期的利息是固定不变的。
其计算公式为:F=P(1+i·n)(3-1)式中F—第n期期末的本利和;P—本金;i—计息期单利利率;n—计息期。
单利法虽然考虑了资金的时间价值,但仅是对本金而言,即“利不生利”,而没有考虑每期所得利息再进人社会再生产过程从而实现增值的可能性,这是不符合资金运动的实际情况的。
因此单利法未能完全反映资金的时间价值,在应用上有局限性,通常仅适用于短期投资及期限不超过一年的借款项目2).复利法复利法就是对利息也计息的方法,即由本金加上先前周期中累计利息总额进行计息,也就是利上加利。
所“利滚利”就是复利计算的意思。
其计算公式为:F=P(1+i)n,F,P,i,n的含义同单利计算公式。
从以上的公式可以看出,单利计息贷款与资金占用时间之间是直线形变化关系,利息额与时间按等差级数增值;而复利计息贷款与资金占用时间之间则是指数变化关系,利息额与时间按等比级数增值。
当利率较高、资金占用时间较长时,所需支付的利息额很大。
所以,复利计息方法对资金占用的数量和时间有较好的约束力。
目前,在工程经济分析中一般都采用复利法,单利法仅在我国银行储蓄存款中采用。
4.实际利率与名义利率利息通常是按年计算的,但在实际应用中,计算利息的周期与利率周期可能相同也可能不相同,有时计算复利的次数会多于计息期数。
这样就出现了“名义利率”和“实际利率”。
比如,计算复利时,有时是一年计息一次,有时是半年计息一次,或每季度、每月计息一次。
由于计息周期的不同,同一笔资金在占用的总时间相等的情况下,其计算结果是不同的。
所谓名义利率是指计息周期的实际利率乘以一个利率周期内的计息期数所得的利率周期利率。
如月利率为1%时,年利率为1% x12=12%,该年利率称为“名义利率”。
他没有考虑年内计息周期间的复利影响。
四种利息计算方法的例题
四种利息计算方法的例题利息计算是金融领域中的一个重要概念,它涉及到贷款、银行存款、投资等方面。
利息计算方法有很多种,每种方法都有其适用的场景和计算方式。
本文将为您介绍四种常见的利息计算方法,并通过例题详细说明其具体操作流程。
第一种方法是简单利息计算。
简单利息是指根据本金和利率计算出的利息,不考虑利息的复利效应。
简单利息计算公式如下:利息 = 本金 ×年利率 ×时间例题1:小明向银行贷款10000元,年利率为5%,贷款期限为2年,请计算他需要支付的利息。
解答:利息 = 10000 × 0.05 × 2 = 1000元小明需要支付的利息为1000元。
第二种方法是复利计算。
复利是指利息会在每个计息周期结束后被重新加入本金进行计算。
复利计算可以分为两种方式:按年复利和按季复利。
按年复利的计算公式如下:利息 = 本金 × (1 + 年利率)^时间 - 本金例题2:小红在银行存款10000元,年利率为4%,存款期限为3年,请计算到期后她能获得的总金额。
解答:总金额 = 10000 × (1 + 0.04)^3 = 11248.96元小红到期后能获得的总金额为11248.96元。
按季复利的计算公式如下:利息 = 本金 × (1 + 季利率)^时间 - 本金例题3:小刚在一家理财机构投资10000元,季利率为2%,投资期限为5年,请计算到期后他能获得的总金额。
解答:总金额 = 10000 × (1 + 0.02)^20 = 10935.34元小刚到期后能获得的总金额为10935.34元。
第三种方法是按月等额本金还款计算。
这种方法常用于房屋贷款等情况。
按月等额本金还款是指每个月偿还的本金金额相等,利息金额逐月递减。
计算公式如下:每月应还本金 = 贷款金额 / 还款期限每月应还利息 = 剩余贷款金额 ×月利率每月应还金额 = 每月应还本金 + 每月应还利息例题4:小王贷款买房,贷款金额为500000元,年利率为5%,贷款期限为20年,请计算他每月需要偿还的金额。