
资产负债表、现金流量表(免费下载)
2、不涉及现金收支的投资和筹资活动: 债务转为资本 一年内到期的可转换公司债券 融资租入固定资产 76 77 78
3、现金及现金等价物净增加情况: 现金的期末余额 减:现金的期初余额 加:现金等价物的期末余额 减:现金等价物的期初余额 现金及现金等价物净增加额 79 80 81 82 83 -
1、将净利润调节为经营活动现金流量: 净利润 加:计提的资产减值准备 固定资产折旧 无形资产摊销 长期待摊费用摊销 待摊费用减少(减:增加) 预提费用增加(减:减少)
处置固定资产、无形资产和其他长期资产的损失(减:收益)
固定资产报废损失 财务费用 投资损失(减:收益) 递延税款贷项(减:借项)
-
存货的减少(减:增加) 经营性应收项目的减少(减:增加) 经营性应付项目的增加(减:减少) 其他 经营活动产生的现金流量净额
现
编制单位: 项 一、经营活动产生的现金流量: 销售商品、提供劳务收到的现金 收到的税费返还 收到的其他与经营活动有关的现金 现金流入小计 购买商品、接受劳务支付的现金 支付给职工以及为职工支付的现金 支付的各项税费 支付的其他与经营活动有关的现金 现金流出小计 经营活动产生的现金流量净额 二、投资活动产生的现金流量: 收回投资所收到的现金 取得投资收益所收到的现金
处置固定资产、无形资产和其他长期资产所收回的现金净额
金
年度 金 额 -
流
量
表
会企03表 单位:元 补 充 资 料 行次 57 58 59 60 61 64 65 66 67 68 69 70 71 72 73 12 13 18 20 21 22 23 25 28 29 30 31 35 36 37 38 40 43 44 45 46 52 53 54 55 56
收到的其他与投资活动有关的现金 现金流入小计 购建固定资产、无形资产和其他长期资产所支付的现金 投资所支付的现金 支付的其他与投资活动有关的现金 现金流出小计 投资活动产生的现金流量净额 三、筹资活动产生的现金流量: 吸收投资所收到的现金 借款所收到的现金 收到的其他与筹资活动有关的现金 现金流入小计 偿还债务所支付的现金 分配股利、利润或偿付利息所支付的现金 支付的其他与筹资活动有关的现金 现金流出小计 筹资活动产生的现金流量净额 四、汇率变动对现金的影响 五、现金及现金等价物净增加额
会计报表-资产负债表-利润表-损益表-现金流量表.xls

资产负债表表1年月日单位:元表2单位:元利润表单位负责人: 财务负责人: 制表人:现金流量表表3单位负责人: 财务负责人: 制表人:单位负责人: 财务负责人: 制表人:月日单位:元应收帐款明细及帐龄分析表表1-1说明:往来款项的帐龄分析仅针对集团外单位分析,对于集团内单位的往来款项不必进行帐龄分析,只填写明细余额即可。
年月日单位:元应付帐款明细及帐龄分析表表1-2说明:往来款项的帐龄分析仅针对集团外单位分析,对于集团内单位的往来款项不必进行帐龄分析,只填写明细余额即可。
年月日单位:元其他应收款明细及帐龄分析表表1-3说明:往来款项的帐龄分析仅针对集团外单位分析,对于集团内单位的往来款项不必进行帐龄分析,只填写明细余额即可。
年月日单位:元其他应付款明细及帐龄分析表表1-4说明:往来款项的帐龄分析仅针对集团外单位分析,对于集团内单位的往来款项不必进行帐龄分析,只填写明细余额即可。
年月日单位:元表1-5单位:元预收、预付帐款明细表短期借款、长期借款明细表表1-6年月日单位:元表1-7单位:元实收资本明细表资金周报表表1-8说明:大额收支指10万元(含)以上的款项。
日单位:元收支月报表表1-9公司名称:年月日上月结存:本月余额:年月日单位:元短期投资明细表表1-10年月日单位:元长期投资明细表表1-11年月日单位:元固定资产明细表表1-12月日单位:元表1-13单位:元无形资产、长期待摊费用明细表表2-1单位:元收入结构明细表月日单位:元投资收益明细表表2-2公司名称:年月日单位:元说明:短期投资只有在处置时才确认投资收益。
表2-3单位:元费用结构明细表高级管理人员费用明细表表2-4年月日单位:元。
2020年资产负债表表格下载
.
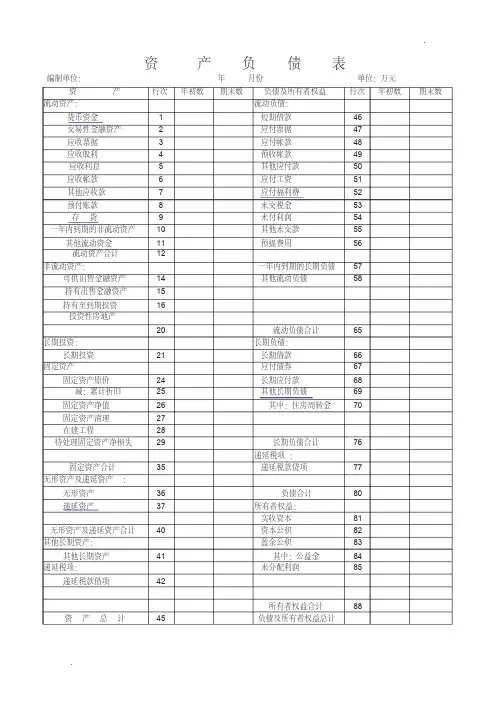
.资产负债表
编制单位:年月份单位:万元资产行次年初数期末数负债及所有者权益行次年初数期末数流动资产:流动负债:
货币资金1短期借款46
交易性金融资产2应付票据47
应收票据3应付帐款48
应收股利4预收帐款49
应收利息5其他应付款50
应收帐款6应付工资51
其他应收款7应付福利费52
预付账款8未交税金53
存货9未付利润54
一年内到期的非流动资产10其他未交款55
其他流动资金11预提费用56
流动资产合计12
非流动资产:一年内到期的长期负债57
可供出售金融资产14其他流动负债58
持有出售金融资产15
持有至到期投资16
投资性房地产
20流动负债合计65
长期投资:长期负债:
长期投资21长期借款66
固定资产应付债券67固定资产原价24长期应付款68
减:累计折旧25其他长期负债69固定资产净值26其中:住房周转金70
固定资产清理27
在建工程28
待处理固定资产净损失29长期负债合计76
递延税项:
固定资产合计35递延税款贷项77
无形资产及递延资产:
无形资产36负债合计80
递延资产37所有者权益:
实收资本81
无形资产及递延资产合计40资本公积82
其他长期资产:盈余公积83
其他长期资产41其中:公益金84
递延税项:未分配利润85递延税款借项42
所有者权益合计88
资产总计45负债及所有者权益总计。
资产负债表(电子版)
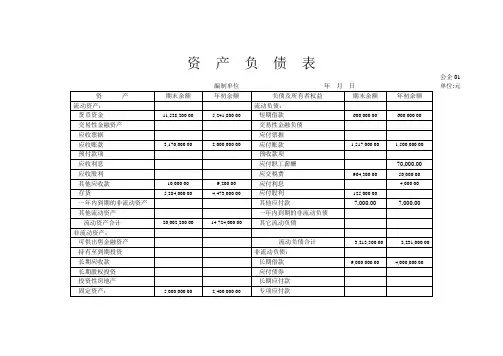
资产负债表会企01编制单位年月日单位:元资产期末余额年初余额负债及所有者权益期末余额年初余额流动资产:流动负债:货币资金11,538,200.00 5,241,800.00 短期借款600,000.00 600,000.00交易性金融资产交易性金融负债应收票据应付票据应收账款3,170,000.002,000,000.00 应付账款1,517,000.00 1,500,000.00预付款项预收款项应收利息应付职工薪酬70,000.00应收股利应交税费964,300.00 50,000.00其他应收款10,000.00 9,200.00 应付利息4,000.00存货5,284,000.00 4,473,000.00 应付股利125,000.00一年内到期的非流动资产其他应付款7,000.00 7,000.00其他流动资产一年内到期的非流动负债流动资产合计20,002,200.00 14,724,000.00 其它流动负债非流动资产:可供出售金融资产流动负债合计3,213,300.00 2,231,000.00持有至到期投资非流动负债:长期应收款长期借款9,000,000.00 4,000,000.00长期股权投资应付债券投资性房地产长期应付款固定资产:5,000,000.00 2,400,000.00 专项应付款固定资产原值预计负债减:累计折旧递延所得税负债固定资产净值其他非流动负债减:固定资产减值准备固定资产净额非流动负债合计9,000,000.00 4,000,000.00 在建工程-- -- 负债合计12,213,300.00 6,231,000.00 工程物资-- --固定资产清理所有者权益(或股东权益)生产性生物资产实收资本(或股本)8,500,000.00 4,500,000.00 油气资产资本公积无形资产-- -- 减:库存股开发支出盈余公积1,368,090.00 1,000.00商誉未分配利润2,920,810.00 2,393,000.00 长期待摊费用递延所得税资产其他非流动资产所有者权益(或股东权益)合计12,788,900.00 7,893,000.00 非流动资产合计5,000,000.00 2,400,000.00资产总计25,002,200.00 14,124,000.00 负债和所有者权益(或股东权25,002,200.00 14,124,000.00益)总计。
报表(资产负债表。损益表、现金流量表)模板
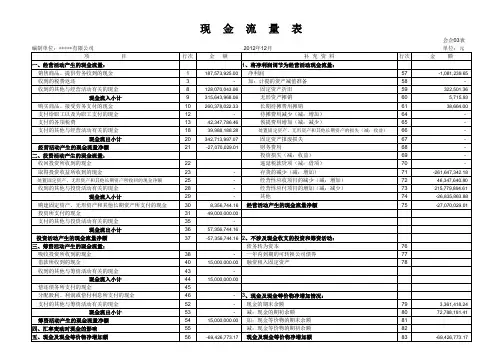
2012年12月 目 行次 1 3 8 9 10 12 13 18 20 21 22 23 25 28 29 30 31 35 36 37 38 40 43 44 45 46 52 53 54 55 56
-69,426,773.17 15,000,000.00 8,356,744.16 49,000,000.00 57,356,744.16 -57,356,744.16 2、不涉及现金收支的投资和筹资活动:
处置固定资产、无形资产和其他长期资产所收回的现金净额
金
额
流
量
表
会企03表 单位:元 补 充 资 料 行次 57 58 59 60 61 64 65 66 67 68 69 70 71 72 73 74 75 金 额
-1,081,239.65 322,501.36 5,715.93 38,664.00 -0.00 -261,647,342.18 46,347,640.80 215,779,894.61 -26,835,863.88 -27,070,029.01
处置固定资产、无形资产和其他长期资产的损失(减:收益)
固定资产报废损失 财务费用 投资损失(减:收益) 递延税款贷项(减:借项) 存货的减少(减:增加) 经营性应收项目的减少(减:增加) 经营性应付项目的增加(减:减少) 其他 经营活动产生的现金流量净额
收到的其他与投资活动有关的现金 现金流入小计 购建固定资产、无形资产和其他长期资产所支付的现金 投资所支付的现金 支付的其他与投资活动有关的现金 现金流出小计 投资活动产生的现金流量净额 三、筹资活动产生的现金流量: 吸收投资所收到的现金 借款所收到的现金 收到的其他与筹资活动有关的现金 现金流入小计 偿还债务所支付的现金 分配股利、利润或偿付利息所支付的现金 支付的其他与筹资活动有关的现金 现金流出小计 筹资活动产生的现金流量净额 四、汇率变动对现金的影响 五、现金及现金等价物净增加额
资产负债,现金流,利润表表样,方便打印
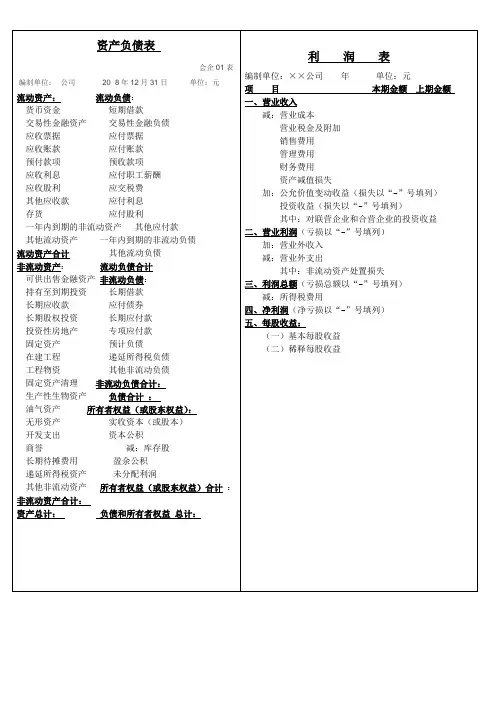
(一)基本每股收益
(二)稀释每股收益
现金流量
编制单位: 年 月 单位:元
项 目本期金额上期金额
一、经营活动产生的现金流量:
销售商品、提供劳务收到的现金
收到的税费返还
收到其他与经营活动有关的现金
经营活动现金流入小计
购买商品、接受劳务支付的现金
支付给职工以及为职工支付的现金
支付的各项税费
支付其他与经营活动有关的现金
取得子公司及其他营业单位支付的现金净额
支付其他与投资活动有关的现金
投资活动现金流出小计
投资活动产生的现金流量净额
三、筹资活动产生的现金流量:
吸收投资收到的现金
取得借款收到的现金
收到其他与筹资活动有关的现金
筹资活动现金流入小计
偿还债务支付的现金
分配股利、利润或偿付利息支付的现金
支付其他与筹资活动有关的现金
长期待摊费用
递延所得税资产
其他非流动资产
经营性长期资产合计
经营性长期负债:
股东权益:
长期应付账款
股本
专项应付款
资本公积
递延所得税负债
盈余公积
其他非流动负债
未分配利润
经营性长期负债合计
减:库存股
净经营性长期资产
股东权益合计
净经营资产
净负债及股东权益
管理用利润表
编制单位年单位:万元
经营损益本年金额上年金额
应收利息
经营性流动资产合计
可供出售金融资产
经营性流动负债:
持有至到期投资
应付票据(经营)
金融资产合计
应付账款
净负债
预收账款
应付职工薪酬
应缴税费
新会计准则下的资产负债表、损益表、现金流量表. 含自动计算公式
单位:山东*****有限公司
资 产 流动资产: 货币资金 交易性金融资产 应收票据 应收账款 预付款项 应收利息 应收股利 其他应收款 存货 一年内到期的非流动资产 其他流动资产 流动资产合计 非流动资产: 可供出售金融资产 持有至到期投资 长期应收款 长期股权投资 投资性房地产 固定资产 在建工程 工程物资 固定资产清理 生产性生物资产 油气资产 无形资产 开发支出 商誉 长期待摊费用 递延所得税资产 其他非流动资产 非流动资产合计 0.00 0.00 期末余额 年初余额
日期:2009-12-31
负债和所有者权益(或股东权益) 流动负债: 短期借款 交易性金融负债 应付票据 应付账款 预收款项 应付职工薪酬 应交税费 应付利息 应付股利 其他应付款 一年内到期的非流动负债 0.00 其他流动负债 流动负债合计 非流动负债: 长期借款 应付债券 长期应付款 专项应付款 预计负债 递延所得税负债 其他非流动负债 非流动负债合计 负债合计 所有者权益(或股东权益): 实收资本(或股本) 资本公积 减:库存股 专项储备 盈余公积 未分配利润 0.00 所有者权益(或股东权益)合计 0.00 0.00 0.00 0.00 期末余额
金额单位:人民币元
年初余额
ห้องสมุดไป่ตู้
0.00
0.00 0.00
0.00
资产总计
0.00
0.00 负债和所有者权益(或股东权益)合计
0.00
0.00
个人资产负债表及现金流量表
个人资产负债表及现金流量表
个人资产负债表
姓名: 日期:
资产负债
流动资产短期负债现金公共事业支出活期存款租金支出定期存款医药支出货币市场基金银行信用卡支出
旅游和娱乐支出
汽车和其他支出流动负债合计税务支出投资保险费股票其他短期负债债券其他消费支出储蓄产品(,1年) 短期负债合计基金(还可细化) 长期负债房地产
其他主要住房贷款投资合计第二处住房贷款实际资产房地产投资贷款汽车贷款主要住房家具、用具贷款第二住房房屋装修贷款其他教育贷款实际财产合计长期贷款合计个人财产 (II)负债合计
汽车净资产【(I)-(II)】房屋内设施摆设
珠宝和艺术品其他
个人财产合计
(I)资产合计
现金流量表
姓名: 日期:
收入
姓名:(丈夫)
工资奖金与佣金姓名:(妻子)
姓名:(丈夫)
姓名:(妻子)
利息所得
养老金投资收入分红所得租金收入
证券买卖所得
其他
其他收入
(I)收入合计:
支出
住房房贷支付、租金
修缮、维修、装修
气、水、电
公用事业费保护、维修费用电话、手机
有线电视。
资产负债表下载
一年内到期的长期负债 57
流动负债合计 长期负债 长期借款 应付债卷 长期应付款 其他长期负债 长期负债合计 负债合计 所有者权益: 实收资本 资本公积 盈余公积 未分配利润
65
66 67 68 75 76
待处理固定资产净损失29
78 79 80 81 85 86
无பைடு நூலகம்资产及递延资产合计 40
所有者权益合计 87 负债及所有者 90 权益总计 制 表:
待处理流动资产净损失 12 一年内到期的长期债券投资 13 其他流动资产 流动资产合计 长期投资 长期投资 固定资产: 固定资产原价 减:累计折旧 固定资产净值 固定资产清理 在建工程 固定资产合计 无形资产及递延资产: 无形资产 递延资产 其他长期资产: 其他长期资产 资产总计 企业负责人: 41 45 财务主管: 36 37 24 25 26 27 28 35 21 14 20
年初数
资产负债表
编制单位: 资 流动资产: 货币资金 短期投资 应收票据 应收账款 减:坏账准备 应收账款净额 预付账款 其他应收款 存货 待转其他业务支出 待摊费用 1 2 3 4 5 6 7 8 9 10 11 产 年 行次 期末数 月 日 年初数 负债 流动负债: 短期借款 应付票据 应付账款 预收账款 其他应付款 应付工资 应付福利费 未交税金 未付利润 其他未交款 预提费用 其他流动负债 46 47 48 49 50 51 52 53 54 55 56 58 单位:元 行次 期末数
资产负债表(打印版)
主管会计工作的负责 人:
本期数
单位:人民币元 上期数
编制单位: 资产
流动资产: 货币资金 结算备付金 拆出资金 交易性金融资产 衍生金融资产 应收票据 应收账款 应收款项融资 预付款项 应收保费 应收分保账款 应收分保合同准备金 其他应收款 买入返售金融资产 存货 合同资产 持有待售资产 一年内到期的非流动资产 其他流动资产 流动资产合计
非流动资产: 发放贷款和垫款 债权投资 其他债权投资 长期应收款 长期股权投资 其他权益工具投资 其他非流动金融资产 投资性房地产 固定资产 在建工程 生产性生物资产 油气资产 使用权资产 无形资产 开发支出 商誉 长期待摊费用 递延所得税资产 其他非流动资产 非流动资产合计 资产总计
流动负债合计 非流动负债:
保险合同准备金 长期借款 应付债券
其中:优先股 永续债
租赁负债 长期应付款 长期应付职工薪酬 预计负债 递延收益 递延所得税负债 其他非流动负债
非流动负债合计 负债合计
所有者权益(或股东权益): 实收资本(或股本) 其他权益工具 其中:优先股 永续债 资本公积 减:库存股 其他综合收益 专项储备 盈余公积 一般风险准备 未分配利润 归属于母公司所有者权益合计 少数股东权益 所有者权益合计
法定代表人:
本期数
资产负债表 2020年12月31日
上期数
负债和所有者权益 (或股东权益) 流动负债:
短期借款 向中央银行借款 拆入资金 交易性金融负债 衍生金融负债 应付票据 应付账款 预收款项 合同负债 卖出回购金融资产款 吸收存款及同业存放 代理买卖证券款 代理承销证券款 应付职工薪酬 应交税费 其他应付款 应付续费及佣金 应付分保账款 持有待售负债 一年内到期的非流动负债 其他流动负债
家庭资产负债表、个人收支情况表、家庭现金流量表模版.docx
家庭资产负债表姓名 : 李先生日期 :2010年12月31日单位: 元项目金额项目金额流动资产长期负债现金及存款85000教育贷款6000流动资产小计85000长期贷款小计6000投资资产流动负债货币市场基金0应缴税金0股票基金0其他应付账款6000股票0流动负债小计6000应税债券0负债总计12000免税债券0净资产325000收藏品0投资资产小计0住房现值250000家具2000其他个人资产0固定资产小计252000资产总计337000负债与净资产之和337000根据上表分析 : 我家庭并没有投资任何一种项目, 家庭的资金来源比较单一 .总资产负债率 =总负债 / 总资产 =12000/337000=0.035<0.5 且是远远小于 , 说明负债比例适宜 , 家庭有能力承担 , 且没有任何压力 .净资产投资比率=投资资产 / 净资产 =0, 因为家庭并没有任何投资, 这代表着我家庭并不会使自己手中的钱增值. 所以家庭应该适当的对某些项目进行合理的投资.偿付比率 =净资产 / 总资产 =325000/337000=0.96>0.5,说明负债比例适宜 , 家庭有能力承担, 并不会存在发生财务危机的可能. 但因为家庭的偿付比率接近1, 意味着家庭可能没有充分利用自己的信用额度, 应通过借款来进一步优化其财务结构.家庭现金流量表姓名 : 李先生日期 :2010年 1月1日至 12月31日单位:元现金流入现金流出项目金额现金金额农作物收入22000固定支出工资24000生活费10000奖金4000水电煤气费1260稿酬子女教育费3000津贴保险费550存款利息400还贷支出房租变动支出现金股利零花钱500债券利息医药费6000收回股票本金旅游费1000收回债券本金交往应酬费2000对外举债取得的现金购买衣服1000馈赠购买家电6800救济购买礼物遗产继承捐赠100合计50400合计32210净现金流量18190按照家庭现金流量表分析:(1)收入结构分析 : 家庭的资金来源主要是农作物收入与工资 , 有表可知 , 家庭收入的稳定性比较高 , 但由于并没有其他额外的收入 , 所以成长性较低 .(2)支出结构分析 :项目项目金额所占比率支出生活费100000.310水电煤气费12600.039子女教育费30000.093保险费5500.017还贷支出00支出变动支出00零花钱5000.016医药费60000.186旅游费10000.031交往应酬费20000.062购买衣服10000.031购买家电68000.211购买礼物00捐赠1000.003小计32210有表可知 : 生活费占 0.310,在家庭中比重最大, 然后就是购买家电占0.211, 在这年中所占的比重排第二, 但由于这属于耐耗品, 并不需要年年更换, 所以在下一年购买家电这一项目的金额会相对比较小 . 其他的项目的所占比重中, 子女教育费相对高一点 , 但由于我还有一年就准备毕业了 , 虽然在这项中在下一年仍然占一定比重, 但由于这并不是长久的, 且由于家庭并不懂投资 , 所以我认为家庭的闲置的资金较多. 现建议家庭购买一些基金或债券等等. 而且由于家中的消费低 , 显得闲余的钱比较多, 不过其实家中的流动金额并不是很多, 所以我建议把钱适当的购买稳定的基金或存入银行.(3) 财务比率分析 : 收支比率 =支出 / 收入 =0.64,说明本期支出小于收入, 可以在进行投资.总结 : 我认为家庭的支出已经算是低支出家庭了, 所以在“节流”上时比较困难的了. 且我认为有点过分节俭造成让人安于现状, 没有动力去理财 , 看似积攒了不少财富, 实则忽视了“开源” . 所以要增加家庭财富, 要考虑开源 .。