
万科A2019年一季度财务分析结论报告
万科A2019年一季度财务分析综合报告万科A2019年一季度财务分析综合报告
一、实现利润分析
2019年一季度实现利润为587,169.96万元,与2018年一季度的299,930.2万元相比有较大增长,增长95.77%。
实现利润主要来自于内部经营业务,企业盈利基础比较可靠。
在市场份额迅速扩大的同时,营业利润也迅猛增加,经营业务开展得很好。
二、成本费用分析
2019年一季度营业成本为3,142,224.14万元,与2018年一季度的2,029,189.52万元相比有较大增长,增长54.85%。
2019年一季度销售费用为137,139.21万元,与2018年一季度的127,614.65万元相比有较大增长,增长7.46%。
2019年一季度销售费用增长的同时收入也有较大幅度增长,并且收入增长快于销售费用增长,企业销售费用投入效果理想,销售费用支出合理。
2019年一季度管理费用为263,901.44万元,与2018年一季度的221,819.71万元相比有较大增长,增长18.97%。
2019年一季度管理费用占营业收入的比例为5.46%,与2018年一季度的7.2%相比有所降低,降低1.74个百分点。
营业利润有所提高,管理费用支出控制较好。
2019年一季度财务费用为184,174.06万元,与2018年一季度的104,004.28万元相比有较大增长,增长77.08%。
三、资产结构分析
2019年一季度企业不合理资金占用项目较少,资产的盈力能力较强,资产结构合理。
与2018年一季度相比,2019年一季度存货占营业收入的比例明显下降。
预付货款占收入的比例下降。
其他应收款占收入的比例下降。
从流动资产与收入变化情况来看,流动资产增长慢于营业收入增长,并且资产的盈利能力有所提高。
因此与2018年一季度相比,资产结构趋于改善。
四、偿债能力分析
从支付能力来看,万科A2019年一季度是有现金支付能力的。
企业负内部资料,妥善保管第1 页共3 页。
万 科A:2019年第一季度报告全文

万科企业股份有限公司CHINA V ANKE CO., LTD.2019年第一季度报告证券代码:000002、299903证券简称:万科A、万科H代公告编号:〈万〉2019-034二〇一九年四月第一节重要提示公司董事会、监事会及董事、监事、高级管理人员保证2019年第一季度报告(以下简称“本报告”)内容的真实、准确、完整,不存在虚假记载、误导性陈述或者重大遗漏,并承担个别和连带的法律责任。
本报告已经公司第十八届董事会第十九次会议审议通过。
董事会副主席林茂德因公务原因未能亲自出席本次董事会,授权陈贤军董事代为出席并行使表决权,其他董事均亲自出席了本次董事会会议。
公司董事会主席郁亮,总裁、首席执行官祝九胜,执行副总裁、首席财务官、财务负责人孙嘉声明:保证本报告中财务报表的真实、准确、完整。
本集团(指万科企业股份有限公司及其附属公司)本季度财务报表未经审计。
除特别指明外,本报告所用记账本位币均为人民币,“报告期”指2019年1-3月。
本报告涉及的未来计划、发展战略等前瞻性陈述,不构成本集团对投资者的实质承诺,敬请投资者注意投资风险。
第二节公司基本情况一、主要会计数据和财务指标公司是否因会计政策变更及会计差错更正等追溯调整或重述以前年度会计数据□是√否单位:人民币元截止披露前一交易日的公司总股本:非经常性损益项目和金额√适用□ 不适用单位:人民币元对公司根据《公开发行证券的公司信息披露解释性公告第1号——非经常性损益》定义界定的非经常性损益项目,以及把《公开发行证券的公司信息披露解释性公告第1号——非经常性损益》中列举的非经常性损益项目界定为经常性损益的项目,应说明原因。
□ 适用√不适用公司报告期不存在将根据《公开发行证券的公司信息披露解释性公告第1号——非经常性损益》定义、列举的非经常性损益项目界定为经常性损益的项目的情形。
二、报告期末股东总数及前十名股东持股情况表(一)普通股股东总数和表决权恢复的优先股股东数量及前10名股东持股情况表单位:股注1:上表计算持股比例时,分母为2019年3月31日的总股本11,039,152,001股。
2019万科集团财务分析

3、净资产报酬率(ROE)
会计年度
2019年 2019年 2019年
净资产报酬率(%)
19.80 17.87 16.47
净资产报酬率是企业一定时期内获得净利润与平均净资产的比率。
万科近三年净资产报酬率逐年提高,表明其自有资产获取收益的能力 变强,运营效益变好,对企业投资人和企业债权人权益保障程度越高
在总资产周转率和存货周转率方面,万科、保利和行业平均
基本持衡。在应收账款周转率上,万科要高于保利,低于行业平 均,表明其变现能力要高于保利,但低于行业平均;资源占用率 上要要低于保利,高于行业平均。
在营业利润率上,万科要高于保利和行业平均,发展潜
力和获利能力要高于保利和行业平均;在总资产报酬率上, 保利要高于万科和行业平均,表明其资产利用效果要好;在 净资产报酬率上,万科的自有资本获益能力和运营效益要高 于保利和行业平均。
保利地产:
文化理念:奋发向上、团结协作、乐于奉献、规范 诚信、纪律严明
经营理念:务实(立足之本);创新(发展之源) ;规范(经营之道);卓越(追求之境)
企业观点:人才观(企业即人,企业为人,企业靠 人);服务观(您的满意是我们孜孜以求的目标) ;市场观(没有饱和的市场,只有饱和的产品)
万科简介:
万科公司成立于1984年5月,1988年进入房 地产行业,1991年成为深圳证券交易所第二家 上市公司。是目前中国最大的专业住宅开发企 业。
公司致力于通过规范、透明的企业文化和 稳健、专注的发展模式,成为最受客户、最受 投资者、最受员工、最受合作伙伴欢迎,最受 社会尊重的企业。凭借公司治理和道德准则上 的表现,公司连续七次获得“中国最受尊敬企 业”称号。
2019年年度万科财务分析.doc

2019年年度万科财务分析篇一:万科集团财务报表分析万科集团财务报表分析姓名:周春燕学号:20XX2792引言:随着中国经济的发展,我国个人拥有的金融资产总量已超过了23万亿元人民币,其中个人拥有储蓄额已超过了16万亿元,我国个人金融资产的总量的积累导致人们对优秀投资理财理论的需求。
对于广大投资者而言,尤其是中小投资者,在我国现阶段的证券市场上,如果想在房地产行业中捕捉到投资机会,进行理性投资,不盲目跟风,将自己的投资风险降到最低,正确分析房地产上市公司的投资价值就显得尤为重要。
万科是我国证券市场中一家优秀的房地产上市公司,其前瞻的公司战略,稳健的经营,完善的公司治理结构,以及优秀的管理团队,吸引了许多投资者的目光。
万科作为房地产行业的龙头上市公司,这几年业绩增长迅速,股价涨幅巨大,在整体A股市场估值处于高位,投资者希望在买入它的同时了解它的内在价值和未来成长性。
本文主要通过对万科20XX年到20XX年第三季度期间公布的财务报表的分析,来说明万科业务前景和财务绩效,给出目前股票价值判断,从而有助于投资者认识万科的内在价值,更好的进行投资。
一、公司概况万科企业股份有限公司成立于1984年5月,以房地产为核心业务,是中国大陆首批公开上市的企业之一。
至2002年底,公司总资产82.16亿元,净资产33.81亿元,拥有员工6055名,全资及关联公司43家。
公司于2000及2001年两度分别入选世界权威财经杂志《福布斯》全球最优秀300家和200家小型企业,公司的良好业绩、企业活力及盈利增长潜力受到市场广泛认可。
1988年12月,公司公开向社会发行股票2,800万股,集资人民币2,800万元,资产经营规模迅速扩大。
1991年1月29日本公司之A股在深圳证券交易所挂牌交易。
1991年6月,公司通过配售和定向发行新股2,836万股,集资人民币1.27亿元,公司开始跨地域发展。
1993年3月,本公司发行4,500万股B股,该等股份于1993年5月28日在深圳证券交易所上市。
万科A2019年财务指标报告

万科A2019年财务指标报告内部资料,妥善保管 第 1 页 共 4 页万科A2019年财务指标报告一、实现利润分析实现利润增减变化表项目名称2019年 2018年 2017年 数值 增长率(%)数值增长率(%)数值增长率(%)营业收入 36,789,387.7523.5929,767,933.11 22.5524,289,711.03 0 实现利润 7,653,928.9513.466,746,020.14 31.915,114,195.27 0 营业利润 7,661,313.6 13.56,749,861.25 32.845,081,291.64 0 投资收益 498,412.68 -26.57 678,793.45 8.7 624,456.17 0 营业外利润-7,384.65-92.25 -3,841.11-111.67 32,903.632019年实现利润为7,653,928.95万元,与2018年的6,746,020.14万元相比有较大增长,增长13.46%。
实现利润主要来自于内部经营业务,企业盈利基础比较可靠。
成本构成变动情况表(占营业收入的比例)项目名称2019年 2018年 2017年 数值 百分比(%)数值百分比(%)数值百分比(%)营业收入 36,789,387.75100.0029,767,933.11 100.0024,289,711.03 100.00 营业成本 23,455,033.2863.7518,610,422.42 62.5216,007,991.59 65.90 营业税金及附加 3,290,522.398.942,317,606.22 7.791,972,223.07 8.12 销售费用 904,449.68 2.46 786,807.56 2.64 626,198.13 2.58 管理费用 1,101,840.532.991,034,080.52 3.47 886,571.41 3.65 财务费用573,594.171.56 599,857.472.02 207,525.680.85二、盈利能力分析盈利能力指标表(%)。
万科A2019年一季度现金流量报告
万科A2019年一季度现金流量报告万科A2019年一季度现金流量报告
一、现金流入结构分析
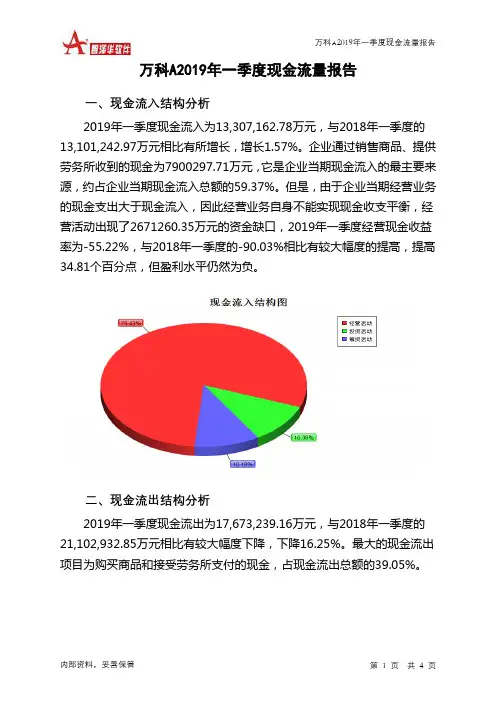
2019年一季度现金流入为13,307,162.78万元,与2018年一季度的13,101,242.97万元相比有所增长,增长1.57%。
企业通过销售商品、提供劳务所收到的现金为7900297.71万元,它是企业当期现金流入的最主要来源,约占企业当期现金流入总额的59.37%。
但是,由于企业当期经营业务的现金支出大于现金流入,因此经营业务自身不能实现现金收支平衡,经营活动出现了2671260.35万元的资金缺口,2019年一季度经营现金收益率为-55.22%,与2018年一季度的-90.03%相比有较大幅度的提高,提高34.81个百分点,但盈利水平仍然为负。
二、现金流出结构分析
2019年一季度现金流出为17,673,239.16万元,与2018年一季度的21,102,932.85万元相比有较大幅度下降,下降16.25%。
最大的现金流出项目为购买商品和接受劳务所支付的现金,占现金流出总额的39.05%。
内部资料,妥善保管第1 页共4 页。
2019年万科地产财务分析研究报告
2019年万科地产财务分析研究报告目录目录 (1)前言 (1)一、实现利润分析 (1)(一).利润总额 (1)(二).主营业务的盈利能力 (1)(三).利润真实性判断 (2)(四).结论 (2)二、成本费用分析 (2)(一).成本构成情况 (2)(二).销售费用变化及合理性评价 (3)(三).管理费用变化及合理性评价 (3)(四).财务费用的合理性评价 (4)三、资产结构分析 (4)(一).资产构成基本情况 (4)(二).流动资产构成特点 (5)(三).资产增减变化 (7)(四).总资产增减变化原因 (7)(五).资产结构的合理性评价 (7)(六).资产结构的变动情况 (7)四、负债及权益结构分析 (8)(一).负债及权益构成基本情况 (8)(二).流动负债构成情况 (9)(三).负债的增减变化 (10)(四).负债增减变化原因 (11)(五).权益的增减变化 (11)(六).权益变化原因 (12)五、偿债能力分析 (12)(一).支付能力 (12)(二).流动比率 (12)(三).速动比率 (13)(四).短期偿债能力变化情况 (13)(五).短期付息能力 (13)(六).长期付息能力 (14)(七).负债经营可行性 (14)六、盈利能力分析 (14)(一).盈利能力基本情况 (14)(二).内部资产的盈利能力 (15)(三).对外投资盈利能力 (15)(四).内外部盈利能力比较 (16)(五).净资产收益率变化情况 (16)(六).净资产收益率变化原因 (16)(七).资产报酬率变化情况 (16)(八).资产报酬率变化原因 (16)(九).成本费用利润率变化情况 (17)(十).成本费用利润率变化原因 (17)七、营运能力分析 (17)(一).存货周转天数 (17)(二).存货周转变化原因 (18)(三).应收账款周转天数 (18)(四).应收账款周转变化原因 (18)(五).应付账款周转天数 (18)(六).应付账款周转变化原因 (19)(七).现金周期 (19)(八).营业周期 (19)(九).营业周期结论 (20)(十).流动资产周转天数 (20)(十一).流动资产周转天数变化原因 (20)(十二).总资产周转天数 (20)(十三).总资产周转天数变化原因 (21)(十四).固定资产周转天数 (21)(十五).固定资产周转天数变化原因 (21)八、发展能力分析 (22)(一).可动用资金总额 (22)(二).挖潜发展能力 (22)九、经营协调分析 (22)(一).投融资活动的协调情况 (22)(二).营运资本变化情况 (23)(三).经营协调性及现金支付能力 (23)(四).营运资金需求的变化 (24)(五).现金支付情况 (24)(六).整体协调情况 (24)十、经营风险分析 (24)(一).经营风险 (24)(二).财务风险 (25)十一、现金流量分析 (26)(一).现金流入结构分析 (26)(二).现金流出结构分析 (27)(三).现金流动的协调性评价 (28)(四).现金流动的充足性评价 (28)(五).现金流动的有效性评价 (29)(六).自由现金流量分析 (30)十二、杜邦分析 (31)(一).杜邦分析图 (31)(二).资产净利率变化原因分析 (31)(三).权益乘数变化原因分析 (31)(四).净资产收益率变化原因分析 (31)前言万科地产公司2019年营业收入为¥3,678.94亿元,与2018年的¥2,976.79亿元相比大幅增长,增长了23.59%。
万科A2019年财务分析结论报告
万科A2019年财务分析综合报告万科A2019年财务分析综合报告一、实现利润分析2019年实现利润为7,653,928.95万元,与2018年的6,746,020.14万元相比有较大增长,增长13.46%。
实现利润主要来自于内部经营业务,企业盈利基础比较可靠。
在市场份额迅速扩大的同时,营业利润也迅猛增加,经营业务开展得很好。
二、成本费用分析2019年营业成本为23,455,033.28万元,与2018年的18,610,422.42万元相比有较大增长,增长26.03%。
2019年销售费用为904,449.68万元,与2018年的786,807.56万元相比有较大增长,增长14.95%。
2019年销售费用增长的同时收入也有较大幅度增长,企业销售活动取得了明显市场效果,销售费用支出合理。
2019年管理费用为1,101,840.53万元,与2018年的1,034,080.52万元相比有较大增长,增长6.55%。
2019年管理费用占营业收入的比例为2.99%,与2018年的3.47%相比变化不大。
管理费用与营业收入同步增长,销售利润有较大幅度上升,管理费用支出合理。
2019年财务费用为573,594.17万元,与2018年的599,857.47万元相比有所下降,下降4.38%。
三、资产结构分析与2018年相比,2019年存货占营业收入的比例明显下降。
从流动资产与收入变化情况来看,流动资产增长慢于营业收入增长,并且资产的盈利能力有所提高。
因此与2018年相比,资产结构趋于改善。
四、偿债能力分析从支付能力来看,万科A2019年是有现金支付能力的。
企业负债经营为正效应,增加负债有可能给企业创造利润。
五、盈利能力分析万科A2019年的营业利润率为20.82%,总资产报酬率为5.05%,净资内部资料,妥善保管第1 页共3 页。
2019年年度万科财务分析
2019年年度万科财务分析篇一:万科集团财务报表分析万科集团财务报表分析姓名:周春燕学号:20XX2792引言:随着中国经济的发展,我国个人拥有的金融资产总量已超过了23万亿元人民币,其中个人拥有储蓄额已超过了16万亿元,我国个人金融资产的总量的积累导致人们对优秀投资理财理论的需求。
对于广大投资者而言,尤其是中小投资者,在我国现阶段的证券市场上,如果想在房地产行业中捕捉到投资机会,进行理性投资,不盲目跟风,将自己的投资风险降到最低,正确分析房地产上市公司的投资价值就显得尤为重要。
万科是我国证券市场中一家优秀的房地产上市公司,其前瞻的公司战略,稳健的经营,完善的公司治理结构,以及优秀的管理团队,吸引了许多投资者的目光。
万科作为房地产行业的龙头上市公司,这几年业绩增长迅速,股价涨幅巨大,在整体A股市场估值处于高位,投资者希望在买入它的同时了解它的内在价值和未来成长性。
本文主要通过对万科20XX年到20XX年第三季度期间公布的财务报表的分析,来说明万科业务前景和财务绩效,给出目前股票价值判断,从而有助于投资者认识万科的内在价值,更好的进行投资。
一、公司概况万科企业股份有限公司成立于1984年5月,以房地产为核心业务,是中国大陆首批公开上市的企业之一。
至2002年底,公司总资产82.16亿元,净资产33.81亿元,拥有员工6055名,全资及关联公司43家。
公司于2000及2001年两度分别入选世界权威财经杂志《福布斯》全球最优秀300家和200家小型企业,公司的良好业绩、企业活力及盈利增长潜力受到市场广泛认可。
1988年12月,公司公开向社会发行股票2,800万股,集资人民币2,800万元,资产经营规模迅速扩大。
1991年1月29日本公司之A股在深圳证券交易所挂牌交易。
1991年6月,公司通过配售和定向发行新股2,836万股,集资人民币1.27亿元,公司开始跨地域发展。
1993年3月,本公司发行4,500万股B股,该等股份于1993年5月28日在深圳证券交易所上市。
万科A2019年管理水平报告
内部资料,妥善保管
第 2 页水平报告
万科A2019年管理水平报告
一、成本费用分析 1、成本构成情况 2019年万科A成本费用总额为29,160,564.38万元,其中:营业成本为 23,455,033.28万元,占成本总额的80.43%;销售费用为904,449.68万元, 占成本总额的3.1%;管理费用为1,101,840.53万元,占成本总额的3.78%; 财务费用为573,594.17万元,占成本总额的1.97%;营业税金及附加为 3,290,522.39万元,占成本总额的11.28%。
项目名称
成本费用总额
营业成本 销售费用 管理费用 财务费用 营业税金及附加
成本构成表(占成本费用总额的比例)
2019年
2018年
2017年
数值 百分比(%) 数值 百分比(%) 数值 百分比(%)
29,160,564. 38
23,584,199. 100.00
67
100.00 19,832,384
100.00
03
100.00
23,455,033. 28
18,610,422. 63.75
42
16,007,991. 62.52
59
65.90
3,290,522.3 9
2,317,606.2 8.94
2
1,972,223.0 7.79
7
8.12
904,449.68
2019万科房地产财务分析报告
2011年1月,国务院出台楼市调控“新国八条”后,中央分别在4月、7月强调,巩固和扩大房地产市场调控成效,坚定不移地把调控政策落到实处。在12月召开的经济工作会议中,中央再次明确,要坚持房地产调控政策不动摇,促进房价合理回归。但在从紧的政策环境下,2011年房地产市场运行景气逐步回落。11月,全国房地产开发景气指数下降至99.87,创下了28个月来新低。房地产销售自去年第四季度开始出现了大幅下滑,到目前为止依然低迷。这迫使包括万科和恒大在内的房地产开发商纷纷降价促销。但在过去的2011年,万科共实现销售面积1075.3万平方米,销售金额1215.4亿元,同比分别增长19.8%和12.4%,继2010年销售额突破千亿元之后,业绩再创新高,蝉联行业销售冠军。
机会
1、中国房地产行业集中度仍较低,万科将通过整合行业资源提高市场占有率。
2、住宅产业化或将成为万科未来核心竞争力的主要来源之一。
3、国家对货币政策持续收紧,资本市场低迷,使得房地产公司现金非常紧张,如果持续下去,势必导致部分房地产公司的现金流断裂,甚至出现中小房地产公司的倒闭潮。由于万科提前采取了降价销售回笼资金,因此对于手握大量现金的万科来说,此时兼并中小房地产公司扩大市场占有率的大好时机。
威胁
1、房地产业是资金密集型行业,房地产开发离不开金融机构的支持。但是近几年房产市场出现过热势头,预期宏观经济政策将有不利调整。
2、绿城、恒大等民营房地产公司的高速扩张,削弱了万科的竞争优势,对其未来增长构成有力威胁。
3、目前城市所周知,万科定位并专注于住宅物业的开发与销售,住宅产业的强盛需求将是万科未来业绩稳定增长的基石。我国的住房需求旺盛,供需矛盾尖锐,在短期内无法解决。因此,对万科最重要的战略之一是持续创新产品。因为在房产行业,产品极易被复制,推出的新住宅产品不可能保持长时间的领先。只有保持在产品上的不断创新,始终引领着住宅产品的潮流。其次,实施品牌战略,保持持续的核心竞争力。万科凭借创新的产品和优质的物业管理服务,赢得市场的认可和赞同。创立品牌有利于形成竞争优势,让竞争对手难以效仿。品牌不仅仅是企业的标识,更是宝贵的无形资产。好的品牌,可以降低需求的价格弹性,从而降低客户对价格的敏感程度这就使得具有优质品牌的楼盘获得更大的附加值,可以按更好的价格出售。第三,万科作为房地产行业的佼佼者,在企业的流动资产中,存货势必会占较大的比重,也表明企业的存货量过大肯那个会阻碍企业的发展,企业的偿债能力不太乐观。对万科而言,可以做到动态认识存货以及应收账款的变现能力。结合市场需求,对存货资产进行细分,逐一考虑其变现能力及价值,并对应收账款采用账龄分析法。逐一分析并考虑其变现能力及净值;第四,万科应重视企业的文化建设提高员工素质,打造良好的售后服务体系。