
四维图新2020年三季度财务指标报告
内部资料,妥善保管 第 1 页 共 4 页 四维图新2020年三季度财务指标报告 一、实现利润分析 实现利润增减变化表(万元) 项目名称 2018年三季度 2019年三季度 2020年三季度 数值 增长率(%) 数值 增长率(%) 数值 增长率(%) 营业收入 53,310.89 - 45,133.22 -15.34 56,803.57 25.86 利润总额 4,642.29 - -6,155.31 -232.59 -1,191 80.65 营业利润 4,636.83 - -6,134.92 -232.31 -1,165.4 81 投资收益 1,381.98 - -5,852.71 -523.5 -3,474.6 40.63 营业外利润 5.46 - -20.39 -473.57 -25.59 -25.53 2020年三季度利润总额为负1,191万元,与2019年三季度负6,155.31万元相比亏损有较大幅度减少,下降80.65%。企业亏损的主要原因是对外投资亏损。企业的经营业务也是亏损的。 成本构成变动情况表(占营业收入的比例)(万元) 项目名称 2018年三季度 2019年三季度 2020年三季度 数值 百分比(%) 数值 百分比(%) 数值 百分比(%) 营业收入 53,310.89 100.00 45,133.22 100.00 56,803.57 100.00 营业成本 11,103.07 20.83 15,059.35 33.37 20,653.68 36.36 营业税金及附加 494.8 0.93 312.75 0.69 798 1.40 销售费用 2,800.19 5.25 2,634.99 5.84 3,052.58 5.37 管理费用 -38,377 -71.99 9,880.68 21.89 8,899.15 15.67 财务费用 -1,337.09 -2.51 -727.95 -1.61 349.67 0.62 研发费用 0 - 0 - 0 - 二、盈利能力分析 盈利能力指标表(%) 项目名称 2018年三季度 2019年三季度 2020年三季度 营业毛利率 78.24 65.94 62.24 营业利润率 8.7 -13.59 -2.05 成本费用利润率 -18.34 -22.66 -3.53 总资产报酬率 1.4 -3.21 -0.38 净资产收益率 1.49 -3.82 -0.77
四维图新2020年上半年现金流量报告
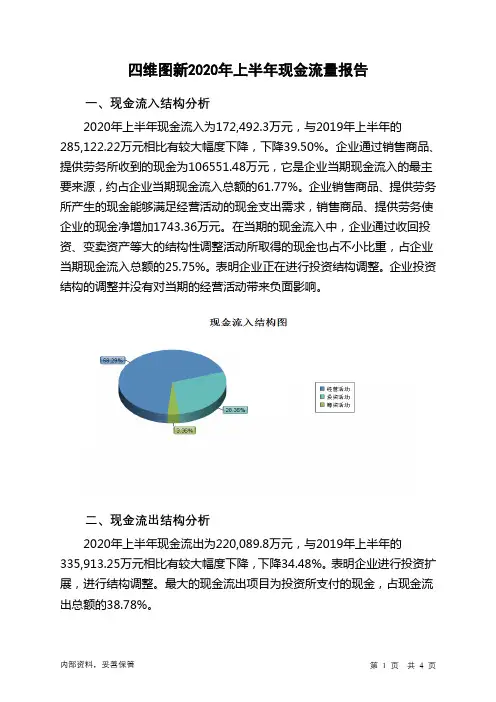
内部资料,妥善保管 第 1 页 共 4 页 四维图新2020年上半年现金流量报告 一、现金流入结构分析 2020年上半年现金流入为172,492.3万元,与2019年上半年的285,122.22万元相比有较大幅度下降,下降39.50%。企业通过销售商品、提供劳务所收到的现金为106551.48万元,它是企业当期现金流入的最主要来源,约占企业当期现金流入总额的61.77%。企业销售商品、提供劳务所产生的现金能够满足经营活动的现金支出需求,销售商品、提供劳务使企业的现金净增加1743.36万元。在当期的现金流入中,企业通过收回投资、变卖资产等大的结构性调整活动所取得的现金也占不小比重,占企业当期现金流入总额的25.75%。表明企业正在进行投资结构调整。企业投资结构的调整并没有对当期的经营活动带来负面影响。 二、现金流出结构分析 2020年上半年现金流出为220,089.8万元,与2019年上半年的335,913.25万元相比有较大幅度下降,下降34.48%。表明企业进行投资扩展,进行结构调整。最大的现金流出项目为投资所支付的现金,占现金流出总额的38.78%。
002405四维图新2023年三季度现金流量报告
第 1 页 共 4 页 四维图新2023年三季度现金流量报告
一、现金流入结构分析
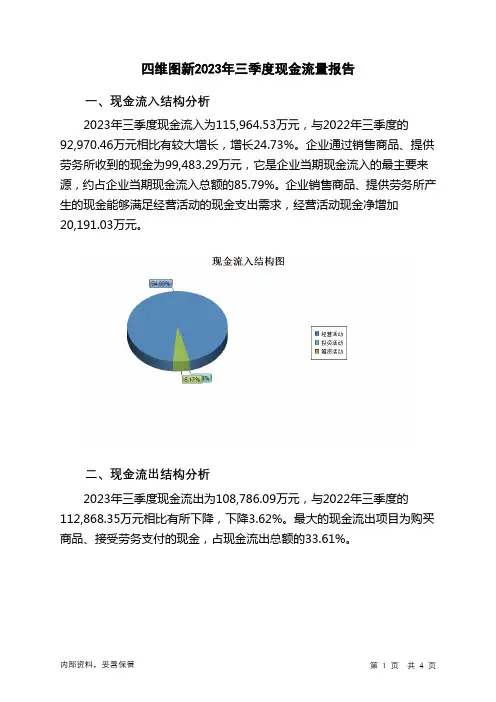
2023年三季度现金流入为115,964.53万元,与2022年三季度的92,970.46万元相比有较大增长,增长24.73%。企业通过销售商品、提供劳务所收到的现金为99,483.29万元,它是企业当期现金流入的最主要来源,约占企业当期现金流入总额的85.79%。企业销售商品、提供劳务所产生的现金能够满足经营活动的现金支出需求,经营活动现金净增加20,191.03万元。
二、现金流出结构分析
2023年三季度现金流出为108,786.09万元,与2022年三季度的112,868.35万元相比有所下降,下降3.62%。最大的现金流出项目为购买商品、接受劳务支付的现金,占现金流出总额的33.61%。
第 2 页 共 4 页
三、现金流动的稳定性分析
2023年三季度,营业收到的现金有较大幅度增加,企业经营活动现金流入的稳定性提高。2023年三季度,工资性支出有较大幅度增加,现金流出的刚性明显增强。2023年三季度,现金流入项目从大到小依次是:销售商品、提供劳务收到的现金;收到其他与经营活动有关的现金;取得借款收到的现金;收到的税费返还。现金流出项目从大到小依次是:购买商品、接受劳务支付的现金;支付给职工以及为职工支付的现金;支付的其他与经营活动有关的现金;构建固定资产、无形资产和其他长期资产支付的现金。
四、现金流动的协调性评价
2023年三季度四维图新投资活动需要资金14,671.13万元;经营活动创造资金20,191.03万元。投资活动所需要的资金能够被企业经营活动所创造的现金净流量满足。2023年三季度四维图新筹资活动产生的现金流量净额为1,658.55万元。投资活动的资金缺口是由经营活动和筹资活动共同满足的。
五、现金流量的变化
半导体行业研究周报:财报季(半导体板块三季报总结)各环节景气度高企,订单能见度持续

请务必阅读正文之后的信息披露和免责申明
1 半导体 证券研究报告 2020年11月01日 投资评级 行业评级 强于大市(维持评级) 上次评级 强于大市 作者 潘暕 分析师 SAC执业证书编号:S1110517070005 陈俊杰 分析师 SAC执业证书编号:S1110517070009
资料来源:贝格数据 相关报告 1 《半导体-行业研究周报:财报季 结构性需求改善 国内三季报高景气》 2020-10-25 2 《半导体-行业研究周报:代工龙头(台积电/中芯国际)业绩上修/行业高景气能见度高》 2020-10-18 3 《半导体-行业研究周报:Q3需求回暖超预期 积极布局板块反弹》 2020-10-11 行业走势图 财报季(半导体板块三季报总结)/各环节景气度高企,订单能见度持续 我们每周对于半导体行业的思考进行梳理,从产业链上下游的交叉验证给予我们从多维度看待行业的视角和观点,并从中提炼出最契合投资主线的逻辑和判断。 回归到基本面的本源,从中长期维度上,扩张半导体行业成长的边界因子依然存在,下游应用端以5G/新能源汽车/云服务器为主线,具化到中国大陆地区,我们认为“国产替代”是当下时点的板块逻辑,“国产替代”下的“成长性”优于“周期性”考虑。 封测板块:行业持续回暖,业绩回升幅度大超预期。2020年Q3财报季4家封测板块企业净利润合计8.91亿元,同比增长250.62%,四家企业单季度净利润均实现同比上升,四家企业净利润的回升标志着行业业绩持续复苏。2020前三季度资本支出69.44亿元,超过2019全年资本支出,说明主要封测企业预期未来需求回暖,所以持续投入资本开支。建议关注:长电科技/华天科技/通富微电
设计板块:具备高盈利弹性属性,供应链库存高于季节性水准成常态,预示下游积极备货应对市场格局变化
。 IC设计公司作为半导体行业上游,轻资产运作模式下,拥有国产替代逻辑加持企业基本面依旧强劲,随着疫情的控制,下游市场有望开始复苏,设计企业Q3实现高增长。自下而上选取相对行业有较强alpha的企业。我们建议关注具有国产替代逻辑的优质赛道公司。建议关注:圣邦股份/卓胜微/兆易创新/芯朋微/芯海科技 设备板块:半导体设备是边际变化显著的细分行业,鉴于设备制造的高门槛壁垒和投资规模需求,需求的结构性变化仍然是短中长期的投资主线。2020Q3设备板块企业的总利润收入为6.29亿元,同比上涨了35.27%,行业龙头北方华创净利润实现59.87%的增长,长川科技也实现3605.72%的超高增长。中国制造的产业趋势转移未变,国内晶圆厂建设带来的边际订单增长带来的设备企业景气状态不会发生重大变化,关注全年订单环比增长的趋势,设备行业营收利润有望实现增长。建议关注:盛美半导体/北方华创/精测电子 材料板块:我们预计明年会迎来国产替代+下游晶圆厂扩产采购的戴维斯双击机会。2020Q3主要半导体材料公司的净利润为7.08亿元,同比上升123.65%。国产替代和下游晶圆厂扩张带来的需求驱动,上游硅片价格进入复苏阶段,关键环节国产替代推动加强。半导体材料行业壁垒高,技术上一旦有所突破,成功导入下游厂商后可以大规模放量,营收利润有望上涨。建议关注:沪硅产业/立昂微/雅克科技/华特气体/安集科技 IDM板块:IDM企业主要为功率半导体企业,国家产业政策推动功率半导体技术进步和产业升级,国内功率半导体企业实力不断增强,产业结构不断优化,下游工控汽车市场对高端产品需求不断增加,迎来产品量价齐升。2020Q3净利润为11.26亿元,同比上升76.50%,增速显著。闻泰科技同比实现86.55%的高增长,收购安世半导体后,有望实现产品的价值升级,打开消费电子和汽车市场。建议关注:闻泰科技/斯达半导/华润微 风险提示:疫情发展的不确定性;中美贸易战不确定性;5G发展不及预期;宏观经济下行从而下游需求疲软 -11%8%27%46%65%84%103%122%
教育行业周报:跟谁学Q3收入同比增长253%,新东方增持新东方在线

请仔细阅读在本报告尾部的重要法律声明
[Table_Title] 跟谁学Q3收入同比增长253%,新东方增持新东方在线
[Table_Title2] 教育行业周报20201116-20201122
[Table_Summary] 报告摘要:
本周观点
11月20日,跟谁学2020Q3财报显示收入19.66亿元人民
币,同比增长252.9%。前三季度,跟谁学收入49.14亿元,同
比增长316.5%。跟谁学还披露,截至目前,针对多份做空报告
进行的内部独立调查,未发现已经发布的财务报告中有任何重
大问题。
新东方于11月12日、13日、16日,从二级市场购入新
东方在线共计548万股,增持资金共计达到超1.5亿港元,展
示出对旗下在线教育子公司新东方在线的强烈信心。
我们新增推荐中汇集团:公司是大湾区最大的民办商科高
教、省内招生前三,未来容量扩张贡献内生增长、转设有望节
省品牌管理费,预计 FY2021/2022/2023净利为4.1/5.2/6.7
亿元,对应 PE 分 别为 15/12/10X;考虑公司未来 3 年
CAGR22%、华商学院商科的口碑效应以及净利率存在改善空
间,首次覆盖,给予“买入”评级,目标价12.1港币(对应
FY2022PE20X)。
四条主线:(1)K12培训成长股:逐步加速扩张的中高考
复读培训机构【科斯伍德】(近期主要受秋季招生低于预期影
响股价调整,但我们分析中补主要由于中考降分录取、高补由
于高考延迟,成长逻辑并未破坏);伴随线下陆续复课K12 教
培机构业绩环比改善,推荐大语文培训龙头【豆神教育】(华
西教育&计算机团队联合覆盖)、一对一培训龙头【紫光学
大】(近期受定增尚未完成压制,股价跌至中长期合理布局区
间);(2)估值包含悲观预期、明年业绩弹性大的受益标
的:【东方时尚】、【凯文教育】、【美吉姆】、【盛通股
份】、【昂立教育】;(3)国家“稳就业”政策在前、高教
生源及公职类岗位扩招在后,受益标的:三季度有望环比显著
通信2020年三季报综述:机构持仓创新低,聚焦5G全新边际机遇

请仔细阅读本报告末页声明 证券研究报告|行业专题研究 2020年11月03日 通信 2020年三季报综述:机构持仓创新低,聚焦5G全新边际机遇 我们通过梳理2020年三季报数据,得出以下结论,样本选择见正文: (1)三季度通信行业整体平稳向上,5G全年建设目标已提前完成。在经历了一季度的停顿,和二季度强劲的反弹后,三季度进入平稳发展期。全行业前三季度收入同比上涨4%。根据工信部最新数据,我国已建成超60万站5G基站,已提前完成全年建设目标,三季度通信行业整体增速较二季度略有放缓,但依旧保持向上态势,产业链围绕5G+云科技周期共振整体发展良好。 (2)风物长宜放眼量,把握高景气赛道,聚焦5G生态下正在酝酿的新机遇。全行业前三季度收入同比增长4%,净利润同比下滑6%。剔除中兴通讯、中国联通后,20Q1全行业收入同比增长2%,净利润同比下滑4%,主要系一季度疫情影响。 三季度平稳增长,后续将展望5G应用及共建共享。虽然从整体上看,2020年前三季度通信行业的业绩增长速度较慢,但主要是受到了一季度疫情停工的影响,随着5G全年建设目标的达成,后续有望在5G应用端加速发掘,而在第四大运营商中国广电正式成立后,黄金700Mhz频段的建设有望加速推动,对我国整体5G建设及覆盖都有非常深远影响,整个5G生态的基础设施趋于完善,5G正进入应用爆发前夜。我们认为,在此时刻,应该将目光放的更加长远,除了继续关注具有高景气的赛道,更应该聚焦于5G带来的新边际,新空间,新机会。 (3)费用端持续优化,研发费用稳中有升。从期间费用率看,经历了一季度由于疫情影响带来的费用上涨,二、三季度重回优化轨道,前三季度全行业费用率为11.8%。与此同时,销售费用同比下降0.4个百分点,研发费用率同比上涨0.1个百分点,产业链优化仍在持续进行,疫情之下重视研发投入,积极备战5G带来的行业新机遇。 (4)子行业中,运营商,光模块景气度稳步提升,卫星通信导航异军突起,PCB韧性极强,射频器件有望随国产替代空间实现反转。运营商板块继续上半年的亮眼表现,三大运营商面向政企客户的产业互联网业务继续保持高增速,四季度以及明年随着运营商持续聚焦5G应用探索,以及高附加值业务赋能,运营商有望维持确定性上行周期。 光通信方面,光模块厂商继续延续上半年的良好表现,需求端由于流量爆发叠加海外云巨头资本支出上修预期。我们认为光模块厂商仍将继续保持高景气。根据LightCounting最新发布的报告,国内光模块厂商将在今年占据全球50%以上的市场份额,国内厂商逐渐成为全球光模块领导者,包括北美云厂商资本开支上调预期渐现,板块投资价值依旧。 卫星通信导航受益北斗三号组网成功带来的确定性下游需求以及海外卫星互联网加速成熟的预期带动,在第三季度迎来强劲上升,后续随着近期确定性需求叠加远期海外成熟模式推动,有望继续保持高景气。 Q3通信机构持仓将至0.75%,结合公司基本面+未来行业发展大趋势+政策东风,推荐关注: (1)光通信:新易盛、光迅科技、天孚通信、中际旭创、中天科技。 (2)5G基建:中兴通讯。 (3)数据中心:沙钢股份、数据港、光环新网、奥飞数据、英维克。 (4)工业互联网:能科股份、移远通信、佳讯飞鸿、七一二、运达科技、奇安信、深信服。 (5)云应用:亿联网络、会畅通讯、二六三、视源股份。 风险提示:5G进度不达预期,贸易摩擦加剧。 增持(维持) 行业走势 作者 分析师宋嘉吉 执业证书编号:S0680519010002 邮箱:****************** 相关研究 1、《区块链:比特币价格创两年新高,数字货币浪潮来临》2020-11-02 2、《通信:海外云巨头业绩回暖,资本支出上修拐点初现》2020-11-02 3、《通信:政策强化通信全产业链优势,行业景气度将上行》2020-11-01
福耀玻璃工业集团股份有限公司财务分析报告(2016-2020年)

1
福耀玻璃工业集团股份有限公司财务分
析报告
(2016-2020年)
2 目 录
一、福耀玻璃公司情况 .............................................. 3
(一)公司简介 .................................................... 3
(二)行业前景分析 ................................................ 3
(三)核心竞争力分析 .............................................. 3
二、指标计算 ...................................................... 4
(一)福耀玻璃公司2016-2020年财务指标 ............................. 4
(二)数据来源 .................................................... 4
三、指标分析 ...................................................... 5
(一)营运能力 .................................................... 5
(二)短期偿债能力分析 ............................................ 5
(三)长期偿债能力分析 ............................................ 6
(四)获利能力分析 ................................................ 6
1、获利效益性指标分析 ............................................. 6
万达电影[002739]2020年二季度财务分析报告-原点参数
原点参数报告
1 万达电影[002739]2020年2季度财务分析报告
(word可编辑版)
目录
一. 公司简介 ............................................................................................................................................. 3
二. 公司财务分析 ..................................................................................................................................... 3
2.1 公司资产结构分析 ............................................................................................................................ 3
2.1.1 资产构成基本情况 ..................................................................................................................... 3
2.1.2 流动资产构成情况 ..................................................................................................................... 4
2.1.3 非流动资产构成情况 ................................................................................................................. 5
四方新材2020年财务分析详细报告
内部资料,妥善保管
第 1 页 共 25 页 四方新材2020年财务分析详细报告
一、资产结构分析
1.资产构成基本情况
四方新材2020年资产总额为211,718.68万元,其中流动资产为
161,714.89万元,主要以应收账款、应收票据、货币资金为主,分别占流
动资产的62.85%、10.49%和7.69%。非流动资产为50,003.79万元,主要
以固定资产、无形资产、递延所得税资产为主,分别占非流动资产的
47.15%、42.45%和5.12%。
资产构成表(万元) 项目名称 2018年 2019年 2020年
数值 百分比(%) 数值 百分比(%) 数值 百分比(%)
总资产 0 - 0 -
211,718.68 100.00
流动资产 0 - 0 -
161,714.89 76.38
应收账款 0 - 0 -
101,630.07 48.00
应收票据 0 - 0 - 16,965.96 8.01
货币资金 0 - 0 - 12,442.77 5.88
非流动资产 0 - 0 - 50,003.79 23.62 内部资料,妥善保管
第 2 页 共 25 页 固定资产 0 - 0 - 23,579.21 11.14
无形资产 0 - 0 - 21,226.03 10.03
递延所得税资产 0 - 0 - 2,558.78 1.21
2.流动资产构成特点
企业流动资产中被别人占用的、应当收回的资产数额较大,约占企业
流动资产的62.99%,应当加强应收款项管理,关注应收款项的质量。
流动资产构成表(万元) 项目名称 2018年 2019年 2020年
数值 百分比(%) 数值 百分比(%) 数值 百分比(%)
流动资产 0 - 0 -
161,714.89 100.00
应收账款 0 - 0 -
101,630.07 62.85
应收票据 0 - 0 - 16,965.96 10.49
四维图新:2020年第一季度报告全文
北京四维图新科技股份有限公司2020年第一季度报告全文
1 北京四维图新科技股份有限公司
2020年第一季度报告
2020年04月北京四维图新科技股份有限公司2020年第一季度报告全文
2 第一节 重要提示
公司董事会、监事会及董事、监事、高级管理人员保证季度报告内容的真实、准确、完整,不存在虚假记载、误导性陈述或者重大遗漏,并承担个别和连带的法律责任。 所有董事均已出席了审议本次季报的董事会会议。 公司负责人吴劲风、主管会计工作负责人姜晓明及会计机构负责人(会计主管人员)姜晓明声明:保证季度报告中财务报表的真实、准确、完整。 北京四维图新科技股份有限公司2020年第一季度报告全文
3 第二节 公司基本情况
一、主要会计数据和财务指标 公司是否需追溯调整或重述以前年度会计数据 □ 是 √ 否 本报告期 上年同期 本报告期比上年同期增减 营业收入(元) 394,590,435.47 521,929,835.43 -24.40% 归属于上市公司股东的净利润(元) -72,593,034.98 42,026,469.19 -272.73% 归属于上市公司股东的扣除非经常性损益的净利润(元) -72,629,735.40 35,217,035.28 -306.23% 经营活动产生的现金流量净额(元) 6,627,918.00 5,996,780.12 10.52% 基本每股收益(元/股) -0.0375 0.0220 -270.45% 稀释每股收益(元/股) -0.0372 0.0219 -269.86% 加权平均净资产收益率 -0.93% 0.58% -1.51% 本报告期末 上年度末 本报告期末比上年度末增减 总资产(元) 8,825,815,206.15 9,055,622,455.51 -2.54% 归属于上市公司股东的净资产(元) 7,733,115,486.12 7,799,544,483.82 -0.85% 截止披露前一交易日的公司总股本: 截止披露前一交易日的公司总股本(股) 1,961,563,170 用最新股本计算的全面摊薄每股收益: 支付的优先股股利 0.00 用最新股本计算的全面摊薄每股收益(元/股) -0.0370 非经常性损益项目和金额 √ 适用 □ 不适用 单位:元 项目 年初至报告期期末金额 说明 非流动资产处置损益(包括已计提资产减值准备的冲销部分) -14,053.19 越权审批或无正式批准文件的税收返还、减免 0.00 计入当期损益的政府补助(与企业业务密切相关,按照国家统一标准定额或定量享受的政府补助除外) 59,272.69 计入当期损益的对非金融企业收取的资金占用费 0.00 企业取得子公司、联营企业及合营企业的投资成本小于取得投资时应享有被投资单位可辨认净资产公允价值产生的收益 0.00 北京四维图新科技股份有限公司2020年第一季度报告全文
四维图新
北京四维图新科技股份有限公司2011年第三季度季度报告正文
1 证券代码:002405 证券简称:四维图新 公告编号:2011-036
北京四维图新科技股份有限公司2011年第三季度季度报告正文
§1 重要提示
1.1 本公司董事会、监事会及董事、监事、高级管理人员保证本报告所载资料不存在任何虚假记载、误导性陈述或者重大遗漏,并对其内容的真实性、准确性和完整性负个别及连带责任。 1.2公司全体董事均亲自出席了审议本次季报的董事会会议。 1.3 公司第三季度财务报告未经会计师事务所审计。 1.4 公司负责人吴劲风、主管会计工作负责人冯涛及会计机构负责人(会计主管人员)姜晓明声明:保证季度报告中财务报告的真实、完整。
§2 公司基本情况
2.1 主要会计数据及财务指标
单位:元 2011.9.30 2010.12.31 增减幅度(%)
总资产(元) 2,571,471,332.69 2,288,648,075.24 12.36%
归属于上市公司股东的所有者权益(元) 2,249,728,250.48 2,091,385,099.98 7.57%
股本(股) 480,275,494.00 400,229,579.00 20.00%
归属于上市公司股东的每股净资产(元/股) 4.68 5.23 -10.52%
2011年7-9月 比上年同期增减(%) 2011年1-9月 比上年同期增减(%)
营业总收入(元) 229,631,335.14 18.25% 672,409,581.54 33.05%
归属于上市公司股东的净利润(元) 77,641,892.09 3.60% 219,811,995.07 28.54%
经营活动产生的现金流量净额(元) - - 268,722,639.81 -19.46%
每股经营活动产生的现金流量净额(元/股) - - 0.56 -32.53%
基本每股收益(元/股) 0.16 0.00% 0.46 17.95%