
可直接打印的总账、明细账封面
明 细 帐 装 订 封 面
使用单位:
帐簿册数: 本年共1册,本册是第1册
帐簿页数: 自1页至32页,共32页
会计年度: 2014年01月01日至2014年12月31日
总 帐 装 订 封 面
使用单位:
帐簿册数: 本年共1册,本册是第1册
帐簿页数: 自1页至10页,共10页
会计年度: 2014年01月01日至2014年12月31日
单位负责人: 财务负责人:
明 细 帐
装 订 封 面
使用单位:
帐簿册数: 本年共1册,本册是第1册
帐簿页数: 自1页至194页,共194页
会计年度: 2013年01月01日至2013年12月31日
单位负责人: 财务负责人:
明 细 帐
装 订 封 面
使用单位:
帐簿册数: 本年共4册,本册是第1册
帐簿页数: 自1页至100页,共387页
会计年度: 2014年01月01日至2014年12月31日
单位负责人: 财务负责人:
明 细 帐
装 订 封 面
使用单位:
帐簿册数: 本年共4册,本册是第2册
帐簿页数: 自101页至200页,共387页
会计年度: 2014年01月01日至2014年12月31日
单位负责人: 财务负责人:
明 细 帐
装 订 封 面
使用单位:
帐簿册数: 本年共4册,本册是第3册
帐簿页数: 自201页至300页,共387页
会计年度: 2014年01月01日至2014年12月31日
单位负责人: 财务负责人:
明 细 帐
装 订 封 面
使用单位:
帐簿册数: 本年共4册,本册是第4册
帐簿页数: 自301页至387页,共387页
会计年度: 2014年01月01日至2014年12月31日
单位负责人: 财务负责人:
整理财务报表封面_票据粘贴会计档案装订规范
票据粘贴、会计档案装订规范
为规范会计基础工作,适应会计档案管理工作的需要,为了原始资料保存完好,将来便于查找和翻阅,现将票据粘贴方法及装订规范
如下:
一、票据粘贴
1、票据分类。对于集中较多票据按照内容进行分类,如办公用品、
电话费、差旅费、设备维修费、资料费、市内交通费等等,按照类别
分别粘贴。其中差旅费应单独填写差旅费报销专用凭证。
2、粘贴。
①到财务处领取原始凭证粘贴单。粘贴时,在粘贴纸左右留出两
公分装订线,将票据按类分别粘贴。
②将胶水涂抹在票据左侧背面,沿着粘贴纸装订线内侧和粘贴纸
的上下、右三个边依次均匀排开横向粘贴,避免将票据贴出粘贴单外。
装订线左侧不要粘贴票据,不要将票据集中在粘贴纸中间粘贴,以免
造成中间厚,四周薄,使凭证装订起来不整齐,达不到装订要求。③如果同类票据大小不一样,可以在同一张粘贴纸上按照前大后小的顺序粘贴。
④票据比较多时可以使用多张粘贴纸。
⑤对于比粘贴纸大的票据或其他附件,粘贴位置也应在票据左侧背面,沿装订线粘贴,超出部分可以按照粘贴纸大小折叠在粘贴范围
之内。
⑥如果是板状票证可以将票面票底轻轻撕开,厚纸板弃之不用。
⑦有的原始凭证不仅面积大,而且数量多,可以单独装订,如工
资单,耗料单。但在记账凭证上应注明保管地点。
⑧票据粘贴完整后,再将原始凭证汇总单(或支款凭条)贴在粘
贴纸上,汇总(或分类汇总)票据金额。同时,在一旁注明张数和合
计金额。
⑨票据末端交错处要加盖现金收(付)讫章。
二、会计档案的装订
会计档案的装订主要包括会计凭证、会计账簿、会计报表及
其他文字资料的装订。1、会计凭证的装订。一般每月装订一次,装订好的凭证按年、分月妥善保管归档。
会计凭证装订前的准备工作:
①分类整理,按顺序排列,检查日数、编号是否齐全。
②按凭证汇总日期归集(如按厚度汇总归集)确定装订成册的本
数。
③摘除凭证内的金属物(如订书钉、大头针、回形针),对大的
账页或附件要折叠成同记账凭证大小,且要避开装订线,以便翻阅保
记账凭证封面格式记账凭证封面打印模板
记账凭证封面格式记账凭证封面打印模板
当前的财务软件都是以账务处理系统为核心,而记账凭证模块是进行账务处理的基础,为账务处理提供基本的数据。下面就为大家解开记账凭证封面格式,希望能帮到你。
会 计 凭 证 封 面
单位名称 本月册数编号
第 册
共 册
年 月 日至 年 月 日
全宗号 凭证种类 凭证起讫号码 凭证张数 备注
自 至
目录号
案卷号
保管期限
会计主管 装订 年 月 日装订
1、记账凭证单号----封面内页第一张记账凭证号码
(如:内页第一张记账凭证号码21号---50号);
则填写:记账凭证单号----自第 21 号至第 50 号;
2、原始凭证,汇总凭证张数---(封面内页第一张记账凭证号码20号---“记账凭证右边---附原始凭证张数5”如:5张)---从20号的“5张”---至50号每一张的原始凭证张数合计填列如共计原始凭证张数300张;
操作:原始凭证,汇总凭证张数---共 300 张;
3、会计凭证总页数---全部页数320张---记账凭证20张,原始凭证,汇总凭证张数300张;
操作:会计凭证总页数---共 320 页。
每一个会计人员,必须要学会建帐,那么,在学习会计实务的过程中,建账有哪些基本程序呢?
我们所说的建帐就是新建单位或是原单位在年度开始时,会计人员应该根据核算的工作需要设立帐簿,也就是说根据企业业务的具体情况在帐本上设置会计科目。建帐的主要程序有:
一、依据会计各种帐簿的格式的要求,以及预备各种帐页,把活页的帐页用专用的帐夹装订成册。
二、在帐簿的启用表上,认真的填写单位的名称、帐簿的名称、册数、编号、以及起止页数、启用日期以及记帐人员与会计主管人员的姓名,同时还要加盖企业的公章以及财务人员的人名章。记帐人员在调动工作时,必须要在帐簿上注明交接的日期以及接办人员或是监督人员的名称,同时还要与交接双方签名或是盖章,这么做的主要目的就是为了明确经济责任。
4.账簿
会计账簿(以下简称账簿)
账簿是指由具有一定格式和互有联系的账页所组成,以会计凭证为依据,用来序时和分类地记录全部经济业务的簿籍。
设置和登记账簿是编制会计报表的基础,是连接会计凭证与会计报表的中间环节,在会计核算程序中,具有重要意义。
1 .通过账簿的设置和登记,形成一定时期内集中的﹑全面﹑
系统的会计核算资料,全面反映一定时期发生的各项经济活动,及时储存所需要的各项会计信息。
2. 通过账簿的设置和登记,可以分类汇总会计信息。可将分散在会计凭证上大量的核算资料,按其不同性质加以归类﹑整理和汇总,以便全面﹑系统﹑连续和分类地提供各方面所需要的总括会计信息,为管理决策提供信息。
3. 通过账簿的设置和登记,可以检查和校正会计信息。账簿记录是对会计凭证的进一步整理,也是会计分析﹑会计检查的重要依据。如财产物资的账面数可以通过实地盘点的方法,与实存数进行核对,检查财产物资是否妥善保管,确认财产的盘盈盘亏,以便进行调账处理,做到账实相符,提供如实可靠的会计信息。
4. 通过账簿的设置和登记,可以编报﹑输出会计信息。定期结帐﹑对账,提供的全面﹑系统﹑分类的会计信息,是编制会计报表的主要依据。
账簿与账户的关系是形式与内容的关系。账簿中的每一张页就是账户的存在形式和载体,没有账簿,账户就无法存在;账户是根据会计科目设立的,账户存在于账簿之中,账簿只是外在形式,账户才是它的真实内容。
账簿的分类
账簿按其用途﹑账页格式和外形特征等不同标准分类。
1.按用途分:序时账簿﹑分类账簿﹑备查账簿;
⑴. 序时账簿:又称日记账,它是按照经济业务发生或完成时间的先后顺序逐日逐笔进行登记的账簿。在我国多数单位只设现金日记账和银行存款日记账。
⑵.分类帐簿: 是对全部经济业务按照会计要素的具体类别而设置的分类账户进行登记的账簿。按照分类的概括程度不同,又分为总分类账和明细分类账两种。总分类账簿简称总账,明细分类账简称明细账。明细账是对总账的补充和具体化,并受总账的控制和统驭。
总账打印标准
总账的打印标准
总账的打印标准包括以下内容:
1.纸张选择:总账通常使用A4纸进行打印。
2.打印内容:总账的打印内容应包括账户名称、期初余额、本期发生额(包括借方和贷方)、期末余额等。
3.打印格式:总账的打印格式通常采用表格形式,横向排列。表格应清晰、整齐,方便查阅。
4.打印时间:总账的打印时间通常选择在会计期间结束后,以便汇总该期间的所有经济业务。
5.打印份数:总账的打印份数根据需要确定,通常至少打印一份,以供存档和查阅。
6.打印质量:总账的打印应清晰、不掉墨,以保证长期保存和查阅的需要。
请注意,具体的总账打印标准可能会因企业、行业或地区的不同而有所差异。因此,在实际操作中,建议按照当地财政部门或企业内部的相关规定进行总账的打印和处理。
会计账簿封面模板

会计账簿封面模板
在会计工作中,会计账簿作为一种重要的财务记录工具,扮演着至关重要的角色。它不仅是企业财务状况的真实反映,也是企业经营管理的重要参考依据。因此,会计账簿的规范与整洁显得尤为重要。为了使会计账簿更加规范、整洁,我们可以使用专门设计的会计账簿封面模板,以提升财务管理的效率和形象。
会计账簿封面模板的设计应当符合会计规范和企业的实际情况,以便于财务人员进行准确的记录和管理。首先,封面的设计要突出企业的名称、会计期间、账簿名称等基本信息,以便于快速识别和查找。其次,封面的排版要清晰简洁,信息分类明了,避免繁琐和混乱。最后,封面的设计要注重美感和专业性,突出企业形象,为企业增光添彩。
采用会计账簿封面模板,不仅可以提高会计工作的效率,还可以提升企业的形象和信誉。一份整洁规范的会计账簿,不仅可以为企业提供准确的财务信息,还可以为企业赢得客户和合作伙伴的信任。因此,使用会计账簿封面模板是企业财务管理的一项重要举措。
在选择会计账簿封面模板时,企业应当根据自身的实际情况和需求进行选择。首先,要考虑企业的规模和行业特点,选择适合自己的封面模板。其次,要考虑封面模板的设计风格和颜色搭配,以确保与企业形象相符合。最后,要考虑封面模板的制作成本和效果,以确保选择的封面模板既经济实惠又实用美观。
综上所述,会计账簿封面模板的选择和设计是企业财务管理中的一项重要环节。通过精心选择和设计,可以提高会计工作的效率,提升企业形象和信誉。因此,企业应当重视会计账簿封面模板的选择和设计,以提升财务管理水平,为企业的可持续发展提供有力支持。
(完整版)会计凭证封面打印模板(A4纸)
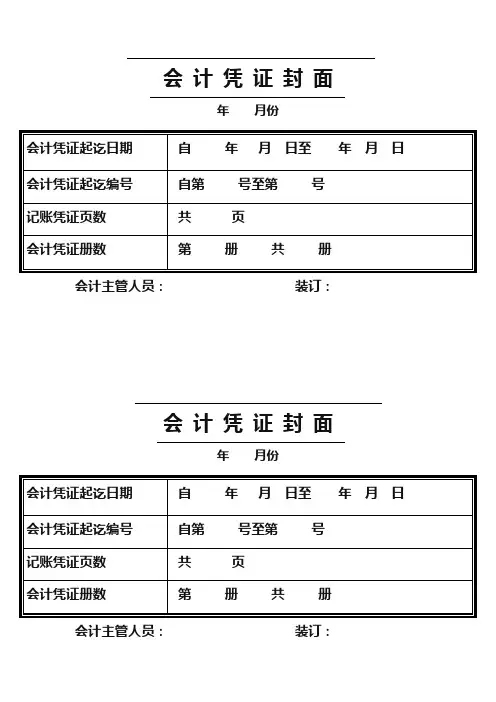
会 计 凭 证 封 面
年 月份
会计主管人员: 装订:
会 计 凭 证 封 面
年 月份
会计主管人员: 装订: 会计凭证起讫日期 自 年 月 日至 年 月 日
会计凭证起讫编号 自第 号至第 号
记账凭证页数 共 页
会计凭证册数 第 册 共 册
会计凭证起讫日期 自 年 月 日至 年 月 日
会计凭证起讫编号 自第 号至第 号
记账凭证页数 共 页
会计凭证册数 第 册 共 册
完整word版,可直接打印的总账明细账封面
总 帐 装 订 封 面
使用单位: 北京*********有限公司
帐簿名称: 总账
帐簿页数: 自 页至 页共 页
使用日期: 201*年01月01日至201*年12月31日
单位负责人: 财务负责人: 明 细 帐 装 订 封 面
使用单位: 北京*******88有限公司
帐簿名称: 明细账
帐簿页数: 自 页至 页共 页
使用日期: 201*年01月01日至201*年12月31日
单位负责人: 财务负责人:
总账明细账封面23334
总账明细账封面23334 用心整理的精品word文档,下载即可编辑!!
精心整理,用心做精品2
明 细 帐
单位名称:深******************合伙企业(有限合伙)
帐簿名称: 明细账
帐簿页数: 自 1 页至 16 页 共 16 页
会计年度: 2015年01月01日至2015年12月31日
用心整理的精品word文档,下载即可编辑!!
精心整理,用心做精品3 总 帐
单位名称:深******************合伙企业(有限合伙)
帐簿名称: 总 账
帐簿页数: 自 1 页至 2 页 共 2 页
会计年度: 2015年01月01日至2015年12月31日
会计明细账封面模板
会计明细账封面模板
1. 引言
会计明细账是会计工作中非常重要的一部分,它记录了每一笔交易的细节信息,有助于管理者对企业财务状况的了解和决策的制定。在编制会计明细账时,一个清晰的封面是必不可少的,它可以提供必要的信息并起到归档和整理的作用。本文将介绍一种常用的会计明细账封面模板,可以在实际工作中使用。
2. 封面模板示例
2.1 会计明细账封面
会计明细账封面
企业名称 XXX有限公司
会计期间 年度:20XX年
月份:XX月
编制单位 会计部
编制日期 20XX年XX月XX日
2.2 会计明细账概要
会计明细账概要
项目名称 会计明细账
目录
3. 使用方法
3.1 下载模板
首先,你可以下载这个会计明细账封面模板。可以选择将其保存为一个空白的表格文件,或者直接使用Markdown文本格式。
3.2 填写基本信息
在会计明细账封面中,你需要填写一些基本信息,包括企业名称、会计期间、编制单位和编制日期。这些信息可以根据实际情况进行修改和更新。 3.3 定义会计明细账概要
会计明细账概要可以帮助你更好地组织和管理明细账目录。你可以根据需要自定义项目名称,并在目录中列出会计明细账的各个部分。
3.4 打印和归档
完成填写后,你可以将封面打印出来,并放在会计明细账的前面作为封面。这样可以方便查找和整理明细账的文件。
4. 总结
一个清晰的会计明细账封面可以提供必要的信息,并帮助管理者更好地理解企业的财务情况。上述封面模板提供了一个简洁而实用的样式,你可以根据实际需要进行修改和定制。使用这个模板,你可以更好地组织和管理会计明细账,提高工作效率。希望这个模板能为你的工作带来帮助。