
投资学第六章
6-10
因素模型在证券组合管理中的应用
- 在证券组合选择过程中,减少估计量和计算 量 - 刻画证券组合对因素的敏感度
如果假设证券回报率满足因素模型,那 么证券分析的基本目标就是,辨别这些 因素以及证券回报率对这些因素的敏感 度。
6-11
单一因素模型 Single Factor Model
ri = E(ri) + ßiF + ei ßi = index of a securities’ particular return to the factor F= some macro factor; in this case F is unanticipated movement; F is commonly related to security returns Assumption: a broad market index like the S&P500 is the common factor.
Ri =αi + ßiRm
SCL
. . . .. . . . . ... . . . . .. . . .. . . . . . . . Excess returns .. . . . on market index .. .. . .. . . . . .. . . . . Ri = α i + ßiRm + ei
6-3
Announcements, Surprises, and Expected Returns
任一证券的收益由两部分组成(The return on any security consists of two parts).
1) 预期或一般收益(the expected or normal return): the return that shareholders in the market predict or expect 2) 非预期或风险收益(the unexpected or risky return): the portion that comes from information that will be revealed .
系统性风险会影响到大部分资产A systematic risk is any risk that affects a large number of assets, each to a greater or lesser degree. 非系统性风险只会影响到单一资产或某一小类的资产 。非系统性风险可以被分散掉。An unsystematic risk is a risk that specifically affects a single asset or small group of assets. Unsystematic risk can be diversified away. 系统性风险包括那些一般经济状态的不确定性,如 GNP、利率、通货膨胀等。Examples of systematic risk include uncertainty about general economic conditions, such as GNP, interest rates, or inflation. 换句话说,一个公司特定的消息,如金矿开采公司发 现黄金,就是非系统性风险。On the other hand, announcements specific to a company, such as a gold mining company striking gold, are examples of unsystematic risk.
6-4
Announcements, Surprises, and Expected Returns
任何信息的公布可以被分成两个部分,预期到的部分 和异常部分(Any announcement can be broken down into two parts, the anticipated or expected part and the surprise or innovation): Announcement = Expected part + Surprise. 任何公布的信息中预期部分是市场用来形成股票预期 收益( E(ri). )的信息(The expected part of any announcement is part of the information the market uses to form the expectation of the return on the stock , E(ri).)
6-9
因素模型的特点
作为一种回报率产生过程,因素模型具 有以下几个特点。
- 第一,因素模型中的因素应该是系统影响所有证券 价格的因素。 - 第二,在构造因素模型中,我们假设两个证券的回 报率相关——一起运动——仅仅是因为它们对因素 运动的共同反应导致的。 - 第三,证券回报率中不能由因素模型解释的部分是 该证券所独有的,从而与别的证券回报率的特有部 分无关,也与因素的运动无关。
6-17
在这个例子里,第六年的GDP的预期增 长率为2.9%,A的实际回报率是13%。因 此,A的回报率的特有部分(由 ei 给出)为3.2%。给定GNP的预期增长率 为2.9%,从A的实际回报率13%中减去A 的期望回报率9.8%,就得到A的回报率的 特有部分3.2%。
6-18
市场模型 THE MARKET MODEL 在实际应用过程中常用证券市场组合来 作为影响证券价格的单因素,此时的单 因素模型被称为市场模型。市场模型实 际上是单因素模型的一个特例。 ri = E(ri ) + ßi [ rM-E( rM )]+ ei rM :市场组合的实际收益率 E( rM ):市场组合的期望收益率
6-20
Risk Premium Format
Let: Ri = (ri - rf) Rm = (rm - rf)
Risk premium format
Ri = αi + ßi(Rm) + ei
6-21
证券特征线 Security Characteristic Line
Excess Returns (i)
6-12
随机误差项 RANDOM ERROR TERMS
- ei 被称为随机误差项
CAN BE CONSIDERED A RANDOM VARIABLE DISTRIBUTION:
MEAN = 0,即E(ei)=0 VARIANCE = σ 2ei
任意证券 i 的随机项
ቤተ መጻሕፍቲ ባይዱ
ei
与因素F不相关;
任意证券 i 与证券 j 的随机项
- Statistics China figures (e.g., GNP) - A sudden drop in interest rates - News that the company’s sales figures are higher than expected
6-6
因素模型 Factor Models
6-16
在上图中,零因素是4%,这是GDP的预 期增长率为零时,A的回报率。A的回报 率对GDP增长率的敏感度β为2,这是图 中直线的斜率。这个值表明,高的GDP 的预期增长率一定伴随着高的A的回报率 。如果GDP的预期增长率是5%,则A的 回报率为14%。如果GDP的预期增长率 增加1%——为6%时,则A的回报率增加 2%,或者为16%。
• 异常部分是那些影响股票非预期收益( U. )的信息(
The surprise is the news that influences the unanticipated return on the stock, U.)
6-5
有关信息的例子 Examples of relevant information
4%
GDP = 2.9% 6
GDP t
6-15
上图中,横轴表示GDP的预期增长率, 纵轴表示证券A的回报率。图上的每一点 表示表6-1中,在给定的年份,A的回报 率与GDP增长率的关系。通过线性回归 分析,我们得到一条符合这些点的直线 :rt=a+βGDPt+et。这条直线的斜率β为2, 说明A的回报率与GDP增长率有正的关系 。GDP增长率越大,A的回报率越高。
6-22
Using the Text Example from Table 8-5
Jan. Feb. . . Dec Mean Std Dev
Excess GM Ret. 5.41 -3.44 . . 2.43 -.60 4.97
Excess Mkt. Ret. 7.24 .93 . . 3.90 1.75 3.32
6-1
第六章
单一指数和多因素模型 Single Index and Multifactor Models
6-2
指数模型的优势
马克维茨模型的缺陷: -计算量过大.假定分析n种股票,需要计算n个预期值 、n个方差以及(n2 –n)/2个协方差. -相关系数确定或者估计中的误差会导致无效结果. 指数模型的优势: 大大降低了马克维茨模型的计算量,它把精力放在了 对证券的专门分析中. 指数模型以一种简单的方式来计算协方差,证券间的 协方差由单个一般因素的影响生成,为市场指数收益所 代表,从而为系统风险与公司特有的性质提供了重要的 新视角.
6-23
回归结果 Regression Results
rGM - rf = α + ß(rm - rf)
α
ß 1.1357 (0.309)
Estimated coefficient -2.590 Std error of estimate (1.547) Variance of residuals = 12.601 Std dev of residuals = 3.550 R-SQR = 0.575
投资学第6章讲义
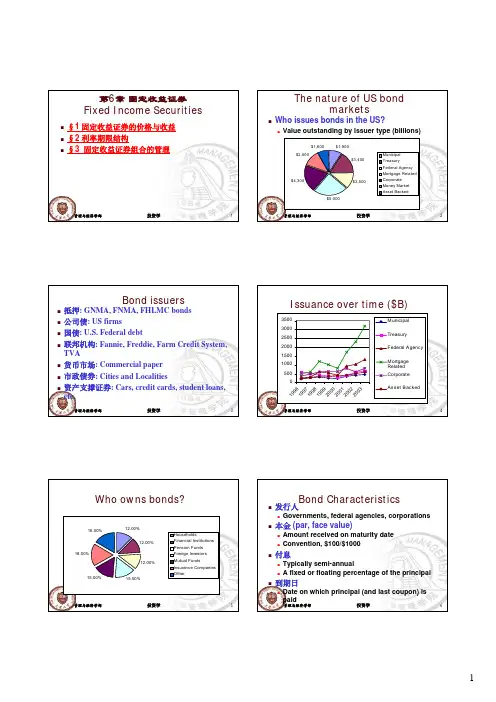
Bid: 101 + 5/32 = $101.1563 (what the bank will pay you) Ask: 101 + 6/32 = $101.1875 (what you will pay the bank)
管理与经济学部
投资学
上次派息日 2005-12-19 2006-04-18 2005-08-16 2006-03-20 2005-10-24 2005-12-06 2006-02-20 2006-04-17 2005-08-22
预计下次派息日 2006-12-18 2007-04-18 2006-08-16 2006-09-20 2006-10-24 2006-12-06 2007-02-19 2006-10-17 2006-08-20
息票率
- Semiannual - Zero-coupon bonds
到期日 其他条款
管理与经济学部
投资学
10
Provisions of Bonds
Secured or unsecured Call provision Convertible provision Put provision Floating rate bonds
最近违约
US Corporate (Enron, World Com) 主权债券Sovereign debt (Russia 1998,
Argentina 2001)
管理与经济学部
投资学
9
Bond Characteristics
面值或本金
- Issue price usually near par
管理与经济学部
投资学第6章

n wi ri c i 1 n wi 1 i 1
投资学 第6章 27
• 这样共有n+2方程,未知数为wi(i=1, 2,…,n)、λ和μ,共有n+2个未知量,其解 是存在的。 • 注意到上述的方程是线性方程组,可以通 过线性代数加以解决。
• 例:假设三项不相关的资产,其均值分别 为1,2,3,方差都为1,若要求三项资产 构成的组合期望收益为2,求解最优的权重。
投资学 第6章 17
n种风险资产的组合二维表示
收益rp
风险σp
投资学 第6章
18
总结:可行集的两个性质
1. 在n种资产中,如果至少存在三项资 产彼此不完全相关,则可行集合将是 一个二维的实体区域 2. 可行区域是向左侧凸出的
– 因为任意两项资产构成的投资组合都位 于两项资产连线的左侧。 – 为什么?
p ( w1 )=w1 1 (1 w1 ) 2
rp ( w1 ) w1r1+(1 w1 )r2 当w1=1时, p= 1,rp r1 当w1=0时, p= 2,rp r2 所以,其可行集连接两点 (r1, 1)和(r2, 2)的直线。
投资学 第6章 8
• 命题6.1:完全正相关的两种资产构成的可行 集是一条直线。 • 证明:由资产组合的计算公式可得
投资学 第6章 11
命题6.2:完全负相关的两种资产构成的可行集是两 条直线,其截距相同,斜率异号。 证明:
当w1
1 2 p ( w1 ) w1 1 (1 w1 ) 2,则可以
2
时
得到w1 f ( p ),从而 p+ 2 p+ 2 rp ( p ) r1+(1 )r2 1 2 1 2
r1 r2 r1 r2 p 2 r2 1 2 1 2
投资学六章节证券投资基本分析

证券基本面分析概述
• 证券基本分析:根据基本旳经济变量拟定股票 内在价值旳一种证券分析措施。基本分析要研 究使价格变动旳多种变量,涉及利率、国内总 产值、政府旳财政和货币政策等,而且要预测 经济旳变化和其对股票市场、特定行业和企业 旳影响,最终转而对市场、行业和企业旳回报 进行预测。
• 证券技术分析:预测因为市场供求变化而形成 旳证券将来价格。它是根据过去积累旳价格变 动资料来预测将来市场价格旳变化。
一、经济分析
➢经济周期:
• 经济周期是由经济运营内在矛盾引起旳 经济波动,是一种不以人们意志为转移旳客 观规律。股市直接受经济情况旳影响,必然 也会呈现一种周期性旳波动。经济衰退时, 股市行情必然随之疲软下跌;经济复苏繁华 时,股价也会上升或呈现坚挺旳上涨走势。 根据以往旳经验,股票市场往往也是经济情 况旳晴雨表。
长财政支出,刺激经济发展 • B.干预资本市场各类交易合用旳税率 • C.提升法定存款准备金率 • D.国债发行量会变化证券市场旳证券供给和资
金需求,从而间接影响股票价格
一、经济分析
➢通货膨胀 温和通货膨胀会刺激股价上涨,通货
紧缩和严重通货膨胀会造成股价下跌.
一、经济分析
• 8.在宏观经济经历一段低通货膨胀高经济增长 率旳时期后,通货膨胀率首次到达10%以上, 此时一般对证券市场价格旳影响是( C )
一、经济分析
1.下列各项中,( A )不是影响股价旳宏观 经济与政策原因。
• A.战争 B.财政政策 C.经济增长 D.货币政策 2.下列哪一原因是引起股市周期变动旳根本原
因?( ) • A.经济政策变动 B.投资周期波动 C.经济周
期循环 D.对外贸易波动
一、经济分析
投资学-精要版-第九版-第6章-资本资产定价模

第6章资本资产定价模型一、单项选择题1、资本资产定价模型中,风险的测度是通过()进行的。
A、个别风险B、贝塔C、收益的标准差D、收益的方差2、无风险收益率和市场期望收益率分别是0.06和0.12。
根据CAPM模型,贝塔值为1.2的证券A的期望收益率是()。
A、0.06B、0.144C、0.12D、0.1323、就市场资产组合而言,下列哪种说法不正确?()A、它包括所有证券B、它在有效边界上C、市场资产组合中所有证券所占比重与它们的市值成正比D、它是资本市场线和无差异曲线的切点4、根据阿尔法的性质,下列说法正确的是()。
A、阿尔法为正则证券价格被高估B、阿尔法为零应买入C、阿尔法为负应买入D、阿尔法为正则证券价格被低估5、无风险收益率为0 . 0 7,市场期望收益率为0 . 1 5。
证券A期望收益率为0 . 1 2,贝塔值为1 . 3。
那么你应该()。
A、买入A,因为它被高估了B、卖空A,因为它被高估了C、卖空A,因为它被低估了D、买入A,因为它被低估了6、证券A 期望收益率为0 . 1 0,贝塔值为1 . 1。
无风险收益率为0 . 0 5,市场期望收益率为0 . 0 8。
这个证券的阿尔法是()。
A、1.7%B、-1 . 7%C、8.3%D、5.5%7、零贝塔值证券的期望收益率为()。
A、市场收益率B、零收益率C、负收益率D、无风险收益率8、标准差和贝塔值都是用来测度风险的,它们的区别在于()。
A、贝塔值既测度系统风险,又测度非系统风险B、贝塔值只测度系统风险,标准差是整体风险的测度C、贝塔值只测度非系统风险,标准差是整体风险的测度D、贝塔值既测度系统风险,又测度非系统风险,而标准差只测度系统风险9、资本资产定价模型认为资产组合的收益率最好用()来解释。
A、经济因素B、个别风险C、系统风险D、分散化10、一个被低估的证券将()。
A、在证券市场线上B、在证券市场线下方C、在证券市场线上方D、随着它与市场资产组合协方差的不同,或在证券市场线下方或在上方二、多项选择题1、下列说法正确的有()。
西财《投资学》教学资料包 课后习题答案 第六章

第六章证券发行市场一、思考题1.证券发行市场包括哪些参与者?证券发行市场是由发行人、投资人和中介人等组成的。
证券发行人是指符合发行条件并且正在从事证券发行或者准备进行证券发行的政府组织、金融机构或商业组织。
证券投资人是指以取得利息、股息或资本收益为目的而买入证券的机构和个人。
机构投资者主要是证券公司、基金公司等金融机构和企业、事业单位和社会团体等。
证券发行市场的中介人主要有证券承销商、信用评级公司、资产评估机构、会计师事务所和律师事务所。
2.证券发行市场中的中介机构在证券发行中的作用是什么?证券承销商是指代替发行者办理证券发行和销售业务的中介人。
在发行公募证券的情况下,由于证券的发行对象是众多的投资者,发行者为了保证其证券能发售成功,必须借助具有发行经验,并在各地设有分支机构的承销商的帮助,由承销商负责办理证券的承购销售业务,并承担一定的发行风险。
可以说证券承销商作为经营证券的中介机构,在证券市场上起着沟通买卖、连接供求的桥梁作用。
信用评级公司根据证券发行人的要求,评定其所发行证券的可靠性、风险程度、收益等方面的信誉等级,以帮助证券投资者在投资时作出最佳选择。
证券信用评级的另一个重要原因是减少信誉高的发行人的筹资成本。
资产评估机构是指组织专业人员依照国家有关规定和数据资料,按照特定的目的,遵循适当的原则、方法和计价标准,对资产价格进行评定估算的专门机构。
在资本市场上进行股票发行、上市公司收购兼并及财务报告的披露,一般都要进行资产评估。
会计师事务所是站在社会公正的立场上,对有关公司的资本到位、财务状况、资产状况、赢利状况等进行验资审计,出具有关的报告,该报告将对投资者、企业以及整个资本市场产生重要的影响。
律师参与证券市场的形式有两种。
一种是一般方式,即律师通过法律咨询的形式参与证券市场,他们以其知识和经验为客户提供法律帮助,律师不仅要审定公示文件的真实性、准确性和完整性,有时还要亲自起草“强制公开原则”所要求的为证券经销所必需的文件。
第六章 证券市场概述《投资学》PPT课件
文本
文本 资产评估机构文本
文本
证券投资咨询公司
信用评级机构
三、自律性组织
证券交易所
证券商(业)协会
文本
文本
文本
文本
证券登记结算公司
四、证券监管机构
✓美国证券市场由1934年成立的证券交易管理委员会统一管理,它 是美国联邦政府的一个独立的金融管理机构。下设公司管理局、市 场管理局、投资银行管理局和司法执行局等若干职能部门,主要负 责市场规章制度的制定、解释和执行,市场秩序的维护和信息的收 集与传播。
文本
文本
二、证券市场的分类
按市场 的职能分类
证券发行市场 证券流通市场
文本
文本
按市场的 交易组织 形式分类
文本交易所市文场本 场外交易市场
按市场 的性质 分类
债券市场 股票市场 基金市场
现货市场与期货市场
其他
国内证券市场
分类
国际证券市场
三、证券市场的特征
(1)证券市场是价值直接交换的场所。有价证券都是价值的直接代表,它 们本质上是价值的一种直接表现形式。虽然证券交易的对象是各种各样的 有价证券,但由于它们是价值的直接表现形式,所以证券市场本质上是价 值的直接交换场所。 (2)证券市场是财产权利直接交换的场所。证券市场上的交易对象是作为 经济权益凭证的股票、债券、投资基金份额等有价证券,它们本身是一定 量财产权利的代表,所以,代表着对一定数额财产的所有权或债权以及相 关的收益权。证券市场实际上是财产权利的直接交换场所。 (3)证券市场是风险直接交换的场所。有价证券既是一定收益权利的代表, 同时也是一定风险的代表。有价证券的交换在转让出一定收益权的同时, 也把该有价证券所特有的风险转让出去了。所以,从风险的角度分析,证 券市场也是风险的直接交换场所。
投资学第6章、
▪ 练习.下面对投资组合分散化的说法哪些是正确的 ?
▪ a. 适当的分散化可以减少或消除系统风险。 ▪ b. 分散化减少投资组合的期望收益,因为它减少
了投资组合的总体风险。 ▪ c. 当把越来越多的证券加入投资组合时,总体风险
一般会以递减的速率下降。
▪ d. 除非投资组合包含至少30只以上的个股,分散化降
wD*
[E(rD
)
rf
]
[E(rD ) rf
2 E
[
E
(rE
)
]
2 E
[E
(rE
)
rf
]Cov(rD
,
rE
)
rf
]
2 D
[E(rD )
rf
E(rE )
rf
]Cov(rD
,
rE
)
(8
(8 5)202 (13 5)72 5)202 (13 5)122 (8 5 13
5)72
0.40
wE* 1 wD* 0.60 最优风险资产组合的期望收益与标准差分别为:
[E(rD )
rf
E(rE )
rf
]Cov(rD
,
rE
)
SP取最大值
27
第二十七页,编辑于星期四:二十三点 分。
最优风险资产组合&最优完整资产组合的计算
▪ 已知E(rD)=8%, D=12%, E(rE)=13%, E=20%, Cov(rD,rE)=72(基点), rf=5% 则最优风险资产组合权重解为:
▪ a. 买入Mac公司股票,风险会降低更多
▪ b. 买入G公司股票,风险会降低更多
▪ c. 买入G公司股票或Mac公司股票都会导致风险增加 ▪ d. 由其他因素决定风险的增加或降低
投资学第6章
益。
投资学 第9章
2
2. 终值与现值 货币时间价值的表示方式:终值和现值。
终值,又称复利未来值或本利和,是指现期
投入一定量的货币资金,若干期后可以获得的本 金和利息的总和。
计算公式为:
F P(1 i)n
F-复利终值;P-复利现值;n-计息期数;
(1 i)n -终值系数
投资学 第9章
3
现值,是指以后年份收入或支出资金的现在 价值,即在以后年份取得一定量的收入或支出一 定量的资金相当于现在取得多少收入或支出多少 资金量。
7
1. 1. 单利债券价值评估 2. 1)债券到期一次还本付息 3. 4. 债券的投资价值为:
V0
F iF t 1 rn
V0-投资价值;F-债券面值;i-年利率;t-偿还
期限;n-残存年限;r-贴现率
投资学 第9章
8
1. 2)债券每年支取利息,到期还本 2. 3. 债券的投资价值为:
V0
F iFn 1 rn
15
作业:
教材P82 练习题1、2、3、4
投资学 第9章
16
▪
生 活 中 的 辛 苦阻挠 不了我 对生活 的热爱 。20.12.2720.12.27Sunday, December 27, 2020
▪
人 生 得 意 须 尽欢, 莫使金 樽空对 月。09:32:3909:32:3909:3212/27/2020 9:32:39 AM
V0-投资价值;F-债券面值;i-年利率;n-残存
年限;r-贴现率
投资学 第9章
9
1. 3)债券每年支取利息,且按复利法再投资, 到期还本
2. 3. 债券的投资价值为:
V0
n t 1
《投资学(第6版)》第6章 项目融资
② 合资型结构的债务责任由公司承担,而合伙人对合伙型结构中的债 务承担个人责任;
③ 合资型结构的股东很少能代表公司去执行公司权利,而合伙型结构 下的每一个合伙人都可以以所有合伙人的名义去执行权利;
④ 合资型结构的管理是公司董事会的责任,而在合伙型结构中(有限 合伙除外),每一个合伙人都有权参与合伙型结构的经营管理;
6.1.1 项目融资的概念
二、项目融资的特点
1 • 项目导向 2 • 有限追索和无限追索 3 • 非公司负债型融资 4 • 信用结构多样化 5 • 融资成本高
6.1 项目融资概论
6.1 项目融资概论
6.1.1 项目融资的概念
三、项目融资的应用
项目融资近几十年来已发展成为一种为大型工程项目建设开发融 资的成熟手段。在过去的30~40年中,项目融资发展迅速,在石 油、煤炭、钢铁、有色金属、森林、发电以及一些大型基础设施 建设中得到广泛的应用。
6.1 项目融资概论
三、项目融资的应用
近年来,PPP模式在我国逐渐兴起,成为加强基础设施、补短板、调动 社会投资的重要推手。PPP是Public-Private-Partnership的缩写,它 是对社会资本和政府合作,并参与公共基础设施建设的统称,它的范围 和内涵较BOT方式更加宽泛,包括特许经营权、股权合作和政府购买 服务等多种形式。
6.1 项目融资概论
6.1.3 项目公司的组织形式
特点:
① 合作协议中规定每一个合作人从合作项目中将获得相应份额的产 品,而不是相应份额的利润;
② 合作型结构中的每一发起人都有权独立作出其投资比例、原材料 供应、产品处置等重大商业决策,对其他发起人的债务责任或民 事责任不负任何的连带责任,没有一个发起人可以作为其他发起 人的代理人;
投资学第6章参考答案
第6章参考答案1.有效市场的条件:假设条件(1)完全竞争市场;(2)理性投资者主导市场;(3)信息发布渠道畅通;(4)交易无费用,市场不存在摩擦;(5)资金可以在资本市场中自由流动。
充分条件(1)股票市场没有交易成本;(2)所有投资者无成本的平等的获得所有可获得的信息;(3)所有投资者对当前价格和未来价格的变化趋势认识相同,即同质预期。
必要条件(1)股票价格随机游走(random walk);(2)不可能存在持续获得超额利润的交易规则(扣除风险因素);(3)价格迅速准确反映信息;(4)一般投资者和专业投资者的投资业绩无显著差别。
2.有效市场及有效市场假说:有效市场的含义:对于有效市场的内涵,法玛在其论文中进行了明确定义。
他指出,如果市场上存在大量理性的利润最大化投资者,他们每个人都积极地预测每只有价证券的未来价值,通过激烈的竞争,市场达到均衡时的结果是关于每一只证券的过去信息以及到目前时点为止的可以预期到的事件都已经反映在现时的证券价格中。
这样的市场就是有效市场。
有效市场假说:1965年,法玛在《商业期刊》(Journal of Business)上发表的论文,提出了著名的有效市场假说(Efficient Market Hypothesis,EMH)。
该假说认为,在一个充满信息交流和信息竞争的社会里,一个特定的信息能够在证券市场上迅速被投资者知晓,随后,股票市场的竞争将会驱使证券价格充分且及时反映该组信息,从而使得投资者根据该组信息所进行的交易不存在非正常报酬,而只能赚取风险调整的平均市场报酬率。
3.根据信息集的不同,有效市场可以分为三种形式:弱式有效(weak-form market efficiency)。
如果一个市场是弱式有效的,那么该市场的股票价格反映了一切可以从过去的市场交易数据中获得的信息,例如过去的成交价格和成交量等。
弱式有效假说正是著名的随机游走理论。
半强式有效(semi-strong form market efficiency)。