
基于AR-GARCH模型的国债期货跨品种套利策略研究
基于AR-GARCH模型的国债期货跨品种套利策略研究
基于AR-GARCH模型的国债期货跨品种套利策略研究
在金融市场中,套利是一种通过同时买进或卖出不同市场上的相关证券或衍生品以获得风险无风险利润的交易策略。
国债期货是一种重要的金融衍生品,具有相对较低的风险和高流动性,吸引了众多投资者的关注。
在国债期货交易中,跨品种套利策略是一种常见的套利操作方式。
本文将使用AR-GARCH 模型研究基于国债期货的跨品种套利策略。
AR-GARCH模型是一种经典的时间序列模型,常用于金融市场波动率的预测。
在国债期货交易中,波动率是套利操作的重要考量因素。
波动率的预测对于判断风险和收益的平衡至关重要。
通过建立AR-GARCH模型,我们可以预测国债期货价格的波动率,并据此制定套利策略。
首先,我们需要收集国债期货价格数据和相关指标数据。
国债期货的价格受到多种因素的影响,如经济指标、利率变动等。
我们需要收集与国债期货价格相关的指标数据,如国内经济增长率、通货膨胀率、货币供应量等。
通过对这些数据进行分析,我们可以了解它们对国债期货价格的影响程度,并将其纳入AR-GARCH模型中。
然后,我们使用AR-GARCH模型对国债期货价格的波动率进行预测。
AR-GARCH模型通过考虑过去一段时间内的价格和波动率,建立了价格和波动率之间的关系。
通过对历史数据的估计,AR-GARCH模型可以提供未来价格波动率的预测。
接下来,我们基于AR-GARCH模型的预测结果制定跨品种套利策略。
在套利操作中,我们将买入价格被低估的品种,同时卖出价格被高估的品种,以获取价格差的利润。
通过AR-
GARCH模型的波动率预测,我们可以判断价格是否被高估或低估,并选择适当的交易时间和品种。
最后,我们需要实施跨品种套利策略并进行监控和调整。
在实施套利策略时,我们需要密切关注市场价格的变化和波动率的预测准确度。
如果市场价格不符合预期,我们可能需要调整或终止套利操作,以控制风险和保护投资。
通过基于AR-GARCH模型的国债期货跨品种套利策略研究,我们可以利用国债期货市场的价格波动性来获取风险无风险利润。
然而,需要注意的是,套利策略存在一定的风险,可能出现市场波动过大或价格走势异常的情况。
因此,在实施跨品种套利策略时,投资者需要谨慎,并密切关注市场动态以及模型预测的准确性。
总结而言,基于AR-GARCH模型的国债期货跨品种套利策
略研究可以帮助投资者在国债期货市场中获得稳定的利润。
通过预测价格波动率并据此制定策略,可以有效降低风险并提高收益。
然而,在实施套利策略时需要谨慎,并充分考虑市场风险和模型预测的准确性。
只有在充分的数据分析和合理的风险控制下,基于AR-GARCH模型的国债期货跨品种套利策略才能
取得较好的效果
综上所述,基于AR-GARCH模型的国债期货跨品种套利策
略研究为投资者提供了一种有效的方式来获取稳定的利润。
通过利用价格波动率的预测,投资者可以判断价格的高低估,并选择合适的交易时间和品种。
然而,套利策略存在一定的风险,需要谨慎管理和监控市场动态以及模型预测的准确性。
只有在充分的数据分析和合理的风险控制下,该套利策略才能取得较好的效果。
因此,投资者在实施套利策略时应谨慎行事,并充
分考虑市场风险和模型预测的准确性,以保护投资并获取稳定的利润。
AR-GARCH模型在证券套利中的运用

AR-GARCH模型在证券套利中的运用AR-GARCH模型是金融领域中常用的一种时间序列模型,它可以有效地捕捉金融市场中的波动特征并进行风险预测。
证券套利是投资者利用市场价格波动进行交易从而获得利润的一种交易策略。
本文将就AR-GARCH模型在证券套利中的运用进行探讨,并分析其在实际应用中的作用和意义。
我们来了解一下AR-GARCH模型的基本原理。
AR意为Auto-Regressive,是指自回归模型,而GARCH代表了Generalized Auto-Regressive Conditional Heteroskedasticity,是指广义自回归条件异方差模型。
AR-GARCH模型结合了AR模型和GARCH模型的特点,可以很好地对金融时间序列数据进行建模和预测。
AR模型主要用于捕捉时间序列的自相关性,即过去时点的值对当前值有影响;而GARCH模型主要用于捕捉时间序列的波动特征,即波动在不同时点不同。
AR-GARCH模型可以同时考虑到时间序列的自相关性和波动特征,对金融市场的价格走势和风险进行有效地建模和预测。
证券套利是指投资者通过买入低估值的证券同时卖出高估值的证券,从而获得价格差异带来的利润。
证券套利可以分为统计套利和基本面套利两种。
统计套利是指利用市场价格的波动进行交易,而基本面套利是指利用公司基本面因素进行交易。
在这里,我们主要关注统计套利,即利用价格波动特征进行交易。
第一,AR-GARCH模型可以用于寻找套利机会。
通过对金融时间序列数据进行AR-GARCH 建模和预测,可以得到未来一定时期内的价格波动情况,从而判断市场上是否存在低估值或高估值的证券。
根据AR-GARCH模型得到的波动预测,投资者可以选择合适的证券进行交易,从而获取利润。
第二,AR-GARCH模型可以用于制定套利交易策略。
在AR-GARCH模型的基础上,可以构建一些技术指标和交易规则,用于进行套利交易的决策。
可以基于AR-GARCH模型对波动性的预测,制定交易的开仓和平仓规则,进而构建套利交易策略。
基于GARCH模型的沪深300股指期货的跨期套利实证研究
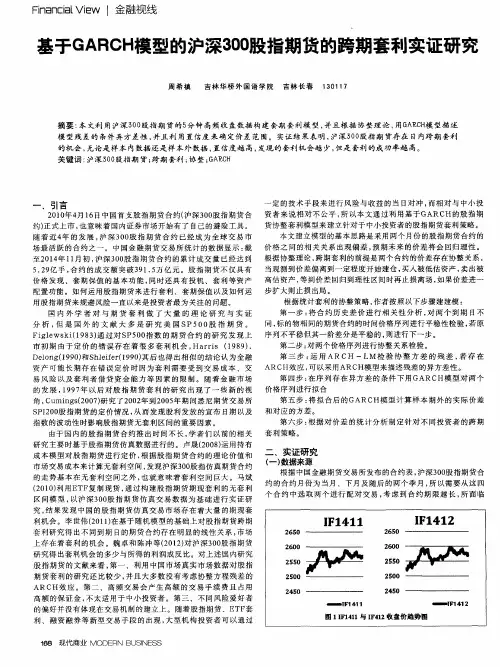
基于G A R C H 模型的沪深3 0 0 股指期货的跨期套利实证研究
周 希 稹 吉 林华 桥 外 国语 学 院 吉 林 长春 1 3 O 1 1 7
摘要 : 本文利 用沪深5 O 0 股 指 期 货 的5 分 钟 高 频 收 盘数 据 构 建 套期 套 利 模 型 , 并且根据 协整理 论 , 用G A  ̄ C H 模 型描述
模型 残差 的条件异方 差性 , 并且利 用置信度 来确 定价 差 范 围。 实证 结果表 明 , 沪深5 0 0 股指期货存 在 日内跨期 套利
的机会 , 无论是 样本 内数据还是 样本外数据 , 置信度越 高, 发现 的套利 机会越 少, 但是 套利 的成功率越 高。
关键 词 : 沪深5 0 O 股指 期 货 ; 跨 期 套利 ; 协整 ; G A P  ̄ C H
则 进行 下 一 步 。 F i g l e ws k i ( 1 9 8 3 ) 通 过对S P 5 0 O 指 数 的 期 货 合 约 的 研 究 发 现 上 序列 不 平 稳 但其 一 阶 差分 是 平 稳 的 , 第 二步 : 对两 个 价 格序 列 进 行 协整 关 系检 验 。 市 初 期 由于 定 价 的 错 误 存 在 着 很 多 套 利 机 会 , Ha r r i s( 1 9 8 9 ) . 第三步 : 运 用 ARCH —L M检 验 协整 方差 的 残差 , 若 存 在 D e l o n g ( 1 9 9 0 ) 和S h l e i f e r ( 1 9 9 0 ) 其 后 也 得 出相 似 的 结 论认 为 金 融 RC H效 应 , 可 以采 用ARC H模 型来 描述 残 差 的 异 方差 性 。 资 产 可 能 长 期 存 在 错 误 定 价 时 因为 套 利 需 要 受 到 交 易 成 本 、交 A 易 风 险 以 及 套 利 者 借 贷 资 金 能 力 等 因 素 的 限 制 。 随 着 金 融 市 场 第四步 : 在 序 列 存 在 异 方 差 的条 件 下 用 GARC H模 型 对 两 个 的发展 , 1 9 9 7 年 以后 对 股 指 期 货 套 利 的 研 究 出 现 了 一 些 新 的 视 价格 序 列 进 行 拟合 第五步 : 将 拟 合 后 的GARC H模 型 计 算 样 本 期 外 的 实 际价 差 角, C u mi n g s ( 2 0 0 7 ) 研 究 了2 0 0 2 年 到2 0 0 5 年 期 间悉 尼 期 货 交 易 所 S P 1 2 0 0 股 指 期 货 的定 价 情 况 , 从 而 发现 股 利 发 放 的 宣 布 日期 以及 和对 应 的 方 差 。 指 数 的 波动 性 时 影 响股 指 期货 无 套 利 区 间的 重要 因素 。 研 究 主 要 时 基 于股 指 期 货 仿 真数 据 进 行 的 。卢 晟 ( 2 0 0 8 ) 运 用 持 有 成本模型对股指期货进行定价 , 根 据 股 指 期 货 合 约 的 理 论 价值 和 市 场 交 易成 本 来 计 算 无套 利 空 间 , 发 现 沪 深3 0 0 股 指仿 真 期 货 合 约 的 走势 基 本 在 无 套 利 空 间之 外 , 也 就 意 味 着 套 利 空 间 巨 大 。 马 斌 ( 2 0 1 0 ) 利 用E TF 复制现货 , 通 过 构 建股 指 期 货 期 现 套 利 的 无 套 利 区间模型 , 以沪 深 3 0 0 股 指 期 货 仿 真 交 易 数 据 为 基 础 进 行 实 证 研 究, 结 果 发现 中 国 的股 指 期 货 仿 真 交 易 市 场 存 在 着 大 量 的 期 现 套 利机 会 。李 世 伟 ( 2 0 1 1 ) 在 基 于 随机 模 型 的 基 础 上对 股 指 期 货 跨 期 套 利研 究 得 出不 同到 期 日的期 货 合 约 存 在 明 显 的 线 性 关 系 , 市 场 上 存 在 着 套 利 的机 会 。魏 卓 和 陈冲 等 ( 2 0 1 2 ) 对沪深3 0 0 股 指 期 货 研 究得 出套 利机 会 的 多 少 与 所得 的利 润 成 反 比 。对 上述 国 内研 究 第六步 : 根 据 对 价 差 的 统 计 分 析 制 定 针 对 不 同投 资 者 的 跨 期
AR-GARCH模型在证券套利中的运用

AR-GARCH模型在证券套利中的运用AR-GARCH模型是一种时间序列模型,广泛应用于金融领域,尤其是在证券套利中。
本文将介绍AR-GARCH模型的基本原理以及在证券套利中的运用。
AR-GARCH模型结合了自回归(AR)和广义自回归条件异方差(GARCH)模型的特点。
自回归模型用于捕捉时间序列的自相关性,而GARCH模型用于捕捉时间序列的波动率的异方差性。
AR-GARCH模型的基本形式为:yt = μ + Σ(αi * yt-i) + εtyt为时间序列的价值或收益率,μ为均值,αi和βi为AR和GARCH模型的系数,εt 为扰动项,σt为波动率。
AR-GARCH模型的目标是通过最小化残差项εt的波动,预测未来时间序列的波动。
在证券套利中,AR-GARCH模型常用于估计证券的风险波动率。
通过对历史数据进行拟合,可以得到AR-GARCH模型的系数,进而预测未来的波动率。
这对于投资者来说非常有价值,因为波动率是衡量证券风险的重要指标。
通过对波动率的预测,投资者可以根据市场风险的大小来调整投资组合的配置,从而实现套利的目的。
除了波动率的预测,AR-GARCH模型还可以应用于配对交易和期权定价等领域。
在配对交易中,投资者通过挑选两个相关性较高的证券,构建一个对冲组合来进行套利。
AR-GARCH模型可以用来估计两个证券的相关系数以及每个证券的波动率,从而确定最佳的对冲比例。
在期权定价中,AR-GARCH模型可以用来估计未来的隐含波动率,从而帮助投资者确定期权的定价和交易策略。
AR-GARCH模型也存在一些限制。
它假设时间序列的波动率是稳定的,而实际上股票价格的波动率常常具有时间变化的特点。
AR-GARCH模型的估计过程较为复杂,需要进行参数的选择和模型的诊断。
在实际应用中需要考虑这些限制,并与其他模型进行比较和验证。
基于GARCH模型的我国国债期货市场有效性实证研究

基于GARCH模型的我国国债期货市场有效性实证研究基于GARCH模型的我国国债期货市场有效性实证研究一、引言自2013年9月6号起,我国的国债期货市场在在关闭18年后重新开放,至今已经一年有余。
众所周知,国债期货市场具有规避利率风险、价格发现、优化资源配置的功能。
我国的国债期货市场能否发挥以上作用,我们可以通过对国债期货市场有效性的研究加以衡量。
1970年,尤金·法玛正式提出有效市场假说(EMH),并根据价格对信息反映的迅速程度将市场分为:弱式有效市场、半强式有效市场和强式有效市场。
由于我国国债期货市场恢复交易时间还很短,所以本文只采用GARCH模型对其进行弱式有效性检验。
二、样本选择目前我国的国债期货市场上只有以5年期国债为标的的三份期货合约(当季、下季、隔季合约)在交易。
但是为了保证数据的连续性,期货价格数据选择成交量最大的当季连续日收盘数据。
时间跨度为2013年9月9日至2014年10月10日共262个交易日。
为了消除时间序列中存在的异方差,对日收盘数据都取对数。
令国债期货日收盘价的对数值序列为;为期货日收盘价格的收益率序列。
三、收益率序列的描述性统计使用EViews7.0对国债期货当季连续日收益率序列进行描述性统计,可以得到序列的偏度系数为0.612736,系数大于0说明日收益率序列右偏,有右拖尾;日收益序列的峰度系数是6.904979,说明序列的凸起程度大于正态分布,日收益率序列的波动性还是很大的;JB 统计量是182.1632,大于5%显著行水平下,自由度为2的分布的临界值,因此收益率序列不符合正态分布。
五、结论在方差方程中ARCH项系数α=0.132118,GARCH项系数β=0.790787均大于0,且α+β<1符合GRCH(1,1)模型的拟合要求;再根据AIC准则和SC准则,新估计方程的AIC=-0.198279,SC=-0.143651与方程(1)中的AIC和SC相比都有所减小,所以GRCH(1,1)模型的能够更好的拟合数据。
基于GARCH模型的股指期货跨期套利策略

基于GARCH模型的股指期货跨期套利策略本文将数据分为样本内和样本外数据,用样本内数据建立模型后,将样本外数据应用于该模型,得到反映主力合约和次主力合约波动性差异的序列resid3,并以此为依据制定交易策略。
一、数据选取主力合约data1和次主力合约data2从2012-12-3到2012-12-7(五个交易日)的一分钟数据,将1-1000的数据作为样本内数据,建立模型,然后对样本外1001-1350数据运用该模型进行跨期套利研究。
二、相关性检验对ln(data1)和ln(data2)做单位根检验,结果如下:由此可见,序列ln(data1)和ln(data2)存在单位根,而其一阶差分不存在单位根,所以,ln(data1)和ln(data2)均为I(1)序列,它们可能存在协整关系。
为了确定ln(data1)和ln(data2)之间的协整关系,对ln(data1)和ln(data2)做一元线性回归,得到残差resid1,并对其进行单位根检验,结果如下:由此可见,resid1在5%的显著性水平下拒绝原假设,接受不存在单位根的备择假设,ln(data1)和ln(data2)两个序列之间存在协整关系。
三、建立GARCH模型对ln(data1)和ln(data2)建立GARCH(1.1)模型,结果如下:ln(data2)=0.004703+0.999818*ln(data1)+resid1GARCH=4.25*10-8+0.15*resid1(-1)^2+0.6*GARCH(-1)R^2=0.999805,AIC=-13.55720将该模型结果代入样本外数据,可以得到:resid2=ln(data2)-0.004703-0.999818*ln(data1)resid3=resid2/stdev(resid2)resid3如下图所示:四、套利策略和套利结果我们采取的交易策略为:当resid3<-2时,卖出1手主力合约,买入1手次主力合约;当resid3>2时,买入1手主力合约,卖出1手次主力合约;开平仓均依据上述策略,没有仓位的时候开仓,有仓位的时候平仓。
AR-GARCH模型在证券套利中的运用
AR-GARCH模型在证券套利中的运用AR-GARCH模型是一种时间序列模型,广泛应用于金融领域,特别是证券套利交易中。
该模型可以帮助分析和预测证券价格的波动性,并辅助决策者制定套利交易策略。
AR-GARCH模型基于自回归(AR)和广义自回归条件异方差(GARCH)模型的思想。
自回归模型用来描述时间序列数据中的自相关性,而GARCH模型则用来捕捉波动性的异方差效应。
1. 风险度量:AR-GARCH模型可以帮助计算和评估证券价格的风险度量。
通过对过去价格的分析,模型可以估计价格波动的程度和频率,从而帮助决策者确定套利交易的风险水平。
2. 波动预测:AR-GARCH模型可以用来预测证券价格的波动性。
通过对过去价格的波动情况进行建模,模型可以提供未来价格波动的预测,从而为套利交易提供依据。
3. 交易信号:AR-GARCH模型可以生成交易信号,指导套利交易的进出场时机。
模型可以通过计算波动的阈值,给出买入或卖出的建议,帮助决策者制定有效的套利交易策略。
4. 风险管理:AR-GARCH模型可以用来管理套利交易中的风险。
通过对价格波动的预测和风险度量的分析,决策者可以制定合理的风险管理策略,例如设置止损点、控制持仓比例等,以便在套利交易中保持风险的可控性。
5. 套利加仓:AR-GARCH模型可以帮助决策者判断是否适合加仓套利交易。
当价格波动性较大时,模型可以判断该证券可能存在较大的套利机会,从而决策者可以适时加仓以获取更大的利润。
AR-GARCH模型在证券套利中的运用使得决策者能够更好地理解和利用证券价格的波动性,以制定合理的套利交易策略。
模型的使用可以提高套利交易的成功率,并帮助决策者降低风险,获取更好的套利收益。
AR-GARCH模型在证券套利中的运用
AR-GARCH模型在证券套利中的运用一、AR-GARCH模型的基本原理和特点AR-GARCH模型是一种常见的时间序列建模方法,它是利用AR模型(自回归模型)和GARCH模型(广义自回归条件异方差模型)对时间序列数据进行建模和预测的一种方法。
AR-GARCH模型的基本原理是通过对时间序列数据进行建模,提取其中的规律性和特征,以便进行未来的预测和分析。
AR-GARCH模型的特点主要包括以下几点:AR-GARCH模型能够很好地捕捉时间序列数据中的自相关性和波动性,能够对金融市场的变化进行较为准确的描述和预测;AR-GARCH模型是一种相对灵活的模型,能够很好地适应不同的时间序列数据,从而提高了模型的适用性和准确性;AR-GARCH模型在金融市场中得到了广泛的应用,已经成为了金融市场中重要的建模方法之一。
AR-GARCH模型在证券套利中发挥着重要的作用,主要体现在以下几个方面:AR-GARCH 模型可以对证券市场的波动进行较为准确的预测,从而为投资者提供了重要的参考信息。
在证券市场中,价格的波动往往是投资者获利的关键,而AR-GARCH模型能够较为准确地描述价格的波动特征,为投资者提供了重要的参考信息;AR-GARCH模型能够对证券市场的价格走势进行预测,为投资者提供了重要的决策依据。
在证券市场中,价格的走势往往是投资者进行交易决策的重要依据,而AR-GARCH模型能够对价格走势进行较为准确的预测,为投资者提供了重要的决策依据;AR-GARCH模型能够对证券市场中的套利机会进行识别和分析,为投资者提供了重要的套利机会。
在证券市场中,套利机会往往是投资者获取收益的重要途径,而AR-GARCH模型能够对套利机会进行较为准确的识别和分析,为投资者提供了重要的套利机会。
为了更好地了解AR-GARCH模型在证券套利中的应用,我们接下来通过一个实际案例进行分析。
假设某证券市场上有两种相关证券A和B,我们希望利用AR-GARCH模型对这两种证券的价格波动进行预测,识别出可能的套利机会。
基于EGRACH模型的我国中债国债收益率预测
基于EGRACH模型的我国中债国债收益率预测舒服华;陈传杰【摘要】中债国债收益率是包括国债在内的各信用等级的到期、即期和远期收益率的综合性指标,该指标的应用进一步提升了中国债券市场的透明度,进一步发挥国债等市场化利率的定价参考基准作用,助力人民币国际化进程.科学预测中债国债收益率对指导金融机构资本投资、金融产品价格拟定、债券交易、金融风险控制等具有重要意义,EGARCH模型能较好解决异方差性、非对称性时间序列的预测问题,参数少,效率高,易实现.文中运用EGARCH模型预测中债国债收益率,取得了理想的效果,平均预测误差仅为1.4058%.【期刊名称】《金融教育研究》【年(卷),期】2017(030)005【总页数】8页(P20-27)【关键词】中债国债收益率;预测;异方差;非对称波动;EGARCH模型【作者】舒服华;陈传杰【作者单位】武汉理工大学机电工程学院,湖北武汉 430070;华中科技大学公共管理学院,湖北武汉 430074【正文语种】中文【中图分类】F812.5中债国债收益率曲线是中央结算公司在利用国债收益率曲线的基准性的基础上构建的中债价格指标系,该体系的基础是以国债收益率曲线为基准形成的覆盖各类信用等级债券的中债收益率曲线族;根据曲线生成每只债券的当日估值[1];对估值加工又生成各类指数和债券风险价值。
同时对每个估值和指数计算出包括久期、凸性等反映风险及其他要素的二十余个指标。
此外,还利用主营业务优势创新延伸服务,针对每个债券账户中的债券组合,为投资机构按统一方法计算并定向提供个性化的持仓指数、债券风险价值等指标数据,为提高机构内部实施风险计量和业绩考核等投资管理行为的有效性创造了便利。
中债国债收益率曲线已经广泛应用于银行、保险、证券、基金等金融机构的定价分析、风险管理、会计计量与业绩考核等领域[2]。
中债国债收益率曲线制定是我国债券和金融市场规范发展的必然要求。
它是公允价值的要求,即证券公司对基金公司每日债券值计算的要求;是风险计量的要求,即银监会对银行金融机构市场计量要求;是担保品逐日盯市的要求;是机构债券投资的业绩评估要求。
AR-GARCH模型在证券套利中的运用
AR-GARCH模型在证券套利中的运用AR-GARCH模型是一种在金融领域中常用的时间序列模型,可用于证券套利中的预测和风险管理。
AR-GARCH模型结合了自回归模型(AR)和广义自回归条件异方差模型(GARCH),能够对金融资产价格的波动进行更准确的建模和预测。
在证券套利中,投资者通常会尝试通过买入低估的证券并卖出高估的证券来实现利润。
证券价格的波动性是证券套利中的一个重要因素,因为价格的波动性决定了投资者的风险和回报。
对证券价格波动性进行准确的建模和预测对于发现和利用套利机会至关重要。
AR-GARCH模型适用于建模证券价格的波动性,因为它能够捕捉到价格波动的自相关性和异方差性。
AR模型用于捕捉价格波动的自相关性,即当前价格与过去价格之间的关系。
AR模型假设当前价格与过去k个时间点的价格之间存在线性关系,通过估计AR模型的系数,可以对价格未来的走势进行预测。
AR-GARCH模型的优点在于能够同时考虑价格波动的自相关性和异方差性,从而更准确地预测价格未来的走势和波动性。
这对于证券套利而言非常重要,因为投资者可以据此判断哪些证券被低估,哪些证券被高估,并相应地进行买入和卖出操作。
除了预测价格的走势和波动性,AR-GARCH模型还可以用于风险管理。
投资者可以基于模型的预测结果调整投资组合中不同证券的权重,以降低整体的风险。
AR-GARCH模型还可以计算各个证券的价值-at-risk(VaR),从而帮助投资者确定持有证券的最小净值,以应对市场波动。
AR-GARCH模型也存在一些限制。
模型的准确性依赖于数据的质量和样本量。
当样本量较小时,模型的预测结果可能会不够准确。
模型假设价格波动服从特定的分布,如正态分布或学生t分布,这可能不符合真实的市场情况。
模型对参数设定的敏感性较高,不同的参数设定可能导致不同的模型预测结果。
AR-GARCH模型在证券套利中的运用
AR-GARCH模型在证券套利中的运用
AR-GARCH模型是一种常用于金融时间序列分析的模型,尤其在证券套利中有着广泛的应用。
该模型结合了AR模型和GARCH模型,可以很好地捕捉到证券价格的自回归和波动性效应,从而帮助投资者进行风险管理和套利交易。
AR-GARCH模型可以分为两个部分,即自回归部分(AR)和方差稳定模型(VAR)。
AR部分是用来捕捉证券价格的自回归效应,即当前价格与之前价格的关系。
方差稳定模型则是用来估计价格波动的波动性效应,即当前波动与之前波动的关系。
在证券套利中,AR-GARCH模型可以帮助投资者进行风险管理。
通过对证券价格进行建模,可以估计出未来的价格波动情况,从而帮助投资者制定相应的风险控制策略。
如果模型预测未来价格波动较大,投资者可以减少仓位或者采取相应的对冲策略来降低风险。
AR-GARCH模型还可以帮助投资者进行套利交易。
通过对不同证券价格进行建模,可以发现价格之间存在的相互关系和套利机会。
如果模型预测某两个证券价格之间存在着长期均衡关系,但目前价格之间存在偏离,投资者可以采取相应的交易策略,从中获利。
AR-GARCH模型也存在一些局限性。
该模型基于历史数据进行建模,对于未来市场的变化无法准确预测,存在一定的不确定性。
该模型假设证券价格是服从正态分布的,但实际市场往往存在着非正态分布,因此在实际应用中需要注意模型的适用性。
为了提高AR-GARCH模型在证券套利中的准确性和稳定性,可以采取一些改进方法。
可以引入其他因素,如交易量、市场情绪等,来扩展模型的解释变量;或者可以采用其他更灵活的方差稳定模型,如EGARCH模型或TGARCH模型。