
记账凭证封面(A4牛皮纸打印页)
记帐凭单(证)封面
日 期 年 月
册 数 本月共 册 本册是第 册
张 数 本册自第 号至第 号 共 张
附 记
会计主管: 装订人:
记帐凭单(证)封面
日 期 年 月
册 数 本月共 册 本册是第 册
张 数 本册自第 号至第 号 共 张
附 记
会计主管: 装订人:
会 计 凭 证 封 底
抽出时间
凭证名称 号数 张数 抽出原因 抽取人
盖章 归
还
年 月 日 年 月 日 会计章
会 计 凭 证 封 底
抽出时间 凭证名称 号数 张数 抽出原因 抽取人
盖章 归 还
年 月 日 年 月 日 会计章
凭证年月 年 月
装订人
凭证年月 年 月
装订人
会计报表账簿凭证封面打印 模版
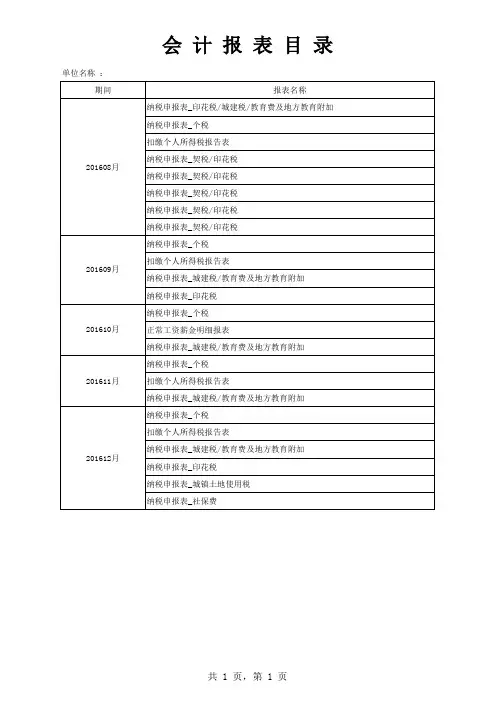
单位名称 :期间报表名称纳税申报表_印花税/城建税/教育费及地方教育附加纳税申报表_个税扣缴个人所得税报告表纳税申报表_契税/印花税纳税申报表_契税/印花税纳税申报表_契税/印花税纳税申报表_契税/印花税纳税申报表_契税/印花税纳税申报表_个税扣缴个人所得税报告表纳税申报表_城建税/教育费及地方教育附加纳税申报表_印花税纳税申报表_个税正常工资薪金明细报表纳税申报表_城建税/教育费及地方教育附加纳税申报表_个税扣缴个人所得税报告表纳税申报表_城建税/教育费及地方教育附加纳税申报表_个税扣缴个人所得税报告表纳税申报表_城建税/教育费及地方教育附加纳税申报表_印花税纳税申报表_城镇土地使用税纳税申报表_社保费201608月
201609月
201610月
201611月
201612月会 计 报 表 目 录
共 1 页,第 1 页
会计实务:记账凭证封面、分类与装订
记账凭证封面、分类与装订
记账凭证又称记账凭单,是会计人员根据审核无误的原始凭证按照经济业务事项
的内容加以分类,并据以确定会计分录后所填制的会计凭证。它是登记账簿的直
接依据。在会计中,对记账凭证的封面,分类和装订有一定的要求。
一、记账凭证封面
记账凭证封面单位名称XXX有限公司凭证类别XX凭证凭证起止日期20XX年X
月XX日至20XX年X月XXR日凭证册数本月共X册,本册是第X册凭证号数本册
自第X号至第X号,本册共有XX号财务主管经办会计保管年限装订人二、记账
凭证分类
(一)按内容(经济业务的)分类——收款凭证、付款凭证和转账凭证三种
1.收款凭证。收款凭证是指用于记录库存现金和银行存款收款业务的会计凭证。
它是根据有关库存现金和银行存款收入业务的原始凭证编制的。
收款凭证又可以分为库存现金收款凭证和银行存款收款凭证两种。
2.付款凭证。付款凭证是指用于记录库存现金和银行存款付款业务的会计凭证。
它是根据有关库存现金和银行存款付出业务的原始凭证填制的。
付款凭证,又可以分为库存现金付款凭证和银行存款付款凭证两种。
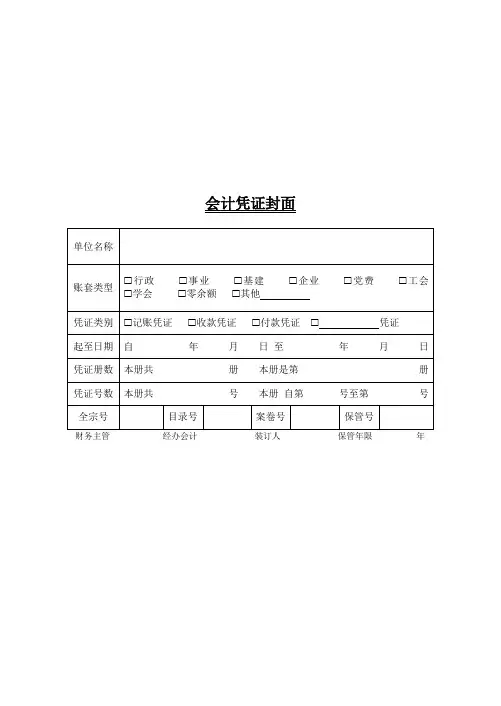
会计凭证封面
会计凭证封面
财务主管 经办会计 装订人 保管年限 年
单位名称
账套类型 行政 事业 基建 企业 党费 工会
学会 零余额 其他
凭证类别 记账凭证 收款凭证 付款凭证 凭证
起至日期 自 年 月 日 至 年 月 日
凭证册数 本册共 册 本册是第 册
凭证号数 本册共 号 本册 自第 号至第 号
全宗号 目录号 案卷号 保管号
记账凭证封面(A4牛皮纸打印页)

记帐凭单(证)封面
日 期 年 月
册 数 本月共 册 本册是第 册
张 数 本册自第 号至第 号 共 张
附 记
会计主管: 装订人:
记帐凭单(证)封面
日 期 年 月
册 数 本月共 册 本册是第 册
张 数 本册自第 号至第 号 共 张
附 记
会计主管: 装订人:
会 计 凭 证 封 底
抽出时间
凭证名称 号数 张数 抽出原因 抽取人
盖章 归
还
年 月 日 年 月 日 会计章
会 计 凭 证 封 底
抽出时间 凭证名称 号数 张数 抽出原因 抽取人
盖章 归 还
年 月 日 年 月 日 会计章
凭证年月 年 月
装订人
凭证年月 年 月
装订人
会计凭证装订的方法

会计凭证装订的方法
有的单位经济业务较少,一个月的记账凭证可能只有几十张,装订起来只有一册;有的单位经济业务频繁,一个月的记账凭证可能有几百张或几千张,装订起来就是十几册或几十册。
装订之前,要设计一下,看一个月的记账凭证究竟订成几册为好.每册的厚薄应基本保持一致,厚度一般以1.5~2.0厘米为宜。不能把几张同属于一份记账凭证及所附的原始凭证拆开装订在两册之中。另外,还要再次检查一下所附原始凭证是否全部加工折叠、整理完毕。凡超过记账凭证宽度和长度的原始凭证,都要整齐地折叠进去.要特别注意装订线眼处的折叠方法,防止装订以后再也翻不开了。
所有会计凭证都要加具封皮(包括封面和封底).封皮应采用较为结实、耐磨、韧性较强的牛皮纸等。记账凭证封面应注明单位名称、凭证种类、凭证编号的顺序号码、凭证所反映的经济业务发生的日期、凭证的起止号码、本札凭证的册数和张数,以及有关经办人员的签章。记账凭证封底如下图所示。
正式装订时,准备好凭证封皮、铁锥或装订机,以及线绳、铁夹、胶水等.按以下顺序进行装订:
(1)将凭证封面和封底裁开,分别附在凭证前面和后面,再拿一张质地相同的纸,放在封面上面,做护角之用。磕迭整齐,用两个铁夹分别夹住凭证的上侧和左侧。
(2)用铅笔在凭证的左上角画一个边长为5厘米的分角线,将直角分成两个45度角,见下图所示。
(3)在分角线的适当位置上选两个点打孔作为装订线眼,见下图所示.这两孔的位置可在距左上角的顶端2~4厘米的范围内确定.
(4)用缝毛衣针引线绳沿虚线方向穿绕两孔若干次,并在凭证背面打结,见下图所示。
(5)将放在最上方的牛皮纸裁成一条宽6厘米左右的包角纸条,先从记账凭证的背面折叠纸条粘贴成如下图所示形状。
(6)从正面折叠纸条,粘贴成如下图所示形状。
(7)将正面未粘叠的包角纸条向后折叠,裁去一个三角形,与背后的包角纸条重叠、粘牢。包角后的记账凭证如下图所示.
会计凭证、原始凭证、账簿、报表的粘贴、装订方法

1/ 4
、会计凭证的装订
一般每月装订一次,装订好的凭证按年分月妥善保管归档。
1、会计凭证装订前的准备工作:
① 分类整理,按顺序排列,检查日数、编号是否齐全;
② 按凭证汇总日期归集(如按上、中、下旬汇总归集)确定装订成册的本 数;
③ 摘除凭证内的金属物(如订书钉、大头针、回形针),对大的张页或附 件要折叠成同记账凭证大小,且要避开装订线,以便翻阅保持数字完整;
④ 整理检查凭证顺序号,如有颠倒要重新排列,发现缺号要查明原因。再 检查附件有否漏缺,领料单、入库单、工资、奖金发放单是否随附齐全;
⑤ 记账凭证上有关人员(如财务主管、复核、记账、制单等)的印章是否 齐全。
2、会计凭证装订时的要求:
① 用“三针引线法 ”装订,装订凭证应使用棉线,在左上角部位打上三个针
眼,实行三眼一线打结,结扣应是活的,并放在凭证封皮的里面,装订时尽可 能缩小所占部位,使记账凭证及其附件保持尽可能大的显露面,以便于事后查 阅;
② 凭证外面要加封面,封面纸用尚好的牛皮纸印制,封面规格略大于所附 记账凭证;
③ 装订凭证厚度一般
1.5 厘米,方可保证装订牢固,美观大方。
3、会计凭证装订后的注意事项:
① 每本封面上填写好凭证种类、起止号码、凭证张数、会计主管人员和装 订人员签章;
② 在封面上编好卷号,按编号顺序入柜,并要在显露处标明凭证种类编 号,以便于调阅。 2/ 4
会计账簿的装订。
二、账簿的装订
1、基本要求是:
(1)账簿装订前,首先按账簿启用表的使用页数核对各个账户是否相符, 账页数是否齐全,序号排列是否连续;然后按会计账簿封面、账簿启用表、账 户目录、该账簿按页数顺序排列的账页、会计账簿装订封底的顺序装订。
(2)活页账簿装订要求:
第一,保留已使用过的账页,将账页数填写齐全,去除空白页和撤掉账 夹,用质好的牛皮纸做封面、封底,装订成册。
第二,多栏式活页账、三栏式活页账、数量金额式活页账等不得混装,应 按同类业务、同类账页装订在一起。
(完整版)会计凭证封面打印模板(A4纸)
会 计 凭 证 封 面
年 月份
会计主管人员: 装订:
会 计 凭 证 封 面
年 月份
会计主管人员: 装订: 会计凭证起讫日期 自 年 月 日至 年 月 日
会计凭证起讫编号 自第 号至第 号
记账凭证页数 共 页
会计凭证册数 第 册 共 册
会计凭证起讫日期 自 年 月 日至 年 月 日
会计凭证起讫编号 自第 号至第 号
记账凭证页数 共 页
会计凭证册数 第 册 共 册
会计凭证封面填写样本
会计凭证封⾯填写样本
作者:拾⽅作者:拾⽅
会计凭证封⾯填写注意事项
作为⼀名会计⼈员,除了⽇常的记账做账处理之外,还要将各种记账凭证报表进⾏归档处理。
之所以要填写会计凭证封⾯,为的就是⽅便查账。
⽆论是审计查账,还是企业内部⾃⾏查账,整洁的会计凭证是查账的⼯作基础。只有整洁的账
⽬,查账才⽅便顺利。
然⽽说到会计凭证封⾯填写注意事项,主要分为三个部分,分别为:正⾯、侧⾯、背⾯。最为
重要的是正⾯以及侧⾯的填写信息。
1正⾯
会计凭证封⾯最好是使⽤⽜⽪纸质感的封⽪,这种⽜⽪纸在市场上都能购买到,售价也是很便
宜。
封⾯的正⾯填写,最主要的是填写整体会计凭证的资料信息,具体需要包括单位名称、记账凭
证的起⽌⽇期、凭证号数、册数、凭证张数、年度⽉份、会计⼈员、复核⼈员、装订⼈员等等填写要素。
(图⽚来源⽹络)
01单位名称
这个是必填项,不可以是简称,必须是公司全称,和公司发票抬头名称⼀致。例如:公司全称
是⼴州⼩蛮腰科技有限公司,不可以写成⼴州⼩蛮腰公司,封⾯是为了归档处理,不仅仅只是
公司企业内部查看,税局审计也都要进⾏检查和翻看,所以要填写正规。
02起⽌⽇期
封⾯上的起⽌⽇期,⼀般来说,都是当⽉的第⼀天,到当⽉的最后⼀天。会计凭证每⽉⼀记,
所以都是按每⽉的第⼀天到最后⼀天作为凭证的起⽌⽇期。不过,也需要根据凭证的记账⽇期
为准。
03凭证号数
凭证号数都是从001号开始,截⽌多少号,取决于公司的记账凭证号。如果凭证记到99号,则凭
证号数,⾃001号⾄099号。如果当⽉公司发⽣的费⽤较少,凭证号只记到9号,则凭证号数,
⾃001号⾄009号。
⼀般来说,很少有公司或者企业⼀个⽉会发⽣1000笔的费⽤⽀出,但也不能排除这个可能,所
以费⽤发⽣较多笔情况下的公司,可以从0001号开始记起,即凭证号数⾃0001⾄1000号。⼀切
根据实际发⽣的情况为准。04册数
通常,册数是依据凭证多少来决定的,如果凭证数量较少,⼀册就能搞定,但有时候凭证过
多,很难⼀册处理的,就要分成两三册处理,所以就出现了册数。有多少册,就标注多少。例