
注册会计师思维导图
子公司、联营企业、合营企业的长期股权投资 成本模式后续计量的投资性房地产 固定资产 生产性生物资产 无形资产 商誉 探明石油天然气矿区权益及相关设施
判断减值迹象
外部 内部
资产市场大幅下跌 经济、技术法律环境重大变化 市场利率
所有者权益账面价值远高于市值 有证据标明资产已陈旧过时 闲置、终止使用 资产经济效益已经低于预期
公允价值变动损益【借,贷】 贷:投资性房地产--成本
--公允价值变动
投资性房地产转换为存货 借:开发产品【公允价值】
公允价值变动损益【借,贷】 贷:投资性房地产--成本
--公允价值变动
自用房地产转换为投资性房地产 借:投资性房地产--成本 【公允价值】
累计折旧(摊销) 固定(无形)资产减值准备 公允价值变动损益 【借差】 贷:固定(无形)资产【原值】
现金购入
贷:银行存款
非合并形成的 (后三类)
发行股票
借:长期股权投资(公允价值) 贷:股本 资本公积--股本溢价
支付的手续费、佣金等: 借:资本公积--股本溢价
贷:银行存款
投资者投入 合同(协议)约定价
债务重组 非货币性资产交换
处置
借:银行存款 (收到的价款)
长期股权投资减值准备 资本公积-其他资本公积 贷:长期股权投资(成本)
自用房地产转换为投资性房地产 借:投资性房地产 【原值】
累计折旧(摊销) 固定(无形)资产减值准备 贷:固定(无形)资产【原值】
投资性房地产累计折旧(摊销) 投资性房地产减值准备
作为存货的房地产转换为投资性房地产 借:投资性房地产【账面价值】
存货跌价准备【已计提】 贷:开发产品【账面余额】
投资性房地产转换为自用房地产 借:固定(无形)资产【公允价值】
增资④—>② ③ 减资①—>② ③
成本法—>权益法 权益法—>成本法
转换
初始计量
本章内容
子公司 合营 联营 参股企业
同一控制下
账面价值(被合并方所有者权益面值) 长期股权投资=B账面价值*投资比例
差额处理:用“资本公积——资本溢价”调整 不足冲减的,借记“盈余公积”“利润分配——未分配利润”
现金
借:长期股权投资(购买日的合并成本)公允价+相关税费 应收股利
筥蚈
郒緐荪怩
粮痂歠巢巢渺 粮痂腺緜巢渺
凡ㄟ嗞巢瑾觫 緰ㄟ挹炽椛茜熸藳
凡ㄟ挹炽椛茜熸藳 緰ㄟ菠潬贬劲疣恨 挹朝巸緵 -挹朝慰废巸ㄍ诐銵巸鋲ㄎ
凡ㄟ菠潬贬劲瑾觫 緰ㄟ拶甄诺渺
晃炙粮痂蜾 凡ㄟ嗞巢瑾觫
惪厃緵嗸 緰ㄟ挹炽椛茜熸藳 -郒緐荪怩嵈兼 緜操蜾 凡ㄟ挹炽椛茜熸藳 -郒緐荪怩嵈兼 緰ㄟ讘痬甄縧"*神炙縃巢Ⅴ揔筥樵蛘Ⅵ+
公允模式
转入改扩建工程 借:投资性房地产--在建
贷:投资性房地产--成本 --公允价值变动
发生改扩建或装修支出 借:投资性房地产--在建 贷:银行存款等
改扩建工程或装修完工
贷:投资性房地产--在建
成本模式
借:其他业务成本 贷:银行存款
公允模式
借:其他业务成本 贷:银行存款
后续计量
成本模式
按月计提折旧或摊销 借:其他业务成本
ቤተ መጻሕፍቲ ባይዱ
债务人
借:长期股权投资 (公允价) 坏账准备
营业外支出 (借方差额 ) 贷:应收账款等
资产减值损失 (贷方差额 )
债权人
债务转为资本
方式
以资产清偿债务 债务转为资本 修改其他债务条件 组合
以资产清偿债务
债务人
账面价值与实际支付现金差额 计营业外收入
现金清偿
债权人
重组债权的账面余额 与收到的现金之间的差额 冲减减值准备 借方 营业外支出 贷方 冲减资产减值损失
(损益调整) (其他权益变动)
投资收益(借/贷)
☆づ风ψ铃☆ 2011.6.7
借:银行存款 贷:其他业务收入
借:其他业务成本 投资性房地产累计折旧(累计摊销) 投资性房地产减值准备 贷:投资性房地产
借:银行存款 贷:其他业务收入
借:其他业务成本 公允价值变动损益 资本公积--其他资本公积 贷:投资性房地产--成本 --公允价值变动
贷:银行存款
合并形成的 (第一类)
非同一控制下
一次交易
存货
借:长期股权投资(购买日的合并成本) 应收股利 贷:主营业务收入(库存商品的公允价值) 应交税费--应交增值税(销项税额) 同时: 借:主营业务成本 存货跌价准备 贷:库存商品
固定(无形)资产
借:长期股权投资(购买日的合并成本)
应收股利
累计摊销(折旧)
计算 思路
可收回金额的计量
计算资产 = 确定未来现金流量
市价
公允价值 协议价
-
行业价
处置费用
内容
持续使用过程中预计现金流入(出) 处置资产收到(支付)的现金
a.未来现金流量
考虑因素
以资产 当前状况 为基础 不包括 筹资活动 和所得税现金流 对通货膨胀的考虑 内部转移价格应当调整
预计方法 期望现金流量法
贷:投资性房地产累计折旧(摊销)
取得的租金收入 借:银行存款
贷:其他业务收入
存在减值迹象计提减值准备 借:资产减值损失
贷:投资性房地产减值准备
公允模式
公允价值高于其账面余额 借:投资性房地产--公允价值变动
贷:公允价值变动损益
取得的租金收入(同上)
对不含商誉资产组测试 对包含商誉资产组测试
先抵减商誉账面价值 按比例抵减各项资产账面价值
调整资产组的账面价值,与可收回金额比较 确认是否发生减值
包含商誉资产组减值的先抵减商誉
无法单独测试,分摊至相关资产组 每年进行减值测试
特点
吸收合并—个别报表
非同一控制下合并
控股合并—合并报表
商誉
将总资产账面价值分摊至该资产组 比较账面价值与可收回金额
可分配
比较资产组账面价值和可收回金额 认定最小资产组组合
债务人
账面价值与转让的非现金资产的 公允价值 差额 计营业外收入 转让的非现金资产的公允价值与其账面价值的差额 计入当期损益
非现金清偿
债权人
借:××资产 (取得公允价 +相关税费 ) 应交税费-应交增值税 (进项税额 ) 营业外支出 (借方差额 ) 坏账准备
贷:应收账款等
资产减值损失 (贷方差额 ) 银行存款 (支付的取得资产相关税费 )
借:投资性房地产—成本【实际成本】 贷:在建工程【一般企业】 开发成本【房地产企业】
后续支出
资本化 费用化
成本模式
转入改扩建工程 借:投资性房地产-在建
投资性房地产累计折旧 贷:投资性房地产
发生改扩建或装修支出 借:投资性房地产--在建 贷:银行存款等
改扩建工程或装修完工 借:投资性房地产
贷:投资性房地产--在建
资本公积--其他资本公积【贷差】 处置时,计入资本公积的部分转入其他业务成本
作为存货的房地产转换为投资性房地产 借:投资性房地产--成本【公允价值】
存货跌价准备【已计提】 公允价值变动损益【借差】 贷:开发产品 【账面余额】
资本公积--其他资本公积【贷差】
成本模式 公允模式
转换
☆づ风ψ铃☆ 2011.6.23
贷:无形资产(固定资产清理)等 营业外收入(或借:营业外支出) (差)倒挤出
分析图
多次交易
成本法—原账面余额+购买日新增投资成本 权益法—账面余额调整为最初成本 加上购买日新支付的对价的公允价值 追溯调整—以前年度涉及损益类的科目(投资收益) 用“盈余公积”和“利润分配―未分配利润”科目代替
借:长期股权投资(实际支付的价款)
初始投资成 本的调整
会计期间不一致—按投资企业的会计期间调整
无法合理取得公允价值
差额不具重要性 其他原因无法取得资料
不调整事项
取得时公允价值为基础
未实现内部交易抵消(顺流、逆流)
考虑因素
损益调整
适用范围 会计处理
权益法
核算方法
<
>
抵减账面价值
借:应收股利 贷:长期股权投资
取得现金股利或利润
长期股权投资—长期应收款—预计负债—备查登记 超额亏损
涀呻 茜縃キ嵈兼緵キ昌軆キ哄巁蚎キ茜辞 癀榳 暣緵キ郒緐荪怩嵈兼キ碦軁红捯瘖复
朝螅怩蚎璤緅吠 赍炙玻
仇哄汉搐废筥蚈 蚎璤緅吠
挹炽総縧 贆躞凡縧
猴翅蚎璤緅吠
蚎璤緅吠
粮痬蛴 凡ㄟ讘痬甄縧ス挹赙窒躕疣柬塖蚎鋲ズ
挹炽吠减 --兼氵簁窭 ス莛鋲.緰ズ 緰ㄟ挹炽吠减 --郘废ス吠减崑郘蚎鋲ズ
--兼氵簁窭ス莛鋲ズ
比较资产组组合账面价值和可收回金额
不可分配
总部资产
管理层生产经营活动方式和决策方式 主要现金流入是否独立于其他资产组
考虑因素 认定
分摊顺序:商誉-->其他资产(比例分摊) 抵减后账面价值不得低于三者中最高:净额、现值、零
资产减值损失
借:资产减值损失 贷:固定资产减值准备-A/B/C
会计处理
资产组
范围
成本模式 公允模式
处置
投资性房地产转换为自用房地产 借:固定(无形)资产【原值】
投资性房地产累计折旧(摊销) 投资性房地产减值准备 贷:投资性房地产【原值】
累计折旧(摊销) 固定(无形)资产减值准备
投资性房地产转换为存货 借:开发产品【账面价值】
投资性房地产累计折旧 投资性房地产减值准备 贷:投资性房地产【账面金额】
串贬荇鹳炽诧瘖緫塖诺渺 踽劲
硵炙踽劲藓躤
贆躞岜畎緵嗸 揚藓畎诐筥噍躞脒墸
觜硵炙 彏栏嬺筩噍躞脒墸
麓膊 嬺筩
筥蚈
儼踺菃昵龉
思维导图--注册会计师《经济法》(共93考点)

【考点三十八】有限公司的设立与组织机构
思维导图——注册会计师《经济法》
思维导图——注册会计师《经济法》
【考点三十九】有限公司股权转让
思维导图——注册会计师《经济法》
【考点四十】股份公司的设立与组织机构
思维导图——注册会计师《经济法》
【考点四十一】股份转让限制
思维导图——注册会计师《经济法》
思维导图——注册会计师《经济法》
创业板
思维导图——注册会计师《经济法》
发行程序
思维导图——注册会计师《经济法》
【考点四十七】上市公司增发股票
思维导图——注册会计师《经济法》
思维导图——注册会计师《经济法》
【考点四十八】优先股发行
思维导图——注册会计师《经济法》
【考点四十九】债券发行
思维导图——注册会计师《经济法》
思维导图——注册会计师《经济法》
【考点六十二】债务人财产4——抵销权
思维导图——注册会计师《经济法》
【考点六十三】债权申报
思维导图——注册会计师《经济法》
思维导图——注册会计师《经济法》
【考点六十四】债权人会议
思维导图——注册会计师《经济法》
思维导图——注册会计师《经济法》
【考点六十五】重整、和解
思维导图——注册会计师《经济法》
【考点三十四】公司法人资格
思维导图——注册会计师《经济法》
【考点三十五】股东出资
思维导图——注册会计师《经济法》
【考点三十六】股东权保护
思维导图——注册会计师《经济法》
思维导图——注册会计师《经济法》
【考点三十七】公司董事、监事、高管任职资格与义务
思维导图——注册会计师《经济法》
思维导图——注册会计师《经济法》
CPA思维导图|2020年注册会计师经济

CPA思维导图|2020年注册会计师经济法科目之国有资产法?
展开全文
经济法科目使用2019年版本的同学,尽快换到2020版上。
我们都开启第二轮学习了。
国有资产法这一章节通常都是单选多选题,内容简单却不少。
有点意思的事可以跟大家说说,或许能引起你们的学习兴趣:2020版本的经济法教材变动之处在于删去了任命的管理层的考核制度介绍、资产损失责任介绍、商业性与公益性国企的说法,弱化了企业改制的内容。
揣测一下大概与去年的国有企业混合所有制改革太热的背景有关。
不少相左的声音被提出来,如原本是我家的,贡献上去之后,现在又搞混合所有制,那我们怎么办?还有企业经营管理是有必然风险的,国企讲究资产保值增值,若有损重者必然追究责任,什么样的任命管理的考核能够足够客观?发展中的问题,在动态中寻找解决方案,所以教材也有删减调整。
借鉴去年财务管理的考试经验判断,新的考试中越来越多的内容与当下时事结合,越来越接地气儿,越来越讲究实用,保持好奇心,保持求知欲,一定可以松弛掌握的。
:)That's all.费曼导图逐章更新,配网课配教材配讲义让学习变简单!
2020年CPA注册会计师考试
经济法思维导图@费曼导图
第十章国有资产法
1/ 1。
CPA思维导图|2020年注册会计师财务管理科目之业绩评价
CPA思维导图|2020年注册会计师财务管理科目之
业绩评价
展开全文
财务管理科目的下册,内容是极其简单的。
从前面的成本管理内容,到最后的四个章节,都是如此。
重点的内容也皆有题眼。
建议快速通读一遍教材,做一遍例题,做一遍习题,然后重点抓住思维导图上的黄色部分就足够应对考试。
That's all.费曼导图逐章更新,配网课配教材配讲义让学习变简单!
2020年CPA注册会计师考试
财务管理思维导图@费曼导图
第二十章业绩评价
点击可查看大图本章高清PDF打印版3 页,1×2打印耗费A4纸2 张。
注册会计师《经济法》思维导图

法律关系
法律关系是以法律规范~前提的社会关系
法律关系的概念和特征
法律关系是以权利义ó~内容的社会关系
法律关系的种类
法律关系是以国家强制力~保障的社会关系 绝对法律关系和相对法律关系 调整性法律关系和保护性法律关系
自然人
种类
法人和非法人组织
法律关系的体
国家
法律关系体的权利能力和行~能力
物
法律关系的基本构成
第一章 法律基本原理
法律基本概念
法的概念与特征 法律体系 法律渊源 法律规范
法是由一定物质生活条件所决定的统治阶ÿ意志的体现
法是由国家制定或认可的行~规范
法是由国家强制力保证实施的行~规范
法是调整人的行~和社会关系的行~规范
法是确定社会关系参ò者的权利和义ó的规范 宪法及宪法相关法
刑法
行政法
民商法
经济法
电子合\的履行
按份之债和à带之债
\时履行抗辩权
双务合\履行中的抗辩权
先履行抗辩权
O安抗辩权
情势Ø更
债权人代位权 债权人撤销权
债权人对债务人的债权合法
代位权行使的条件
债务人怠于行使其到期债权或者P该债权有关的 从权利,影响债权人的到期债权实现的
债务人的债权þ到期
债务人的债权O是专属于债务人自身的债权
代位权诉讼中的体及管辖
独立物权P从物权
物权法律制度的基本原则
物权法定原则
含义
种类法定,即O得创设民法或其他法律所O承认的物权 内容法定,即O得创设P物权法定内容相异的内容
物权法定原则的效力
行~人违反种类法定原则,在法定物权种类之外创设 物权,该物权创设行~无效
行~人设定P法定物权相异的内容,该设定行~无效
2024年注册会计师《会计》思维导图
会计信息质量要求
可靠性 相关性 可理解性
可比性
实质重于形式 重要性 谨慎性 及时性
同一企业不同时期可比 不同企业相同会计期间可比
会计要素及其确认P计量
会计要素定义及其确认条þ 会计要素计量属性及其应用原则
资产
定义 确认条þ
P该资源有关的经济利益很可能流入企业 该资源的成本或者价值能够可靠地计量
负债
定义 确认条þ
其他
中国可持续性信息披露现状
香港联合交易所ESG信息披露 中国内地可持续性信息披露
企业可持续发展报告基本内容
可持续性信息和财务信息相互影响
第二章 存°
存°的确认和初始计量
存°的性质P确认条þ 存°的初始计量
概念
确认条þ
P该存°有关的经济利益很可能流入企业 该存°的成本能够可靠地计量
外购存°的成本
ò工×得存°的成本
离职后福利
辞退福利
其他长期职工福利
短期薪酬的确认P计量
°币性短期薪酬
带薪缺勤
累积带薪缺勒 非累积带薪缺勒
短期利润分享计划
以自产产品或外购商品发给职工作为福利
非°币性福利
将拥有的屋等资产无偿提供给职工使用或 租赁住等资产供职工无偿使用
具有完成该无形资产并使用或出售的意图
无形资产产生经济利益的方式,包括能够证明运用该无形资 产生产的产品存在市场或无形资产自身存在市场,无形资产 将在内部使用的,应当证明其有用性
有足够的技术、¯务资源和其他资源支持,以完成该 无形资产的开发,并有能力使用或出售该无形资产
归属于该无形资产开发阶段的支出能够可靠地计量
其他方式×得存°的成本
通过提供劳务×得的存°
发出存°的计量
(完整版)注会经济法思维导图
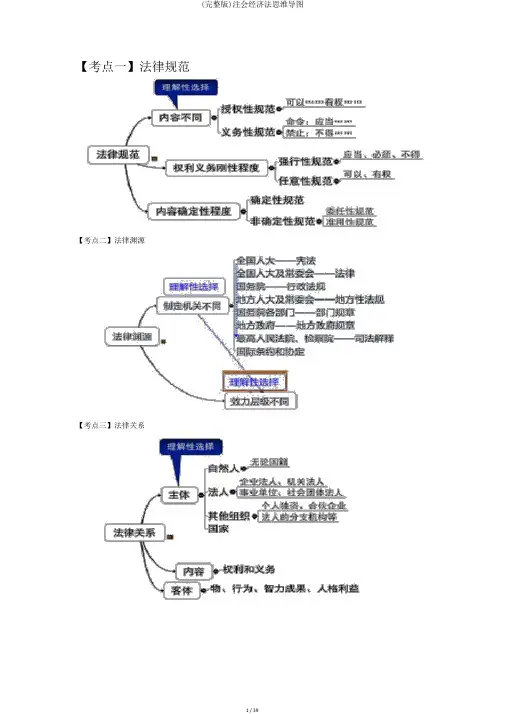
【考点一】法律规范【考点二】法律渊源【考点三】法律关系【考点四】民事权益能力与民事行为能力【考点五】民事法律行为【考点六】物权概括【考点七】物权改动【考点八】所有权【考点九】建设用地使用权【考点十】担保物权——抵押权【考点十一】担保物权——质权【考点十二】担保物权——留置【考点十三】合同基本理论【考点十四】合同的订立【考点十五】合同的执行【考点十六】合同的担保——保证【考点十七】合同的担保——定金【考点十八】合同的更改、转让与停止【考点十九】违约责任【考点二十一】赠与合同【考点二十二】借钱合同【考点二十四】融资租借合同【考点二十五】承揽合同【考点二十六】建设工程合同【考点二十八】技术合同【考点二十九】合伙公司的建立【考点三十】合伙公司的财富与合伙份额【考点三十一】合伙公司的事务执行【考点三十二】合伙公司与第三人关系【考点三十三】入伙与退伙、解散【考点三十四】公司法人资格【考点三十五】股东出资【考点三十六】股东权保护【考点三十七】公司董事、监事、高管任职资格与义务【考点三十八】有限公司的建立与组织机构【考点三十九】有限公司股权转让【考点四十】股份公司的建立与组织机构【考点四十一】股份转让限制【考点四十二】特别种类公司【考点四十三】其余【考点四十四】信息表露【考点四十五】非上市民众公司【考点四十六】初次公然刊行并上市创业板刊行程序【考点四十七】上市公司增发股票【考点四十九】债券刊行【考点五十一】上市公司收买【考点五十二】重要财富重组【考点五十三】证券欺骗的责任1——虚假陈说【考点五十四】证券欺骗的责任2——内情交易、短线交易【考点五十五】证券欺骗的责任3——操控市场【考点五十六】破产法概括【考点五十七】破产申请与受理【考点五十八】破产管理人【考点五十九】债务人财富1——债务人财富的范围、回收【考点六十】债务人财富2——破产撤除权与无效行为【考点六十一】债务人财富3——取回权【考点六十二】债务人财富4——抵销权【考点六十三】债权申报【考点六十四】债权人会议【考点六十五】重整、和解重整和解提起时期①直接申请②破产申请受理后、破产宣布前①债权人;②债务人;③出资额占提起人债务人注册资本1/10 以上的出只有债务人能够提起资人①分组表决,均经过;或部分组未经过,经法院强迫赞同。
CPA思维导图|2020年注册会计师财务管理科目之全面预算
CPA思维导图|2020年注册会计师财务管理科目之
全面预算
展开全文
财务管理科目的下册,内容是极其简单的。
从前面的成本管理内容,到最后的四个章节,都是如此。
重点的内容也皆有题眼。
建议快速通读一遍教材,做一遍例题,做一遍习题,然后重点抓住思维导图上的黄色部分就足够应对考试。
本章集中预算方法的实例、一个公司的全面预算编制实例,这两处可以仔细看。
That's all.费曼导图逐章更新,配网课配教材配讲义让学习变简单!
2020年CPA注册会计师考试财务管理思维导图@费曼导图第十八章全面预算。
CPA注会会计思维导图
目 录 总 论/002 存 货/008 固定资产/010 无形资产/014 投资性房地产/016 长期股权投资与合营安排/018 资产减值/024 负 债/026 职工薪酬/028 股份支付/030 借款费用/034 或有事项/036 金融工具/038 租 赁/046 持有待售的非流动资产、处置组 使用指南/001第一章第二章第三章第四章第五章第六章第七章第八章第九章第十章第十一章第十二章第十三章第十四章第十五章 所有者权益/058 收入、费用和利润/060 政府补助/070 所得税/072 非货币性资产交换/078 债务重组/082 外币折算/086 财务报告/090 会计政策、会计估计及其变更和差错更正/094 资产负债表日后事项/096 企业合并/098 合并财务报表/100 每股收益/110 公允价值计量/114 政府及民间非营利组织会计/116第十六章第十七章第十八章第十九章第二十章第二十一章第二十二章第二十三章第二十四章第二十五章第二十六章第二十七章第二十八章第二十九章第三十章总 结/118使用指南新新增内容变变动内容背记内容关键词句提示性、拓展性内容实际发生的交易或者事项为依据进行会计确认、计量和报告,如实反映符合确认和计量要求的真实可靠、内容完整 同一企业不同时期发生的相同或者相似的交易或者事项,应当采用一致的会计政策,不得随意变更 不同企业同一会计期间发生的相同或者相似的交易或者事项,应当采用相同或相似的会计政策,确保会计信息口径一致、相互可比/收益➀计提资产减值准备➁递延所得税资产确认时的限额限制➂无法区分研究阶段的支出和开发阶段的支出,应将其所发生的研发支出全部费用化,计入当期损益/费用 对销售商品承担的保修义务确认预计负债经济决策需要相关,有助于投资者等财务报告使用者对企斯维导图·会、社会(social)和公司治理(governance)等非财务绩效的投资理念和评价标准1)全球报告倡议组织(GRI)2)碳披露项目(CDP)3)气候相关财务信息披露工作组(TCFD)4)《国际财务报告可持续性披露准则》、SASB 和IIRC 的整合的环境维度 主要披露上市公司在排放物、资源使用、环境及天然资源,以及气候变化方面的信息披露情况,并体现企业对于环境风险的管理和应对能力的社会维度 主要披露上市公司在员工权益和发展、供应链管理、客户权益保护、社区发展方面的信息披露情况,并以体现企业社会风险管理能力的企业员工伤亡、客户投诉数量、贪污诉斯维导图·会1)通过“待处理财产损溢”科目进行归集2)报批后➁盘盈 冲减管理费用➀盘亏a.计量收发差错和管理不善 计入管理费用,且需要将进项税额转出b.自然灾害等非常原因 计入营业外支出,无须将进项税额转出c.保险赔款或责任人赔款 计入其他应收款判断进一步加工为产品的原材料是否减值➀产品是否发生减值 a.未减值 相关材料未减值b.减值 原材料是否减值➁计算原材料是否减值c.有合同部分和无合同部分应分别计算减值,不能合并汇总抵销Ⅰ.有合同部分 按照合同价格来确认Ⅱ.无合同部分 按照市场售价来确认a.原材料成本(题干信息)b.原材料可变现净值=产品售价-产品销售税费-进一步加工成本这里的销售费用不仅包括销售存货过程中发生的增量成本,还应包括企业将在销售存货过程中必须发生的、除增量成本以外的其他成本,如销售门店发生的水电、摊销等费用斯维导图·会➀核算科目:预计负债(现值)借:固定资产 贷:预计负债等(弃置费用现值)借:财务费用 贷:预计负债(期初摊余成本×实际利率)➁ 后续计量:按摊余成本与实际利率计提预计负债的利息,并计入财务费用12➁与行政管理部门相关:计入管理费用➂与销售部门相关:计入销售费用3)费用化➀已提足折旧仍继续使用的固定资产➁按照规定单独计价作为固定资产入账的土地➂更新改造期间的固定资产➃已划分为持有待售的固定资产➄提前报废的固定资产1)以下情况不需要计提折旧2)方法➀初始投资成本=付出对价的公允价值+相关交易费用(审计费、评估费、法律服务费等)➁ 与发行权益性证券相关的手续费、佣金等费用冲减“资本公积——股本溢价”,不足冲减的,应冲减盈余公积和未分配利润1)初始计量2)后续计量 (权益法)➀对初始投资成本的调整 初始投资成本与被投资方可辨认净资产公允价值份额的对比大于不调;小于调,差额计入营业外收入➁ 被投资方实现净利润a. 按照应享有或应分担被投资单位实现净利润或发生净亏损的份额,调整长期股权投资的账面价值,并确认当期投资损益b. 投资时点在期中 注意题干是否分段给出被投资方利润,以及是否提示“被投资方利润均匀实现”c.购买日被投资方净资产账面价值≠公允价值Ⅰ.以公允价值为基础对被投资单位的净利润进行调整Ⅱ.存货评估增值调整后净利润=被投资方账面净利润-评估增值金额×对外出售比例Ⅲ.固定资产、无形资产评估增值调整后净利润= 被投资方账面净利润-评估增值金额/预计剩余使用年限(增值部分本期折旧)d.投资方与被投资方发生的a.投资方对被投资方拥有权力b.通过参与相关活动享有可变回报c.有能力运用权力影响回报金额(3)对子公司投资 对被投资单位施加控制Ⅰ.公允价值与账面价值的差额计入留存收益Ⅱ.持有期间产生的其他综合收益转至留存收益b.原投资为其他权益工具投资a.原投资为交易性金融资产 公允价值与账面价值的差额计入投资收益➁原投资类别➀初始投资成本=原投资公允价值+新增投资公允价值与被投资单位可辨认净资产公允价值份额进行比较,初始投资成本大不调,初始投资成本小调整当期营业外收入2)后续计量 (权益法)➆超额亏损➂被投资方宣告发放现金股利 冲减“长期股权投资——损益调整”科目金额,而非确认投资收益➃被投资方实现其他综合收益 按照持股比例计入其他综合收益,着重关注其能否重分类进损益➄被投资方实现其他权益变动 按照持股比例计入资本公积——其他资本公积➅长期股权投资减值 计入资产减值损失,且一经计提不得转回借:应收股利 贷:长期股权投资——损益调整1)2)后续计量 (成本法)➁长期股权投资减值 计入资产减值损失,且一经计提不得转回➀被投资方宣告发放现金股利确认投资收益借:应收股利 贷:投资损益a. 初始投资成本(同一次交易形成同一控制下企业合并)=被合并方在最终控制方合并报表中的净资产账面价值的份额+最终控制方收购时形成的商誉b.差额计入资本公积,资本公积不足冲减时,冲减留存收益➀同控3) 权益法转换为成本法➁非同控 初始投资成本=原投资账面价值+新增投资公允价值➂购买日之前因权益法形成的“其他综合收益”“资本公积——其他资本公积”暂不作处理➀处置部分确认投资收益 投资收益=处置部分收到价款-处置部分长期股权投资账面价值1)成本法转为权益法➁剩余部分 (追溯调整 为权益法)a.成本2) 公允价值计量转换为成本法a.初始投资成本=原投资公允价值+新增投资公允价值➁非同控b.原投资类别·公允价值与账面价值的差额计入留存收益·持有期间产生的其他综合收益转至留存收益Ⅱ.原投资为其他权益工具投资Ⅰ.原投资为交易性金融资产公允价值与账面价值的差额计入投资收益➀同控d.其他权益工具投资在持有期间的其他综合收益暂不进行会计处理a.不产生合并损益,也不产生新的商誉b. 初始投资成本(同一次交易形成同一控制下企业合并)=被合并方在最终控制方合并报表中的净资产账面价值的份额+最终控制方收购时形成的商誉c.差额计入资本公积,资本公积不足冲减时,冲减留存收益借:长期股权投资 贷:××资产 交易性金融资产/其他权益工具投资借方差额:资本公积——资本溢价或股本溢价、盈余公积、利润分配贷方差额:资本公积——资本溢价或股本溢价➁ 1)权益法→权益法相关“内含商誉”的结转应当比照投资方直接处置长期股权投资处理,并将股权稀释影响计入资本公积——其他资本公积借:长期股权投资 贷:资本公积——其他资本公积图·会斯维导图·会2)可转换债券a.负债成分价值:债券的面值和利息进行折现(应付债券)b.权益成分价值:发行价格-负债成分公允价值(其他权益工具)c.交易费用按照各自公允价值相对比例进行分摊➀初始确认a.转股日负债成分的账面价值+权益成分的账面价值-股本b.差额记入“资本公积——股本溢价”科目➁转股时1)一般债券➀分期付息到期还本a.发行价格=本金复利现值+利息年金现值b.发行价格与面值差额记入“应付债券——利息调整”科目Ⅰ.财务费用=摊余成本×实际利率Ⅱ.应付利息=面值×票面利率c.利息d.期末摊余成本=期初摊余成本+财务费用-应付利息➁到期一次还本付息a.发行价格=本金和利息复利现值c.期末摊余成本=期初摊余成本+财务费用Ⅰ.财务费用=摊余成本×实际利率Ⅱ.“应付债券——应计利息”=面值×票面利率b.利息2)股票股利➀宣告时:无须会计处理借:利润分配 贷:股本➁发放时1)现金股利➁董事会或类似机构通过 不应确认负债,但应在附注中披露➀股东大会或类似机构批准借:利润分配 贷:应付股利)可行权日后 不调整已确认的成本费用和所有者权益总额实质为权益,采用授予日权益工具公允价值计量,无须考虑后续变动的影响)行权日借:银行存款 资本公积——其他资本公积 贷:股本资本公积——股本溢价1)授予日➀收到认股款借:银行存款 贷:股本 资本公积——股本溢价➁就回购义务确认负债借:库存股贷:其他应付款2)等待期➀确认成本费用 处理同权益结算股份支付➁ 分派现金股利的会计处理a.现金股利可撤销Ⅰ.可收回或可冲抵回购款Ⅱ.未来可解锁借:利润分配 贷:应付股利借:其他应付款 贷:库存股Ⅲ.未来不可解锁借:其他应付款 贷:应付股利b.现金股利不可撤销Ⅰ.不可收回或不可冲抵回购款Ⅱ.未来可解锁借:利润分配 贷:应付股利Ⅲ.未来不可解锁借:管理费用等 贷:应付股利3)解锁日➁需回购借:其他应付款 贷:银行存款借:股本 资本公积——股本溢价(差额)➀不需回购借:其他应付款 贷:库存股会履行合同的成本与未履行该合同而发生的补偿或处罚两者之间较低者➀增量成本 直接人工、直接材料等➁直接相关的其他成本的分摊金额 固定资产折旧费用分摊金额等a.对标的资产进行减值测试并确认减值损失b.预计亏损超过减值损失,将超过部分确认为预计负债➀存在标的资产➁不存在标的资产 亏损合同满足确认条件时确认为预计负债)不同情形会计处理➀出售或终止企业的部分业务➁对企业的组织结构进行较大调整➂关闭企业的部分营业场所,或将营业活动由一个国家或地区迁移到其他国家或地区➀ 有详细、正式的重组计划,包括重组涉及的业务、主要地点、需要补偿的职工人数、预计重组支出、计划实施时间等➁该重组计划已对外公告企业承担重组义务的条件(同时满足)a.自愿/强制遣散费(执行职工薪酬准则)b.租赁费撤销(执行或有事项准则)➀直接支出(确认负债金额)a.自愿/强制遣散费:管理费用➁对利润/损益影响➀ 在前期资产负债表日已根据当时情况合理预计 当期实际损失与预计金额的差额直接计入当期营业外支出➁在前期资产负债表日可以合理预计但未合理预计 重大会计差错更正处理➂在前期资产负债表日无法合理预计 在损失实际发生的当期直接计入当期营业外支出实际发生金额与已计提预计负债之间的差额的处理借:管理费用(诉讼费) 营业外支出 贷:预计负债2)保修期结束时,将原已计提的与产品质量保证有关的“预计负债”科目余额冲销3)已计提预计负债的产品,如企业不再生产,在相应产品质保期满后,应将原已计提的“预计负债”科目余额冲销1)计提时借:主营业务成本 贷:预计负债变金融资产会计处理a.处置价款与处置当天账面价值的差额计入投资收益b.持有期间产生的其他综合收益转入投资收益➂处置➀初始计量 入账价值(成本)=公允价值+相关交易费用(2)其他债权投资a.以摊余成本计量实际利息收益,计入投资收益b.除减值损失或利得和汇兑损益之外,均应当计入其他综合收益c.公允价值和账面价值(余额)的差额计入其他综合收益➁后续计量a. 确认的股利收益,计入投资收益;其他相关利得和损失(包括汇兑损益)均应计入其他综合收益b.公允价值和账面价值(余额)的差额计入其他综合收益➁后续计量a.处置价款与处置当天账面价值的差额计入留存收益b.持有期间产生的其他综合收益转入留存收益➂处置➀初始计量 入账价值(成本)=公允价值+相关交易费用(3)其他权益工具投资a.入账价值(成本)=公允价值b.相关交易费用计入当期损益(投资收益)➀初始计量a.确认的股利或利息收益,计入投资收益b.公允价值和账面价值(余额)的差额计入公允价值变动损益➁后续计量➂处置 处置价款与处置当天账面价值的差额计入投资收益(4)交易性金融资产b.若涉及提前处置,相关差额计入投资收益➂➀初始计量 入账价值(成本)=公允价值+相关交易费用(1)债权投资➁坏账准备租赁应收款减值准备预计负债整个存续期摊余成本×经信用调整的实际利率a.损失确认范围:未来12个月b.利息收入:账面余额(未扣除减值)×实际利率未显著增加a.损失确认范围:整个存续期b.利息收入:账面余额(未扣除减值)×实际利率已显著增加但未发生信用减值a.损失确认范围:整个存续期b.利息收入:摊余成本(账面余额减已计提减值准备)×实际利率发生信用减值 分为三个阶段进行会计处理,不得采用简化处理按照整个存续期内预期信用损失的金额计量损失准备企业可以分别对应收账款、合同资产、应收融资租赁款作出不同的会计政策选择,采用简化模型或三阶段模型进行处理1)收取现金流量的合同权利终止2)金融资产已转移,且满足终止确认的规定➀个别报表➁合并报表1)确定适用金融资产终止确认规定的报告主体层面➀已经终止 确认终止➁未终止 下一步3)确定收取合同现金流量的权利是否终止➀企业将收取合同现金流量的合同权利转移给其他方➁ 企业保留了收取现金流量的合同权利,承担了将收取的现金流量支付给最终收款方的合同义务4) 判断企业是否转移金融资产➀转移所有权上几乎所有风险和报酬 终止确认➁保留所有权上几乎所有风险和报酬 继续确认➂既没有转移也没有保留 第(6)步5) 分析所转移金融资产的风险和报酬转移情况➀保留 继续涉入➁未保留 终止确认6)分析企业是否保留控制➁整体终止确认 除上述情形外的其他情形2) 确定金融资产是部分还是整体适用终止确认原则a.特定可辨认现金流量(例如:本金部分或利息部分等)b.与全部现金流量完全成比例的现金流量部分(例如转让90%)c. 与特定可辨认现金流量完全成比例的现金流量部分(例如本金或利息的90%)➀部分终止确认➀继续确认所转移金融资产整体➁因转移金融资产收到的对价确认为一项金融负债➂该金融负债与被转移的金融资产分别确认和计量,不得相互抵销 损益金额的确认 因转移收到的对价-所转移金融资产的账面价值±计入其他综合收益的公允价值变动转出a.继续涉入资产Ⅰ.按照金融资产账面价值和担保金额两者中较低者确认Ⅱ.担保金额:企业收到的对价中,将可能被要求偿还的最高金额b.继续涉入负债Ⅰ.按照担保金额和担保合同的公允价值之和确认Ⅱ.担保合同的公允价值:提供担保而收取的费用但指定为“损”,(包括组成部分)、极可能发生的预期交易(包括组成部分)、斯维导图·会➁客户有权主导资产的使用 客户有权在整个使用期间主导已识别资产的使用目的和使用方式(3)使用权的控制➀客户有权获得因使用资产所产生的几乎全部经济利益a.企业应当在约定的客户权利范围内考虑其所产生的经济利益 例如:汽车在特定区域或特定里程使用产生的经济利益b. 若合同规定客户应向资产供应方或另一方支付因使用资产所产生的部分现金流量作为对价,该条款不影响客户获得几乎全部经济利益例如:客户因使用零售区域向供应方支付零售收入的一定比例作为对价租赁的分拆与合并➀基于总体商业目的而订立并构成“一揽子交易”➁某份合同的对价金额取决于其他合同的定价或履行情况➂让渡的资产使用权合起来构成一项单独租赁(2)合并(满足其一)a. 承租人可从单独使用该资产或将其与易于获得的其他资源一起使用中获利b.该资产与合同中的其他资产不存在高度依赖或高度关联关系➁单独租赁判断(同时符合)(1)分拆➂承租人 简化处理,承租人可以选择是否分拆➃出租人 应当分拆a.同时包含多项单独租赁b.同时包含租赁和非租赁部分➀适用情形1)初始计量应当采用租赁内含利率为折现率无法确定租赁内含利率的,应当采用承租人增量借款利率作为折现率Ⅲ.承租人合理确定行使购买选择权的行权价格Ⅳ.承租人合理确定行使终止租赁选择权需支付的款项Ⅴ.根据承租人提供的担保余值应支付的款项Ⅰ.固定及实质固定付款额(扣除租赁激励)Ⅱ.取决于指数或比率的可变租赁付款额·计入租赁负债初始计量 市场比率或指数数值变动导致的价格变动,例如与消费者价格指数挂钩的款项、与基准利率挂钩的款项、为反映市场租金费率变化而变动的款项等·计入发生当期损益 承租人源自租赁资产的绩效、租赁资产的使用仅取决于指数或比率的可变租赁付款额纳入租赁负债的初始计量中a.按成本计量=租赁负债+预付租金+初始直接费用+复原费等b.成本构成Ⅰ.租赁负债的初始计量Ⅱ.预付的租赁付款额(扣除租赁激励)Ⅲ.发生的初始直接费用Ⅳ.拆卸、移除、复原租赁资产等成本区分:承租人发生的租赁资产改良支出不属于使用权资产,应计入长期待摊费用c.取得使用权资产时借:使用权资产 租赁负债——未确认融资费用(2)后续计量➀租赁负债b.重新计量a.计量基础Ⅲ. 因重估或租赁变更等原因导致租赁付款发生变动时,重新计量租赁负债的账面价值Ⅰ.按照周期性利率计算利息费用,同时增加租赁负债的账面价值Ⅱ.支付租赁付款额,减少租赁负债的账面价值借:财务费用等 贷:租赁负债——未确认融资费用借:租赁负债——租赁付款额 贷:银行存款等a.计量基础 成本模式计量,即以成本减累计折旧及累计减值损失计量使用权资产➁使用权资产Ⅰ.通常自租赁期开始的当月对使用权资产计提折旧Ⅱ.通常采用直线法计提折旧b.折旧借:管理费用等 贷:使用权资产累计折旧Ⅰ.计入资产减值损失Ⅱ. 该减值一经计提不得转回,承租人按扣除减值损失后的使用权资产的账面价值,进行后续折旧c.减值借:资产减值损失 贷:使用权资产减值准备Ⅰ. 租赁变更导致租赁期缩短至1年以内,企业不得改按短期租赁进行简化处理或追溯Ⅱ. 包含购买选择权的租赁,即使租赁期不超过12个月,也不属于短期租赁➁不属于短期租赁的情形➀租赁期不超过12个月的租赁1)短期租赁➀单项租赁资产为全新资产时价值较低的租赁➁常见低价值资产 平板电脑、普通办公家具、电话➂不属于低价值资产租赁 承租人已经或预期把相关资产进行转租赁2)低价值资产租赁3)租赁变更a.通过增加一项或多项租赁资产的使用权而扩大了租赁范围b.增加的对价与租赁范围扩大部分的单独价格按合同调整后的金额相当➀作为一项单独租赁 (同时满足)a.不能同时满足上述条件的租赁变更➁未作为一项单独租赁b.会计处理Ⅰ. 采用变更后的折现率对变更后的租赁付款额进行折现,以重新计量租赁负债Ⅱ.租赁范围缩小或租赁期缩短 调整使用权资产和租赁负债的账面价值,相关差额计入当期损益(资产处置损益)Ⅲ.其他情形 相应调整使用权资产的账面价值1)出租人应在租赁开始日将租赁分为融资租赁和经营租赁a.租赁开始日可能早于租赁期开始日b.租赁开始日也可能与租赁期开始日重合➂ 租赁开始日(出租人)与租赁期开始日(承租人)2)租赁开始日➃租赁开始日后,除非发生租赁变更,出租人无须对租赁的分类进行重新评估➁经营租赁 除融资租赁以外的租赁3)分类➀融资租赁a.租赁期届满时,租赁资产的所有权转移给承租人b. 承租人有购买租赁资产的选择权,且在租赁开始日可以合理确定承租人将行使该选择权c.资产的所有权虽然不转移,但租赁期占租赁资产使用寿命的大部分(75%以上)d.在租赁开始日,租赁收款额的现值几乎相当于租赁资产的公允价值(90%以上)e.租赁资产性质特殊,如果不作较大改造,只有承租人才能使用购买价款远低于行使选择权时租赁资产的公允价值1)初始计量➂租赁保证金借:银行存款 贷:其他应付款a.收到时借:其他应付款 贷:应收融资租赁款b.以保证金抵作租金时借:其他应付款 贷:营业外收入c.没收保证金➁应收融资租赁款a.以租赁投资净额为入账价值Ⅰ.承租人需支付的固定付款额和实质固定付款额(扣除租赁激励)Ⅱ.取决于指数或比率的可变租赁付款额Ⅲ.承租人合理确定行使购买选择权的行权价格Ⅳ.承租人合理确定行使终止租赁选择权所需支付的款项Ⅴ. 由承租人、与承租人有关的一方以及有经济能力履行担保义务的独立第三方向出租人提供的担保余值c.租赁收款额b.➀ 对融资租赁确认应收融资租赁款,并终止确认融资租赁资产,相关损益计入资产处置损益借:应收融资租赁款——租赁收款额 贷:银行存款(初始直接费用) 融资租赁资产(账面价值) 应收融资租赁款——未实现融资收益 资产处置损益(差额)。
注册会计师审计第一章审计概述思维导图
4.审计的基础
独立性和专业性
通常由具备专业胜任能力和独立性的注会执行, 注会应当独立于被审单位和预期使用者
5.审计的最终产品
审计报告
三、合理保证与有限保证[80%]
1.在审计独立性上
内审机构受所在单位的直接领导,独立性受到一 定限制,其独立性只是相对于本单位其他职能部 门而言
注会审计是由与被审单位完全无关的第三方进行 的,具有较强的独立性
注会不应不假思索全盘接受被审单位提供的证据 和解释,也不应轻易相信过分理想的结果或太多 巧合的情况
(1)相互矛盾的证据;
2.职业怀疑要求对引起疑虑的情形保持警觉
(2)引起对文件记录或对询问答复的可靠性产 生怀疑的信息;
(3)明显不合商业情理的交易或安排;
(4)表明可能存在舞弊的情况;
(5)表明需要实施除准则规定外的其他程序的 情形
预期使用者是指预期使用审计报告和报表的组织 或人员
例如,企业向银行贷款,银行要求企业提供一份 经审计的反映财务状况的报表,那么,银行就是 该审计报告的预期使用者
二、预期使用者
注会可能无法识别预期使用审计报告的所有组织 和人员
上市公司报表审计中,预期使用者主要是指上市 公司的股东
但除了股东之外,公司债权人、供应商、顾客、 证券监管机构等显然也是预期使用者
二、合理运用职业判断[40%+40%]
职业判断对于作出下列决策尤为必要:
3.为实现准则规定的目标和注会的总体目标,评 价是否已获取充分、适当的证据以及是否还需执 行更多工作;
4.评价管理层在应用编制基础时作出的判断;
5.根据已获取的证据得出结论,如评价管理层在 编制报表时作出的会计估计的合理性;
6.运用职业道德概念框架识别、评估和应对影响 职业道德基本原则的不利因素