
特别重大自然灾害基础设施(市政)损失统计表-2020版
(十四)基础设施(市政)损失统计表
表号:G05
制定机关:应急管理部
__省(自治区、直辖市)__地(市、州、盟)__县(区、市、旗)批准机关:国家统计局
行政区划代码:□□_□□_□□批准文号:国统制〔2019〕号填报单位(盖章):20 年有效期至:2023年月
续表
单位负责人:填表人:报出日期:20 年月日
填报说明:
1.本表适用于城镇市政系统基础设施损失统计。
2.本表含在建设施损失,如在建排水管网的损失。
3.本表不含市政系统行政部门、各类行业协会、联合会等损失,此类损失计入《公共服务(社会管理系统)损失统计表》;不含非住宅用房损失,此类损失采用《非住宅用房受损情况统计表》单独统计;不含职工住宅用房损失,此类损失采用《城镇居民住宅用房受损情况统计表》和《农村居民住宅用房受损情况统计表》单独统计;不含土地损失,此类损失计入《资源与环境损失统计表》。
逻辑关系:
1.G05015≥G05002+G05004+G05006+G05008+G05010+G05012+G05014。
2.G05020≥G05017+G05019。
3.G05029≥G05022+G05024+G05026+G05028。
4.G05038≥G05031+G05033+G05035+G05037。
5.G05043≥G05040+G05042。
6.G05048=G05015+G05020+G05029+G05038+G05043+G05045+G05046+G05047。
《自然灾害情况统计调查制度》和《特别重大自然灾害损失统计调查制度》解读
《自然灾害情况统计调查制度》和《特别重大自然灾害损失统
计调查制度》解读
连巧玉;朱暮村
【期刊名称】《中国减灾》
【年(卷),期】2024()8
【摘要】为及时、准确、客观、全面掌握全国自然灾害情况,科学评估核定特别重大自然灾害损失,为防灾减灾救灾提供决策依据,国家防灾减灾救灾委员会办公室、应急管理部对原《自然灾害情况统计调查制度》《特别重大自然灾害损失统计调查制度》进行了修订,并于今年3月印发,本文对两项统计制度的修订背景、主要修订内容等进行介绍解读。
【总页数】4页(P18-21)
【作者】连巧玉;朱暮村
【作者单位】应急管理部救灾和物资保障司
【正文语种】中文
【中图分类】D63
【相关文献】
1.《特别重大自然灾害损失统计制度》解读(四)——与《自然灾害情况统计制度》及其他行业制度的比较
2.《特别重大自然灾害损失统计制度》解读(一)——统计范围
3.《特别重大自然灾害损失统计制度》解读(二)——报表与指标设计
4.四川:自
然灾害情况统计调查和核定会商工作机制及特别重大自然灾害主要损失评估管理办法正式出台5.《特别重大自然灾害损失统计调查制度》实施情况综述
因版权原因,仅展示原文概要,查看原文内容请购买。
《特别重大自然灾害损失统计制度》解读(一)——统计范围
赤潮灾害 其他海洋灾害 生物灾害 植物病虫害
疫 病 灾 害 鼠害
暂 不 适 用 暂 不 适 用
暂不适用
暂 不 适 用
类损 失均 要求 按 照 “ 在地 统 计 ”的原
则填报 。
0 4 0 3 0 0 0 4 0 4 0 0 0 4 0 5 0 0 0 4 0 6 0 0 0 4 9 9 0 0 0 5 0 0 0 0 0 5 0 1 0 0
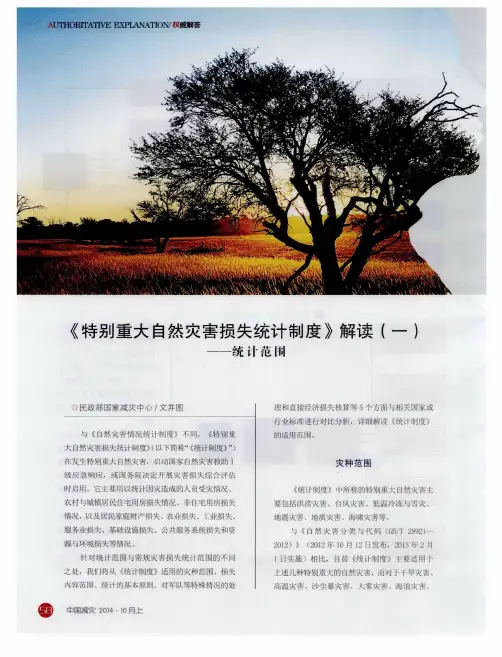
表1 《 统计制度 》的灾种适用范围
海冰 灾 害、赤潮 灾害 ,以及 一些 生物 灾害 和生 态环 境 灾害等 ,则 因为 其造 成的 损失 类型 、程度 等 与前 述几 种灾 害有较大差 异而暂不适用 ( 见袁 1 )。
豳翻
0 1 0 0 0 0
01 01 O 0
气象水文灾害
干 旱 灾 害 洪 涝 灾 害 台 风 灾 害 洪 涝 灾 害 暂 不 适 用
适 用
0 1 0 2 0 0
0 1 0 3 0 0
0 l 0 4 0 0
台风灾害
适
用
暴雨灾害
大 风 灾 害 台 风 、洪 涝 灾害 部分适用 , 尤 其 是 多 灾 种 的 共 同影 响
0 5 0 4 0 0 0 5 9 9 0 0
体, 不论其 行政 隶属关 系、 所有 制性质 、
其他生态环境 灾害
海 浪 灾 害 海 冰 灾 害 海 啸 灾 害 海 啸 灾 害
部分适用 .需据具体情况分析
文化 遗产 、资源 与环 境 的受 灾情况 只 统计数量 ,不计经济损 失 ( 见表 2 )。
0 3 0 l O 0
0 3 0 2 0 0
自然灾害损失情况统计表

自然灾害损失情况统计表
县
人口受灾情况
(
因因因
饮
市/ 受 灾 灾 灾 紧急 水
区) 灾 死 失 伤 转移 困
名 人 亡 踪 病 安置 难
称 口 人 人 人 人口 人
口口口
口
单 位
万 人
人
人
万 人
万人
万 人
代 码 1234 5 6 合 计
农作物 受灾情况
其 受 中: 绝 灾成收 面灾面 积 面积
积
千千千 公公公 顷顷顷
789
倒塌 房屋 间数
万间
10
其 中: 倒塌 居民 住房 间数
万间
11
倒塌 居民 住房 户数
其 中: 五 保 户
低保 户
万户
万 户
万户
12 13 14
损失情况
困 难 户
一般 户
损坏 房屋 间数
因灾 死亡 大牲 畜
直接 其中: 经济 农业 损失 损失
工矿 企业 损失
基础 设施 损失
公益 设施 损失
家庭 财产 损失
万 户
万户
万间
万头 只
万元Leabharlann 万元万元 万元 万元 万元
15 16 17 18 19 20
21
22 23
24
本表的逻辑校验公式:1 栏≥2 栏;1 栏≥3 栏;1 栏≥4 栏;1 栏≥5 栏;1 栏≥6 栏;7 栏≥8 栏≥9 栏;10 栏≥11 栏;12 栏=13 栏+14 栏+15 栏+16 栏;19 栏≥20 栏+21 栏 +22 栏+23 栏+24 栏。
特别重大自然灾害损失评估工作方案
特别重大自然灾害损失评估工作方案
1. 灾情调查和数据收集,首先需要组织专业人员对受灾地区进
行实地调查,收集灾情数据,包括受灾范围、受灾程度、受灾人口
和财产损失等信息。
2. 损失评估指标和方法,确定评估损失的指标和方法,包括直
接经济损失、间接经济损失、生命财产损失等,可以采用成本法、
市场价值法、替代成本法等多种评估方法,确保评估结果客观准确。
3. 数据分析和评估模型建立,对收集到的灾情数据进行分析,
建立损失评估模型,通过统计学和经济学方法对灾害损失进行量化
评估,以便为灾后救援和重建规划提供科学依据。
4. 编制评估报告和数据公开,根据评估结果编制评估报告,对
损失情况进行全面、客观的描述和分析,同时公开评估数据,接受
社会监督,确保评估工作的透明和公正。
5. 政府部门协调和专家论证,评估工作需要政府相关部门的支
持和协调,同时也需要邀请相关领域的专家学者对评估方案和结果
进行论证和审定,确保评估工作的科学性和可靠性。
综上所述,特别重大自然灾害损失评估工作方案需要科学、系统地收集和分析灾情数据,建立科学的评估模型,编制客观准确的评估报告,并得到政府部门和专家学者的支持和认可,以确保评估工作的科学性、客观性和可操作性。
《自然灾害情况统计制度》和《特别重大自然灾害损失统计制度》解读
《自然灾害情况统计制度》和《特别重大自然灾害损失统计制度》解
读
《自然灾害情况统计制度》和《特别重大自然灾害损失统计制度》是我国重要的灾害统计制度,下面对其进行解读:
《自然灾害情况统计制度》对自然灾害的灾情信息进行了规范,
包括灾害发生时间、地点、范围、人员伤亡、财产损失、救助情况等
方面的信息。
该制度旨在为政府部门制定防灾减灾政策提供依据,同
时也为社会公众了解灾害情况提供了渠道。
《特别重大自然灾害损失统计制度》则是针对特别重大自然灾害
制定的统计制度,主要包括灾害的直接经济损失和间接经济损失。
直
接经济损失包括房屋、基础设施、居民财产等方面的损失,间接经济
损失则包括停工停产、交通运输等方面的损失。
该制度旨在为政府部
门制定灾后恢复重建政策提供依据,同时也为社会各界支援灾区提供
参考。
这两个统计制度的实施,对于提高我国灾害管理的科学性和规范性具有重要意义。
政府部门可以根据统计数据,科学制定防灾减灾政策,提高应对灾害的能力。
社会公众也可以通过公开的统计数据,了解灾害对社会经济的影响,增强防灾减灾意识。
同时,这两个统计制度也是我国灾害管理体系的重要组成部分,为我国的灾害管理工作提
供了有力的支撑。
《重要风险统计表》(示例)
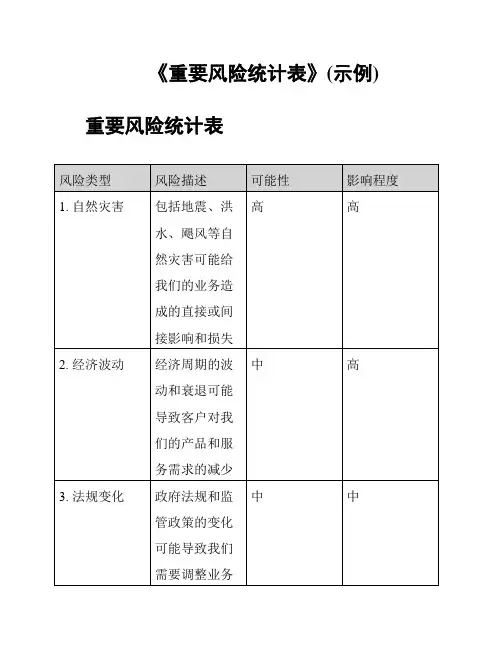
重要风险统计表
风险类型
风险描述
可能性
影响程度
1.自然灾害
包括地震、洪水、飓风等自然灾害可能给我们的业务造成的直接或间接影响和损失
高
高
2.经济波动
经济周期的波动和衰退可能导致客户对我们的产品和服务需求的减少
中
高
3.法规变化
政府法规和监管政策的变化可能导致我们需要调整业务模式或面临罚款和处罚
该表格列举了我们面临的重要风险类型及其可能性和影响程度。这些风险是我们业务运作中需要密切关注和管理的方面。我们应制定风险管理措施和灵活应对策略,以降低风险对我们业务的潜在影响。
请注意,该统计表仅作为示例,在实际使用中应根据企业具体情况进行调整和补充。没有任何保证这些风险一定会发生,因此具体的风险评估和管理应根据实际情况我们的市场份额减少,利润下降
高
中
5.技术风险
技术故障、安全漏洞或新技术发展的延迟可能影响我们的信息系统和业务流程的正常运行
中
高
6.人为错误
员工失误、内部欺诈或人力资源问题可能导致经营风险和声誉损害
中
中
7.不良债务
借贷风险和逾期情况可能导致我们遭受损失和财务压力
中
高
自然灾害损失情况统计快报表(基础设施)2020版
自然灾害损失情况统计快报表(附表4基础设施)表号:应急统表1(附表5)制定机关:应急管理部填报单位(盖章):批准机关:国家统计局__省(自治区、直辖市)_市(自治州、地区、盟)_县(区、市、旗)批准文号:单位负责人:填表人:报出日期:20 年月日填报说明:本表由县级以上(含县级)应急管理部门会同交通运输、工业和信息化、水利、市政、电力等部门和行业组织填报、汇总。
各省(自治区、直辖市)和新疆生产建设兵团应急管理厅(局)上报本表时应将分地市、分县、分乡镇报表一并上报。
主要指标说明:1.受损公路长度:指本行政区域内因自然灾害损毁的国道、省道等公路路基、路面、桥梁、隧道的里程。
2.受损铁路长度:指本行政区域内因自然灾害损毁的铁路路基、桥梁、涵洞、隧道的里程。
3.受损水运航道长度:指本行政区域内因自然灾害损毁的水运航道里程。
4.受损机场个数:指本行政区域内因自然灾害造成机场受损个数。
5.受损通信线路长度:指本行政区域内因自然灾害造成通信光缆和电缆遭受损毁长度。
6.受损通信基站数量:指本行政区域内因自然灾害造成通信基站遭受损毁的数量。
7.受损电力线路长度:指本行政区域内因自然灾害导致架空电力线路和电缆线路遭受损毁的长度。
8.受损输变电设备数量:指本行政区域内因自然灾害导致输电、变电、配电和各种特殊用途电气装备遭受损毁的台套数。
9.受损水库水电站数量:指本行政区域内坝体、溢洪道、输水涵洞、闸门等部位因自然灾害损毁,影响正常运行的水库水电站座数。
10.受损堤防长度:指本行政区域内因自然灾害造成渗水、滑坡、裂缝、坍塌、管涌、漫溢等影响防洪安全的堤防长度。
11.受损护岸数量:指本行政区域内因自然灾害造成损毁的保护防洪堤防的护岸工程的处数。
12.受损水闸数量:指本行政区域内因自然灾害造成损毁、不能正常运行的防洪(潮)闸的座数。
13.受损塘坝数量:指本行政区域内因自然灾害造成损毁的塘坝(含拦泥坝、淤地坝)的座数。
14.受损市政道路长度:指本行政区域内因自然灾害造成市政道路遭受损毁的里程数。
2020自然灾害统计制度
(二)统计范围和主要内容
1.本制度以乡镇(街道)为统计单位,县级以上(含县级)地方人民政府民政部门为上报单位。
2.本制度所称的自然灾害是指干旱、洪涝灾害,台风、风雹、低温冷冻、雪、沙尘暴等气象灾害,火山、地震灾害,山体崩塌、滑坡、泥石流等地质灾害,风暴潮、海啸等海洋灾害,森林草原火灾和生物灾害等。
3.自然灾害情况统计工作由各级人民政府民政部门组织、协调和管理,并接受同级政府统计机构的业务指导。民政部负责全国自然灾害情况的汇总、发布等管理工作。
4.地方各级人民政府民政部门开展自然灾害情况统计报送工作,必须按照《中华人民共和国统计法》及本制度的规定提供统计资料,不得虚报、瞒报、漏报、迟报,不得伪造和篡改,应当严格执行本制度中有关的自然灾害统计报表格式、指标设置、统计口径等规定。
(1)初报
本行政区域内发生自然灾害,县级人民政府民政部门应在灾害发生后的2小时内,向地(市)级人民政府民政部门报告(含分乡镇数据)。地(市)级人民政府民政部门在接到县级报表后,应在2小时内审核、汇总数据,并将本行政区域汇总数据(含分县数据)向省级人民政府民政部门报告。省级人民政府民政部门在接到地(市)级报表后,应在2小时内审核、汇总数据,并将本行政区域汇总数据(含分县数据)向民政部报告。
2020自然灾害统计制度
民发〔2020〕168号
民政部关于印发
《自然灾害情况统计制度》的通知
各省、自治区、直辖市民政厅(局),计划单列市民政局,新疆生产建设兵团民政局:
为及时、客观然灾害救助应急预案》有关规定,民政部对原《自然灾害情况统计制度》进行了修订,已经国家统计局审核同意。现印发你们,请遵照执行。
应急管理部关于印发《自然灾害情况统计调查制度》和《特别重大自然灾害损失统计调查制度》的通知
应急管理部关于印发《自然灾害情况统计调查制度》和《特别重大自然灾害损失统计调查制度》的通知
文章属性
•【制定机关】应急管理部
•【公布日期】2020.03.08
•【文号】应急〔2020〕19号
•【施行日期】2020.03.08
•【效力等级】部门规范性文件
•【时效性】现行有效
•【主题分类】突发事件应对
正文
应急管理部关于印发《自然灾害情况统计调查制度》
和《特别重大自然灾害损失统计调查制度》的通知
应急〔2020〕19号各省、自治区、直辖市应急管理厅(局),新疆生产建设兵团应急管理局:为及时准确、客观全面反映自然灾害和救援救灾工作情况,按照《中华人民共和国统计法》及实施条例、《中华人民共和国突发事件应对法》、《自然灾害救助条例》有关要求,我部对原《自然灾害情况统计制度》和《特别重大自然灾害损失统计制度》进行了修订,已经国家统计局同意。
现印发你们,请遵照执行。
附件:1.自然灾害情况统计制度
2.特别重大自然灾害损失统计制度
应急管理部
2020年3月8日。
《自然灾害情况统计调查制度》《特别重大自然灾害损失统计调查制度》解读
《自然灾害情况统计调查制度》《特别重大自然灾害损失统计调查制度》解读文章属性•【公布机关】应急管理部,应急管理部,应急管理部•【公布日期】2024.04.29•【分类】法规、规章解读正文《自然灾害情况统计调查制度》《特别重大自然灾害损失统计调查制度》解读近日,国家防灾减灾救灾委员会办公室、应急管理部印发新修订的《自然灾害情况统计调查制度》《特别重大自然灾害损失统计调查制度》(以下简称两项统计制度),现就有关内容解读如下:一、修订两项统计制度的背景是什么?《自然灾害情况统计调查制度》于1993年颁布实施,是各级应急管理部门开展自然灾害灾情统计报送工作的制度基础。
自然灾害发生后,省、市、县级应急管理部门及乡镇(街道)、村(社区)灾害信息员等依照该制度组织开展灾情统计报送,为各级党委政府全面掌握灾害损失情况,及时开展抢险救援救灾工作提供重要依据。
《特别重大自然灾害损失统计调查制度》于2014年颁布实施,主要针对启动国家一级救灾应急响应的特别重大自然灾害,以及党中央、国务院作出重大决策部署,需要组织开展国家层面自然灾害损失综合评估的情况。
该制度为近年来河南郑州“7·20”特大暴雨灾害、京津冀严重暴雨洪涝灾害以及甘肃积石山6.2级地震等灾害损失综合评估工作提供重要制度遵循。
自颁布实施以来,两项统计制度已进行了多次修订完善。
为认真贯彻落实党中央、国务院决策部署,进一步提升灾情管理工作效能,不断适应新时代防灾减灾救灾新形势、新任务、新需要,国家防灾减灾救灾委员会办公室、应急管理部结合灾情管理工作实际,在充分吸收借鉴各地实践经验做法,并广泛征求各地应急管理部门、国家防灾减灾救灾委员会相关成员单位和社会公众意见的基础上,对两项统计制度进行修订完善,并报国家统计局批准后印发实施。
二、两项统计制度主要修订哪些内容?两项统计制度包括总说明、统计表等主要部分。
总说明明确了调查目的、调查对象和统计范围、调查内容、调查方法、组织实施、报送要求、统计资料公布与统计信息共享等内容。