
财务报表分析公式大全
财务报表分析公式大全
财务报表分析,又称财务分析,是通过收集、整理企业财务会计报告中的有关数据,并结合其他有关补充信息,对企业的财务状况、经营成果和现金流量情况进行综合比较和评价,为财务会计报告使用者提供管理决策和控制依据的一项管理工作。
对数据的分析离不开计算公式,下文为您整理有关的的财务报表分析公式:
(一)短期偿债能力比率
1.营运资本=流动资产-流动负债=长期资本-长期资产
营运资本配置比率=营运资本/流动资产=(流动资产-流动负债)/流动资产
=1-(1/流动比率)
流动比率=流动资产/流动负债=1/(1-营运资本配置比率)
2.速动比率=速动资产/流动负债
注意:
(1)速动资产=流动资产-存货-预付款项-一年内到期的非流动资产-其它流动资产等(回答了什么不是速动资产),这是一个角度;
(2)速动资产包括货币资金、交易性金融资产、应收账款、应收票据和其它应收款(回答了什么是速动资产),这又是一个角度。
3.现金比率=(货币资金+交易性金融资产)/流动负债
(比速动比率更近一步,直接用可以直接偿债的现金来做分子,因为速动比率的可靠与否要取决于应收账款的实现程度。
)
4.现金流量比率=经营活动现金流量净额/流动负债
注意:关于影响短期偿债能力的表外因素(经常出选择题),其中增强短期偿债能力的有三条:(1)可动用的银行贷款指标(2)可以很快变现的非流动资产(3)偿债能力的声誉。
而降低短期偿债能力的有两条(1)与担保有关的或有负债(2)经营租赁合同中的承诺付款。
(二)长期偿债能力比率
1. 总债务存量比率关系
资产负债率=负债总额/资产总额
产权比率=负债总额/股东权益总额
权益乘数=资产总额/股东权益总额
长期资本负债率=非流动负债/(非流动负债+股东权益)
信仰提示:非流动负债(或称长期负债)与股东权益的比率关系称为资本结构,这也是注会财管教材第十章的主题,实际上,国际知名的财管教科书《公司理财》(罗森著)中的资本结构是负债总额与股东权益总额的比率,考哪门课,看哪本书,参加国内注会考试的我们还是用长期负债与股东权益的比率来表示资本结构为好。
2.总债务流量比率关系
利息保障倍数=息税前利润/利息费用=(净利润+利息费用+所得税费用)/利息费用
信仰提示:(1)息税前利润(EBIT)顾名思义,是指没有扣除利息和所得税之前的利润。
(2)长期债务之本金暂不需要偿还,但利息却必须要还,按时还利息是让债务人相信届时你可以还本金的前提,故,利息保障倍数本身是可以衡量长期偿债能力的。
下面的指标与此类同。
现金流量利息保障倍数=经营活动现金净流量/利息费用
注意1:与利息保障倍数相似,现金流量利息保障倍数是以现金为基础的利息保障倍数,它比以利润为基础的利息保障倍数更为可靠。
现金流量债务比=经营活动现金流量净额/债务总额
注意2:此处债务总额依然是期末数,因为需要偿还的是债务的期末金额。
关于影响长期偿债能力的其他因素,主要是三条,都是降低长期偿债能力的,包长期租赁(一般是指未体现在资产负债表中的经营租赁)(2)债务担保(3)未决诉讼。
(三)营运能力比率
1.应收帐款周转次数(率)=销售收入/应收帐款
应收帐款周转天数(周期)=365/应收帐款周转次数
应收帐款与收入比=应收帐款/销售收入
注意:
(1)应收账款通常是广义的,应包含应收票据,注会财管考试时题目一般会指明,按照题目要求计算即可。
(2)应收账款周转不是越快越好,也不是越慢越好,要综合考虑销售方式(赊销还是现销)、信用政策(赊销期)等因素。
(3)使用平均数比使用期末数可靠。
(4)销售、应收账款、现金应该同步增加才正常,如果应收账款增加但现金存量和经营活动现金流量反而减少,则是销售出了严重问题。
2.存货周转率=销售收入(或销售成本)/存货
存货周转天数=365/存货周转次数
存货与收入比=存货/销售收入
注意:使用销售收入还是销售成本,要看我们的目的是什么。
如果是为了评估存货的变现能力,就采用销售收入;如果是为了评估存货管理的业绩,则应采用销售成本。
最佳存货水平问题请参见财管教材第19章《营运资本投资》,存货周转不是越快越好,也不是越慢越好。
(与应收账款结合来理解)
3.流动资产周转次数(率)=销售收入/流动资产
流动资产周转天数=365/流动资产周转率
流动资产与收入比=流动资产/销售收入
注意:流动资产周转是越快越好的,周转越快才能用最少的资金来支持更多的交易。
4.营运资本周转次数(率)=销售收入/净营运资本
营运资本周转天数=365/营运资本周转率
5.非流动资产周转次数(率)=销售收入/非流动资产
非流动资产周天数=365/非流动资产周转率
非流动资产与收入比=非流动资产/销售收入
6.总资产周转次数(率)=销售收入/总资产
总资产周天数=365/总资产周转率
总资产与收入比=总资产/销售收入
营运资本与收入比=营运资本/销售收入
(四)盈利能力比率
销售净利率=净利润/销售收入
总资产净利率=净利润/总资产=(净利润/销售收入)*(销售收入/总资产)=销售净利率×总资产周转次数
权益净利率=净利润/股东权益
=(净利润/销售收入)*(销售收入/总资产)*(总资产/股东权益)
=销售净利率×总资产周转次数×权益乘数
信仰提示:总资产周转次数和总资产周转率是一回事
(五)市价比率
1.市盈率=每股市价/每股收益
每股收益=普通股股东净利润/流通在外普通股加权平均股数
2.市净率=每股市价/每股净资产
每股净资产=普通股股东权益/流通在外普通股加权平均股数
3.市销率=每股市价/每股销售收入,市销率也叫“收入乘数”。
每股销售收入=销售收入/流通在外普通股加权平均股数。
财务报表分析公式(原版)
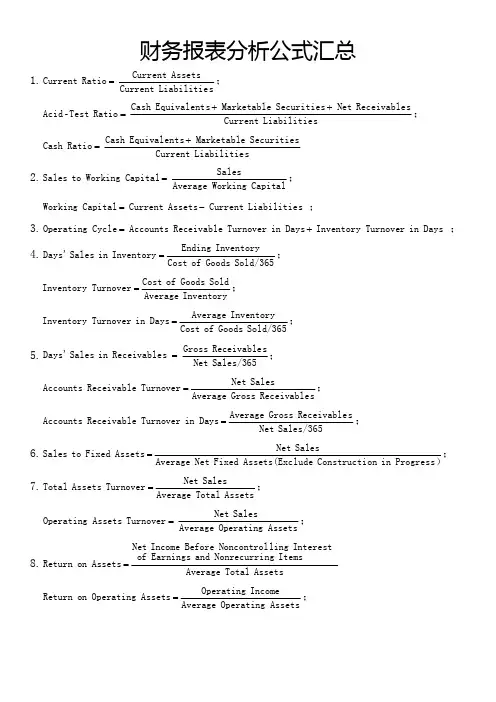
财务报表分析公式汇总1.sLiabilitie Current Assets Current Ratio Current =;s Liabilitie Current s Receivable Net Securities Marketable s Equivalent CashRatio Test Acid ++=-;sLiabilitie Current SecuritiesMarketable s Equivalent Cash Ratio Cash +=2.Capital Working Average SalesCapital Working to Sales =; s Liabilitie Current Assets Current Capital Working -=;3. Days in Turnover Inventory Days in Turnover Receivable Accounts Cycle Operating +=;4.Sold/365 Goods of Cost Inventory Ending Inventory in Sales Days'=;InventoryAverage Sold Goods of Cost Turnover Inventory =;Sold/365Goods of Cost Inventory Average Days in Turnover Inventory =;5.Sales/365Net s Receivable Gross s Receivable in Sales Days'=;sReceivable Gross Average Sales Net Turnover Receivable Accounts =;Sales/365 Net s Receivable Gross Average Days in Turnover Receivable Accounts =;6.)Progress in on Constructi lude Assets(Exc Fixed Net Average Sales Net Assets Fixed to Sales =;7.AssetsTotal Average Sales Net Turnover Assets Total =;Assets Operating Average Sales NetTurnover Assets Operating =;8.AssetsTotal Average Items ng Nonrecurri and Earnings ofInterest ling Noncontrol Before Income Net Assets on Return =AssetsOperating Average Income Operating Assets Operating on Return =;9.EquityTotal Average Stock Preferred Redeemable on Dividends -Items ng Nonrecurri Before Income Net Equity Total on Return =;EquityCommon Average Dividends Preferred -Items ng Nonrecurri Before Income Net Equity Common on Return =;10.Equity)s Liabilitie Term -(Long Average Ratio) Tax -(1Expense Interest Itemsng Nonrecurri and Interest ling Noncontrol Before Incomre Net Investment on Return +⨯+=;11.AssetsTotal Average Sales Net Sales Net Items ng Nonrecurri andInterest ling NoncontrolBefore Income Net Assets Total Average Items ng Nonrecurri and Interest ling Noncontrol Before Income Net ⨯=;Turnover Assets Total Margin Profit Net Assets on Return DuPont ⨯=;Turnover Asssets Operating Margin Profit Operating Assets Operating on Return DuPont ⨯=;12.SalesNet Profit Gross Margin Gross =;Sales Net Income OperatingMargin Income Operating =;SalesNet Items ng Nonrecurri and Income Equity Interestling Noncontrol Before Income Net Margin Profit Net =;13.Interestd Capitalize Including Expense, Interest Interest ling Noncontrol and Earnings, Equity Expense,Tax Expense, Interest Excluding Earnings, Recurring Earned Inerest Times =;14.Rentalsof Portion InterestInterest d Capitalize Including Expense, Interest Rentals of Portion Interest Interest ling Noncontrol and Earnings,Equity Expense, Tax Expense, Interest Excluding Earnings, Recurring Coverage Charge Fixed ++=;15.AssetsTotal s Liabilitie Total Ratio Debt =;Equityrs'Shareholde s Liabilitie Total Ratio y Debt/Equit =;ServiceDebt Total Income Operating Net Ratio Coverage Debt =;Assets Intangible -Equity rs'Shareholde s Liabilitie Total Ratio Worth Net Tangible to Debt =;1.流动负债流动资产流动比率=;流动负债应收账款有价证券现金等价物酸性测试比率++=;流动负债有价证券现金等价物现金比率+=;2.营运资本销售额销售额与营运资本比=;流动资产-流动负债营运资本=;3.货周转天数应收账款周转天数+存经营周期=;4.365÷=销售净额期末存货存货与日销售额之比;平均存货销货成本存货周转率=;365÷=销货成本平均存货存货周转天数;5.365÷=销售总额应收账款总额比应收账款与日销售额之;平均应收账款总额销售净额应收账款周转率=;365÷=销售净额平均应收账款应收账款周转天数;6.建工程)平均固定资产(扣除在销售净额销售与固定资产值之比=;7.平均总资产销售净额总资产周转率=;平均经营资产销售净额经营资产周转率=;8.平均资产总额项目前净收益少数股权收益和非经常总资产报酬率=;平均经营资产经营收益经营资产报酬率=;9.平均总权益-可赎回优先股股利非经常性项目前净收益总权益报酬率=;普通股权益平均数-优先股股利非经常性项目前净收益普通股权益报酬率=;10.平均数长期负债和权益的和的-税率)(费用性项目前净收益+利息少数股东权益和非经常投资报酬率=1⨯;11.平均总资产销售净额销售净额⨯=非经经常性项目前净收少数股东数股东 平均总均总非经经常性项目前净收少数股东数股东 ;总资产报酬率净利润率杜邦总资产报酬率⨯=;经营资产周转率经营利润率杜邦经营资产报酬率⨯=;12.销售净额毛利毛利率=;销售净额经营利润经营利润率=;销售净额性项目前净收益少数股权收益和非经常净利润率=;13.费用包括资本化利息的利息股权收益的经常性收益费用、权益收益及少数不包括利息费用、税金利息保障倍数=;14.分费用+租赁费的利息部包括资本化利息的利息赁费的利息部分收益的经常性收益+租息权益收益及少数股权费用、租赁费的利不包括利息费用、税金固定费用偿还能力=;15.总资产总负债负债比率=;总权益(即股东权益)总负债债券与权益比=;债务总额经营活动净现金流量债务保障比率=;股东权益-无形资产负债总额债务与有形净值比率=;。
财务必备的企业财务报表分析公式大全
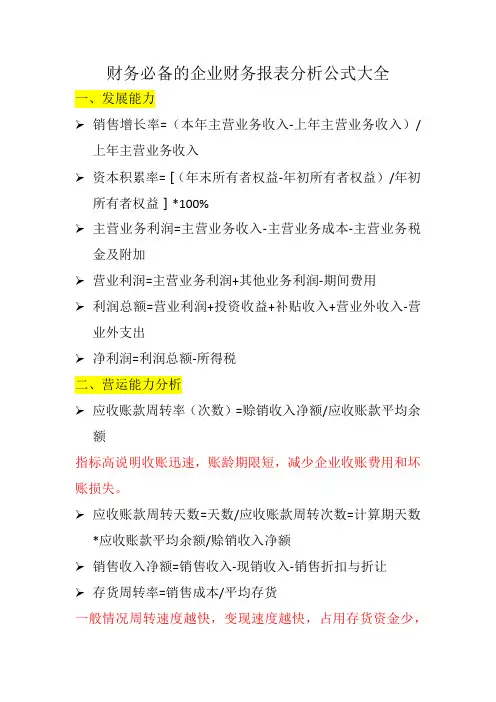
财务必备的企业财务报表分析公式大全一、发展能力➢销售增长率=(本年主营业务收入-上年主营业务收入)/上年主营业务收入➢资本积累率=[(年末所有者权益-年初所有者权益)/年初所有者权益]*100%➢主营业务利润=主营业务收入-主营业务成本-主营业务税金及附加➢营业利润=主营业务利润+其他业务利润-期间费用➢利润总额=营业利润+投资收益+补贴收入+营业外收入-营业外支出➢净利润=利润总额-所得税二、营运能力分析➢应收账款周转率(次数)=赊销收入净额/应收账款平均余额指标高说明收账迅速,账龄期限短,减少企业收账费用和坏账损失。
➢应收账款周转天数=天数/应收账款周转次数=计算期天数*应收账款平均余额/赊销收入净额➢销售收入净额=销售收入-现销收入-销售折扣与折让➢存货周转率=销售成本/平均存货一般情况周转速度越快,变现速度越快,占用存货资金少,占用相同数额的存货而实现的销货成本大。
➢存货周转天数=计算期天数(年360天)/存货周转率➢流动资产周转次数(率)=销售收入净额/流动资产平均余额指标高表明企业流动资产周转速度快,利用效果好。
➢流动资产周转天数=计算期天数/流动资产周转次数➢总资产周转率=销售收入净额/平均资产总额周转速度快,企业的营运能力强;指标低,说明收入不足,或资产闲置浪费。
➢总资产周转天数=计算期天数/总资产周转率➢已获利息倍数=(税前利润总额+利息支出)/利息支出➢总资产报酬率=(利润总额+利息支出)/平均资产总额三、综合偿债能力➢已获利息倍数=(税前利润总额+利息支出)/利息支出四、盈利能力➢主营业务净利润=(净利润/主营业务收入)*100%➢资产净利润=(净利润/平均总资产)*100%=主营业务净利润*总资产周转率➢净资产收益率=(净利润/平均净资产总额)*100%➢总资产报酬率=(利润总额+利息支出)/平均资产总额。
财务报表分析公式大全
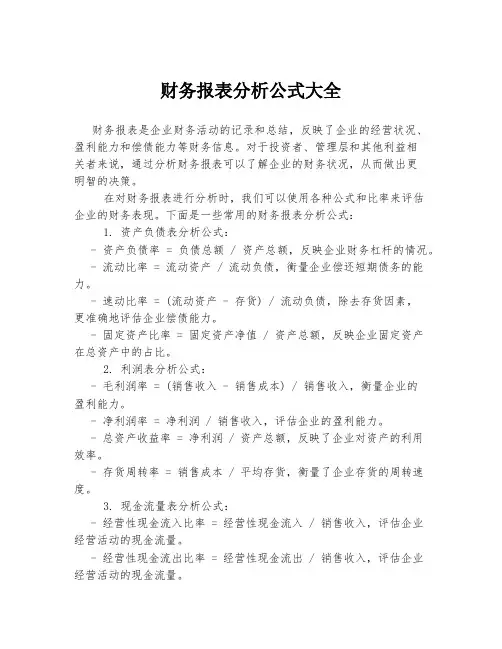
财务报表分析公式大全财务报表是企业财务活动的记录和总结,反映了企业的经营状况、盈利能力和偿债能力等财务信息。
对于投资者、管理层和其他利益相关者来说,通过分析财务报表可以了解企业的财务状况,从而做出更明智的决策。
在对财务报表进行分析时,我们可以使用各种公式和比率来评估企业的财务表现。
下面是一些常用的财务报表分析公式:1. 资产负债表分析公式:- 资产负债率 = 负债总额 / 资产总额,反映企业财务杠杆的情况。
- 流动比率 = 流动资产 / 流动负债,衡量企业偿还短期债务的能力。
- 速动比率 = (流动资产 - 存货) / 流动负债,除去存货因素,更准确地评估企业偿债能力。
- 固定资产比率 = 固定资产净值 / 资产总额,反映企业固定资产在总资产中的占比。
2. 利润表分析公式:- 毛利润率 = (销售收入 - 销售成本) / 销售收入,衡量企业的盈利能力。
- 净利润率 = 净利润 / 销售收入,评估企业的盈利能力。
- 总资产收益率 = 净利润 / 资产总额,反映了企业对资产的利用效率。
- 存货周转率 = 销售成本 / 平均存货,衡量了企业存货的周转速度。
3. 现金流量表分析公式:- 经营性现金流入比率 = 经营性现金流入 / 销售收入,评估企业经营活动的现金流量。
- 经营性现金流出比率 = 经营性现金流出 / 销售收入,评估企业经营活动的现金流量。
- 现金流量比率 = 经营性现金流量净额 / 资产总额,衡量企业现金流量的可持续性。
- 自由现金流量 = 经营性现金流量净额 - 资本支出,评估企业可供投资或分配的现金流量。
以上只是一部分常用的财务报表分析公式,可以根据具体情况选择适合的公式进行分析。
在使用这些公式进行分析时,也需要考虑行业特点、市场环境以及企业整体战略等因素,综合考量得出准确的结论。
总之,财务报表分析是评估企业财务状况的重要手段,通过合理运用各种分析公式可以更全面地了解企业的财务表现。
财务报表分析公式大全
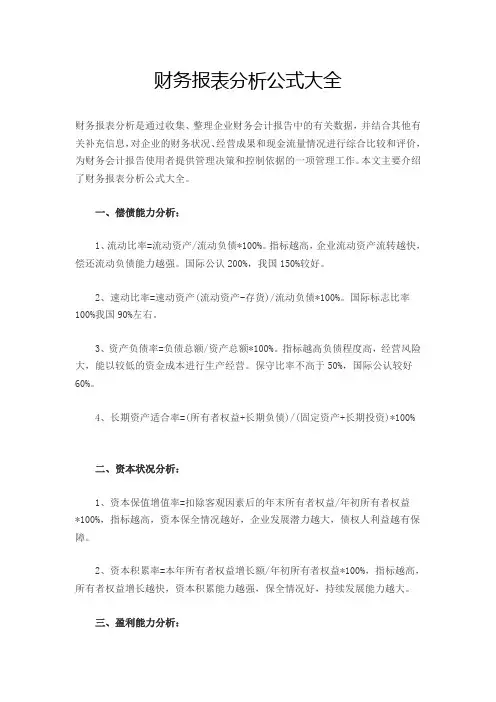
财务报表分析公式大全财务报表分析是通过收集、整理企业财务会计报告中的有关数据,并结合其他有关补充信息,对企业的财务状况、经营成果和现金流量情况进行综合比较和评价,为财务会计报告使用者提供管理决策和控制依据的一项管理工作。
本文主要介绍了财务报表分析公式大全。
一、偿债能力分析:1、流动比率=流动资产/流动负债*100%。
指标越高,企业流动资产流转越快,偿还流动负债能力越强。
国际公认200%,我国150%较好。
2、速动比率=速动资产(流动资产-存货)/流动负债*100%。
国际标志比率100%我国90%左右。
3、资产负债率=负债总额/资产总额*100%。
指标越高负债程度高,经营风险大,能以较低的资金成本进行生产经营。
保守比率不高于50%,国际公认较好60%。
4、长期资产适合率=(所有者权益+长期负债)/(固定资产+长期投资)*100%二、资本状况分析:1、资本保值增值率=扣除客观因素后的年末所有者权益/年初所有者权益*100%,指标越高,资本保全情况越好,企业发展潜力越大,债权人利益越有保障。
2、资本积累率=本年所有者权益增长额/年初所有者权益*100%,指标越高,所有者权益增长越快,资本积累能力越强,保全情况好,持续发展能力越大。
三、盈利能力分析:1、主营业务毛利率=毛利(主营收入-主营成本)/主营业务收入*100%,介于20%-50%之间,一般相对合理稳定,流动性强的商品,毛利率低。
设计新颖的特殊商品(时装)毛利率高。
2、主营业务净利率=净利润/主营业务收入*100%,反映企业基本获利能力。
-3、主营业务成本率=主营业务成本/主营业务收入*100%4、营业费用率=营业费用/主营业务收入*100%5、主营业务税金率=主营业务税金及附加/主营业务收入*100%6、资产净利率=税后净利/平均总资产*100%=主营业务净利率*总资产周转率。
指标高低于企业资产结构,经验管理水平有密切关系。
7、净资产收益率=净利润/平均所有者权益*100%。
财务分析报告计算公式(3篇)
第1篇一、概述财务分析报告是对企业财务状况、经营成果和现金流量进行综合分析的一种报告形式。
通过财务分析,可以了解企业的盈利能力、偿债能力、营运能力和发展能力,为企业的经营决策提供依据。
本文将介绍财务分析报告中常用的计算公式。
二、盈利能力分析1. 毛利率(Gross Profit Margin)公式:毛利率 = (营业收入 - 营业成本)/ 营业收入× 100%说明:毛利率反映了企业产品或服务的盈利水平,数值越高,说明企业的盈利能力越强。
2. 净利率(Net Profit Margin)公式:净利率 = 净利润 / 营业收入× 100%说明:净利率反映了企业扣除各项费用后的盈利水平,数值越高,说明企业的盈利能力越强。
3. 资产回报率(Return on Assets,ROA)公式:ROA = 净利润 / 资产总额× 100%说明:ROA反映了企业利用全部资产获取利润的能力,数值越高,说明企业的资产利用效率越高。
4. 股东权益回报率(Return on Equity,ROE)公式:ROE = 净利润 / 股东权益× 100%说明:ROE反映了企业为股东创造利润的能力,数值越高,说明企业的盈利能力越强。
三、偿债能力分析1. 流动比率(Current Ratio)公式:流动比率 = 流动资产 / 流动负债说明:流动比率反映了企业短期偿债能力,数值越高,说明企业的短期偿债能力越强。
2. 速动比率(Quick Ratio)公式:速动比率 = (流动资产 - 存货)/ 流动负债说明:速动比率反映了企业在不考虑存货的情况下,短期偿债能力,数值越高,说明企业的短期偿债能力越强。
3. 资产负债率(Debt-to-Asset Ratio)公式:资产负债率 = 负债总额 / 资产总额× 100%说明:资产负债率反映了企业负债占总资产的比例,数值越高,说明企业的财务风险越大。
财务分析公式汇总

财务分析公式汇总在财务分析中,使用一系列的公式可以帮助我们评估和分析企业的财务状况和经营绩效。
下面是一些常用的财务分析公式的汇总,以帮助您更好地理解和运用这些公式。
1. 资产负债表分析公式- 流动比率 = 流动资产 / 流动负债- 速动比率 = (流动资产 - 存货) / 流动负债- 资产负债率 = 负债总额 / 总资产- 长期负债比率 = 长期负债 / 总资产- 所有者权益比率 = 所有者权益 / 总资产2. 利润表分析公式- 毛利率 = (销售收入 - 销售成本) / 销售收入- 净利润率 = 净利润 / 销售收入- 营业利润率 = 营业利润 / 销售收入- 总资产利润率 = 净利润 / 总资产- 每股收益 = 净利润 / 发行股数3. 现金流量表分析公式- 现金比率 = 现金及现金等价物 / 流动负债- 现金流动比率 = 经营活动现金流量净额 / 流动负债- 现金流量比率 = 经营活动现金流量净额 / 负债总额- 现金收入比率 = 经营活动现金流量净额 / 销售收入- 现金再投资比率 = 现金流量净额 / 净利润4. 盈利能力分析公式- 总资产收益率 = 净利润 / 总资产- 净资产收益率 = 净利润 / 所有者权益- 股东权益收益率 = 净利润 / 股东权益- 资本回报率 = (净利润 + 利息支出) / 股东权益- 销售净利率 = 净利润 / 销售收入5. 偿债能力分析公式- 利息保障倍数 = (营业利润 + 利息费用) / 利息费用- 流动负债比率 = 流动负债 / 总资产- 速动负债比率 = (流动负债 - 存货) / 总资产- 利息负债比率 = 利息费用 / 总债务- 现金流量债务比 = 经营活动现金流量净额 / 总债务以上仅是一些常用的财务分析公式,根据实际情况,您可以选择适合您企业的公式进行分析。
财务分析是评估企业财务状况和经营绩效的重要工具,但需要结合具体的行业和市场情况进行综合分析,以得出更准确的结论。
财务报表分析公式(完整版)
财务报表分析公式(完整版)偿债能力分析1、流动比率=流动资产/流动负债*100%。
指标越高,企业流动资产流转越快,偿还流动负债能力越强。
国际公认200%,我国150%较好。
2、速动比率=速动资产(流动资产-存货)/流动负债*100%。
国际标志比率100%我国90%左右。
3、资产负债率=负债总额/资产总额*100%。
指标越高负债程度高,经营风险大,能以较低的资金成本进行生产经营。
保守比率不高于50%,国际公认较好60%。
4、长期资产适合率=(所有者权益+长期负债)/(固定资产+长期投资)*100%▪资本状况分析▪1、资本保值增值率=扣除客观因素后的年末所有者权益/年初所有者权益*100%,指标越高,资本保全情况越好,企业发展潜力越大,债权人利益越有保障。
2、资本积累率=本年所有者权益增长额/年初所有者权益*100%,指标越高,所有者权益增长越快,资本积累能力越强,保全情况好,持续发展能力越大。
▪盈利能力分析▪1、主营业务毛利率=毛利(主营收入-主营成本)/主营业务收入*100%,介于20%-50%之间,一般相对合理稳定,流动性强的商品,毛利率低。
设计新颖的特殊商品(时装)毛利率高。
2、主营业务净利率=净利润/主营业务收入*100%,反映企业基本获利能力。
3、主营业务成本率=主营业务成本/主营业务收入*100%。
4、营业费用率=营业费用/主营业务收入*100%。
5、主营业务税金率=主营业务税金及附加/主营业务收入*100%。
6、资产净利率=税后净利/平均总资产*100%=主营业务净利率*总资产周转率。
指标高低于企业资产结构,经验管理水平有密切关系。
7、净资产收益率=净利润/平均所有者权益*100%。
反映投资者投资回报率,股东期望平均年度净资产收益率能超过12%8、不良资产比率=年末不良资总额/年末资产总额*100%9、资产损失比率=待处理资产损失净额/年末资产总额*100%10、固定资产成新率=平均固定资产净值/平均固定资产原值*100%11、流动比率=流动资产/流动负债*100%12、速动比率=速动资产/流动负债*100%13、资产负债率=负债总额/资产总额*100%14、长期资产适合率=(所有者权益+长期负债)/(固定资产+长期投资)*100%15、资本保值增值率=扣除客观因素后的年末所有者权益/年初所有者权益*100%16、资本积累率=本年所有者权益增长额/年初所有者权益*100%17、主营业务毛利率=毛利/主营业务收入*100%18、主营业务净利率=净利润/主营业务收入*100%19、主营业务成本率=主营业务成本/主营业务收入*100%20、营业费用率=营业费用/主营业务收入*100%21、主营业务税金率=主营业务税金及附加/主营业务收入*100%22、资产净利率=税后净利/平均总资产*100%=主营业务净利率*总资产周转率23、净资产收益率=净利润/平均所有者权益*100%24、管理费用率=管理费用/主营业务收入*100%25、财务费用率=财务费用/主营业务收入*100%26、成本、费用利润率=利润总额/(主营业务成本+期间费用)*100%27、销售收现比=销售收现/销售额28、营运指数=经营现金净流量/经营所得现金29、现金比率=现金余额/流动负债*100%30、现金流动负债比=经营活动净现金流量/流动负债*100%31、现金债务总额比=经营活动净现金流量/总负债*100%32、销售现金比率=经营现金净流量/销售额*100%33、应收帐款周转率(次数)=赊销收入净额/应收帐款平均余额34、应收帐款周转天数=天数/应收帐款周转次数=计算期天数*应收帐款平均余额/赊销收入净额销售收入净额=销售收入-现销收入-销售折扣与折让35、存货周转率=销售成本/平均存货36、存货周转天数=计算期天数/存货周转率37、流动资产周转次数(率)=销售收入净额/流动资产平均余额38、流动资产周转天数=计算期天数/流动资产周转次数39、总资产周转率=销售收入净额/平均资产总额40、总资产周转天数=计算期天数/总资产周转率41、已获利息倍数=(税前利润总额+利息支出)/利息支出42、总资产报酬率=(利润总额+利息支出)/平均资产总额4▪营运能力分析▪1、应收帐款周转率(次数)=赊销收入净额/应收帐款平均余额,指标高说明收帐迅速,账龄期限短,减少企业收帐费用和坏账损失。
企业财务报表分析公式大全(史上最全)
企业财务报表分析公式大全(史上最全)财务报表分析是通过收集、整理企业财务会计报告中的有关数据,并结合其他有关补充信息,对企业的财务状况、经营成果和现金流量情况进行综合比较和评价,为财务会计报告使用者提供管理决策和控制依据的一项管理工作。
本文主要介绍了财务报表分析公式大全。
一、偿债能力分析:1、流动比率=流动资产/流动负债*100%。
指标越高,企业流动资产流转越快,偿还流动负债能力越强。
国际公认200%,我国150%较好。
2、速动比率=速动资产(流动资产-存货)/流动负债*100%。
国际标志比率100%我国90%左右。
3、资产负债率=负债总额/资产总额*100%。
指标越高负债程度高,经营风险大,能以较低的资金成本进行生产经营。
保守比率不高于50%,国际公认较好60%。
4、长期资产适合率=(所有者权益长期负债)/(固定资产长期投资)*100%二、资本状况分析:1、资本保值增值率=扣除客观因素后的年末所有者权益/年初所有者权益*100%,指标越高,资本保全情况越好,企业发展潜力越大,债权人利益越有保障。
2、资本积累率=本年所有者权益增长额/年初所有者权益*100%,指标越高,所有者权益增长越快,资本积累能力越强,保全情况好,持续发展能力越大。
三、盈利能力分析:1、主营业务毛利率=毛利(主营收入-主营成本)/主营业务收入*100%,介于20%-50%之间,一般相对合理稳定,流动性强的商品,毛利率低。
设计新颖的特殊商品(时装)毛利率高。
2、主营业务净利率=净利润/主营业务收入*100%,反映企业基本获利能力。
3、主营业务成本率=主营业务成本/主营业务收入*100%4、营业费用率=营业费用/主营业务收入*100%5、主营业务税金率=主营业务税金及附加/主营业务收入*100%6、资产净利率=税后净利/平均总资产*100%=主营业务净利率*总资产周转率。
指标高低于企业资产结构,经验管理水平有密切关系。
7、净资产收益率=净利润/平均所有者权益*100%。
财务报表分析公式大全
一、短时间偿债能力分析1. 营运资本=流动资产-流动欠债2. 流动比率=流动资产÷流动欠债3. 速动比率=(流动资产-存货)÷流动欠债4. 保守速动比率=(货币资金+短时间证券投资净额+应收账款净额)÷流动欠债5. 现金比率=(货币资金+短时间投资净额)÷流动欠债二、长期偿债能力分析1. 资产欠债率=(欠债总额÷资产总额)×100%2. ①产权比率=(欠债总额÷所有者权益总额)×100%②产权比率=资产欠债率÷(1-资产欠债率)3. 有形净值债务率=[欠债总额÷(股东权益-无形资产净值)]×100%4. 利息偿付倍数=息税前利润÷利息费用其中:息税前利润=税前利润+利息费用=税后利润+所得税+利息费用5. 长期债务与营运资本比率=长期债务÷(流动资产-流动欠债)6. ①固定支出偿付倍数=(税前利润+固定支出)÷固定支出②固定支出偿付倍数=(息税前利润+租赁费中的利息费用)÷[利息费用+租赁费中的利息费用+优先股股息÷(1-所得税税率)]三、资产运用效率分析1. 总资产周转率=主营业务收入÷总资产平均余额其中:总资产平均余额=(期初总资产+期末总资产)÷2总资产周转天数=计算期天数÷总资产周转率2. 流动资产周转率=主营业务收入÷流动资产平均余额其中:流动资产平均余额=(期初流动资产+期末流动资产)÷2流动资产周转天数=计算期天数÷流动资产周转率3. 固定资产周转率=主营业务收入÷固定资产平均余额其中:固定资产平均余额=(期初固定资产+期末固定资产)÷2固定资产周转天数=计算期天数÷固定资产周转率4. 长期投资周转率=主营业务收入÷长期投资平均余额其中:长期投资平均余额=(期初长期投资+期末长期投资)÷2长期投资周转天数=计算期天数÷长期投资周转率5. 其他资产周转率=主营业务收入÷其他资产平均余额其中:其他资产平均余额=(期初其他资产+期末其他资产)÷2其他资产周转天数=计算期天数÷其他资产周转率6. ①应收账款周转率=主营业务收入÷应收账款平均余额②应收账款周转率=赊销净额÷应收账款平均余额其中:应收账款平均余额=(期初应收账款+期末应收账款)÷2应收账款周转天数=计算期天数÷应收账款周转率7. ①本钱基础的存货周转率=主营业务本钱÷存货平均净额②收入基础的存货周转率=主营业务收入÷存货平均净额其中:存货平均净额=(期初存货净额+期末存货净额)÷2①本钱基础的存货周转天数=计算期天数÷本钱基础的存货周转率②收入基础的存货周转天数=计算期天数÷收入基础的存货周转率四、获利能力分析1. ①销售毛利额=主营业务收入-主营业务本钱销售毛利率=销售毛利额÷主营业务收入×100%②单一产品毛利额=销量×(销售单价-单位销售本钱)单一产品毛利率=(销售单价-单位销售本钱)÷销售单价③多种产品毛利额=∑单一产品毛利额或=主营业务收入总额×综合毛利率综合毛利率=∑(某产品销售比重×该产品毛利率)2. ①营业利润=主营业务利润+其他业务利润-营业费用-治理费用-财务费用②营业利润=奉献毛益-固定本钱其中:奉献毛益=主营业务收入-变更本钱=销量×(单价-单位变更本钱)3. 营业利润率=营业利润÷主营业务收入×100%4. 销售净利率=净利润÷主营业务收入×100%5. ①经营杠杆系数=营业利润变更率÷产销量变更率②经营杠杆系数=基期奉献毛益÷基期营业利润6. 总资产收益率=收益总额÷平均资产总额×100%其中:收益总额=息税前利润7. 长期资本收益率=收益总额÷长期资本额×100%其中:收益总额=息税前利润-短时间利息或=税前利润+长期资本利息长期资本额=长期欠债平均余额+所有者权益平均余额=(期初长期欠债+期末长期欠债)÷2+(期初所有者权益+期末所有者权益)÷2五、投资报酬分析1. ①财务杠杆系数=一般股每股收益变更率÷息税前利润变更率②财务杠杆系数=变更前的息税前利润÷变更前的税前利润2. ①净资产收益率=净利润÷平均所有者权益×100%其中:平均所有者权益=(期初所有者权益+期末所有者权益)÷2②净资产收益率=资产净利率×权益乘数其中:资产净利率=销售净利率×总资产周转率权益乘数=1÷(1-资产欠债率)因此:③净资产收益率=销售净利率×总资产周转率×权益乘数④净资产收益率=资产净利率÷(1-资产欠债率)⑤净资产收益率=[资产收益率+(资产收益率-欠债利息率)×(欠债÷净资产)]×(1-所得税率)净资产收益率的变更率=资产收益率的变更率×财务杠杆系数3. ①简单资本结构的每股收益=(净利润-优先股股利)÷发行在外的加权平均一般股股数②复杂资本结构的大体每股收益=(净利润-优先股股利)÷(流通在外的一般股股数+增发的一般股股票+真正稀释的约当股数)③复杂资本结构的充分稀释的每股收益=(净利润-不可转换优先股股利)÷(流通在外的一般股股数+一般股股票等同权益)4. 股票获利率=(一般股每股股利+每股市场利得)÷一般股每股市价×100%其中:每股市场利得=期末股票市价-期初股票市价5. 市盈率=一般股每股市价÷每股收益6. 市净率=一般股每股市价÷每股净资产其中:每股净资产=(股东权益总额-优先股权益)÷发行在外的加权平均一般股股数六、现金流量分析1. 现金流量与当期债务比=经营活动现金净流量÷流动欠债×100%2. 债务保障率=经营活动现金净流量÷(流动欠债+长期欠债)×100%3. 归还到期债务比率=经营活动现金净流量÷本期到期欠债×100%4. 每元销售现金净流入=经营活动现金净流量÷主营业务收入5. 每股经营现金流量=(经营活动现金净流量-优先股股利)÷发行在外的一般股股数×100%6. 全数资产现金回收率=经营活动现金净流量÷全数资产×100%7. 现金流量适合比率=一按时期经营活动现金净流量÷(同期资本支出+同期存货净投资额+同期现金股利)×100%8. 现金再投资比率=(经营活动现金净流量-现金股利-利息支出)÷(固定资产原值+对外投资+其他资产+营运资金)×100%9. 现金股利保障倍数=经营活动现金净流量÷现金股利额10. 营运指数=经营活动现金净流量÷经营所得现金×100%其中:经营所得现金=净收益-非经营净收益+非付现费用七、业绩计量与评判1. 净收益=净利润-优先股股利2. ①净现金流量=净收益+非现金费用②经营活动现金净流量=净现金流量-流动资产增加额+流动欠债增加额-非经营活动收益③自由现金流量=经营活动现金净流量-资产投资支出3. 经济增加值=息前税后经营收益-利用的全数资金×资本本钱率=税后经营收益-利用的股权资金×股权本钱率大体经济增加值=息前税后经营利润-报表总资产×资本本钱率4. 市场增加值=总市值-总资本5. 经济收益=预期以后现金流入现值-净投资的现值6. 资本积存率=今年所有者权益增加额÷年初所有者权益×100%其中:今年所有者权益增加额=年末所有者权益-年初所有者权益1一、变现能力比率变现能力是企业产生现金的能力,它取决于能够在近期转变成现金的流动资产的多少。
财务报表公式大全
财务报表公式大全
资产负债表
1. 总资产:总资产 = 货币资金 + 应收账款 + 存货 + 固定资产 + 长期投资 + 其他资产
2. 总负债:总负债 = 短期借款 + 应付账款 + 长期借款 + 其他负债
3. 净资产:净资产 = 总资产 - 总负债
4. 资产负债率:资产负债率 = (总负债 ÷总资产) × 100%
5. 流动比率:流动比率 = 流动资产 ÷流动负债
6. 速动比率:速动比率 = (流动资产 - 存货) ÷流动负债
7. 存货周转率:存货周转率 = 营业成本 ÷平均存货
8. 应收账款周转率:应收账款周转率 = 营业收入 ÷平均应收账款
利润表
1. 营业收入:营业收入 = 销售收入 + 其他业务收入
2. 营业成本:营业成本 = 起始存货 + 购入成本 + 盘点调整 - 期末存货
3. 毛利润:毛利润 = 营业收入 - 营业成本
4. 净利润:净利润 = 毛利润 - 管理费用 - 销售费用 - 财务费用 - 营业外收支
5. 毛利率:毛利率 = (毛利润 ÷营业收入) × 100%
6. 净利率:净利率 = (净利润 ÷营业收入) × 100%
7. 营业利润率:营业利润率 = (毛利润 - 销售费用 - 管理费用) ÷营业收入
8. 资本收益率:资本收益率 = 净利润 ÷净资产
以上是一些常用的财务报表公式,可以帮助您分析和评估企业的财务状况和经营绩效。
请根据具体情况选择适用的公式进行计算和分析,以帮助您做出明智的决策。