
赛迪顾问中国云计算产业链全景图战略研究样本
中国云计算产业链全景图战略研究
中国电子信息产业发展研究院
赛迪顾问股份有限公司( HK08235)
前言
研究目的
云计算作为战略性新兴产业的重点发展领域, 近年来在政府规范引导、企业积极参与及用户应用需求快速爆发的形势下, 其产业发展已取得初步成效, 产业全景布局已初步形成, 但产业基础仍较为薄弱。
为进一步理清产业发展脉络, 帮助政府云计算产业发展规划统筹布局、企业云计算服务建设实施和用户云计算服务应用选择提供决策参考依据, 赛迪顾问结合近年来的研究积累, 以专业化的视角, 经过《中国云计算产业链全景图战略研究》对中国云计算产业链的发展全景进行了全面梳理, 对产业链各层次发展状况和特点进行了深入分析。
主要结论
1、云计算产业全景布局已初步形成。
近年来, 在政府规范引导、企业积极参与及用户应用需求快速爆发的形势下, 中国云计算产业全景布局已初步形成, 构成了以基础设施、软件与平台为基础, 运行服务和应用为价值提升的产业发展格局。
2、基础设施层是产业链中重要主体。
当前, 中国云计算产业链仍主要以基础设施层为主体, 规模超过全产业45%以上, 且发展基础相对较成熟, 是中国云计算产业链持续健康发展的重要基础。
3、运行支撑层与应用服务层发展活力高。
运行支撑层与应用服务层是产业链中发展最为活跃、发展速度最快的环节, 众多上下游企业都在积极参与其中, 提供的云产品和云服务越来越丰富, 业务模式和技术创新速度也较快, 是云计算产业发展价值提升的重要环节, 也是中国云计算产业获得持续发展的动力所在, 未来将具有巨大发展空间。
4、厂商业务延伸将加速产业链整合。
不论是电信运营商、传统的设备厂商、还是互联网厂商, 在云计算发展的大环境中纷纷选择业务转型, 向云计算
产业链上下游延伸拓展。
如曙光、浪潮、华为等设备厂商开始进入数据中心领域, 并推出”城市云”、”行业云”等硬件加软件的云计算应用整体解决方案, 阿里巴巴、新浪、百度、腾讯互联网厂商也迅速布局, 进入云存储、云终端、云平台等产业链环节, 将进一步推动云计算产业链加速整合。
一、中国云计算产业全景布局已初步形成
云计算产业泛指与云计算相关联的各种活动的集合, 其产业链主要分为四个层面, 即基础设施层、平台与软件层、运行支撑层和应用服务层。
基础设施层以底层元器件、云基础设施等硬件设备资源为主; 平台与软件层以云基础软件、云应用软件等云平台与云软件资源为主; 运行支撑层主要包括咨询、集成、监理、运维、培训等; 应用服务层主要包括云终端和云服务。
近年来在政府规范引导、企业积极参与及用户应用需求快速爆发的形势下, 中国云计算产业全景布局已初步形成, 构成了以基础设施层、平台与软件层、运行支撑层为基础, 应用服务层为价值提升的产业发展格局。
其中, 在应用需求集中爆发的拉动下, 运行支撑与应用服务产业环节更是得到了蓬勃发展, 包括以Google、 Amazon、 IBM、 SalesForce等为主的跨国企业和以中国电信、中国联通、中金数据、世纪互联、曙光、浪潮、百度等为主的国内企业均纷纷积极参与其中, 进一步促进了中国云计算产业链的发展与完善。
图1 中国云计算产业链全景图
1、基础设施层
基础设施层是指为云计算服务体系建设提供硬件基础设备的产业集合, 主要包括底层元器件和云基础设施两个方面, 处于云计算产业链的上游环节, 是云计算产业发展的重要基础, 为云计算服务体系建设提供基础的硬件设施资源。
当前, 中国云计算产业链仍主要以基础设施层为主体, 规模超过全产业45%以上。
因此, 统筹规划基础设施层的发展建设对于健全中国云计算产业链结构, 促进中国云计算产业长远健康发展具有非常重要的意义和作用。
为提高中国在云计算产业中的话语权, 增强本土企业在云计算产业中的竞争力, 国家将加大在云计算核心芯片研发及下一代互联网、新一代移动通信网、下一代数据中心等基础设施建设中的投入力度, 扶持国内重点企业在芯片研发领域实现突破, 大力完善云计算业务应用的基础环境, 推动中国云计算产业不断快速发展。
2、平台与软件层
平台与软件层是指为云计算服务体系建设提供基础平台与软件的产业集合, 主要包括云基础软件和云应用软件两个方面, 处于云计算产业链的上游环节。
其基于基础设施层, 为云计算服务体系建设与运行提供基础工具软件、应用开发软件及平台等, 是云计算产业发展的活力之源。
当前, 中国云平台与软件层主要呈现出中心城市集聚的发展特征。
中心城市由于人才、资金等要素密集, 且具有良好的软件研发和应用的基础, 因此在云平台和软件发展方面处于核心地位。
根据赛迪顾问研究, 当前全国4个直辖市和15个副省级城市软件业务收入10643亿元, 同比增长32%, 占全国的比重为80%。
政策方面, 国家未来在加大云计算核心芯片研究的同时也将大力加强在基础软件领域的研发投入, 支持国内重点企业在云计算操作系统与平台开发领域实现突破。
同时, 还将经过服务、应用创新带动技术创新, 加快虚拟化技术、资源管理技术、负载均衡技术等云计算关键技术的产业化发展, 提升国内云计算。
赛迪顾问-中国云计算基础设施产业地图白皮书

中国云计算基础设施产业地图白皮书中国电子信息产业发展研究院赛迪顾问股份有限公司(HK08235)前言研究目的云计算作为战略性新兴产业的重点发展领域,引领着新一代信息技术演进方向,也正成为各地加快发展方式转变和推进自主创新的重要突破口。
赛迪顾问结合多年来对电子信息产业的研究积累,以专业化的视角,从云计算基础设施布局入手,综合研究了超算中心、IDC、灾备中心、网络国际出口的布局特征和发展特点,对中国云计算基础设施产业发展演进趋势进行了分析。
为中央政府统筹布局云计算基础设施提供决策支撑,为地方政府及行业企业参与云计算基础设施建设提供依据。
主要结论1、行业主管部门在云计算基础设施统筹布局中发挥了重要作用。
主管部门在超算中心、国际网络出口的布局过程中有着重要影响力,而且这些部门还将决定着未来重大云计算基础设施的统筹布局。
因此应加强与行业主管部门的沟通,积极推动本地区纳入国家云计算基础设施总体布局当中。
2、地方政府正在成为新一代云计算基础设施主要推动者。
各地政府通过政企联合、官产学研一体化运作,积极推进本地区IDC、灾备中心等云计算基础设施建设,可以预见,未来几年我国云计算基础1设施分布格局将产生重大变化。
3、大国大市场优势明显,云计算基础设施潜在需求巨大。
无论是人口基数,还是网民规模我国都是全球第一,随着两化融合、三网融合、物联网等应用的纵深推进,潜在需求巨大。
各地区、各行业有根据自身发展加快新一代云计算基础设施建设的潜在动力。
4、云计算基础设施总体向富能源、高纬度地区加快转移。
目前的云计算基础设施虽然主要集中在环渤海、长三角、珠三角等经济发达地区,但面临着土地、能源、成本等方面的巨大挑战。
由于云计算带来的IT应用模式变革以及传统模式下面临的能耗、成本等压力,未来几年我国云计算基础设施产业将呈现总体向富能源、高纬度地区转移趋势。
5、理性务实地推动区域云计算基础设施布局。
由于云计算基础设施具有投资规模大,回收期长,运维成本高等特点。
中国云计算产业全景图谱
中国云计算产业全景图谱云计算的发展,使IT资源利用效率提升,使用云服务帮助企业节约成本,专注于核心竞争力的提升。
受欢迎程度和重要性也不言而喻。
云计算起源于美国,但中国后来居上,在阿里、百度及腾讯等互联网巨头带领下,加上政策的高度支持,云计算在我国快速发展,规模不断扩大。
同时,云计算发展不能脱离互联网,对网络安全的需求不断增加,使资本不断涌入,为网络安全的重要领域,云安全带来了巨大的发展机遇。
云计算产业简介:包括 IaaS、IaaS、SaaS等服务层次云计算(Cloud Computing)是基于互联网的相关服务的增加、使用和交互模式,通常涉及通过互联网来提供动态易扩展且经常是虚拟化的资源。
云是网络、互联网的一种比喻说法。
过去在图中往往用云来表示电信网,后来也用来表示互联网和底层基础设施的抽象。
因此,云计算甚至可以让你体验每秒10万亿次的运算能力,拥有强大的计算能力模拟核爆炸、预测气候变化和市场发展趋势。
用户通过电脑、笔记本、手机等方式接入数据中心,按自己的需求进行运算。
现阶段广为接受的是美国国家标准与技术研究院(NIST)定义:云计算是一种按使用量付费的模式,这种模式提供可用的、便捷的、按需的网络访问, 进入可配置的计算资源共享池(资源包括网络,服务器,存储,应用软件,服务),这些资源能够被快速提供,只需投入很少的管理工作,或与服务供应商进行很少的交互。
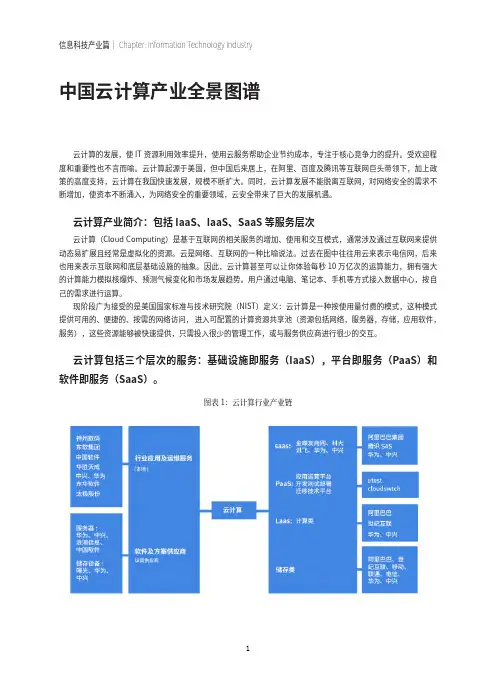
云计算包括三个层次的服务:基础设施即服务(IaaS),平台即服务(PaaS)和软件即服务(SaaS)。
图表1:云计算行业产业链相比美国,中国云计算起步较晚,处于快速增长阶段。
美国早在2005年前就已提出云计算相关概念,后三年由于技术驱动,应用领域逐步普及。
中国相对美国发展晚5年,于2007年以后以美为师开始发展云计算,2009年后政策不断出台高度支持,使云计算得到广泛应用。
那种美云计算市场存在哪些差距?从中美公有云市场来看,2017年,中国公有云市场规模达到32亿美元,比2016年同比增长47%。
云计算产业链全景图

云计算产业链全景图2010年10月18日刘黎明浏览:13912次发表评论阅读评论近日对云计算产业链做了一个初步梳理,整理出如下示意图。
声明:本图纯属个人经验,并无精确数据来源。
1 xx yy 1% 表示在父类产品类别中xx公司的yy产品排名第一,全球市场份额1%为了便于大家保存,文本信息如下:云计算产业链分布图(来源:刘黎明)1. 基础设施即服务(IaaS)1.1 计算类1.1.1 1 Amazon EC2 31%1.1.2 2 Rackspace CloudServer 7% 1.1.3 3 Gogrid CloudHosting 3%1.1.4 4 Joyent CloudHosting 3%1.1.5 5 Flexiscale 1%1.1.6 6 Elastichosts 1%1.1.7 7 NewServers 1%1.1.8 8 云快线Cloudex 0.5% (中国) 1.2 存储类1.2.1 1 Amazon S3 35%1.2.2 2 Rackspace CloudFile 8%1.2.3 3 Amazon SimpleDB 5%1.2.4 4 Amazon RDS 4%1.2.5 5 Google Storage 3%1.2.6 6 Microsoft Sql Azure 2%1.2.7 7 Microsoft Azure AppFabric 1% 1.3 经纪门户类1.3.1 1 RightScale 40%1.3.2 2 cloudkick 5%1.3.3 3 enStratus 5%1.3.4 4 ylastic 5%1.4 服务监控类1.4.1 1 cloudclimate 30%1.4.2 2 cloudstatus 301.4.3 3 cloudexchange 10%2. 平台即服务(PaaS)2.1 应用运行平台2.1.1 1 Windows Azure 30%2.1.2 2 Google App Engine 20% 2.1.3 3 SalseForce 20% 2.1.4 4 Heroku 5%2.1.5 5 新浪SAP 2% (中国)2.2 应用管理平台2.2.1 1 rPath 35%2.2.2 2 Longjump 20%2.2.3 3 Engine Yard AppCloud 20%2.2.4 4 Trackvia 5%2.3 应用开发测试部署迁移平台2.3.1 1 soasta CloudTest 30%2.3.2 2 utest 30%2.3.3 3 cloudswitch 15%3. 软件即服务(SaaS/XaaS)3.1 1 SalseForce 30%3.2 2 NetSuite 10%3.3 3 Google Apps 7%3.4 4 Microsoft CRM 3%3.5 5 Zoho 3%3.6 3 八百客2% (中国)4. 云计算软件与解决方案供应商4.1 IaaS商业方案4.1.1 1 VMware vCloud 30%4.1.2 2 微软System Center 10%4.1.3 3 Citrix Cloud Center 10%4.1.4 4 Redhat Cloud Foundations 10%4.1.5 5 IBM CloudBurst 5% 4.1.6 6 HP 5%4.1.7 7 Enomaly 3%4.1.8 8 CA 3tera 2%4.1.9 9 kaavo 1%4.2 IaaS开源方案4.2.1 1 Eucalyptus 30%4.2.2 2 OpenStack 10%4.2.3 3 OpenNebula 5%4.2.4 4 Nimbus 5%5. 云计算设备供应商5.1 服务器5.1.1 1 定制服务器60%5.1.2 2 Dell服务器20%5.1.3 3 浪潮服务器5% (中国) 5.1.4 4 HP服务器5%5.2 存储设备5.2.1 1 服务器自带硬盘70%5.2.2 2 Dell EqualLogic 10% 5.2.3 3 NetApp 10%5.3 网络设备5.3.1 1 思科50%5.3.2 2 Juniper 20%5.3.3 3 华三10% (中国)。
中国云计算大势图
来看都是非常恶劣的。由于很多领域都存在垄断, 国内很 难找 到符合基本质量标 准的机房 , 而自建 又基本不可能; 网络环境更差, 南北互通问题 ( 不
仅互通带宽少 , 而且价格奇高)困扰互联网多年 ,
仍未解决, B G P 甚至光纤互联都受到严格限制 。 她 在文中感叹:“ 中国的互联 网运维队伍可能是全世
Co v e r S t o r y 封面报道 l中国云计算 大势图
户虽然增加很快 , 但由于用户主要是开发者和创 我 们继 续缩小 差距 乃至后 来者居 上 , 创 造 了机 业小公司, 收入有限,目前也在思考转型。此外的 会。目前在一 些比较核心 的开源软件  ̄L i n u x P a a S 平台基三 ,我们没有G AE ,也没有 E n g i n e
2 0 1 3 年, 中国的云计算在总体上又处于什么阶段?
Y a r d 和H e r o k u
总 体 看上 , 我 们 比 美 国云 计 算 要 整整 落后 一 个 阶 中美 在 P a a S 上 的 差 距 更 多地 体 现 在市 场 上 。 国 内 段, 这 种差 距主 要体 现 在 三个 方面 。 运营较早的P a a S 新 浪 云 ,经过 几 年 迅 速 发 展 ,用
从开发者、 创业者到企业 , Ama z o n 云计算似乎已 界 最庞 大的 。 运 维 甚 至 成 为很 多 互联 网业 务 的核
经 进入 了 第二 也是 攻 坚 阶段 : 要 从 总价 值近 3 万亿 心 竞争 力。因为基 础设 施和 网络 上太 复杂 了。” 美 元的 全球 I T 采购 中分 得 更 多的蛋 糕 。
资质又成了这方面 变 为新 ~ 代 的 产 品和 服 务 , 加 上 全 新 生 态 系统 中 计算往往涉及电信增值服 务, 创 业 的拦 路虎 。 的其他新兴力量 , 与传统I T 厂商直接竞争的一个 过程。另一层面 , 云计算又将推动各行各业的创 新浪潮, 会有更多新兴企业诞生, 打破行业格局, 威胁原有领导者的地位。
赛迪顾问-中国高端装备制造产业地图白皮书
中国高端装备制造产业地图白皮书中国电子信息产业发展研究院赛迪顾问股份有限公司(HK08235)前言一、研究目的装备制造业是为国民经济和国防建设提供各种技术装备的制造业总称,是中国产业升级、技术进步的重要保障。
高端装备制造业作为装备制造业的高端环节,具有技术密集、附加值高、成长空间大、带动作用强等突出特点,是衡量一个国家制造业发展水平和整体经济综合竞争实力的重要标志,也承担了“替代进口”的使命。
对中国这样的发展中大国而言,加快装备制造业的高端化、现代化是推动工业现代化的关键,也是实现由“制造大国”向“制造强国”战略转变的重要途径。
在“十二五”开局之年,赛迪顾问总结国际高端装备制造产业分布特点、发展经验,分析国内高端装备制造产业生产力布局,并对中国高端装备制造产业未来的空间发展趋势进行了预测,希望能够为国家和地方的高端装备制造产业空间布局与宏观决策提供参考依据。
二、主要结论1、中国高端装备制造产业已初步形成五大产业集聚区,其中环渤海、长三角地区是产业发展核心,中部、东北部、西部以及珠三角地区基于自身产业基础发展迅速。
2、基地建设加快。
在国家工信部、发改委和科技部等有关部委以及各级地方政府的大力推动下,一批战略性新兴产业基地正逐步形成。
其中,与高端装备产业相关的新型工业化基地有14家,主要分布在环渤海与长三角地区;西部、华中、东北地区也有少量分布。
3、中国高端装备产业的空间布局尚在发展之中,已有的核心集聚区域正呈现一定程度的扩散。
未来装备制造的重点新兴城市将不断涌现,并带动周边地区的发展,形成区域性的产业集群;区域分工将在各区域性产业集群中得到体现;中西部地区在政策扶持下,依托其资源优势将加速发展。
4、地方政府应抓住高端装备产业空间布局特点,从资源集聚、配套环境和产业供应链条方面入手,为高端装备产业的发展提供强有力的支撑平台,发展特色高端装备制造与服务基地。
第一章 中国高端装备制造产业区域分布特征一、初步形成两核多中心的空间格局目前,中国高端装备制造产业显示出初步集聚特征,集群化分布进一步显现,已形成以环渤海、长三角地区为核心,东北和珠三角为两翼,以四川和陕西为代表的西部地区为支撑,中部地区快速发展的产业空间格局。
云计算应用之路:云计算大势图
Co e oy 封 面 报 道 v r St r
的 改变。因 认为这是 此他 我们需要 去做的下 产业需要 “ 一件 云思维 ”
大事 。”
由于 1 家 基 地 云 计 算 公 司 均 由一 家 投 资 , 0
北京 亦 庄 云基 地 ,在 中国各 大 云计 算基 地 里
所 以其 管理 上 也 别具 特 色 :据 介 绍 , 云基 地 专 门 宛如 一 朵 奇葩 ,不 仅 因为 它 的产 品 已经 在逐 步 推
方 ,首 先它 使 各 个 公 司能 够 聚焦 在 业务 发 展 ;其
地 产业链模 式所体现的强调资源整合、形成合力
“ 是 我 们 这 个 云 计 算 产 业 链 里 比较 独 到 的 地 的 经营 模 式 ,值得 业 界 去借 鉴 。 这 来 自北 京超 图软 件股 份 有 限公 司 的副 总 裁王
Co e t r 封 面报 道 v rS oy
大风起兮 云飞扬
记者 , 常政
¥2 1年 的中国云计算 P 0 _ 1 ,
云计算 ,如何落地?扣 问2 1年的中国云计 据赛迪顾问的研究报告 ,中国云计算的市场规模 01
09 22 3 02 0 .8 算 ,这是业界最为关切的问题。近几年铺天盖地 将从 2 0 年 的9 . 亿元 增 长 到2 1年 的6 67亿
国有非常好的布局 ,在每一个区域 、每一个政府
则 圈 定 了 北 京 、 上 都有 自己重点行业 的方 向,比如 在宁波 、长三
海 、深 圳 、杭 州 、 无 角 是 物 流 ,在 苏 州 是 制 造 业 ,在 杭 州 是 电子 商 锡这5 个城 市 先 行开 展 务 ,在 上 海是 金 融 ,而北 京则 在 政 务 等各 方 面有
云计算产业链研究
云平台是 提供给用户进行开发和测试的云平 台, 而不是
一
个 运 营 云平 台。 个人 云平 台是 提 供 个人级 应 用 服 务 的
运 营云 平 台。 用云 平 台 、 通 行业 云 平 台和 私有 云平 台是 三 个 分 别 提 供 通 用 流 程 服 务 、 业 流程 服 务和 虚 拟 私 有云 行 服 务 的 企 业 级 运 营 云 平 台。 些 云 平 台对下 可 以调 配 和 这
各 种产 品和 服务 ,再对 外 提供 整 合 的服 务 ,也 可 以将 各 种 软 硬件 厂 商组 合 成利 益 共 同体 或 战 略联 盟 ,最 后共 享 从 最终 用 户 服务 中获取 的收益 。而后 者 共 享收 益 的模 式
共享服务 ,从而大大产生规模效益 ,并激发创新。 云计算平台具有承上启下的作用 , 它是云计 算生态
作者在负责北大信息化与信息管理研究中心与北达 软合 作的 《 0 中国云计 算产业链及应 用趋势调 查研 2 1 1 究》 课题 时, 0 多个I厂商和C O进行了调查研究 。 对2 0 T l
我们 的研 究 分为微 观 、 中观 和宏 观 三个 层面 。 中微 观 是 其 对企 业 的研 究 , 中观 是 对主 要 行业 和地 区 的研 究 , 观 是 宏 对生 态 链 系 统 的研 究 。 面 是 我们 分 别 在 三个 层 面的 研 下
链 系统 形成 的关 键 。 据服 务 内容 的定位 不 同 , 以将 云 根 可 平 台分 为 开发 云 平 台 、 试 云 平 台 、 测 个人 云 平 台 、 用 云 通 平 台、 业云 平 台和 私 有云 平 台。 中开发 云平 台和 测 试 行 其
将变成越来越普遍 的云计算生态链模式 。特别是对于众
赛迪顾问-云计算应用影响与变革研究
新技术应用研究本期主题云计算应用影响与变革研究赛迪顾问股份有限公司第一章云计算发展趋势在未来,云计算将彻底改变中国传统的IT应用现状。
在云应用模式下,通过硬件虚拟化部署、信息集约化共享和系统开发式应用可以帮助用户单位有效降低信息化项目开发投资与技术运维成本。
而从云计算发展趋势来看,云应用最大的价值还在于能够升级信息化架构、创造新的IT运营管理模式,以平台化的信息服务手段,最大限度的满足各类IT用户的信息化需求,在这种趋势影响下,云计算应用将成为中国IT技术革新、商业模式创新的重要“助推器”,将深入到信息化建设与IT运营的方方面面。
1.1 技术路线目前国际上云计算应用主要分为私有云、公共云、混合云三大类,在云计算技术发展应用的不同阶段,三种云方式起到了不同的作用。
根据对国内外大量云计算技术应用案例研究,云计算技术发展路线见下图所示:图1 云计算技术发展路线第一阶段,以私有云应用为主体,以“公共平台”方式,实现用户单位内部硬件资源、技术平台资源以及数据资源的最大化共享在现阶段,国内云应用主要还是以“私有云”应用为主体,主要解决用户单位在长期信息化建设中出现的“数据孤岛、基础设施分散”应用问题,以“IAAS、PAAS”为代表的云应用技术正成为了用户单位内部IT资源整合的重要“武器”,通过构建基于IAAS平台的企业数据中心,逐步消减原来的分散基础设施应用,使之统一的数据中心之中进行集中部署运行,这样大大的降低了用户单位原来分散基础设施运维的费用开销(包括:设备维护成本、人员成本、场地租用成本等),如:中国化工集团在集团总部搭建了基于IAAS的数据中心平台后,通过实际一年来的运行应用,逐渐体现出云应用的优势,主要体现在:集中应用后有效降低基础设施能耗、集中运维降低单机宕机概率、提高了数据中心运维人员素质等方面。
在IAAS平台应用基础上,用户单位(特别是一些国内大型企业),先后建立以SOA架构为基础的PAAS平台,在此平台上,对原有分散应用、条块分割的应用系统加以整合,统一部署在PAAS平台上,实现底层技术开发方式、数据编码方式、用户权限管理方面的高度统一集中,如:中国五矿集团搭建以EAI集成为PAAS平台基础,实现了多个系统的有效整合应用,实现了集团内部各类应用系统的互联互通以及数据资源的统一管理、发掘利用。
产业链展示图产业链全景图
应用研究
02
03
技术创新
将基础研究成果转化为实际应用 的技术和产品,推动产业升级和 转型。
通过改进现有技术或开发新技术 ,提高产品质量和生产效率,增 强企业市场竞争力。
03
中游产业分析
生产加工环节
原料采购
根据生产需求,从上游供应商处采购合格的 原材料,确保生产所需。
生产计划
制定详细的生产计划,包括生产批次、产量 、时间等,以确保生产顺利进行。
产业链构成
产业链包括原材料供应、生产制造、 物流配送、市场营销等各个环节,涉 及多个企业和行业。
产业链的重要性
提升整体效率
通过产业链整合,可以实现资源 优化配置,提高生产效率,降低 成本,提升整体竞争力。
促进创新发展
产业链上下游企业之间的紧密合 作,有利于技术创新和产品研发 ,推动产业升级和转型。
积极参与国际标准的制定和修订工作,提升企业在 国际标准领域的话语权和影响力。
THANKS
感谢观看
ABCD
质检流程
建立完善的质检流程,包括来料检验、过程检验 和成品检验等环节。
不合格品处理
对不合格品进行标识、隔离和处理,防止不合格 品流入市场。
产品包装与物流
包装工艺
采用先进的包装工艺和设备,确保产品包 装精美、牢固、环保。
A 包装设计
根据产品特性和市场需求,设计合 适的包装材料和形式,以保护产品
品牌合作与联盟
与相关产业或跨行业品牌进行合作与联盟,共同推广产品和服务, 扩大品牌影响力。
05
产业链协同与整合
协同发展的意义
提升整体竞争力
01
通过协同合作,产业链各环节的企业可以共同提升整体竞争力
我国云计算产业链介绍及产业发展政策环境分析
我国云计算产业链介绍及产业发展政策环境分析云计算产业链介绍在目前的云计算产业链中,共有六类角色在积极参与,政府、云平台提供商、云系统集成商、云应用开发商、云服务运营商和终端用户。
政府:主要是制定各项政策、法规以促进、引导云计算产业健康快速发展,服务国民经济发展和人民生活。
云平台提供商:云计算的实现依赖于能够实现虚拟化、自动负载平衡、随需应变的软硬件平台,在这一领域的提供商主要是传统上领先的软硬件生产商,如EMC下的VM ware,以及Red Hat、Oracle、Sun、IBM、Cisco等等。
这部分公司的产品主要特点是灵活和稳定兼备的集群方案,以及标准化、廉价的硬件产品。
国内的对应公司包括浪潮、华为、中兴、联想、方正等;云系统集成商:帮助用户搭建云计算的软硬件平台,尤其是企业私有云。
代表厂商包括IBM、HP以及亚马逊、Google以及AT&T、Verizon等。
这部分公司普遍具有强大的研发能力和足够的技术团队,以及灵活可复制性的产品。
国内公司包括华胜天成、浪潮软件、东软集团、神码等;云应用开发商:即SaaS应用服务提供商,包括传统软件厂商如微软的.Live服务,互联网巨头Google的gmail、map,以及新兴的在线CRM解决方案提供商Salesforce等。
国内主要商用类软件厂商如用友、金蝶、八百客等。
云服务运营商:这一部分涵盖了为企业和个人用户提供计算和存储资源的IaaS公司,如提供新型数据中心服务的亚马逊、Rackspace、GoGrid,以及为应用开发者提供开发平台的PaaS公司如微软Azure、Google App以及等。
这部分是云计算的核心领域之一,今后绝大多数的计算处理以及应用开发都将在这些服务中展开。
国内服务商包括通信运营商、网宿科技、神州泰岳等。
终端用户:可以是个人用户,也可以是企业用户,甚至也可以是政府用户。
但是,各种角色之间相互渗透,边界模糊,传统的设备与软件供应商以不同的角色融入到云中,可能有一家企业就能够做到端到端的云系统搭建。