
2019注册会计师财务成本管理高分学习笔记 锦囊笔记
35
专注会计考试,专心所以专业 公众号:晨阳财税
36
37
专注会计考试,专心所以专业 公众号:晨阳财税
38
39
专注会计考试,专心所以专业 公众号:晨阳财税
40
41
专注会计考试,专心所以专业 公众号:晨阳财税
42
43
专注会计考试,专心所以专业 公众号:晨阳财税
44
45
专注会计考试,专心所以专业 公众号:晨阳财税
22
23
专注会计考试,专心所以专业 公众号:晨阳财税
24
25
专注会计考试,专心所以专业 公众号:晨阳财税
26
27
专注会计考试,专心所以专业 公众号:晨阳财税
28
29
专注会计考试,专心所以专业 公众号:晨阳财税
30
31
专注会计考试,专心所以专业 公众号:晨阳财税
32
33
专注会计考试,专心所以专业 公众号:晨阳财税
46
47
专注会计考试,专心所以专业 公众号:晨阳财税
48
49
专注会计考试,专心所以专业 公众号:晨阳财税
50
51
专注会计考试,专心所以专业 公众号:晨阳财税
52
53
专注会计考试,专心所以专业 公众号:晨阳财税
54
55
专注会计考试,专心所以专业 公众号:晨阳号:晨阳财税
专注会计考试,专心所以专业 公众号:晨阳财税
12
13
专注会计考试,专心所以专业 公众号:晨阳财税
14
15
专注会计考试,专心所以专业 公众号:晨阳财税
16
17
专注会计考试,专心所以专业 公众号:晨阳财税
18
19
专注会计考试,专心所以专业 公众号:晨阳财税
20
21
专注会计考试,专心所以专业 公众号:晨阳财税
注册会计师财务成本管理高分学习笔记
1
专注会计考试,专心所以专业 公众号:晨阳财税
2
3
专注会计考试,专心所以专业 公众号:晨阳财税
4
5
专注会计考试,专心所以专业 公众号:晨阳财税
6
7
专注会计考试,专心所以专业 公众号:晨阳财税
8
9
专注会计考试,专心所以专业 公众号:晨阳财税
10
11
58
59
专注会计考试,专心所以专业 公众号:晨阳财税
60
61
专注会计考试,专心所以专业 公众号:晨阳财税
62
63
专注会计考试,专心所以专业 公众号:晨阳财税
64
65
专注会计考试,专心所以专业 公众号:晨阳财税
66
67
专注会计考试,专心所以专业 公众号:晨阳财税
68
69
2019年注册会计师考试《财务成本管理》核心知识点归纳总结(精华版)
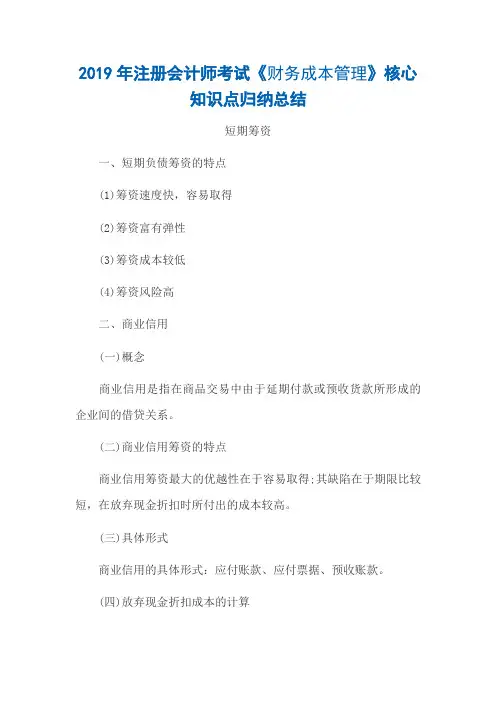
2019年注册会计师考试《财务成本管理》核心知识点归纳总结短期筹资一、短期负债筹资的特点(1)筹资速度快,容易取得(2)筹资富有弹性(3)筹资成本较低(4)筹资风险高二、商业信用(一)概念商业信用是指在商品交易中由于延期付款或预收货款所形成的企业间的借贷关系。
(二)商业信用筹资的特点商业信用筹资最大的优越性在于容易取得;其缺陷在于期限比较短,在放弃现金折扣时所付出的成本较高。
(三)具体形式商业信用的具体形式:应付账款、应付票据、预收账款。
(四)放弃现金折扣成本的计算放弃现金折扣的机会成本=折扣百分比/(1—折扣百分比)×360/ (信用期—折扣期)【公式含义分析】某企业赊购商品100万元,卖方提出付款条件"2/10,n/30"。
若在折扣期内付款(即选择第10天付款),则需要付100×(1-2%) =98万元;若放弃现金折扣(即选择第30天付款),则需要付100万元,这相当于占用100×(1-2%)=98万元的资金20天,付出了100×2%=2万元的代价。
放弃现金折扣的成本率=资金占用费/资金占用额=(100×2%)÷[100×(1—2%)]注意,这样计算出的成本率是20天(信用期-折扣期)的成本率,而一般所谓的成本率都是指年成本率,所以,需要进行调整。
调整的方法,就是将以上计算出的20天的成本率除以20,先得出天成本率,然后,再乘以每年的天数360。
综合起来,就是乘以360/20。
放弃现金折扣的成本率=(100×2%)÷[100×(1—2%)] ×360/20 =2%/(1—2%)×360/20=36.7%由此可以得出放弃现金折扣成本率的计算公式如下:放弃现金折扣成本=折扣百分比/(1—折扣百分比)×360/(信用期—折扣期)(五)决策原则1、如果能以低于放弃折扣的隐含利息成本(即放弃现金折扣成本)的利率借入资金,便应在现金折扣期内用借入的资金支付货款,享受现金折扣。
CPA财务成本管理笔记(参考Word)
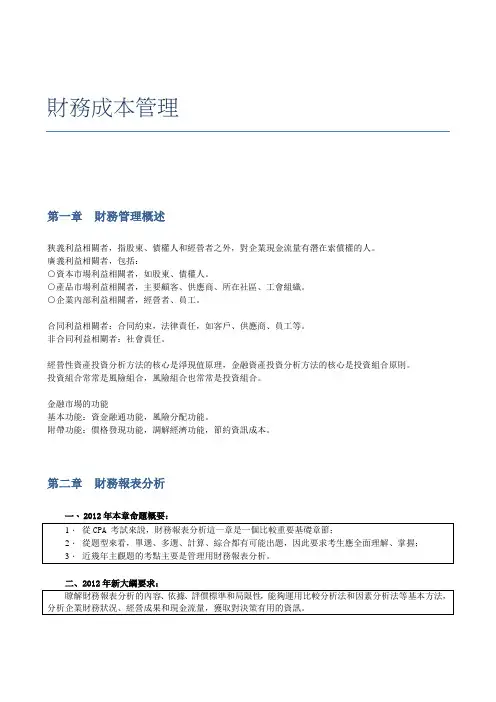
財務成本管理第一章財務管理概述狹義利益相關者,指股東、債權人和經營者之外,對企業現金流量有潛在索償權的人。
廣義利益相關者,包括:○資本市場利益相關者,如股東、債權人。
○產品市場利益相關者,主要顧客、供應商、所在社區、工會組織。
○企業內部利益相關者,經營者、員工。
合同利益相關者:合同約束,法律責任,如客戶、供應商、員工等。
非合同利益相關者:社會責任。
經營性資產投資分析方法的核心是淨現值原理,金融資產投資分析方法的核心是投資組合原則。
投資組合常常是風險組合,風險組合也常常是投資組合。
金融市場的功能基本功能:資金融通功能,風險分配功能。
附帶功能:價格發現功能,調解經濟功能,節約資訊成本。
第二章財務報表分析一、2012年本章命題概要:二、2012年新大綱要求:一、基本的財務比率(一)變現能力比率1、流動比率流動比率=流動資產÷資產負債2、速動比率速動比率=(流動資產-存貨)÷流動負債3、保守速動比率=(現金+短期證券+應收票據+應收賬款淨額)÷流動負債營運資本配置比率=營運資本/流動資產營運資本小於零,意味著流動資產小於流動負債,也意味著,流動資產非流動資產−流動負債非流動負債+所有者權益<0(二)資產管理比率1、營業週期營業週期=存貨周轉天數+應收賬款周轉天數2、存貨周轉天數存貨周轉率=銷售成本÷平均存貨存貨周轉天數=360÷存貨周轉率3、應收賬款周轉天數應收賬款周轉率=銷售收入÷平均應收賬款應收賬款周轉天數=360÷應收賬款周轉率“銷售收入”資料來自利潤表,是指扣除折扣和折讓後的銷售淨額。
4、流動資產周轉率流動資產周轉率=銷售收入÷平均流動資產5、總資產周轉率=銷售收入÷平均資產總額(三)負債比率1、資產負債率「廣義資本結構」資產負債率=(負債總額÷資產總額)×100%2、產權比率產權比率=(負債總額÷股東權益)×100%3、權益乘數權益乘數=(資產總額÷股東權益)×100%3、有形淨值債務率有形淨值債務率=[負債總額÷(股東權益-無形資產淨值)]×100% 4、已獲利息倍數已獲利息倍數=息稅前利潤÷利息費用長期債務與營運資金比率=長期負債÷(流動資產-流動負債)5、影響長期償債能力的其他因素(1)長期租賃(2)擔保責任(3)或有項目長期資本負債率「狹義資本結構,長期資本的結構」長期資本負債率=非流動負債/(非流動資產+股東權益)(四)盈利能力比率1、銷售淨利率銷售淨利率=(淨利潤÷銷售收入)×100%2、銷售毛利率銷售毛利率=[(銷售收入-銷售成本)÷銷售收入]×100%3、資產淨利率資產淨利率=(淨利潤÷平均資產總額)×100%4、淨資產收益率淨資產收益率=淨利潤÷平均淨資產×100%二、財務報表分析的應用(一)杜幫財務分析體系1、權益乘數權益乘數=1÷(1-資產負債率)2、權益淨利率權益淨利率=總資產淨利率×權益乘數=銷售淨利率×資產周轉率×權益乘數總資產淨利率總小於權益淨利率。
备考2019年注册会计师财务成本管理 章节考点浓缩汇总精心整理

目录
《财务成本管理》讲座详细笔记(1).解答

《财务成本管理》讲座详细笔记(1)第一章有12个考点:一、财务管理的目标P4一般了解各个目标的含义及优缺点1.利润最大化利润代表了企业新创造的财富,利润越多则说明企业的财富增加得越多,越接近企业的目标。
缺陷:(1)没有考虑利润的取得时间。
(2)没有考虑所获利润和投入资本额的关系。
(3)没有考虑获取利润和所承担风险的关系。
2.每股盈余最大化应当把企业的利润和股东投入的资本联系起来考察,用每股盈余(或权益资本净利率)来概括企业的目标,以避免“利润最大化目标”的缺点。
缺陷:(1)仍然没有考虑每股盈余取得的时间性。
(2)仍然没有考虑每股盈余的风险性。
3.股东财富最大化股东财务最大化或企业价值最大化是财务管理的目标。
企业的价值,在于它能给所有者带来未来报酬,包括获得股利和出售其股权换取资金。
P287的股票评估的基本模式中公式是对股东财富的量化P6股价的高低,代表了投资大众对公司价值的客观评价。
它以每股的价格表示,反映了资本和获利之间的关系;它受预期每股盈余的影响,反映了每股盈余大小和取得的时间;它受企业风险大小的影响,可以反映每股盈余的风险。
二、影响财务管理目标实现的因素(了解因素是如何进行影响的)公司股价受外部环境和管理决策两方面因素的影响。
从公司管理当局的可控制因素看,股价的高低取决于企业的报酬率和风险,而企业的报酬率和风险,又是由企业的投资项目、资本结构和股利政策决定的。
(一)投资报酬率(投资报酬率与风险是影响股价的直接因素)(二)风险不能仅考虑每股盈余,不考虑风险。
(三)投资项目(投资项目、资本结构和股利政策是间接因素)三、股东、经营者和债权人的冲突与协调(一般了解,如何处理三者关系)把书上内容整理为下表:关系人目标冲突协调经营者报酬高增加闲暇时间减少风险道德风险逆向选择监督激励债权人本利求偿权违约契约限制终止合作社会公众可持续发展环境、产品安全质量法律、社会新闻道德约束四、影响企业现金流转的内外部原因(了解。
财务成本管理学习笔记

营运资本管理的目标有以下三个:(1)有效地运用流动资产,力求其边际收益大于边际成本;(2)选择最合理的筹资方式,最大限度的降低营运资本的资本成本;(3)加速流动资本周转,以尽可能少的流动资本支持同样的营业收入并保持公司支付债务的能力。
关于企业目标的表达,三种观点:(一)利润最大化。
点评:如果投入资本相同、利润取得的时间相同、相关的风险也相同,利润最大化是一个可以接受的观念。
(二)每股收益最大化。
点评:如果风险相同、每股收益时间相同,每股收益最大化是一个可以接受的观念。
(三)股东财富最大化。
(股东财富最大化、股价最大化和企业价值最大化,其含义均指增加股东财富)。
经营者也是最大合理效用的追求者,其具体行为目标与委托人不一致。
其目标是:(1)增加报酬,包括物质和非物质的报酬,如工资、奖金.提高荣誉和社会地位等;(2)增加闲暇时间,包括较少的工作时间、工作时间里较多的空闲和有效工作时间中较小的劳动强度等;(3)避免风险。
经营者努力工作可能得不到应有的报酬,他们的行为和结果之间有不确定性,经营者总是力图避免这种风险,希望付出一份劳动便得到一份报酬。
财务管理的原则一、有关竞争环境的原则(一)自利行为原则自利行为原则是指人们在进行决策时按照自己的财务利益行事,在其他条件相同的情况下人们会选择对自己经济利益最大的行动。
(二)双方交易原则双方交易原则是指每一项交易都至少存在两方,在一方根据自己的经济利益决策时,另一方也会按照自己的经济利益决策行动,并且对方和你一样聪明、勤奋和富有创造力。
因此,你在决策时要正确预见对方的反应。
双方交易原则的建立依据是商业交易至少有两方,交易是“零和博弈”,以及各方都是自利的。
(三)信号传递原则信号传递原则,是指行动可以传递信息,并且比公司的声明更有说服力。
(四)引导原则引导原则是指当所有办法都失败时,寻找一个可以信赖的榜样作为自己的引导。
引导原则的一个重要应用是行业标准概念;另一个重要应用就是“免费跟庄(搭便车)”概念。
2019注册会计师-财务成本管理-表格笔记-成本会计共9页文档
公式
适用条件
不计算在产品成本
本月完工产品成本=本月发生的生产费用
月末在产品数量很少
2.在产品成本按年初数固定计算
分配方法公式适用来自件在产品成本按年初数固定计算
本月完工产品成本=本月发生的生产费用
月末在产品数很少或者在产品数量在各月之间数量变动不大,对完工产品成本影响不大。年终时根据实地盘点的在产品数量,重新调整计算在产品成本。
(1)交互分配借:辅助生产成本——供电(锅炉)
贷:辅助生产成本——锅炉(供电)
(2)对外分配借:生产成本——基本生产成本——甲产品、制造费用、管理费用
贷:生产成本——辅助生产成本——供电(锅炉)车间
计划分配法
(1)按计划分配率(已知):对其他辅助车间和各受益单位全部进行分配。
(2)结转差异=辅助车间待分配费用+其他辅助车间交互分配转入的费用—本辅助车间计划分配率分配的费用合计,全部计入管理费用(简化方法)。
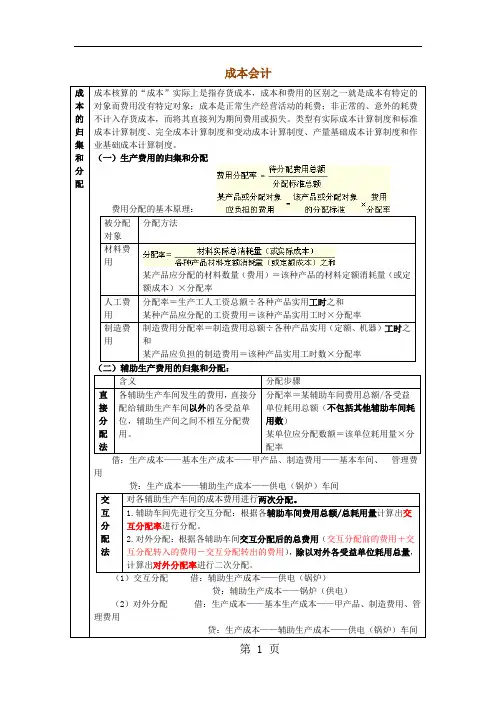
成本核算的“成本”实际上是指存货成本,成本和费用的区别之一就是成本有特定的对象而费用没有特定对象;成本是正常生产经营活动的耗费;非正常的、意外的耗费不计入存货成本,而将其直接列为期间费用或损失。类型有实际成本计算制度和标准成本计算制度、完全成本计算制度和变动成本计算制度、产量基础成本计算制度和作业基础成本计算制度。
某产品应负担的制造费用=该种产品实用工时数×分配率
(二)辅助生产费用的归集和分配:
含义
分配步骤
直接分配法
各辅助生产车间发生的费用,直接分配给辅助生产车间以外的各受益单位,辅助生产间之间不相互分配费用。
分配率=某辅助车间费用总额/各受益单位耗用总额(不包括其他辅助车间耗用数)
某单位应分配数额=该单位耗用量×分配率
2019注册会计师考试-财务成本管理-知识点共299页
第一章财务管理总论考情分析本章主要讨论财务管理中一些基本问题,它是学习财务管理各章的理论基础。
本章考试题型为客观题,预计平均考分在3分左右,对于本章的学习,考生不必花费太多的精力,掌握基本内容和主要结论即可。
本章主要考点1.财务管理的内容与职能2.财务管理目标各种观点的含义、优缺点及其相互关系3.股东与经营者、债权人、利益相关者之间的冲突与协调4.财务管理原则的含义、特征及其具体内容5.金融资产的概念、特点与种类6.金融市场的类型与功能第一节财务管理的内容财务管理学主要讨论一个组织内部的投资和筹资决策。
任何组织都需要财务管理,但是营利性组织与非营利组织的财务管理有较大区别。
本教材讨论的是营利性商业机构的财务管理,即企业财务管理。
一、企业的组织形式财务管理的原则、程序和方法与企业的组织形式有密切关系。
典型的企业组织形式有三种:个人独资企业、合伙企业以及公司制企业。
(一)个人独资企业含义个人独资企业是由一个自然人投资,财产为投资人个人所有,投资人以其个人财产对企业债务承担无限责任的经营实体优点(1)创立容易。
例如,不需要与他人协商并取得一致,只需要很少的注册资金等;(2)维持个人独资企业的固定成本较低。
例如,政府对其监管较少,对其规模也没有什么限制,企业内部协调比较容易;(3)不需要交纳企业所得税。
缺点(1)业主对企业债务承担无限责任,有时企业的损失会超过业主最初对企业的投资,需要用其他个人财产偿债;(2)企业的存续年限受限于业主的寿命。
(3)难以从外部获得大量资金用于经营。
(二)合伙企业含义合伙企业是由各合伙人订立合伙协议,共同出资,合伙经营,共享收益、共担风险,并对合伙债务承担无限连带责任的营利性组织。
通常,合伙人是两个或两个以上的自然人,有时也包括法人或其他组织。
优缺点优点和缺点与个人独资企业类似,只是程度有些区别。
特点(1)合伙企业法规定每个合伙人对企业债务须承担无限、连带责任(如果一个合伙人没有能力偿还其应分担的债务,其他合伙人须承担连带责任);(2)法律还规定合伙人转让其所有权时需要取得其他合伙人的同意,有时甚至还需要修改合伙协议,因此其所有权的转让比较困难。
2019注册会计师财务成本管理高分学习笔记锦囊笔记
2019注册会计师财务成本管理高分学习
笔记锦囊笔记
注册会计师财务成本管理高分研究笔记
1
专注会计考试,专心所以专业公众号:晨阳财税
23
专注会计考试,专心所以专业公众号:晨阳财税
45
专注会计考试,专心所以专业公众号:晨阳财税
67
专注会计考试,专心所以专业公众号:晨阳财税
89
专注会计考试,专心所以专业公众号:晨阳财税
1011
专注会计考试,专心所以专业公众号:晨阳财税
1213
专注会计考试,专心所以专业公众号:晨阳财税
1415
专注会计考试,专心所以专业公众号:晨阳财税
1617
专注会计考试,专心所以专业公众号:晨阳财税
1819
专注会计考试,专心所以专业公众号:晨阳财税
2021
专心会计测验,专心所以专业公众号:晨阳财税
2223
专心会计测验,专心所以专业公众号:晨阳财税
2425
专心会计测验,专心所以专业公众号:晨阳财税
2627
专心会计测验,专心所以专业公众号:晨阳财税
2829
专注会计考试,专心所以专业公众号:晨阳财税
3031
专注会计考试,专心所以专业公众号:晨阳财税
3233
专注会计考试,专心所以专业公众号:晨阳财税
3435
专注会计考试,专心所以专业公众号:晨阳财税3637
专心会计测验,专心所以专业公众号:晨阳财税
3839
专注会计考试,专心所以专业公众号:晨阳财税
4041
专注会计考试,专心所以专业公众号:晨阳财税
4243
专注会计考试,专心所以专业公众号:晨阳财税。
注册会计师CPA-财务成本管理课堂笔记
CPA财务成本管理课堂笔记第一章财务管理概述一,财务活动包括三个方面:1、筹资,2、投资,3、资金营运。
1,筹资活动:(1)负债,(2)所有者权益(1)负债——向银行借款、发债券、融资租赁、商业信用资本成本(用K表示,筹资方)=投资收益(用R表示,投资方)特征:财务风险大、资金成本低;债权投资风险小,要求的回报低;债权投资的负债的利息是在所得税前扣除的。
(2)权益筹资:吸收直接投资、发行股票、留存收益(盈余公积+未分配利润)特征:财务风险小,无需归还;资金成本高,股利投资风险大,要求回报高;股利投资是在所得税后支付的,无抵税效果。
内源性资金=留存收益选择筹资方式时需要考虑筹资风险、成本、规模、渠道、方式。
经营风险大(如初创企业)不适合负债筹资,经营风险小(如高速发展期)的适合负债筹资。
2,投资活动——需要考虑规模、方向、风险,目标是在不扩大风险的情况下,通过投资组合来提高投资收益。
3,资金运营资金运营是流动资产运营(供——产——销——收回资金)营运资金流转速度越快越好,不然容易出现资金链断裂的情况。
营业周期(采购到收回资金的时间段)=存货周转时间+应收账款时间营运资=流动资产--流动负债营业周期周转率——用次数反应周转期**银行短期借款属于资金营运活动→一般由于企业季节性、短期的缺资金。
二,财务关系三,财务管理目标1,利润最大化:考题中,无风险利率=国债利率。
缺点是没有考虑:(1)时间价值,(2)风险因素,(3)资本投入和利润的对比关系,(4)短视行为。
2,每股利润最大化缺点:没有考虑时间价值和风险因素3,企业价值最大化克服了“利润最大化”的所有缺点,所以他的优点是考虑了时间价值、风险因素、资本投入和利润的对比关系,以及克服了短视的缺点。
企业价值不是指账面价值(净资产),而是指他的市场价值(涵盖了未来的潜在的获利能力)。
最佳衡量指标是每股市价(可能出单选题)。
体现了企业对增值保值的客观要求。
所有者权益的期末数(剔除当年投资者新增投资的相关因素)资本保值增值率=所有者权益的期初数资本保值增值率>1 →保值增值资本保值增值率<1 →资本减少4,相关利益最大化客户:销售的可持续增长;员工:有助于企业的生产等;供应:原材料的供应;债权人:对企业的信任。
注册会计师《财务成本管理》重难点学习笔记共14页文档
注册会计师《财务成本管理》重难点学习笔记第一章财务报表分析1、短期偿债能力比率营运资本=流动资产—流动负债=长期资本—长期资产流动比率=流动资产÷流动负债速动比率=速度资产÷流动负债现金比率=(货币资金+交易性金融资产)÷流动负债现金流量比率=经营活动现金流量净额÷流动负债2、长期偿债能力分析资产负债率=(总负债÷总资产)×100%长期资本负债率=(非流动负债÷长期资本)×100%长期资本=非流动负债+股东权益产权比率=总负债÷股东权益权益乘数=总资产÷股东权益利息保证倍数=息税前利润÷利息费用息税前利润=净利润+利息费用+所得税费用现金流量利息债务比=经营现金流量÷利息费用现金流量债务比=经营现金流量÷债务总额3、营运能力比率(2019年综合英语)应收账款周转率应收账款周转次数=销售收入÷应收账款应收账款周转天数=365÷(销售收入÷应收账款)应收账款与收入比=应收账款÷销售收入存货周转率存货周转次数=销售收入÷存货存货周转天数=365÷(销售收入÷存货)存货与收入的比=存货÷销售收入流动资产周转率流动资产周转次数=销售收入÷流动资产流动资产周转天数=365÷(销售收入÷流动资产)流动资产与收入比=流动资产÷销售收入营运资本周转率营运资本周转次数=销售收入÷营运资本营运资本周转天数=365÷(销售收入÷营运资本)营运资本与收入比=销售收入÷营运资本非流动资产周转率非流动资产周转次数=销售收入÷非流动资产非流动资产周转天数=365÷(销售收入÷非流动资产) 非流动资产与收入比=销售收入÷非流动资产总资产周转率总资产周转次数=销售收入÷总资产总资产周转天数=365÷(销售收入÷总资产)总资产与收入比=销售收入÷总资产4、盈利能力比例销售净利率=净利润÷销售收入总资产净利率=净利润÷总资产权益净利润=净利润÷股东权益5、市价比率市盈率=每股市价÷每股收益每股收益=(净利润-优先股股利)÷流通在外普通股加权平均股数市净率=每股市价÷每股净资产每股净资产=普通股股东权益÷发行在外普通股股数市销率=每股市价÷每股销售收入每股销售收入=销售收入÷流通在外普通股加权平均股数6、权益净利率=(净利润÷销售收入)×(销售收入÷总资产)×(总资产÷股东权益)=销售净利率×总资产周转次数×权益乘数第二章长期计划与财务预测可持续增长率=(销售净利率×净经营资产周转次数×净经营资产权益乘数×本期利润留存率)÷(1—销售净利率×净经营资产周转次数×净经营资产权益乘数×本期利润留存率)第五章资本成本1、估计普通股资本成本的方法:(1)资本资产定价模型——使用最广泛(2)折现现金流量模型(3)债券报酬率风险调整模型2、普通股成本——资本资产定价模型(2019年综合)Ks=Rf+ β(Rm−Rf)Rf——无风险报酬率Rm——平均风险报酬率β(Rm−Rf)——市场风险溢价率(或市场风险补偿率)3、影响公司资本成本的因素:(2019年综合)(1)无风险报酬率,指无风险投资所要求的报酬率,典型的无风险报酬率是政府债券投资。