
审计试算平衡表
项 目 已审报表 期末试算平衡表 期末错报汇总表 期末调整分录汇总表 期末重分类分录汇总表 期末未调整分录汇总表 现金流量表期末调整分录汇总表 现金流量表期末未调整分录汇总表 未审报表 期初试算平衡表 期初错报汇总表 期初调整分录汇总表 期初重分类分录汇总表 期初未调整分录汇总表 现金流量表期初调整分录汇总表 现金流量表期初未调整分录汇总表
编制人及日期
索号: 页次:
复核人及日期 截止日: 20XX年12 月31日
20XX年12月31日 20XX年度
会计期间:20XX 年1-12月
索引号 B510 B520 B530 B531 B532 B533 B534 B535 B540 B550 B560 B561 B562 B563 B564 B565
审计试算平衡表
审计试算平衡表
【最新版】
目录
一、审计试算平衡表的定义与作用
二、审计试算平衡表的种类与内容
三、审计试算平衡表的编制方法
四、审计试算平衡表在审计中的重要性
五、结论
正文
审计试算平衡表是审计工作中常用的一种工具,用于核对账目的准确性。
所谓审计试算平衡表,是指通过对账目的借贷方金额进行汇总,比较借方总额和贷方总额是否相等,从而检查账目记录是否正确的一种方法。
审计试算平衡表主要有两种:一是按照账户分类的试算平衡表,主要用于核对各个账户的借贷方金额是否平衡;二是按照科目分类的试算平衡表,主要用于核对各个科目的借贷方金额是否平衡。
试算平衡表的内容主要包括账户名称、借方金额、贷方金额和余额等信息。
编制审计试算平衡表的方法通常分为以下几个步骤:首先,将各个账户或科目的借方金额和贷方金额分别进行汇总;其次,计算借方总额和贷方总额;最后,比较借方总额和贷方总额是否相等。
如果相等,说明账目记录基本正确;如果不相等,则需要进一步检查,找出错误所在。
审计试算平衡表在审计中的重要性不言而喻。
通过试算平衡表,审计人员可以快速发现账目记录中的错误,提高审计效率。
同时,试算平衡表也是评估企业内部控制制度是否完善的重要手段。
如果试算平衡表不平衡,很可能说明企业内部控制存在问题,需要进一步检查。
总的来说,审计试算平衡表是审计工作中不可或缺的一种工具。
对于
审计人员来说,掌握试算平衡表的编制方法和技巧,能够帮助他们更加高效地完成审计工作。
审计底稿顺序

1、目录
2、签字审计报告
3、企业基本情况表、业务约定书
4、总体审计策略:工作范围、时间安排、人员安排、初步业务活动、会计政策调查表、续表、财务会计管理制度调查表、审计风险初步评价表、
5、管理层声明书
6、审计工作完成情况核对表
7、审计工作总结
8、审计质量控制复核表
9、审计标识表
10、试算平衡表(期初数)试算平衡表现金流量试算平衡表
11、资产负债横向及纵向分析损益横向及纵向分析
12、重要性水平初步估算表
13、重要性水平分配表
13、财务比率分析表
14、企业提供报表
15、发文稿纸
16、底稿报告
17、审定表
18、营业执照。
审计工作底稿实务-综合类底稿
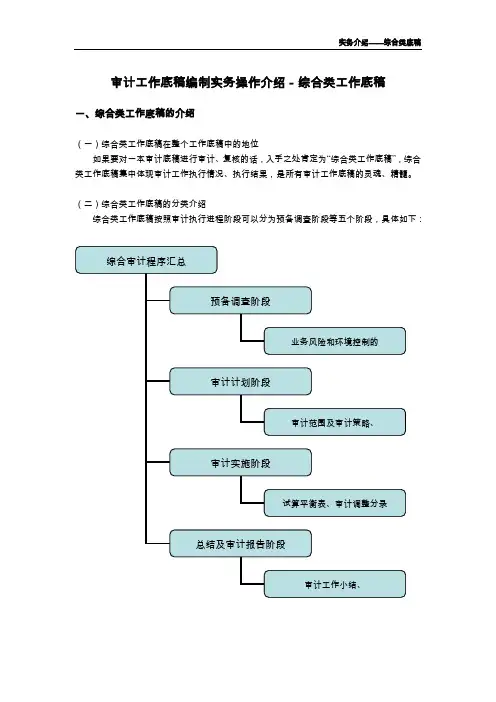
审计工作底稿编制实务操作介绍-综合类工作底稿一、综合类工作底稿的介绍(一)综合类工作底稿在整个工作底稿中的地位如果要对一本审计底稿进行审计、复核的话,入手之处肯定为“综合类工作底稿”,综合类工作底稿集中体现审计工作执行情况、执行结果,是所有审计工作底稿的灵魂、精髓。
(二)综合类工作底稿的分类介绍综合类工作底稿按照审计执行进程阶段可以分为预备调查阶段等五个阶段,具体如下:综合类工作底稿按其编制特点、编制人员等区分,可以分为:二、综合类工作底稿的特点及其重要性综合类工作底稿的特点及其重要性为:(一)综合类工作底稿贯穿整个审计过程,脉络清晰,条理分明;(二)客户承诺书、客户声明书类的工作底稿划清审计与会计的责任,明确客户(包括会计人员)的责任需提供真实完整的会计资料,对客户的行为起到威慑及约束的作用,保证审计基础的真实性;(三)调查了解类的工作底稿,让注册会计师能够迅速了解客户的基本情况、控制环境、关联交易等会计经营活动,从而帮助注册会计师能够及时、有效地执行审计业务;(四)分析复核类、特殊、重大会计事项审计类工作底稿单独归类,既能够提醒注册会计师必须重点关注此类会计事项,按照审计程序指引进行审计,又能够让查看审计工作底稿的人快速了解公司的重大事项; 客户承诺、声明类工作底稿分析复核类工作底稿 内部流转类工作底稿审计情况总结类工作底稿特殊、重大会计事项审计类调查了解类工作底稿综合类审计工作底稿(五)审计情况总结类工作底稿,既是注册会计师对审计情况的归纳汇总,又能够帮助审计工作底稿阅读者比较迅速的了解公司最终审计调整及审定报表情况;(六)内部流转类工作底稿,注册会计师编制审计计划、小结以及出具最终审计报告,该部分工作底稿流转于事务所内部,进行三级复核,是保障审计质量的质量控制政策与程序之一,保障审计工作开展的顺利、严密。
三、综合类工作底稿的分类介绍(一)所有审计程序完成情况的综合类工作底稿综合审计程序(索引号Z1)1、底稿主要内容、编制目的介绍:该工作底稿按照审计执行阶段分段记录审计工作的具体完成情况,详细记录具体每一审计步骤是否完成以及完成的底稿索引。
审计试算平衡表

审计试算平衡表摘要:一、审计试算平衡表的定义和作用二、审计试算平衡表的内容和结构三、审计试算平衡表的编制方法四、审计试算平衡表的审核要点五、审计试算平衡表的应用实例正文:一、审计试算平衡表的定义和作用审计试算平衡表是一种用于审计的财务工具,它是在审计过程中对财务报表进行试算平衡的依据。
试算平衡表的作用主要体现在以下几个方面:1.检查财务报表的准确性:通过试算平衡表,审计师可以快速检查财务报表的各项数据是否准确,有无遗漏或错误。
2.分析财务状况:试算平衡表可以清晰地反映出企业的财务状况,有助于审计师对企业的财务状况进行全面分析。
3.提供审计依据:试算平衡表是审计报告的重要组成部分,可以为审计师提供详细的审计依据。
二、审计试算平衡表的内容和结构审计试算平衡表主要包括以下几个部分:1.表头:包括试算平衡表的名称、编制单位、编制日期等。
2.科目分类:按照财务报表的科目分类,将各项财务数据进行归类。
3.期初余额:填写各科目的期初余额。
4.本期发生额:填写各科目在本期内的发生额。
5.期末余额:计算各科目的期末余额,通常等于期初余额加上本期发生额,减去本期结转额。
6.审计意见:审计师根据试算平衡表的数据,对财务报表的准确性提出意见。
三、审计试算平衡表的编制方法审计试算平衡表的编制方法如下:1.根据财务报表的数据,按照科目分类填写期初余额、本期发生额和期末余额。
2.计算各科目的期末余额,并确保试算平衡表的借贷方总额相等。
3.对试算平衡表进行审核,确保各项数据的准确性。
4.填写审计意见,对财务报表的准确性提出审计意见。
四、审计试算平衡表的审核要点在审核试算平衡表时,应注意以下几个要点:1.审核各科目的期初余额、本期发生额和期末余额是否填写完整,计算是否正确。
2.审核各科目的借贷方总额是否平衡。
3.审核试算平衡表的格式和内容是否符合审计要求。
4.结合其他审计程序,对试算平衡表的数据进行验证。
五、审计试算平衡表的应用实例假设某企业2021 年度财务报表如下:资产总额期初余额为1000 万元,期末余额为1200 万元;负债总额期初余额为500 万元,期末余额为600 万元;所有者权益期初余额为500 万元,期末余额为600 万元;营业收入本期发生额为800 万元,期末余额为0 万元;营业成本本期发生额为600 万元,期末余额为0 万元。
审计试算平衡表

Page 1
பைடு நூலகம்
说明 参数 报表格式 未审BS 未审PL 未审CF 期初核对BS 期初核对PL 账项调整 报表调整 CF调整 TB资产 TB负债 TB损益 审定BS 审定PL 审定CF 未审横向BS 未审横向PL 未审纵向BS 未审纵向PL 未审比率分析 已审横向BS 已审横向PL 已审纵向BS 已审纵向PL 已审比率分析 账项调整(期初) 报表调整(期初) TB资产(期初) TB负债(期初) TB损益(期初) 审定BS(上期) 审定PL(上期) 审定CF(上期)
若需添加或更改报表科目15审定bs请在报表格式中没有颜色的单元格区域进行修改并相应修改报表格式aa列16审定pl17审定cf18未审横向bs19未审横向pl20未审纵向bs21未审纵向pl22未审比率分析23已审横向bs24已审横向pl25已审纵向bs26已审纵向pl27已审比率分析28账项调整期初29报表调整期初30tb资产期初31tb负债期初32tb损益期初33审定bs上期34审定pl上期35审定cf上期page1
4 未审报表、试算平衡表(TB)、审定报表、比较分析表的格式由 “报表格式” 链接控制; 如需修改报表科目,请在 “报表格式” 中没有颜色的单元格区域修改,其他报表会相应改变。 5 “账项调整”、 “报表调整” 可以根据需要插入行,请勿删除行;调整金额会自动链接到试算平衡表, 若调整未全部链入试算平衡表,请检查调整分录的借贷方科目是否为报表科目。若需添加或更改报表科目, 请在 “报表格式” 中没有颜色的单元格区域进行修改,并相应修改 “报表格式AA列”
69506131.xls/说明 8:52 2011-11-12 使用说明: 使用说明:
1 本工作簿基于2006年《企业会计准则》编制。 1 本工作簿用于单项会计报表审计调整、试算平衡;未审报表及审定报表的横向、纵向、比率分析。 2 本工作簿没有颜色的单元格可以根据需要进行修改, 修改时,请在拟修改的单元格直接输入新的内容,请不要使用剪切或拖拽填充功能。 3 请在 “参数表” 中没有颜色的单元格中输入项目基本情况,其他工作表相应区域会随之改变。 序号 1 2 3 4 5 6 7 8 9 10 11 12 13 14 15 16 17 18 19 20 21 22 23 24 25 26 27 28 29 30 31 32 33 34 35 目录
[课件]试算平衡表

例:企业2012年调整了2011年应计提的坏账准备100元,进行账务处理如下: 借:以前年度损益调整 100
贷:应收账款-坏账准备 100 ➢审计人员在编制试算平衡表时,应将“以前年度损益调整”100元,录入“其 他调整因素”项目
➢在追溯调整里,将“年初未分配利润”与“其他调整因素”对冲。
➢在比较报表(以前年度)试算 平衡表追溯调整里,按实际应记入的 报表项目进行调整。
试算平衡表&审计思路简析 利安达
取自企业科目余额表数字
录入企业追溯调整分录 企业本年对以前年度调整 (通常在“以前年度损益 调整科目”核算)
录入企业账表调整分录 (重分类调整&其他调整)
录入审计人员审计调整 (包括对本年的调整和以 前年度的调整)
按企业提供科目余额 表金额填写
资产负债表“未分配利 润”数字取自利润表
原则上应与借方发生额 一致。
由于企业做账不规范, 将应记入借方发生额 的项目记入了贷方发 生额,审计人员在填 列该项目当期发生额 时,应进行调整。
科目余额表“未分配 利润”年初数
根据科目余额表“以 前年度损益调整”科 目发生额分析填列。 如企业做账不规范, 可能会直接调整“未 分配利润”科目。
根据科目余额表“利 润分配”当年发生额 分析填列
?
例:审计人员在对A公司进行三年加一期的会计报表审计中,通过对固定资产 折旧的测算,发现A公司截止2010年末累计少计提折旧100万元(其中,当年 少计提50万元);2011年当年少计提折旧60万元;2012年当年少计提折旧 70万元,因该差异超过重要性水平,因此建议企业进行审计调整。
2010年: 2011年: 2012年:
“未分配利润”
利润表“未分配利润” 是通过“利润及利润分
试算平衡表模板(现金流量表)
+ △开发支出增加数(仅借方发生额)
+ +
长期待摊费用(递延资产)增加数(仅借方发生 额)其他非流动资产(其他长期资产)增加数(仅借 方发生额)
+ 资产减值准备(本年计提额-转回额)
+ 其他
投资支付的现金
= △交易性金融资产增加数(仅借方发生额)
+ #短期投资增加数(仅借方发生额)
+ △可供出售金融资产增加数(仅借方发生额)
0.00 0.00
0.00
1,068,560.41 #VALUE! #VALUE!
1,250,236.43 #VALUE!
#VALUE! #VALUE!
#VALUE! #VALUE! #VALUE! #VALUE!
+ △生产性生物资产增加数(仅借方发生额)
+ △油气资产增加数(仅借方发生额)
+ 无形资产增加数(仅借方发生额)
+ 其他非流动负债增加数(仅贷方发生额)
+ 其他 筹资活动现金流入小计
偿还债务支付的现金
= 短期借款减少数(仅借方发生额)
+ 长期借款减少数(仅借方发生额)
+ 应付债券减少数(仅借方发生额)
+ 其他 分配股利、利润或偿付利息支付的现金
=
财务费用中的利息支出
+ 在建工程中的利息支出
+ 分配股利、利润
+ 应付利息减少数(-增加数)
+ 额)
1,166,611.83 326,377.00
56,569.60
183,388.97 24,219.10
1,392,431.42
488,996.11 20,000.00 -13,786.25
审计试算平衡表
审计试算平衡表摘要:一、审计试算平衡表的定义和作用二、审计试算平衡表的内容和结构三、审计试算平衡表的编制方法四、审计试算平衡表的审核要点五、审计试算平衡表的应用实例正文:一、审计试算平衡表的定义和作用审计试算平衡表是审计工作中常用的一种财务报表,主要用于检验企业财务报表的准确性和真实性。
简单来说,审计试算平衡表就是一个对照表,通过比较企业财务报表的数据,来检查报表是否存在错误或者虚假情况。
二、审计试算平衡表的内容和结构审计试算平衡表主要包括以下几个部分:1.报表名称:通常为“审计试算平衡表”。
2.报表日期:指审计试算平衡表涉及的财务报表日期。
3.报表范围:包括审计的对象、范围和目的。
4.审计依据:指进行审计试算平衡表的依据,一般为国家审计准则和相关法律法规。
5.试算平衡表:是审计试算平衡表的核心部分,主要包括资产、负债、所有者权益、收入和费用等五个方面的数据。
三、审计试算平衡表的编制方法审计试算平衡表的编制方法通常包括以下几个步骤:1.收集数据:收集企业财务报表的相关数据,包括资产、负债、所有者权益、收入和费用等。
2.核对数据:核对收集到的数据是否准确,是否与企业财务报表一致。
3.编制试算平衡表:将核对无误的数据按照审计试算平衡表的结构填入相应的表格。
4.检查试算平衡表:检查试算平衡表是否平衡,即资产总额是否等于负债和所有者权益总额,收入总额是否等于费用总额。
四、审计试算平衡表的审核要点审计试算平衡表的审核要点主要包括以下几个方面:1.报表格式:检查审计试算平衡表的格式是否符合要求,如表头、列名等是否正确。
2.数据准确性:检查审计试算平衡表中的数据是否准确,是否与企业财务报表一致。
3.报表平衡:检查审计试算平衡表是否平衡,即资产总额是否等于负债和所有者权益总额,收入总额是否等于费用总额。
4.审计依据:检查审计试算平衡表的编制是否符合审计准则和相关法律法规。
五、审计试算平衡表的应用实例假设某企业财务报表显示,资产总额为1000 万元,负债总额为600 万元,所有者权益总额为400 万元,收入总额为800 万元,费用总额为600万元。
审计试算平衡表
审计试算平衡表摘要:一、审计试算平衡表的定义和作用二、审计试算平衡表的编制方法1.准备工作2.填写各项数据3.检查平衡三、审计试算平衡表的注意事项1.准确性和完整性2.及时性和时效性3.规范性和合法性四、审计试算平衡表在审计过程中的应用1.作为审计基础2.发现财务问题3.提供决策依据正文:审计试算平衡表是审计工作中一个重要的环节,它对于保证审计工作的质量和效果具有重要意义。
本文将对审计试算平衡表的定义、作用、编制方法以及注意事项等方面进行详细介绍。
一、审计试算平衡表的定义和作用审计试算平衡表是指在审计过程中,审计人员对被审计单位的财务报表进行试算平衡操作,以验证财务报表的准确性和完整性。
通过审计试算平衡表,审计人员可以确保财务报表的数据真实、准确,为后续的审计工作打下坚实的基础。
二、审计试算平衡表的编制方法1.准备工作在进行审计试算平衡表的编制前,审计人员需要做好以下准备工作:(1)了解被审计单位的业务范围、经营特点和会计政策;(2)收集被审计单位的财务报表及相关资料;(3)熟悉审计程序和审计方法。
2.填写各项数据审计人员根据收集到的财务报表及相关资料,填写审计试算平衡表的各项数据。
主要包括资产、负债、所有者权益、收入、费用和利润等项目的金额。
3.检查平衡在填写完审计试算平衡表的各项数据后,审计人员需要检查各项数据是否平衡。
具体包括:(1)检查各项资产、负债和所有者权益项目的金额是否相等;(2)检查收入、费用和利润项目的金额是否相等;(3)检查资产负债表和利润表之间的勾稽关系是否正确。
三、审计试算平衡表的注意事项1.准确性和完整性审计试算平衡表要求数据的准确性和完整性。
审计人员应确保填写的各项数据真实、准确,不得随意篡改或遗漏。
2.及时性和时效性审计试算平衡表需要及时编制,以保证审计工作的顺利进行。
审计人员应根据审计进度,合理安排时间,确保试算平衡表的编制工作及时完成。
3.规范性和合法性审计试算平衡表的编制应遵循相关法律法规和审计准则,确保审计工作的规范性和合法性。
审计试算平衡表
审计试算平衡表【实用版】目录一、审计试算平衡表的概述二、审计试算平衡表的作用三、审计试算平衡表的编制方法四、审计试算平衡表的审核要点五、审计试算平衡表的应用实例正文审计试算平衡表是审计工作中常用的一种财务报表,主要用于检验企业财务报表的准确性和真实性。
试算平衡表在审计过程中起着至关重要的作用,可以帮助审计人员快速定位财务报表中的错误和问题,从而提高审计工作的效率和准确性。
一、审计试算平衡表的概述审计试算平衡表是一种特殊的财务报表,由审计人员根据企业提供的财务报表数据进行编制。
试算平衡表主要包括资产、负债和所有者权益三个部分,通过比较各项财务数据之间的平衡关系,来检验财务报表的准确性和真实性。
二、审计试算平衡表的作用审计试算平衡表在审计过程中具有重要的作用,主要包括以下几点:1.检验财务报表的准确性:试算平衡表可以帮助审计人员快速发现财务报表中的数据错误和遗漏,保证财务报表的准确性。
2.分析企业财务状况:通过试算平衡表,审计人员可以对企业的财务状况进行全面分析,为企业提供决策依据。
3.提高审计效率:试算平衡表可以有效地提高审计工作的效率,节省审计时间和成本。
三、审计试算平衡表的编制方法审计试算平衡表的编制方法主要包括以下几个步骤:1.根据企业提供的财务报表数据,将各项财务数据按照资产、负债和所有者权益的分类进行整理。
2.计算各项财务数据的总额,并填写到试算平衡表相应的单元格中。
3.对试算平衡表中的各项财务数据进行核对,确保各项数据之间的平衡关系成立。
四、审计试算平衡表的审核要点在审核审计试算平衡表时,审计人员需要注意以下几个要点:1.核对财务数据的准确性:审计人员需要对试算平衡表中的各项财务数据进行核对,确保数据准确无误。
2.分析财务数据的合理性:审计人员需要对试算平衡表中的财务数据进行分析,判断数据是否符合企业的经营状况和行业特点。
3.关注财务数据的异常波动:审计人员需要关注试算平衡表中财务数据的异常波动,对可能存在的问题进行深入调查。