
子午线轮胎行业发展状况
子午线轮胎行业发展状况
1、钢帘线产品ﻫ钢帘线是金属制品中的皇冠产品,加工程度深、(一)行业基本情况ﻫ
技术精度高。
在国外,从
子午轮胎于上世纪20 年代末期由法国米其林公司发明至今,钢帘线生产在原材ﻫ料、加工技术、工艺装备等各方面都已比较成熟。
我国从20 世纪60年代开始生产钢帘线产品,规模较大的钢帘线厂家由最初的不足五家发展到目前的十多
家。
经过40 多年的发展,国内钢帘线企业通过自主研发和引进国外的先进技术ﻫ和设备,生产能力有了大幅提高,生产工艺也开始逐步成熟。
ﻫ随着我国经济的快速发展和高速公路建设投资的增加,原来的斜胶轮胎已ﻫ不能满足汽车工业发展的要求,从而加大了对子午轮胎的需求。
相比先进发达
的国家和地区90%以上的子午化率,我国轮胎子午化率仅50%左右,钢帘线是子ﻫ午轮胎的骨架材料,未来发展空间十分广阔。
2000-2005年我国钢帘线的市场需
求量及2006-2010 年需求量预测如下表所示。
可以看出,自2000年以来我国钢帘线市场需求量持续增长,年均增速为42.74%,预计2010 年钢帘线需求量将达到70.3 万吨。
单位:万吨
2、镀锌钢丝、钢绞线产品
镀锌钢丝、钢绞线主要用途为吊架、悬挂、通讯电缆、架空电力线等,产
品广泛应用于输电线路、电气化铁路等领域。
镀锌钢丝、钢绞线市场的生产企ﻫ业超过一百家,但主要的十余家企业占据了大部分的市场份额。
“十五”期
间,电力电缆行业产品需求量以年均20%以上的速度发展,这极大地带动了钢
绞线等相关产品需求的增加。
根据我国“十一五”电网发展规划,今后5年我ﻫ国电网建设总投资将超过1 万亿元,是我国"九五"末到"十五"初进行的3 年大规
模城乡电网建设、改造总投资的2倍多,因此,镀锌钢绞线市场未来具有良好ﻫ的发展前景。
1、行业管理体制及主管部门ﻫ本公司子午轮胎钢帘线、胶管钢(二)行业管理情况ﻫ
丝产品和镀锌钢丝、钢绞线产品均属于金
属制品行业中的线材制品子行业。
经济体制改革以来,我国金属制品行业的经ﻫ营由原来的政府指令性计划模式向市场经济模式转化,原行业主管部门的部分ﻫ职能也渐渐被
行业协会所代替。
为适应新形势的需要,本行业成立了“线材制
实际需求量预测需求量
年份200020012002 2003 2004200520062007 2008 2009 2010
需求量6.417.9 11.518.08 27.89 40.6 48.7 58.0 63.7 66.970.3
品行业协会”。
线材制品行业协会主要由企事业单位、科研院所、专业委员会
和高等院校等单位自愿组成,其主要职能是反映行业愿望、研究行业发展方
向、收集发布行业信息、协助编制、制定行业发展规划、经济技术政策、组织ﻫ召开行
2、金属制品行业法规和政策
业会议等。
ﻫ
金属制品行业属国民经济的基础产业,产品广泛应用于橡胶轮胎、汽车、
1)子午轮胎钢帘线产交通运输、电力、胶管、建筑、机械等国民经济的众多领域。
ﻫ(
品ﻫ子午轮胎钢帘线是金属线材制品中的皇冠产品,对我国子午轮胎的发展尤ﻫ为重要。
子午轮胎及其配套材料子午轮胎钢帘线已成为国家重点支持和发展的ﻫ产业。
国家先后出台优惠政策扶持国内轮胎企业发展全钢和半钢子午轮胎,淘ﻫ汰落后的斜胶轮胎产品。
财政部、国家税务总局对子午轮胎生产免征消费税。
2005年12月国家发改委发布的《产业结构调整指导目录(2005 年本)》中规定ﻫ“高等级子午线轮胎及配套专用材料、设备生产”属于国家鼓励发展类产业。
ﻫ(
2)镀锌钢丝、钢绞线产品ﻫ《产业结构调整指导目录(2005年本)》将“城乡电网改造及建设”列入ﻫ国家鼓励发展类产业,而镀锌钢丝、钢绞线产品作为电力电缆的核心骨架材ﻫ料,直接服务于电源和电网建设及其维护更新,是电力产业的重要支持部门,ﻫ也得到国家产业政策的支持。
根据原国家经贸委和原国家计委《关于在加快基
础设施建设中采用国产设备和原材料的意见》和原国家经贸委《关于发布《第
一批全国城乡电网建设与改造所需主要设备产品及生产企业推荐目录》的通ﻫ知》,“城乡电网建设与改造工程所需主要设备产品,应在全国范围内从《推
荐目录》中择优选用,并建立档案”。
因此,城乡电网改造和建设工程原则上ﻫ应向被纳入《推荐目录》的镀锌钢丝、钢绞线生产企业进行采购。
ﻫ(三)公司面临的主要竞
1、行业竞争格局
争状况ﻫ
(1)子午轮胎钢帘线产品竞争状况ﻫ欧美国家于上世纪40 年代开始钢帘线产品的产业化生产,60年代进入高速
发展期。
据统计1998年全世界的钢帘线产量已达140万吨。
经过数十年的持续ﻫ研发、生产,欧美国家子午轮胎钢帘线生产技术已趋于成熟,品牌效应明显。
轮胎市场调查报告(精选多篇)

轮胎市场调查报告(精选多篇)第一篇:2022年下半年轮胎市场分析^p 报告轮胎后市可能继续下滑轮胎市场1~4月大幅上涨,5月出现下降拐点,6月后下降趋势明显,轮胎企业出现限产现象。
据介绍,山东广饶地区全钢胎企业普遍减产30%左右,轮胎的价格已较最高峰下降15%左右。
尽管按目前价格轮胎企业难有利润,但供大于求的矛盾只能使价格向下寻求支撑。
轮胎后市价格在目前价位小幅下滑的概率较大。
首先,产能过剩和库存增加是轮胎价格走低的主因。
今年年初因市场普遍预计世界经济将继续呈复苏态势,各轮胎市场均处于补库存的状态。
在此过程中厂家得到一个错误的信号,认为市场非常,大部分都想当然地加快生产,经销商补货也非常积极,导致目前生产商和经销商轮胎库存大幅上升。
1~5月我国主要43家轮胎企业库存比上年同期增长23%。
其次,轮胎尤其是全钢胎生产能力快速增长。
金融危机后我国实行积极财政政策,相当多资金投入到见效快的轮胎项目中。
初步统计,近期我国轮胎新上或扩产项目达40个,仅素有“轮胎窝”之称的山东广饶就有项目10多个,子午胎在建规模在5000万套,预计在今明两年形成规模。
待这些项目全部完工后,我国全钢胎能力将新增4000万套,半钢胎能力新增1.3亿套,将大大超过我国目前需求。
产能的过度过剩将加剧轮胎行业价格竞争。
再次,需求减少是轮胎价格下降动力。
去年9月,XX政府宣布对从中国进口的小轿车和轻型卡车轮胎实施为期3年的惩罚性关税。
今年出口XX半钢胎不及正常水平的20%。
欧盟也对中国制造的轮胎竖起了reach“环保壁垒”。
当出口受阻的时候,大部分轮胎企业都开始将战略重心转向国内。
而这种转身困难重重,在五六月后国内市场的需求发生较大变化。
汽车上半年的库存量已高达128.69万辆,将再次面临去库存化。
七八月份往往是汽车的销售淡季,高企的汽车库存已经足够市场消化一段时间。
经销商面对不确定的经济环境选择停止采购和去库存化,市场的需求明显减少。
我国子午线轮胎技术概况
已 达 到 或 超 过 国外 同类 产 品先 进 水 平 。国 产 化技 术 生 产 的子 午 线 轮 胎 已具 备 与 国 外 产 品 竞 争 的 能 力 。
关 t 词 : 午线 轮 胎 ; 子 国产 化 技 术 ; 进 技 术 引
中圈分类号: TQ3 6 1 U4 3 3 1 6 3 . ; 6 . 4 .
驿
\
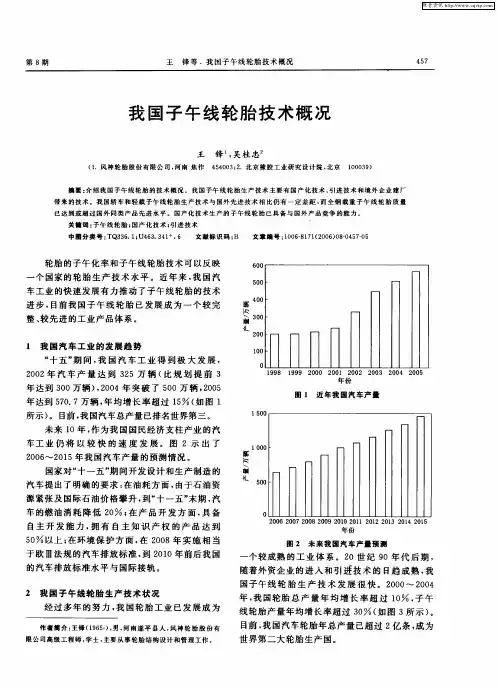
图 1 近 年 我 国汽 车 产 量
国家对 “ 十一 五 ” 间开发设 计 和生产 制造 的 期 汽车提 出 了明确 的要求 : 油耗 方面 , 在 由于 石油 资 源紧张 及 国际石 油价格 攀升 , “ 到 十一 五” 期 , 末 汽 车 的燃 油 消耗 降低 2 ; 产 品开 发 方 面 , 备 0 在 具
l 我 国汽 车工 业的 发展趋 势
“ 十五 ” 间 , 国 汽 车 工 业 得 到极 大 发 展 , 期 我 20 0 2年 汽 车 产 量 达 到 3 5万 辆 ( 2 比规 划 提 前 3
年达 到 3 0万辆 ) 2 0 0 , 0 4年 突破 了 5 0万 辆 ,0 5 0 2 0
经 过 多年 的努 力 , 国轮 胎 工业 已发 展成 为 我
作者简介: 王锋 (9 5) 男 , 南 遂 平 县 人 , 16 一 , 河 风神 轮 胎 股 份有
线轮胎 产 量年均增 长 率超 过 3 ( 图 3所 示 ) 0 如 。
目前 , 国汽车 轮胎 年总产 量 已超过 2亿条 , 为 我 成 世界第 二 大轮胎 生产 国。
组 织 的对 国( ) 境 外子 午线 轮胎进 行剖 析和 实际里
程 试 验的活 动 , 总结 并 形 成 了有 一定 依 据 和 理论 基 础 的轮胎 设计 方 法 , 国产 子 午线 轮 胎 的性 能 使
中国子午线轮胎的发展
ห้องสมุดไป่ตู้
第 六 个 五 年 计 划 末 期 , 海 正 泰 橡 胶 厂 引 上 进 德 国 密茨 勒 公 司 轿 车子 午 线 轮 胎 生 产 技 术 和 二手 工 艺装 备 , 成 年 产 轿 车 子 午 线 轮 胎 5 形 O万
平 均 年产 只 有 2 1 条 。 .万
进 入 八 十 年 代 后 , 国 开 始 重 视 发 展 子 午 我 线 轮 胎 , 列 入 轮 胎 工 业 的 产 业 政 策 之 一 。 根 并
据 市 场 需 求 , 积 极 稳 妥 发 展 子 午 线 轮 胎 思 想 在
的 指 导 下 , 家 有 效 地 支 持 了一 批 轮 胎 企 业 , 国 分
轮 胎 生 产 线 的建 设 和 扩 建 , 项 目均 已基 本 建 各
维普资讯
批 引 进 子 午 线 轮 胎 生 产 技 术 和 装 备 , 进 了 我 促
国子 午 线 轮 胎 的 发 展 。
我 国子 午 线 轮 胎 发 展 水平 还 相 当低 , 子午 化 率 、 产 品 品种 、 量 及 管 理 水 平 均 存 在 较 大 的 差 距 。 质 第九个 五年计划 时期 , 东 、 山 云南 、 州 、 贵 银
一
第 八 个 五 年 计 划 时 期 , 岛 厂 引进 米 其 林 青 尤 尼 罗 伊 尔公 司轿 车 子 午 线 轮 胎 生 产 技 术 和
装 备 。此 期 间 , 个 五 年 计 划 内 已发 展 生 产 子 上 午 线 轮 胎 的企 业 , 过 消 化 吸 收 引进 技 术 、 添 通 增
套 的生 产 能 力 。
收子午线轮胎 技术 , 增 了载重汽车和轿车 、 新 轻
中国子午线轮胎模具的发展状况浅述

首先是精密度要求高 : 轮胎在工作时
是~ 个圆的 旋转 体 ,在高 速运 动的情 况
下 ,对 轮 胎 的动 平 衡性 能 、回转 精 度 和 几 何 形 状 的 均 匀性 要 求 特 别高 。为保 证 汽 车
行驶的动平衡 , 而影 响汽车行驶的安全 进 性能。当前 ,我国轮胎模具的加工精度已 经达到高精度等级 , 产品质量可以替代同
造和数字化检测方向发展。
四、 子午线轮胎模具行业的
竞争格局
1 、轮胎模具 公司与轮 胎制造商的业 务合作模式。
轮 胎 模 具 是 根 据 轮 胎 制 造 商 的 需 要
来设计制 造的 ,除了一 些标准的工 件之 外,轮 胎模具的花纹 、字体、参数等都是
由 客 户 提 供 或 提 出 需 求 , 模 具 制 造 企 业 基 本 是按 照 客 户 提 供 的 图 纸 或 技 术 参 数 进 行 生 产 ,所 以说 轮 胎 模 具 制 造 公 司 与 轮 胎 制 造 商 之 间 形 成 的 是 一 种 长 期 的 业
概述
根据胎体 结构的不 同 ,汽车轮胎 可 以划 分为斜 交线轮胎和 子午线轮 胎两 大 类。斜交线轮胎属早期的轮胎品种 , 存在
类,前者以广东巨轮模具股份有限公司、揭 阳市天阳模具 有限公司为代表 ,后者以沈阳
子午线轮胎模具 公司为代表 。 广东巨轮模具股份 有限公司近年 自主研发的 “ 线性轻触式 导 向结构子午 线轮胎活络模具”是对圆锥面 、 斜平面导向结构子午线轮胎活络模具 的结 构改革和技术升级 , 代表国内轮胎模具行业的最新水平,在第十 届中国国际模具技术和 设备展览上被专家组评为 “ 具有国际水平的模具” ,填补 国内空 白。
性 能较差
轮胎行业报告数据分析(3篇)
第1篇一、引言轮胎作为汽车的重要零部件,其性能直接关系到行车安全、舒适性和燃油经济性。
随着我国汽车市场的快速发展,轮胎行业也迎来了前所未有的机遇和挑战。
本报告通过对轮胎行业的数据分析,旨在揭示行业现状、发展趋势及潜在风险,为相关企业和投资者提供决策参考。
二、行业概况1. 市场规模近年来,我国轮胎市场规模持续扩大。
根据国家统计局数据显示,2019年我国轮胎总产量达到9.75亿条,同比增长6.2%。
其中,子午线轮胎产量占比超过90%,成为市场主流。
2. 产业链分析轮胎行业产业链主要包括原材料供应、轮胎制造、销售与服务三个环节。
原材料方面,橡胶、炭黑、帘子布等是轮胎生产的主要原料;制造环节涉及轮胎成型、硫化、检验等工序;销售与服务环节则包括批发、零售、售后服务等。
3. 竞争格局我国轮胎行业竞争激烈,主要企业包括米其林、普利司通、固特异、中策橡胶、三角轮胎等。
其中,米其林、普利司通、固特异等外资品牌凭借技术、品牌和渠道优势,在我国市场份额较高。
三、数据分析1. 产量分析(1)产量趋势从历史数据来看,我国轮胎产量逐年上升,尤其在2010年后,增速明显加快。
这与我国汽车保有量快速增长密切相关。
(2)品种结构我国轮胎品种结构逐渐优化,高性能轮胎占比逐年提高。
其中,SUV轮胎、高性能轿车轮胎等市场需求旺盛。
2. 出口分析(1)出口趋势近年来,我国轮胎出口量保持稳定增长。
2019年,我国轮胎出口量达到1.25亿条,同比增长6.2%。
(2)出口地区我国轮胎出口市场主要集中在亚洲、欧洲、美洲等地区。
其中,亚洲市场占比最高,达到50%以上。
3. 价格分析(1)价格走势近年来,我国轮胎价格波动较大。
受原材料成本、汇率等因素影响,轮胎价格呈现周期性波动。
(2)价格结构我国轮胎价格结构呈两头高中间低的态势。
高端轮胎价格较高,低端轮胎价格较低,中端轮胎价格相对稳定。
4. 品牌分析(1)品牌集中度我国轮胎行业品牌集中度较高,前五大企业市场份额超过50%。
轮胎行业发展现状及市场分析报告

轮胎行业发展现状及市场分析报告国内外轮胎行业发展现状(1)国际轮胎市场现状①轮胎市场持续增长,世界轮胎工业重心正逐步向亚洲转移全球轮胎市场除2021年因受金融危机影响短暂回调外,过去几年均保持持续增长态势。
据2021年美国《橡胶与塑料新闻》周刊统计,2021年全球轮胎市场销售额为1,870亿美元,2021年至2021年年均复合增长率为10.05%。
轮胎工业属于劳动、技术、资金密集型产业,欧美日等发达国家的劳动力成本一直居高不下,相比之下亚洲地区具有低成本、较高素质的劳动力资源。
且亚洲地区在轮胎产业链上的原料供应、技术开发、人员培训等已经形成规模效应,全球轮胎工业的重心和投资正向亚洲地区和发展中国家转移,特别是中国已经成为世界轮胎工业转移的重点之一。
总部所在地在中国的轮胎制造商市场份额从2021年的7.46%提高到2021年的18.64%,预计未来几年亚洲地区轮胎制造业仍将保持增长。
2021年世界轮胎制造商,按总部所在地计算的销售收入分布图如下:数据来源:国家统计局观研天下数据中心整理②轮胎行业集中度较高据美国《橡胶与塑料新闻》周刊统计,2021年世界轮胎75强排名(根据所统计企业2021年度与轮胎制造有关的轮胎销售额进行排名)前三位的日本普利司通、法国米其林、美国固特异的销售额合计达到705.21亿美元,占全球轮胎市场的37.71%;排名前十位的轮胎制造商销售额合计达到1,177.31亿美元,占全球轮胎市场的62.96%,虽然近几年排名前十位的轮胎制造商市场份额占比有所下降,但由于轮胎行业固有的规模经济效应,可以预见未来轮胎企业的大型化和集团化趋势将会持续,轮胎行业集中度将进一步提高。
③主要新兴市场和发展中国家成为全球轮胎市场竞争的重点受美国次贷危机及欧债危机的影响,欧美等发达国家和地区的经济进入衰退期,以金砖国家为代表的新兴市场和发展中国家正逐步成为世界经济发展的引擎,其经济的快速增长和由此带动的汽车保有量的不断增加,该区域正逐步成为全球轮胎市场竞争的重点。
我国子午线工程轮胎行业发展对策和建议
所获 得 的结果 证 明 , 与 填充 传 统 白炭 黑 和 炭 黑( 配合 比 2: 1 ) 的硫化 胶相 比, 填充 S i O D 的硫 化胶 其机 械性 能 ( 3 0 0 定 伸应力 、 拉 伸强 度 、 耐磨
性等) 没有 差别 。 对 于文 中 考 察 的 硫 化 胶—— 填 充 S i o 2 D 的
硫 化胶 以及 填充 传 统 白炭黑 和 炭 黑 的硫 化 胶 , 其 复 数 动态模 量 和生热对 动态 变形 幅度 的依存 关系
以及 t a n 6对温 度 的依 存关 系并没 有 差别 。 S i O D 中存在 3 的氧化锌 对于所 考察 的硫
我 国 子 午 线 工 程 轮胎 行 业 发 展 对 策 和 建 议
第 4 3卷
第 1 期
废“ 绿色 轮胎 ” 热裂 解 白炭黑 —— 用 于轮胎 胎面 并用 胶 的填 料
3 7
。 - 7
。 . 6
。 . 5
¨
n3
。 . 2
’
O 。 O
-
∞
- 2 0
O
2 o
柏
Байду номын сангаас
∞
∞
温 度,℃
温 度 ,℃
图 6 传 统 氧 化 锌 作 为 硫 化促 进剂 活性 剂 胶 料 的 t a n 8
产 能力 已达 到 8 O万 条左 右 。工 程 轮胎 的子午 化 是 发展方 向 , 子 午线 轮 胎 取代 斜 交 轮 胎 的趋 势 明 显 。我 国全 钢轮胎 子午 化率 不 足 1 0 , 国 际上 通
用 比率在 4 0 ~5 0 , 预示 我 国工 程 轮胎 子 午 化
全钢载重子午线轮胎翻新的发展状况
再 翻新 , 载重 轮胎 、 但 工程 机械 轮胎 和航 空 轮胎 的
翻新量 增 长幅度 较 大 。
美 国轮胎 翻新 企业 的主要 经 营模 式是 与 当地
第 7期
熊
伟 . 钢 载 重 子 午 线 轮 胎 翻 新 的 发 展 状 况 全
胎 生产 原 材料 消 耗定 额情 况 , . 0 0规 格 全 以9 0 R2
等, 这些 国家 和地 区翻 新 轮胎 总产 量 占世 界 总产
量 的 9 以上 , O 代表着 翻 新 轮胎 行 业 的 水平 。从
轮胎 翻新 生 产 种 类 来 看 , 重 轮 胎 占 7 , 型 载 O 轻 载重 轮胎 占 2 , 车轮 胎 占 7 , 程机 械轮 胎 O 轿 工
与 生产新 轮 胎 相 比, 翻新 同规 格 废 旧轮 胎 可
以重 复利 用 8 的原 材 料口 , 约 了 大 量 资 源 。 0 ]节
而 翻新 轮胎 质量 如果 符合 国家标准 , 其安全 性 、 则 耐磨性 和舒 适性 都 不 亚 于新 轮 胎 , 格 却仅 为新 价 轮胎 的 2 ~ 5 L 。根 据 目前 我 国 子 午 线 轮 5 O 2 ]
约为 5 4亿元 。 .
由此 可见 , 旧 轮胎 翻新 不 仅 有 利 于保 护 环 废
处 理 。若 只采取 堆 放 、 埋等 简单 方式 处理 , 掩 不仅
占用大 量 土地 , 废 旧轮 胎 释放 的有 毒 有 害 物 质 且 也会 污染 周 围环境 。国际公 认 的轮胎 资源 循环 利 用 的主要 途径 是 翻 新 , 也 是 废 旧 轮胎 减 量 化 的 这 主要 措施 。
轮胎制造行业市场现状分析
轮胎制造行业市场现状分析轮胎作为汽车、飞机、工程车辆等交通工具的重要组成部分,其制造行业的发展对于交通运输和相关产业具有至关重要的影响。
近年来,随着全球经济的发展和技术的不断进步,轮胎制造行业也经历了一系列的变革和挑战。
从市场规模来看,全球轮胎市场呈现出稳步增长的态势。
汽车保有量的持续增加,特别是新兴经济体中汽车销量的上升,为轮胎行业提供了广阔的市场空间。
同时,基础设施建设的不断推进,工程车辆和农业机械的需求增长,也带动了相应轮胎产品的销售。
然而,市场的增长并非一帆风顺。
国际贸易摩擦、原材料价格波动以及环保法规的日益严格等因素,都给轮胎制造企业带来了不小的压力。
在市场竞争方面,国际知名轮胎品牌如米其林、普利司通、固特异等依然占据着较大的市场份额。
这些企业凭借其先进的技术、优质的产品和强大的品牌影响力,在高端市场具有显著的竞争优势。
与此同时,一些新兴的轮胎制造商也在不断崛起,通过技术创新和成本控制,在中低端市场逐渐站稳脚跟。
国内轮胎企业在近年来也取得了长足的进步,部分企业通过加大研发投入、提升产品质量,开始在国际市场上崭露头角。
但总体而言,与国际巨头相比,仍存在一定的差距。
原材料是轮胎制造行业的重要成本构成部分。
天然橡胶、合成橡胶、炭黑、钢丝等原材料的价格波动对轮胎企业的利润影响较大。
近年来,橡胶价格的不稳定给轮胎企业的成本控制带来了较大的挑战。
为了降低原材料价格波动的风险,一些轮胎企业通过签订长期供应合同、优化供应链管理以及开展套期保值等方式进行应对。
技术创新是轮胎制造行业发展的关键驱动力。
目前,轮胎行业的技术发展主要集中在以下几个方面:一是轮胎性能的提升,如低滚动阻力、高耐磨性、良好的湿地抓地力等;二是智能化轮胎的研发,通过内置传感器实时监测轮胎的压力、温度和磨损情况,为用户提供更加安全和便捷的服务;三是环保型轮胎的开发,以满足日益严格的环保法规要求。
在生产工艺方面,自动化和智能化生产技术的应用越来越广泛。
轮胎行业财务分析报告(3篇)
第1篇一、前言轮胎行业作为汽车工业的重要组成部分,其发展状况直接关系到汽车行业的整体水平。
近年来,随着我国经济的快速发展,汽车保有量的不断增加,轮胎行业也得到了迅速发展。
本报告将从轮胎行业的市场规模、竞争格局、盈利能力、偿债能力、发展前景等方面进行财务分析,旨在为投资者、企业决策者提供有益的参考。
二、市场规模分析1. 市场规模据我国汽车工业协会数据显示,2019年我国汽车产销量分别为2572.1万辆和2576.9万辆,同比增长7.5%和8.2%。
在汽车保有量不断攀升的背景下,轮胎市场需求持续增长。
据统计,2019年我国轮胎市场规模约为3200亿元,同比增长约10%。
2. 市场结构我国轮胎市场结构呈现多元化特点,主要包括以下几个方面:(1)按产品类型:子午线轮胎、斜交轮胎、全钢轮胎、半钢轮胎等。
(2)按用途:乘用车轮胎、商用车轮胎、工业轮胎等。
(3)按品牌:国内外知名品牌、国内品牌、中小企业品牌等。
三、竞争格局分析1. 竞争格局我国轮胎行业竞争激烈,主要表现为以下特点:(1)品牌竞争:国内外知名品牌纷纷进入我国市场,竞争激烈。
(2)区域竞争:轮胎产业在地域分布上呈现出明显的聚集效应,如山东、江苏、浙江等地。
(3)产业链竞争:上游原材料、中游制造、下游销售等领域竞争激烈。
2. 市场集中度据我国汽车工业协会数据显示,2019年我国轮胎行业CR4(前四大企业市场份额)为40%,较2018年有所提高。
这表明我国轮胎行业市场集中度有所上升,行业竞争格局逐渐稳定。
四、盈利能力分析1. 盈利能力指标(1)毛利率:2019年我国轮胎行业平均毛利率约为15%,较2018年略有下降。
(2)净利率:2019年我国轮胎行业平均净利率约为5%,较2018年略有下降。
2. 盈利能力分析(1)成本控制:轮胎企业通过优化生产流程、提高生产效率、降低原材料成本等措施,有效控制了生产成本。
(2)产品结构优化:企业通过调整产品结构,提高高附加值产品占比,提升盈利能力。