
辽宁省车船税车辆税目税额表
不包括拖拉机
轮式专用机械车
整备质量每吨
96元
摩托车
每辆
36元
3.0升以以上的
4500元
商用车
客车
大型
每辆
1200元
核定载客人数20人(含)以上,包括电车
中型
960元
核定载客人数9人以上20人以下
货车
整备质量每吨
96元
半挂牵引车、三轮汽车和低速载货汽车等
挂车
整备质量每吨
按照货车税额的50%计算
其他车辆
专用作业车
整备质量每吨
辽宁省车船税车辆税目税额表
税目
计税单位
年基准税额
备注
乘用车[按发动机气缸容量(排气量)分档]
1.0升(含)以下的
每辆
300元
核定载客人数9人(含)以下
1.0升以上至1.6升(含)的
420元
1.6升以上至2.0升(含)的
480元
2.0升以上至2.5升(含)的
900元
2.5升以上至3.0升(含)的
1800元
辽宁省车船税车辆税目税额表

3.0升以上至4.0升(含)的
3000元
4.0升以上的
4500元
商用车
客车
大型
每辆
1200元
核定载客人数20人(含)以上,包括电车
中型
960元
核定载客人数9人以上20人以下
货车
整备质量每吨
96元
半挂牵引车、三轮汽车和低速载货汽车等
挂车
整备质量每吨
按照货车税额的50%计算
其他车辆
专用作业车
整备质量每吨
辽宁省车船税车辆税目税额表
辽宁省车船税车辆税目税额表
税目
计税单位
年基准税额
备注
乘用车[按发动机气缸容量(排气量)分档]
1.0升(含)以下的
每辆
300元
核定载客人数9人(含)以下
1.0升以上至1.6升(含)的
420元
1.6升以上至2.0升(含)的
480元
2.0升以上至2.5升(含)的
900元
2.5升以上至3.0升(用机械车
整备质量每吨
96元
摩托车
每辆
36元
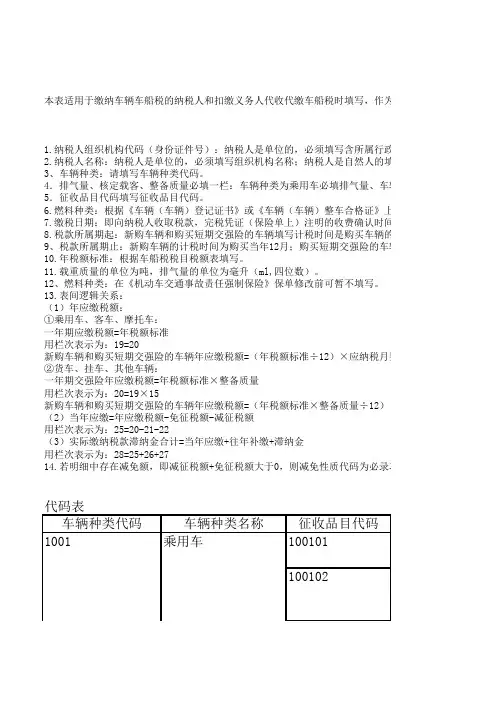
车船税(车辆)纳税(代收代缴)明细表
乘 用 车 ( 2.5 升 1200 以 上 至 3.0 升 (含)的)
乘 用 车 ( 3.0 升 2400 以 上 至 4.0 升 (含)的)
乘 用 车 ( 4.0 升 3600 以上的)
商用车客车(中 480 型)
商用车客车(大 540 型)
不填写。
×应纳税月数。
质量÷12)×应纳税月数。
代码为必录项,减免性质代码请从代码表中选择
征收品目名称 年税额标准 乘 用 车 ( 1.0 升 60 (含)以下的) 乘 用 车 ( 1.0 升 300 以 上 至 1.6 升 (含)的)
乘 用 车 ( 1.6 升 360 以 上 至 2.0 升 (含)的)
军队 按照有关规定已经缴纳 对公共交通车船,农村居民拥有并主要在
对受严 对受严重自然灾害影响纳税 节约能源、使用新能源的车船减免车船税|《财政部 国家税
机场、港口、铁路站场内 捕
校车车船
车船税(车辆)纳税(代收代缴)明细表填表说明
填写,作为向主管税务机关缴纳车船税的依据。ห้องสมุดไป่ตู้
含所属行政区域代码的组织机构代码。纳税人是个人的,必须填写身份证号、护照号、军官证号、港澳通行证,台胞 自然人的填写个人名称。 排气量、车辆种类为客车必填核定载客;车辆种类为货车、挂车、其他车辆必填整备质量。 合格证》上的同名栏目内容填写。 费确认时间。 购买车辆的当月;购买一年期交强险的车辆填写签单日的当年度1月份。 交强险的车辆填写的计税时间为交强险终止当月;购买一年期交强险的车辆填写签单日的当年度12月。
本表适用于缴纳车辆车船税的纳税人和扣缴义务人代收代缴车船税时填写,作为向主管税务机关缴纳车船
车船税
商用车
挂车
其他车辆
摩托车 船舶
整备质量每吨
每辆
机动船舶 游 艇
净吨位每吨 艇身长度每米
第三节
车船税的计算ຫໍສະໝຸດ 一、计税依据 以车船的核定载客人数、自重、净吨位、马力等为计税标准
1.以车船管理部门核发的车船登记证书或者行驶证书相应项目所载数额为准; 2.纳税人未按规定到车船管理部门办理登记手续的,上述计税标准以车船出厂 合格证明或者进口凭证相应项目所载数额为准; 3.对未提供车船出厂合格证明或者进口凭证的,由主管地方税务机关根据车船 自身状况并参照同类车船核定。 4.纳税人在购买机动车交通事故责任强制保险时,应当向扣缴义务人提供地方 税务机关出具的本年度车船税的完税凭证或者减免税证明。不能提供完税凭证 或者减免税证明的。应当在购买保险时按照当地的车船税税额标准计算缴纳车 船税。 5.拖船按照发动机功率每2马力折合净吨位1吨计算征收车船税。 6.车辆自重尾数在0.5吨以下(含0.5吨)的,按照0.5吨计算;超过0.5吨的, 按照1吨计算。船舶净吨位尾数在0.5吨以下(含0.5吨)的不予计算,超过0.5 吨的,按照1吨计算。1吨以下的小型车船,一律按照1吨计算。
会议于2011年2月25日通过新的车船税法,自2012年1月1日起施行。
第二节 车船税的基本内容
(一)征税对象及范围
车辆 1、征税对象 船舶 2、征税范围
分为机动车辆和非机动车辆两类
分为机动船舶和非机动船舶两类
是依法应当在车船管理部门登记的车船。
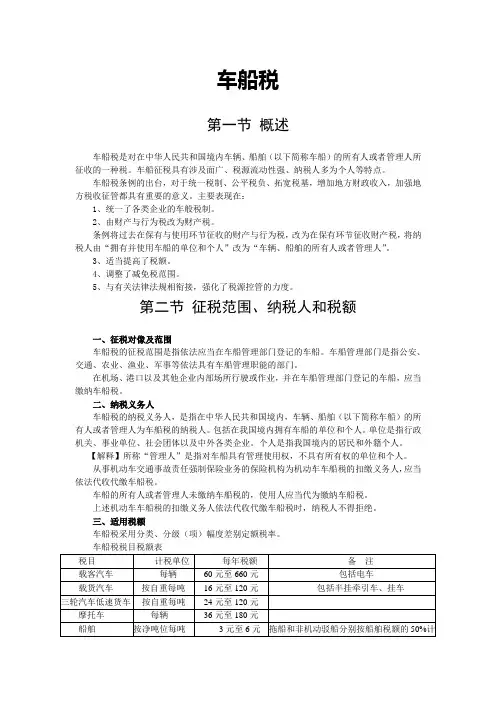
车船税税目税额表
税 目 计税单位 年基准税额 备 注
游艇具体适用税额为: 1.0升(含)以下的 机动船舶具体适用税额为: 60元至360元
乘用车
轮式专用机械车, 游艇是指具备内置 摩托车,是指无论 (一)艇身长度不超过 10米的,每米 600元; 商用车,是指除乘 是指有特殊结构和专 机械推进动力装置, 乘用车,是指在设 机动船舶是指用机 船舶,是指各类机 半挂牵引车,是指装 低速载货汽车,是指 1.0升以上至1.6 升 ( 含 ) 的 300 元至 540 元 (一)净吨位不超过200吨的,每吨3元; 用车外,在设计和 采用何种驱动方式, 非机动驳船,是指 三轮汽车,是指最高 挂车,是指就其设计 (二)艇身长度超过10米但不超过18米的,每米 900 元; 门功能,装有橡胶车 长度在 90米以下,主 计和技术特性上主 器推进的船舶;拖船 动、非机动船舶以及 备有特殊装置用于牵 以柴油机为动力,最 专用作业车,是指在 1.6升以上至2.0 升 ( 含 ) 的 360 元至 660 元 (二)净吨位超过200吨但不超过2000吨的,每吨 4 元; 最高设计车速大于每 在船舶登记管理部门 技术特性上用于载 设计车速不超过每小 和技术特性需由汽车 (三)艇身长度超过18米但不超过30米的,每米 1300 元; 轮可以自行行驶,最 要用于游览观光、休 要用于载运乘客及 是指专门用于拖(推) 其他水上移动装置, 引半挂车的商用车。 高设计车速不超过每 其设计和技术特性上 (三)净吨位超过 2000吨但不超过 10000吨的,每吨 小时 50 5 公里,或者使 元; 2.0升以上至2.5 升(含)的 660元至1200元 核定载客人数 9人(含)以下 每辆 登记为驳船的非机动 时 50公里,具有三个 或者拖拉机牵引,才 (四)艇身长度超过30米的,每米2000元; 运乘客、货物的汽 高设计车速大于每小 闲娱乐、水上体育运 随身行李,核定载 动运输船舶的专业作 但是船舶上装备的救 小时 70公里,具有四 用于特殊工作的车辆。 (四)净吨位超过 100001200 吨的,每吨 6元。 车,划分为客车和 用内燃机,其排量大 船舶; 2.5升以上至3.0 升 ( 含 ) 的 元至 2400 元 车轮的货车。 能正常使用的一种无 (五)辅助动力帆艇,每米600元。 时20 公里的轮式工程 5 业船舶; 生艇筏和长度小于 动等活动,并应当具 客人数包括驾驶员 个车轮的货车。 拖船按照发动机功率每 1 千瓦折合净吨位 0.67 吨计算征收车船 于 50 毫升的两轮或者 货车。 动力的道路车辆。 3.0升以上至4.0升(含)的 2400元至3600元 机械车。 在内不超过 9人的汽 米的艇筏除外 。 有船舶检验证书和适 税 三轮车辆。 4.0升以上的 3600元至5400元 航证书的船舶。 车。
中国现行税种税率表一览

中国现行税种税率表一览税种(税收种类的简称),构成一个税种的主要因素有征税对象、纳税人、税目、税率、纳税环节、纳税期限、缴纳方法、减税、免税及违章处理等。
目前我国税收分为商品和劳务税、所得税、资源税、财产和行为税、特定目的税类五大类。
中国现行的税种共17个种,分别是:增值税、消费税、企业所得税、个人所得税、资源税、城市维护建设税、房产税、印花税、城镇土地使用税、土地增值税、车船使用税、船舶吨税、车辆购置税、关税、耕地占用税、契税、烟叶税。
只有个人所得税、企业所得税和车船税这3个通过全国人大立法,其他绝大多数税收事项都是依靠行政法规、规章及规范性文件来规定。
增值税:是对在我国境内销售货物或者提供加工、修理修配劳务以及进口货物的单位和个人征收的一种税。
消费税:是对在我国境内生产或销售、委托加工和进口应税消费品的单位和个人征收的一种税。
企业所得税:是对在我国境内的企业和其他取得收入的组织,对其生产、经营所得和其他所得依法征收的一种税。
个人所得税:是对个人(自然人)取得的各项应税所得(包括个人的工资、薪金所得,个体工商户的生产、经营所得等11个项目)征收的一种税。
资源税:是以各种应税自然资源(包括原油、天然气、煤炭、其他非金属矿原矿、黑色金属矿原矿、有色金属矿原矿和盐)为课税对象征收的一种税。
城镇土地使用税:是以在城市、县城、建制镇和工矿区范围内的土地为征税对象,以纳税人实际占用的土地面积为计税依据,按规定税额对使用土地的单位和个人征收的一种税。
土地增值税:是对在我国境内转让国有土地使用权、地上建筑物(包括地上、地下的各种附属设施)及其附着物并取得收入的单位和个人,对其转让所取得的增值额征收的一种税。
房产税:是以城市、县城、建制镇和工矿区范围内的房屋为征税对象,按照房产原值一次减除10%~30%后的余值或房产租金收入向房产所有人或经营使用人征收的一种税。
城市维护建设税:是以纳税人实际缴纳的增值税、消费税和营业税税额为计税依据所征收的一种税。
其他税收法律制度——车船税
车船税第一节概述车船税是对在中华人民共和国境内车辆、船舶(以下简称车船)的所有人或者管理人所征收的一种税。
车船征税具有涉及面广、税源流动性强、纳税人多为个人等特点。
车船税条例的出台,对于统一税制、公平税负、拓宽税基,增加地方财政收入,加强地方税收征管都具有重要的意义。
主要表现在:1、统一了各类企业的车般税制。
2、由财产与行为税改为财产税。
条例将过去在保有与使用环节征收的财产与行为税,改为在保有环节征收财产税,将纳税人由“拥有并使用车船的单位和个人”改为“车辆、船舶的所有人或者管理人”。
3、适当提高了税额。
4、调整了减免税范围。
5、与有关法律法规相衔接,强化了税源控管的力度。
第二节征税范围、纳税人和税额一、征税对像及范围车船税的征税范围是指依法应当在车船管理部门登记的车船。
车船管理部门是指公安、交通、农业、渔业、军事等依法具有车船管理职能的部门。
在机场、港口以及其他企业内部场所行驶或作业,并在车船管理部门登记的车船,应当缴纳车船税。
二、纳税义务人车船税的纳税义务人,是指在中华人民共和国境内,车辆、船舶(以下简称车船)的所有人或者管理人为车船税的纳税人。
包括在我国境内拥有车船的单位和个人。
单位是指行政机关、事业单位、社会团体以及中外各类企业。
个人是指我国境内的居民和外籍个人。
【解释】所称“管理人”是指对车船具有管理使用权,不具有所有权的单位和个人。
从事机动车交通事故责任强制保险业务的保险机构为机动车车船税的扣缴义务人,应当依法代收代缴车船税。
车船的所有人或者管理人未缴纳车船税的,使用人应当代为缴纳车船税。
上述机动车车船税的扣缴义务人依法代收代缴车船税时,纳税人不得拒绝。
三、适用税额车船税采用分类、分级(项)幅度差别定额税率。
车船税税目税额表船舶税额船舶按照净吨位区间确定具体适用税额。
其中:①船舶净吨位小于或者等于200吨的,每吨3元;②净吨位201吨至2000吨的,每吨4元;③净吨位2001吨至10000吨的,每吨5元;④净吨位10001吨及其以上的,每吨6元。
税务-代收代缴车船税纳税申报表 精品
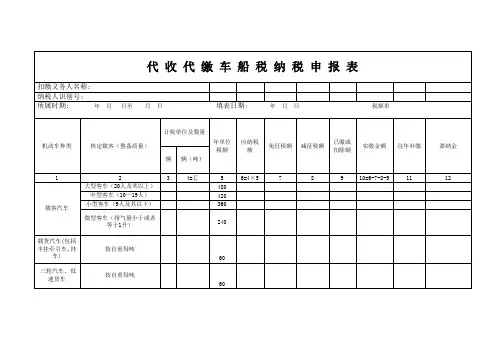
代收代缴车船税申报明细表扣缴义务人名称:
纳税人识别号:
《代收代缴车船税纳税申报表》填表说明
一、本表适用于保险机构申报解缴代收的车船税税款。
二、表头项目的填写说明如下:
1、扣缴义务人名称:填写代收代缴车船税的保险机构的全称并加盖公章。
2、纳税人识别号:填写税务机关为扣缴义务人确定的税务识别号。
3、所属时期:填写扣缴义务人代收代缴车船税税款的所属时期。
4、填表日期:是指扣缴义务人填制本表的具体日期。
三、表内项目的填写说明如下:。
车船税纳税申报表
车船税纳税申报表税款所属期限:自年月日至年月日填表日期:年月1 / 14填表说明:.《车船税纳税申报表》适用于中华人民共和国境内自行申报车船税的纳税人填报。
本表分为一主表两附表,车辆车船税纳税人填报纳税申报表和税源明细表(车辆),船舶车船税纳税人填报纳税申报表和税源明细表(船舶)。
.对首次进行车船税纳税申报的纳税人,需要申报其全部车船的主附表信息。
此后办理纳税申报时,如果纳税人的车船及相关信息未发生变化的,可不再填报信息,仅提供相关证件,由税务机关按上次申报信息生成申报表后,纳税人进行签章确认即可。
对车船或纳税人有关信息发生变化的,纳税人仅就变化的内容进行填报。
已获取第三方信息的地区,税务机关可将第三方信息导入纳税申报系统,直接生成申报表由纳税人进行签章确认。
. 税款所属期限:填报纳税年度的月日至月日。
.纳税人识别号:单位纳税人填报,自然人纳税人不必填报。
.纳税人身份证照类型:()组织机构代码()居民身份证或临时居民身份证2 / 14()有效军人身份证件()香港、澳门特别行政区居民身份证明()台湾地区居民身份证明()外国人护照或居留许可()外交部核发的外国驻华使馆、领馆人员、国际组织驻华代表机构人员的有效身份证()其他. 纳税人身份证照号码:是单位的,填报含所属行政区域代码的组织机构代码。
是个人的,填报身份证照号码。
.征收品目:()升(含)以下的乘用车()升以上至升(含)的乘用车()升以上至升(含)的乘用车()升以上至升(含)的乘用车()升以上至升(含)的乘用车()升以上至升(含)的乘用车()升以上的乘用车()核定载客人数人以上人以下的中型客车()核定载客人数人(含)以上的大型客车()货车()挂车()专用作业车()轮式专用机械车()摩托车3 / 14()净吨位不超过吨的机动船舶()净吨位超过吨但不超过吨的机动船舶()净吨位超过吨但不超过吨的机动船舶()净吨位超过吨的机动船舶()艇身长度不超过米的游艇()艇身长度超过米但不超过米的游艇()艇身长度超过米但不超过米的游艇()艇身长度超过米的游艇.计税单位:()乘用车、客车、摩托车子税目,填报辆()货车、挂车、专用作业车、轮式专用机械车、机动船舶子税目,填报吨(保留两位小数)()游艇子税目,填报米.计税单位的数量:车辆按辆征收的,填报;车辆按整备质量以及船舶按净吨位征收的,填报吨数;游艇按米征收的,填报总长的米数。
车船税
第三节车船税一、概述车船税是对在中华人民共和国境内的车辆、船舶的所有人或者管理人征收的一种财产税。
新中国成立后,政务院于1951年9月颁布了《车船使用牌照税暂行条例》,在全国部分地区开征。
1973年简化税制、合并税种时,将对国营企业和集体企业征收的车船使用牌照税并入工商税,车船使用牌照税只对不缴纳工商税的单位、个人和外侨征收,从而征税范围大为减少。
1984年10月国务院决定对车船征税,1986年9月15日国务院颁布了《中华人民共和国车船使用税暂行条例》,决定于1986年10月1日起在全国施行。
2006年12月29日国务院颁布《中华人民共和国车船税暂行条例》,并于2007年1月1日起实施。
现行车船税的基本规范是2011年2月25日由全国人大通过的《中华人民共和国车船税法》(以下简称《车船税法》),自2012年1月1日起施行。
《中华人民共和国车船税法实施条例》(以下简称《车船税法实施条例》)于2011年11月23日经国务院审议通过,并于2012年1月1日起施行。
征收车船税的意义在于:(1) 开辟地方财源,为地方财政筹集资金。
(2) 调节财富分配,促进社会公平。
(3) 加强对车船的使用和管理。
二、征税范围车船税的征税范围是指在中华人民共和国境内属于《车船税法》所附《车船税税目税额表》规定的车辆、船舶。
车辆、船舶是指:(1) 依法应当在车船管理部门登记的机动车辆和船舶。
(2) 依法不需要在车船管理部门登记、在单位内部场所行驶或者作业的机动车辆和船舶。
车辆管理部门是指公安、交通运输、农业、渔业、军队、武装警察部队等依法具有车船登记管理职能的部门;单位是指依照中国法律、行政法规规定,在中国境内成立的行政机关、企业、事业单位、社会团体以及其他组织。
三、纳税义务人车船税的纳税义务人是指在中华人民共和国境内车辆、船舶的所有人或者管理人。
四、计税依据车船税实行定额税率。
《车船税法实施条例》对应税车辆实行有幅度的定额税率,即对各类车辆分别规定一个最低到最高限度的年税额,同时授权国务院财政部门、税务主管部门可以根据实际情况,在《车船税税目税额表》规定的税目范围和税额幅度内划分子税目,并明确车辆的子税目税额幅度和船舶的具体适用税额。
车船税税目税额表
车船税税目税额表根据中国国家税务总局发布的《车船税税额表》,以下是根据机动车辆车辆类型和排量范围来计算车船税的税额:1. 小型车车船税税额表:- 1.0升及以下:300元/年- 1.0-1.6升:420元/年- 1.6-2.0升:480元/年- 2.0-2.5升:900元/年- 2.5-3.0升:1920元/年- 3.0-4.0升:3480元/年- 4.0-5.0升:5280元/年- 5.0升以上:6600元/年2. 大型车车船税税额表:- 2.0升及以下:900元/年- 2.0-3.0升:1920元/年- 3.0-4.0升:3480元/年- 4.0-5.0升:5280元/年- 5.0升以上:6600元/年3. 摩托车车船税税额表:- 150毫升以下:60元/年- 151-400毫升:120元/年 - 401-750毫升:300元/年 - 751-1000毫升:480元/年 - 1001-2000毫升:900元/年 - 2001毫升以上:1920元/年4. 汽车挂车车船税税额表:- 0.5-1.0吨:300元/年- 1.0-1.5吨:420元/年- 1.5-2.0吨:480元/年- 2.0-2.5吨:900元/年- 2.5-3.0吨:1920元/年- 3.0-4.0吨:3480元/年- 4.0-5.0吨:5280元/年- 5.0吨以上:6600元/年需要注意的是,这只是根据车辆类型和排量范围来计算的车船税税额,实际交纳的车船税还需要根据不同地区的具体税率来计算。
同时,具体的车船税税额还可能受到其他因素的影响,例如车龄、使用性质等。
因此,在实际申报和缴纳车船税时,建议咨询当地税务机关的相关规定。
轻型非载货专项的车船税收费标准
轻型非载货专项的车船税收费标准2021汽车车船税收费新标准:根据《车船税暂行条例实施细则》的规定,车辆自重尾数在0.5吨以下(含0.5吨)的,按照0.5吨计算;超过0.5吨的,按照1吨计算。
如,自重12.4吨的载货汽车,应当按12.5吨计算应纳税额;自重10.8吨的载货汽车,应当按11吨计算应纳税额。
汽车车船税收新费标准如下:1、1.0升(含)以下的乘用车,全国的浮动幅度为60元-360元;2、1.0升以上至1.6升(含)的,全国为300元~540元;3、1.6升以上至2.0升(含)的,全国为360元-660元;4、2.0升以上至2.5升(含)的,全国在660元~1200元浮动;5、2.5升以上至3.0升(含)的,全国为1200元~2400元;6、3.0升以上至4.0升(含)的,全国为2400元~3600元;7、4.0升以上的,每辆车年税额为4500元(全国为3600元~5400元)注意:具体以当地政策为准。
汽车车船税征税范围:车船税的征收范围,是指依法应当在我国车船管理部门登记的车船(除规定减免的车船外)。
一、车辆车辆,包括机动车辆和非机动车辆。
机动车辆,指依靠燃油、电力等能源作为动力运行的车辆,如汽车、拖拉机、无轨电车等;非机动车辆,指依靠人力、畜力运行的车辆,如三轮车、自行车、畜力驾驶车等。
二、船舶船舶,包括机动船舶和非机动船舶。
机动船舶,指依靠燃料等能源作为动力运行的船舶,如客轮、货船、气垫船等;非机动船舶,指依靠人力或者其他力量运行的船舶,如木船、帆船、舢板等。
车船税新标准计算方法:一、对车辆净吨位尾数在半吨以下的按半吨计算,超过半吨的按1吨计算;二、事运输业务的拖拉机所挂的拖车,均按载重汽车的净吨位的5折计征车船使用税;三、机动车挂车,按照货车税额的50%计算;四、客货两用汽车,按载货汽车的计税单位和税额标准计征车船税;五、船舶不论净吨位或载重吨位,其尾数在半吨以下的不计算,超过半吨的按1吨计算;六、不及1吨的小型船只,一律按1吨计算;七、拖轮计算标准可按每马力折合净吨位的5折计算。