
1108护身福意外
平安护身福终身寿险(分红型)
11
护身福组合介绍
平安护身福终身寿险(分红型) 平安附加护身福重大疾病保险 平安附加护身福意外伤害保险
12
大病保障全面 选择交清增额 意外保障周全 保障伴随一生
轻度重疾贴心 保额可以增长 关爱长久不变 幸福人生无忧
13
备注:保单的红利分配是不确定的,实际分红情况以公司实际经营状况为准。选择红利 购买交清增额,主险和附加重疾的保额可以增加,附加意外的保额不可以增加。
• 被保险人因遭受意外伤害,并自事故发生之日起180日内身故的,按基本保
险金额给付“意外身故保险金”,本附加险合同终止。
意外伤残保险金
• 被保险人因遭受意外伤害,并自事故发生之日起180日内造成附加险合同所 附“残疾程度与给付比例表”或“三度烧烫伤与给付比例表”所列伤残程 度之一者,按表中所列给付比例乘以基本保险金额给付“意外伤残保险 金”。如治疗仍未结束的,按事故发生之日起第180日的身体情况进行伤残
18
范例: 陈先生,30岁,一类职业,购买了护身福组合(20万的护身 福,附加20万的护身福重疾和20万的护身福意外),若被保 险人3年后发生重大疾病,则此时保险公司将如何赔付?如 果附加的护身福重疾保额为16万元呢?如果投保16万的护身 福重疾三年后得了原位癌,应如何赔付?
解答:
1、若被保险人3年后发生重大疾病,则此时保险公司将赔付重大疾病保 险金20万元,保险合同终止; 2、若附加的护身福重疾保额为16万元,则赔付16万元重大疾病保险金, 保险合同继续有效,主险保额等额降低; 3、如果投保16万保额的护身福重疾三年后得了原位癌(此前未发生 “重大疾病”),则赔付3.2万特定轻度重疾保险金,附加重疾合同继 续有效,基本保险金额不变。
17
轻度重疾参考治疗费用
保全规则
附件7:平安护身福终身寿险(分红型)、平安附加护身福重大疾病保险、平安附加护身福意外伤害保险等保全规则〖说明:本规则仅适用于《平安护身福终身寿险(分红型)》(1106),简称护身福,平安附加护身福重大疾病保险(1107),简称护身福重疾,平安附加护身福意外伤害保险(1108),简称护身福意外,未涉及之规定以《中国平安人寿保险公司个人寿险保全规则》规定为准〗一、一般保全规则同《个人寿险保全作业规则》。
二、特殊保全规则1.犹豫期退保/退保护身福重疾、护身福意外不可单独犹豫期退保/退保,需整单犹豫期退保/退保。
2.新增附险护身福重疾、护身福意外仅在新契约销售,不受理保全新增。
3.减保3.1 护身福、护身福重疾原保额比例1:1:护身福、护身福重疾需等额减保,减保后保额保持1:1,且不低于15万。
护身福意外保额需符合投保规则要求。
3.2护身福、护身福重疾原保额比例非1:1:1)若减保后为1:1:减保后护身福、护身福重疾保额均不低于15万,同时豁免重疾916需解除。
护身福意外最低保额需符合投保规则要求。
2)若减保后非1:1:减保后护身福重疾保额不得大于护身福保额。
当护身福重疾减保到30万以下时,则减保后保额配比需同时满足1:≥ 0.8,且均不低于15万。
护身福意外最低保额需符合投保规则要求。
4.减额交清护身福、护身福重疾减额交清后,护身福重疾保额不得高于护身福。
5.红利选择权变更5.1红利交清增额部分等额增加护身福、护身福重疾保额;5.2红利选择权变更新增“主附险同时分配交清增额”选择,即红利选择权变更可选择“累计生息”、“抵交保费”、“主附险同时分配交清增额”;5.3保单失效(V状态)时,护身福、护身福重疾基本保额失效,红利交清增额部分继续有效且有效部分支持办理签名变更、地址变更、客户资料变更、客户资料变更、受益人变更保全项目;5.4保单停效(L状态)时,护身福、护身福重疾基本保额停效,红利交清增额部分继续有效。
1.广分护身福上市宣导片(liuzhibiao20120914最终版)

5.0%
5.0%
5.0% 67.3% 5000
3362 5353
12.0% 10.0% 10.0% 97.2% 5508 12.0% 10.0% 10.0% 112.2 %
5508 6180.0
管理津贴测算(10小组,每人一单,保费5000左右)
险种 第一年 期交保费 FYC 人力 小组FYC 管理津贴
新增8类特定轻度重疾: 单独赔付,丌影响重 疾保额; 最高可获120%保额; 发生率高,容易拿到;
8
深度昏迷 严重阿尔茨
良性脑肿瘤
脑中风后遗症
双目失明
双耳失聪 语言能力丧失 心脏瓣膜置换术 冠状劢脉搭桥术
许 多 疾 病 种 类 若 因 意 外 导 致 亦 包 含 在 内
绝 大 部 分 器 官 发 生 的 癌 症 ( 恶 性 肿 瘤 ) 都 包 含 在 内
现金激励:
2012年10月-12月针对承保的护身福保单进行如下现金激励:
交费期间 每单现金激励比例
10年亝
15年亝 20年、30年亝 现金激励部分丌计提《基本法》利益。
8%
10% 15%
7
原有30/28类重大疾病: 完善的重疾 保障种类覆盖全身; 保障范围 一绉确诊,立即赔付; 重疾保额会长大;
(1)意外身故、意外伤残给付对应保额,公共亝通意外额外给付一倍。
(2)新增自驾车驾/乘意外身故戒伤残责仸,额外赔付一倍。 主险、附加重疾: 织身 附加意外: 保至70岁
保险期间
其他利益:
分红、保单贷款、减额亝清
6 6
佣金率:
交费期间 10年亝 15年亝 20年、30年亝 1年 32% 35% 40% 2年 5% 10% 12% 保单经过年度 3年 5% 10% 12% 4年 4% 8% 10% 5年 4% 8% 10%
护身福(产品知识篇)

注:红利的分配是不确定的,实际分红情况以本公司经营状况为准。
12
• 重疾也可交清增额:
选择红利交清增额,附加重疾与主险的保额可以同步交 清增额,实现了重疾保额会增长
• 交清增额的优势:
1. 交清增额保险在经过长时间的积累之后,可以形成较 高的保额
41-45岁
护身福(1106)+护身福重疾(1107)
注:主、附险交费期必须保持一致 21
险种组合规则——保额配比
• 护身福重疾的基本保额<30万时,护身福重疾基本保额:护身 福主险的基本保额≥ 0.8:1,且护身福重疾基本保额不得超过护 身福主险的基本保额
• 护身福重疾的基本保额≥30万时,护身福重疾基本保额与护身 福主险基本保额的比例不限,但护身福重疾的基本保额不得超 过护身福主险的基本保额
7 备注:特定轻度重疾是指被保险人初次发生符合附加重疾合同定义的疾病,或初次接受符合合同规定的手
术,该疾病或手术应当有专科医生明确诊断。
轻度重疾体现了产品的人性化设计: ➢ 轻度重疾是疾病由轻到重发展的一个必经阶段,轻症重疾
的加入让护身福能呵护客户健康的每一步; ➢ 轻度重疾发病率高但易治愈,且治疗费用相对低廉。
解答: 若该客户发生重大疾病赔付后2年,不幸身故,则保险公 司将赔付身故保险金4万元,保险合同终止(以上均未含 保单红利)。
19
险种组合
护身福组合
投保年龄
10年交,15年交:18-55岁; 20年交,护身福与护身福重疾投保年龄18-55岁, 护身福意外投保年龄18-50岁; 30年交,护身福与护身福重疾投保年龄18-45岁, 护身福意外投保年龄18-40岁
两个案例谈护身福销售
• 据了解,2013年至今,平安人寿北京分公司已 产生两张保额过亿的保单。 1月,承保北京市 场首笔亿元保单,创意外险7000万最高记录, 开启了北京个人保险的亿元保额时代。6月, 平安人寿北京分公司再承保1亿保单,再创重 疾险1000万最高记录。
• 近年来,国人保险消费的热情和保险保障的意 识不断提升。数字显示,2012年,北京地区保 险密度为4572元,保险深度为5.19%,位居全 国首位,已接近中等发达国家水平。可见,随 着人们对健康、养老、意外等自我保障意识的 觉醒,保险保障需求进一步提高。在现今的生 活节奏下,健康早已成了一个稀缺品。
去„„„„
什么人会买保险?
• 有钱人&没钱人?
• 一家之主的倒下留下将近70万元贷款!其中房贷 38元,车贷12万,其它银行贷款20万等!
• 客户有份年交10300元的终身寿险!
什么人最适合买护身福?
• 有车一族,尤其是贷款买车的人
• 有房贷,工薪族
• 有其它银行贷款,生意人
护身福优势显著
有车一族:驾使非营运车辆
两个案例谈护身福销售
案例一:护身福180万理赔案
• 东莞大岭山中国平安82部黎婉明同事, 刚给
其客户结案赔付180万元理赔金!本月初其客
户发生车祸经抢救无效不幸离世!一家之主的
倒下留下将近70万元贷款!其中房贷38元,车
贷12万,其它银行贷款20万等!在家人承担巨
大丧亲伤痛之际相关借贷人员上门清算债务。
无车一族:乘坐公共交通工具
意外均有双倍赔付!
案例二:平安北京分公司再现亿元 护身福保单
• 近日,平安人寿北京分公司再现总保额一亿元的 高额保单。客户在平安寿险代理人的建议和规划 下,投保了平安护身福产品组合,本次投保护身 福及附加定期5000万元,护身福重疾1000万,护 身福意外保额5000万元,累计人身险保额1亿元。 亿元保单的诞生标志着京城寿险市场已步入保障 需求的新纪元,购买与身价相匹配的高额保障, 已经悄然成为京城人士保险消费的大趋势。
平安护身福(分红险)保险整理
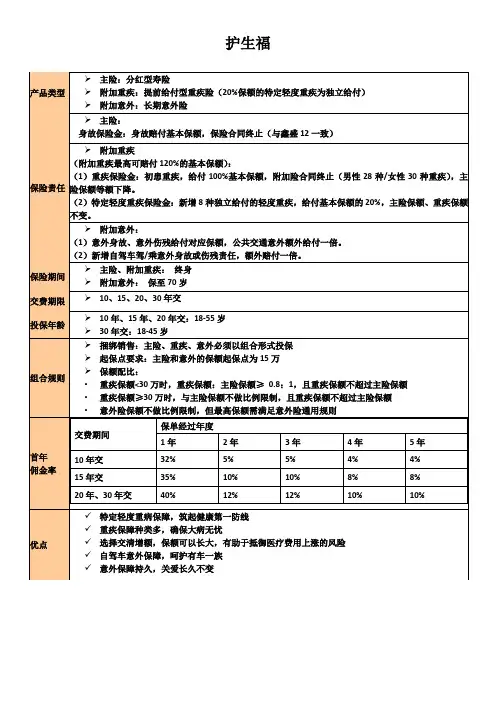
主险:分红型寿险
附加重疾:提前给付型重疾险(20%保额的特定轻度重疾为独立给付)
附加意外:长期意外险
保险责任
主险:
身故保险金:身故赔付基本保额,保险合同终Βιβλιοθήκη (与鑫盛12一致)附加重疾
(附加重疾最高可赔付120%的基本保额):
(1)重疾保险金:初患重疾,给付100%基本保额,附加险合同终止(男性28种/女性30种重疾),主险保额等额下降。
投保年龄
10年、15年、20年交:18-55岁
30年交:18-45岁
组合规则
捆绑销售:主险、重疾、意外必须以组合形式投保
起保点要求:主险和意外的保额起保点为15万
保额配比:
•重疾保额<30万时,重疾保额:主险保额≥0.8:1,且重疾保额不超过主险保额
•重疾保额≥30万时,与主险保额不做比例限制,且重疾保额不超过主险保额
•意外险保额不做比例限制,但最高保额需满足意外险通用规则
首年
佣金率
交费期间
保单经过年度
1年
2年
3年
4年
5年
10年交
32%
5%
5%
4%
4%
15年交
35%
10%
10%
8%
8%
20年、30年交
40%
12%
12%
10%
10%
优点
特定轻度重病保障,筑起健康第一防线
重疾保障种类多,确保大病无忧
选择交清增额,保额可以长大,有助于抵御医疗费用上涨的风险
自驾车意外保障,呵护有车一族
意外保障持久,关爱长久不变
护生福
(2)特定轻度重疾保险金:新增8种独立给付的轻度重疾,给付基本保额的20%,主险保额、重疾保额不变。
1106-1护身福
身故保险金
2.3 责任免除
如何申请领取保险金
3.1 受益人 您或者被保险人可以指定一人或多人为身故保险金受益人。受益人为多人时, 可以确定受益顺序和受益份额;如果没有确定份额,各受益人按照相等份额享 有受益权。 被保险人为无民事行为能力人或限制民事行为能力人的,可以由其监护人指定 受益人。 您或者被保险人可以变更受益人并书面通知我们。我们收到变更受益人的书面 通知后,在保险单或其他保险凭证上批注或附贴批单。 您在指定和变更受益人时,必须经过被保险人同意。 被保险人身故后,有下列情形之一的,保险金作为被保险人的遗产,由我们依 照《中华人民共和国继承法》的规定履行给付保险金的义务: (1)没有指定受益人,或者受益人指定不明无法确定的; (2)受益人先于被保险人身故,没有其他受益人的; (3)受益人依法丧失受益权或者放弃受益权,没有其他受益人的。 受益人与被保险人在同一事件中身故,且不能确定身故先后顺序的,推定受益 人身故在先。 受益人故意造成被保险人身故、伤残、疾病的,或者故意杀害被保险人未遂的, 该受益人丧失受益权。 请您或受益人在知道保险事故发生后 10 日内通知我们。 如果您或受益人故意或者因重大过失未及时通知, 致使保险事故的性质、 原因、 损失程度等难以确定的,我们对无法确定的部分,不承担给付保险金的责任, 但我们通过其他途径已经及时知道或者应当及时知道保险事故发生或者虽未及 时通知但不影响我们确定保险事故的性质、原因、损失程度的除外。
如何支付保险费
5.1 保险费的支付 本主险合同的交费方式和交费期间由您和我们约定并在保险单上载明。 分期支付保险费的,在支付首期保险费后,您应当在保险费约定支付日支付其 余各期的保险费。 分期支付保险费的,在支付首期保险费后,除本主险合同另有约定外,如果您 到期未支付保险费, 自保险费约定支付日的次日零时起 60 日为宽限期。 宽限期 内发生的保险事故,我们仍会承担保险责任,但在给付保险金时会扣减您欠交 的保险费。 如果您宽限期结束之后仍未支付保险费,则本主险合同自宽限期满的次日零时 起效力中止。
王维---护身福
护身福、护身福意外最低投保基本金额为15万元。
风险保额的计算
风险保额计算:
护身福:计1倍寿险风险保额,即寿险风险保额=基本保额。 护身福重疾:计1倍重疾责任保额,即重疾责任保额=基本保额。 护身福意外:计1倍意外风险保额,即意外风险保额=基本保额。
职业加费规则
职业加费规则: 护身福、护身福意外,对五、六级职业,需进行职业加费: –五级职业加费20元/万元基本保额。 –六级职业加费50元/万元基本保额。
10年交,18-55岁 15年交,18-55岁 20年交,18-50岁 30年交,18-40岁
至70岁
无
有
三、组合规则1:
销售,不能单独投保
必须以组合形式投保: 10年交、15年交时:
主险、附加重疾险、附加意外险捆绑
–必须组合:护身福(1106)+护身福重疾(1107)+护身福意外(1108) 20年交: –投保年龄18-50岁时,必须组合:护身福(1106)+护身福重疾(1107)+ 护身福意外(1108) –投保年龄51-55岁时,必须组合:护身福(1106)+护身福重疾(1107) 30年交:
病”,且确诊28日后仍生存的,按照基本保险金额的20%给付“特定轻度重 疾保险金”。“特定轻度重疾保险金”给付以一次为限。给付“特定轻度重 疾保险金”后,附加险合同继续有效,基本保险金额不变。
序号
轻度重疾种类
轻度重疾定义 指经组织病理学检查被明确诊断为下列恶性病变,并且接受了相应的治疗。 (1)相当于Binet 分期方案A 期程度的慢性淋巴细胞白血病; (2)相当于Ann Arbor 分期方案I 期程度的何杰金氏病; (3)TNM 分期为T1N0M0 期或更轻分期的前列腺癌。 指恶性肿瘤细胞未穿透基底膜的原位无浸润的恶性肿瘤。 诊断需以固定组织标本的病理组织学检查结果为依据,任何组织涂片和穿刺活检结果均不能作为诊断依据。 指皮肤表皮发生的恶性肿瘤。皮肤癌的诊断必须由专科医生诊断并且经病理学检查结果确诊。 恶性黑色素瘤及已发生转移的皮肤癌不在保障范围内。 指因疾病或意外伤害导致双耳听力永久不可逆性丧失,在500 赫兹、1000 赫兹和2000 赫兹语音频率下,平均听阈大于70 分贝,且经纯音听力测试、声导抗检测或21听觉诱发电位检测等证实。 为了治疗心脏瓣膜疾病,实际实施了非开胸的经胸壁打孔内镜手术或经皮经导管介入手术进行的心脏瓣膜置换或修复手术。 为了治疗主动脉疾病实际实施了经皮经导管进行的动脉内手术。主动脉指胸主动脉和腹主动脉,不包括胸主动脉和腹主动脉 的分支血管。
国寿安心意外伤害保险(B型)条款
国寿安心意外伤害保险(B型)条款第一条保险合同的构成国寿安心意外伤害保险(B型)合同(以下简称本合同)由保险单及所附条款、声明、批注、批单以及相关的投保单和其它书面协议共同构成。
第二条投保范围一、年龄在70周岁以下(含70周岁)的身体健康者,可作为被保险人参加本保险。
二、被保险人本人、对被保险人有保险利益的其他人可作为投保人向中国人寿保险公司(以下简称本公司)投保本保险。
第三条保险责任在本合同保险期间内,被保险人遭受意外伤害,本公司依下列约定给付保险金:被保险人自意外伤害发生之日起一百八十日内因同一原因身体残疾的,本公司根据《人身保险残疾程度与保险金给付比例表》(见附表)的规定,按本合同的保险金额及该项残疾所对应的给付比例给付残疾保险金。
如治疗仍未结束的,按第一百八十日的身体情况进行残疾鉴定,并据此给付残疾保险金。
被保险人因同一意外伤害造成一项以上身体残疾时,本公司给付对应项残疾保险金之和。
但不同残疾项目属于同一手或同一足时,本公司仅给付其中一项残疾保险金;如残疾项目所对应的给付比例不同时,仅给付其中比例较高一项的残疾保险金。
本公司所负给付保险金的责任以保险金额为限,一次或累计给付的保险金达到保险金额时,本合同终止。
第四条责任免除因下列情形之一,造成被保险人身体残疾的,本公司不负给付保险金的责任:一、投保人、受益人对被保险人的故意杀害、伤害;二、被保险人故意犯罪或拒捕;三、被保险人殴斗、醉酒、自杀、故意自伤及服用、吸食、注射毒品;四、被保险人受酒精、毒品、管制药物的影响而导致的意外;五、被保险人酒后驾驶、无有效驾驶执照驾驶或驾驶无有效行驶证的机动交通工具;六、被保险人流产、分娩、疾病;七、被保险人因整容手术或其它内、外科手术导致医疗事故;八、被保险人未遵医嘱,私自服用、涂用、注射药物;九、被保险人从事潜水、跳伞、攀岩运动、探险活动、武术比赛、摔跤比赛、特技表演、赛马、赛车等高风险运动;十、被保险人患有艾滋病或感染艾滋病毒(HIV呈阳性)期间;十一、战争、军事冲突、暴乱或武装叛乱;十二、核爆炸、核辐射或核污染。
真实命例分析
1 死亡命例2009年月日下午.分车祸死亡男命公元1972年7月19日4时39分出生一九七二年六月九日寅时伤杀日劫八字壬丁辛庚子未亥寅癸乙己丁甲壬丙甲戊食财枭杀才伤官才印四支旺衰长衰沐胎反吟戊午癸丑丁巳甲申丙午辛丑乙巳丙申伏吟壬子丁未辛亥庚寅当月节气小暑7日843中气大暑23日23 命主从6岁6月9天开始行大运于每一交运年的十二月十八日交运。
印枭劫比伤食才财大运戊己庚辛壬癸甲乙申酉戌亥子丑寅卯壬庚戊辛丁戊辛甲壬癸辛己癸丙甲戊乙 6 16 26 36 46 56 66 76 1978 1988 1998 2008 2018 2028 2038 2048 运支旺衰帝临冠沐长养胎绝反吟甲寅乙卯丙辰丁巳戊午己未庚申辛酉壬寅癸卯甲辰乙巳丙午丁未戊申己酉伏吟戊申己酉庚戌辛亥壬子癸丑甲寅乙卯2009年月日下午.分车祸死亡辛亥运己丑年丁卯庚戌癸未辛旺己旺丁旺庚弱癸旺亥弱丑旺卯弱戌旺未旺火最旺之时。
正午月初火旺之时。
淋巴癌即将死亡2 女命公元1959年4月24日0时58分出生一九五九年三月十七日子时伤食日食八字己戊丙戊亥辰子子甲壬癸戊乙癸癸枭杀官食印官官四支旺衰绝冠胎胎反吟乙巳壬戌庚午壬午癸巳甲戌壬午甲午伏吟己亥戊辰丙子戊子当月节气清明5日214中气谷雨21日417 命主从4岁2月8天开始行大运于每一交运年的五月二十五日交运。
伤财才杀官枭印比大运己庚辛壬癸甲乙丙巳午未申酉戌亥子庚丙戊己丁乙己丁壬庚戊辛丁戊辛甲壬癸 4 14 24 34 44 54 64 74 1963 1973 1983 1993 2003 2013 2023 2033 运支旺衰临帝衰病死墓绝胎反吟癸亥甲子乙丑丙寅丁卯戊辰己巳庚午乙亥丙子丁丑戊寅己卯庚辰辛巳壬午伏吟己巳庚午辛未壬申癸酉甲戌乙亥丙子用子水酉运子弱寅卯年制子水。
癸运庚辛年癸旺制土。
被人骗到防空洞中身中23刀而亡姓名出生地公历1975年06月11日05时00分农历乙卯年大溪水五月初二日芒种1975年06月06日15时42分小暑1975年07月08日01时 3 59分起运命主于出生后8年11个月14天22小时开始起运交运命主于公历1984年5月26日3时交运沐浴帝旺胎沐浴正官偏财日主正官坤造乙卯壬午戊子乙卯午未空乙正官丁正印癸正财乙正官己劫财大溪水杨柳木霹雳火大溪水衰病死墓绝胎养长生杨柳木泉中水泉中水屋上土屋上土霹雳火霹雳火松柏木正财七杀正官枭神正印比肩劫财食神大运癸未甲申乙酉丙戌丁亥戊子己丑庚寅10岁20岁30岁40岁50岁60岁70岁80岁始于1984 1994 2004 2014 2024 2034 2044 2054 甲子年丙子月癸卯日被人骗到防空洞中身中23刀而亡. 甲木丙火同时制壬水癸水弱乾庚寅丁亥辛亥庚寅运戊子己丑庚寅辛卯壬辰10 20 30 40 50 丁丑戊辰己巳30 39 40 此人死于87年丁卯的腊月二十三这一年腊月十七立春等于是戊辰年的年柱此年因肝癌去世。