
有效边界概念与最佳投资组合确定.
4、有效边界概念与最佳投资组合确定
了解了在证券投资组合中通过预期收益R和风险指标均方差COV两个指标来研究分析收益与风险的相互关系,以求得在风险即定的前提下,为追求收益的最大化,或在收益即定的前提下,达到最大限度的规避风险。
这就是二维规划的含义。
用图表表示:
此图的横轴表示证券组合的投资风险,纵轴表示为证券组合的预期收益水平,任何一种证券组合,
都将在图表中找到
所相对应的一点,
全部证券组合,即
构成图中ABCD所形
成的阴影部分,代
表人们面对的所有
投资机会。
从中可
以看出,越是处于
图形上端的点。
所对应的预期收益就越大,反之则越小;而越是位于图形右边的点,所对应的投资风险就越大,反之则越小。
显然,A点代表了风险最小的证券组合,B点代表了预期收益最大的证券组合,除此之外,再也不可能存在其它比A点风险更小的和比B点预期收益更大的证券组合,从平面几何的筑图原理知道:这二维规划的可行性区域只能是在第二象限中,如果以360度为所有点的包容区域。
那么最佳的组合点必定都落在90度~180度之间。
如A点,它是证券组合中均方差最小的一点,即圆圈中180度此点必然可与纵轴相切,其它任何一点都只会加大风险度。
而图中B点,它是证券组合中预期收益最大的一点,即圆圈中90度此点必然可与横轴相切,其它任何一点都只会减少预期收益。
在圆内的任何一点,都可引伸出一条平行线在圆周上找到与其收益相对应的一点,但风险必然更大,即非有效组合。
同理,也可引伸出一条垂直线在圆周上找到与其风险相对应的一点,但收益必然更小,也非有效组合。
可见,只有落在AB曲线上的证券组合才是全部有效组合,AB曲线也是所有证券有效组合的有效边界,在有效边界以内的任何一点投资都是非有效的。
我们曾提到的风险厌恶者,即保守的投资者,可选择A点附近的有效组合,虽然收益值较小,但是COV同样也小。
反之,风险偏好者则可选择接近B点的有效组合,以搏取最大的收益值,同时承担相对应的高风险。
证券组合的可行域和有效边界
证券组合的可行域和有效边界(一)证券组合的可行域1.两种证券组合的可行域。
如果用前述两个数字特征——期望收益率和标准差来描述一种证券,那么任意一种证券都可用在以期望收益率为纵坐标和标准差为横坐标的坐标系中的一点来表示;相应的,任何一个证券组合也可以由组合的期望收益率和标准差确定出坐标系中的一点。
这一点将随着组合的权数变化而变化,其轨迹是经过A和B的一条连续曲线,这条曲线称为证券A和证券B的组合线。
可见,组合线实际上在期望收益率和标准差的坐标系中描述了证券A和证券B所有可能的组合。
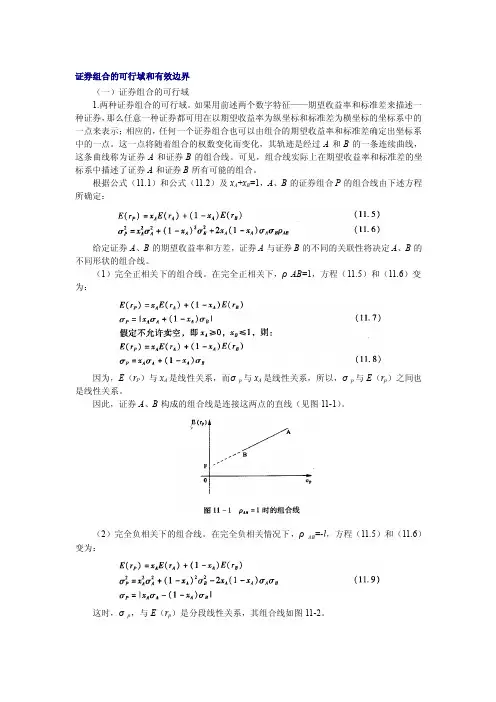
根据公式(11.1)和公式(11.2)及x A+x B=1,A、B的证券组合P的组合线由下述方程所确定:给定证券A、B的期望收益率和方差,证券A与证券B的不同的关联性将决定A、B的不同形状的组合线。
(1)完全正相关下的组合线。
在完全正相关下,ρAB=1,方程(11.5)和(11.6)变为:因为,E(r P)与x A是线性关系,而σp与x A是线性关系,所以,σp与E(r p)之间也是线性关系。
因此,证券A、B构成的组合线是连接这两点的直线(见图11-1)。
(2)完全负相关下的组合线。
在完全负相关情况下,ρAB=-l,方程(11.5)和(11.6)变为:这时,σp,与E(r p)是分段线性关系,其组合线如图11-2。
从图11-2可以看出,在完全负相关的情况下,按适当比例买入证券A和证券B可以形成一个无风险组合,得到一个稳定的收益率。
这个适当比例通过令公式(11.8)中σp=0可得:因为x A和x B均大于0,所以必须同时买入证券A和B。
这一点很容易理解,因为证券A 和B完全负相关,二者完全反向变化,因而同时买入两种证券可抵消风险。
所能得到的无风险收益率为:(3)不相关情形下的组合线。
当证券A与B的收益率不相关时,p AB=0,方程(11.5)和(11.6)变为:该方程确定的σp与E(r p)的曲线是一条经过A和B的双曲线,如图11-3所示。
有效边界的名词解释

有效边界的名词解释在金融投资领域中,有效边界(Efficient Frontier)是一个重要的概念,指的是在给定的投资对象下,通过不同资产的组合来达到风险和回报之间的最佳平衡点。
有效边界的理念对于投资者来说具有重要的意义,它能帮助投资者在风险控制和回报最大化之间做出明智的决策。
1. 有效边界的基本概念与意义有效边界最初由经济学家Harry Markowitz引入,是他在20世纪50年代提出的现代投资组合理论的核心概念之一。
有效边界代表了在给定的资产组合中,投资者可以达到最高预期收益的最低风险水平。
具体而言,有效边界通过探讨不同资产和不同权重的组合,找到了一系列在给定风险水平下,投资者可以选择的最优投资组合。
这些组合位于有效边界上,而超出有效边界的组合则被认为是无效的,因为它们要么具有更高的风险和相同的预期收益率,要么具有同样的风险但更低的预期收益率。
有效边界的引入使得投资者能够在风险控制和预期回报之间进行权衡。
通过选择有效边界上的投资组合,投资者可以达到在给定风险水平下最大化预期收益,或者在给定预期收益率下最小化风险的目标。
有效边界也为构建多资产投资组合提供了指导,帮助投资者优化资产配置,降低投资组合的风险。
2. 构建有效边界的方法构建有效边界的过程可以通过以下几个步骤来实现:a) 收集资产历史数据:通过收集资产的历史价格和收益数据,可以计算出各个资产的平均收益率、方差和协方差矩阵等关键指标。
b) 生成投资组合:根据给定的资产,生成一系列投资组合,将不同资产按照不同权重进行组合。
通过遍历不同的权重,可以生成各种多资产的投资组合。
c) 计算预期收益和风险:对于每个生成的投资组合,可以分别计算出其预期收益和风险,其中风险通常用标准差来衡量。
d) 绘制风险-收益图:将所有的投资组合在风险和收益坐标轴上进行绘制,即可得到风险-收益图。
有效边界上的投资组合将构成曲线上的一系列点。
e) 确定最优投资组合:根据投资者的偏好和目标,可以选择有效边界上的最优投资组合,即在给定风险下拥有最高预期收益率或在给定预期收益率下最低风险的投资组合。
投资学-6投资组合有效边界计算
6最优投资组合选择最优投资组合选择的过程就是投资者将财富分配到不同资产从而使自己的效用达到最大的过程。
然而,在进行这一决策之前,投资者首先必须弄清楚的是市场中有哪些资产组合可供选择以及这些资产组合的风险-收益特征是什么。
虽然市场中金融资产的种类千差万别,但从风险-收益的角度看,我们可以将这些资产分为两类:无风险资产和风险资产。
这样一来,市场中可能的资产组合就有如下几种:一个无风险资产和一个风险资产的组合;两个风险资产的组合;一个无风险资产和两个风险资产的组合。
下面分别讨论。
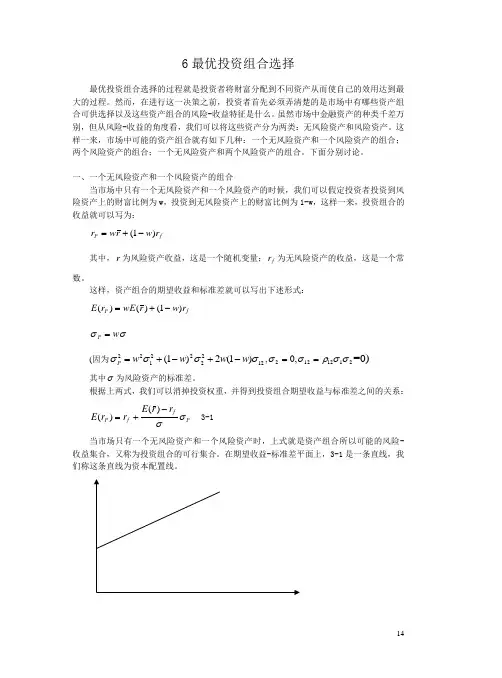
一、一个无风险资产和一个风险资产的组合当市场中只有一个无风险资产和一个风险资产的时候,我们可以假定投资者投资到风险资产上的财富比例为w ,投资到无风险资产上的财富比例为1-w ,这样一来,投资组合的收益就可以写为:f P r w r w r )1(-+=其中,r 为风险资产收益,这是一个随机变量;f r 为无风险资产的收益,这是一个常数。
这样,资产组合的期望收益和标准差就可以写出下述形式:f P r w r wE r E )1()()(-+=σσw P =(因为122222122)1(2)1(σσσσw w w wP -+-+=,2112122,0σσρσσ===0)其中σ为风险资产的标准差。
根据上两式,我们可以消掉投资权重,并得到投资组合期望收益与标准差之间的关系:P ff P r r E r r E σσ-+=)()( 3-1当市场只有一个无风险资产和一个风险资产时,上式就是资产组合所以可能的风险-收益集合,又称为投资组合的可行集合。
在期望收益-标准差平面上,3-1是一条直线,我们称这条直线为资本配置线。
随着投资者改变风险资产的投资权重w ,资产组合就落在资本配置线上的不同位置。
具体来说,如果投资者将全部财富都投资到风险资产上1>w ,资产组合的期望收益和方差就是风险资产的期望收益和方差,资产组合与风险资产重合。
如果投资者将全部财富都投资在无风险资产上0>w ,资产组合的期望收益和方差就是无风险资产的期望收益和方差,资产组合与无风险资产重合。
投资组合理论简介
投资组合理论简介投资组合理论有狭义和广义之分。
狭义的投资组合理论指的是马柯维茨投资组合理论;而广义的投资组合理论除了经典的投资组合理论以及该理论的各种替代投资组合理论外,还包括由资本资产定价模型和证券市场有效理论构成的资本市场理论。
同时,由于传统的EMH 不能解释市场异常现象,在投资组合理论又受到行为金融理论的挑战。
投资组合理论的提出[1]美国经济学家马考维茨(Markowitz)1952年首次提出投资组合理论(Portfolio Theory),并进行了系统、深入和卓有成效的研究,他因此获得了诺贝尔经济学奖。
该理论包含两个重要内容:均值-方差分析方法和投资组合有效边界模型。
在发达的证券市场中,马科维茨投资组合理论早已在实践中被证明是行之有效的,并且被广泛应用于组合选择和资产配置。
但是,我国的证券理论界和实务界对于该理论是否适合于我国股票市场一直存有较大争议。
从狭义的角度来说,投资组合是规定了投资比例的一揽子有价证券,当然,单只证券也可以当作特殊的投资组合。
人们进行投资,本质上是在不确定性的收益和风险中进行选择。
投资组合理论用均值—方差来刻画这两个关键因素。
所谓均值,是指投资组合的期望收益率,它是单只证券的期望收益率的加权平均,权重为相应的投资比例。
当然,股票的收益包括分红派息和资本增值两部分。
所谓方差,是指投资组合的收益率的方差。
我们把收益率的标准差称为波动率,它刻画了投资组合的风险。
人们在证券投资决策中应该怎样选择收益和风险的组合呢?这正是投资组合理论研究的中心问题。
投资组合理论研究―理性投资者‖如何选择优化投资组合。
所谓理性投资者,是指这样的投资者:他们在给定期望风险水平下对期望收益进行最大化,或者在给定期望收益水平下对期望风险进行最小化。
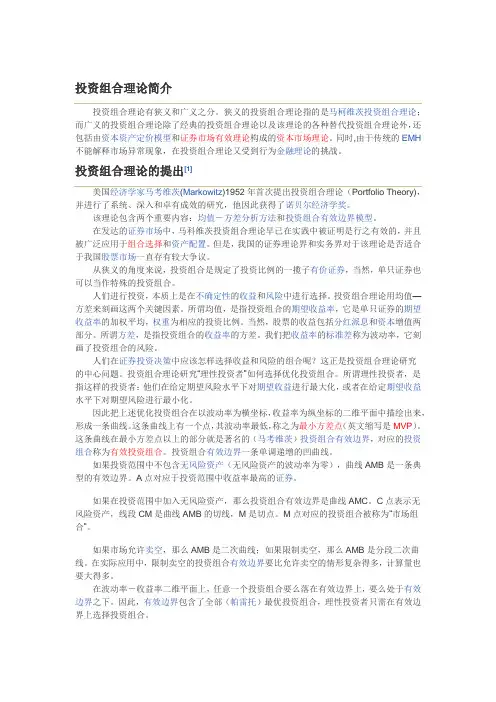
因此把上述优化投资组合在以波动率为横坐标,收益率为纵坐标的二维平面中描绘出来,形成一条曲线。
这条曲线上有一个点,其波动率最低,称之为最小方差点(英文缩写是MVP)。
有效投资组合

当投资者能够以无风险利
率借入资金时,可能的投资
组合对应点所形成的连线就
是资本市场线,资本市场线可
以看作是所有资产,包括风
险资产和无风险资产的有效
集。资本市场线在A点与有效
投资组合曲线相切,A点就是
最优投资组合,该切点代表
了投资者所能获得的最高满
有效投资组合
•
大家已经知道,投资组合可以降低风险,
但是,任意投资组合却不一定是有效投资组
合。那么我们怎样来认识这个问题呢?
• (一)有效边界
•
根据马克维茨的投资组合理论,有效证
券组合主要包括两种性质的证券或证券组合:
一种是在同等风险条件下收益最高的证券组
合,另一种是在同等收益条件下风险最小的
证券组合。这两种证券组合的集合叫做有效
具有无风险资产的最优风险组合在什么位置?
报酬
CML:最优资本分配线
Rf
P
图中:通过无风险报酬率在纵轴的截点,我们可以画 出若干条射线。由于无风险资产和确定的有效边界, 我们选择具有最陡的坡度(即斜率最高)的资本分 配线(CML)。
报酬
资本市场线
M
Rf
P
由确定的资本分配线,所有的投资者都会沿着这条线 分配资金——无风险资产与M点的市场组合进行结合, 因为M点的市场组合对于所有投资者都具有共同期望。
那么,多种资产组合的有效集又会怎样呢?
报酬
最小方差 组合
各种资产组合
P
图中:通过给出的各种资产的机会集,我们可以确 定最小方差组合(资产组合曲线最左边的点)。
多种资产组合的有效集在什么位置?请看图:
第4章 最佳投资组合的选择
VAR( R) 1% 6% 32% 6% 6% 36% 13% 6% 32%
2 2 2
0.3136%
而其标准差为:
(R) VAR(R) 0.3136% 5.6%
8
也可以使用历史数据来估计方差(即样本 方差) 设单一证券的日、月或年实际收益率为 (t=1,2,· · · ,n),则计算方差的公式为:
(Capital Allocation Line)
单一风险资产与单一无风险资产的投资组合 资本配置线的斜率等于资产组合每增加以单位标准差所 增加的期望收益,也即每单位额外风险的额外收益。因
此,我们有时候也将这一斜率称为报酬与波动性比率
二、两个风险资产构成的资产组合
rp rP wB rB wS rS
通过在无风险资产和风险资产之间合理分 配投资基金,有可能建立一个完整的资产 组合。
假设分配给风险资产P的比例为w 分配给无风险资产 F的比例是(1-w)
6-25
单一风险资产与单一无风险资产的投资组合
期望收益
投资比例 方差 标准差 0
无风险资 产 风险资产
1-w
rf
0
w
E(r)
2 r
r
2 p 2 B 2 B 2 S 2 S
7-32
相关系数: 可能的值
1,2值的范围
+ 1.0 > > -1.0 如果= 1.0, 资产间完全正相关 如果= - 1.0, 资产间完全负相关
7-33
两个风险资产的组合
假设市场中的资产是两个风险资产,例如一个股票和
一个公司债券,且投资到股票上的财富比例为w,则 投资组合的期望收益和标准差为:
投资学第九章 投资组合的经典理论
2018/11/23
广东金融学院 投资学精品课程
内容简介: 一、风险资产组合 1、2种风险资产的组合 2、N种风险资产的组合(可行集) 3、最优风险资产组合的确定(有效边界) 二、加入无风险资产后 1、资本配置线 2、最优风险资产组合的确定 3、最优资产组合的确定 三、资本资产定价模型(CAPM) 1、资本市场线 2、模型的推导 3、解释和应用 四、套利定价模型 2018/11/23 广东金融学院 投资学精品课程
当ρ =-1时,标准差可以降低到0的资产恰当比例 如下: 由于需要有: wDD-wEE=0, 所以有: wD = E /(D+E) wE = D /(D+E)=1- wD 以上的三种情形的分析表明, 当ρ =1时,标准差最大,为每一种风险资产标准 差的加权平均值; 如果 -1ρ < 1 ,组合的标准差会减小,风险会降 低; 如果ρ =-1,在股票的比重为wD = E /(D+E), 债券的比重为1- wD 时,组合的标准差为0 ,即 完全无风险。
2018/11/23
广东金融学院 投资学精品课程
显然如果两资产协方差为负,方差将变小。 由于有 Cov(rD,rE)=ρ DEDE 将它代入上面的方差公式,则有: P2=wD2D2+wE2E2+2wDwEDEρ DE A.ρ =1时,可简化为:P2=(wDD+wEE)2 或 P=wDD+wEE 组合的标准差恰好等于组合中每一部分证券标准差 的加权平均值。 B.当ρ <1时,组合标准差会小于各部分证券标准差的 加权平均值。 C.当ρ =-1时,该式可简化为:P2=(wDD―wEE)2 组合的标准差为: P=|wDD―wEE|。 此时如果两种资产的比例恰当,标准差可以降低到0 , 2018/11/23 广东金融学院 投资学精品课程
投资组合中的可行集与有效边界问题研究剖析
投资组合中的可行集与有效边界问题研究王晓乐(常州工学院经济与管理学院,江苏常州213002)摘要:本文从从马科维茨的投资组合理论思想出发,在已有结论基础之上,利用均值方差模型分别研究了风险资产组合和引入无风险资产后各自有效边界的确定和解析表达式,随之引入CAPM模型着重分析了资本市场中,投资者如何确定投资组合来均衡收益与风险之间的关系。
文末就CAPM的有效性问题和股票收益与风险的关系这两个延伸问题进行了简单的探讨。
关键词:投资可行集有效边界CAPM模型一、引言(一)课题研究的背景面对五花八门的投资对象,大家都明白“鸡蛋不要都放在同一个篮子里”的简单道理,那么“鸡蛋”应该放在几个“篮子”里,这些“篮子”各有什么特点?在资本市场中,马科维茨的投资组合选择理论和在此基础上发展形成的CAPM模型,历来是投资者面对风险和收益决策投资组合的重要理论依据。
投资者在资本市场中,如何平衡风险与收益之间的关系,如何有效决策资产组合,这些都是关键问题。
(二)课题研究的价值投资有效组合,使资产风险合理分散化,通过充分利用数学知识,借助计量经济学的帮助,分析投资理论中的风险类型和收益模型,推导在各种风险资产组合中的可行集和有效边界,风险最小的情况下,使得投资组合获得最大利益,从而更好地服务于现代证券市场。
二、已有相关研究观点评介关于资产定价的原理和模型的研究,国内不乏众多学者。
合肥工业大学经济管理学院的邓英东教授(2004)在他的文章中评述:Markowitz的证券组合选择理论,在今天已经成为现代金融经济学的基石,人们在处理证券组合的收益-风险分析时,Markowitz理论始终是一种基本工具。
[1]东华大学理学院的陈静、胡良剑教授认为:金融决策的核心问题就是权衡证券收益与风险的问题。
[2]在论述有关CAPM模型的作用时,中国人民大学金融专业博士生导师吴晓求教授在他的文章里写道:CAPM给出了一个非常简单的结论,只有一种原因会使投资者得到更高回报,那就是投资高风险的股票。
证券投资学之证券投资组合管理基础
关于资本市场的假设:
1.资本市场是有效的。证券的价格反映了 其内在价值;市场无摩擦,不存在税收 和佣金、保证金、买卖差价等交易成本。
2.资本市场上证券有风险,收益都服从正 态分布,不同证券之间有一定的相关性。
3.资本市场上证券无限可分,可买任意小 数量的股票、债券;且任何证券的购买 不影响市场价格,即资本市场的供给具 有无限弹性。
第一类风险是与市场的整体运动相关联的。 这类风险因其来源于宏观因素变化对市场 整体的影响,因而亦称之为“宏观风险”。 前面提及的市场风险、贬值风险、利率风 险、汇率风险和政治风险均属此类。我们 称之为系统风险。
第二类风险则基本上只同某个具体的股票、 债券相关联。这种风险来自于企业内部的 微观因素,因而亦称之为“微观风险”。 前面提到的偶然事件风险、破产风险、流 通性风险、违约风险等均属此类。我们称 之为非系统风险。
二、投资组合的基本类型
通常,以组合的投资目标为标准: 1.收入型 2.增长型 3.收入和增长混合型
4.货币市场型 5.国际型 6.指数化型 7.避税型
三、传统证券组合管理理论
传统的证券组合管理依靠非数量化的方 法,即基础分析和技术分析来选择证券, 构建和调整证券组合。
传统证券组合管理理论构建投资组合主要 包括以下几个步骤:
少,但风险的减少达到一个极限就不会再减少
了。
一般来说,代表不同风险特征性的证券数目达
到20种以上时,风险的分散就相当的充分了。
(四)证券相关性与投资组合的风险
1.证券组合中各单个证券预期收益存在着正相 关时,如属完全正相关,则这些证券的组合 不会产生任何的风险分散效应;它们之间正 相关的程度越小,则其组合可产生的分散效 应越大。
投资学之最优投资组合与有效边界
nn
n
n
L
wiwj ij ( wiri c) ( wi 1)
i1 j1
i 1
i 1
▪上式左右两边对wi求导 数,令其一阶条件为0, 得到方程组
L
w1
n
wj1 j
j 1
r1
0
L
w2
n
wj 2 j r2 0
j 1
L
wn
n
wj nj
j 1
rn
L
1
w T
1
0
0=[0,0,…,0]T
(4 6) (4 7) (4 8)
2 P
1/C
(E(rP ) A / C)2 D/C2
1
均值
B/C
wg
方差
1/ C
g点是全局最小方差组合点(global minimum variance portfolio point)
▪ 注意点wg以下的部分,由于它违背了均方准则, 被理性投资者排除,这样,全局最小方差点wg以 上的部分(子集),被称为均方效率边界(meanvariance efficient frontier)
E(rp2
)
另外任意的点P, 对应的收益率和组合比例为E(rP )和w P
则必存在一实数,
使得:E(rP ) E(rp1 ) (1 )E(rp2 )
( E(rP ) E(rp2 ) )
E(rp1 ) E(rp2 )
又由w
m
E(r)n
按 , (1 )的比例将w
得:w
p1
(1
)wp2
投资学之最优投资组合 与有效边界
2021/7/13
4.1 单一风险资产P与单一无风险资产 F的资产组合 C