
财税〔2013〕106号与财税〔2013〕37号新旧政策变化对照表一:营改增试点实施办法
财税〔2013〕106号与财税〔2013〕37号新旧政策变化对照表一:营改增试点实施办法一、营改增试点实施办法变化要点: 1.增加提供邮政业的纳税人。
2.将“不经常提供应税服务的非企业性单位、企业可选择按照小规模纳税人纳税”修改为“应税服务年销售额超过规定标准但不经常提供应税服务的单位可选择按照小规模纳税人纳税。
3.将邮政业的邮政普遍服务、邮政特殊服务、其他邮政服务纳入应税服务范围。
4.增加“邮政业服务”适用11%的税率。
5.在可抵扣的进项税中排除按照《农产品增值税进项税额核定扣除试点实施办法》抵扣进项税额购进农产品。
6.删除铁路运输费用结算单据的有关条款。
7.对政府性基金和行政事业性收费不列入价外费用增加限制性条件,使表述更加规范,方便税企双方进行合理界定。
8.部分文字表述发生变化。
二、试点实施办法新旧政策变化对照表试点实施办法新旧政策变化对照表(红字部分变化之处) 试点实施办法(财税〔2013〕37号)试点实施办法(财税〔2013〕106号) 新旧政策变化第一章纳税人和扣缴义务人第一章纳税人和扣缴义务人第一条在中华人民共和国境内(以下称境内)提供交通运输业和部分现代服务业服务(以下称应税服务)的单位和个人,为增值税纳税人。
纳税人提供应税服务,应当按照本办法缴纳增值税,第一条在中华人民共和国境内(以下称境内)提供交通运输业、邮政业和部分现代服务业服务(以下称应税服务)的单位和个人,为增值税纳税人。
纳税人提供应税服务,应当按照本办法缴纳增值税,不再缴纳营业税。
★按照国务院第32次常务会议关于铁路运输和邮政业营改增的决定,纳税人增加提供“邮政业”的单位和个人不再缴纳营业税。
单位,是指企业、行政单位、事业单位、军事单位、社会团体及其他单位。
单位,是指企业、行政单位、事业单位、军事单位、社会团体及其他单位。
个人,是指个体工商户和其他个人。
个人,是指个体工商户和其他个人。
第二条单位以承包、承租、挂靠方式经营的,承包人、承租人、挂靠人(以下称承包人)以发包人、出租人、被挂靠人(以下称发包人)名义对外经营并由发包人承担相关法律责任的,以该发包人为纳税人。
否则,以承包人为纳税人。
第二条单位以承包、承租、挂靠方式经营的,承包人、承租人、挂靠人(以下统称承包人)以发包人、出租人、被挂靠人(以下统称发包人)名义对外经营并由发包人承担相关法律责任的,以该发包人为纳税人。
否则,以承包人为纳税人。
将“称”修改为“统称”第三条纳税人分为一般纳税人和小规模纳税人。
第三条纳税人分为一般纳税人和小规模纳税人。
★将“不经常提供应税服务的非企业性单位、企业”修改为“应税服务年销售额超过规定标准但不经常提供应税服务的单位”,表述更加准确。
★即企业不再区分是否经常发生应税服务,只要符合一般纳税人认定标准就应申请一般纳税人资格认定。
★而单位不再区分企业性或非企业性,即使应税服务的年应征增值税销售额(以下称应税服务年销售额)超过财政部和国家税务总局规定标准的纳税人为一般纳税人,未超过规定标准的纳税人为小规模纳税人。
应税服务的年应征增值税销售额(以下称应税服务年销售额)超过财政部和国家税务总局规定标准的纳税人为一般纳税人,未超过规定标准的纳税人为小规模纳税人。
应税服务年销售额超过规定标准的其他个人不属于一般纳税人;不经常提供应税服务的非企业性单位、企业和个体工商户可选择按照小规模纳税人纳税。
应税服务年销售额超过规定标准的其他个人不属于一般纳税人。
应税服务年销售额超过规定标准但不经常提供应税服务的单位和个体工商户可选择按照小规模纳税人纳税。
超过一般纳税人认定标准如果不经常提供应税服务可选择小规模纳税人。
第四条小规模纳税人会计核算健全,能够提供准确税务资料的,可以向主管税务机关申请一般纳税人资格认定,成为一般纳税人。
第四条未超过规定标准的纳税人会计核算健全,能够提供准确税务资料的,可以向主管税务机关申请一般纳税人资格认定,成为一般纳税人。
将“小规模纳税人”修改为“未超过规定标准的纳税人”,表述更加准确规范。
会计核算健全,是指能够按照国家统一的会计制度规定设置账簿,根据合法、有效凭证核算。
会计核算健全,是指能够按照国家统一的会计制度规定设置账簿,根据合法、有效凭证核算。
第五条符合一般纳税人条件的纳税人应当向主管税务机关申请一般纳税人资格认定。
具体认定办法由国家税务总局制定。
第五条符合一般纳税人条件的纳税人应当向主管税务机关申请一般纳税人资格认定。
具体认定办法由国家税务总局制定。
除国家税务总局另有规定外,一经认定为一般纳税人后,不得转为小规模纳税人。
除国家税务总局另有规定外,一经认定为一般纳税人后,不得转为小规模纳税人。
第六条中华人民共和国境外(以下称境外)的单位或者个人在境内提供应税服务,在境内未设有经营机构的,以其代理人为增值税扣缴义务人;在境内没有代理人的,以接受方为增值税扣缴义务人。
第六条中华人民共和国境外(以下称境外)的单位或者个人在境内提供应税服务,在境内未设有经营机构的,以其代理人为增值税扣缴义务人;在境内没有代理人的,以接受方为增值税扣缴义务人。
第七条两个或者两个以上的纳税人,经财政部和国家税务总局批准可以视为一个纳税人合并纳税。
具体办法由财政部和国家税第七条两个或者两个以上的纳税人,经财政部和国家税务总局批准可以视为一个纳税人合并纳税。
具体办法由财政部和国家税务总局另行制定。
务总局另行制定。
第二章应税服务第二章应税服务第八条应税服务,是指陆路运输服务、水路运输服务、航空运输服务、管道运输服务、研发和技术服务、信息技术服务、文化创意服务、物流辅助服务、有形动产租赁服务、鉴证咨询服务、广播影视服务。
第八条应税服务,是指陆路运输服务、水路运输服务、航空运输服务、管道运输服务、邮政普遍服务、邮政特殊服务、其他邮政服务、研发和技术服务、信息技术服务、文化创意服务、物流辅助服务、有形动产租赁服务、鉴证咨询服务、广播影视服务。
★将邮政业的邮政普遍服务、邮政特殊服务、其他邮政服务纳入应税服务范围。
应税服务的具体范围按照本办法所附的《应税服务范围注释》执行。
应税服务的具体范围按照本办法所附的《应税服务范围注释》执行。
第九条提供应税服务,是指有偿提供应税服务,但不包括非营业活动中提供的应税服务。
第九条提供应税服务,是指有偿提供应税服务,但不包括非营业活动中提供的应税服务。
有偿,是指取得货币、货物或者其他经济利益。
有偿,是指取得货币、货物或者其他经济利益。
非营业活动,是指:非营业活动,是指:(一)非企业性单位按照法律和行政法规的规定,为履行国家行政管理和公共服务职能收取政府性基金或者行政事业性收费的活动。
(一)非企业性单位按照法律和行政法规的规定,为履行国家行政管理和公共服务职能收取政府性基金或者行政事业性收费的活动。
(二)单位或者个体工商户聘用的员工为本单位或者雇主提供应税服务。
(二)单位或者个体工商户聘用的员工为本单位或者雇主提供应税服务。
(三)单位或者个体工商户为员工提供应税服务。
(三)单位或者个体工商户为员工提供应税服务。
(四)财政部和国家税务总局规定的其他情形。
(四)财政部和国家税务总局规定的其他情形。
第十条在境内提供应税服务,是指应税服务提供方或者接受方在境内。
第十条在境内提供应税服务,是指应税服务提供方或者接受方在境内。
下列情形不属于在境内提供应税服务:下列情形不属于在境内提供应税服务:(一)境外单位或者个人向境内单位或者个人提供完全在境外消费的应税服务。
(一)境外单位或者个人向境内单位或者个人提供完全在境外消费的应税服务。
(二)境外单位或者个人向境内单位或者个人出租完全在境外使用的有形动产。
(二)境外单位或者个人向境内单位或者个人出租完全在境外使用的有形动产。
(三)财政部和国家税务总局规定的其他情形。
(三)财政部和国家税务总局规定的其他情形。
第十一条单位和个体工商户的下列情形,视同提供应税服务:第十一条单位和个体工商户的下列情形,视同提供应税服务:★增加“邮政业”,即向其他单位或者个人无偿提邮政普遍服务、邮政特殊服务、其他邮政服务应视同提供应税服务,但以公益活动为目的或者以社会公众为对象的除外。
(一)向其他单位或者个人无偿提供交通运输业和部分现代服务业服务,但以公益活动为目的或者以社会公众为对象的除外。
(一)向其他单位或者个人无偿提供交通运输业、邮政业和部分现代服务业服务,但以公益活动为目的或者以社会公众为对象的除外。
(二)财政部和国家税务总局规定的其他情形。
(二)财政部和国家税务总局规定的其他情形。
第三章税率和征收率第三章税率和征收率第十二条增值税税率:第十二条增值税税率:(一)提供有形动产租赁服务,税率为17%。
(一)提供有形动产租赁服务,税率为17%。
(二)提供交通运输业服务,税率为11%。
(二)提供交通运输业服务、邮政业服务,税率为11%。
★增加“邮政业服务”适用11%的税率。
(三)提供现代服务业服务(有形动产租赁服务除外),税率为6%。
(三)提供现代服务业服务(有形动产租赁服务除外),税率为6%。
(四)财政部和国家税务总局规定的应税服务,税率为零。
(四)财政部和国家税务总局规定的应税服务,税率为零。
第十三条增值税征收率为3%。
第十三条增值税征收率为3%。
第四章应纳税额的计算 第四章应纳税额的计算 第一节一般性规定第一节一般性规定第十四条增值税的计税方法,包括一般计税方法和简易计税方法。
第十四条增值税的计税方法,包括一般计税方法和简易计税方法。
第十五条一般纳税人提供应税服务适用一般计税方法计税。
第十五条一般纳税人提供应税服务适用一般计税方法计税。
一般纳税人提供财政部和国家税务总局规定的特定应税服务,可以选择适用简易计税方法计税,但一经选择,36个月内不得变更。
一般纳税人提供财政部和国家税务总局规定的特定应税服务,可以选择适用简易计税方法计税,但一经选择,36个月内不得变更。
第十六条小规模纳税人提供应税服务适用简易计税方法计税。
第十六条小规模纳税人提供应税服务适用简易计税方法计税。
第十七条境外单位或者个人在境内提供应税服务,在境内未设有经营机构的,扣缴义务人按照下列公式计算应扣缴税额:第十七条境外单位或者个人在境内提供应税服务,在境内未设有经营机构的,扣缴义务人按照下列公式计算应扣缴税额:应扣缴税额=接受方支付的价款÷(1+税率)×税率 应扣缴税额=接受方支付的价款÷(1+税率)×税率 第二节一般计税方法第二节一般计税方法第十八条一般计税方法的应纳税额,是指当期销项税额抵扣当期进项税额后的余额。
应纳税额计算公式:第十八条一般计税方法的应纳税额,是指当期销项税额抵扣当期进项税额后的余额。
应纳税额计算公式:应纳税额=当期销项税额-当期进项税额应纳税额=当期销项税额-当期进项税额当期销项税额小于当期进项税额不足抵扣时,其不足部分可以结转下期继续抵扣。
财税[2013]106号:“融资租赁”营改增-财税法规解读获奖文档
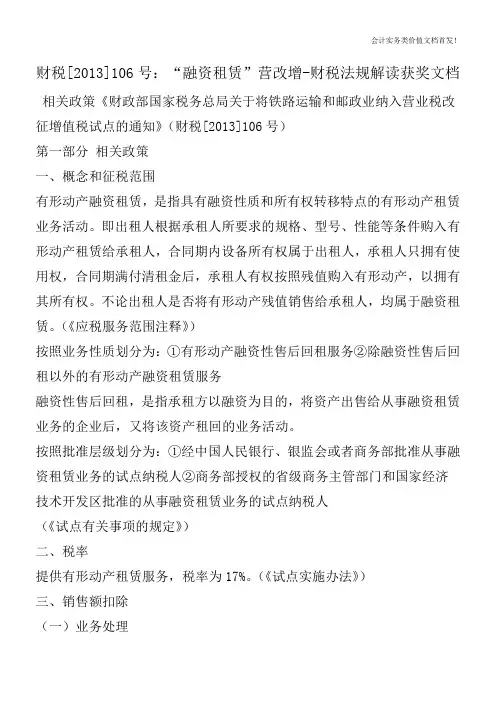
财税[2013]106号:“融资租赁”营改增-财税法规解读获奖文档相关政策《财政部国家税务总局关于将铁路运输和邮政业纳入营业税改征增值税试点的通知》(财税[2013]106号)第一部分相关政策一、概念和征税范围有形动产融资租赁,是指具有融资性质和所有权转移特点的有形动产租赁业务活动。
即出租人根据承租人所要求的规格、型号、性能等条件购入有形动产租赁给承租人,合同期内设备所有权属于出租人,承租人只拥有使用权,合同期满付清租金后,承租人有权按照残值购入有形动产,以拥有其所有权。
不论出租人是否将有形动产残值销售给承租人,均属于融资租赁。
(《应税服务范围注释》)按照业务性质划分为:①有形动产融资性售后回租服务②除融资性售后回租以外的有形动产融资租赁服务融资性售后回租,是指承租方以融资为目的,将资产出售给从事融资租赁业务的企业后,又将该资产租回的业务活动。
按照批准层级划分为:①经中国人民银行、银监会或者商务部批准从事融资租赁业务的试点纳税人②商务部授权的省级商务主管部门和国家经济技术开发区批准的从事融资租赁业务的试点纳税人(《试点有关事项的规定》)二、税率提供有形动产租赁服务,税率为17%。
(《试点实施办法》)三、销售额扣除(一)业务处理1. 有形动产融资性售后回租服务以收取的全部价款和价外费用,扣除向承租方收取的有形动产价款本金,以及对外支付的借款利息(包括外汇借款和人民币借款利息)、发行债券利息后的余额为销售额。
王骏:这一规定实质上对于回租业务采取按照利差来征税,保证了回租业务税基的在口径,若将其落实,肯定有利于降低回租业务出租人的税负。
试点纳税人提供融资性售后回租服务,向承租方收取的有形动产价款本金,不得开具增值税专用发票,可以开具普通发票。
王骏:从上述销售额规定,回租业务中回租本金并未纳入税基,或者说,本金并未缴纳增值税,因此不能开具具有下游抵扣功能的专票,而仅能根据需要开具普票。
2. 除融资性售后回租以外的有形动产融资租赁服务以收取的全部价款和价外费用,扣除支付的借款利息(包括外汇借款和人民币借款利息)、发行债券利息、保险费、安装费和车辆购置税后的余额为销售额。
国际货代的差额抵扣和免税政策解读(2013年12月106号文)

2013年12月12日财政部与国家税务总局发布的《财税〔2013〕106号关于将铁路运输和邮政业纳入营业税改征增值税试点的通知》中,附件2、附件3提到了有关国际货运代理业的新内容,特整理如下:附件2《营业税改征增值税试点有关事项的规定》中,对销售额的计算进行了详细的解释(虽然附件3又提出可以免税):(四)销售额。
5.试点纳税人提供知识产权代理服务、货物运输代理服务和代理报关服务,以其取得的全部价款和价外费用,扣除向委托方收取并代为支付的政府性基金或者行政事业性收费后的余额为销售额。
//解读:基本回归营业税时的核算方法,类似可以差额抵扣了。
前期不能抵扣的港建费、商检费也可以抵扣了,这是第一道扣除。
Oh yeah!可以向委托方收取的政府性基金或者行政事业性收费,不得开具增值税专用发票。
//解读:原票原转如果客户不要,就给他开普票!(客户应该还是能接受的,毕竟代收代付也没吃亏,以前是沾光了。
)其实结合附件4的免税必须开普票,还是把各种收费项目开在一起。
6.试点纳税人中的一般纳税人提供国际货物运输代理服务,以其取得的全部价款和价外费用,扣除支付给国际运输企业的国际运输费用后的余额为销售额。
//解读:再扣除一道国际运输费用!如果该国际运输企业是居民企业,则本身可以开具零税率的专票;如果是境外非居民企业,则支付给其的国际运费也可以扣除了。
PS.“国际运输企业”不仅包括海运空运,还得包括陆运(内河运)。
为客户提供的纯在他国境内的运输服务(不跨国)应该也属于国际运输服务吧?国际货物运输代理服务,是指接受货物收货人或其代理人、发货人或其代理人、运输工具所有人、运输工具承租人或运输工具经营人的委托,以委托人的名义或者以自己的名义,在不直接提供货物运输服务的情况下,直接为委托人办理货物的国际运输、从事国际运输的运输工具进出港口、联系安排引航、靠泊、装卸等货物和船舶代理相关业务手续的业务活动。
//解读:即国际货运代理与国际船舶代理服务,看来货代行业和船代行业真是越来越“一体化”了。
财税【2013】37号文解释

修改要点
为解决有形动产租赁可 以抵扣,公司自购无法 抵扣问题,删除本条款, 无论是自购还是租赁的 交通工具均可抵扣。
新旧办法对照
新办法
第三十八条 纳税人提供应 税服务,开具增值税专用 发票后,发生提供应税服 务中止、折让、开票有误 等情形的,应当按照国家 税务总局的规定开具红字 增值税专用发票;未按照 规定开具红字增值税专用 发票的,不得按照本办法 第二十八条和第三十二条 的规定扣减销项税额或者 销售额。
5. 会议展览服务, 是指为商品流通、促销、 展示、经贸洽谈、民间交 流、企业沟通、国际往来 等举办的各类展览和会议 的业务活动。
增加“或者组织安排 的”,使组织展览或者 会议列入范围。
新旧应税范围注释对照
新的应税范围注释
(七)广播影视服务。 广播影视服务,包 括广播影视节目(作品) 的制作服务、发行服务 和播映(含放映,下同) 服务。
将广告设计从广告服务 中抽出,不再计征文化 事业建设费。增加文印 晒图,引自财税 【2012】86号
新旧应税范围注释对照
新的应税范围注释
二、 (三)文化创意服务。 4. 广告服务,是指利用图书、 报纸、杂志、广播、电视、 电影、幻灯、路牌、招贴、 橱窗、霓虹灯、灯箱、互联 网等各种形式为客户的商品、 经营服务项目、文体节目或 者通告、声明等委托事项进 行宣传和提供相关服务的业 务活动。包括广告代理和广 告的发布、播映、宣传、展 示等。
政策解析
财税【2013】37号
提纲
主要变化点
试点办法对照
应税范围对照
试点有关事项对照
主要变化
变化1
将相关财税政 策合为一份, 营改增财税字 文件基本废除。
变化2
变化3
试点地区扩 大到全国, 取消所有试 点地区的概 念
财税(2013)37号文新旧对比
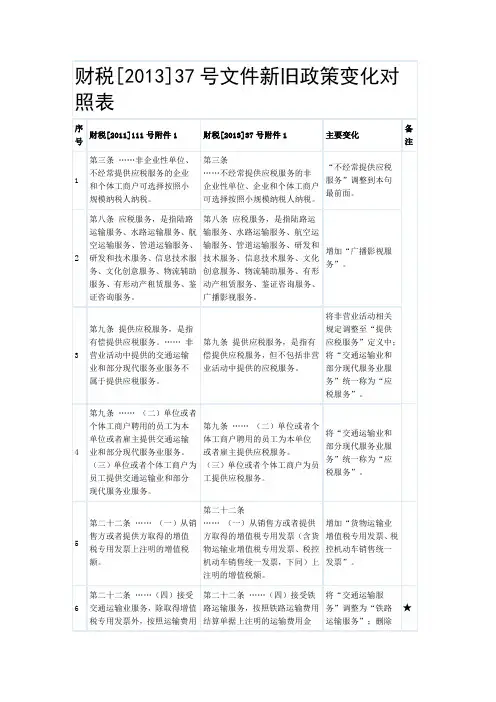
第二十二条……(一)从销售方或者提供方取得的增值税专用发票上注明的增值税额。
第二十二条
……(一)从销售方或者提供方取得的增值税专用发票(含货物运输业增值税专用发票、税控机动车销售统一发票,下同)上注明的增值税额。
增加“货物运输业增值税专用发票、税控机动车销售统一发票”。
6
第二十二条……(四)接受交通运输业服务,除取得增值税专用发票外,按照运输费用结算单据上注明的运输费用金额和7%的扣除率计算的进项税额。
2
第八条应税服务,是指陆路运输服务、水路运输服务、航空运输服务、管道运输服务、研发和技术服务、信息技术服务、文化创意服务、物流辅助服务、有形动产租赁服务、鉴证咨询服务。
第八条应税服务,是指陆路运输服务、水路运输服务、航空运输服务、管道运输服务、研发和技术服务、信息技术服务、文化创意服务、物流辅助服务、有形动产租赁服务、鉴证咨询服务、广播影视服务。
纳税人凭通用缴款书抵扣进项税额的,应当具备书面合同、付款证明和境外单位的对账单或者发票。资料不全的,其进项税额不得从销项税额中抵扣。
第二十三条……增值税扣税凭证,是指增值税专用发票、海关进口增值税专用缴款书、农产品收购发票、农产品销售发票、铁路运输费用结算单据和税收缴款凭证。
纳税人凭税收缴款凭证抵扣进项税额的,应当具备书面合同、付款证明和境外单位的对账单或者发票。资料不全的,其进项税额不得从销项税额中抵扣。
第二十二条……(五)接受境外单位或者个人提供的应税服务,从税务机关或者境内代理人取得的解缴税款的中华人民共和国税收缴款凭证(以下称税收缴款凭证)上注明的增值税额。
将“中华人民共和国税收通用缴款书(以下称通用缴款书)”调整为“中华人民共和国税收缴款凭证(以下称税收缴款凭证)”。
8
财税[2013]106号营业税改征增值税最新文件
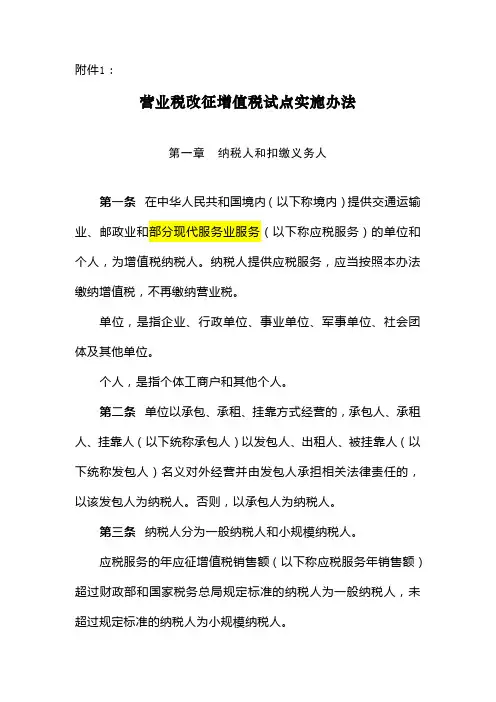
附件1:营业税改征增值税试点实施办法第一章纳税人和扣缴义务人第一条在中华人民共和国境内(以下称境内)提供交通运输业、邮政业和部分现代服务业服务(以下称应税服务)的单位和个人,为增值税纳税人。
纳税人提供应税服务,应当按照本办法缴纳增值税,不再缴纳营业税。
单位,是指企业、行政单位、事业单位、军事单位、社会团体及其他单位。
个人,是指个体工商户和其他个人。
第二条单位以承包、承租、挂靠方式经营的,承包人、承租人、挂靠人(以下统称承包人)以发包人、出租人、被挂靠人(以下统称发包人)名义对外经营并由发包人承担相关法律责任的,以该发包人为纳税人。
否则,以承包人为纳税人。
第三条纳税人分为一般纳税人和小规模纳税人。
应税服务的年应征增值税销售额(以下称应税服务年销售额)超过财政部和国家税务总局规定标准的纳税人为一般纳税人,未超过规定标准的纳税人为小规模纳税人。
应税服务年销售额超过规定标准的其他个人不属于一般纳税人。
应税服务年销售额超过规定标准但不经常提供应税服务的单位和个体工商户可选择按照小规模纳税人纳税。
第四条未超过规定标准的纳税人会计核算健全,能够提供准确税务资料的,可以向主管税务机关申请一般纳税人资格认定,成为一般纳税人。
会计核算健全,是指能够按照国家统一的会计制度规定设置账簿,根据合法、有效凭证核算。
第五条符合一般纳税人条件的纳税人应当向主管税务机关申请一般纳税人资格认定。
具体认定办法由国家税务总局制定。
除国家税务总局另有规定外,一经认定为一般纳税人后,不得转为小规模纳税人。
第六条中华人民共和国境外(以下称境外)的单位或者个人在境内提供应税服务,在境内未设有经营机构的,以其代理人为增值税扣缴义务人;在境内没有代理人的,以接受方为增值税扣缴义务人。
第七条两个或者两个以上的纳税人,经财政部和国家税务总局批准可以视为一个纳税人合并纳税。
具体办法由财政部和国家税务总局另行制定。
第二章应税服务第八条应税服务,是指陆路运输服务、水路运输服务、航空运输服务、管道运输服务、邮政普遍服务、邮政特殊服务、其他邮政服务、研发和技术服务、信息技术服务、文化创意服务、物流辅助服务、有形动产租赁服务、鉴证咨询服务、广播影视服务。
财税106号与37号文件 试点实施办法新旧政策变化对照表
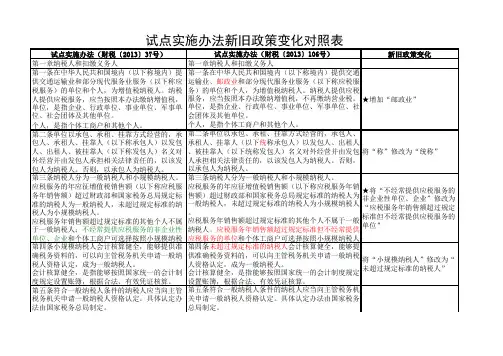
税服务)的单位和个人,为增值税纳税人。纳税 务)的单位和个人,为增值税纳税人。纳税人提供应税
人提供应税服务,应当按照本办法缴纳增值税, 服务,应当按照本办法缴纳增值税,不再缴纳营业税。 ★增加“邮政业” 单位,是指企业、行政单位、事业单位、军事单 单位,是指企业、行政单位、事业单位、军事单位、社
位、社会团体及其他单位。
术服务、信息技术服务、文化创意服务、物流辅 殊服务、其他邮政服务、研发和技术服务、信息技术服 ★增加“邮政普遍服务、邮政
助服务、有形动产租赁服务、鉴证咨询服务、广 务、文化创意服务、物流辅助服务、有形动产租赁服务 特殊服务、其他邮政服务”
应税服务的具体范围按照本办法所附的《应税服 应税服务的具体范围按照本办法所附的《应税服务范围
但一经选择,36个月内不得变更。
36个月内不得变更。
第十六条小规模纳税人提供应税服务适用简易计 第十六条小规模纳税人提供应税服务适用简易计税方法
税方法计税。
计税。
第十七条境外单位或者个人在境内提供应税服 第十七条境外单位或者个人在境内提供应税服务,在境
务,在境内未设有经营机构的,扣缴义务人按照 内未设有经营机构的,扣缴义务人按照下列公式计算应
或 (者三雇)主单提位供或应者税个服体务工。商户为员工提供应税服务 。 (四)财政或者个体工商户为员工提供应税服务。 (四)财政部和国家税务总局规定的其他情形。
第十条在境内提供应税服务,是指应税服务提供 第十条在境内提供应税服务,是指应税服务提供方或者
第二十一条进项税额,是指纳税人购进货物或者接受加 工修理修配劳务和应税服务,支付或者负担的增值税额 。
将“增值税税额”修改为“增 值税额”
第二十二条下列进项税额准予从销项税额中抵扣:
财税37号新旧对照
★
2
第八条应税服务,是指陆路运输服务、水路运输服务、航空运输服务、管道运输服务、研发和技术服务、信息技术服务、文化创意服务、物流辅助服务、有形动产租赁服务、鉴证咨询服务。
第八条应税服务,是指陆路运输服务、水路运输服务、航空运输服务、管道运输服务、研发和技术服务、信息技术服务、文化创意服务、物流辅助服务、有形动产租赁服务、鉴证咨询服务、广播影视服务。
14
二、部分现代服务业
部分现代服务业,是指围绕制造业、文化产业、现代物流产业等提供技术性、知识性服务的业务活动。包括研发和技术服务、信息技术服务、文化创意服务、物流辅助服务、有形动产租赁服务、鉴证咨询服务。
二、部分现代服务业
部分现代服务业,是指围绕制造业、文化产业、现代物流产业等提供技术性、知识性服务的业务活动。包括研发和技术服务、信息技术服务、文化创意服务、物流辅助服务、有形动产租赁服务、鉴证咨询服务、广播影视服务。
将“广告设计”从“广告服务”调整并入“设计服务”;增加财税[2012]86号第一条有关规定。
★
18
二、部分现代服务业…… (三)文化创意服务…… 2.商标著作权转让服务,是指转让商标、商誉和著作权的业务活动。
二、部分现代服务业…… (三)文化创意服务…… 2. 商标和著作权转让服务,是指转让商标、商誉和著作权的业务活动。
二、部分现代服务业…… (三)文化创意服务…… 4. 广告服务,是指利用图书、报纸、杂志、广播、电视、电影、幻灯、路牌、招贴、橱窗、霓虹灯、灯箱、互联网等各种形式为客户的商品、经营服务项目、文体节目或者通告、声明等委托事项进行宣传和提供相关服务的业务活动。包括广告代理和广告的发布、播映、宣传、展示等。
增加财税[2012]86号第一条有关规定。
“营改增”最新政策之106号文要点全解析
例如: 一般纳税人 认定和计税 方法 一般纳税人认定 标准:年销售额 人民币500万 一般纳税人提供 的收派服务等可 以选择按照简易 计税办法计算缴 纳增值税
混业经营
©2014 Shanghai Deloitte Tax Ltd. All rights reserved.
“营改增” 过渡政策重点介绍
新增
新增
• Levied 部分现代服务业
研发服务 技术转让服务 技术咨询服务 合同能源管理服务 工程勘察勘探服务
研发和技术服务
on transfer of intangible assets 航空服务 or 港口码头服务 immoveable property and 货运客运场站服务 provision of services which 打捞救助服务 物流辅助服务 货物运输代理服务 are not subject to VAT 代理报关服务
免税
向境外提供的应税服务无需缴纳增 值税 与之相关的增值税进项税额不许抵 扣,须做进项转出 • 应单独核算跨境服务的销售额,未 按规定办理跨境服务免税备案手续 的,一律不得免征增值税 •
征税
向境外提供应 税服务按适用 税率缴纳增值 税 与之相关的增 值税进项税额 允许全额抵扣
(例如:符合条件的国际运输服务、向 境外单位提供的研发服务和设计服务等)
有形动产融资租赁服务
©2014 Shanghai Deloitte Tax Ltd. All rights reserved.
“营改增”的零税率和免税政策
附件4
零税率、免税、征税的主要区别和考量
零税率
• • • • 向境外提供应税服务无需缴纳增值税 与之相关的增值税进项税额允许全额 抵扣 抵扣不完的进项税可以申请退税 • 应当按月向主管税务机关申报办理退 (免)税,逾期未收齐有关凭证退 (免)税的主管税务机关不再受理退 (免)税申报,零税率应税服务提供 者应缴纳增值税 • •
财税[2013]106号 附件1.营业税改征增值税试点实施办法
附件1:营业税改征增值税试点实施办法第一章纳税人和扣缴义务人第一条在中华人民共和国境内(以下称境内)提供交通运输业、邮政业和部分现代服务业服务(以下称应税服务)的单位和个人,为增值税纳税人。
纳税人提供应税服务,应当按照本办法缴纳增值税,不再缴纳营业税。
单位,是指企业、行政单位、事业单位、军事单位、社会团体及其他单位。
个人,是指个体工商户和其他个人。
第二条单位以承包、承租、挂靠方式经营的,承包人、承租人、挂靠人(以下统称承包人)以发包人、出租人、被挂靠人(以下统称发包人)名义对外经营并由发包人承担相关法律责任的,以该发包人为纳税人。
否则,以承包人为纳税人。
第三条纳税人分为一般纳税人和小规模纳税人。
应税服务的年应征增值税销售额(以下称应税服务年销售额)超过财政部和国家税务总局规定标准的纳税人为一般纳税人,未超过规定标准的纳税人为小规模纳税人。
应税服务年销售额超过规定标准的其他个人不属于一般纳税人。
应税服务年销售额超过规定标准但不经常提供应税服务的单位和个体工商户可选择按照小规模纳税人纳税。
第四条未超过规定标准的纳税人会计核算健全,能够提供准确税务资料的,可以向主管税务机关申请一般纳税人资格认定,成为一般纳税人。
会计核算健全,是指能够按照国家统一的会计制度规定设置账簿,根据合法、有效凭证核算。
第五条符合一般纳税人条件的纳税人应当向主管税务机关申请一般纳税人资格认定。
具体认定办法由国家税务总局制定。
除国家税务总局另有规定外,一经认定为一般纳税人后,不得转为小规模纳税人。
第六条中华人民共和国境外(以下称境外)的单位或者个人在境内提供应税服务,在境内未设有经营机构的,以其代理人为增值税扣缴义务人;在境内没有代理人的,以接受方为增值税扣缴义务人。
第七条两个或者两个以上的纳税人,经财政部和国家税务总局批准可以视为一个纳税人合并纳税。
具体办法由财政部和国家税务总局另行制定。
第二章应税服务第八条应税服务,是指陆路运输服务、水路运输服务、航空运输服务、管道运输服务、邮政普遍服务、邮政特殊服务、其他邮政服务、研发和技术服务、信息技术服务、文化创意服务、物流辅助服务、有形动产租赁服务、鉴证咨询服务、广播影视服务。
财税【2013】37号文解释
旧的应税范围注释
二、部分现代服务业,是 指围绕制造业、文化产业、 现代物流产业等提供技术 性、知识性服务的业务活 动。包括研发和技术服务、 信息技术服务、文化创意 服务、物流辅助服务、有 形动产租赁服务、鉴证咨 询服务。
修改要点
增加广播影视服务
新旧应税范围注释对照
新的应税范围注释
二、
旧的应税范围注释
变化5 增值税进项税 额抵扣政策调 整 (征3%扣 3%,汽车抵 扣
变化6
广告业范围
零税率优先
提纲
主要变化点
试点办法对照
应税范围对照
试点有关事项对照
新旧办法对照
新办法
旧办法
修改要点
将原来涉及营改增的 财税文件合为一份, 共分为“营改增实施 办法”、“应税服务 范围注释”、“试点 有关事项”、“过渡 政策规定”、“零税 率和免税政策规定” 五个部分。
修改要点
为解决有形动产租赁可 以抵扣,公司自购无法 抵扣问题,删除本条款, 无论是自购还是租赁的 交通工具均可抵扣。
新旧办法对照
新办法
第三十八条 纳税人提供应 税服务,开具增值税专用 发票后,发生提供应税服 务中止、折让、开票有误 等情形的,应当按照国家 税务总局的规定开具红字 增值税专用发票;未按照 规定开具红字增值税专用 发票的,不得按照本办法 第二十八条和第三十二条 的规定扣减销项税额或者 销售额。
对广告服务的部分表述 作修改,取消策划、设 计、制作,增加广告代 理,主要为适应文化事 业建设费的征收范围而 进行调整。
新旧应税范围注释对照
新的应税范围注释
二、 (三)文化创意服务。
旧的应税范围注释
修改要点
5. 会议展览服务, 是指为商品流通、促销、 展示、经贸洽谈、民间 交流、企业沟通、国际 往来等举办或者组织安 排的各类展览和会议的 业务活动。