
平安少儿平安福终身寿险产品组合介绍(2016年3月版)0
25
保全规则
• 儿重疾基本(1167J)、少儿豁免(1170)不可单独犹豫期 退保/退保,需整单犹豫期退保/退保 犹豫期退保 • 当少儿平安福(1166)与少儿重疾基本(1167J)基本保额 /退保 非1:1时,附加豁免重疾(C,加强版)(1148)时,1148 不可单独退保,需整单犹豫期退保/退保 新增附险 • 少儿重疾基本(1167J)、少儿豁免(1170)仅在新契约销售, 不受理保全新增 • 少儿长期意外(1168)、少儿定期(1169)、少儿重疾可选 (1167K)可受理保全新增,具体要求同投保规则要求 • 少儿平安福、少儿重疾基本需等额减保 • 减保后,少儿平安福、少儿重疾基本、少儿长期意外、少儿 定期保额、少儿重疾可选需符合投保规则要求
备注:数据来源于全球儿童安全组织调查报告
7
在重疾面前,如何让我们的生活不被改变?
美副总统乔· 拜登曾为了治疗 患脑癌的儿子,曾考虑卖房筹
钱。
奥巴马和他说:“别卖房子, 我给你钱,不管你需要多少, 我都会给你。”
8
少儿保障的5个真相
少儿大病治疗费用高,至少40万起,对家 庭影响巨大 少儿重疾发病率高,中国0-14岁儿童的恶 性肿瘤患病人数在每年4万左右,并且以 2%的速度在增长 少儿重疾治愈率高,最普遍的儿童恶性淋 巴瘤治愈率是85%,儿童白血病治愈率也 在80%以上 少儿重疾死亡率低,20岁之前患恶性肿瘤
少儿平安福产品组合及销售
方法介绍
·2016年3月版·
课程大纲
• 产品开发理念 • 产品基础知识 • 产品卖点总结
2
每个孩子都是上天赐予父母的天使,惟愿每个 孩子都平安、健康、快乐
3
要记得 我很爱你…… 我希望 生活的风险永远不要 降临在你 身上……
请观看视频
4
然而,突来的病魔,会打乱我们幸福
至70岁 至25岁 与主险合同相同
24
人工核保规则
1、累计重疾责任保额>100万,须全部送人工核保: (1)须提供健康资料 0-3岁:出生证明、儿保资料;4-14岁:物理检查、血尿常规;15-17岁:同成人体检项目; (2)契调:父母投保及家庭财务情况;排查住院记录; (3)填写财务问卷。 2、累计重疾责任保额≤100万时, 一元网点,累计重疾责任保额在85-100万间且符合下述任一条件的,须经过人工核保: 被保险人年龄为0-3周岁,须提供出生证明或儿保手册; 投保人年收入<5万,或属于特定低收入职业人群,须契调了解家庭财务情况、父母保障,面见未成年人; 二元网点,累计重疾责任保额在70-100万间且符合以下情况的,须经过人工核保: 被保险人年龄为0-3周岁,须提供出生证明或儿保手册; 投保人年收入<5万,或属于特定低收入职业人群,须契调了解家庭财务情况、父母保障,面见未成年人;
投 保 规 则
平安福
少儿 重疾基本
一元:40万 二元:30万 一元:不低于40万 二元:不低于30万
投保份数不超过20份上限, 少儿 5、10、15、20 且不超过附加重疾基本责 年交 重疾可选 任保额(万)/1万 少儿 长期意外 少儿定期 少儿豁免 10、15、20年 交 5、10、15、20 年交
重疾保险金额
18
其他—佣金标准
主险、附加重疾、附加意外
交费年期
5年交 (仅适用重疾陪护金) 10年交 15年交 重疾保额60万以下 20年交 重疾保额60万及以上
第1年
25% 40% 45% 50% 55%
第2年
3% 5% 10%
第3年
3% 5% 10%
第4年
2% 4% 8%
第5年
2% 4% 8%
投 保 规 则
交费 方式 险种 组合 规则
保险 金额
注:以客户号为基准,累计被保险人客户的重疾责任保额。对于未成年人重疾责任保额送核标准,该表述仅针对少儿平安 福产品,其他产品执行现行标准(即70万以上送核)。
23
保险金额
少儿
交费年期
10、15、20年 交 10、15、20年 交
保险期间
终身 终身 至25岁
•
意外身故保险金:被保险人于18周岁的保单周年日之前,若因遭受意
外伤害后,于180日内身故,无息返还所交保险费;被保险于18周岁 的保单周年日后(含),若因遭受意外伤害后,于180日内身故的, 给付少儿长期意外的基本保险金额
•
•
自驾车意外伤残或身故特别保险金
公共交通意外伤残或身故特别保险金
投保年龄:0~17周岁
14
可选部分
重大疾病陪护 保险金
保险责任(被保险人25周岁前)
• 初次发生合同约定的“重大疾病”,则按月给付重大疾病陪护保险金 • 每月给付2000元,连续给付6个月,达到6次时,本附加险合同终止 • 若未领满6次即身故,则将剩余的一次性给付受益人
• 初次发生合同约定的“少儿特定重疾”,且此前未发生“重大疾病”, 则按月给付少儿特定重疾陪护保险金 少儿特定重疾 • 每月给付2000元,连续给付6个月,达到6次时该责任终止,本附加险 陪护保险金 合同继续有效,基本保险金额不变 • 若未领满6次身故,将剩余的一次性给受益人,本附加险合同终止 • 初次发生合同约定的“特定轻度重疾”,且此前未发生“重大疾病”, 则按月给付特定轻度重疾陪护保险金 特定轻度重疾 • 每月给付2000元,连续给付3个月,达到3次时该责任终止,本附加险 陪护保险金 合同继续有效,基本保险金额不变 • 若未领满3次身故,将剩余的一次性给受益人,本附加险合同终止
滑趴到了地上。 地上一个带尖的破碎玻
璃碗不偏不正地查到了
宝宝的左眼里,结果导 致左眼失明。
资料来源:搜狐新闻
6
少儿自我防御能力弱,更容易遭受意外和大病
0-14岁少儿死因调查
原因 意外伤害 死亡人数(年) 增长速度(年) 10万 7%-10% 备注 交通事故、溺水、跌落等
恶性肿瘤
4万
5%
少儿白血病占30%
17
五、保多少——保险金额
人身险保险金额
•
• • • •
被保险人<10周岁,保额≤20万;
10周岁≤被保险人<18周岁,保额≤50万; 累计重疾保额上限:不超过MAX(父母在我司已投保保额,父母可投保保额 的50%),最高至100万; 重疾基本:不低于40万 重疾可选:不超过20份,且不超过重疾基本责任保额(万)/1万
• • 被保险人于18周岁的保单周年日之前身故,无息返还所交保费; 被保险人于18周岁的保单周年日之后(含)身故,给付基本保险金额
重疾保险金
• 包括基本、可选部分,等待期90天。 基本部分
重大疾病保险金 (45种)
保险责任
被保险人经医院确诊初次发生合同约定的“重大疾病”,给 付基本保险金额
少儿特定重疾保险金 被保险人经医院确诊初次发生本附加险合同约定的“少儿特 (10种) 定重疾”,但此前未发生“重大疾病”,给付基本保险金额 特定轻度重疾保险金 被保险人经一员确诊初次发生合同约定的“特定轻度重疾”, (8种) 但此前未发生“重大疾病”,给付基本保险金额ⅹ20%
赔付顺序:少儿特定重疾、特定轻度重疾均为独立给付,不影响重疾保障。若初次患病 即为重疾,则赔付后合同终止。
13
小贴士:10种少儿特定重疾
白血病、严重心肌炎、严重慢性缩窄型心包炎、重症肌无力、严重克罗恩病伴有肠
梗阻或肠穿孔、严重脊髓灰质炎、疾病或外伤所致智力障碍、严重癫痫、坏死性筋
膜炎、出血性登革热
第5年
1% 4% 8% 10%
19
接下来,让我们再来学 习其他附加险吧
• 平安附加少儿长期意外伤害保险 • 平安附加少儿定期寿险
20
保险责任
平 安 附 加 少 儿 长 期 意 外 伤 害 保 险
•
意外伤残保险金:被保险人遭受意外伤害,并自发生之日起180日内 造成《人身保险伤残评定标准及代码》所列伤残条目,按基本保险金 额相应的给付比例(限额10%-100%)给付
•
•
交费方式:年交、半年交、季交、月交
交费年期:5年、10年、15年、20年交
22
平安少儿平安福终身寿险及产品组合
投保 年龄 0-17周岁 年交、半年交、季交、月交 • 必须附加少儿重疾基本,且其保额不得超过主险 • 必须以“少儿平安福+少儿重疾基本+少儿豁免”的组合形 式投保;主险、少儿重疾基本保额非1:1时,必须附加豁 免C加强版 • 人身险保额限制: 被保险人<10周岁,人身险保额≤20万; 10周岁≤被保险人<18周岁,人身险保额≤50万; • 累计重疾保额上限:原则上不超过100万,个案评估后上 限150万【注】 • 残疾风险保额上限:未成年人残疾风险保额上限放宽至50 万,超50万的送人工核保,上限100万
保险期间:至70周岁 保险费
• • 交费方式:年交、半年交、季交、月交 交费年期:5年、10年、15年、20年交
备注: 责任细则请参考条款
21
平 安 附 加 少 儿 定 期 寿 险
保险责任
• 身故保险金:被保险人身故,按身故时的基本保险金额给付身故保险金
投保年龄:0~17周岁
保险期间:至25周岁 保险费
10
11
平安福终身保障计划
险 种 组 合
平安少儿平安福终身寿险 平安附加少儿平安福提前给付重大疾病保险 平安附加少儿平安福豁免保险费特定疾病保险
接下来,让我们来 学习产品五要素吧
注: 一元起保点:主险40万、重疾40万;二元起保点:主险30万、重疾30万
12
一、保什么——保险责任
身故保险金
3岁的小贤,刚上幼儿园就 不幸查出白血病,每天都要 通过静脉输入1000毫升的营 养液支持治疗。而这一输就 长达10个小时……
平安少儿平安福条款

平安少儿平安福条款1.引言1.1 概述在当今社会,孩子的安全与健康问题越来越受到人们的关注。
作为家长,我们都希望能够为孩子提供一个安全、健康的成长环境,确保他们能够快乐地度过每一天。
然而,无论我们多么努力,孩子们的成长过程中总会遇到各种意外和风险。
为了帮助家长们更好地保护孩子,平安保险推出了一款针对少儿的保险产品——平安少儿平安福条款。
这一条款为孩子的安全和健康提供全方位的保障,涵盖了意外伤害、疾病和教育计划等多个方面。
平安少儿平安福条款的推出,旨在为孩子们的成长提供一份安全的庇护。
它不仅能够帮助孩子们在遭遇意外伤害时得到及时的救助和治疗,还包含了一系列疾病保障,确保孩子们能够得到及时的医疗救治和康复。
此外,平安少儿平安福条款还特别注重教育计划的保障,为孩子们提供全面的教育资金支持,确保他们能够顺利完成学业。
通过阅读本文,您将了解到平安少儿平安福条款的定义和背景,以及它所包含的保障内容。
同时,本文还将探讨平安少儿平安福条款对孩子们的意义和价值,并展望未来该条款的发展前景。
我们真诚地希望,通过本文的阐述,家长们能够更加了解和关注孩子们的安全和健康,为他们选择一个更加安心的成长环境。
1.2 文章结构:本文主要分为引言、正文和结论三个部分,下面将详细介绍每个部分的内容安排。
引言部分将对平安少儿平安福条款进行概述,介绍该条款的背景与定义,并明确文章的目的。
通过引言,读者能够对平安少儿平安福条款有一个整体的了解,同时也能够了解本文要讨论的问题和立场。
正文部分将分为两个小节,分别是2.1 平安少儿平安福条款的定义和背景,以及2.2 平安少儿平安福条款的保障内容。
在第一个小节中,将对平安少儿平安福条款的定义进行解释,并简要介绍该条款的背景,包括制定的原因和相关政策依据等。
第二个小节中,将详细介绍平安少儿平安福条款所包含的具体保障内容,包括少儿健康保障、教育资助、意外伤害保障等方面的内容。
通过这两个小节的介绍,读者能够全面了解平安少儿平安福条款的内容和意义。
少儿平安福产品早会

附加少儿平安福豁免保 险费特定疾病保险
如果附加豁免C加强版,同时附加少儿特定疾病 豁免,一旦孩子患少儿特定疾病或45种重大疾
病均可享受保费豁免
少儿平安福产品早会
新推重疾陪护金(1/2)
儿童患重疾 的花费
直接费用: 各类治疗费用
间接费用:
营养费、家长陪护导致 收入损失等
少儿平安福产品早会
产品形态
少儿平安福延续成人平安福的核心优势, 并新增3项保险责任
延续:
主险—终身寿险 附加重疾 附加意外
新增:
10种少儿特定重疾 重疾陪护金 少儿特定疾病豁免
少儿平安福产品早会
产品形态—主险
名称
类型
保险责任
保险期间 定价利率
主险
少儿平安福终身寿 险
传统非分红
身故金: 18岁前-所交保费 18岁起-基本保额
少儿平安福产品早会
高额保障伴终身(1/2) 打造高额少儿保障计划:
少儿有风险保额限制,少儿平安福主险18岁前不计风险 保额,通过选择附加定寿(身故保障)提升身故保障额度,
最高可以到监管上限50万
0-3岁重疾责任保额上限和未成年人残疾风险保额上限均
提升至100万
少儿平安福产品早会
高额保障伴终身(2/2)
类型
保险责任
意外身故:
18岁前—意外身故返还所交保费; 18岁后—意外身故赔付保额; 公交或自
驾意外身故双倍赔付基本保额;
意外伤残:按伤残等级比例给付
保险期内—公交意外伤残双倍给付; 18岁前—乘坐私家车导致的意外伤残双
倍给付 18岁后—自驾、乘私家车意外伤残双倍
传统非分红型 给付
保险期间 定价利率 至70岁 3.5%
平安寿险产品整理

平安健康保险对比智能星n交费年限不0-17周岁终身限年交年金保险1、年金:主险合同年金领取年龄及领取比例由您在投保时与保险公司约定,并在保险单上载明。
在主险合同保险期间,您可以申请变更年金领取年龄和领取比例。
在60周岁的保单周年日(含60周岁的保单周年日)之后,仍生存,保险公司自您与保险公司约定的领取年龄保单周年日开始,于每年的保单周年日按照您与保险公司约定的年金领取比例乘以主险合同所交保险费给付年金。
每个保单年度领取的年金不得超过所交保险费的20%,且不得超过本主险合同保单账户价值。
年金领取后,保单账户价值按领取的金额等额减少。
2、身故保险金:若于第1个保单年度身故,按下列两者的较大值给付身故保险金,主险合同终止。
(1)所交保险费与部分领取的差额;(2)身故当时的保单账户价值。
若于第2个及以后保单年度身故,保险公司按身故当时的保单账户价值给付身故保险金,主险合同终止。
1、必须以智能星定寿组合投保,保费最低4000起交2、可以选重疾17、无忧豁免A15、豁免B、豁免C, 一年附加险3、重疾为45种,保额不低于5万,确诊即付,不影响现金价值4、未满18周岁投寿不得超过150万,最低不低于10万5、定寿18岁前身故金为所交保费与保单账户价值的较大值,18岁后为基本保额玺越人生(少儿版)0-25周岁终身3年、5年、10年年交,不支持小缴别年金保险1、特别生存保险金:第5、6保单年度末分别返还年交保费的50%2、生存保险金:第7保单年度起至祝寿金领取前,每年给付基本保额的20%。
3、祝寿金:在60/65/70周岁对应的保单年度(可选),一次性给付所交保费。
4、养老保险金:祝寿金领取后至终身,每年给付基本保额的30%。
5、身故保险金:祝寿金给付前,按所交保费和现金价值较大者给付;祝寿金给付后,按基本保额和现金价值较大者给付。
附加聚财宝,分红+聚财宝17 n 财富二次增长(日计息月复利)另可附加5年期医疗险附加守护一生可超过交费期3年、5年交最低保费2万起10年交最低保费1.5万起5、10、15、鑫利17 n0-60周岁至80岁20、30 年年交、半年年金保险月交1、生存保险金:自第5个保单周年日开始,每个保单周年日时被保险人仍生存,按主险合同基本保险金额的6%给付生存保险金。
1平安福终身寿险及组合PPT课件

每月收入 20%家庭
来
保障计划
3
• 今天我有一个想法希望跟您分享。这个是 一般人的家庭的收入分配图:大概40%用 于衣食住行等家庭日常基本生活费用支出 ,
• 另外一般人还会用10%来交税和人情往来 。除此之外还会用一部分收入作为个人投 资,包括股票、基金、住房、黄金、珠宝 等。
• 一般人收入里还会每个月存起来一点, • 另外一般人最重要的是会用收入的20%来
100岁
9
• 您有没想过什么时候退休呢?人生的旅程到底会有多长, 我们大家谁都无法预测。不过我相信,您未来的收入会随 着您的经验和学识一起增加,但到您退休之后。您的收入 可能会大幅减少,甚至为零。其实我们辛辛苦苦工作这么 多年,都希望退休之后可以安享晚年。而退休之后收入主 要来自三方面:首先就是自己的退休金和储蓄,第二就是 儿女给您钱花,第三是社会养老保险。我相信您也同意, 社会养老保险是不够维持您将来的生活水准的。那如果我 们靠子女的话也不现实,因为这对他们来说是一个很沉重 的负担,现在生活指数这么高,儿女照顾自己的家庭已经 很不容易,更何况还要供养我们?所以退休时可以有笔自 己可以支配的钱来安享晚年就很重要。现在年轻,有工作 能力,没有钱不要紧。但年纪大了又没有钱,生活就会很 困难。一个好的保障计划,基本上可以把年轻时候的钱一 点一点存起来,到年纪大的时候自己可以拿出来用。我相 信您也希望退休之后,自己有笔钱可以做您想做的事。
人生 平安守护
——平安平安福终身寿险及组合产品知识
标题添加
点击此处输入相 关文本内容
标题添加
点击此处输入相 关文本内容
总体概述
点击此处输入 相关文本内容
点击此处输入 相关文本内容
2
一般家庭收入分配图
少儿平安福(健享人生版)
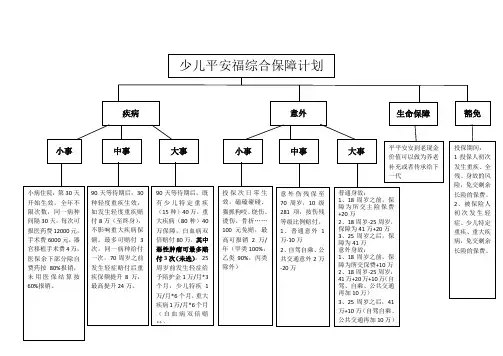
投保次日零生 效,磕磕碰碰、 猫抓狗咬、 烧伤、 烫伤、骨折…… 100 元免赔,最 高可报销 2 万 / 年(甲类 100%, 乙类 90%,丙类 除外)
意外伤残保至 70 周岁,10 级 281 项,按伤残 等级比例赔付。 1 、普通意外 1 万-10 万 2、 自驾自乘、 公 共交通意外 2 万 -20 万
投保期间: 1 投保人初次 发生重疾、全 残、身故的风 险,免交剩余 长险的保费。 2 、被保险人 初次发生轻 症、少儿特定 重疾、重大疾 病,免交剩余 长险的保费。
少儿平安福综合保障计划
疾病
意外
生命保障
豁免
小事
中事大事小事Fra bibliotek中事大事
平平安安到老现金 价值可以做为养老 补充或者传承给下 一代
小病住院:第 30 天 开始生效,全年不 限次数,同一病种 间隔 30 天,每次可 报医药费 12000 元, 手术费 6000 元,器 官移植手术费 4 万, 医保余下部分除自 费药按 80%报销, 未用医保结算按 60%报销。
普通身故: 1、18 周岁之前,保 障为所交主险保费 +20 万 2、18 周岁-25 周岁, 保障为 41 万+20 万 3、25 周岁之后,保 障为 41 万 意外身故: 1、18 周岁之前,保 障为所交保费+10 万 2、18 周岁-25 周岁: 41 万+20 万+10 万 (自 驾、自乘、公共交通 再加 10 万) 3、25 周岁之后,41 万+10 万 (自驾自乘、 公共交通再加 10 万)
90 天等待期后,30 种轻度重疾生效, 如发生轻度重疾赔 付 8 万(至终身) , 不影响重大疾病保 额。最多可赔付 3 次,同一病种给付 一次,70 周岁之前 发生轻症赔付后重 疾保额提升 8 万, 最高提升 24 万。
平安保险早早练培训课件-11-平安福产品组合五大卖点

备注:伤残规定详见长期意外13合同所附《人身保险伤残评定标准》
仅供内部培训使用
9
(2)意外身故保险金
• 被保险人因遭受意外伤害,并自事故发生之日起180日内 身故的,公司按基本保险金额给付“意外身故保险金”, 附加险合同终止。
• 但若被保险人身故前附加险合同已有意外伤残保险金给 付,则意外身故保险金为基本保险金额扣除已给付的意 外伤残保险金后的余额。
仅供内部培训使用
4
重疾保障范围广,确诊即付重疾金
平安福计划新增35种重大疾病,将重疾保障范围扩展至80种。90天等待期 之后(因意外伤害发生重疾,无等待期),被保险人经医院确诊初次发生 属于条款约定的“重大疾病” ,可以领取重大疾病保险金,轻松解决合同 约定的重大疾病的应急金以及可能带来的收入损失风险,一经确诊,即可 给付100%或110%基本保额。
溶血性链球菌引起的坏疽、因职业关系导致的人类免疫缺陷病毒感染、 因器官移植导致的人类免疫缺陷病毒感染、严重的原发性硬化性胆管
其他重大疾病 10 炎、严重瑞氏综合症(Reye综合征,也称赖氏综合征、雷氏综合征)、
严重面部烧伤、成骨不全症第三型、原发性脊柱侧弯的矫正手术、多
处臂丛神经根性撕脱、弥漫性血管内凝血
仅供内部培训使用
10
(3)自驾车意外身故或伤残特别保险金
• 被保险人以驾驶员身份驾驶或者以乘客身份乘坐个人非营业车辆期间因 交通事故遭受意外伤害,并自事故发生之日起180日内身故的,除按合同 给付“意外身故保险金”外,公司按合同确定的“意外身故保险金”金 额给付“自驾车意外身故特别保险金”。
• 被保险人以驾驶员身份驾驶或者以乘客身份乘坐个人非营业车辆期间因 交通事故遭受意外伤害,并自事故发生之日起180日内造成合同所列伤残 之一的,除按合同给付“意外伤残保险金”外,公司按合同确定的“意 外伤残保险金”金额给付“自驾车意外伤残特别保险金”。
平安福终身寿险及组合产品知识及销售方法57页
11、脑炎后遗症或脑膜炎后遗症
12、深度昏迷
13、双耳失聪
14、双目失明
15、瘫痪
16、心脏瓣膜手术
17、严重阿尔茨海默病
18、严重脑损伤
19、严重帕金森病
20、严重Ⅲ度烧伤
21、严重原发性肺动脉高压 22、严重运动神经元病 23、语言能力丧失
24、重型再生障碍性贫血 25、主动脉手术
26、严重的多发性硬化
定价利率
佣金上限
改 普通型、分红型人身保险定价 革 利率最高为2.5% 前
直接佣金总额不得超过总保费的 5%,且不超过各年保费的一定比 例
改 普通型人身保险定价利率由保险
革 公司自行确定,分红险定价利率 不超过产品定价时的附加费用率
后
仍为最高为2.5%
注:上述为相关变化内容简述,完整内容详见通知平安。福终身寿险及组合产品知识及销
平安福终身寿险及组合 产品知识及销售方法57
页
2020/11/12
平安福终身寿险及组合产品知识及销 售方法57页
课程大纲
• 产品开发背景 • 产品知识及卖点分析 • 产品组合销售方法
平安福终身寿险及组合产品知识及销 售方法57页
谁 人生在世, 不渴望
幸福平安……
平安福终身寿险及组合产品知识及销 售方法57页
算一算: 若上述案例中的陈先生附加的平安福重疾为16万元,且发生 重大疾病赔付2年后,不幸身故(非意外),则保险公司该 如何赔付? 解答: 若该客户发生重大疾病赔付后2年,不幸身故,则保险公 司将赔付身故保险金4万元,保险合同终止。
平安福终身寿险及组合产品知识及销 售方法57页
卖点分析
平安福终身寿险及组合产品知识及销 售方法57页
平安保险内部培训课件-平安福终身寿险产品组合销售方法及“福康”组合介绍
平安附加豁免保险费重大疾病保险(C,2016)
基本保险金额
30万元 29万元 50万元 5万元
-
8
约访
业:李姐,您好!我是平安的小王啊,上次您跟我说想给张大 哥买一份保障全面保额高的保险计划。很高兴的告诉您, 平安推出了第一款费率市场化产品,与护身福相比,同样 的保费可以买到更高的保额!得到消息后我就第一时间给 您打电话了!我给张大哥设计了一份全面的保障计划,想 约时间给您讲一讲,不知道您明天是上午9点还是下午3点 方便?
9
导入
业:李姐,您也一定了解现在亚健康对人们的危害不容小视。 繁忙的工作、快节奏的生活,容易让人身心疲惫。据卫 生部2008年6月公布的数据,人一生罹患重大的疾病的概 率高达72%。重疾治疗费用一般需要一二十万,后期的 康复护理费用更是一笔很大的开支,患者本人又失去经 济来源,对一个家庭造成巨大的经济压力。天有不测风 云,我们无法预测风险何时来临,但却可以提前做好准 备。为自己选择一份完善的保障,由保险公司为您分担 风险,让我们前行的道路风雨无阻。
• 交费方式:趸交、年交、半年交、季交、月交
• 投保年龄:趸交:18-65岁;10年/15年/20年交:18-55岁;
30年交:18-45岁
• 最低保额:趸交时为50万,非趸交时15万(部分机构20万)
保障额度增长说明:被保险人参加指定运动平台且在前两个保单年度内,至少600天达成每天10000步, 从第三个保单年度开始平安福主险和附加重疾险的保障额度提升10% 最低保额说明:非趸交时的具体规则请见平保寿发〔2016〕365号附件9:平安平安福终身寿险(2016) 等险种投保规则
幸福人生 “福康”相伴
2.平安福2016升级介绍
守护健康平安福 重磅升级更添福
——平安福2016升级点介绍
分公司培训部 2016年8月
(仅供内部培训使用) (仅供内部培训使用)
2016年平安福再度升级
深圳平安金融中心打造超高层建筑新高度 平安保障旗舰产品--平安福持续升级, 不断打造保障新高度
(仅供内部培训使用)
12
主要规则、佣金
平安福2016
主要规则:起保点、投保年龄、交费方式、险种搭配与现在一样 佣金:和现在一样
交费年期 趸交 10年交 15年交 主险保额20万以下 20/30年交 第1年 4% 40% 45% 45% 第2年 5% 10% 第3年 5% 10% 第4年 4% 8% 第5年 4% 8%
由于环境污染及不良的生活习惯,现代人们面临越来越多的疾病风险,通过扩大疾病保障种类,能 有效为客户防范风险,满足客户对保障的需求。
80 45
平安福 平安福2016
(仅供内部培训使用)
8
20
重疾种类升级
平安福 平安福2016 轻症种类升级
7
升级亮点
平安福2016
2
疾病保障种类提升到100种,在市场居于领先地位。
•若选择包含42mm款的健康增值服务,则服务价格上升,增加部分体现在激活费中; 若服务内容调整或穿戴设备价格调整,以上激活费、分期款会同步调整
(仅供内部培训使用)
18
资格条件:
由于申请需要平安信用卡,因此仅对有平安银行网点的城市开放此项奖励
仅限使用Iphone 5S以上、IOS8.2以上手机的客户参加
平安RUN· 健行天下
提升产品竞争力
− 市场上重疾险主要是价格/重疾种类及轻症赔付次数等竞争,且有愈演 愈烈之势;“平安福+平安Run”的组合,有望引领新的保障产品潮 流,形成差异化的产品竞争力
少儿定期寿
如何领取保险金
这部分讲的是发生保险事故后受益人如何领取保险金。
4.1 受益人
本附加险合同身故保险金受益人与主险合同身故保险金受益人相同。 关于受益人的其他规定详见《中华人民共和国保险法》(请扫描二维码查看相 关内容)。
4.2 保险金申请
在申请保险金时,请按照下列方式办理:
身故保险金申请
由身故保险金受益人填写保险金给付申请书,并提供下列证明和资料: (1)保险合同; (2)受益人的有效身份证件 7; (3)国家卫生行政部门认定的医疗机构、公安部门或其他相关机构出具的被
1 基本保险金额指投保时您购买的金额,会在投保书以及保险单上载明。若该金额发生变更,则以变更后的金额为基本保险金 额。
2 周岁指按有效身份证件中记载的出生日期计算的年龄,自出生之日起为零周岁,每经过一年增加一岁,不足一年的不计。 3 毒品指《中华人民共和国刑法》规定的鸦片、海洛因、甲基苯丙胺(冰毒)、吗啡、大麻、可卡因以及国家规定管制的其他能
4.如何领取保险金 4.1 受益人 4.2 保险金申请 4.3 保险金的给付 4.4 保险金领取方式选择权
5.如何退保 5.1 犹豫期 5.2 您解除合同的手续及风险
6.其他权益 6.1 现金价值 6.2 减额交清
7.需关注的其他内容 7.1 合同订立 7.2 合同生效 7.3 投保年龄 7.4 未成年人身故保险金限制 7.5 效力终止 7.6 适用主险合同条款
7.6 适用主险合同条款 下列各项条款,适用主险合同条款: (1)保险事故通知; (2)宽限期; (3)效力中止; (4)明确说明与如实告知; (5)年龄错误; (6)未还款项; (7)合同内容变更; (8)争议处理。
(完)
保险人的死亡证明; (4)与确认保险事故的性质、原因等有关的其他证明和资料。 保险金作为被保险人遗产时,必须提供可证明合法继承权的相关权利文件。 以上证明和资料不完整的,我们将一次性通知受益人补充提供有关证明和资 料。