
森马服饰2018年财务分析结论报告-智泽华
森马服饰2018年财务分析综合报告 内部资料,妥善保管 第 1 页 共 3 页 森马服饰2018年财务分析综合报告
一、实现利润分析
2018年实现利润为226,826.05万元,与2017年的151,379.29万元相比有较大增长,增长49.84%。
实现利润主要来自于内部经营业务,企业盈利基础比较可靠。
在市场份额迅速扩大的同时,营业利润也迅猛增加,经营业务开展得很好。
二、成本费用分析
2018年营业成本为946,585.64万元,与2017年的775,566.96万元相比有较大增长,增长22.05%。
2018年销售费用为257,037.82万元,与2017年的176,343.76万元相比有较大增长,增长45.76%。
2018年销售费用大幅度增长的同时收入也有较大幅度的增长,企业销售活动效果明显,但相对来讲销售费用增长快于营业收入增长。
2018年管理费用为52,190.15万元,与2017年的63,883.09万元相比有较大幅度下降,下降18.3%。
2018年管理费用占营业收入的比例为3.32%,与2017年的5.31%相比有所降低,降低1.99个百分点。
营业利润有所提高,管理费用支出控制较好。
本期财务费用为-7,580.07万元。
三、资产结构分析
与2017年相比,2018年存货占营业收入的比例出现不合理增长。
从流动资产与收入变化情况来看,与2017年相比,资产结构没有明显的恶化或改善情况。
四、偿债能力分析
从支付能力来看,森马服饰2018年是有现金支付能力的。
企业财务费用小于0或缺乏利息支出数据,无法进行负债经营风险判断。
五、盈利能力分析
森马服饰2018年的营业利润率为13.23%,总资产报酬率为14.51%,净资产收益率为15.78%,成本费用利润率为18.01%。
企业实际投入到企业自身经营业务的资产为1,454,683.38万元,经营资产的收益率为14.30%,而。
森马服饰2018年财务风险分析详细报告
森马服饰2018年风险分析详细报告
一、负债规模测算
1.短期资金需求
该企业经营活动的短期资金需求为500,516.15万元,2018年已经取得的银行短期借款为17,457.39万元。
2.长期资金需求
该企业长期投融资活动不存在资金缺口,并且可以提供586,586.91万元的营运资本。
3.总资金需求
该企业资金富裕,富裕86,070.76万元,维持目前经营活动正常运转不需要从银行借款。
4.短期负债规模
根据企业当前的财务状况和盈利能力计算,企业有能力偿还的短期贷款规模为200,222.79万元,在持续经营一年之后,如果盈利能力不发生大的变化,企业有能力偿还的短期借款规模是368,378.1万元,实际已经取得的短期贷款金额为17,457.39万元。
5.长期负债规模
按照企业当前的财务状况、盈利能力和发展速度,企业有能力在2年内偿还的贷款总规模为536,533.41万元,企业有能力在3年之内偿还的贷款总规模为704,688.72万元,在5年之内偿还的贷款总规模为1,040,999.35万元,当前实际的长短期借款合计为98,903.96万元。
二、资金链监控
1.会不会发生资金链断裂
从当前盈利水平和财务状况来看,该企业不存在资金缺口。
如果当前盈利水平保持不变,该在未来一个分析期内有能力偿还全部有息负债。
企
内部资料,妥善保管第页共1 页。
森马服饰财务分析

森马服饰财务分析作者:***来源:《商场现代化》2022年第13期摘要:当下,服装行业已经处于饱和状态,企业都面临着巨大的竞争挑战,浙江森马服饰股份有限公司是我国著名的休闲服饰企业,为了使森马服饰在未来发展中更加顺利,本文基于哈佛分析体系、运用查阅文献法、比较分析法和案例研究法,从战略、会计、财务、前景四个维度对森马服饰进行财务分析。
财务分析是为各类财务报表使用者提供管理决策和控制依据的一项重要管理活动,企业可以通过这些数据来分析出自身的不足与存在的隐患。
首先运用SWOT模型分析森马服饰的战略情况;其次从固定资产、存货和应收账款这三个重要项目入手分析森马服饰会计信息情况;然后再从偿债、盈利、营运和成长能力四方面分析森马服饰的财务状况;最后对森马服饰进行前景分析。
以期通过以上分析,能够对森马服饰发展起到一定的积极作用。
关键词:森马服饰;财务分析;哈佛分析框架一、引言近几年,随着我国经济制度的逐步健全,经济发展十分的迅速。
经过多年的发展,我国的服饰行业已经进入优化发展阶段,注重提高内涵质量,增速相比于以外扩为主的快速发展阶段有所放缓。
如今我国的服饰行业已经处于供大于求的现状,服饰行业之间的竞争十分之激烈,如想在这激烈的竞争中处于不败之地,就必须要对本企业进行更深刻的分析。
本文运用哈佛分析框架法对森马服饰进行全方面的分析。
随着财务分析方法的不断深入,哈佛分析框架这个财务分析方法逐渐被我们所熟知。
该框架从战略、会计、财务和前景分析四个角度出发,可以弥补传统财务分析的不足。
本文先从战略分析出发,运用SWOT分析,分析出公司宏观的发展,然后是会计分析,评估会计政策是否合理,进而保证分析数据中的质量完整可靠。
另外在财务分析之中,主要引用几个财务指标的数据,对企业的营运、发展、偿债、盈利等能力进行全方面评估与分析,并且用较为科学的评估方法展望公司的前景与发展。
二、案例公司介绍与分析框架1.案例公司介绍浙江森马服饰股份有限公司成立于1996年,主要经营以青少年为导向的流行休闲服装“森马”及儿童服装“巴拉巴拉”。
森马服饰2018年经营风险报告-智泽华

森马服饰2018年经营风险报告一、经营风险分析1、经营风险森马服饰2018年盈亏平衡点的营业收入为772,014.7万元,表示当企业该期营业收入超过这一数值时企业会有盈利,低于这一数值时企业会亏损。
营业安全水平为50.89%,表示企业当期经营业务收入下降只要不超过799,898.45万元,企业仍然会有盈利。
从营业安全水平来看,企业承受销售下降打击的能力较强,经营业务的安全水平较高。
2、财务风险企业财务费用小于0或缺乏利息支出数据,无法进行负债经营风险判断。
经营风险指标表二、经营协调性分析1、投融资活动的协调情况从长期投资和融资情况来看,企业长期投融资活动能为企业提供683,061.82万元的营运资本,投融资活动是协调的。
营运资本增减变化表2、营运资本变化情况2018年营运资本为683,061.82万元,与2017年的606,965.74万元相比有较大增长,增长12.54%。
3、经营协调性及现金支付能力从企业经营业务的资金协调情况来看,企业经营业务正常开展,需要企业提供500,296.43万元的流动资金。
而企业投融资活动保证了企业经营活动的资金需求,经营业务是协调的。
经营性资产增减变化表经营性负债增减变化表4、营运资金需求的变化2018年营运资金需求为500,296.43万元,与2017年的518,269.5万元相比有所下降,下降3.47%。
在营运资金需求降低的情况下实现了营业收入的增长,表明企业经营业务健康开展,效率提高。
5、现金支付情况从企业的现金支付能力来看,企业经营业务需要500,296.43万元的营运资金,而企业的营运资本数额为683,061.82万元,营运资本能够满足企业经营业务对资金的需求,企业拥有支付能力,当期现金支付能力为182,765.4万元。
6、整体协调情况从两期数据来看,企业的资金状况是协调的,各项活动是有资金保证的。
森马服饰2018年经营成果报告-智泽华

森马服饰2018年经营成果报告一、实现利润分析1、利润总额2018年实现利润为226,826.05万元,与2017年的151,379.29万元相比有较大增长,增长49.84%。
实现利润主要来自于内部经营业务,企业盈利基础比较可靠。
2、营业利润2018年营业利润为208,022.2万元,与2017年的151,129.43万元相比有较大增长,增长37.65%。
以下项目的变动使营业利润增加:营业收入增加369,283.15万元,公允价值变动收益增加938.84万元,管理费用减少11,692.94万元,共计增加381,914.93万元;以下项目的变动使营业利润减少:营业成本增加171,018.68万元,销售费用增加80,694.06万元,资产减值损失增加40,135.63万元,营业税金及附加增加2,831.37万元,财务费用增加349.38万元,共计减少295,029.12万元。
增加项与减少项相抵,使营业利润增长86,885.81万元。
3、投资收益2018年投资收益为12,705.74万元,与2017年的7,915.34万元相比有较大增长,增长60.52%。
4、营业外利润2018年营业外利润为18,803.86万元,与2017年的249.86万元相比成倍增长,增长74.26倍。
5、经营业务的盈利能力从营业收入和成本的变化情况来看,2018年的营业收入为1,571,913.15万元,比2017年的1,202,630万元增长30.71%,营业成本为946,585.64万元,比2017年的775,566.96万元增加22.05%,营业收入和营业成本同时增长,但营业收入增长幅度大于营业成本,表明企业经营业务盈利能力提高。
实现利润增减变化表二、成本费用分析1、成本构成情况2018年森马服饰成本费用总额为1,346,106.04万元,其中:营业成本为946,585.64万元,占成本总额的70.32%;销售费用为257,037.82万元,占成本总额的19.09%;管理费用为52,190.15万元,占成本总额的3.88%;财务费用为-7,580.07万元,占成本总额的-0.56%;营业税金及附加为11,136.74万元,占成本总额的0.83%。
森马服饰财务分析(二)2024

森马服饰财务分析(二)引言概述:本文将对森马服饰的财务状况进行深入分析。
通过对该公司财务报表的解读和相关数据的对比分析,以及市场环境的考虑,可以帮助投资者更好地了解森马服饰的财务表现和健康状况。
正文:1. 资产负债结构分析a) 资产结构分析- 分析森马服饰的资产构成,包括固定资产、流动资产等。
- 探讨资产变动的趋势,以了解公司的扩张和投资情况。
b) 负债结构分析- 分析森马服饰的负债构成,包括短期借款、长期负债等。
- 比较不同期间的负债变动,评估公司的偿债能力和稳定性。
2. 财务绩效指标分析a) 资产利润率分析- 计算资产利润率,观察森马服饰的利润与总资产的关系。
- 比较该公司与同行业其他企业的资产利润率,寻找竞争优势。
b) 负债利润率分析- 计算负债利润率,探究公司利润与总负债的关系。
- 评估森马服饰的负债风险和偿债能力。
3. 现金流量分析a) 经营活动现金流量分析- 分析森马服饰的经营活动现金流量,评估公司的盈利能力。
- 探究现金流入和流出的来源,寻找潜在的风险。
b) 投资活动现金流量分析- 研究森马服饰的投资活动现金流量,了解公司的资本支出情况。
- 归因于投资活动的现金流量变动,评估公司的投资策略。
4. 盈利能力分析a) 毛利率分析- 分析森马服饰的毛利率,衡量产品或服务的成本控制情况。
- 比较不同期间的毛利率变化,评估公司的竞争力。
b) 净利润率分析- 计算净利润率,评估公司净利润与销售收入的关系。
- 比较该公司与同行业企业的净利润率,判断其盈利能力。
5. 财务风险分析a) 偿债能力分析- 评估森马服饰的偿债能力,包括流动比率和速动比率等。
- 比较该公司与同行业企业的偿债能力,寻找风险因素。
b) 成长能力分析- 研究森马服饰的盈利增长率,探究公司的成长潜力。
- 分析影响公司发展的因素,预测未来的财务表现。
总结:通过对森马服饰的财务分析,我们可以得出该公司具有稳定的资产负债结构和良好的盈利能力。
森马服饰2018年管理水平报告-智泽华
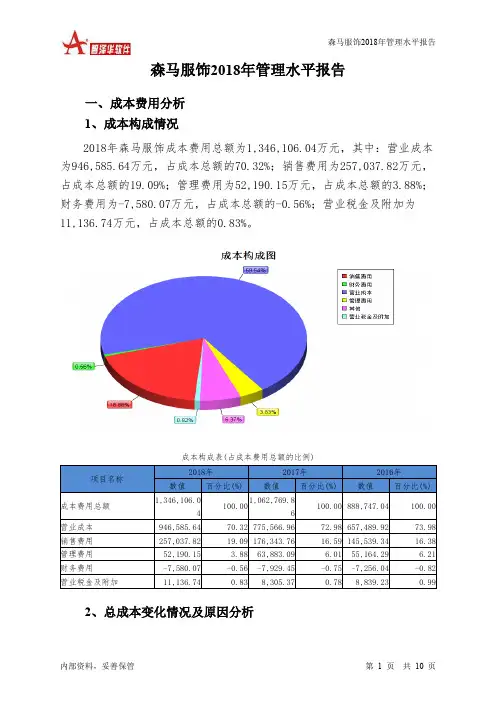
森马服饰2018年管理水平报告一、成本费用分析1、成本构成情况2018年森马服饰成本费用总额为1,346,106.04万元,其中:营业成本为946,585.64万元,占成本总额的70.32%;销售费用为257,037.82万元,占成本总额的19.09%;管理费用为52,190.15万元,占成本总额的3.88%;财务费用为-7,580.07万元,占成本总额的-0.56%;营业税金及附加为11,136.74万元,占成本总额的0.83%。
成本构成表(占成本费用总额的比例)2、总成本变化情况及原因分析森马服饰2018年成本费用总额为1,346,106.04万元,与2017年的1,062,769.86万元相比有较大增长,增长26.66%。
以下项目的变动使总成本增加:营业成本增加171,018.68万元,销售费用增加80,694.06万元,资产减值损失增加40,135.63万元,营业税金及附加增加2,831.37万元,财务费用增加349.38万元,共计增加295,029.12万元;以下项目的变动使总成本减少:管理费用减少11,692.94万元,共计减少11,692.94万元。
增加项与减少项相抵,使总成本增长283,336.18万元。
成本构成变动情况表(占营业收入的比例)3、营业成本控制情况2018年营业成本为946,585.64万元,与2017年的775,566.96万元相比有较大增长,增长22.05%。
4、销售费用变化及合理性评价2018年销售费用为257,037.82万元,与2017年的176,343.76万元相比有较大增长,增长45.76%。
2018年销售费用大幅度增长的同时收入也有较大幅度的增长,企业销售活动效果明显,但相对来讲销售费用增长快于营业收入增长。
5、管理费用变化及合理性评价2018年管理费用为52,190.15万元,与2017年的63,883.09万元相比有较大幅度下降,下降18.3%。
森马服饰2018年财务分析详细报告-智泽华
森马服饰2018年财务分析详细报告一、资产结构分析1.资产构成基本情况森马服饰2018年资产总额为1,656,771.48万元,其中流动资产为1,124,085.41万元,主要分布在存货、货币资金、其他流动资产等环节,分别占企业流动资产合计的39.3%、21.66%和17.91%。
非流动资产为532,686.07万元,主要分布在固定资产和长期投资,分别占企业非流动资产的37.28%、28.85%。
资产构成表2.流动资产构成特点企业营业环节占用的资金数额较大,约占企业流动资产的39.3%,说明市场销售情况的变化会对企业资产的质量和价值带来较大影响,要密切关注企业产品的销售前景和增值能力。
企业持有的货币性资产数额较大,约占流动资产的21.66%,表明企业的支付能力和应变能力较强。
但应当关注货币资金的投向。
流动资产构成表3.资产的增减变化2018年总资产为1,656,771.48万元,与2017年的1,364,320.95万元相比有较大增长,增长21.44%。
4.资产的增减变化原因以下项目的变动使资产总额增加:存货增加203,319.95万元,货币资金增加114,804.74万元,固定资产增加87,046.84万元,应收账款增加53,053.01万元,无形资产增加33,959.3万元,长期待摊费用增加15,505.75万元,其他应收款增加13,969.44万元,递延所得税资产增加11,653.2万元,预付款项增加6,885.5万元,共计增加540,197.72万元;以下项目的变动使资产总额减少:其他非流动资产减少128.51万元,商誉减少3,719.76万元,长期投资减少22,064.7万元,在建工程减少59,088.53万元,其他流动资产减少162,745.69万元,共计减少247,747.19万元。
增加项与减少项相抵,使资产总额增长292,450.53万元。
5.资产结构的合理性评价从资产各项目与营业收入的比例关系来看,2018年应收账款所占比例基本合理。
浙江森马服饰股份有限公司-财务报告分析
财务管理课程实习报告班级:112060102小组编号:小组成员:指导老师:时间:2015.7.6—2015.7.10目录一、背景分析 0(一)公司概况 0(二)我国服装行业现状 0(三)服装行业竞争趋势 (1)二、财务报表分析 (2)(一)资产负债表分析 (2)(二)利润表分析 (8)三、财务指标分析 (11)(一)偿债能力 (11)(二)营运能力分析 (15)(三)盈利能力指标分析 (18)(四)发展能力指标 (21)四、综合分析 (25)(一)杜邦分析 (25)(二)筹资投资分析 (27)(三)会计政策分析 (29)(四)股权结构分析 (30)(五)独立董事情况 (32)五、财务问题分析 (34)六、建议及结论 (34)(一)对偿债能力的建议 (35)(二)对营运能力的建议 (35)(三)对盈利能力的建议 (36)(四)对发展能力的建议 (36)浙江森马服饰股份有限公司——基于投资者的财务分析一、背景分析(一)公司概况森马服饰股份有限公司是温州市大企业大集团之一,总资产达10多亿元。
以系列成人休闲服饰和儿童服饰为主导产品,公司旗下拥有“森马”和“巴拉巴拉”两大服饰品牌。
连续三年跻身中国服装行业“双百强”、中国民企“500强”和中国成长100强企业行列,并一次性通过ISO9001:2000国际质量体系和ISO14001环境体系认证;获得服装行业的多项殊荣,成为温州发展较快、经济实力较强的服装企业。
它是是中国休闲服饰行业的领先品牌,先后荣获中国驰名商标、中国名牌和国家免检产品等殊荣。
“巴拉巴拉”品牌创立于2002年,是中国儿童服饰行业的领军品牌,也是首批荣登中国名牌榜单的童装品牌。
(二)我国服装行业现状2012-2016年中国服装行业现状及未来发展趋势分析报告表明,中国服装业主要有四大特征:规模大、产量大、水平低、结构差。
中国是世界上最大的服装消费国,同时也是世界上最大的服装生产国,但中国服装产业整体发展很不平衡。
森马服饰2019年财务状况报告
森马服饰2019年财务状况报告一、资产构成1、资产构成基本情况森马服饰2019年资产总额为1,662,069.29万元,其中流动资产为1,131,360.27万元,主要分布在存货、货币资金、交易性金融资产等环节,分别占企业流动资产合计的36.32%、22.52%和18.07%。
非流动资产为530,709.03万元,主要分布在固定资产和长期投资,分别占企业非流动资产的42.15%、18.91%。
资产构成表项目名称2019年2018年2017年数值百分比(%) 数值百分比(%) 数值百分比(%)总资产1,662,069.29100.001,656,771.48100.001,364,320.95100.00流动资产1,131,360.2768.071,124,085.4167.85 894,798.47 65.59长期投资100,364.68 6.04 153,679.68 9.28 175,744.37 12.88 固定资产223,701.14 13.46 198,568.14 11.99 111,521.3 8.17 其他206,643.21 12.43 180,438.25 10.89 182,256.8 13.362、流动资产构成特点企业持有的货币性资产数额较大,约占流动资产的40.59%,表明企业的支付能力和应变能力较强。
但应当关注货币性资产的投向。
企业营业环节占用的资金数额较大,约占企业流动资产的36.32%,说明市场销售情况的变化会对企业资产的质量和价值带来较大影响,要密切关注企业产品的销售前景和增值能力。
流动资产构成表项目名称2019年2018年2017年数值百分比(%) 数值百分比(%) 数值百分比(%)流动资产1,131,360.27100.001,124,085.41100.00 894,798.47 100.00存货410,884.78 36.32 441,749.34 39.30 238,429.4 26.65 应收账款197,321.53 17.44 195,267.87 17.37 142,214.86 15.89 其他应收款19,175.45 1.69 22,058.02 1.96 8,088.58 0.90 交易性金融资产204,416.62 18.07 0 0.00 0 0.00 应收票据0 0.00 0 0.00 0 0.00 货币资金254,768.48 22.52 243,462.42 21.66 128,657.69 14.38 其他44,793.42 3.96 221,547.75 19.71 377,407.93 42.183、资产的增减变化2019年总资产为1,662,069.29万元,与2018年的1,656,771.48万元相比变化不大,变化幅度为0.32%。
森马服饰有限公司盈利能力分析
森马服饰有限公司盈利能力分析摘要服装业是中国传统的支柱产业之一,在国民经济中发挥着重要作用。
近年来,中国服装业在产品生产方面形成了比较完善的产业链,设计和品牌生产开始逐渐替代发展初期依托贴牌的简单加工生产,成为服装生产的大趋势。
但是,在行业转型还没有进入正轨的过渡期,中国的纺织服装业已在面临新电子商务模式的碰撞以及陷入怎样转变为新零售业的困惑中。
森马服饰有限公司是一家品牌服装公司,主要产品包括成人休闲服装和儿童服装两个系列。
近年来,它顺应服装行业发展的大趋势,积极发展并创新,已成功位列中国服装业前十,成为中国服装行业的知名企业之一。
在如此复杂的商业背景下,森马服饰要想保持现有的一席之地,并不断地发展壮大,对企业盈利能力的研究至关重要。
本文以森马服饰有限公司为例,基于该公司2014-2017年四年内的财务数据,通过文献研究法和比较分析法,对森马公司的盈利能力进行分析。
通过分析发现其盈利能力方面存在的不足,针对存在的不足,提出相应的对策及合理化建议。
关键词: 森马服饰有限公司,盈利能力分析,财务分析Profitability Analysis of Senma Garment Co.Ltd.AbstractThe garment trade is one of the traditional mainstay industries in China and plays an essential role in the national economy. In recent years, China's garment industry has taken shaped a comparatively perfect industrial chain in product production. Design and brand production have gradually replaced the simple processing and production based on OEM in the early stage of development, becoming a major trend in garment production. However, in the transition period when the industry transformation has not yet entered the right track, China's textile and garment industry is facing the collision of new e-commerce models and the confusion of how to transform into a new retail industry.Senma Clothing Co., Ltd. is a brand clothing company, the main products include two series of adult casual wear and children's clothing. In recent years, it has been steadily developing and innovating with the development of the garment industry. It has successfully ranked among the top 10 in the Chinese garment industry and has become one of the dominant enterprises in the Chinese garment industry. In such a complicated business background, Senma clothing is necessary to maintain its existing place and continue to grow and develop, which is crucial for the study of corporate profitability.This article takes Senma Clothing Co., Ltd. as an example. Based on the financial data of the company for five years from 2014 to 2017, this paper analyzes the profitability of the company by literature research and comparative analysis. Through analysis, it finds the shortcomings in its profitability, and proposes corresponding countermeasures and rationalization suggestions for the shortcomings.Key words: Senma Garment Co. Ltd., Profitability Analysis, Financial Analysis一、绪论(一)研究背景与目的中国是世界上最大的纺织品和服装生产国、消费国和出口国。