
化妆品行业消费税计算
化妆品行业消费税计算
化妆品行业主要缴纳消费税,如何计算详看:
消费税是对规定的消费品或者消费行为征收的一种税。
中国现行的消费税是1993年12月13日由国务院发布《中华人民共和国消费税暂行条例》,从1994年1月1日起实行的。
(一)纳税人
消费税的纳税人为在中国境内生产、委托加工和进口应税消费品的各类企业、单位和个人。
(二)税目和税率
消费税共设有11个税目,分别采用比例税率和固定税额标准。
具体税率如下:
1.烟。
(1)卷烟定额税率为每标准箱(50000支)150元。
比例税率为:每标准条(200支),对外调拨价格在50元以上(含50元)的,税率为45%, 50元以下的,税率为30%; (2)雪茄烟,税率25%; (3)烟丝,税率30%.
2.酒和酒精。
(1)粮食白酒,定额税率0.5元/500克,比例税率25%;
(2)薯类白酒,定额税率0.5元/500克,比例税率15%; (3)黄酒,税额240元/吨;(4)啤酒,每吨出厂价格在3000元及以上的,税额250元/吨; 每吨出厂价格在3000元以下的,税额220元/吨; 娱乐业、饮食业自制啤酒,单位税额250元/吨. (5)其他酒,税率10%; (6)酒精,税率5%.
3.化妆品,税率30%.
4.护肤护发品,税率8%.
5.贵重首饰和珠宝玉石,税率10%.
6.鞭炮、焰火,税率15%.
7.汽油。
(1)无铅汽油,税额0.2元/升;(2)含铅汽油,税额0.28元/升。
8.柴油,税额0.1元/升。
9.汽车轮胎,税率10%.
10.摩托车,税率10%.
11.小汽车。
(1)小轿车。
按气缸容量2200毫升、1000毫升分为8%、5%和3%三档税率;(2)越野车,按气缸容量2400毫升分为5%和3%二档税率;(3)小型客车,按气缸容量2000毫升分为5%和3%二档税率。
(三)计税方法
消费税实行从价定率和从量定额以及从价定率与从量定额相结合三种计税方法,具体计算公式为:
1.销售应税消费品的计税公式
从价计征的应纳税额=应税消费品销售额适用税率
从量计征的应纳税额=应税消费品销售数量适用税额标准
2.委托加工应税消费品的计税公式
从价计税征的应纳税额=同类消费品的销售价格或组成计税价格适用税率
从量计征的应纳税额=收回的应税消费品数量适用税额标准
3.进口应税消费品的计税公式
从价计征的应纳税额=进口应税消费品的组成计税价格适用税率从量计征的应纳税额=进口应税消费品的数量适用税额标准
4.白酒采取从量定额与从价定率相结合的计税方法,其计税公式应纳税额=销售数量定额税率+销售额比例税率。
消费税
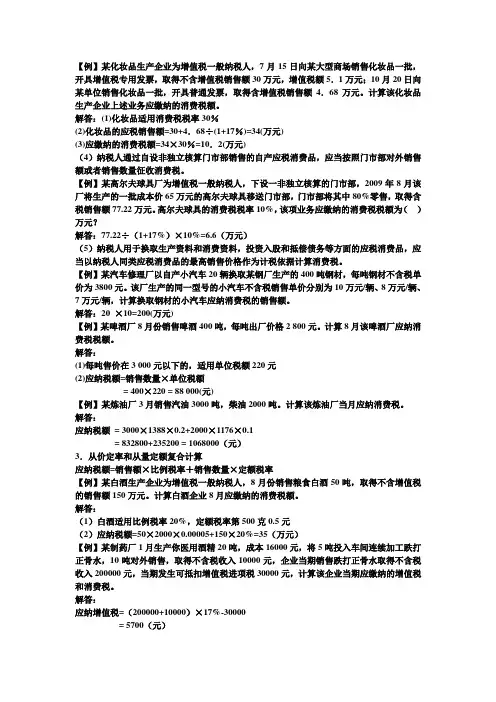
【例】某化妆品生产企业为增值税一般纳税人,7月15日向某大型商场销售化妆品一批,开具增值税专用发票,取得不含增值税销售额30万元,增值税额5.1万元;10月20日向某单位销售化妆品一批,开具普通发票,取得含增值税销售额4.68万元。
计算该化妆品生产企业上述业务应缴纳的消费税额。
解答:(1)化妆品适用消费税税率30%(2)化妆品的应税销售额=30+4.68÷(1+17%)=34(万元)(3)应缴纳的消费税额=34×30%=10.2(万元)(4)纳税人通过自设非独立核算门市部销售的自产应税消费品,应当按照门市部对外销售额或者销售数量征收消费税。
【例】某高尔夫球具厂为增值税一般纳税人,下设一非独立核算的门市部,2009年8月该厂将生产的一批成本价65万元的高尔夫球具移送门市部,门市部将其中80%零售,取得含税销售额77.22万元。
高尔夫球具的消费税税率10%,该项业务应缴纳的消费税税额为()万元?解答:77.22÷(1+17%)×10%=6.6(万元)(5)纳税人用于换取生产资料和消费资料,投资入股和抵偿债务等方面的应税消费品,应当以纳税人同类应税消费品的最高销售价格作为计税依据计算消费税。
【例】某汽车修理厂以自产小汽车20辆换取某钢厂生产的400吨钢材,每吨钢材不含税单价为3800元。
该厂生产的同一型号的小汽车不含税销售单价分别为10万元/辆、8万元/辆、7万元/辆,计算换取钢材的小汽车应纳消费税的销售额。
解答:20 ×10=200(万元)【例】某啤酒厂8月份销售啤酒400吨,每吨出厂价格2 800元。
计算8月该啤酒厂应纳消费税税额。
解答:(1)每吨售价在3 000元以下的,适用单位税额220元(2)应纳税额=销售数量×单位税额= 400×220 = 88 000(元)【例】某炼油厂3月销售汽油3000吨,柴油2000吨。
计算该炼油厂当月应纳消费税。
税务会计例题消费税
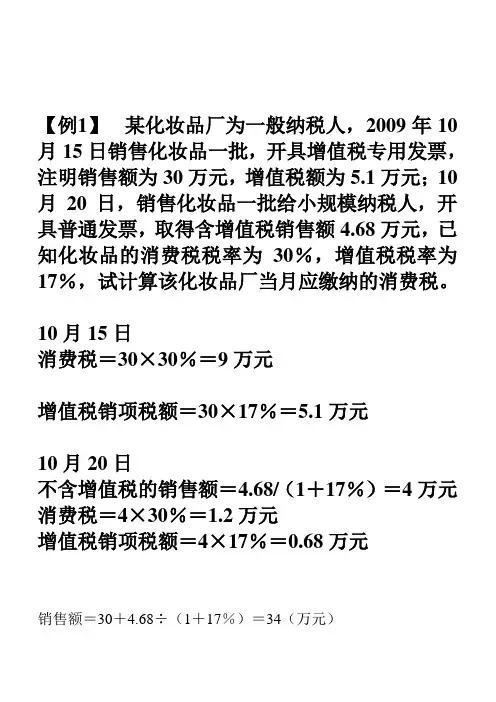
【例1】某化妆品厂为一般纳税人,2009年10月15日销售化妆品一批,开具增值税专用发票,注明销售额为30万元,增值税额为5.1万元;10月20日,销售化妆品一批给小规模纳税人,开具普通发票,取得含增值税销售额4.68万元,已知化妆品的消费税税率为30%,增值税税率为17%,试计算该化妆品厂当月应缴纳的消费税。
10月15日消费税=30×30%=9万元增值税销项税额=30×17%=5.1万元10月20日不含增值税的销售额=4.68/(1+17%)=4万元消费税=4×30%=1.2万元增值税销项税额=4×17%=0.68万元销售额=30+4.68÷(1+17%)=34(万元)应纳消费税=34×30%=10.2(万元)【例2】艾美化妆品厂以自产的一批化妆品作为职工福利发给职工,无同类产品售价,生产成本为4600元,成本利润率为5%,消费税税率为30%,试计算该厂应纳的消费税。
组成计税价格=成本×(1+成本利润率)/(1-消费税税率)=4600×(1+5%)/(1-30%)=6900应交消费税=6900×30%=2070增值税销项税额=6900×17%=组成计税价格=4600×(1+5%)÷(1-30%)=6900元应纳消费税=6900×30%=2070元【例3】中原酒厂提供原料委托海华酒厂加工成酒精,该批原材料成本为90000元,海华酒厂收取加工费5000元,受托方当期同类类产品销售价为8000元,酒精的消费税税率为5%,试计算海华酒厂应代扣代缴的消费税和增值税。
委托方:中原酒厂;受托方:海华酒厂消费税的纳税人:中原酒厂;代扣代缴义务人:海华酒厂增(进项税额)增值税纳税人(销项税额)组成计税价格=(90000+5000)/(1-5%)=100000中原酒厂应交消费税=100000×5%=5000元海华酒厂代扣代缴的消费税=5000元(海华酒厂)增值税销项税额=5000×17%=850元(中原酒厂)增值税进项税额组成计税价格=(90000+5000)÷(1-5%)=100000(元)应纳消费税税额=100000×5%=5000元海华酒厂应纳的增值税是(税率为17%)?【例4】某化妆品公司委托某日化工厂加工化妆品,收回后以其为原材料继续加工成化妆品销售。
会计实务:增值税、消费税的计算公式_0

增值税、消费税的计算公式一、单一从量消费税:1、消费税=按数量计算2、增值税=[成本+(1+10%)+消费税]×17%二、单一从价消费税:1、消费税=成本×(1+成本利润率)÷(1-消费税比例税率)×消费税比例税率2、增值税=成本×(1+成本利润率)÷(1-消费税比例税率)×17%三、复合计税消费税:进口环节:1、消费税=(关税完税价格+关税+进口数量×消费税定额税率)÷(1-消费税比例税率)×消费税比例税率+从量税2、增值税=(关税完税价格+关税+进口数量×消费税定额税率)÷(1-消费税比例税率)×17%自产自用1、消费税=(成本+利润+自产自用数量×定额税率)÷(1-消费税比例税率)×消费税比例税率+从量税2、增值税=(成本+利润+自产自用数量×定额税率)÷(1-消费税比例税率)×17%委托加工代收代缴消费税1、代收代缴消费税=(材料成本+加工费+辅料+委托加工收回数量×定额税率)÷(1-消费税比例税率)×消费税比例税率+从量税2、增值税=不含税加工费×17%注意:委托加工业务中实行从价定率办法代收代缴消费税组成计税价格计算公式:组成计税价格=(材料成本+加工费)÷(1-比例税率),其中的加工费已经包含了受托方收取的利润,不需要再乘以(1+成本利润率)了。
小编寄语:会计学是一个细节致命的学科,以前总是觉得只要大概知道意思就可以了,但这样是很难达到学习要求的。
因为它是一门技术很强的课程,主要阐述会计核算的基本业务方法。
诚然,困难不能否认,但只要有了正确的学习方法和积极的学习态度,最后加上勤奋,那样必然会赢来成功的曙光。
天道酬勤嘛!。
调整的化妆品进口环节消费税税目税率表

完税价格≥10元/毫升的,税率为15%
千克
件
3304990094
包装标注规格为“片”或“张”的其他含濒危植物成分美容品或化妆品
完税价格≥15元/片(张)的,税率为15%
千克
件
3304990096
包装标注含量以重量计的其他美容品或化妆品
完税价格≥10元/克的,税率为15%
千克
件
3304910000
包装标注含量以重量计的粉,不论是否压紧
完税价格≥10元/克的,税率为15%
千克
件
3304990011
包装标注含量以重量计的护肤品(包括防晒油或晒黑油,但药品除外)
完税价格≥10元/克的,税率为15%
千克
件
3304990012
包装标注含量以体积计的护肤品(包括防晒油或晒黑油,但药品除外)
包装标注含量以重量计的含濒危植物成分唇用化妆品
完税价格≥10元/克的,税率为15%
千克
件
3304100012
包装标注含量以体积计的含濒危植物成分唇用化妆品
完税价格≥10元/毫升的,税率为15%
千克
件
3304100013
包装标注规格为“片”或“张”的含濒危植物成分唇用化妆品
完税价格≥15元/片(张)的,税率为15%
千克
件
3304990097
包装标注含量以体积计的其他美容品或化妆品
完税价格≥10元/毫升的,税率为15%
千克
件
3304990098
包装标注规格为“片”或“张”的其他美容品或化妆品
完税价格≥15元/片(张)的,税率为15%
千克
件
调整的化妆品进口环节消费税税目税率表

千克
件
包装标注含量以重量计的其他美容品或化妆品
完税价格≥10元/克的,税率为15%
千克
件
包装标注含量以体积计的其他美容品或化妆品
完税价格≥10元/毫升的,税率为15%
千克
件
包装标注规格为“片”或“张”的其他美容品或化妆品
完税价格≥15元/片(张)的,税率为15%
完税价格≥15元/片(张)的,税率为15%
千克
件
包装标注含量以重量计的其他含濒危植物成分美容品或化妆品
完税价格≥10元/克的,税率为15%
千克
件
包装标注含量以体积计的其他含濒危植物成分美容品或化妆品
完税价格≥10元/毫升的,税率为15%
千克
件
包装标注规格为“片”或“张”的其他含濒危植物成分美容品或化妆品
完税价格≥15元/片(张)的,税率为15%
千克
件
包装标注含量以重量计的指(趾)甲化妆品
完税价格≥10元/克的,税率为15%
千克
件
包装标注含量以体积计的指(趾)甲化妆品
完税价格≥10元/毫升的,税率为15%
千克
件
包装标注规格为“片”或“张”的其他指(趾)甲化妆品
完税价格≥15元/片(张)的,税率为15%
调整的化妆品进口环节消费税税目税率表
商品编码
商品名称
进口消费税税率
第一计量单位
第二计量单位
包装标注含量以重量计的香水及花露水
完税价格≥10元/克的,税率为15%
千克
件
包装标注含量以体积计的香水及花露水
完税价格≥10元/毫升的,税率为15%
千克
件
化妆品消费税计算标准是什么?
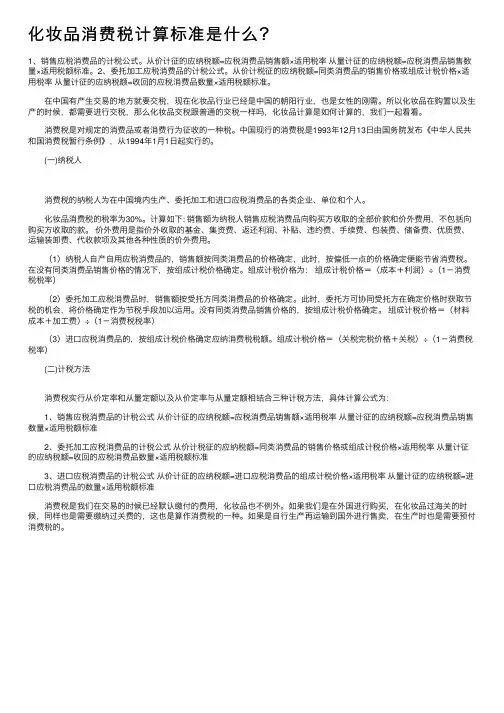
化妆品消费税计算标准是什么?1、销售应税消费品的计税公式。
从价计征的应纳税额=应税消费品销售额×适⽤税率从量计征的应纳税额=应税消费品销售数量×适⽤税额标准。
2、委托加⼯应税消费品的计税公式。
从价计税征的应纳税额=同类消费品的销售价格或组成计税价格×适⽤税率从量计征的应纳税额=收回的应税消费品数量×适⽤税额标准。
在中国有产⽣交易的地⽅就要交税,现在化妆品⾏业已经是中国的朝阳⾏业,也是⼥性的刚需。
所以化妆品在购置以及⽣产的时候,都需要进⾏交税,那么化妆品交税跟普通的交税⼀样吗,化妆品计算是如何计算的,我们⼀起看看。
消费税是对规定的消费品或者消费⾏为征收的⼀种税。
中国现⾏的消费税是1993年12⽉13⽇由国务院发布《中华⼈民共和国消费税暂⾏条例》,从1994年1⽉1⽇起实⾏的。
(⼀)纳税⼈消费税的纳税⼈为在中国境内⽣产、委托加⼯和进⼝应税消费品的各类企业、单位和个⼈。
化妆品消费税的税率为30%。
计算如下: 销售额为纳税⼈销售应税消费品向购买⽅收取的全部价款和价外费⽤,不包括向购买⽅收取的款。
价外费⽤是指价外收取的基⾦、集资费、返还利润、补贴、违约费、⼿续费、包装费、储备费、优质费、运输装卸费、代收款项及其他各种性质的价外费⽤。
(1)纳税⼈⾃产⾃⽤应税消费品的,销售额按同类消费品的价格确定,此时,按偏低⼀点的价格确定便能节省消费税。
在没有同类消费品销售价格的情况下,按组成计税价格确定。
组成计税价格为:组成计税价格=(成本+利润)÷(1-消费税税率)(2)委托加⼯应税消费品时,销售额按受托⽅同类消费品的价格确定。
此时,委托⽅可协同受托⽅在确定价格时获取节税的机会,将价格确定作为节税⼿段加以运⽤。
没有同类消费品销售价格的,按组成计税价格确定。
组成计税价格=(材料成本+加⼯费)÷(1-消费税税率)(3)进⼝应税消费品的,按组成计税价格确定应纳消费税税额。
消费税计算题答案
消费税计算题答案注意:如不加特别说明,以下各题业务均发生于2009年以后,适用新的消费税条例及实施细则;计算结果保留小数点后两位。
1、某日用化妆品厂本月销售600套自产旅行套装,每套有下列产品组成:自产口红一支(价值30元),外购防晒霜一瓶(15元),自产香水一瓶(20元),外购洗面奶一瓶(18元),塑料包装袋(2元)。
计算本月销售套装产品应当缴纳的消费税。
每套产品单价=30+15+20+18+2=85元应纳消费税=85×30%×600=15300元2、某酒厂为一般纳税人,计算以下业务应纳消费税①本月向一小规模纳税人销售果酒500公斤,开具普通发票上注明金额93600元;同时收取单独核算的包装物押金2000元。
②某啤酒厂销售A型啤酒20吨给副食品公司,开具税控专用发票注明价款58000元,收取包装物押金3000元;销售B型啤酒10吨给宾馆,开具普通发票收取32760元,收取包装物押金1500元。
①此业务酒厂应计算的消费税额为:(93600+2000)÷1.17×10%=8170.94(元)②啤酒每吨出产价(含包装物及押金)在3000元以上,适用消费税税额是250元/吨;每吨出产价(含包装物及押金)在3000元以下,适用消费税税额是220元/吨。
A型啤酒的单位售价=(58000+3000÷1.17)÷20=3028.21(元/吨),适用消费税率是250元/吨,应纳消费税额=20×250=5000(元);B型啤酒的单位售价=(32760+1500)÷1.17÷10=2928.21(元/吨),适用消费税率是220元/吨,应纳消费税额=10×220=2200元。
该啤酒厂应缴纳的消费税=5000+2200=7200(元)。
3、某化妆品厂期初库存化妆品30000元,本期外购化妆品80000元,本期月末库存20000元,生产出化妆品对外销售,取得不含税销售额250000元,化妆品消费税税率为30%。
应纳消费税税额的计算公式
应纳消费税税额的计算公式应纳消费税,简称CST,是指有经济行为发生时,应由消费者或购买者支付的税收。
应纳消费税通常由购买商品或接受服务的消费者来承担,可以用来补充政府收入,也可以用来鼓励或削弱特定行业的发展,例如制造业或零售业。
应纳消费税的计算公式应纳消费税的计算公式是:消费税 =品总金额×适用税率例如:假设某商品的总价格为1000元,消费税率为5%,则应纳消费税 = 1000元× 0.05 = 50元。
应纳消费税的收入分配应纳消费税的收入分配会有所不同,收税主体可以是中央政府或当地政府。
在一些情况下,应纳消费税的收入可能会由中央政府和地方政府共同分配。
例如,中国将应纳消费税的收入分为中央政府收入的50%和地方政府收入的50%。
应纳消费税的税率设定应纳消费税的税率是根据商品或服务的类别、用途和消费者群体而定的。
一般而言,从物品角度来看,可以将应纳消费税分为劳务税(如电话服务、教育服务等)、营业性消费税(如房屋租赁、旅游服务等)和商品税(如食品、服装、文化用品、儿童玩具等)。
在某些情况下,应纳消费税的税率也会根据消费者的社会经济地位而有所区分。
例如,中国将非企业经营性消费税收入分为低收入者和高收入者两部分,低收入者支付的消费税率会比高收入者支付的要低些。
同时,还有一些商品和服务可以免税,比如低价物品、日用品和社会救济服务等。
综上所述,应纳消费税是政府收取的一种重要的财政收入来源,计算公式是:消费税 =品总金额×适用税率,税率会因商品或服务的类别、用途和消费者群体而不同,有些商品和服务可以免税。
时,不同的收税主体可能对应纳消费税的收入有不同的分配方式,中央政府和地方政府都可能获得收入。
浅谈化妆品企业生产环节消费税纳税筹划
浅谈化妆品企业生产环节消费税纳税筹划1. 引言1.1 背景介绍化妆品行业一直以来都是一个备受关注的领域,随着人们生活水平的提高和审美观念的转变,化妆品已经不再是简单的日常用品,而是成为了人们展示个性和追求美丽的重要工具。
随着市场需求的不断增长,化妆品企业生产环节的消费税纳税筹划也变得越来越重要。
化妆品企业在生产环节所应缴纳的消费税是其应履行的法定义务之一,消费税的纳税筹划不仅关系到企业的财务状况,也直接影响到企业的经营效益。
对于化妆品企业来说,如何在纳税筹划方面做出合理的决策,是至关重要的。
本文将从化妆品企业生产环节消费税的纳税筹划重要性、现有纳税筹划方案分析、化妆品企业可采取的合理纳税筹划措施、消费税政策对化妆品企业的影响以及其他可行性建议等方面展开探讨,旨在为化妆品企业提供一些有益的参考和建议,帮助其更好地进行纳税筹划,提升企业的经营效益和竞争力。
1.2 研究意义化妆品企业生产环节消费税纳税筹划的研究意义主要体现在以下几个方面:对于化妆品企业而言,正确的纳税筹划可以帮助企业合理规避税务风险,避免税收损失,提高税收遵从度,确保企业的可持续发展。
合理纳税筹划还可以帮助企业节约成本,提高竞争力,在激烈的市场竞争中取得更大的优势。
消费税政策对于化妆品企业的影响直接关系到企业的生产经营和发展方向。
通过研究消费税政策对企业的具体影响,可以帮助企业更好地制定战略规划,提高市场敏感度,把握市场动向,做出更加明智的经营决策。
1.3 研究方法研究方法是本文的核心部分,通过科学合理的方法对化妆品企业生产环节消费税纳税筹划进行深入研究。
在研究方法上,本文采用了文献研究、案例分析和专家访谈相结合的方法,以获取全面的资料和信息,从而对纳税筹划进行深入分析和探讨。
本文通过文献研究的方式,查阅大量相关的学术文献、政策文件和行业报告,系统地整理和分析化妆品企业生产环节消费税纳税筹划的理论基础和实践经验。
通过对国内外相关法规政策的调研和分析,深入了解化妆品企业在纳税筹划方面面临的挑战和机遇。
消费税法例题
【例题·单选题】根据现行消费税政策,下列各项中不属于应税消费品的是()。
A.高尔夫球及球具B.实木地板C.护肤护发品D.一次性木筷【答案】C例:一个化妆品的生产企业,其对外销售化妆品一瓶一百元(不含税价),消费税税额是价格的30%,则:增值税=100×17%=17(万元)收回的是100+17=117(万元)计算消费税时,应用100(含消费税)×30%.例:在100元之外,价外收入是10,价款不含税。
则消费税= (100+10/117)×30%;增值税= (100+10/117)×17%。
【例题·单选题】一位客户向某汽车制造厂(增值税一般纳税人)订购自用汽车一辆,支付货款(含税)250800元,另付设计、改装费30000元。
该辆汽车计征消费税的销售额为()。
元元元元【答案】B【解析】(250800+30000)÷(1+17%)=240000元【例题·计算题】某酒厂为增值税一般纳税人,主要生产粮食白酒和啤酒。
2007年1月“主营业务收入”账户反映销售粮食白酒60000斤,取得不含销售额105000元;销售啤酒150吨,每吨不含税售价2900元。
在“其他业务收入”账户反映收取粮食白酒品牌使用费4680元;“其他应付款”账户反映本月销售粮食白酒收取包装物押金9360元,销售啤酒收取包装物押金1170元[从量]。
该酒厂本月应纳消费税税额。
【解析】粮食白酒应纳消费税=60000×+105000×20%+4680÷×20%+9360÷×20%=53400元,啤酒应纳消费税=150×220=33000元,该酒厂应纳消费税税额=53400+33000=86400 元。
提示:啤酒出厂价=2900+1170/(1+17%)/150=(元)<3000(元),适用单位税额220元/吨【例题·单选题】某啤酒厂销售A型啤酒20吨给副食品公司,开具税控专用发票收取价款58000元,收取包装物押金3000元;销售B型啤酒10吨给宾馆,开具普通发票取得收取32760元,收取包装物押金150元。