
2010年钢材价格走势回顾
2010年钢材价格走势回顾
2011-01-06 11:36:33 作者:管理员来源:浏览次数:104 网友评论 0 条综合来看,2011年宏观经济增长并不乐观,2011年钢材需求也因此存在极大的不确定性。
近日,受国家宏观政策趋紧的影响,2011年度国内钢材价格将呈现先扬后抑的走向。
一、2010年钢材价格走势回顾
1、2010年钢材价格行情走势回顾
2010年国内钢材市场总体震荡上涨,其中值得关注的几个节点是:
(1)3月中旬后,随着市场需求的集中释放及钢厂生产成本的攀升,国内钢材市场大幅上涨,到4月中旬,国内钢材平均价格较2009年底上涨了780-800元/吨。
(2)4月中旬国内房地产调控政策密集出台,加之在此期间爆发欧洲债务危机,全球大宗商品价格普遍下跌。
各地钢材价格在4月中旬后转势大幅下跌,至7月上,此阶段国内钢材平均价格下跌了750-800元/吨。
(3)进入7月下半月后,北方地区钢坯价格率先大幅反弹,国内钢材市场价格全面回升,1 1月份以后随着上海世博会的结束,以上海地区为代表的华东地区价格率先上涨,截至201 0年12月20日,全国28个主要城市Φ6.5mm高线、二级优质品螺纹钢、三级优质品螺纹钢平均价格分别为4731元/吨、4643元/吨和4833元/吨,分别较2009年末价格上涨874元/吨、821元/吨和847元/吨。
2、2010年国内钢材市场影响因素分析
(1)国内外宏观经济大环境发生变化回顾
2010年是宏观经济形势较为复杂的一年。
一季度,在对经济过热的担忧中,央行三次上调存款准备金率,4月17日政府出台严厉的房地产调控措施。
4月下旬,标准普尔将希腊主权信用评级调低至“垃圾级”,欧债危机全面爆发,有关全球经济将二次探底的争议也在加大。
美国、日本等发达国家继续实行刺激经济增长的宽松政策,全球货币流动性宽裕,新兴经济体通货膨胀压力明显加大,11月份我国CPI达到5.1%的近28个月来的最高水平。
9月份以后我国再度密集出台房地产调控政策,并于10月20日上调人民币存贷款基准利率25个基点,于11月16日、11月29日和12月20日分别上调存款类金融机构人民币存款准备金率0.5个百分点。
同时,为完成十一五期间我国节能减排的任务,2010年对钢铁行业的节能减排力度空前,尤其是9月份山西、河北、江苏、山东、广西等省份,钢厂大面积被限电停产,对钢材资源供应情况形成了较大影响。
总体来看,央行收紧货币政策的过程均是伴随着钢价上涨的过程,而欧洲债务危机的爆发是引起4月中旬以来国内钢材价格持续下跌三个月的根本原因。
11月份以来价格的持续上涨则更多与人民币升值预计引发热钱持续流入、通货膨胀预期强烈有关。
9月份河北、山西、江苏等地钢厂受节能减排影响大面积停产、减产,则引起了钢材价格在几个交易日内出现集中上涨。
(2)钢材产量释放受限,需求稳步增长,推动钢材价格总体震荡上涨
2010年我国钢材价格水平总体围绕行业平均成本波动,钢厂利润率不高,产量释放受原材料成本和国家节能减排政策影响较大。
据统计,1-11月份我国粗钢和钢材产量分别为57725万吨和73029万吨,同比分别增长10.1%和15.7%,较去年同期增幅分别下降1. 95和1.72个百分点。
其中钢筋和盘条产量分别为11832万吨和9640万吨,同比分别增长7%和9.8%,较去年同期增幅分别下降23.6和10.6个百分点。
从日均产量来看,在1-4月份快速增长,5月份以后增速趋于平稳,其中7月和9月份日均产量增速环比明显回落,钢筋日均产量今年的最高点在4月份为37.8万吨,盘条日均产量今年的最高点在6月份为30.8万吨。
为实现保增长调结构的增长目标,政府加快了基建投资项目和保障房建设的审批或实施进度,这在一定程度上抵消了国家出台的房地产调控、节能减排和淘汰落后、调整出口退税,以及地方政府融资平台的清理等多重紧缩性政策对投资的负面影响,使得固定资产投资增速保持较快增长。
据国家统计局数据,1-11月份,城镇固定资产投资210698亿元,同比增长24.9%,比上半年回落0.6个百分点,比前三季度上升0.4个百分点。
其中,房地产开发投资42697亿元,增长36.5%,比上半年回落1.6个百分点,比前三季度上升0.1个百分点。
从施工和新开工项目情况看,1-11月份累计施工项目439758个,同比增加10288个;施工项目计划总投资498297亿元,同比增长26.8%;新开工项目301937个,同比减少1 5075个;新开工项目计划总投资172345亿元,同比增长25.9%。
(3)市场资金流动性充裕,给国内钢材市场提供了环境
2010年,尽管我国累计6次上调了存款准备金率,并在10月份上调了人民币存贷款基准利率,但总体继续采取了积极的财政政策和适度宽松的货币政策,市场资金供应总体较为充裕,给国内钢市带来了良好的外部环境。
据央行统计,11月末,广义货币(M2)余额71.03万亿元,同比增长19.5%,增幅比上月高0.2个百分点,比上年同期低10.2个百分点;狭义货币(M1)余额25.94万亿元,同比增长22.1%,增幅与上月持平,比上年同期低12.5个百分点。
1-11月新增贷款总量已经达到7.44万亿元,距7.5万亿元的年度调控上限仅一步之遥。
其中11月人民币贷款增加5640亿元,同比多增2692亿元,创历史该月最高水平。
2010年以来,受人民币升值预期及主要发达国家量化宽松政策的影响,短期跨境资金流入压力不断加大。
截至11月末,金融机构外汇占款总量已达22.18万亿元。
尤其是三季度开始,我国外汇占款呈现出快速增加态势,7、8、9、10、11月份分别新增外汇占款1710亿元、2430亿元、2896亿元、5301亿元和3196亿元。
(4)社会库存从历史高位逐步下降,年末库存大幅低于年初,是四季度钢材价格走强的重要原因
2010年1-3月份受春节原因以及全国大范围雨雪天气影响,国内钢材库存出现大幅攀升,3月初国内主要市场线材、螺纹钢库存量分别达到244万吨和750万吨的历史高点。
3月中旬以后随着各地建筑工程的全面开工,各地钢材库存量呈逐步下降态势。
尤其是进入下半年以后,受成本因素以及节能减排影响,钢厂产能释放受限,国内钢材库存量下降明显,年末线材、螺纹钢库存水平较3月初下降幅度分别达58%和43%。
截至12月17日,国内24个主要城市线材库存总量为104.89万吨,较年初减少27.54万吨,较3月初的最高库存水平减少142.4万吨;螺纹钢库存总量为430.2万吨,较年初减少50.32万吨,较3月初的最高库存水平减少319.38万吨。
(5)原材料价格涨易跌难,钢厂总体盈利水平不高
2010年国内原材料价格总体震荡上涨,钢厂生产成本压力较大。
焦炭价格在1月、4月明显上涨,2月、3月小幅下跌,5-7月明显下跌,8-10月小幅上涨,山西地区二级冶金焦最高价为4月份的1870-1950元/吨,最低为7月份的1600-1640元/吨,10月下旬价格为1710-1730元/吨,与2009年底价格上涨50-70元/吨。
铁矿石价格一季度持续上涨,尤其是3月份开始国内铁矿石大幅上涨,到4月中旬国内铁精粉价格(以河北唐山为例)最高上涨至1450元/吨左右。
自4月下旬起,铁矿石价格持续回落,一直持续至7月中旬,河北唐山铁精粉价格最低跌至1000-1030元/吨,其后整体市场震荡上行,到目前价格达到14 10-1430元/吨,接近4月中旬的价格水平,较2009年底价格上涨480-500元/吨。
钢坯价
格走势与钢材基本一致,唐山地区普碳方坯价格一季度小幅震荡,4月中旬价格涨至4200元/吨,至7月中旬下跌至3350元/吨,8月份以后持续上涨,目前价格达到4220-4240元/吨,较2009。
2010年上半年钢铁行业分析

2010年上半年钢铁行业分析一、总体情况2010年上半年,在需求和成本的推动下,国内外钢材市场延续了2009年第四季度的走势继续震荡上行,无论是产品产量还是产品价格、社会库存于第二季度初期均创出了本轮反弹的新高,随后进入下降通道。
二季度末,钢价大幅下跌,钢厂亏损大幅增加,钢厂压力逐渐上传至原料市场。
三季度到来,原料:长协矿价格已倒挂。
钢价:市场情绪悲观,钢价进一步下跌。
钢价的下跌使得成交量低迷,钢厂订单组织难度较大,而原料价格的进一步下挫使得钢价失去支撑,未来钢厂出厂价及市场价均仍将继续调整。
社会库存:继续下降。
出于对后市的悲观,贸易商低价甩货去库存的意图明显,终端客户观望心态居多,而钢厂亏损加剧之下,减产的力度将不断提高。
在此过程中,社会库存继续向下的概率较大。
二、行业新情况1、矿石价格指数化今年以来,长协矿定价模式被指数化所替代,季度或月度定价模式将是大势所趋。
对于长协比重高的大型钢厂而言,依靠长协矿低成本获得超额收益的盈利模式在今后一段时间内难以复制。
2、期货、现货套利空间增加了社会库存同时现阶段期货价格往往高于现货价格,由此产生的套利空间使得价格敏感度极高的商家将其视为现货经营的有效补充甚至是重要的销售渠道,带来的影响是可交割产品社会库存的增加。
3、钢厂的定价权逐步交与市场期货价格对于钢厂出厂价的影响也越来越大。
钢材期货发现价格的功能将使得钢厂对于钢材产品的定价权逐步失去。
三、钢厂的经营情况1、大型钢厂加强并购重组未来几年,中国经济必然面临结构调整、经济增长模式转变,中国钢铁业也面临转型,并购重组是其提升现有存量资产的盈利能力最好的选择。
大型钢厂通过行之有效的并购重组和落后产能的淘汰,优化产品结构以提升现有钢铁资产的盈利能力,将是未来政策导向及大型钢厂的首选。
利用政策、资金及技术的优势打造精品战略,在目前国内钢铁龙头企业中,精品战略已初见端倪。
2、中小型钢厂向精细化转型目前国内钢铁行业已出现一批规模适中,但在细分领域中市场占有绿较高的钢厂,其主打产品盈利能力高、需求刚性,即使在全行业业绩下滑时仍能保持稳定收益的公司。
盘点2010影响年中国钢市走向的十大关键因素

盘点2010影响年中国钢市走向的十大关键因素【加息】核心:加息就是一国的中央银行提高再贴现率,从而使得商业银行对中央银行的借贷成本提高了,进而影响市场利率。
一旦加息将提高钢材贸易的资金成本,而钢铁的固定资产投资也受到巨大限制,小钢厂发展受到巨大伤害,不过对钢市影响最深的莫过于抑制了下游用钢需求,加息将加重这部分开发商的资金压力,由此致使一些建筑工程项目推迟施工或干脆取消,最终导致钢材需求下降。
受国内通货膨胀压力增大等诸多因素影响,中国人民银行于10月19日晚间决定上调金融机构人民币存贷款基准利率0.25个百分点。
虽然央行的意外加息就像一股寒流侵袭了整个股指期货市场,但是对于钢材市场来说,由于受成本等因素的支撑,影响并不像股指期货市场那么明显,表现出较强的抗跌性。
加息之后对钢市的影响主要表现在以下三个方面;首先,下游需求下降,由于央行的加息政策将在一定程度上打击了房地产市场,继而将导致用钢需求下降;其次,物流运输,加息之后,贸易商资金链短缺,这主要反映在钢材流通上,致使流通速度减慢,贸易商的销售压力增大;再次,加息之后进出口也将随之小幅回落。
而随着经济增长过快,国家加息手段将再次浮出水面,钢材市场将再次面临考验。
【价格震荡上扬】核心:2010年钢铁行业呈现高产量、高库存,钢材价格呈现出波动运行的态势,可以说2010年的钢材行情变化是最为频繁的一年,波动频率大到一周能出现2-3次的上涨和下跌,用商家的一句俗话“这行情犹如娃娃的脸,说变就变”!纵观2010年钢材价格的整体走势,呈现出一个震荡走高的趋势。
随着钢材价格不断抬升,国内钢铁企业经营向好,但市场风险加大。
目前全球钢铁产能利用率已回升至79.8%,国际回升速度快于国内。
预计2010年粗钢生产总量将达到6.1-6.2亿吨,比上年增加4200-5200万吨,增长7.4-9.2%;2010年主要下游行业对钢铁的消费量比上年增加4375万吨,增长9.2%。
2010年钢材市场回顾及2011年展望

2010年钢材市场回顾及2011年展望2010年注定成为我国钢铁发展史上的又一个具有里程碑意义的一年。
在这一年里,中国粗钢产量在这一年突破6亿吨,从2003年来,平均每两年增加一亿吨产量。
今年国家出台了一系列针对钢铁行业的调控政策,实行节能减排、淘汰落后产能等,使得国内粗钢日均产量在下半年逐步降低。
2010年是中国钢铁行业面临艰难转型的一年,也是中国钢铁行业积累的一年,在即将到来的“十二五”期间完成从钢铁大国向钢铁强国的转变。
在这一年里,螺纹钢期货在2010年里越来越发挥出其“发现价格”的功能,也得到了钢铁及上下游产业链企业的关注和参与。
在钢铁、铁矿石、焦炭等品种金融属性越来越强的背景下,正确的分析期现货市场,有效控制采购成本、降低库存、做好价格趋势预判,成为钢铁生产企业、钢铁贸易企业越来越重要的发展方向。
在这一年里,钢铁的重要原料——铁矿石也发生了巨大的变化。
起始于1981年的年度长协谈判模式被指数季度定价所取代,今年铁矿石的成本高涨直接推升了钢铁价格的上涨。
高成本、高钢价、低利润成为今年钢铁企业的困局,而且这种趋势将向后面继续延续。
在这一年里,钢铁价格继续演绎暴涨暴跌的走势,而且还出现了现货价格高于期货价格、螺纹钢价格高于板卷价格、钢厂出厂价格长期与现货价格倒挂、淡季不淡旺季不旺等新的特点。
研究和掌握市场上的这些新特点新动向,就是对当前市场最好的把握,也是对未来走势判断的重要依据。
2011年,是“十二五”的开局之年,国家推动经济结构调整和发展方式转变的任务十分艰巨,钢铁产业面临更大的责任,也将迎来更大的发展空间。
站在2010年的肩膀上,我们对2011年的钢材市场比较乐观,下面从几个方面进行展望:一、钢铁行业的核心变化首先,从2005到2010,粗钢产量以年均20%以上的增长速度增长到6亿吨以后,我国经济发展的工业化、城市化建设已经进入中期发展阶段,中国钢铁行业面临着方向变化的问题。
在“十一五”收尾之际,国家针对钢铁行业出台了一系列的调控政策,动用了行政、资金、土地甚至限电等强制性的手段和措施来督促钢铁行业完成淘汰落后及节能减排等工作,预示着中国钢铁“十二五”面临的任务,不在是量的增长,而是转移到调整产业结构、加快兼并重组、技术革新、节能减排淘汰落后等。
2010年10月主要建筑材料行情.doc

二○一○年十月主要建筑材料行情十月沪上建筑钢材价格继续创年内新高,然而,本月钢价进退维谷、全月只是在小幅空间内波动。
本月普通硅酸盐水泥同上月相比继续大幅上涨,与时同时,商品混凝土价格随普通硅酸盐水泥价格而上涨;黄砂价格同上月相比则小幅下跌。
本月线材(Φ8mm )、HRB335螺纹钢(Φ28~32mm )、HRB400螺纹钢(Φ18mm)、HRB400螺纹钢(Φ25mm)价格分别比上月上涨了50元/吨、30元/吨、40元/吨和30元/吨,上涨幅度分别为1.14% 、0.65%、0.85%和0.64%,上涨幅度较上月的涨幅有所减少。
同时本月线材(Φ8mm )、HRB335螺纹钢(Φ28~32mm )、HRB400螺纹钢(Φ18mm)、HRB400螺纹钢(Φ25mm)价格同去年同期相比上涨了950元/吨、925元/吨、1020元/吨、900元/吨,上涨幅度为27.28%、24.95%、27.56%和23.68%。
尽管市场此前对10月行情存在极大争议,但无论看涨还是看跌一方都没有如愿。
跟9月跌宕起伏的行情相比,10月钢价走势可谓无比纠结。
想上涨,但是供需矛盾、政策风险制约明显;欲下跌,又看到货币超发、热钱汹涌,大宗商品牛气冲天。
正是在资金和政策、供给和需求、贸易商和钢厂之间的多方博弈之下,10月钢价进退维谷、全月只有不足50元/吨的涨跌空间。
本月普通硅酸盐水泥因熟料涨价、拉电限产等因素影响,其价格同上月相比继续大幅度的上涨,其中普通硅酸盐水泥(强度等级42.5)上涨9.05%、普通硅酸盐水泥(强度等级32.5)上涨7.53%。
本月的普通硅酸盐水泥价格同今年最低价格的2月份相比,上涨幅度在30%左右。
商品混凝土价格同上月相比上涨幅度接近5%,本月黄砂价格则继续回落,与今年最高的四月相比,回落幅度接近12%(仅供参考)情感语录1.爱情合适就好,不要委屈将就,只要随意,彼此之间不要太大压力2.时间会把最正确的人带到你身边,在此之前,你要做的,是好好的照顾自己3.女人的眼泪是最无用的液体,但你让女人流泪说明你很无用4.总有一天,你会遇上那个人,陪你看日出,直到你的人生落幕5.最美的感动是我以为人去楼空的时候你依然在6.我莫名其妙的地笑了,原来只因为想到了你7.会离开的都是废品,能抢走的都是垃圾8.其实你不知道,如果可以,我愿意把整颗心都刻满你的名字9.女人谁不愿意青春永驻,但我愿意用来换一个疼我的你10.我们和好吧,我想和你拌嘴吵架,想闹小脾气,想为了你哭鼻子,我想你了11.如此情深,却难以启齿。
2010年12月03日各地304不锈钢价格汇总

0.9 24400 24200 24300 24100
1 24400 24200 24300 24100
1.2 24300 24100 24200 24000
1.5 24100 23900 24000 23800
2 24100 23900 24000 23800
3800
12月03日佛山市场山西太钢304/2B卷板1219mm参考价格(含税 0.3 0.4 0.5 0.6 0.7 0.8 日期 2010-12-03 26300 25800 25100 25000 24900 24800 2010-12-01 26100 25600 24900 24800 24700 24600 2010-11-26 26100 25600 24900 24800 24700 24600
12月03日无锡市场广州联众304/2B卷板1219mm参考价格(含税 1.5 2 2.5 3 日期 2010-12-03 24300 24300 24300 24300 2010-12-01 24100 24100 24100 24100 2010-11-26 24100 24100 24100 24100 2010-11-24 23800 23800 23800 23800
12月03日无锡市场张家港浦项304/2B卷板1219mm参考价格(含税 0.3 0.4 0.5 0.6 0.7 0.8 日期 2010-12-03 27600 26900 26100 26000 25600 25400 2010-12-01 27300 26600 25800 25700 25300 25100 2010-11-26 27300 26600 25800 25700 25300 25100 2010-11-24 26900 26200 25400 25300 24900 24700
2010年6月1日至6月30日钢筋价格
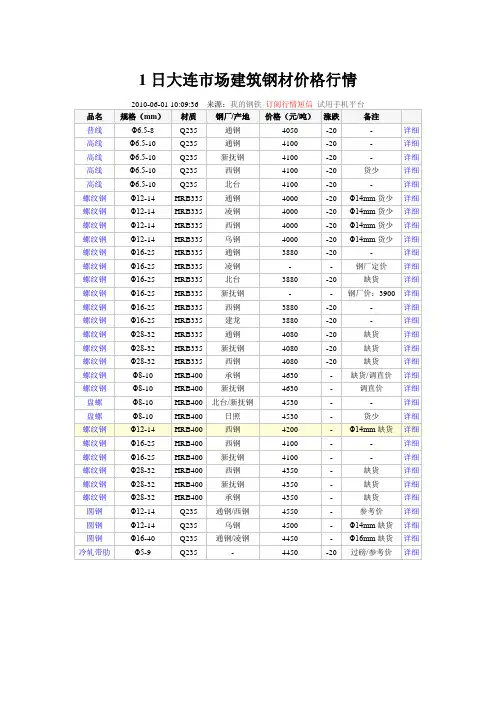
HRB400
西钢
4100
-
-
详细
螺纹钢
Φ16-25
HRB400
新抚钢
4100
-
-
详细
螺纹钢
Φ28-32
HRB400
西钢
4350
-
缺货
详细
螺纹钢
Φ28-32
HRB400
新抚钢
4350
-
缺货
详细
螺纹钢
Φ28-32
HRB400
承钢
4350
-
缺货
详细
圆钢
Φ12-14
Q235
通钢/西钢
4550
-
参考价
钢厂/产地
价格(元/吨)
涨跌
备注
普线
Φ6.5-8
Q235
通钢
4020
-10
-
详细
高线
Φ6.5-10
Q235
通钢
4070
-10
-
详细
高线
Φ6.5-10
Q235
新抚钢
4070
-10
-
详细
高线
Φ6.5-10
Q235
西钢
4070
-10
货少
详细
高线
Φ6.5-10
Q235
北台
4070
-10
-
详细
螺纹钢
Φ12-14
详细
圆钢
Φ12-14
Q235
乌钢
4500
-
Φ14mm缺货
详细
圆钢
Φ16-40
Q235
通钢/凌钢
4450
-
Φ16mm缺货
2010能源、原材料价格综合分析
2010年能源、原材料、配件等物资采购的充足性、稳定性和价格的重大变化一、2010年全国钢材价格回顾围绕着2010年钢铁价格的波动,分析价格变化的成因对于工程建设成本的影响有着不可缺失的意义,通过分析把握未来,提高对价格变化的认识,降低钢材的采购成本,努力降低风险为企业增加更多的利润。
下面我们通过图表来展示和分析2010年的钢材价格变化。
2009年11月8日一 2010年11月8日全国螺纹钢价格趋势图表11月8--2月8日2月8日--5月8日5月8--8月8日8月8日---11月8日红线代表12螺纹钢价格蓝线代表16-25价格线材价格图表:红线代表普线蓝线代表高线我们从以上的图表中能清晰的看到四个季度钢材价格波动的情况,价差约有1000元/吨,有些地区差价相应还要多,对于工程建设的成本来说,影响应是比较大的,因此,如何把握市场的机会,对市场进行有效的分析,以帮助提高市场的预测,实现降低工程成本的目的。
二.影响价格因素的基本面及技术面:1.国家钢铁行业的产业政策2.国际国内的铁矿石价格3.供需关系4.铁矿石及钢铁产品库存状况5.海运价格变化6.炒作三、全国各区域钢材曲线图华中地区:(河南)华南地区:(广东)华东地区:(上海)华北地区:(北京)西北地区:(西安)西南地区:(重庆)东北地区:(沈阳)以上全国各主要城市的价格趋势图基本相似,由于地区发展状况的不同,在价格上有所区别,通过2010年钢价的波动全貌,可看到它对工程成本的影响有多大,因而,善于总结过去,深入研究市场,积累经验在波动中找出可储备的时机,为实现降低成本实现更大的利润而努力。
四、全国水泥行情分析总体分析:2010年全国的水泥均价呈明显的上涨趋势,涨幅在10%以上,个别地区涨幅超过40%。
水泥企业现况:1、行业规模:2010年我国水泥行业发展势头良好,行业规模持续扩大,企业数量、总资产和产品销售收入增长速度较2009年同期有所加快。
2.销售情况:2010年1-11月份,水泥行业销售情况较好,销售产值持续较快增长,水泥产品总体上供过于求,库存有所增加。
2010年钢材价格走势回顾
2010年钢材价格走势回顾2011-01-06 11:36:33 作者:管理员来源:浏览次数:104 网友评论 0 条综合来看,2011年宏观经济增长并不乐观,2011年钢材需求也因此存在极大的不确定性。
近日,受国家宏观政策趋紧的影响,2011年度国内钢材价格将呈现先扬后抑的走向。
一、2010年钢材价格走势回顾1、2010年钢材价格行情走势回顾2010年国内钢材市场总体震荡上涨,其中值得关注的几个节点是:(1)3月中旬后,随着市场需求的集中释放及钢厂生产成本的攀升,国内钢材市场大幅上涨,到4月中旬,国内钢材平均价格较2009年底上涨了780-800元/吨。
(2)4月中旬国内房地产调控政策密集出台,加之在此期间爆发欧洲债务危机,全球大宗商品价格普遍下跌。
各地钢材价格在4月中旬后转势大幅下跌,至7月上,此阶段国内钢材平均价格下跌了750-800元/吨。
(3)进入7月下半月后,北方地区钢坯价格率先大幅反弹,国内钢材市场价格全面回升,1 1月份以后随着上海世博会的结束,以上海地区为代表的华东地区价格率先上涨,截至201 0年12月20日,全国28个主要城市Φ6.5mm高线、二级优质品螺纹钢、三级优质品螺纹钢平均价格分别为4731元/吨、4643元/吨和4833元/吨,分别较2009年末价格上涨874元/吨、821元/吨和847元/吨。
2、2010年国内钢材市场影响因素分析(1)国内外宏观经济大环境发生变化回顾2010年是宏观经济形势较为复杂的一年。
一季度,在对经济过热的担忧中,央行三次上调存款准备金率,4月17日政府出台严厉的房地产调控措施。
4月下旬,标准普尔将希腊主权信用评级调低至“垃圾级”,欧债危机全面爆发,有关全球经济将二次探底的争议也在加大。
美国、日本等发达国家继续实行刺激经济增长的宽松政策,全球货币流动性宽裕,新兴经济体通货膨胀压力明显加大,11月份我国CPI达到5.1%的近28个月来的最高水平。
2010年3月4月5月份材料价格
三、玻璃
白浮法玻璃 3.5mm 3.5mm 白浮法玻璃 5mm 5mm 白浮法玻璃 10mm 10mm
四、水泥
普通硅酸盐水泥(二水泥) 42.5# 普通硅酸盐水泥(金刚) 42.5# 42.5# 复合硅酸盐水泥 52.5# 52.5# 复合硅酸盐水泥(二水泥) 32.5# 复合硅酸盐水泥(金刚) 32.5# 32.5# 道路硅酸盐水泥 吨 吨 吨 吨 吨 吨 吨 吨 平米 平米 平米 平米 平米 380 360 570 340 315 520 4400 3500 18.5 16 5 4.5 5
八、卫生陶瓷理石
面砖 250×330 250×330 面砖 300×450 300×450 地砖 300*300 300*300 地砖 600*600 600*600 地砖 800×800 800×800 洗脸盆 洗槽 2# 2# 洗槽 3# 3# 蹲式大便器 坐式大便器 大便器高水箱 大便器低水箱 大理石 中国黑 中国黑 立式小便器 大理石 火烧板 火烧板 大理石 英国棕 英国棕
2010年 2010年5月吉林通化经济信息
名称规格 单 位 各地区价格列表 吉林工程造价信息网--通化站市 4500 4500 4500 500 4500 4500 4500 4500 4500 4500 4500 4500 4500 4500 4500 4500 4500 4400 4400 4550 4550 4550 4550 4550 4550 4550 4550 4550 4550 4550 4550 4550 4550 4550 4550 4550 4650 4650 4650 4650 4650 4650 4650
镀锌铁皮 0.5mm 0.5mm 镀锌铁皮 1.0mm 1.0mm 焊接钢管 DN50以内 DN50以内 DN50 焊接钢管 DN50以外 DN50以外 DN50 普通镀锌钢管 DN50以内 DN50以内 DN50 普通镀锌钢管 DN50以外 DN50以外 DN50 热镀锌钢管 DN50以内 DN50以内 DN50 热镀锌钢管 DN50以外 DN50以外 DN50 无缝钢管 DN57以内 DN57以内 DN57 无缝钢管 DN57以外 DN57以外 DN57
2010年带钢市场回顾与2011年展望
2010年带钢市场回顾与2011年展望概述:2010年热轧带钢市场深幅震荡,幅度高达800元/吨以上。
3月初,随着铁矿石现货价格的上涨,市场对长协矿上涨的预期由前期的40%调至60-70%,甚至部分看多至上涨80-90%。
基于对钢铁成本大幅上升的预期,市场价格进入上涨通道,至4月中旬,带钢市场经过两个月持续拉涨,累计上涨幅度超过800元/吨。
由于“高盛舞弊事件”和国家出台房地产新政策,导致资本面看空,股市以及大宗期货大幅下跌,钢材市场观望情绪加重,成交持续低迷,中小户商家不断抛盘销售,钢材价格再次跌入谷底。
由于多数钢材品种均接近或跌破成本线,7月初钢价触底反弹,钢价爬升至4200-4300元/吨后,随后钢市继续震荡调整,幅度保持在200元/吨。
一、带钢资源供应分析(一)、热轧窄带钢生产情况1、热轧窄带生产情况1-10月份,热轧窄带钢累计产量4252.70万吨,同比增长16.00%。
其中1-10月津冀地区热轧窄带钢产量共达3067.10万吨,同比增长11.32%,占全国产量的72.12%。
图1:1999-2010年热轧窄带钢累计产量图2:2008-2010年热轧窄带钢月累计产量10月全国热轧带钢产量为330.90万吨,与9月产量基本持平;同比下降高达40.10%。
由上图2可以看出,9、10两月热轧带钢产量下降明显,其产量低于2月份,分别较6月份产量减少200万吨左右。
9月和10月热轧带钢产量大幅下降,主要由于河北地区带钢厂限电被迫停产或检修,导致河北地区热轧带钢产量骤降,其中9月产量同比下降95.90%,10月同比下降71.80%,而河北地区热轧带钢产量占全国产量60%以上。
图3:2008-2010年热轧窄带钢各月日均产量2、热轧窄带钢出口变化1-10月份热轧带钢累计出口39.98万吨,是同期出口量的4.6倍。
10月份热轧带钢出口量11278.62吨,环比下降38.88%,同比下降42.47%。
从下图4可见,今年4月、5月和6月出口量明显高于其它月份,三个月共出口25.02万吨,占1-10月份累计出口量的60%以上。