
杜邦分析图
次序理论解释
• 内部留存 • 举债 • 发行股票
资本结构分析
• 财务预测模型 – 能帮助显示资本结构变化将可能怎样影响 股票价格、保障比率及其它。
– 能生成各种情形下的结果,但财务管理者 必须规定合适的输入值,解释输出值, 并最终确定一个目标资本结构。
• 最后,资本结构决策将在分析和判断两者相 结合的基础上进行。
市盈率(价格收益率)=
每股市价 每股盈余
财务管理的理论
证券市场效率 资本结构理论 资本资产定价模型(CAPM) 资产组合理论 投资理论(资本预算) 股利政策
资本结构
企业各种长期资金筹集来源的构成和 比例管理-财务杠杆 由长期债务资本和权益资本构成
• MM理论 p.187 • 权衡理论 • 次序理论解释
传统的决策理论
• 决策者:理性的人 经济的人 • 决策时:
受“最优化”的行为准则支配 应当选择“最优”方案
现代的决策理论
• 决策者:
在认识能力和时间、成本、情报来 源等方面受限制
• 决策时:
不能坚持要求最理想的解答,常常 只能满足于“令人满意的”或“足 够好的”决策
名词解释
• 资本结构 P.118 • 营运资本 P.249 • 杜邦分析法 P.382 • 趋势分析 P.352 • 息税前利润 P.366
的尺度。
债务成本(P.108)
• 债务的成本是经利息扣税部分调整后 的债务利率。
kd = id ( 1 - T )
其中 T是公司税率,Id 是利率。 • 当债券有发行成本时,
id =票面利率/(1-发行费用率)
权益成本-股利贴现模型
股本成本 ke, 是使所有未来预期 股利的现值等于该股票当前市场价
Ri=Rf + b(Rm - Rf )
• 预期报酬率= 无风险报酬率(政府债券利率) +
b(平均风险报酬率-无风险报酬率)
资产组合理论(P.234-248)
• 也称投资组合理论 • 当增加投资组合中的资产的种类时,
组合的风险将不断地降低。 • 但具有系统风险。
资产的全部风险=非系统风险+系统风险
资本投资的决策法则:
• 投资回收期法则(P.171): 按照原始投资获得补偿之前必须等待的时间
• 会计收益率法则: 接受收益率超过资本机会成本的投资。
• 净现值法则(P.174): 接受具有正净现值(NPV)的投资。
• 内部收益率(报酬率)法则(P.176): : 接受IRR大于资本机会成本的投资。
的贴现率。
P0 =
D1 (1+ke)1
+(1D+k2e)2
+ . . .(1+ D+ke)
权益成本-按不变比例增长模型
假设按不变比例增长 将该模型简化为:
ke = ( D1 / P0 ) + g
假定股利将永远按不变比例“g” 增长 当股票有发行成本时,
ke =每股股利/(1-发行费用率)
+g
• 企业经营风险的大小常常使用经营杠杆来 衡量,经营杠杆的大小一般用经营杠杆系 数表示,它是企业计算利息和所得税之前 的盈余变动率与销售额变动率之间的比率。
财务杠杆&经营杠杆的系数
• 财务杠杆系数= 息前税前利润
息前税前利润-有息债务的财务费用 p.125 • 经营杠杆系数=
(营业收入-变动成本) (营业收入-变动成本)-固定成本
固定资产 0
长期负债+ 自发性负债 +权益
时间
稳健型筹资政策
金额
临时性流动资产
临时性负债
永久性流动资产 固定资产
0
长期负债+ 自发性负债 +权益
时间
• 财务杠杆作用:如果企业资产报酬率高于或等于 税后举债成本,则应通过举债来增加股东权益报 酬率。 税后利润
• 每股盈余 = 普通股总股数
• 税后利润=EBIT-利息-所得税-优先股股利
资本结构无关论定理
• MM(莫迪格利安尼与米勒) 理论 –零税收(无税的情况下)、无财务困境 公司价值与筹资方式无关 –公司税(有税的情况下)、无财务困境 公司的有债时价值 =无债时价值+税率*利息费用
有公司税的情况下
• 公司税法对债务融资比对股本融资更 为有利。
• 由于公司税,财务杠杆的得益大于风 险:在使用杠杆时,更多的息税前利 润(EBIT)属于投资者而较少部分作为 税收。
p.121
偿还能力
• 现金流动负债比率= 年经营现金净流入/ 年末流动负债
• 长期资产适合率= (所有者权益+长期负债)/(固定资 产+长期投资)
配合型筹资政策
金额临时性流动资产 Nhomakorabea临时性负债
永久性流动资产 固定资产
0
长期负债+ 自发性负债 +权益
时间
激进型筹资政策
金额
临时性流动资产
临时性负债
永久性流动资产
账面价格与市场价格
• 财务报表上的负债、权益的金额 • 资本市场上的负债、权益的价值
• 按市场价值来衡量资本成本比价合适 • 只计算生息债务
资本成本(P.105)
ke = Rf + RP*bj 股本成本ke 有三个术语: 无风险收益率(Rf) 波动系数或b系数 (bj), 市场风险报酬(RP).
• 影响: 公司应当几乎百分之百地利 用债务融资,最大限度地增加价值。
权衡理论
• MM 理论忽视了财务拮据的成本,该 成本随杠杆运用的增加而增加。
• 在杠杆力度小的时候,纳税得益大于 财务拮据成本。
• 在杠杆力度大的时候,财务拮据成本 大于纳税得益。
• 存在一个平衡这些成本和利益的最佳 资本结构。
忠告
1 决策中没有正确的答案,但却有很多 的错误答案
2 通货膨胀时借债人是好事,但需在通 胀前借债
3 借债太多有风险,需考虑财务资源
4 膨胀太快,会导致破产
资本成本(P.106)
• 债权人和所有者对公司所用的每种融 资方式应得的收益率。
加权平均资本成本(P.111)
各种应得收益率(成本)的平均值。 即衡量公司投资者要求的总体受益率
杜邦分析图
权益利润率
资产利润率
财务杠杆
销售利润率
资产周转率
当债息率小于资金利润率时,财务杠杆可以放大权益利润率 当债息率大于资金利润率时,财务杠杆则缩小权益利润率
负债比率
• 资产负债率 (负债/资产)
• 产权比率 (负债/权益)
• 权益乘数 (资产/权益)
财务杠杆&经营杠杆
• 财务杠杆作用的大小通常用财务杠杆系数 表示。财务杠杆系数越大,表示财务杠杆 作用越大,财务风险也就越大;财务杠杆 系数越小,表明财务杠杆作用越小,财务 风险也就越小。
杜邦财务分析图
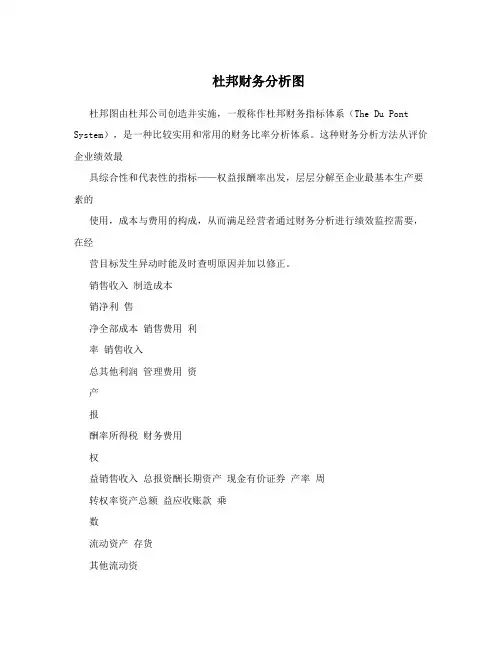
杜邦财务分析图杜邦图由杜邦公司创造并实施,一般称作杜邦财务指标体系(The Du Pont System),是一种比较实用和常用的财务比率分析体系。
这种财务分析方法从评价企业绩效最具综合性和代表性的指标——权益报酬率出发,层层分解至企业最基本生产要素的使用,成本与费用的构成,从而满足经营者通过财务分析进行绩效监控需要,在经营目标发生异动时能及时查明原因并加以修正。
销售收入制造成本销净利售净全部成本销售费用利率销售收入总其他利润管理费用资产报酬率所得税财务费用权益销售收入总报资酬长期资产现金有价证券产率周转权率资产总额益应收账款乘数流动资产存货其他流动资产图中各项指标的关系为:权益报酬率=总资产报酬率*权益乘数;权益乘数=1/(1-资产负债率);资产负债率=负债总额/资产总额;总资产报酬率=销售净利率*总资产周转率;销售净利率=净利/销售收入;总资产周转率=销售收入/资产总额;净利=销售收入-全部成本+其他利润-所得税;全部成本=制造成本+管理费用+销售费用+财务费用;资产总额=长期资产+流动资产;流动资产=现金有价证券+应收账款+存货+其他流动资产;权益净利率=权益乘数*销售净利率*总资产周转率。
杜邦图为每个细分指标设定一个预算控制的标准,并定期进行计量和分析,以纠正不利表现。
然而,杜邦图未能将各项指标联系起来分析他们对总指标的影响,基本属于事后分析,事前预测及事中控制的作用较弱,其数据源于财务会计报表,没有充分利用管理会计资料,也不能反应成本形态信息。
1、权益报酬率=总资产报酬率*权益乘数=销售净利率*资产周转率*权益乘数=安全边际率*贡献毛益率*(1-所得税率)*资产周转率*权益乘数安全边际率反映企业的销售状况;边际贡献率反映企业的变动成本和盈利状况。
变动成本越低,贡献毛益率越高,权益报酬率越高;资产周转率反映企业营运状况;权益乘数反映企业资本结构和偿债能力。
将销售净利率进一步分解为安全边际率、贡献毛益率和所得税率三个因素,在对销售利润进行分析时,可以直接利用管理会计资料,转向以成本形态为基础的分析,有利于进行短期经营决策、计划、预算、控制,可分析税收对企业财务状况的影响。
杜邦分析法和杜邦分析图

杜邦分析法和杜邦分析图2011-05-11 19:27:11 作者:SystemMaster 来源: 文字大小:[大][中][小]杜邦分析法利用各个主要财务比率之间的内在联系,建立财务比率分析的综合模型,来综合地分析和评价企业财务状况和经营业绩的方法。
采用杜邦分析图将有关分析指标按内在联系加以排列,从而直观地反映出企业的财务状况和经营成果的总体面貌。
杜邦财务分析体系如图所示:图1 杜邦分析图二、对杜邦图的分析1.图中各财务指标之间的关系:可以看出杜邦分析法实际上从两个角度来分析财务,一是进行了内部管理因素分析,二是进行了资本结构和风险分析。
权益净利率=资产净利率×权益乘数权益乘数=1÷(1-资产负债率)资产净利率=销售净利率×总资产周转率销售净利率=净利润÷销售收入总资产周转率=销售收入÷总资产资产负债率=负债总额÷总资产2.杜邦分析图提供了下列主要的财务指标关系的信息:(1)权益净利率是一个综合性最强的财务比率,是杜邦分析系统的核心。
它反映所有者投入资本的获利能力,同时反映企业筹资、投资、资产运营等活动的效率,它的高低取决于总资产利润率和权益总资产率的水平。
决定权益净利率高低的因素有三个方面-权益乘数、销售净利率和总资产周转率。
权益乘数、销售净利率和总资产周转率三个比率分别反映了企业的负债比率、盈利能力比率和资产管理比率。
(2)权益乘数主要受资产负债率影响。
负债比率越大,权益乘数越高,说明企业有较高的负债程度,给企业带来较多地杠杆利益,同时也给企业带来了较多地风险。
资产净利率是一个综合性的指标,同时受到销售净利率和资产周转率的影响。
(3)资产净利率也是一个重要的财务比率,综合性也较强。
它是销售净利率和总资产周转率的乘积,因此,要进一步从销售成果和资产营运两方面来分析。
销售净利率反映了企业利润总额与销售收入的关系,从这个意义上看提高销售净利率是提高企业盈利能力的关键所在。
杜邦分析法和杜邦分析图
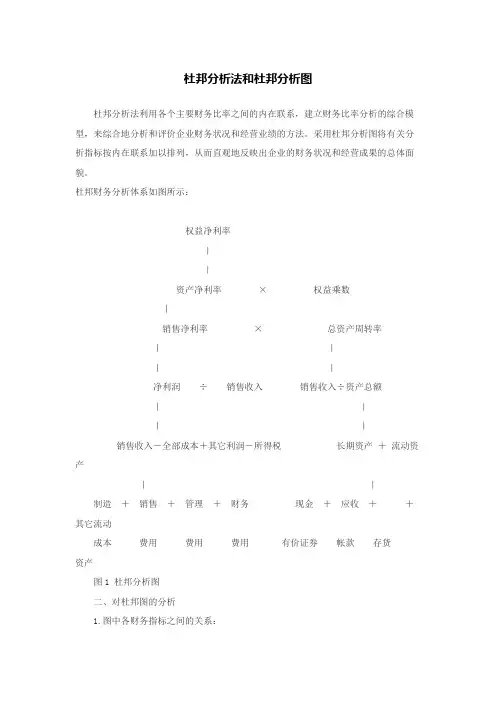
杜邦分析法和杜邦分析图杜邦分析法利用各个主要财务比率之间的内在联系,建立财务比率分析的综合模型,来综合地分析和评价企业财务状况和经营业绩的方法。
采用杜邦分析图将有关分析指标按内在联系加以排列,从而直观地反映出企业的财务状况和经营成果的总体面貌。
杜邦财务分析体系如图所示:权益净利率||资产净利率×权益乘数|销售净利率×总资产周转率||||净利润÷销售收入销售收入÷资产总额||||销售收入-全部成本+其它利润-所得税长期资产+流动资产||制造+销售+管理+财务现金+应收++其它流动成本费用费用费用有价证券帐款存货资产图1 杜邦分析图二、对杜邦图的分析1.图中各财务指标之间的关系:可以看出杜邦分析法实际上从两个角度来分析财务,一是进行了内部管理因素分析,二是进行了资本结构和风险分析。
权益净利率=资产净利率×权益乘数权益乘数=1÷(1-资产负债率)资产净利率=销售净利率×总资产周转率销售净利率=净利润÷销售收入总资产周转率=销售收入÷总资产资产负债率=负债总额÷总资产2.杜邦分析图提供了下列主要的财务指标关系的信息:(1)权益净利率是一个综合性最强的财务比率,是杜邦分析系统的核心。
它反映所有者投入资本的获利能力,同时反映企业筹资、投资、资产运营等活动的效率,它的高低取决于总资产利润率和权益总资产率的水平。
决定权益净利率高低的因素有三个方面-权益乘数、销售净利率和总资产周转率。
权益乘数、销售净利率和总资产周转率三个比率分别反映了企业的负债比率、盈利能力比率和资产管理比率。
(2)权益乘数主要受资产负债率影响。
负债比率越大,权益乘数越高,说明企业有较高的负债程度,给企业带来较多地杠杆利益,同时也给企业带来了较多地风险。
资产净利率是一个综合性的指标,同时受到销售净利率和资产周转率的影响。
(3)资产净利率也是一个重要的财务比率,综合性也较强。
杜邦财务分析体系图
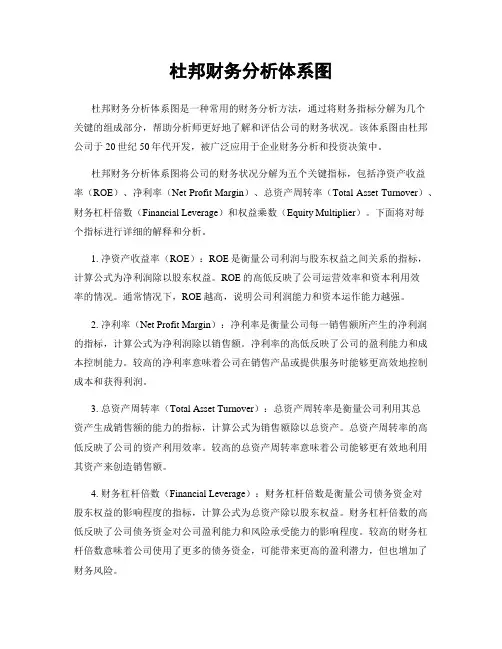
杜邦财务分析体系图杜邦财务分析体系图是一种常用的财务分析方法,通过将财务指标分解为几个关键的组成部分,帮助分析师更好地了解和评估公司的财务状况。
该体系图由杜邦公司于20世纪50年代开发,被广泛应用于企业财务分析和投资决策中。
杜邦财务分析体系图将公司的财务状况分解为五个关键指标,包括净资产收益率(ROE)、净利率(Net Profit Margin)、总资产周转率(Total Asset Turnover)、财务杠杆倍数(Financial Leverage)和权益乘数(Equity Multiplier)。
下面将对每个指标进行详细的解释和分析。
1. 净资产收益率(ROE):ROE是衡量公司利润与股东权益之间关系的指标,计算公式为净利润除以股东权益。
ROE的高低反映了公司运营效率和资本利用效率的情况。
通常情况下,ROE越高,说明公司利润能力和资本运作能力越强。
2. 净利率(Net Profit Margin):净利率是衡量公司每一销售额所产生的净利润的指标,计算公式为净利润除以销售额。
净利率的高低反映了公司的盈利能力和成本控制能力。
较高的净利率意味着公司在销售产品或提供服务时能够更高效地控制成本和获得利润。
3. 总资产周转率(Total Asset Turnover):总资产周转率是衡量公司利用其总资产生成销售额的能力的指标,计算公式为销售额除以总资产。
总资产周转率的高低反映了公司的资产利用效率。
较高的总资产周转率意味着公司能够更有效地利用其资产来创造销售额。
4. 财务杠杆倍数(Financial Leverage):财务杠杆倍数是衡量公司债务资金对股东权益的影响程度的指标,计算公式为总资产除以股东权益。
财务杠杆倍数的高低反映了公司债务资金对公司盈利能力和风险承受能力的影响程度。
较高的财务杠杆倍数意味着公司使用了更多的债务资金,可能带来更高的盈利潜力,但也增加了财务风险。
5. 权益乘数(Equity Multiplier):权益乘数是衡量公司债务资金对股东权益的影响程度的指标,计算公式为总资产除以股东权益。
杜邦分析图【范本模板】

要害绩效考评指标分解表杜邦财务分析图一、杜邦财务指标体系杜邦图由杜邦公司创造并实施,一般称作杜邦财务指标体系(The Du Pont System),是一种比较实用和常用的财务比率分析体系。
这种财务分析方法从评价企业绩效最具综合性和代表性的指标——权益报酬率出发,层层分解至企业最基本生产要素的使用,成本与费用的构成,从而满足经营者通过财务分析进行绩效监控需要,在经营目标发生异动时能及时查明原因并加以修正.图中各项指标的关系为:权益报酬率=总资产报酬率*权益乘数;权益乘数=1/(1-资产负债率);资产负债率=负债总额/资产总额;总资产报酬率=销售净利率*总资产周转率;销售净利率=净利/销售收入;总资产周转率=销售收入/资产总额;净利=销售收入-全部成本+其他利润-所得税;全部成本=制造成本+管理费用+销售费用+财务费用;资产总额=长期资产+流动资产;流动资产=现金有价证券+应收账款+存货+其他流动资产;权益净利率=权益乘数*销售净利率*总资产周转率。
杜邦图为每个细分指标设定一个预算控制的标准,并定期进行计量和分析,以纠正不利表现。
然而,杜邦图未能将各项指标联系起来分析他们对总指标的影响,基本属于事后分析,事前预测及事中控制的作用较弱,其数据源于财务会计报表,没有充分利用管理会计资料,也不能反应成本形态信息。
二、关于权益报酬率的另外两种分解形式1、权益报酬率=总资产报酬率*权益乘数=销售净利率*资产周转率*权益乘数=安全边际率*贡献毛益率*(1-所得税率)*资产周转率*权益乘数安全边际率反映企业的销售状况;边际贡献率反映企业的变动成本和盈利状况.变动成本越低,贡献毛益率越高,权益报酬率越高;资产周转率反映企业营运状况;权益乘数反映企业资本结构和偿债能力.将销售净利率进一步分解为安全边际率、贡献毛益率和所得税率三个因素,在对销售利润进行分析时,可以直接利用管理会计资料,转向以成本形态为基础的分析,有利于进行短期经营决策、计划、预算、控制,可分析税收对企业财务状况的影响。
杜邦分析法
万鹏
概念
• 杜邦分析法是由美国杜邦公司创造并最先 采用的一种综合分析方法。它是根据各财 务指标之间的数学关系,来分析公司权益 收益率(净资产收益率)变化的原因。
应用
• 采用这一方法,可使财务比率分析的层次 更清晰、条理更突出,为报表分析者全面 仔细地了解企业的经营和盈利状况提供方 便。 • 杜邦分析法有助于企业管理层更加清晰地 看到权益基本收益率的决定因素,以及销 售净利润与总资产周转率、债务比率之间 的相互关联关系,给管理层提供了一张明 晰的考察公司资产管理效率和是否最大化 股东投资回报的路线图。
• 净资产收益率=资产净利率(净利润/总资 产)×财务杠杆 (总资产/总权益资本) • 而:资产净利率(净利润/总资产)=销售净利 率(净利润/总收入)×资产周转率(总收入/ 总资产) • 即:净资产收益率=销售净利率(PM)×总资 产周转率(TAT,资产利用率)×财务杠杆
在杜邦体系中,包括以下几种主要的指标关 系: • 1)净资产收益率是整个分析系统的起点和 核心。该指标的高低反映了投资者的净资 产获利能力的大小。净资产收益率是由销 售报酬率,总资产周转率和权益乘数决定 的。
杜邦三项分解图 •
ROE
ROA
Financial Leverage
Profit Margin
Total Asset Turnover
• ROE(净资产收益率)=净利润╱净资产 • ROA(总资产收益率)=净利润╱总资产 • Finacial Leverage(财务杠杆)=总资产╱净资产 • PM(销售净利润)=净利润╱销售收入 • TAT(总资产周转率)=销售收入╱总资产
• (2)总资产收益率是销售利润率和总资产 周转率的乘积,是企业销售成果和资产运 营的综合反映,要提高总资产收益率,必 须增加销售收入,降低资金占用额。
杜邦财务分析体系图
杜邦财务分析体系图一、引言杜邦财务分析体系图是一种常用的财务分析工具,以杜邦公司创建者爱德华·杜邦(Edward DuPont)的名字命名。
该体系图通过将财务指标分解为不同的组成部分,帮助分析师深入了解企业的财务状况和经营绩效。
本文将详细介绍杜邦财务分析体系图的标准格式及其各个组成部分。
二、标准格式杜邦财务分析体系图通常由以下五个组成部分构成:1. 资产负债表(Balance Sheet)2. 损益表(Income Statement)3. 资本结构(Capital Structure)4. 资产周转率(Asset Turnover)5. 净利润率(Net Profit Margin)三、组成部分解析1. 资产负债表(Balance Sheet)资产负债表是一份记录企业在特定日期的资产、负债和所有者权益的报表。
在杜邦财务分析体系图中,资产负债表用来计算企业的总资产。
总资产是企业所有的资源和权益,包括固定资产、流动资产和其他资产。
2. 损益表(Income Statement)损益表是一份记录企业在特定期间内收入、成本和利润的报表。
在杜邦财务分析体系图中,损益表用来计算企业的净利润。
净利润是企业在特定期间内的总收入减去总成本后的剩余金额。
3. 资本结构(Capital Structure)资本结构是指企业的资金来源和资本的组成方式。
在杜邦财务分析体系图中,资本结构用来计算企业的资产负债比率。
资产负债比率是企业的负债总额与总资产之比,反映了企业通过债务融资所占的比例。
4. 资产周转率(Asset Turnover)资产周转率是衡量企业利用其资产创造销售收入的能力。
在杜邦财务分析体系图中,资产周转率用来计算企业的销售收入与总资产之比。
资产周转率越高,说明企业能够更有效地利用其资产创造价值。
5. 净利润率(Net Profit Margin)净利润率是衡量企业盈利能力的指标,表示企业每一单位销售收入中的净利润占比。
杜邦财务分析体系图
杜邦财务分析体系图杜邦财务分析体系图是一种常用的财务分析工具,通过将财务指标分解为多个组成部份,匡助分析师深入理解企业的财务状况和经营绩效。
本文将详细介绍杜邦财务分析体系图的标准格式、相关指标的计算方法和解读,以及如何利用这一工具进行财务分析。
一、杜邦财务分析体系图的标准格式杜邦财务分析体系图通常由三个主要指标组成,分别是净资产收益率(ROE)、净利润率(Net Profit Margin)和资产周转率(Asset Turnover)。
在杜邦财务分析体系图中,这些指标之间存在一定的关系,通过分解和分析这些关系,可以更好地理解企业的盈利能力和资产利用效率。
标准的杜邦财务分析体系图如下所示:杜邦财务分析体系图1. 净资产收益率(ROE):ROE是衡量企业盈利能力的重要指标,它反映了企业利润与净资产之间的关系。
ROE的计算公式如下:ROE = 净利润 / 净资产2. 净利润率(Net Profit Margin):净利润率是衡量企业盈利能力的指标之一,它反映了企业每一单位销售收入所获得的净利润。
净利润率的计算公式如下:净利润率 = 净利润 / 销售收入3. 资产周转率(Asset Turnover):资产周转率是衡量企业资产利用效率的指标,它反映了企业每一单位资产所创造的销售收入。
资产周转率的计算公式如下:资产周转率 = 销售收入 / 总资产二、指标计算方法和解读1. 净资产收益率(ROE):ROE是衡量企业盈利能力的重要指标,它反映了企业利润与净资产之间的关系。
ROE越高,说明企业利润能力越强。
如果ROE低于行业平均水平,可能意味着企业的盈利能力不足。
2. 净利润率(Net Profit Margin):净利润率是衡量企业盈利能力的指标之一,它反映了企业每一单位销售收入所获得的净利润。
净利润率越高,说明企业在销售过程中能够更有效地控制成本和费用,提高利润水平。
3. 资产周转率(Asset Turnover):资产周转率是衡量企业资产利用效率的指标,它反映了企业每一单位资产所创造的销售收入。
杜邦财务分析体系图
杜邦财务分析体系图杜邦财务分析体系图是一种常用的财务分析工具,通过将财务指标分解为不同的组成部份,匡助分析师深入了解一个公司的财务状况和经营绩效。
该体系图主要包括五个关键指标:净利润率、总资产周转率、权益乘数、营业利润率和利润率。
下面将详细介绍每一个指标及其计算方法。
1. 净利润率:净利润率是衡量公司盈利能力的指标,它表示每一单位销售收入中的净利润占比。
计算公式如下:净利润率 = 净利润 / 销售收入其中,净利润是指公司在一定期间内的净收入,销售收入是指公司在同一期间内的总销售额。
2. 总资产周转率:总资产周转率用于衡量公司资产的利用效率,它表示每一单位总资产带来的销售收入。
计算公式如下:总资产周转率 = 销售收入 / 总资产其中,销售收入是指公司在一定期间内的总销售额,总资产是指公司在同一期间内的总资产。
3. 权益乘数:权益乘数用于衡量公司资产的融资程度,它表示公司总资产中有多少是通过债务融资而来的。
计算公式如下:权益乘数 = 总资产 / 股东权益其中,总资产是指公司在一定期间内的总资产,股东权益是指公司在同一期间内的净资产。
4. 营业利润率:营业利润率用于衡量公司经营活动的盈利能力,它表示每一单位销售收入中的营业利润占比。
计算公式如下:营业利润率 = 营业利润 / 销售收入其中,营业利润是指公司在一定期间内的营业收入减去营业成本和营业费用后的净利润,销售收入是指公司在同一期间内的总销售额。
5. 利润率:利润率是衡量公司整体盈利能力的指标,它表示每一单位销售收入中的利润占比。
计算公式如下:利润率 = 净利润 / 销售收入其中,净利润是指公司在一定期间内的净收入,销售收入是指公司在同一期间内的总销售额。
通过分析上述五个指标,可以从不同的角度全面了解一个公司的财务状况和经营绩效。
净利润率反映了公司的盈利能力,总资产周转率反映了公司的资产利用效率,权益乘数反映了公司的融资程度,营业利润率反映了公司的经营能力,利润率反映了公司的整体盈利能力。
美的公司四年的杜邦分析图
销售收入、21,170,510,882.07」2006年的杜邦分析图销售利润率 3.80%净资产周转率21.20 %总资产周转率7.25%总资产周转率1.91权益乘数 2.78_应收账款 〔933,271,420.40」 f y销售收入.35,188,339,378.81」2007年的杜邦分析图净利润 1,695,051,659.18 丿销售收入 '35,188,339,378.81」销售收入「35,188,339,378.81」总资产 J9,684,572,681.23j销售收入/5,313,461,920.00」2008年的杜邦分析图净利润 . 1,551,102,210.00丄销售收入 .45,313,461,920.00」销售收入 .45,313,461,920.00」总资产 「23,383,586,430.00丿所得税费用 • 204,469,200.00 」非流动资产•9,596,816,200.00」净资产周转率23.07 %资产-23,383,586,430.00」权益乘数 3.21权益7,292,505,160.00 丿销售成本「43,603,148,770.00」财务费用 .481,410,020.00 丿 销售费用〔4,613,874,020.00」管理费用、1,725,420,650.00」营业成本• 36,631,539,600.00」 八营业税金及附加= • 41,569,720.00」销售收入47,278,248,260.00」2009年的杜邦分析图净资产周转率25.11 %~T~1 1总资产周转率权益乘数9.13 %L 2.49」净利润、、2,513,866,250.00 /销售收入.47,278,248,260.00」销售收入[47,278,248,260.00」总资产i31,657,627,470.00」销售利润率5.32 % 总资产周转率1.72 %销售收入47,278,248,260.00」2009年的杜邦分析图非流动资产• 10,525,648,490.00:。