
购销合同印花税分类登记表
购销合同印花税分类登记表篇一:印花税第四章印花税本章考情分析印花税是《税法(Ⅱ)》小税种中,分值比较高的一个税种。
题型以单项选择题和多项选择题为主,个别年份会考察计算题。
2014年考试中预计本章分值约在12分左右。
近3年题型题量分析表2014年教材的主要变化P290 增加了对商品储备管理公司的印花税规定P291 修改为代扣(代收)税款汇总缴纳的方法P291 修改为其他应税凭证均应在履行纳税义务完毕后保存1年P292 修改为印花税票可以委托单位或者个人代售,并由税务机关付给2%的手续费本章基本结构框架第一节概述第二节征税范围、纳税人和税率(熟悉)第三节计税依据和应纳税额的计算(掌握)第四节减免税优惠(掌握)第五节申报和缴纳第一节概述印花税是对经济活动和经济交往中书立、领受、使用的应税经济凭证所征收的一种税。
因纳税人主要是通过在应税凭证上粘贴印花税票来完成纳税义务,故名印花税。
印花税特点(一)兼有凭证税和行为税性质(二)征税范围广泛(三)税率低、税负轻最高税率为1‰,最低税率为‰ (四)由纳税人自行完成纳税义务自行计算税额、自行购买印花税票、自行粘贴并画销或注销。
第二节征税范围、纳税人和税率一、印花税的征税范围(一)经济合同1.购销合同。
包括供应、预购、采购、购销结合及协作、调剂、补偿、易货等合同;还包括各出版单位与发行单位(不包括订阅单位和个人)之间订立的图书、报刊、音像征订凭证。
对纳税人以电子形式签订的各类应税凭证按规定征收印花税。
对发电厂与电网之间、电网与电网之间(国家电网公司系统、南方电网公司系统内部各级电网互供电量除外)签订的购售电合同按购销合同征收印花税。
电网与用户之间签订的供用电合同不属于印花税列举征税的凭证,不征印花税。
(生活缴费凭证,不同于电网之间经济合同)2.加工承揽合同。
包括加工、定做、修缮、印刷、广告、测绘、测试等合同。
(结合增值税、消费税)3.建设工程勘察设计合同。
包括勘察、设计合同的总包合同、分包合同和转包合同。
4.建筑安装工程承包合同。
包括建筑、安装工程承包合同的总包合同、分包合同和转包合同5.财产租赁合同。
6.货物运输合同。
7.仓储保管合同。
8.借款合同。
包括银行及其他金融组织和借款人(不包括银行同业拆借)所签订的借款合同。
包括融资租赁合同。
9.财产保险合同。
“家庭财产两全保险”属于家庭财产保险性质,其合同在财产保险合同之列,照章纳税。
10.技术合同。
包括技术开发、转让、咨询、服务等合同。
技术转让合同包括专利申请转让、非专利技术转让所书立的合同。
解释1不包括专利权转让、专利实施许可所书立的合同。
(两者适用于产权转移书据)。
解释2一般的法律、会计、审计等方面的咨询不属于技术咨询,其所书立合同不贴印花。
①专利权转让合同,是指专利权人作为转让方将其发明创造专利的所有权或持有权移交受让方,受让方支付约定价款所订立的合同。
②专利实施许可合同,是指专利权人或者其授权的人作为转让方许可受让方在约定的范围内实施专利,受让方支付约定使用费所订立的合同。
(这两类都是公开的,有主的,按产权转移书据缴印花税)③专利申请转让合同,是指转让方将其就特定的发明创造申请专利的权利移交受让方,受让方支付约定价款所订立的合同。
④非专利技术转让合同,是指转让方将拥有的非专利技术成果提供给受让方,明确相互间非专利技术成果使用权、转让权,受让方支付约定使用费所订立的合同。
(这两类都是没主的或保密的,按技术合同缴纳印花税)(二)产权转移书据我国印花税税目中的产权转移书据包括财产所有权、版权、商标专用权、专利权、专有技术使用权共5项产权的转移书据。
解释1土地使用权出让合同、土地使用权转让合同、商品房销售合同按照产权转移书据征收印花税。
解释2专利权转让、专利实施许可所书立的合同按产权转移书据征收印花税。
(三)营业账簿1.资金账簿2.其他营业账簿3.有关“营业账簿”征免范围应明确的若干个问题:(1)其他营业账簿包括日记账簿和各明细分类账簿。
(2)对采用一级核算形式的单位,只就财会部门设置的账簿贴花;采用分级核算形式的,除财会部门的账簿应贴花之外,财会部门设置在其他部门和车间的明细分类账,亦应按规定贴花。
(3)车间、门市部、仓库设置的不属于会计核算范围或虽属会计核算范围,但不记载金额的登记簿、统计簿、台账等,不贴印花。
(4)对有经营收入的事业单位,凡属由国家财政部门拨付事业经费,实行差额预算管理的单位,其记载经营业务的账簿,按其他账簿定额贴花,不记载经营业务的账簿不贴花;凡属经费来源实行自收自支的单位,对其营业账簿,应就记载资金的账簿和其他账簿分别按规定贴花。
(5)跨地区经营的分支机构使用的营业账簿,应由各分支机构在其所在地缴纳印花税。
(6)企业债权转股权新增加的资金按规定贴花。
(7)企业改制中经评估增加的资金按规定贴花。
(四)权利、许可证照权利、许可证照仅包括“四证一照”:包括政府部门发给的房屋产权证、工商营业执照、商标注册证、专利证、土地使用证等。
应税的“四证一照”(经济类凭证)例题?多选题下列各项中,应按“产权转移书据”税目征收印花税的有()。
A.商品房销售合同B.融资租赁合同C.专利申请转让合同D.个人无偿赠与不动产登记表E. 企业仓库设置的产品进出统计簿答案AD注意题目变形题目变形1下列各项中,应当缴纳印花税的有(ABCD)。
题目变形2下列各项中,不需缴纳印花税的有(E)。
题目变形3下列各项中,按“借款合同”税目征收印花税的有(B)。
题目变形4下列各项中,按“技术合同”税目征收印花税的有(C)。
二、印花税的纳税人(一)立合同人,指合同的当事人。
1.所谓当事人,是指对凭证有直接权利义务关系的单位和个人,但不包括合同的保人、证人、鉴定人。
(选择题)2.合同必须是合法的合同。
具有合同性质的凭证,是指具有合同效力的协议、契约、合约、单据、确认书及各种名称的凭证。
3.当事人的代理人有代理纳税的义务,他与纳税人负有同等的税收法律义务和责任。
(判断)(二)立据人。
商品房销售合同按产权转移书据计税贴花。
(土地增值税)(三)立账簿人。
营业账簿的纳税人是立账簿人。
(四)领受人。
权利、许可证照的纳税人是领受人。
权利、许可证照包括:房屋产权证、工商营业执照、商标注册证、专利证、土地使用证。
(五)使用人。
在国外书立、领受,但在国内使用的应税凭证,其纳税人是使用人。
(判断)(六)各类电子应税凭证的签订人。
需要注意的是,对应税凭证,凡由两方或两方以上当事人共同书立应税凭证的,其当事人各方都是印花税纳税人,应各就其所持凭证的计税金额履行纳税义务。
(比较特殊的印花税,契税,车购税)三、印花税的税率(一)比例税率(二)定额税率印花税税率分比例税率和定额税率两类。
除权利、许可证照及营业账簿中的其他账簿使用定额税率(按件贴花5元)之外,其他征税项目使用比例税率。
最高税率为千分之一,最低税率为万分之零点五(借款合同)。
最高税率是最低税率的20倍。
印花税税率猪(租赁)宝(保管)宝(保险)炒股(股票)出老千鸡(技术)飞狗(购销)跳被捉奸(建安)猪宝宝赊账(借款)十万五运(运输)茶(勘设)五万赢(营业)家(加工)产(产权)例题?多选题下列属于印花税纳税人的有()。
A.购销合同的担保人B.发放土地使用证的国家行政部门C.在国外书立,在国内使用技术合同的单位D.签订勘察设计合同的两家公司E.营业账簿的设立使用人答案CDE第三节计税依据和应纳税额的计算印花税的计税依据、应纳税额应纳税额=计税金额×比例税率应纳税额=凭证件数×固定税额(5元)各类经济合同,以合同上所记载的金额、收入或费用为计税依据。
一、印花税的计税依据1.购销合同的计税依据购销合同的计税依据为购销金额,不得作任何扣除,特别是调剂合同和易货合同,均应包括调剂、易货的全额。
解释在商品购销活动中,采用以货换货方式进行商品交易签订的合同,是反映既购又销双重经济行为的合同。
对此,应按合同所载的购、销合计金额计税贴花。
合同未列明金额的,应按合同所载购、销数量,依照国家牌价或者市场价格计算应纳税额。
例题?单选题甲公司与A公司签订一项易货合同,约定用市场价格120万元的库存商品换取市场价格为140万元原材料,支付A公司差价20万元。
该项行为应缴纳印花税()元。
答案D解释应缴纳印花税=(120+140)×10 000׉×2=1560(元)。
注意发问的方式,如果问题是,甲公司应纳印花税,则选C。
2.加工承揽合同的计税依据(区分与消费税的委托加工)(1)受托方提供原材料及辅料,并收取加工费且分别注明的,原材料和辅料按购销合同计税贴花,加工费按加工承揽合同计税贴花。
(定做合同)(2)合同未分别记载原辅料及加工费金额的,一律就全部金额按加工承揽合同计税贴花。
(3)委托方提供原材料,受托方收取加工费及辅料,双方就加工费及辅料按加工承揽合同计算贴花。
例题?单选题某学校委托一服装加工企业定做一批校服,合同载明原材料金额80万元由服装加工企业提供,学校另支付加工费40万元。
服装加工企业的该项业务应缴纳印花税()。
元元元元答案C解析该企业应缴纳印花税=800000׉+400000׉=440(元)。
3.建设工程勘察设计合同的计税依据为勘察、设计收取的费用(即勘察、设计收入)。
4.建筑安装工程承包合同的计税依据为承包金额,不得剔除任何费用。
如果施工单位将自己承包的建筑项目再分包或转包给其他施工单位,其所签订的分包或转包合同,仍应按所载金额另行贴花。
5.财产租赁合同的计税依据财产租赁合同的计税依据为租赁金额(即租金收入)。
解释注意计算两点:(1)税额超过1角不足1元的按照1元贴花。
(2)财产租赁合同只是规定月(天)租金标准,而不确定租期的,先定额5元贴花,再结算时按实际金额计税,补贴印花。
例题?单选题2012年1月,甲某将自己的房屋出租给乙某,合同约定每月租金500元,租期一个半月,然后合同解除,甲收到乙租金750元。
甲应缴印花税()。
元元篇二:印花税纳税申报表填报日期:年月日申报流水号纳税人税务登记号纳税人电脑编码税款所属期纳税人分类码正常申报□ 自行补报□ 稽查自查申报□ 延期申报预缴□单位:元(列至角分)填报日期:年月日申报流水号纳税人税务登记号税款所属期纳税人电脑编码纳税人分类码正常申报□ 自行补报□ 稽查自查申报□ 延期申报预缴□单位:元(列至角分)SB019印花税纳税申报表说明事项:1、本表适用于纳税人申报缴纳印花税,购买印花税票请将所需的印花票各面额和数量填好。
2、对于同一税款所属期而纳税人多次申报的,实行差额申报,即该次申报不包含上次申报信息。
3、表头说明:、“纳税人税务登记号”指地方税务登记证号。
购销合同印花税分类登记表怎么填
竭诚为您提供优质文档/双击可除购销合同印花税分类登记表怎么填篇一:印花税核定比例表释义印花税核定征收比例表释义一、关于行业的分类目前比例表中的行业类型依据国民经济代码(gb/T4754-20XX)进行分类。
二、各合同的核定项目释义1、勘察设计合同勘察设计劳务经营纳税人,其对应的应税凭证计税项目为“勘察设计劳务收入”与“分包支出”两项。
非勘察设计劳务经营纳税人,其对应的应税凭证计税项目为“勘察设计劳务支出”。
2、建筑安装合同建筑安装劳务经营纳税人,其对应的应税凭证计税项目为“建筑安装劳务收入”与“建筑安装劳务分包支出”两项。
非建筑安装劳务经营纳税人,其对应的应税凭证计税项目为“建筑安装工程结算支出”,包括不限于与支出有关的“货币资金、应付款项”的发生额与非货币性资产交换的价值。
3、借款合同金融机构纳税人,其对应的应税凭证计税项目为“借出款项”,包括不限于“贷款”、“应收账款”、“其他应收款”本期发生额。
非金融机构纳税人,其对应的应税凭证计税项目为“借入款项”,包括不限于“短期借款”、“长期借款”的本期发生额。
4、仓储合同仓储劳务经营纳税人,其对应的应税凭证计税项目为仓储劳务收入和仓储分包支出。
非仓储劳务经营纳税人,其对应的应税凭证计税项目为“仓储劳务支出”。
(计入材料采购的部分已随核定购销合同征收,所以只含费用类支出)5、财产保险合同保险业务经营纳税人,其对应的应税凭证计税项目为“财产保险收入”。
财产保险合同投保的纳税人,其对应的应税凭证计税项目为“财产保险支出”,(计入材料采购的部分已随核定购销合同征收,所以只含费用类支出),不能区分保险种类的,按所有保险合同支出确认。
6、技术合同技术劳务经营纳税人,其对应的应税凭证计税项目为经营业务属行业大类m的主营业务收入或其他业务收入。
非技术劳务经营纳税人,其对应的应税凭证计税项目为对应经营业务属行业大类m的支出费用。
7、货物运输合同各类行业的纳税人,其对应的应税凭证计税项目为纳税人开具的运费发票或结算单金额。
印花税计算表格

2 加工承揽合同等合同Fra bibliotek揽收入
0.050%
3 建设工程勘察设计合同 包括勘察,设计合同
收取费用 0.050%
4 建筑安装工程承包合同 包括建筑,安装工程承包合同 承包金额 0.030%
税率链接 中华人民 共和国印 花税暂行 条例 1988-0806 国务 院令第11 号 证券交易 印花税单 边征收 2008-0918 财税
10
10.00 500.000%
3
3.00 500.000%
0.000%
17
*
*
600
500 4000
50 15 0 5365
印花税税率表
序号 税目
范围
税基
税率
银行及其他金融组织和借款人
1 借款合同
(不包括银行同业拆借)所签
订的借款合同
购销金额
包括加工,定做,修缮,修
0.030%
理,印刷,广告,测绘,测试 加工或承
印花税计算表
货币单位 元
序号 税目
份数
税基
税率 应纳税额
1 借款合同
1 4000000.00 0.005%
200
2 购销合同
3 产权转移书据 4 资金账簿 5 其他账簿 6 权利.许可证照 7
合计
1 2000000.00 0.030%
1 1000000.00 0.050%
1 8000000.00 0.050%
中华人民 共和国中 央人民政 府
搜狐新闻
纳税人
立合同人
李合同人 立合同人 李合同人
印花税税目税率表
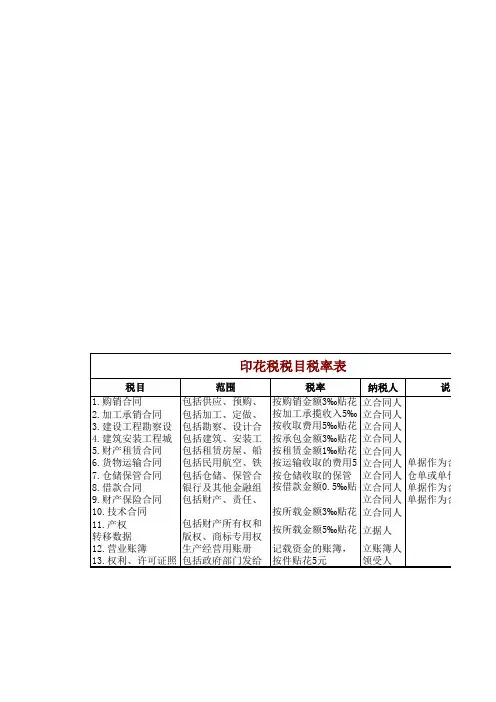
税目 1.购销合同 2.加工承销合同 3.建设工程勘察设 4.建筑安装工程城 5.财产租赁合同 6.货物运输合同 7.仓储保管合同 8.借款合同 9.财产保险合同 10.技术合同 11.产权转移数据 12.营业账簿 13.权利、许可证照 范围 包括供应、预购、 包括加工、定做、 包括勘察、设计合 包括建筑、安装工 包括租赁房屋、船 包括民用航空、铁 包括仓储、保管合 银行及其他金融组 包括财产、责任、 包括财产所有权和 生产经营用账册 包括政府部门发给 税率 按购销金额3‰贴花 按加工承揽收入5‰ 按收取费用5‰贴花 按承包金额3‰贴花 按租赁金额1‰贴花 按运输收取的费用5 按仓储收取的保管 按借款金额0.5‰贴 纳税人 说明 立合同人 立合同人 立合同人 立合同人 立合同人 立合同人 立合同人 立合同人 立合同人 按所载金额3‰贴花 立合同人 按所载金额5‰贴花 立据人 记载资金的账簿, 立账簿人 按件贴花5元 领受人
Hale Waihona Puke 单据作为合同使用 仓单或单作为合同 单据作为合同使用 单据作为合同使用
说明
单据作为合同使用 仓单或单作为合同 单据作为合同使用 单据作为合同使用
合同类别印花税率对照表

合同类别(全部) 005001004 005001004001 005001004002 005001004003 005001004004 005001005 005001005001 005001005002 005001005003 005001005004 005001005005 005001006 005001006001 005001006002 005001006003 005001006004 005001006005 005001006006 005001006007 005001006008 005001006009 005001006010 005001006011 005001006012 005001006013 005001006014 005001006015 005001006016 005001006017 005001006018 005001006019 005001006020 005001006021 005001006022 005001006023 005001007 005001007001 005001007002 005001007003 005001007004 005001008 005001008001 005001008002 005001008003 005001008004 005001008005 005001008006 005001008007 005001008008 005001008009 005001008010 005001008011 005001008012 005001008013 005001009 005001009001 005001009002 005001009003 04 0401 0403 0405 0499 05 0501 0503 0505 0507 0599 06 0601 0603 0605 0607 0609 0611 0613 0615 0617 0619 0621 0623 0625 0627 0629 0631 0633 0635 0637 0639 0641 0643 0699 07 0701 0703 0705 0799 08 0801 0803 0805 0807 0809 0811 0813 0815 0817 0819 0821 0823 0899 09 0901 0903 0905 煤炭 无烟煤 烟煤 褐煤 其他煤炭 原油及天然气 原油 油田凝析油 天然气 油田液化气 其他原油及天然气 原油加工及石油制品 燃料气 汽油 煤油 柴油 润滑油 润滑脂 溶剂油 化工轻油 炼化中间物料 洗涤剂原料油 商品原料油 燃料油 石蜡 凡士林 标准油 白色油 软麻油 石油沥青 石油焦 润滑油基础油 石油酸类 石油制品(半成品) 其他原油加工及石油制品 合纤单体、共聚物及制品 合成纤维原料 合成纤维聚合物 合成纤维聚合物加工品 其他合纤单体、共聚物及制品 化学原料及化学产品 无机化学品 有机化学原料 肥料 胶粘剂 农药 信息用化学品 环境污染处理专用药剂材料 动物胶 煤炭化工产品 林产化学产品 工业合成洗涤剂 香料、香精 其他化学原料及化学产品 合成纤维 锦纶纤维 涤纶纤维 腈纶纤维 Page 3 0.3‰ 0.3‰ 0.3‰ 0.3‰ 0.3‰ 0.3‰ 0.3‰ 0.3‰ 0.3‰ 0.3‰ 0.3‰ 0.3‰ 0.3‰ 0.3‰ 0.3‰ 0.3‰ 0.3‰ 0.3‰ 0.3‰ 0.3‰ 0.3‰ 0.3‰ 0.3‰ 0.3‰ 0.3‰ 0.3‰ 0.3‰ 0.3‰ 0.3‰ 0.3‰ 0.3‰ 0.3‰ 0.3‰ 0.3‰ 0.3‰ 0.3‰ 0.3‰ 0.3‰ 0.3‰ 0.3‰ 0.3‰ 0.3‰ 0.3‰ 0.3‰ 0.3‰ 0.3‰ 0.3‰ 0.3‰ 0.3‰ 0.3‰ 0.3‰ 0.3‰ 0.3‰ 0.3‰ 0.3‰ 0.3‰ 0.3‰ 0.3‰
购销合同印花税分类登记表

购销合同印花税分类登记表篇一:印花税第四章印花税本章考情分析印花税是《税法(Ⅱ)》小税种中,分值比较高的一个税种。
题型以单项选择题和多项选择题为主,个别年份会考察计算题。
2014年考试中预计本章分值约在12分左右。
近3年题型题量分析表2014年教材的主要变化P290 增加了对商品储备管理公司的印花税规定P291 修改为代扣(代收)税款汇总缴纳的方法P291 修改为其他应税凭证均应在履行纳税义务完毕后保存1年P292 修改为印花税票可以委托单位或者个人代售,并由税务机关付给2%的手续费本章基本结构框架第一节概述第二节征税范围、纳税人和税率(熟悉)第三节计税依据和应纳税额的计算(掌握)第四节减免税优惠(掌握)第五节申报和缴纳第一节概述印花税是对经济活动和经济交往中书立、领受、使用的应税经济凭证所征收的一种税。
因纳税人主要是通过在应税凭证上粘贴印花税票来完成纳税义务,故名印花税。
印花税特点(一)兼有凭证税和行为税性质(二)征税范围广泛(三)税率低、税负轻最高税率为1‰,最低税率为‰ (四)由纳税人自行完成纳税义务自行计算税额、自行购买印花税票、自行粘贴并画销或注销。
第二节征税范围、纳税人和税率一、印花税的征税范围(一)经济合同1.购销合同。
包括供应、预购、采购、购销结合及协作、调剂、补偿、易货等合同;还包括各出版单位与发行单位(不包括订阅单位和个人)之间订立的图书、报刊、音像征订凭证。
对纳税人以电子形式签订的各类应税凭证按规定征收印花税。
对发电厂与电网之间、电网与电网之间(国家电网公司系统、南方电网公司系统内部各级电网互供电量除外)签订的购售电合同按购销合同征收印花税。
电网与用户之间签订的供用电合同不属于印花税列举征税的凭证,不征印花税。
(生活缴费凭证,不同于电网之间经济合同)2.加工承揽合同。
包括加工、定做、修缮、印刷、广告、测绘、测试等合同。
(结合增值税、消费税)3.建设工程勘察设计合同。
包括勘察、设计合同的总包合同、分包合同和转包合同。
印花税报表

税款所属期限:自 年 月 日至 名称 登记注册类型 纳税人信息 身份证件类型 联系方式 核定征收 计税金额 或件数 核定依据 核定比例 1 购销合同 合计 以下由纳税人填写: 纳税人声明 纳税人签章 以下由税务机关填写: 受理人 受理日期 年 日 月 受理税务机关签 章 此纳税申报表是根据《中华人民共和国印花税暂行条例》和国家有关税收规定填报2 3 4 0.3‰ 适用 税率 本期已缴 税额 6 本期减免税额 减免性质 代码 7 本期应补(退)税额 减免额 8 9=5-6-8 身份证件号码 所属行业 年 月 日 填表日期: 年 月 日 □单位 金额单位:元至角分 □个人
本期应纳税额
应税凭证
5=1×4+2×3×4
本表一式两份,一份纳税人留存,一份税务机关留存。 减免性质代码:减免性质代码按照税务机关最新制发的减免税政策代码表中的最细项减免性质代码填报。
1
工程购销合同印花税税率表
工程购销合同印花税税率表我们需要明确什么是工程购销合同。
工程购销合同是指建设单位(购买方)与承包单位(销售方)之间,就工程项目的设计、施工等事项达成的书面协议。
这类合同通常涉及较大的金额,因此对印花税的计算尤为重要。
按照国家税务总局的规定,工程购销合同的印花税率是万分之三。
这意味着,如果一个工程购销合同的总价款为100万元,则需要缴纳的印花税就是300元。
不过,具体的税率可能会因为地方政策的不同而有所调整,所以在实际操作中应当以当地税务机关的规定为准。
让我们来看一个具体的工程购销合同印花税税率表范本:--------------------------------------------------------------| 序号 | 合同类别 | 合同金额 | 印花税率 | 应纳税额 |--------------------------------------------------------------| 1 | 工程购销合同 | ¥XXXX元 | 0.03% | ¥XX元 |--------------------------------------------------------------在这个范本中,“合同金额”指的是合同双方约定的工程总价款;“印花税率”则是根据国家税法规定的标准来确定;“应纳税额”是按照印花税率计算出的应缴印花税总额。
为了确保合同的法律效力及避免未来可能发生的税务争议,建议在签订合同之前,双方都应当仔细核对合同中的条款,包括印花税的计算是否正确。
同时,还需要留意以下几点:- 确保合同金额的准确性,因为这直接影响到印花税的计算基数。
- 关注是否有任何可以适用的税收优惠政策,如某些特定类型的工程项目可能享受减免。
- 在缴纳印花税后,不要忘记索取并保存好缴税凭证,以备将来查证。
由于税法规定和政策可能会发生变动,建议定期关注国家税务总局及相关地方税务局发布的最新信息,及时调整印花税的计算方法和税额。
购销合同缴纳印花税税率表格
购销合同缴纳印花税税率表格购销合同缴纳印花税税率表格甲方:(出卖人)联系方式:乙方:(购买人)联系方式:双方经过友好协商,按照中华人民共和国相关法律法规,就以下事项达成一致:一、协议内容1. 商品名称:2. 品牌型号:3. 规格型号:4. 单价:5. 数量:6. 金额:7. 交付地点:8. 交付时间:9. 付款方式:10. 货物保险:11. 其他特别约定:二、双方权利和义务1. 甲方权利和义务:(1)在约定时间内将商品交付到乙方指定地点。
(2)保证所售商品质量符合相关法律法规要求。
(3)应对乙方提出的任何合理要求予以配合,如改换或返还。
(4)如因甲方原因致使货物未能按期交付,应承担违约责任并赔偿乙方因此产生的损失。
(5)共同承担印花税及其他相关税款。
2. 乙方权利和义务:(1)按照约定时间和地点收到商品。
(2)如发现商品质量不符合约定,有权要求甲方提供合理解决方案。
(3)如因乙方原因导致货物未能按期收取,应承担违约责任并赔偿甲方因此产生的损失。
(4)按时支付货款。
(5)共同承担印花税及其他相关税款。
三、期限该协议自甲、乙双方签署之日起生效,并持续有效至双方履行完毕各自在协议中的义务。
四、违约责任(1)如甲方未能履行协议中的义务,应承担违约责任并赔偿乙方因此产生的损失,同时乙方有权解除合同。
(2)如乙方未能履行协议中的义务,应承担违约责任并赔偿甲方因此产生的损失,同时甲方有权解除合同。
五、法律效力双方协商一致签署本协议,即为双方的法律约束力,各项条款符合中国相关法律法规要求且具有可执行性。
六、附加条款1. 如本协议中所未尽事宜,双方应协商一致后签署补充协议。
2. 本协议一式两份,甲、乙双方各执一份,具有同等法律效力。
甲方:(出卖人)签字:乙方:(购买人)签字:日期:年月日注:本次交易双方各自负担印花税2‰。
购销合同印花税分类登记表怎么填
竭诚为您提供优质文档/双击可除购销合同印花税分类登记表怎么填篇一:印花税核定比例表释义印花税核定征收比例表释义一、关于行业的分类目前比例表中的行业类型依据国民经济代码(gb/T4754-20XX)进行分类。
二、各合同的核定项目释义1、勘察设计合同勘察设计劳务经营纳税人,其对应的应税凭证计税项目为“勘察设计劳务收入”与“分包支出”两项。
非勘察设计劳务经营纳税人,其对应的应税凭证计税项目为“勘察设计劳务支出”。
2、建筑安装合同建筑安装劳务经营纳税人,其对应的应税凭证计税项目为“建筑安装劳务收入”与“建筑安装劳务分包支出”两项。
非建筑安装劳务经营纳税人,其对应的应税凭证计税项目为“建筑安装工程结算支出”,包括不限于与支出有关的“货币资金、应付款项”的发生额与非货币性资产交换的价值。
3、借款合同金融机构纳税人,其对应的应税凭证计税项目为“借出款项”,包括不限于“贷款”、“应收账款”、“其他应收款”本期发生额。
非金融机构纳税人,其对应的应税凭证计税项目为“借入款项”,包括不限于“短期借款”、“长期借款”的本期发生额。
4、仓储合同仓储劳务经营纳税人,其对应的应税凭证计税项目为仓储劳务收入和仓储分包支出。
非仓储劳务经营纳税人,其对应的应税凭证计税项目为“仓储劳务支出”。
(计入材料采购的部分已随核定购销合同征收,所以只含费用类支出)5、财产保险合同保险业务经营纳税人,其对应的应税凭证计税项目为“财产保险收入”。
财产保险合同投保的纳税人,其对应的应税凭证计税项目为“财产保险支出”,(计入材料采购的部分已随核定购销合同征收,所以只含费用类支出),不能区分保险种类的,按所有保险合同支出确认。
6、技术合同技术劳务经营纳税人,其对应的应税凭证计税项目为经营业务属行业大类m的主营业务收入或其他业务收入。
非技术劳务经营纳税人,其对应的应税凭证计税项目为对应经营业务属行业大类m的支出费用。
7、货物运输合同各类行业的纳税人,其对应的应税凭证计税项目为纳税人开具的运费发票或结算单金额。
购销合同印花税税率表格
购销合同印花税税率表格购销合同印花税税率表格合同编号:______________甲方(销售方):______________证件号码:______________地址:______________电话:______________乙方(购买方):______________证件号码:______________地址:______________电话:______________根据《中华人民共和国印花税暂行条例》的规定,甲、乙双方签订的本合同应按以下税率计算印花税:合同金额(含税):______________元印花税税率:______________%应纳印花税:______________元合同约定的税率上限为__________________%一、甲方确认自己是合法拥有该商品的所有权,并且有权出售该商品。
二、乙方确认自己有权购买该商品,并且乙方确认其已经查阅过该商品相关的法律规定,以及该商品的质量及其他信息。
三、甲方应按照本合同所载价格出售商品,并在合同期限内将商品交付乙方,乙方应按照约定的价格及时间尽快支付货款。
四、如果甲方未按照约定时间交付商品,将视为违约。
如果乙方未按照约定时间支付货款,将视为违约。
五、双方一旦发现本合同中所约定的事项存在问题,应及时进行沟通解决,以避免造成不必要的争议。
六、本合同的法律效力和可执行性均应遵守中华人民共和国相关法律法规的规定。
七、本合同一式两份,甲乙双方各执一份,各份具有同等效力。
八、本合同自签订之日起生效,有效期为______________个自然日,双方约定期限届满后,合同自动失效。
特别提示:为保证双方合法权益,请双方在签订合同时认真核对合同内容,特别是关于价格、数量、质量等有关的条款,如有任何疑问,请及时与对方沟通。
本印花税税率表格为附件合同不可分割一部分,具有法律效力。
甲方(盖章):______________乙方(盖章):______________签订日期:______________年____月____日。