
企业所得税年度纳税申报表(电子表格计算版)
销售(营业)收入及其他收入明细表
填报时间:年 月 日
金额单位:元(列至角分)
行次项目源自金额1 一、销售(营业)收入合计(2+7+12)
0.00
2 1、主营业务收入(3+4+5+6)
0.00
3 (1)销售商品
4 (2)提供劳务
5 (3)让渡资产使用权
6 (4)建造合同
7 2、其他业务收入(8+9+10+11)
0.00
8 (1)材料销售收入
9 (2)代购代销手续费收入
10 (3)包装物出租收入
11 (4)其他
12 3、视同销售收入(13+14+15)
0.00
13 (1)自产、委托加工产品视同销售的收入
14 (2)处置非货币性资产视同销售的收入
15 (3)其他视同销售的收入
16 二、其他收入合计(17+24)
0.00
17 1、营业外收入(18+19+···+23)
0.00
18 (1)固定资产盘盈
19 (2)处置固定资产净收益
20 (3)非货币性资产交易收益
21 (3)出售无形资产收益
22 (4)罚款净收入
23 (5)其他
24 2、税收上应确认的其他收入(25+26++27+28+29)
0.00
25 (1)因债权人原因确实无法支付的应付款项
26 (2)债务重组收益
27 (3)接受捐赠的资产
28 (4)资产评估增值
29 (5)其他
经办人(签章):
法定代表人
(签章):
A100000中华人民共和国企业所得税年度纳税申报表(A类)2

类别
项
目
1
一、营业收入(填写A101010\101020\103000)
2
减:营业成本(填写A102010\102020\103000)
3
营业税金及附加
4
销售费用(填写A104000)
5
管理费用(填写A104000)
6
财务费用(填写A104000)
29
加:境外所得应纳所得税额(填写A108000)
30 应纳税额计算
减:境外所得抵免所得税额(填写A108000)
31
八、实际应纳所得税额(28+29-30)
32
减:本年累计实际已预缴的所得税额
33
九、本年应补(退)所得税额(31-32)
34
其中:总机构分摊本年应补(退)所得税额(填写A109000)
15
加:纳税调整增加额(填写A105000)
16
减:纳税调整减少额(填写A105000)
17
减:免税、减计收入及加计扣除(填写A107010)
18 应纳税所得额
加:境外应税所得抵减境内亏损(填写A108000)
19
计算
四、纳税调整后所得(13-14+15-16-17+18)
20
减:所得减免(填写A107020)
21
减:抵扣应纳税所得额(填写A107030)
22
减:弥补以前年度亏损(填写A106000)
23
五、应纳税所得额(19-20-21-22)
24
税率(25%)
25
六、应纳所得税额(23×24)
26
减:减免所得税额(填写A107040)
27
减:抵免所得税额(填写A107050)
企业所得税年度申报表模板

企业所得税年度申报表模板
企业所得税年度申报表模板是一个用于填报企业所得税年度纳税情况的表格,它包括了企业的各项收入、支出、税前扣除、纳税调整等内容。
模板的格式和内容可能因国家或地区的税法规定而有所不同。
以下是一个简化的企业所得税年度申报表模板示例,仅供参考:
企业所得税年度申报表
纳税人识别号: [填写纳税人识别号]
纳税人名称: [填写纳税人名称]
填报日期: [填写申报日期]
一、收入总额
1.营业收入
2.投资收益
3.其他收入
二、税前扣除
1.营业成本
2.税金及附加
3.期间费用(管理费用、销售费用、财务费用)
4.资产减值损失
5.其他税前扣除
三、纳税调整
1.纳税调整增加额
2.纳税调整减少额
四、应纳税所得额
五、税率及税额计算
1.适用税率
2.应纳税额
六、减免抵免税额
1.免税收入
2.减免税额
3.抵扣税额
七、实际应纳税额
八、其他说明事项
[填写其他需要说明的事项]
请注意,这只是一个简化的示例模板,实际的企业所得税年度申报表可能包含更多的栏目和细节。
具体的模板格式和内容应根据当地税法规定和税务机关的要求来确定。
建议您在填报前咨询当地税务机关或专业税务顾问,以确保填报正确、合规。
企业所得税年度纳税申报表(共计12张表格)
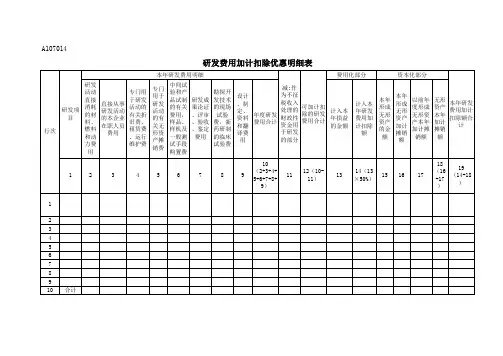
研发费用加计扣除优惠明细表
本年研发费用明细 研发 活动 直接 消耗 研发项 的材 目 料、 燃料 行次 和动 力费 用 专门用 于研发 活动的 有关折 旧费、 租赁费 、运行 维护费 专门 用于 研发 活动 的有 关无 形资 产摊 销费 中间试 验和产 品试制 的有关 费用, 样品、 样机及 一般测 试手段 购置费 勘探开 发技术 的现场 试验 费,新 药研制 的临床 试验费 费用化部分 减:作 为不征 设计 税收入 、制 可加计扣 处理的 定、 计入本 除的研发 年度研发 财政性 资料 年损益 费用合计 费用合计 资金用 和翻 的金额 于研发 译费 的部分 用 资本化部分
直接从事 研发活动 的本企业 在职人员 费用
研发成 果论证 、评审 、验收 、鉴定 费用
计入本 年研发 费用加 计扣除 额
本年 形成 无形 资产 的金 额
本年 形成 无形 资产 加计 摊销 额
以前年 度形成 无形资 产本年 加计摊 销额
无形 本年研发 资产 费用加计 本年 扣除额合 加计 计 摊销 额
1
2
3
4
5
6
ቤተ መጻሕፍቲ ባይዱ
7
8
9
10 (2+3+4+ 5+6+7+8+ 9)
11
12(1011)
13
14(13 ×50%)
15
16
17
18 19 (16 (14+18 +17 ) )
1 2 3 4 5 6 7 8 9 10
合计
中华人民共和国企业所得税年度纳税申报表精简版
企业所得税年度纳税申报表企业名称:x公司统一社会信用代码:纳税人识别号:税务登记号:报送地税务机关:税务局第一部分:纳税人基本信息1. 企业名称:x公司2. 统一社会信用代码:3. 纳税人识别号:4. 税务登记号:5. 投资方情况:详见附表一6. 法定代表人姓名:7. 法定代表人8. 注册地质:9. 企业类型:10. 所属行业:11. 税务负责人姓名:12. 税务负责人13. 联系人姓名:14. 联系人15. 邮政编码:第二部分:企业所得税汇总纳税情况1. 应纳税所得额计算销售收入(不含税):元销售成本(不含税):元营业税金及附加(不含税):元税务机关认定的其他费用需要予以加总计的(不含税):元财产转让收入(不含税):元财产转让成本(不含税):元坏账损失:元盈余公积金转增资本金:元盈余公积金提取:元应纳税所得额合计:元2. 税费调整税务机关调整前应纳所得税额:元税务机关调整因素:详见附表二税务机关调整后应纳所得税额:元3. 减免税额优惠政策减免税额:元地方税种减免税额:元其他减免税额:元减免税总额:元4. 发生税款应纳税所得额:元税费调整后应纳所得税额:元减免税总额:元发生的税款:元5. 已缴税额本年度已缴所得税额:元上年度留抵税额:元上年度已缴税额:元其他年度已缴税额:元已缴税总额:元6. 应补(退)税额应补(退)税额:元第三部分:附表信息附表一:投资方情况投资方名称投资金额(万元)投资比例投资方A x %投资方B x %投资方C x %投资方D x %附表二:税务机关调整因素调整项目调整金额(万元)调整因素A x调整因素B x调整因素C x调整因素D x。
企业所得税年度纳税申报表(表样)

企业所得税年度纳税申报表企业所得税年度纳税申报表附表一(2)金融企业收入明细表企业所得税年度纳税申报表附表二(2)金融企业成本费用明细表金额单位:元企业所得税年度纳税申报表附表三纳税调整项目表-7-企业所得税年度纳税申报表附表五境外所得税抵扣计算明细表经办人(签章): 法定代表人(签章):-8-企业所得税年度纳税申报表附表六减免税优惠明细表填报时间:年月日-9-经办人(签章):法定代表人(签章):-10-年度纳税申报表附表七保险准备金提转差纳税调整表填报时间:年月日企业所得税年度纳税申报表附表八广告费跨年度纳税调整表填报时间:年月日金额单位:元(列至角分)经办人(签章):法定代表人(签章):企业所得税年度纳税申报表附表九合计-14--15--16-资产处理纳税调整明细表负债计算-17--18-总、分支机构或营业机构应纳所得税额分配情况表-19-向境外支付有关费用情况申报表金额单位:元-21--22--23-《金融企业收入明细表》、《金融企业成本费用明细表》修改说明新的会计准则出台后,金融企业收入、支出的分类及内容变化较大,与原表相比较,本表主要是根据新的〈企业会计准则第30 号——财务报表列报〉相关要求进行内容调整。
一、考虑涉及银行、保险、证券三种类型的报表,各自有个性的、独立的要求,因此在报表内容中进行了二级分类,便于纳税人填报。
二、考虑与主表的衔接,避免内容重复,取消了原来金融企业成本费用表中的“期间费用合计”相关内容。
三、考虑尽量根据会计制度核算结果填报金融企业收入、成本费用,其它待调整和确认项目纳入调整表中一并进行反映,因此建议删除原表中“视同销售”及“税收上应确认”两块内容。
目前设计的表样保留了上述内容,待领导确定。
四、考虑与主表内容可能重复,在成本费用表中的“营业支出及损失”项下的“营业税金及附加”和“业务及管理费”两块内容无必要分类列明。
因此建议设计为只反映“营业支出及损失”项下的“其中:资产减值损失”内容,前述两块内容不再列明。
中华人民共和国企业所得税年度纳税申报表(A类)

<纳税人盖公章区>
条形码
9CM*3CM
中华人民共和国企业所得税年度纳税申报表(A类)
税款所属期间: 年 月 日至 年 月 日 纳税人识别号: □□□□□□□□□□□□□□□□□□□□ 纳税人编码: □□□□□□□□ 纳税人名称: 金额单位:元(列至角分) 项目 金额 类别 行次 1 一、营业收入(填附表一) 2 减:营业成本(填附表二) 3 营业税金及附加 销售费用(填附表二) 4 管理费用(填附表二) 5 财务费用(填附表二) 利润 6 总额 7 资产减值损失 计算 8 加:公允价值变动收益 9 投资收益 10 二、营业利润 11 加:营业外收入(填附表一) 12 减:营业外支出(填附表二) 13 三、利润总额(10+11-12) 14 加:纳税调整增加额(填附表三) 15 减:纳税调整减少额(填附表三) 16 其中:不征税收入 17 免税收入 应纳 18 减计收入 税所 19 减、免税项目所得 得额 20 加计扣除 计算 21 抵扣应纳税所得额 22 加:境外应税所得弥补境内亏损 23 纳税调整后所得(13+14-15+22) 24 减:弥补以前年度亏损(填附表四) 25 应纳税所得额(23-24) 26 税率(25%) 27 应纳所得税额(25×26) 28 减:减免所得税额(填附表五) 29 减:抵免所得税额(填附表五) 30 应纳税额(27-28-29) 31 加:境外所得应纳所得税额(填附表六) 应纳 32 减:境外所得抵免所得税额(填附表六) 税额 33 实际应纳所得税额(30+31-32) 计算 34 减:本年累计实际已预缴的所得税额 35 其中:汇总纳税的总机构分摊预缴的税额 汇总纳税的总机构财政调库预缴的税额 36 汇总纳税的总机构所属分支机构分摊的预缴税额 37 合并纳税(母子体制)成员企业就地预缴比
企业所得税年度纳税申报表(表样)(DOC)
企业所得税年度纳税申报表企业所得税年度纳税申报表附表一(2)金融企业收入明细表企业所得税年度纳税申报表附表二(2)金融企业成本费用明细表金额单位:元企业所得税年度纳税申报表附表三纳税调整项目表-7-企业所得税年度纳税申报表附表五境外所得税抵扣计算明细表经办人(签章): 法定代表人(签章):-8-企业所得税年度纳税申报表附表六减免税优惠明细表填报时间:年月日-9-经办人(签章):法定代表人(签章):-10-年度纳税申报表附表七保险准备金提转差纳税调整表填报时间:年月日企业所得税年度纳税申报表附表八广告费跨年度纳税调整表填报时间:年月日金额单位:元(列至角分)经办人(签章):法定代表人(签章):企业所得税年度纳税申报表附表九合计-14--15--16-资产处理纳税调整明细表负债计算-17--18-总、分支机构或营业机构应纳所得税额分配情况表-19-向境外支付有关费用情况申报表金额单位:元-21--22--23-《金融企业收入明细表》、《金融企业成本费用明细表》修改说明新的会计准则出台后,金融企业收入、支出的分类及内容变化较大,与原表相比较,本表主要是根据新的〈企业会计准则第30 号——财务报表列报〉相关要求进行内容调整。
一、考虑涉及银行、保险、证券三种类型的报表,各自有个性的、独立的要求,因此在报表内容中进行了二级分类,便于纳税人填报。
二、考虑与主表的衔接,避免内容重复,取消了原来金融企业成本费用表中的“期间费用合计”相关内容。
三、考虑尽量根据会计制度核算结果填报金融企业收入、成本费用,其它待调整和确认项目纳入调整表中一并进行反映,因此建议删除原表中“视同销售”及“税收上应确认”两块内容。
目前设计的表样保留了上述内容,待领导确定。
四、考虑与主表内容可能重复,在成本费用表中的“营业支出及损失”项下的“营业税金及附加”和“业务及管理费”两块内容无必要分类列明。
因此建议设计为只反映“营业支出及损失”项下的“其中:资产减值损失”内容,前述两块内容不再列明。
企业所得税年度纳税申报表(A类)带公式
22 加:境外应税所得弥补境内亏损
23 纳税调整后所得(13+14-15+22)
598.70
24 减:弥补以前年度亏损(填附表四)
25 应纳税所得额(23-24)
598.70
26 税率(25%)
25%
27 应纳所得税额(25×26)
149.68
28 减:减免所得税额(填附表五)
29 减:抵免所得税额(填附表五)
30 应纳税额(27-28-29)
149.68
31 加:境外所得应纳所得税额(填附表六)
60.00
应纳 税额 计算
32 减:境外所得抵免所得税额(填附表六) 33 实际应纳所得税额(30+31-32) 34 减:本年累计实际已预缴的所得税额
40.00 169.68
35 其中:汇总纳税的总机构分摊预缴的税额
中华人民共和国企业所得税年度纳税申报表(A类)
税款所属期间:2008年1月1日至2008年12月31日
纳税人名称:
纳税人识别号:
金额单位:元(列至角分)
类别 行次
项目
金额
1 一、营业收入(填附表一)
5,000.00
利润 总额 计算
2 减:营业成本(填附表二)
3
营业税金及附加
4
销售费用(填附表二)
5
管理费用(填附表二)
纳税人公章:
代理申报中介机构公章:
主管税务机关受理专用章:
经办人:
经办人及执业证件号码:
受理人:
代理申报日期: 年 月 日 代理申报日期:
年 月 日 受理日期:
年 月日
890.00
14 加:纳税调整增加额(填附表三)
161.70
[Excel表格]企业所得税年度纳税申报表
人(签章): 12
2、本年度股权投资转让损失税前扣除限额
3、投资转让净损失纳税调整额
4、投资转让净损失结转以后年度扣除金额(累计)
经办人(签章):
法定代表人(签章):
明细表
金额单位:元(列至角分)
投资转让所得或损失(处置收益)
投资转让成本
初始投资成本
计税成本调整
投资转让所 投资转让 得或损失
成本
7
8
9
10
*
0
150000
企业所得税年度纳税申报表附表四
投资所得(损失)明细表
填报时间:
年月日
行益
比例
被投资企 适用业企业 所得税税
率
投资收益 (持有收
益)
应补税的 资收投益已 企业纳所得
税
投资转让净 收入
投资转让所得或损失( 投资转让成
初始投资成本
1
2
3
4
5
6
7
1 一、债权投资(*小计) *
*
*
2 (一)短期债权*投资(小计* )
* 158237.3 5268.2 5822870
150000
3
*
*
*
*
4
*
*
*
*
5
*
*
*
*
6 (二)长期债权*投资(小计* )
* 996810.5 *
8385
400000
7
*
*
*
*
8
*
*
*
*
9
*
*
*
*
10 二、股权投资(*小计) *
* 135575.4 8037.76 15482.52
企业所得税汇算清缴申报表excel版(带公式,自动计算)
行次 类别
项目
1
一、营业收入(填写A101010\101020\103000)
2
减:营业成本(填写A102010\102020\104
减:销售费用(填写A104000)
5
减:管理费用(填写A104000)
6
减:财务费用(填写A104000)
21
减:弥补以前年度亏损(填写A106000)
22
减:抵扣应纳税所得额(填写A107030)
23
五、应纳税所得额(19-20-21-22)
24
税率(25%)
25
六、应纳所得税额(23×24)
26
减:减免所得税额(填写A107040)
27
减:抵免所得税额(填写A107050)
28
七、应纳税额(25-26-27)
7
利润总 额计算
减:资产减值损失
8
加:公允价值变动收益
9
加:投资收益
10
二、营业利润(1-2-3-4-5-6-7+8+9)
11
加:营业外收入(填写A101010\101020\103000)
12
减:营业外支出(填写A102010\102020\103000)
13
三、利润总额(10+11-12)
14
减:境外所得(填写A108010)
35
财政集中分配本年应补(退)所得税额(填写A109000)
36
总机构主体生产经营部门分摊本年应补(退)所得税额(填写
A109000)
金额 -
-
25% -
-
15